Saga Furs - Helsinki Børsens værdiselskab

Jeg tænkte, at jeg ville åbne en tråd om et ægte værdiselskab på Helsinki-børsen, nemlig Saga Furs, som der endnu ikke var en tråd om eller diskussion af generelt. Efter års dvale kan Saga Furs have mulighed for betydelig resultatskabelse efter lukningen af deres største konkurrent. Saga Furs udsendte i dag en positiv overskudsforventning (opjustering). Saga Furs Oyj: Positiivinen tulosvaroitus, sisäpiiritieto: Saga Furs -konsernin päättyneen tilikauden tulos selkeästi edellistilikautta parempi | Kauppalehti

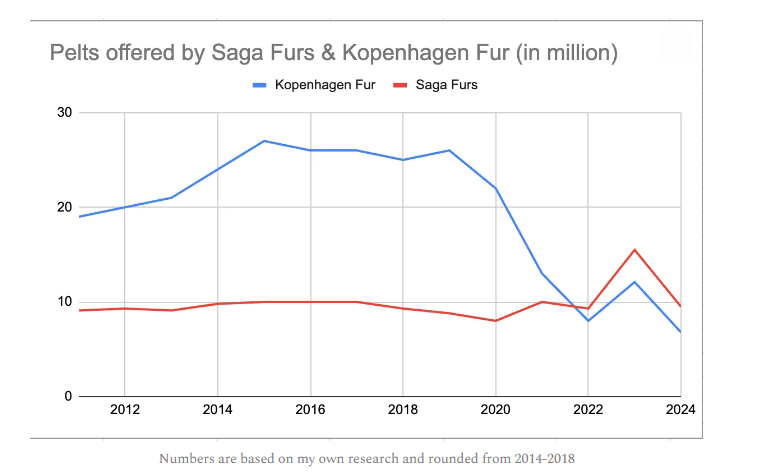
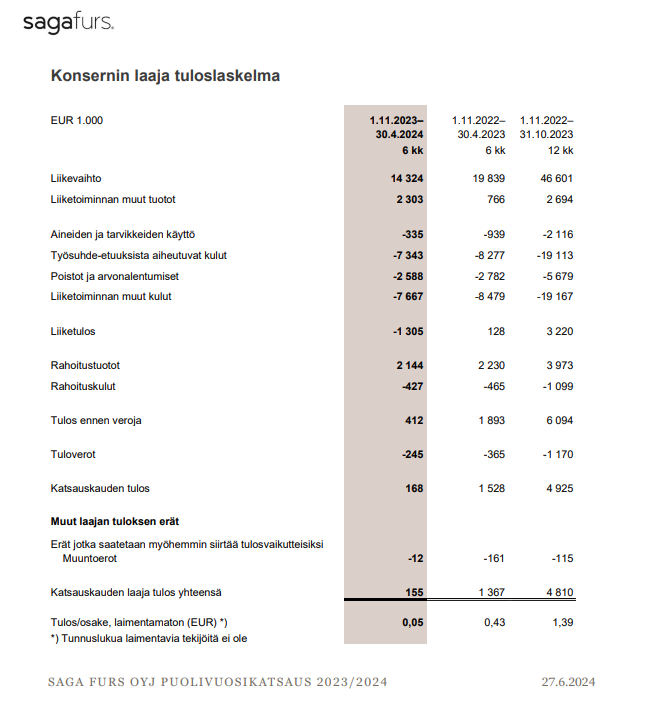
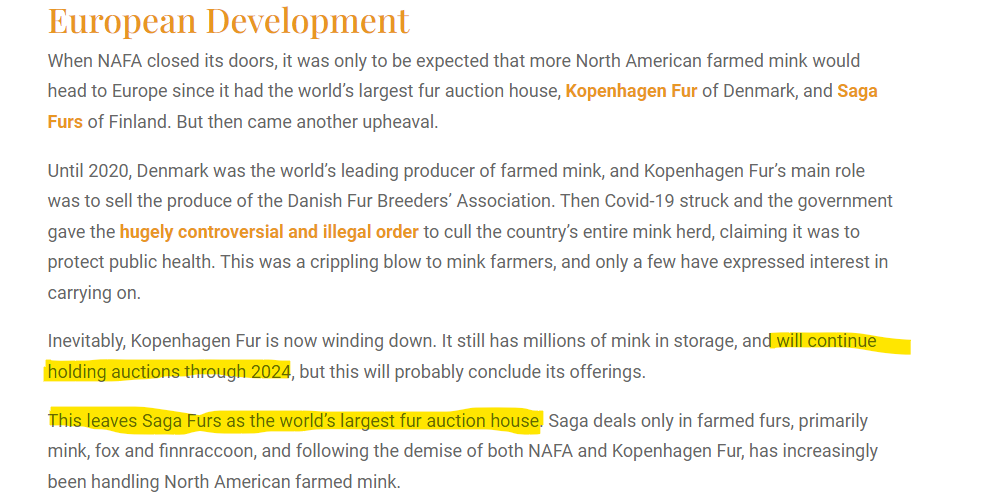
Saga Furs opererer ikke nødvendigvis i en glamourøs branche, da virksomheden arrangerer auktioner for pelsværk. Selskabet befinder sig dog i en interessant situation, da markedslederen inden for pelsauktioner, Kopenhagen Fur, sandsynligvis lukker forretningen helt i år 2024. Kopenhagen Furs markedsandel var for nogle år siden 60 %. Dette ville potentielt give Saga Furs en betydelig markedsandel. Auktionernes omkostningsstruktur er ret fast, og gennem mersalg kunne lønsomheden trækkes opad (jf. 2021 omsætning på 51 mio. € og EBIT på 11 mio. €). Ifølge den netop udsendte positive overskudsforventning var omsætningen i 2023 46 mio. €. Saga Furs har mulighed for organisk at opnå en markedsposition, der minder om et monopol, da konkurrenterne er stoppet, og branchen ikke er den mest attraktive, så der kommer næppe meget ny konkurrence :smiley:

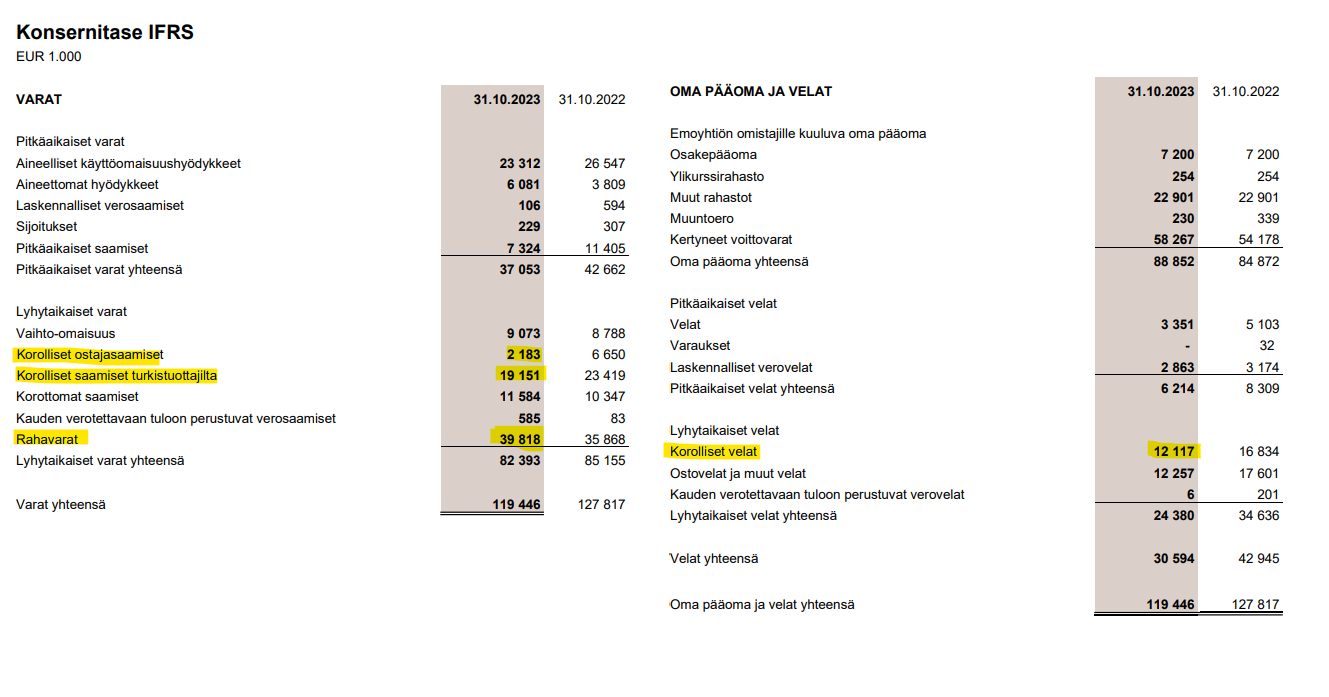
Selskabet tjener sine penge på formidlingsgebyrer fra auktionerne samt ved at tilbyde finansiering til købere og sælgere. Selskabet havde i H1 rentebærende tilgodehavender fra auktioner for 37 mio. €. Der var 21 mio. € i kontanter og 9,6 mio. € i rentebærende gæld. Udover muligheden for at opnå en betydelig markedsandel er selskabet meget solidt, og der findes skjulte værdier i balancen, ligesom aktien prissættes til ca. P/B 0,4. Hvis der er frigivet en større mængde pengestrøm fra de rentebærende tilgodehavender i H2 end sidste år, kunne selskabets Enterprise Value (EV) blive NEGATIV. Det lyder som et kinesisk svindelnummer eller den forjættede aktie for værdiinvestorer.

Selskabets pengestrøm svinger meget i forbindelse med de rentebærende tilgodehavender, som selskabet tilbyder auktionskøbere og får betydelige finansielle indtægter fra årligt, hvilket har holdt selskabets årsresultater positive, selvom driftsresultatet har været negativt. Selskabets markedsværdi er 38 mio. € ved en aktiekurs på 10,5 €. Hvis selskabet leverede et driftsresultat på 2,6 mio. € i 2023 og finansielle indtægter på 2,5 mio. €, ville årets resultat efter skat være 4,1 mio. €, hvilket ville give en P/E-værdi på 9,2x. Der er mulighed for betydelig resultatskabelse i de kommende år, når Kopenhagen Furs sidste auktioner slutter.
image

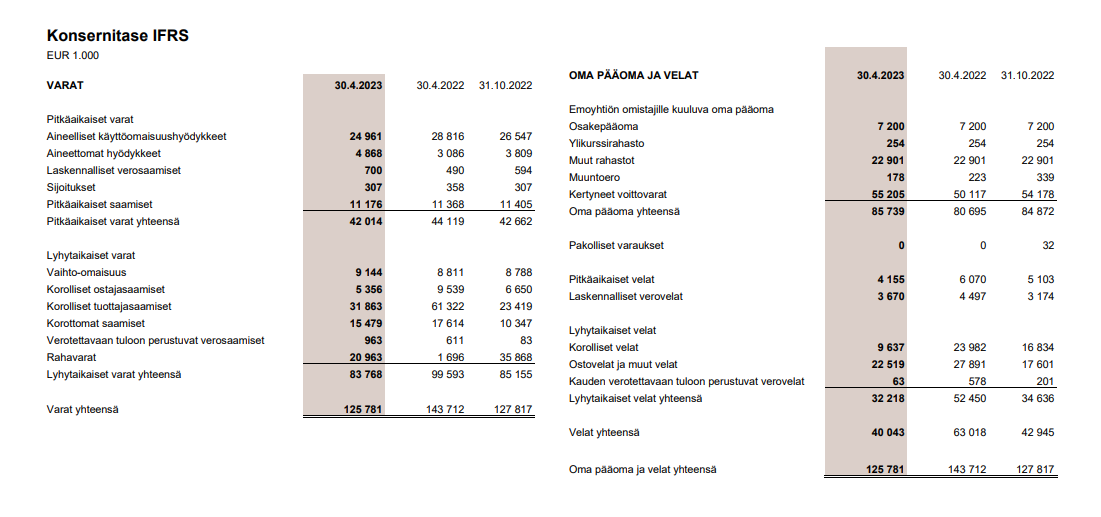
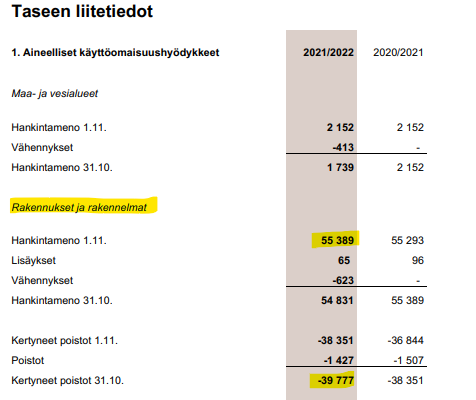
Apropos skjulte værdier, så ser det ud til, at selskabet har ejendomme i balancen for ca. 55 mio. €. Jeg ved ikke, hvad disse ejendomme er, eller hvor de ligger, men efter årlige afskrivninger er der opstået en betydelig mængde potentiel skjult værdi i balancen, når det ses i forhold til selskabets markedsværdi (38 mio. €).
image

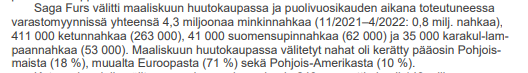
Jeg er ikke ekspert i pelsdyravl, men så vidt jeg forstår, ville det ikke nødvendigvis have en stor effekt på Saga Furs’ forretning, selvom pelsdyravl blev forbudt i Finland, da mindst 18 % af de indkøbte skind i auktionen i marts 2023 blev indsamlet fra Norden. Der er politiske risici i branchen, men jeg ser Saga Furs som et lavrisikoinvesteringsobjekt på grund af dets betydelige formue. Hvis ejendommene er kurante, kunne selskabets værdi “som død” (likvidationsværdi) være 3x den nuværende kurs.
image

Her er en artikel fra oktober 2023 relateret til Kopenhagen Fur:
image
The Changing Fur Auction Landscape (truthaboutfur.com)

Findes der eksperter inden for dette område her på forummet?
33 Synes om

Interessant indlæg, og Saga har i det mindste tidligere solgt ejendomme i lille skala og bogført gode gevinster fra dem. Der er tilsyneladende stadig en del skjulte værdier på balancen.

Selskabet kunne opsplittes i to selskaber, hvor ejendommene blev placeret i deres eget selskab, og dette nye selskab blev uddelt til de nuværende ejere. Ejendomsselskabet kunne indgå en lang aftale med auktionsselskabet, og dermed ville dets pengestrømme være ret forudsigelige. Man kunne allokere en del gæld til ejendomsselskabet. Handelsselskabet med den højere volatilitet kunne så handle som sit eget selskab med en stærk balance og fortsætte den banklignende virksomhed ved at finansiere kunder.

En klassisk “cigarstump”-virksomhed (cigar butt), der skriger på en form for omstrukturering. Vi lever i en ESG-verden, hvor mange ting bliver polariseret som enten gode eller dårlige, hvilket også skaber muligheder.

10 Synes om

18 % af skindene kommer fra de nordiske lande, 71 % fra resten af Europa og 10 % fra Nordamerika. Citat fra ledelsesberetningen:

”Saga Furs-koncernen består af moderselskabet Saga Furs Oyj samt moderselskabets helejede datterselskaber. Datterselskaberne er hovedsageligt Furfix Oy, der sælger pelshåndteringstjenester til finske producenter; Lumi Mink Oy, der driver handel med avlsdyr og tilhørende karantænefaciliteter; Saga Furs A/S, et salgsfremmende og skindindkøbsselskab i Danmark; Saga Furs Holland BV, et skindindkøbsselskab i Holland; Saga Furs Polska Sp. z o.o., et skindindkøbsselskab i Polen; Saga Furs North America INC, et skindindkøbs- og sorteringsselskab i USA”

Er der nogen, der ved, hvor den andel på 71 % fra resten af Europa til Sagas skind så kommer fra? Fra Polen? Forhåbentlig ikke fra Rusland eller Hviderusland? Holland har allerede forbudt pelsdyravl ligesom 18 andre europæiske lande. Hvorfor fortæller virksomheden ikke åbent (eller jeg kan i hvert fald ikke finde oplysningerne), hvad oprindelseslandene for deres skind er, når der kun er en håndfuld lande i Europa, hvor pelsdyravl er tilladt? De oplyser dog, at størstedelen af skindene sælges til Kina.

3 Synes om

I den artikel står der, at udover Finland tillader EU-landene Polen, Litauen, Grækenland, Cypern, Portugal og Rumænien pelsdyravl. Litauen forbød dog pelsdyravl i efteråret. Virksomheden oplyser skindets oprindelsesland på auktionerne og har opdelt dem på niveauet Norden / øvrige Europa i sin investorrelationer.

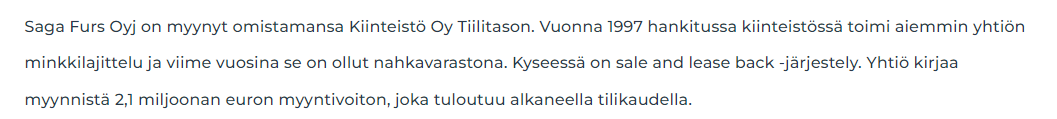
Nogle af disse ejendomme blev erhvervet i tiden med finske mark, så deres reelle værdier kan være betydeligt højere end anskaffelsesprisen på 55 mio. euro. Salget af én ejendom i 2022 og den dertilhørende salgsgevinst bekræfter dette.

image

Værdien af de finansielle nettoaktiver er 48,4 mio. euro. Markedsværdien af biksen er 38 mio. euro. Det er svært at være særlig bearish her, når aktivværdien er 3x markedsværdien, selv hvis hele branchen blev forbudt. De kommende par år bliver også meget interessante fra et konkurrencemæssigt perspektiv, når markedslederen trækker sig fra gamet.

6 Synes om

De taler i svævende vendinger til investorerne om Europa frem for EU. Blandt de europæiske lande uden for EU er pelsdyravl ifølge den artikel tilladt i det mindste i Belarus, Ukraine, Moldova, Albanien, Montenegro og Makedonien. Køberne skal sikkert også ifølge loven oplyses om skindenes oprindelse, og det interesserer nok ikke de kinesiske købere synderligt, men det kunne have interesse for potentielle investorer.

6 Synes om

God åbning :+1: . Der er nogle gode overvejelser i Kauppalehtis diskussioner. Saga Furs’ ejendomme ligger i Petikko i Vantaa, hvis jeg husker rigtigt, lige ved Ring 3. Det er der, auktionerne afholdes. Bygningerne er i god stand, og beliggenheden er fremragende; de har bestemt en del værdi.
Et stort problem for investorer er, at de største ejere er avlerforbundene PSTK og SÖP; de tænker næppe på aktionærernes bedste i alle situationer, men snarere på avlernes.

5 Synes om

Tak for yderligere info :+1:

Jeg er også helt enig i, at producent-ejere sjældent er de bedste forretningspartnere for andre spekulanter.

Edit: Jeg gentager mig selv, men jeg ser ikke politiske risici som et problem ved den nuværende kurs, da selskabet har 48,4 mio. € i finansielle aktiver og oveni det 55 mio. € i fast ejendom, hvor der kan være potentiale for stigning eller fald, og selskabets markedsværdi er 37 mio. €. Mange ville sige, at hele branchen burde forbydes, hvilket lidt paradoksalt ville frigøre selskabets skjulte værdi. Politiske risici er derfor en option for alle mindretalsaktionærer undtagen producenterne.

4 Synes om

Amer producerede i sin tid tobak, men skiftede Boston-cigaretterne ud med sportsudstyr. Jeg har overvejet i forhold til Saga Furs, om de også kunne stå over for en lignende radikal fornyelse, hvis pelsdyravl lider samme skæbne som tobaksproduktionen. Da selskabets største aktionær har over 60 % af stemmerne, er det på samme tid en trussel og en mulighed. Da der er tale om et forbund, altså så vidt jeg forstår en “ansigtsløs” ejer, hvor ledelsen spiller med andres penge, men nyder godt af et godt resultat, kan den som ejer være “ikke så innovativ”.

4 Synes om

Kommer delårsresultaterne først om eftermiddagen, eller hvad har Saga Furs’ praksis været?

Det seneste årsregnskab blev offentliggjort for et år siden kl. 13:15. H1’23 blev offentliggjort kl. 11:15. Det præcise tidspunkt er efter min opfattelse ikke blevet oplyst.

4 Synes om

Årsregnskab ude:

  • Driftsresultat for hele året 3,2M€
  • Finansielle indtægter 2,9M€
  • EPS 1,39€
  • Udbytte 0,66€

Aktien prissættes med dette resultat til P/E 7,87x. Hvis der kun tages højde for likvider og rentebærende gæld, ville EV/EBIT være 3,66x ved en kurs på 10,95€

Netto finansielle aktiver udgør 48,9M€ mod Sagas markedsværdi på 39,4M€.

image

Saga Furs Oyj’s ÅRSREGNSKABSMEDDELELSE 1.11.2022-31.10.20 | Kauppalehti

16 Synes om

Artikel om Saga.

4 Synes om

Fremragende analyse af Saga:

Opdatering på Saga Furs efter resultatet for 2023 - af Sebastian (substack.com)

7 Synes om

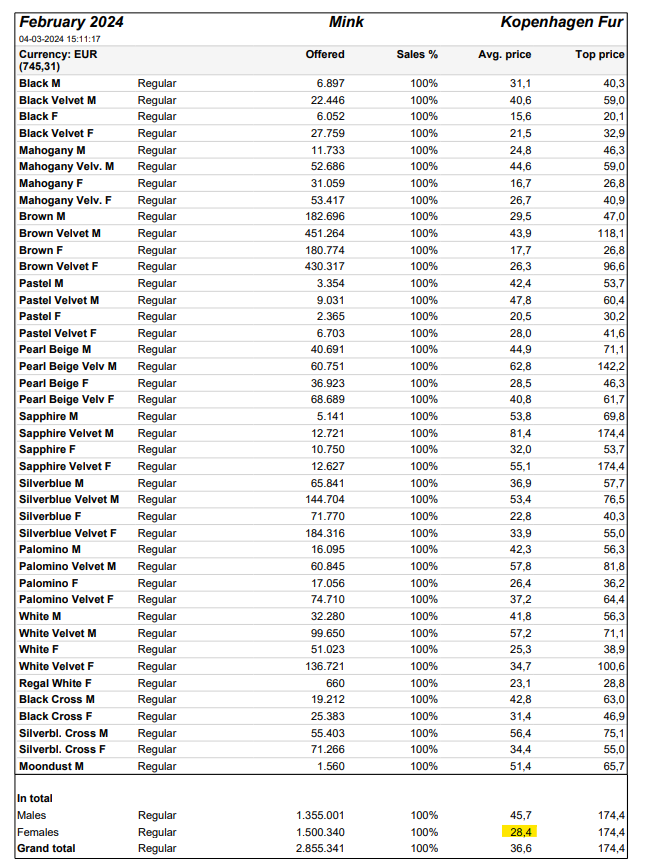
Sagas konkurrent Kopenhagen Furs afholdt årets første auktion, hvor minkpriserne steg med 23 %.

Alle 2,8 millioner skind blev solgt, hvilket lover godt for Sagas auktion, der starter på lørdag. Saga udbyder 3 millioner mink på marts-auktionen. For et år siden ved den tilsvarende auktion udbød Saga 5 millioner skind, hvoraf 4,25 mio. stk. blev solgt.

Kopenhagen Furs afholder sin sidste auktion i juni, hvorefter Saga Furs vil have en monopolstilling. Det er svært at sige, hvordan dette i sidste ende vil påvirke Sagas salgsvolumen, da antallet af minkfarme er faldet drastisk i løbet af de sidste 10 år.

Kopenhagen Furs’ februar-marts auktion:
image

Her er yderligere statistikker over salget fra tidligere år:
image

9 Synes om

Aktien er faldet 15 % på en uge og 8 % i dag, her er rapporter fra de igangværende auktioner.

6 Synes om

En uundgåelig udvikling:

Og det er godt.

“Ifølge organisationen Fur Free Alliance vil det familieejede italienske luksusmodehus Max Mara, i henhold til deres nye politik, ikke længere bruge pels i deres kommende kollektioner. Brandet har også været kunde hos finske Saga Furs.”

15 Synes om

Jeg har ofte ladet være med at kigge nærmere på denne sten, sikkert af de samme grunde som mange andre ikke er interesserede – pelsbranchen er en døende branche. Ved et hurtigt blik en åbenlys værdifælde. Men…

På baggrund af Iikkas besøg hos Inderes satte jeg mig dog for at tjekke påstandene. De holdt jo egentlig ret godt stik.

En interessant case må man sige. Netto-likvidationsværdi (NCAV) på 20 €/aktie, netto-materielle aktiver på 30 €/aktie. Og hvis rygterne om ejendommenes mulige undervurdering holder stik – endnu mere. Og aktien kan fås til en pris på 9 €. Som Graham-discipel bliver man jo interesseret.

Selv selve forretningen ser ud til stadig at være ganske relevant. Selvfølgelig går det langsomt nedad, og på et tidspunkt er selv en monopolstatus måske ikke nok. Men hvis man bruger gennemsnittene for de sidste fem, ti og tyve år med en forventning om 0 % nominel vækst, er værdien af forretningen baseret på gennemsnittene for alle perioder endda højere end formueværdien. Jeg ville selvfølgelig aldrig turde købe denne med forventningen om, at værdien af forretningen ville blive realiseret, men det er også en fin option.

Det er svært ikke at blive begejstret for denne case. Af etiske årsager ville jeg ikke nødvendigvis ønske at eje den, men på den anden side er investeringens forventede værdi højest, jo hurtigere hele branchen kan bringes til fald med politiske midler (selskabet vil ikke likvidere uden tvang på grund af ejerstrukturen). Og selvom den option skulle trække ud, er forretningen stadig i en monopolposition og levedygtig, og den kan lide at betale et pænt udbytte.

Derudover er der katalysatorer for de kommende år. Selskabets suverænt vigtigste marked, Kina, har påbegyndt betydelige stimulansforanstaltninger for især at sætte skub i den indenlandske forbrugerefterspørgsel. Den nylige monopolstatus – hvordan vil det afspejle sig i tallene i de kommende år?

Jeg har købt op i aktien i de sidste par dage. En lille position på 12 % i porteføljen (jeg ejer aldrig mere end fem aktier). Lad os se over de næste to-tre år, hvordan denne case udvikler sig, eller sælge ud tidligere, hvis aktiekursen korrigeres tættere på realiteterne.

Tak @Iikka !

15 Synes om

Tak til @raisinglines, fordi du kunne lide podcasten!

I auktionerne i H2 (maj og september) steg værdien af formidlingssalget med 15 % i forhold til året før, samtidig med at antallet af solgte skind faldt. Derfor er der i teorien et godt udgangspunkt for en resultatforbedring, da omsætningen vil være stigende, mens omkostningsniveauet bør være lavere sammenlignet med sidste års H2.

Tallene for i år er dog ikke så interessante som det, der sker næste år. Sagas konkurrent Kopenhagen Fur formidlede i år 6,5 mio. stk. pelsskind, mens Saga formidlede 10,4 mio. stk. Det bliver spændende at se, hvad der sker med priserne og Sagas volumener, når så stor en mængde af udbuddet forsvinder. Pelspriserne er steget med 30 % i forhold til priserne i efteråret 2023, og de nuværende priser er allerede rentable for producenterne.

Pelsbranchen har historisk set været meget cyklisk, og en moderat prisstigning går direkte til bundlinjen. For eksempel leverede Saga et driftsresultat på 11 mio. euro i 2021, da pelspriserne steg.
image

19 Synes om

Resultatet er ude

Mæglersalget i andet halvår voksede, driftsresultatet på niveau med sammenligningsperioden

En nedgang på 19 procent i antallet af formidlede skind reducerede Saga Furs' mæglersalgs værdi til 343 millioner euro (regnskabsåret 2022/2023: 352 mio. euro).
Koncernens omsætning faldt med 12 procent og var 41 millioner euro (47 mio. euro).
Driftsomkostningerne faldt fra sammenligningsperioden og var 43 millioner euro (46 mio. euro).
Driftsresultatet faldt til 1,7 millioner euro (3,2 mio. euro).
Nettofinansindtægterne faldt til 1,7 millioner euro (2,9 mio. euro).
Resultat før skat var 3,5 millioner euro (6,1 mio. euro).
Resultat pr. aktie var 0,73 (1,39) euro.

Bestyrelsen foreslår generalforsamlingen, at der udbetales et udbytte på 0,71 euro pr. A-aktie og 0,71 euro pr. C-aktie.

Halvårsperiode 1.5.-31.10.2024

Selskabets mæglersalgs værdi voksede fra sammenligningsperioden og var 232 millioner euro (203 mio. euro).
Koncernens omsætning var på niveau med sammenligningsperioden på 27 millioner euro (27 mio. euro).
Driftsomkostningerne faldt til 25 millioner euro (26 mio. euro).
Driftsresultatet var på niveau med sammenligningsperioden på 3,1 millioner euro (3,1 millioner euro).
Resultat før skat faldt til 3,0 millioner euro (4,2 mio. euro).

Forretningsudsigter

I det igangværende regnskabsår afholder selskabet auktioner i marts, juni og september 2025. Selskabet forventer at tilbyde 9,25 millioner minkskind samt i alt omkring 700.000 ræve- og finsk vaskebjørnsskind på regnskabsårets auktioner. Udviklingen i selskabets mæglersalg og omsætning påvirkes ud over den forventede nedgang i salgsvolumen også af ændringer i skindpriserne. Nedgangen i skindmængder vil reducere koncernens personaleomkostninger, selvom der vil være periodiserede personaleomkostninger fra salg af tidligere sorterede skind i regnskabsåret. Færdiggørelsen af forretningsstyringssystemet i slutningen af det foregående regnskabsår vil øge afskrivningerne i regnskabet, hvilket svækker driftsresultatet. Andre driftsomkostninger forventes at afspejle faldet i salgsvolumen. Finansieringsvolumen forventes at forblive lav. Resultatet for regnskabsåret 2024/2025 afhænger af salgsresultaterne fra sæsonens auktioner, hvilket ikke er muligt at vurdere før den egentlige salgssæson begynder.

6 Synes om

Et interessant punkt i rapporten er selskabets nettokassebeholdning, som er 45 millioner euro, når selskabets markedsværdi er 33 millioner euro.

Markedet har tydeligvis ikke nok tro på fremtiden for pelshandel. :smile:

I det igangværende regnskabsår afholder selskabet auktioner i marts, juni og september 2025.
Selskabet forventer at udbyde 9,25 millioner minkskind og
i alt omkring 700.000 ræve- og finsk vaskebjørnsskind på regnskabsårets auktioner.

I det nu rapporterede regnskabsår blev der solgt i alt 10 millioner skind, hvilket betyder, at salgsvolumen forventes at falde, selvom hele markedets volumen falder markant, da danskerne ikke længere sælger et eneste skind, selvom der sidste år blev solgt 6,5 mio. stk.

7 Synes om