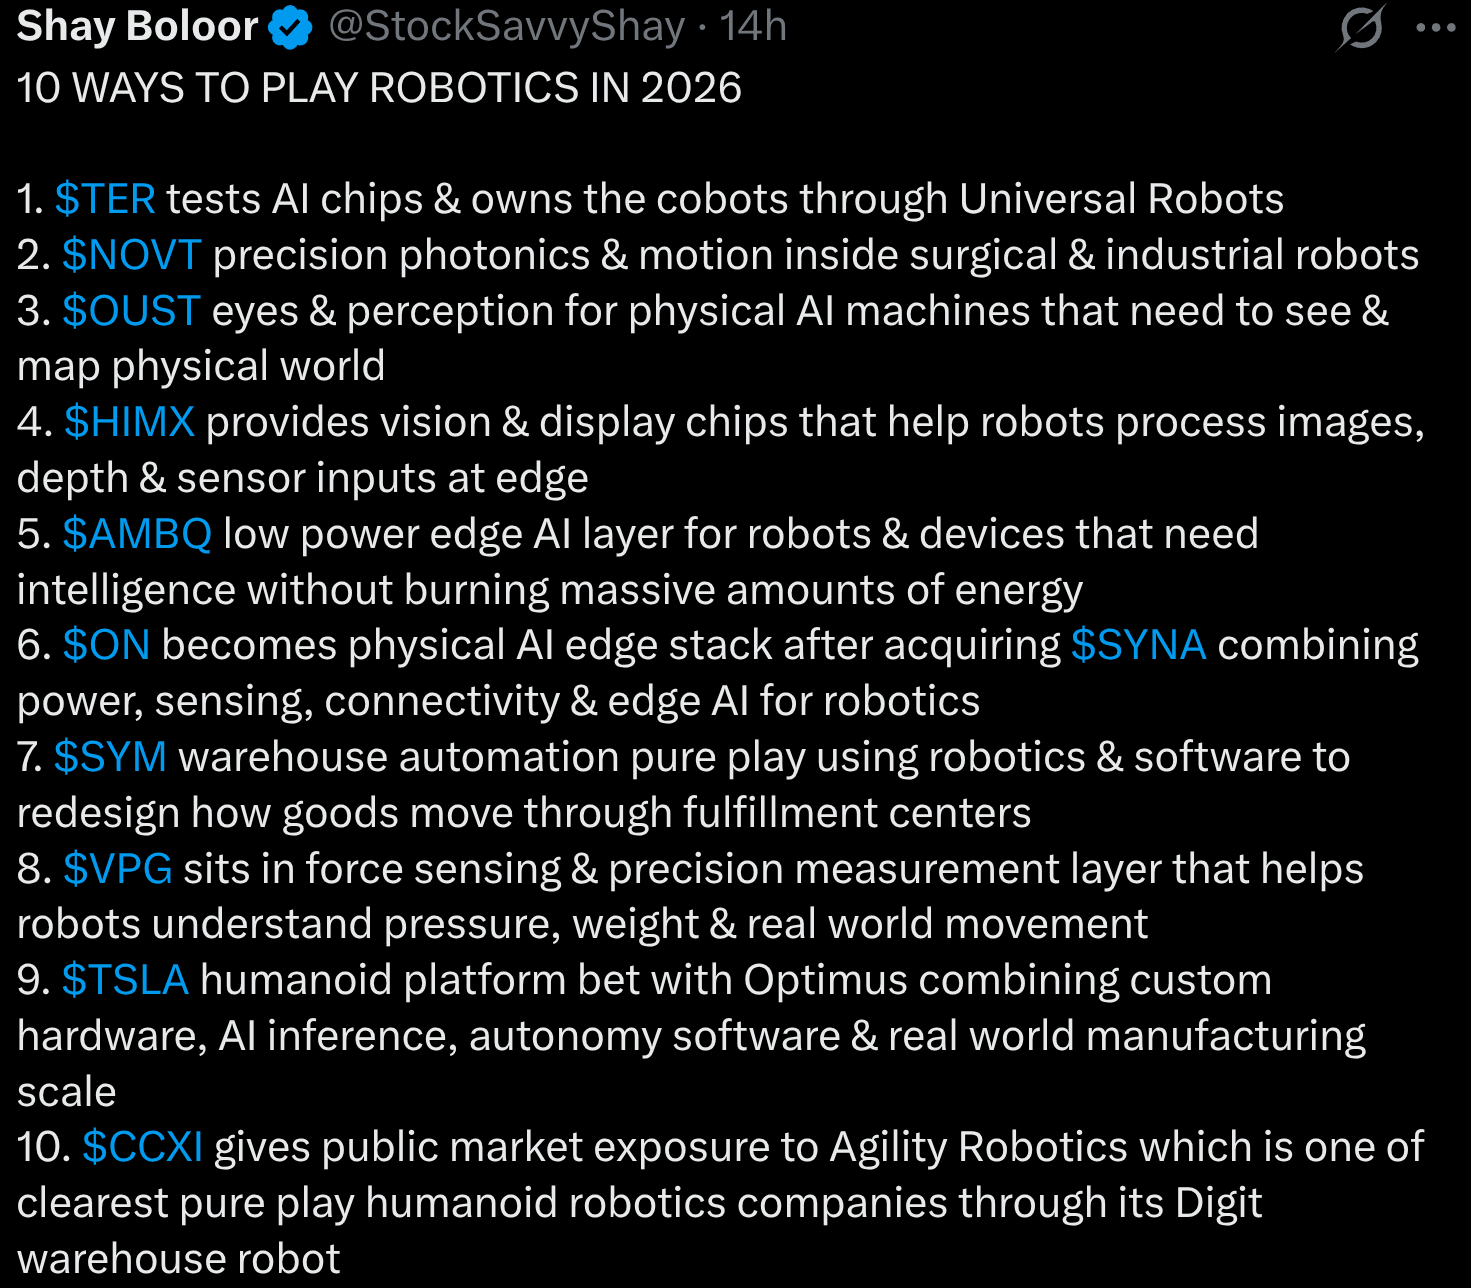
Jag lade till företagen som nämndes ovan i arten och tog hänsyn till sålda/borttagna företag (bl.a. AutoStore tillagt, iRobot borttaget, ABB Ltd ändrat ägarförhållande osv.).
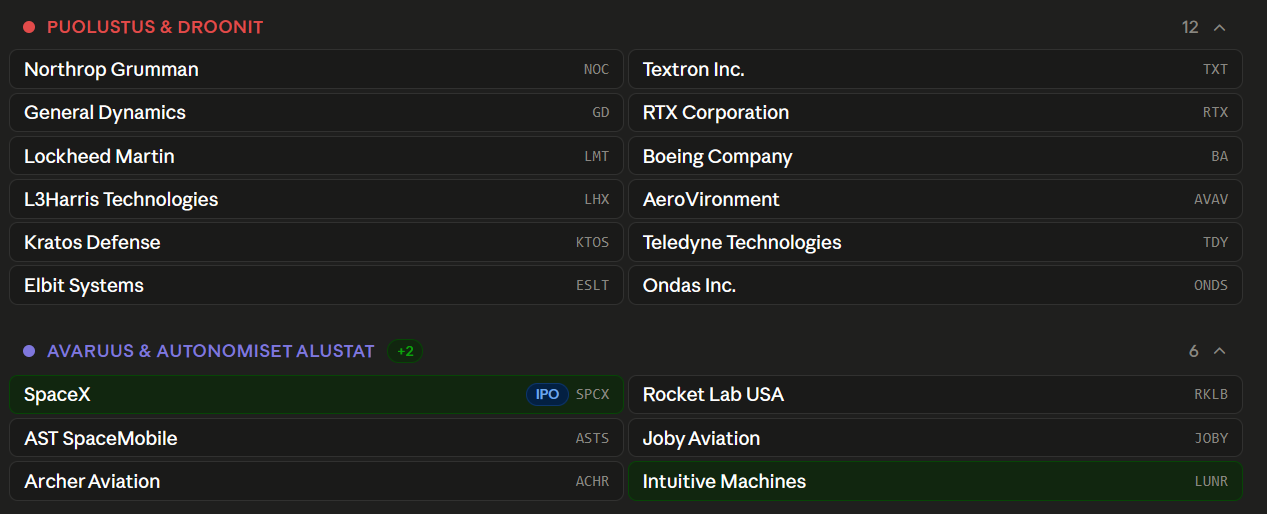
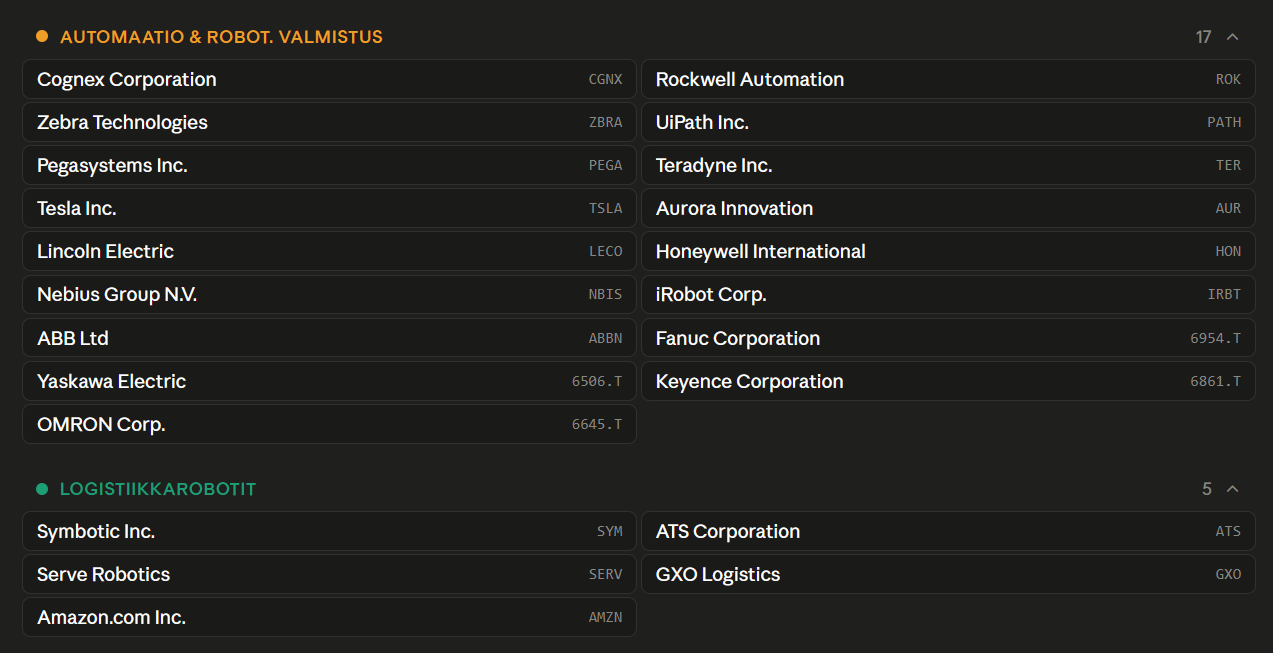
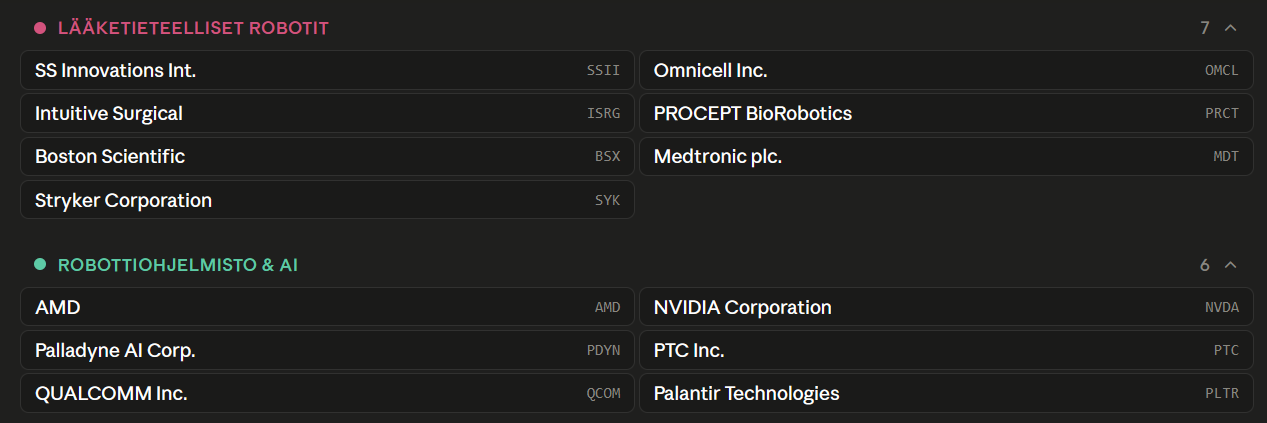
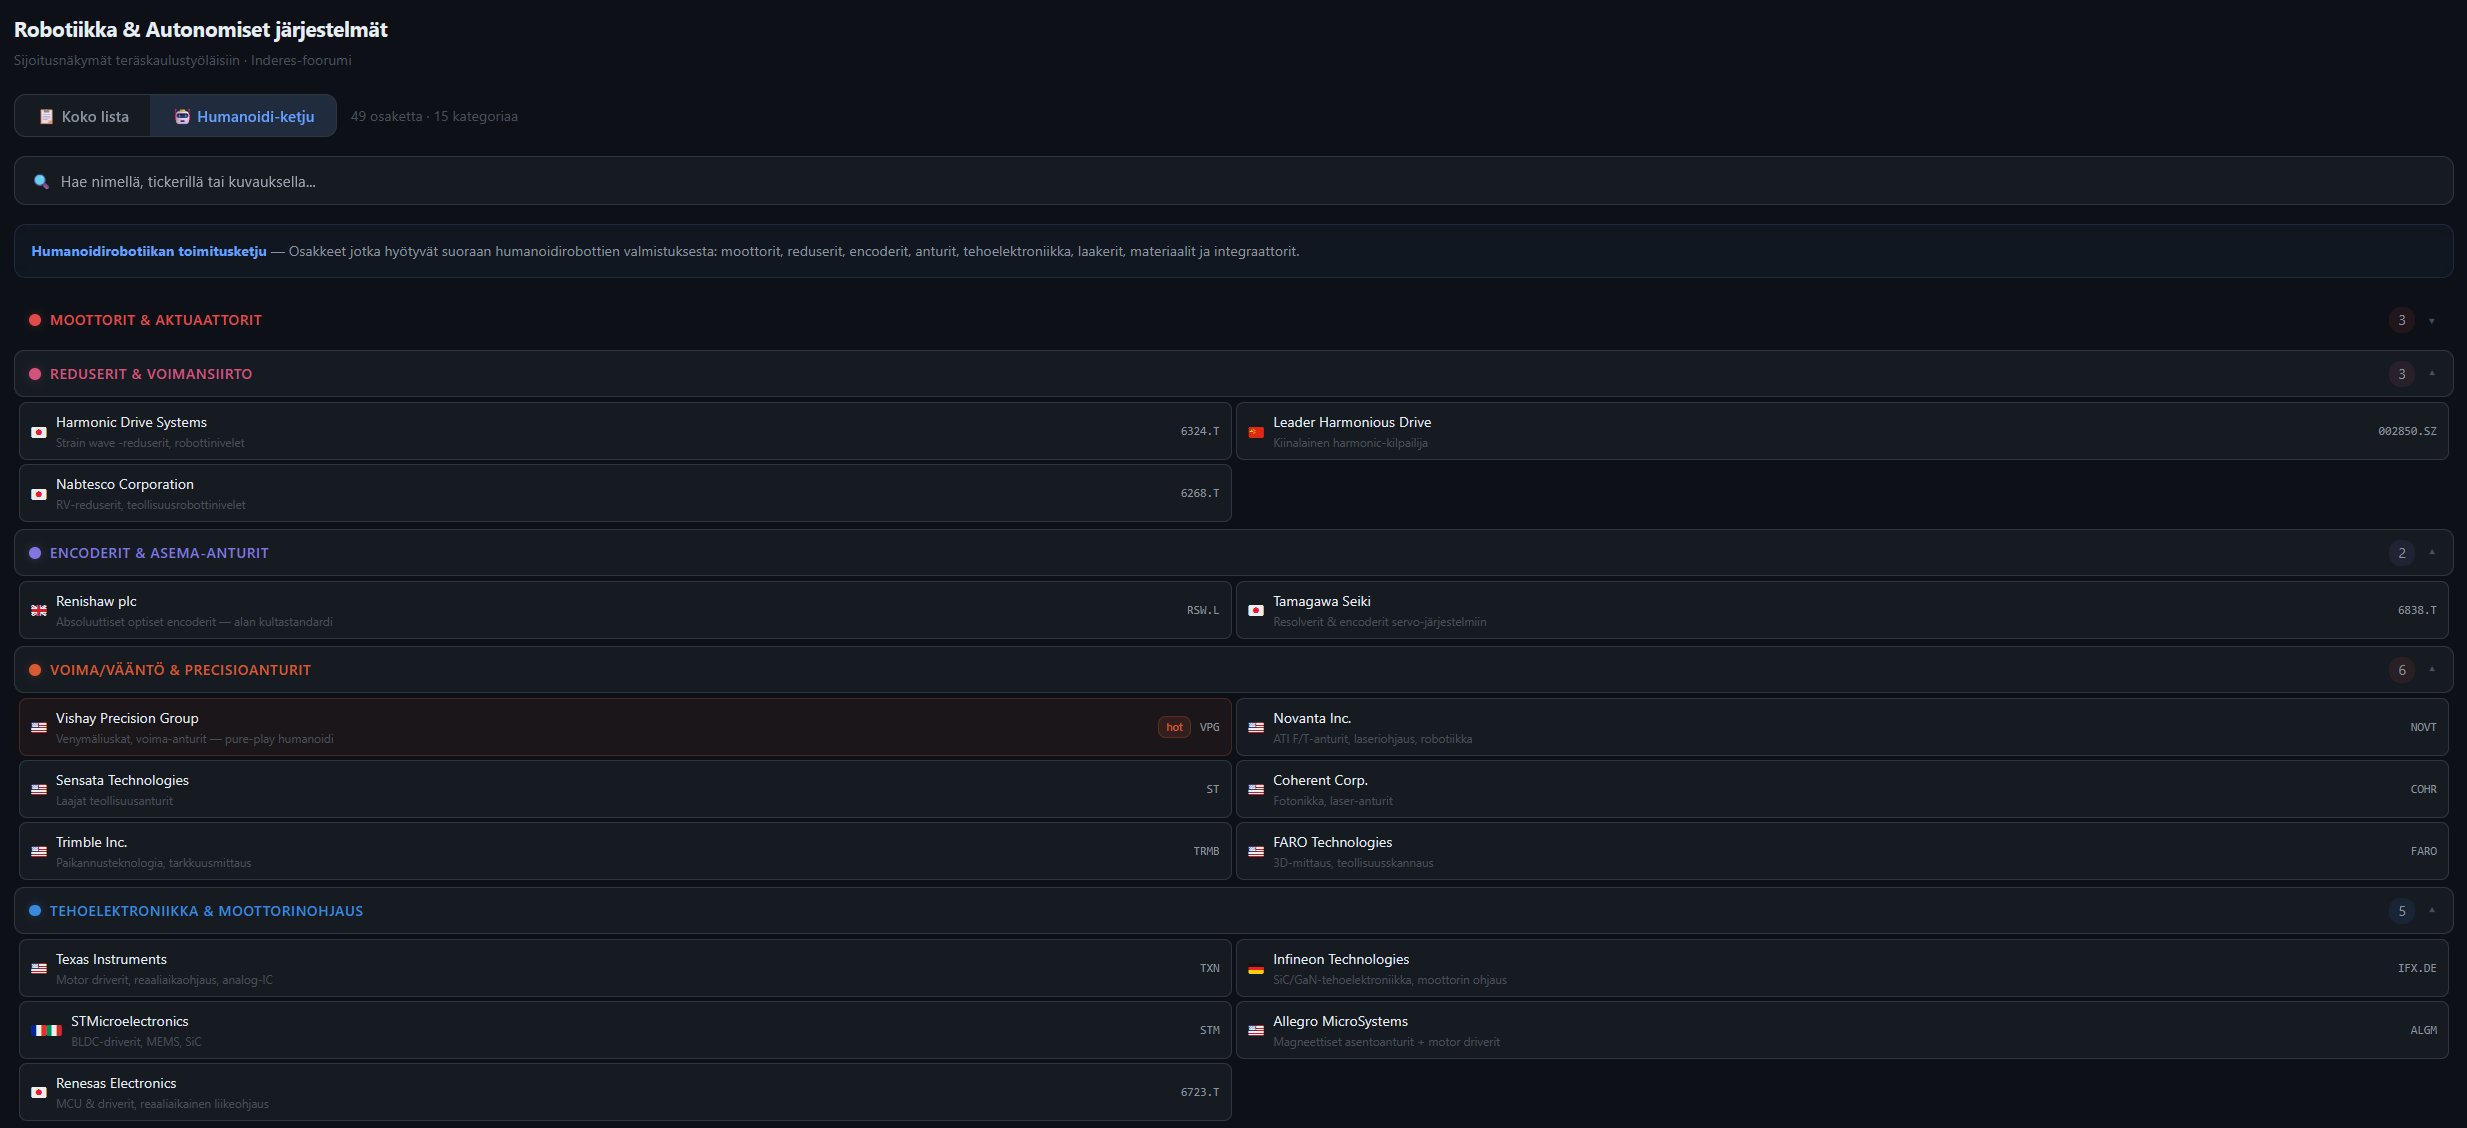
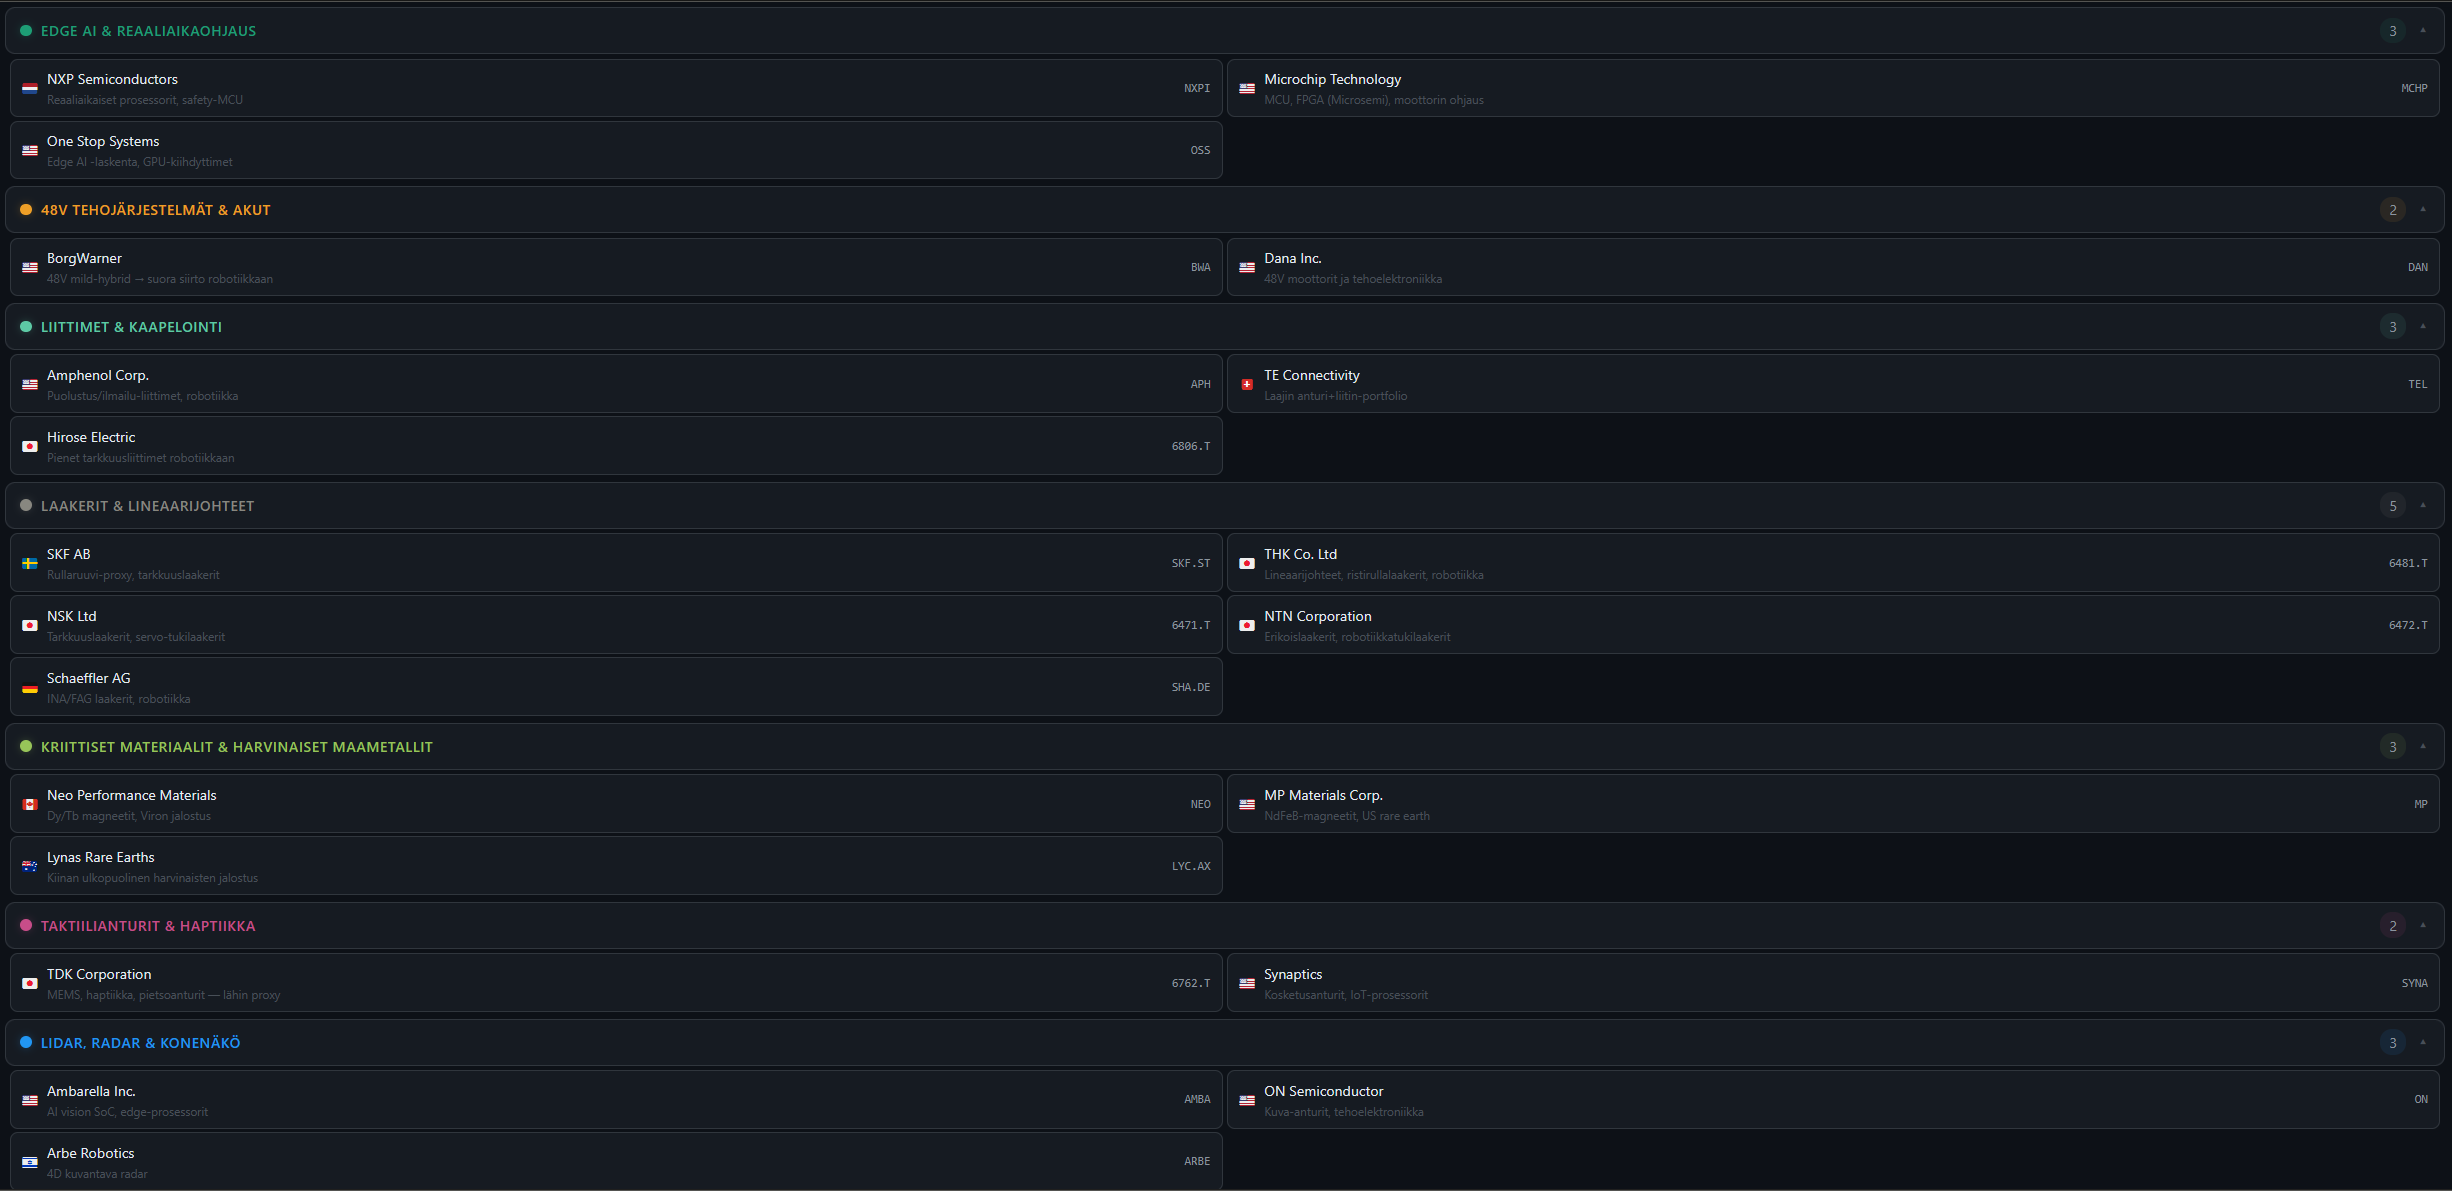
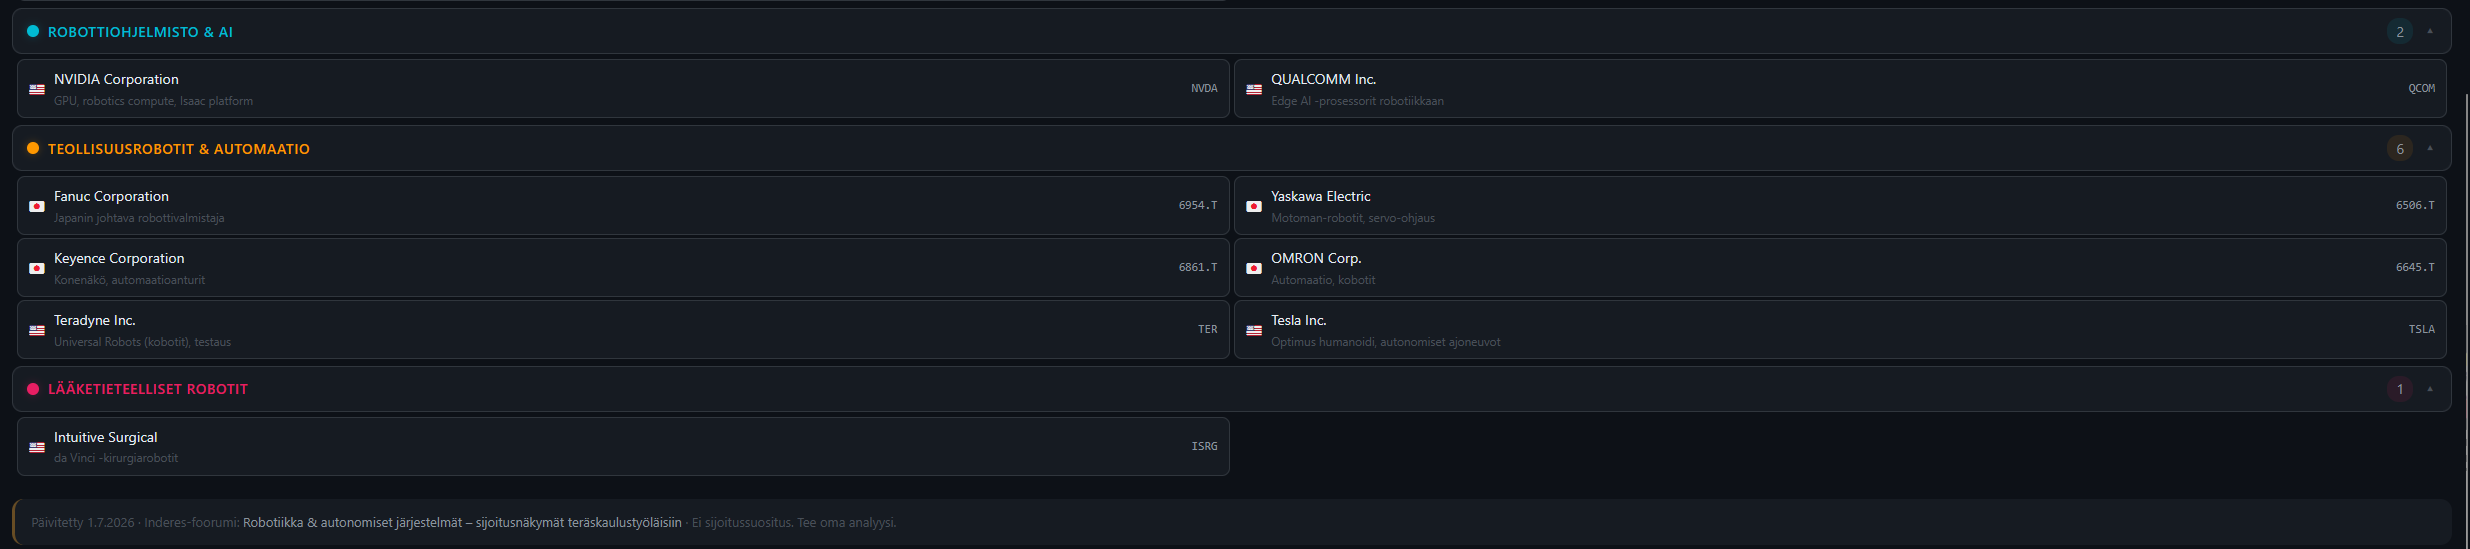
Robotics watchlist v4 EDIT: 4.7.26, tillagt bl.a. HIMX (lidar/maskinseende) samt AMBQ (edge AI). Listan innehåller nu 122 aktier, 9 ETF:er, 62 preciserade företagsspecifika konkurrensfördelsinformationer och 21 kategorier
Nedan följer en noggrannare konkurrensfördelsanalys för 20 intressanta företag, det vill säga samma företag som jag nämnde i mitt tidigare meddelande ovan, men med preciserade konkurrensfördelar. Värderingsmultiplarna har tills vidare lämnats bort, eftersom aktierna rör sig i ganska rask takt och jag inte hann verifiera var och en i detta skede.
I artefakt v4 är företag med fördjupad konkurrensfördelsprofil markerade med  -ikonen. Jag listar alla 20 nedan, eftersom det bland dem finns flera mycket intressanta företag med starka konkurrensfördelar där jag bevakar potentiella köptillfällen samt pullbacks till exempel i närheten av glidande medelvärden (bl.a. MA50, MA200 samt EMA21 och EMA9). De färskaste värderingsmultiplarna kan kontrolleras på TradingView / Yahoo Finance / finviz.com.
1. Keyence (6861.T) — Industriautomations Apples
Nyckeltal: FY2026 (avslutad 3/2026): omsättning ¥1,17 biljoner (+10,4 % ÅåA), nettovinst ¥445,2 miljarder (+11,7 %). Bruttomarginal 83,8 %, rörelsemarginal 51,0 %, vinstmarginal 37,4 %. Soliditet (equity ratio) 95,7 %. Noll skulder. Marknadsvärde ~$121 miljarder.
Konkurrensfördelens djup:
Keyences vallgrav består av tre ömsesidigt förstärkande lager som inte har kunnat kopieras på 50 år:
(1) Fabless + isolering av leverantörer. Keyence äger inga fabriker — bolaget lägger ut all produktion på entreprenad men isolerar leverantörerna från varandra så att ingen vet vilken slutprodukt deras del betjänar. En konkurrent kan köpa samma komponent men vet inte hur den integreras.
(2) Direktförsäljning = informationskonkurrensfördel. 8 000+ säljingenjörer löser kunders problem direkt på fabriken — inga distributörer. Keyence förstår kundernas problem bättre än någon annan. 70 % av produkterna är “världens första” eller “branschens första”.
(3) Prissättningsmakt. Säljer en lösning vars ROI är mätbar, inte en komponent. Därför är bruttomarginalen på 83,8 % hållbar — kunden betalar för värdet. Över 20 år med en rörelsemarginal på över 40 % visar att modellen är motståndskraftig genom cykler.
Jämförelsepunkt för andra: Om du funderar på kvaliteten hos något auktions- eller automationsbolag, jämför dess bruttomarginal med Keyences 83,8 %.
Tekniskt sett har aktien brutit ur sin långa trading range från 2021–2026 den 24 april 2026 till följd av en gap up efter Q1-rapporten.
2. Harmonic Drive Systems (6324.T) — Robotikens “Intel Inside”
Nyckeltal: Omsättning ~¥60 miljarder (~$400M). Marknadsvärde ~$3,8 miljarder. ~60 % global marknadsandel i strain wave-reducerare. Marknad $1,85 miljarder (2025) → $4,50 miljarder (2034), CAGR 10,2 %.
Konkurrensfördelens djup — och hur den försvagas:
Harmonic Drive är robotikens “Intel Inside” — nästan varje humanoidrobot (Tesla Optimus, Figure, UBTECH) använder dess reducerare i lederna. Att tillverka flexsplinen med mikrontoleranser i volym är oerhört svårt.
Men konkurrenssituationen förändras avsevärt:
Kinesiska utmanare (Leader Harmonious, BHDI) har uppnått “nästan paritet i precision och hållbarhet vid massproduktion”. Jefferies sänkte nyligen rekommendationen på grund av konkurrensen från Kina. Timken/Spinea erbjuder nu “drop-in-kompatibilitet” — direkt utbytbarhet. Nidec inledde strain wave-produktion i Kina i slutet av 2024.
Strategisk omställning: HDS går från enbart försäljning av reducerare till integrerade ställdon (motor + reducerare + encoder + styrenhet). Den kritiska frågan: hinner HDS ställa om till integrerade ställdon innan kineserna når full paritet i de grundläggande reducerarna? Tidsfönster 1–2 år.
Tekniskt sett är aktien stark och har stötts två gånger mot det stigande MA50.
3. Intuitive Surgical (ISRG) — Robotikens starkaste vallgrav
Nyckeltal: Q1 2026: $2,77 miljarder (+23 % ÅåA), non-GAAP EPS $2,50 (+38 %). 431 da Vinci-installationer under Q1 (232 dV5). Installerad bas 11 395 (+12 %). Ion +39 %. Marknadsvärde ~$151 miljarder (sjunkit från ATH). Forward P/E 36x.
Konkurrensfördelens djup — fyra ömsesidigt förstärkande lager:
(1) Kirurernas inlärningskurva. 50–150 operationer för att bemästra systemet. Därefter vill kirurgen inte lära sig ett nytt system. Varje ny kirurg som utbildas på da Vinci stärker ISRG:s position.
(2) CAPEX-låsning. da Vinci 5 kostar $1,5–2,5M. Sjukhuset använder systemet i 7–10 år och köper instrument kontinuerligt.
(3) 86 % återkommande intäkter. Rakbladsmodellen — sälj maskinen, tjäna pengar på instrument och service. Ett förutsägbart och växande intäktsflöde.
(4) Datainsamling. En enorm mängd kirurgisk data + AI = nästa generations robotassisterad kirurgi. Ingen konkurrent kommer åt denna data.
Stryker (Mako) konkurrerar inom ett annat segment (ortopedi vs. mjukvävnad) — båda kan växa sida vid sida. Risker: GLP-1-läkemedel (Ozempic) inom bariatrisk kirurgi (~10 % nedgång), prispress i Kina/Japan. Aktien har fallit avsevärt från ATH — Forward P/E 36x börjar bli mer rimligt.Tekniskt sett ligger aktien just nu ovanför den stigande MA200 weekly, det vill säga i ett intressant läge. Aktien har fallit -33% från årets topp och verkar möjligen bottenstabila.
4. Infineon Technologies (IFX.DE) — ~$500 halvledarvärde per humanoid
Nyckeltal: FY2025: omsättning €14,7 miljarder. Börsvärde ~€105 miljarder. +125% avkastning på 1 år.
Konkurrensfördelens djup:
Infineon är det enda stora halvledarbolaget som offentligt har kvantifierat sitt innehåll per humanoid robot: ~$500. Och det enda som erbjuder en komplett portfölj av theffektelektronik: kisel (Si), kiselkarbid (SiC) OCH galliumnitrid (GaN). Konkurrenterna (TXN, STM, ON) är starka inom en eller två men inte alla tre.
I mars 2026 utökade Infineon sitt NVIDIA-samarbete till “Physical AI”-arkitekturen: Infineon levererar motorstyrning, MCU:er, kraftsystem och cybersäkerhet, NVIDIA hjärnan. Referensarkitekturerna definierar marknaden — när en robotillverkare väljer NVIDIA Isaac + Infineon-plattformen blir de fastlåsta vid Infineons komponenter.
Hur den skiljer sig från konkurrenterna: TXN är bredare (100 000+ produkter) men extremt utspädd i en helhet på $276 miljarder. STM är stark inom MEMS+MCU men har en smalare portfölj för effektelektronik. Infineon är mest inriktad på robotik.
Risker: bilcykliskhet (>50% av omsättningen) och uppgången på +125% prissätter redan in mycket.
I det tekniska diagrammet steg aktien kraftigt med +138% från början av april och ligger kvar ovanför den stigande MA50 efter att ha bildat en dubbeltopp, men köptrycket har tydligt dämpats sedan början av juni och volymen har samtidigt sjunkit.
5. Vishay Precision Group (VPG) — Enda “pure-play”, binär investering
Nyckeltal: Q1 2026: omsättning $84.4M (+17.6% YoY). Order $102M, book/bill 1.21 (sensorer 1.36). Första humanoid-ordrarna $1.0M. Bruttomarginal 39.0%. Börsvärde ~$1.6 miljarder. 52v: $25.58–$151.78.
Konkurrensfördelens djup:
VPG är det enda börsnoterade “pure-play”-bolaget inom kraft- och vridmomentsensorer. Varje humanoid robot behöver 20–40 sådana sensorer: ledvridmoment, fotsulstryck, handgreppskraft. Micro-Measurements = världens ledande märkning av trådtöjningsgivare sedan årtionden. Alla konkurrenter (FUTEK, Bota Systems, Kistler) är privata.
Men ärligt talat — detta är en binär investering:
En humanoidorder på $1M är ett “proof-of-concept” men absolut försumbar. Bruttomarginalen på 39% visar inte på exceptionell prissättningsmakt (jfr Keyence 83.8%). Aktien har stigit med ~500% på ett år och nyligen fallit från $150 → $122 på en enda dag (-15.6%).
Om humanoidboomen skalar upp → VPG är en oundviklig vinnare. Om den försenas med 3–5 år → svårt att motivera det nuvarande priset. Novanta (NOVT) är ett säkrare alternativ för samma tema.
Tekniskt sett har aktien varit en av de starkaste vinnarna (+255% från början av april), men efter att ha nått en ATH-nivå ($151.64) i veckan sjönk aktien med -15.5% i torsdags och säljvolymen ökade. Sett till konkurrensfördelar klart en av de mest intressanta aktierna i hela sektorn, men prissättningen för de kommande årens tillväxt skedde för snabbt. MA50 daily ligger runt $106.50. En aktie på TOP5-listan, men ganska dålig risk/reward på dessa nivåer.
6. Renishaw (RSW.L) — Den osynliga flaskhalsen
Nyckeltal: Omsättning ~£690M (~$870M). Börsvärde ~$3.9 miljarder. R&D 13–16% av omsättningen. ~5 000 anställda.
Konkurrensfördelens djup — varför marknaden inte ser detta ännu:
Renishaw följs som ett CNC-mät- och 3D-tryckföretag, men dess serie av RESOLUTE/ATOM-givare (encoders) är kritisk för robotik. Den absoluta givaren vet sin exakta position omedelbart efter uppstart utan referenssökning — säkerhetskritiskt: om roboten startar om efter ett fel måste den veta var lederna är omedelbart.
De närmaste konkurrenterna (Heidenhain, Baumer) är privata. Renishaw är i praktiken det enda betydande börsnoterade “pure-play”-bolaget inom precisionsgivare. R&D på 13–16% av omsättningen är avsevärt högre än hos konkurrenterna — ett fortlöpande teknologiskt försprång.
Ytterligare vinkel: neuroimplantatelektroder och 3D-printing av metaller — små men högt potentialområden.
Ett dolt robotaktie som prissätts som ett CNC-mätföretag. Om robotmarknaden växer kan omvärderingen av givardivisionen bli betydande.
Tekniskt sett något fallande volym, fallande EMA9 och EMA20 och kursen ligger knapert under MA50 (som fortfarande stiger kraftigt). Konsolideringen har pågått i ca 2 månader sedan uppgångsrusningen i början av april. Bland min egen bevakningslista TOP 5.
7. Allegro MicroSystems (ALGM) — Robotledens krets i två skikt
Nyckeltal: FY2026: $890M (+23% YoY). Q4: $243M (+26%), non-GAAP EPS fördubblades. e-Mobility +46%, datacenter 14% (ATH). Börsvärde ~$10.3 miljarder.
Konkurrensfördelens djup:
Allegro kombinerar magnetiska positionsgivare och motorstyrningar på samma krets — en sällsynt “two-layer”-kapacitet. En enda IC både mäter motorens position (givare) och styr den (driver). I en robotled innebär detta en enklare design, färre komponenter och en snabbare styrloop.
TMR-teknologin (Tunnel Magnetoresistance) är nästa generation: bättre precision, bredare luftspaltstolerans, lägre strömförbrukning. Kritiskt i kompakta robotleder.
Cognex ex-vd utsedd till styrelsen — en direkt strategisk robotsignal. 75% av design-vinster från strategiska fokusområden.TXN och Infineon är större, men ömse bolags sensor+driver-integration är inte lika tight. Allegro är mer specifikt inriktad på leder i humanoidrobotar.
Efter en relativt snabb uppgång har aktien fallit med -26% på några dagar från ATH-toppen. MA50-stödet har fungerat längs vägen redan två gånger och det stigande MA50 ligger kring 50$ (aktien nu 55,50$).
8. BorgWarner (BWA) — Den mest undervärderade spelaren inom 48V-robotik
Ekonomiska nyckeltal: Omsättning ~$14 miljarder TTM. Börsvärde ~$13,0 miljarder. Forward P/E ~10,85. P/S ~0,9x.
Konkurrensfördelens djup — varför marknaden inte ser detta:
Humanoidrobotar använder exakt samma 48V-arkitektur som bilarnas mildhybrider. BWA är den globala marknadsledaren för denna arkitektur. 48V-motorer, växelriktare, DC/DC-omvandlare, batterihanteringssystem — allt är direkt tillämpbart inom robotik.
Investerare prissätter BWA som ett rent cykliskt fordonsbolag och ger inget värde åt robotik-upsiden. P/S ~0,9x är fortfarande en av de billigaste på listan. Robotikoptionen är i praktiken “gratis” till det nuvarande priset — den aktiveras endast om humanoidboomen förverkligas.
Risk: fordonsindustrins cykliskhet och osäkerheten kring EV-omställningen tynger. Tidshorisont 2–5 år.
Tekniskt intressant aktie som ligger knappt under det stigande MA50. MA50 har fungerat som stöd i över ett år och aktien har stigit ganska jämnt till följd av resultatväxten. Kursen ligger ca -20% under ATH-nivån och jag bevakar detta noga.
9. TDK Corporation (6762.T) — Robotens hela stack från en enda leverantör
Ekonomiska nyckeltal: FY2026: omsättning ¥2,50 biljoner (+13,6% YoY, rekord). Börsvärde ~$33,6 miljarder. ~100 000 anställda.
Konkurrensfördelens djup:
TDK är det enda bolaget i världen som erbjuder robottillverkare fyra kritiska skikt från samma tak: NdFeB-magneter (till motorer) → MEMS-sensorer (för balans, InvenSense, #3 globalt) → piezoelektriska haptiska ställdon (för känsel, PowerHap) → laddningsbara batterier (för strömförsörjning).
PowerHap-piezosensorer kan fungera både som sensorer (känner av beröring) OCH ställdon (producerar the haptisk feedback) — exakt den teknologi som robotens fingrar behöver för att “känna” föremål. Plattformen SmartRobotics™ RoboKit1 skapar ekosysteminlåsning.
Uppfinnare av ferritteknologin (1935). Rekordresultat FY2026. Risk: extremt diversifierat konglomerat, robotik är fortfarande en liten del av helheten.
Också denna är tekniskt intressant. Uppgången har dämpats efter ATH-nivån och kursen har befunnit sig i konsolidering i ungefär en månad.
10. Yaskawa Electric (6506.T) — Den enda servo+robot-vertikalen
Ekonomiska nyckeltal: Omsättning ~¥580 miljarder (~$3,9 miljarder). Börsvärde ~$12 miljarder. Grundat 1915, Kitakyushu.
Konkurrensfördelens djup:
Yaskawa är den enda stora robotillverkaren som också designar och tillverkar sina egna servomotorer (Σ-serien, Sigma-7/8). Denna vertikala integration innebär att Yaskawa förstår hela kedjan — från motorns fysik via styralgoritmen till robotleden.
Humanoidrobotars leder är i praktiken små kombinationer av servomotor+reducerare+encoder. Det bolag som behärskar servoteknologi och rörelseplanering samtidigt har det bästa utgångsläget för att designa ställdon för humanoider. Också frekvensomriktare och industriella drives.
Jämförelse med Fanuc: Fanucs marginaler är högre (~45% gross) men Fanuc köper sina servon utifrån. Yaskawas vertikal är djupare. Båda är bra, men av olika anledningar. Grundat 1915 — över 100 års erfarenhet av elmotorer.
11. Nabtesco (6268.T) — Den andra halvan av RV-reducerarduopolet
Ekonomiska nyckeltal: Omsättning ~¥320 miljarder (~$2,1 miljarder). Börsvärde ~$4 miljarder. ~60% global marknadsandel inom RV-reducerare.
Konkurrensfördelens djup:
Nabtesco och Harmonic Drive utgör duopolet för robotikreducerare. Uppdelningen är klar: HDS behärskar de små lederna (handleder, fingrar) med strain wave-reducerare, Nabtesco de stora lederna (höfter, knän, axlar) med RV-reducerare.
RV-reduceraren är styvare, tåligare och mer exakt vid tung belastning. I en humanoidrobot behövs båda — de nedre extremiteterna RV, de övre extremiteterna harmonic. ~60% av lederna i stora industrirobotar använder Nabtescos reducerare. Fanuc, ABB, KUKA, Yaskawa är alla kunder.
Samma Kina-risk som för HDS, men RV är mer komplicerat att tillverka — Nabtescos fördel kan bestå längre. Japanska robotillverkare byter inte leverantör lättvindigt när det gäller en kritisk komponent.
Nabtesco har varit på uppgång sedan början av 2025 och längs vägen har det förekommit två fall på -30% som har funnit stöd strax ovanför MA200 daily, varför uppåttrenden har förblivit intakt. En intressant aktie för den långsiktiga robotikportföljen.
12. NXP Semiconductors (NXPI) — Robotikens säkerhetsarkitekt
Ekonomiska nyckeltal: Q1 2026: $3,18 miljarder (+12% YoY). FY2025: $12,27 miljarder. Börsvärde ~$58–75 miljarder.
Konkurrensfördelens djup:
NXPs konkurrensfördel bygger på säkerhetscertifieringar som konkurrenterna saknar. S32-MCU:erna är certifierade enligt IEC 61508 SIL3 och ISO 26262 ASIL D — industrins och fordonsindustrins strängaste standarder. Om en robotled rör sig oväntat förhindrar NXPs safety-MCU:er skada.I March 2026 lanserade NXP och NVIDIA en gemensam robotarkitektur: NVIDIA hanterar AI på hög nivå, medan NXP ansvarar för realtidsstyrning och säkerhet. Detta binder robotillverkare till NXPs chip när de väljer NVIDIA Isaac-plattformen.
Kinexis den ramlösa motorsensorn är unik — ingen annan erbjuder motsvarande. Microchip konkurrerar inom MCU/FPGA men erbjuder inte motsvarande säkerhetscertifieringar. Renesas är starka i Japan men svagare i NVIDIA-partnerskapet.
Tekniskt sett har aktien fallit med ca -20 % från ATH-toppen på 340 och befinner sig inuti ett öppet rapportgap samt under EMA9, EMA21 och MA50. Jag följer hur kursen beter sig och om den fyller gapet samt testar MA200, som ligger på ungefär samma nivå runt 240–245 .
13. Novanta (NOVT) — “Säkrare VPG” med tre tillväxtmotorer
Ekonomiska siffror: Q1 2026: 257,7 miljoner (+10,4 % YoY). Ordinarie order +37 %, nya produkter +50 %. Just. EBITDA 22,2 %. Operativt kassaflöde +63 %. Marknadsvärde ~5,76 miljarder .
Konkurrensfördelens djup:
Novanta erbjuder tre separata tillväxtmotorer:
(1) Robotik: ATI Industrial Automation = standarden för 6-axliga F/T-sensorer. Varje stor robotillverkare (Fanuc, ABB, KUKA, UR) använder ATIs sensorer. Samma “de facto-standard”-position som Harmonic Drive har inom växlar.
(2) AI-infrastruktur: Laserstyrning för testning av AI-GPU-chip (tillverkning av probe cards) och EUV-litografi. Direkt nytta av AI-boomen utan beroende av robotik.
(3) Kirurgisk robotik: 53 % av omsättningen kommer från medicintekniska produkter — ett defensivt och växande segment.
Varför säkrare än VPG: Om humanoida robotar-boomen försenas med 3–5 år klarar sig Novanta eftersom AI-infrastruktur och kirurgi växer i alla fall. Men om boomen inträffar snabbt kommer VPG att stiga mer som en ren exponering.
Aktien har pendlat i ett spann på 20 mellan 150–170 i ungefär två månader efter uppgången från det starka Q1-resultatet. Jämförelsebolaget VPG har samlat på sig merparten av pengarna från sensorinvesterare. Aktien är särskilt intressant och hör till TOP 5 på min egen lista.
14. Ouster (OUST) — Sensorplattformen för Physical AI
Ekonomiska siffror: Q1 2026: 48,6 miljoner (+49 % YoY). Bruttomarginalen har förbättrats till ~40–43 % (var tidigare negativ!). 175 miljoner i kassa, noll skulder. 13:e kvartalet i rad med tillväxt. Marknadsvärde ~3,2 miljarder $.
Konkurrensfördelens djup — och begränsningar:
Tre konkurrensfördelar som särskiljer Ouster:
(1) DoD-godkänd lista — kinesiska konkurrenter finns inte med. Varje federalt infrastrukturprojekt styrs till Ouster. Vallgraven är inskriven i lag.
(2) Rev8 inbyggd färg — den enda LiDAR som producerar färgbilder direkt utan en separat kamera. Förenklar systemarkitekturen.
(3) Benchmark 10v/100k±avtal — bevisar skalbarheten i massproduktion.
Men: fortfarande olönsam, hög volatilitet (±15–20 % per dag), och Luminar/Innoviz har ingått större fordonsavtal. En investering av typen “allt eller inget”. FIFA 2026 VM-projektet och 700+ BlueCity-platser visar på en konkret efterfrågan.
En aktie med stora rörelser; under den gångna veckan steg den med +50 % på två dagar för att sedan falla med -17 % på en dag. En ganska populär aktie på X som ofta omnämns. Särskilt intressant för en handlare på grund av dess snabba rörelser.
15. Cognex (CGNX) — Maskinseendets pure-play vid en vändpunkt
Ekonomiska siffror: Q1 2026: 268 miljoner (+24 % YoY). Just. EPS 0,34 (+113 %). Q2-prognos 290 miljoner (8 % över konsensus). FY2025: 994 miljoner . Marknadsvärde ~11,3 miljarder $.
Konkurrensfördelens djup:
Maskinseendets enda betydande börsnoterade pure-play. In-Sight-maskinseende och VisionPro-programvara identifierar defekter, läser text och mäter avstånd med hjälp av artificiell intelligens. AI-baserade verktyg (edge learning, deep learning) breddar marknaden avsevärt — tidigare krävde maskinseende specialkunskaper, nu gör AI det enklare.
Den operativa vändningen är verklig: 7 kvartal i rad med förbättrade marginaler, EPS +113 %. JPMorgan höjde till Overweight. En narrativ förändring pågår: från “billigt cykliskt” till “växande AI-vision-bolag”.
Jämförelse med Keyence: Keyence är 15 gånger större och har överlägsna marginaler (83,8 % vs. ~68 % bruttomarginal). Men Cognex är en renare maskinseendeinvestering och billigare i förhållande till tillväxten.
Tekniskt sett har hela 6-månadersuppgången hållit sig i stort sett ovanför MA50, vilket innebär att upptrenden har varit stark. På veckoapproximation har köpvolymen ökat tydligt.
16. Rocket Lab (RKLB) — Iridium förändrar bolagets DNA
Ekonomiska siffror: Omsättning ~500 miljoner TTM (före Iridium). Marknadsvärde ~60 miljarder (inkl. Iridium-utspädning). Iridium-förvärv 8 miljarder (kontanter + aktier, tillkännagivet den 29 juni 2026). Iridium: 883–916 miljoner i omsättning, 483–500 miljoner $ i EBITDA, ~55 % i EBITDA-marginal.
Konkurrensfördelens djup — tre omvälvande förändringar:
(1) SaaS-liknande återkommande intäktsström. Iridiums 2,5 miljoner prenumeranter betalar månadsavgifter — förutsägbart och växande. EBITDA-marginalen på ~55 % är exceptionell.
(2) Globalt nätverk. 66 LEO-satelliter täcker hela jorden — avgörande för autonoma system (gruvrobotar, sjöfart, svärmdroner, IoT) som verkar utanför mobilnäten.(3) L-bandets spektrorättigheter. Det tar decennier för regulatorer att bevilja dem — en osynlig vallgrav som är nästan omöjlig att skaffa sig.
Strategi med tre pelare: uppskjutningar (Electron #2 i världen, Neutron under utveckling) + rymdsystem + satellitkommunikation. Ingen annan börsnoterad aktör erbjuder en liknande vertikal.
Risker: Förvärvet på 8 miljarder dollar är enormt i förhållande till RKLB:s storlek, integrationsrisken är betydande, skuldsättningen ökar, tidsplanen för Neutron är osynlig.
Aktien hann sjunka med -46 % från toppen på en månad när jag köpte den för en trade vid 81 . Dagen efter meddelade RKLB att de köpt Iridium, och investeringscaset förvandlades på en dag från en trade till ett intressant bolag på längre sikt. Aktien finns fortfarande kvar i portföljen och svampar för tillfället runt riktningen under MA50 och ovanför det uppåtvända EMA9 på ungefär 100 i prissättning.
17. MP Materials (MP) — Geopolitisk makt i magnetkriget
Finansiella siffror: Omsättning ~$250M TTM. Börsvärde ~$9,5 mdusd. Mountain Pass, Kalifornien + Fort Worth TX.
Konkurrensfördelens djup:
MP är den enda integrerade kedjan för sällsynta jordartsmetaller (rare earth) → NdFeB-magneter i USA. Kina kontrollerar 85–90 % av världens raffinering. I oktober 2025 införde Kina nya exportrestriktioner. Humanoida robotar har 2–3x fler NdFeB-magneter än elbilar (vd:s uppskattning). Teslas förseningar med Optimus är delvis kopplade till detta.
Men ärligt talat: MP:s konkurrensfördel är geopolitisk, inte teknologisk — tillverkningen av magneter är känd teknik. Om Kinas exportrestriktioner lättar minskar premien. Börsvärdet på 9,5 miljarder dollar på en omsättning på 250 miljoner dollar är ansträngt.
Neo Performance Materials (NEO) är ett EU-alternativ: raffinering i Estland (Silmet), den enda betydande EU-anläggningen. Mindre men den bästa avkastningen i KOID-fonden (+159 %). Dy/Tb-blandningar är kritiska för magneternas temperaturtålighet.
Aktien har under 11 månader knappt gjort något annat än att såga upp och ner efter att Trump-administrationen gjorde bolaget till en politisk bricka i spelet. Personligen har jag inte varit särskilt intresserad av bolaget och har knappt satt mig in i det alls.
18. AeroVironment (AVAV) — Drönar-#1 i en nedåtgående trend — möjlighet eller fälla?
Finansiella siffror: Q4 FY2026: $641,6M (>2x YoY). Prognos för FY2027: $2,125–2,225 mdusd. Orderstock $1,2 mdusd (+65%). Börsvärde ~$9,66 mdusd. Aktien -50 % från toppen.
Konkurrensfördelens djup:
Switchblade-patrullerande vapensystem (loitering munitions) har i och med Ukraina-kriget blivit ett “must-have” för varje västerländsk armé — produktionen ligger på 1 200/månad. Förvärvet av BlueHalo (2025) breddade verksamheten radikalt: LOCUST-laser, rymdkommunikation, cyberförsvar, C4ISR. Nu den bredaste portföljen av autonoma system: luft, mark, sjö, rymd och cyber.
Varför aktien har fallit 50 %: Värdepappersgrupptalan (securities class action) gällande SCAR-programmet + marginalpress från BlueHalo-integrationen (bruttomarginal ~22 % vs. historiska 30%+). Vd Nawabi försäkrar att marginalerna kommer att förbättras i takt med att integrationen fortskrider.
Den finansierade orderstocken på 1,2 miljarder dollar (+65 %) och prognosen för FY27 på 2,1–2,2 miljarder dollar visar på en aggressiv tillväxt. Om du tror på efterfrågan på taktiska drönar kan -50 % från toppen vara en möjlighet. Rättsrisken är ett öppet frågetecken.
AVAV hann sjunka med -67 % från toppen innan det starka resultatet. Bolaget fick ett bra uppskov av resultatet och det är fullt möjligt att botten är nådd nu. Aktien har klättrat över MA50 och jag kan komma att ta en trade i den om aktien gör en backtest på MA50 och får stöd där (ca 175 $). Med tanke på sin storlek och kanske potential är Kratos till och med snäppet mer intressant.
19. Arbe Robotics (ARBE) — 4D-radar fungerar där LiDAR inte gör det
Finansiella siffror: Tidigt skede, minimala intäkter. Börsvärde ~$300M. Haifa, Israel.
Konkurrensfördelens djup:
Det enda börsnoterade “pure-play”-bolaget inom 4D-bildgivande radar. En mottagare med 2 304 kanaler + sändare med 48 kanaler levererar bilder i LiDAR-klass men fungerar i regn, dimma, dammiga miljöer och mörker — förhållanden där optisk LiDAR i praktiken är blind.
Relevant för robotik eftersom robotar verkar i verkliga miljöer, inte i laboratorier. 4D-radarn kompletterar LiDAR på ett sätt som inget annat börsnoterat företag erbjuder på ett lika specifikt sätt.
Risk: mycket litet bolag, tunna intäkter, långsam adoption av radarteknologi. En “wild card”-investering.
Aktien har sjunkit mycket kraftigt och jag blev förvånad över hur mycket. Claude lyfte dock upp den upprepade gånger på listan, liksom en forumanvändare, så det är nog dags att kolla upp om detta kan vara en investering om/när robotik-traden tar fart. Tills vidare befinner vi oss dock i bottenmullorna under MA50 och riktningen är mycket osynlig.
20. Moog Inc. (MOG.A) — Ställdon av flygkvalitet för robotleder
Finansiella siffror: TTM: $4,17 mdusd. Q1 2026: +21 % YoY. Orderstock $5+ mdusd (ATH). Prognos för FY2026: $4,3 mdusd, just. EPS $10,60. Börsvärde ~$13,5 mdusd.
Konkurrensfördelens djup:
Moog designar och tillverkar elektromekaniska, hydrauliska och hybridställdon som används direkt i robotars leder. Flyg- och försvarscertifieringar (F-35, missilsystem, ubåtar, satelliter) representerar decennier av erfarenhet av extrema förhållanden — förmågor som inte kopieras över en natt.
Den rekordhöga orderstocken på över 5 miljarder dollar ger siktlinje för flera år framåt. Topp 10-position i KraneShares KOID-fond. Samarbete med Niron Magnetics kring sällsynta jordartsfria magneter. Samtliga fyra segment (Space & Defense, Military Aircraft, Commercial Aircraft, Industrial) växte under Q1.Tekniskt sett en av de renaste uppgångarna utan större volym, vilket tyder på att köparna har varit institutioner och att säljarna har varit få. Under 1,5 månads uppgång har man hållit sig ovanför EMA9 hela vägen, och i torsdags föll man inte heller igenom, trots att säljtrycket ökade något. TOP 5-aktie vad gäller sitt tekniska beteende.




 NIVÅ 2 — “Marknaden vaknar” (parabolisk rörelse har börjat för vissa, men tillväxtutsikterna på 1–5 år är så enorma att nuvarande pris inte nödvändigtvis täcker hela potentialen)
 NIVÅ 3 — “Strategiska val” (stark position + tillväxtdrivare)
 NIVÅ 4 — “Wild cards” (hög risk, hög avkastning)




 Längd 39 min.

