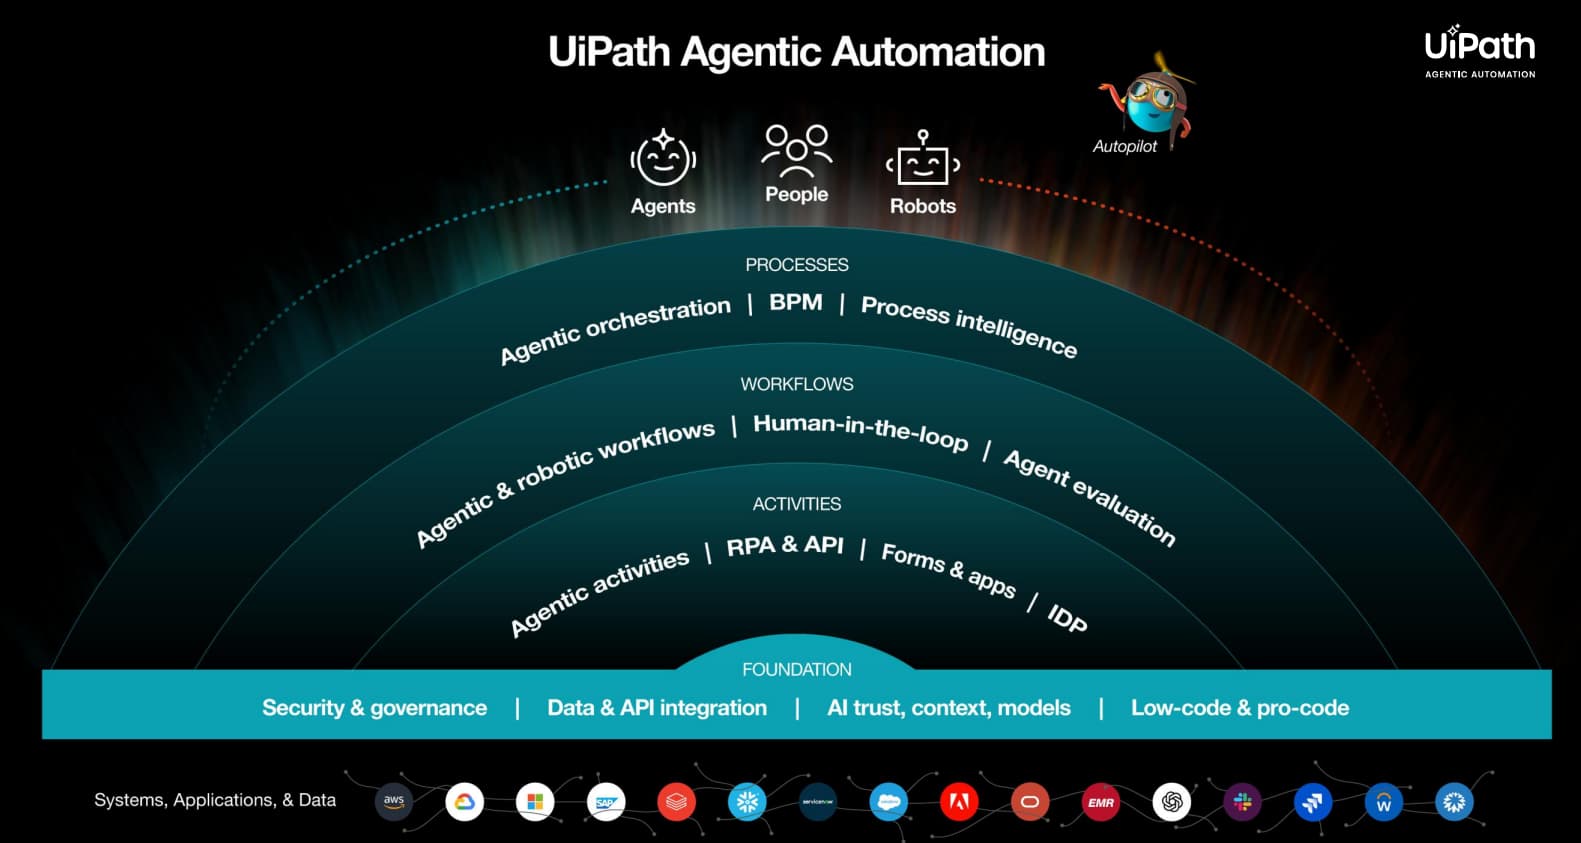
UiPath har länge tillhandahållit kunderna en helhet av olika funktioner relaterade till programvaruautomation/-robotik. Med dessa automatiseras arbetsflöden i företag, t.ex. inom marknadsföring och fakturering.
Med tiden har AI-agenter nu kommit vid sidan av robotiken. Denna del är förmodligen det större alternativet framöver, när företag försöker dra nytta av AI-hypen.
IPO:n var 2021, och sedan dess har kursen fallit betydligt. ATH (all-time high) var 90$, nu 16-17$. Liknande nedgångar har setts mycket bland de bolag som noterades 2020-2021.
En vändning har dock pågått ett tag, vilket skulle kunna tyda på att botten kan ha nåtts.

Bildkälla: https://x.com/futurist_lens/status/1982875728640369086
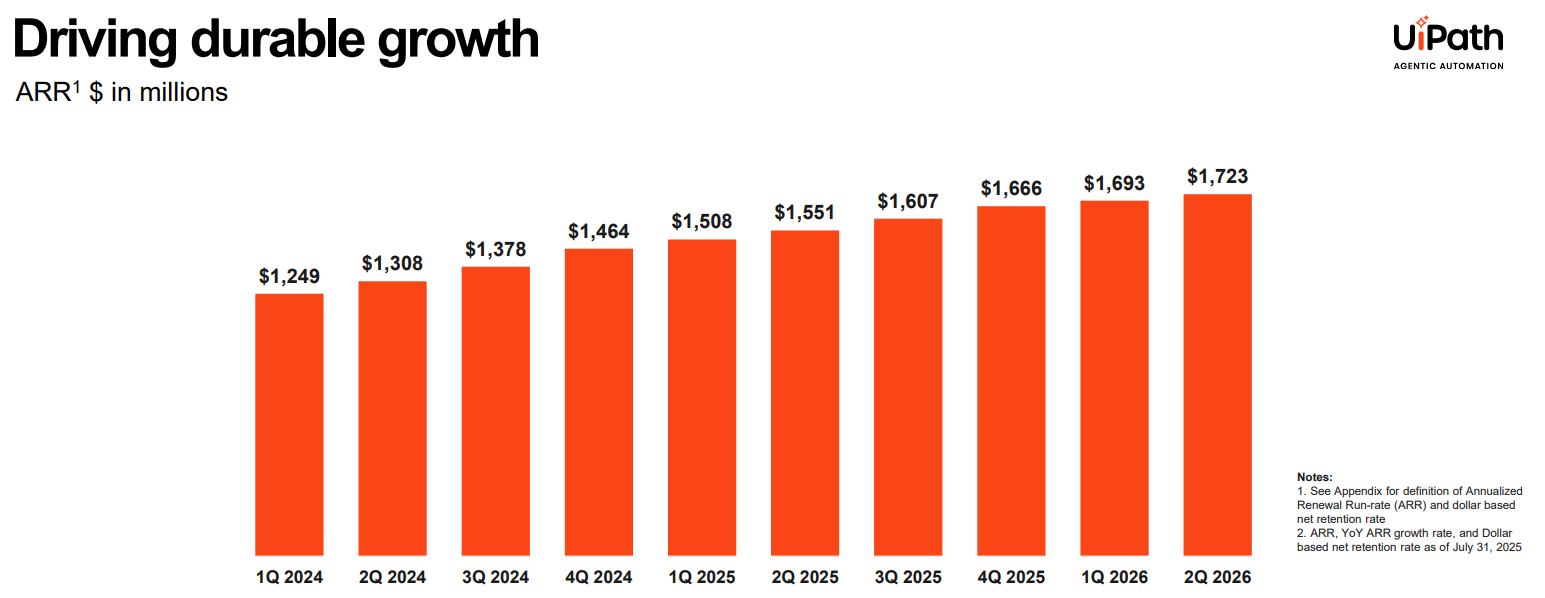
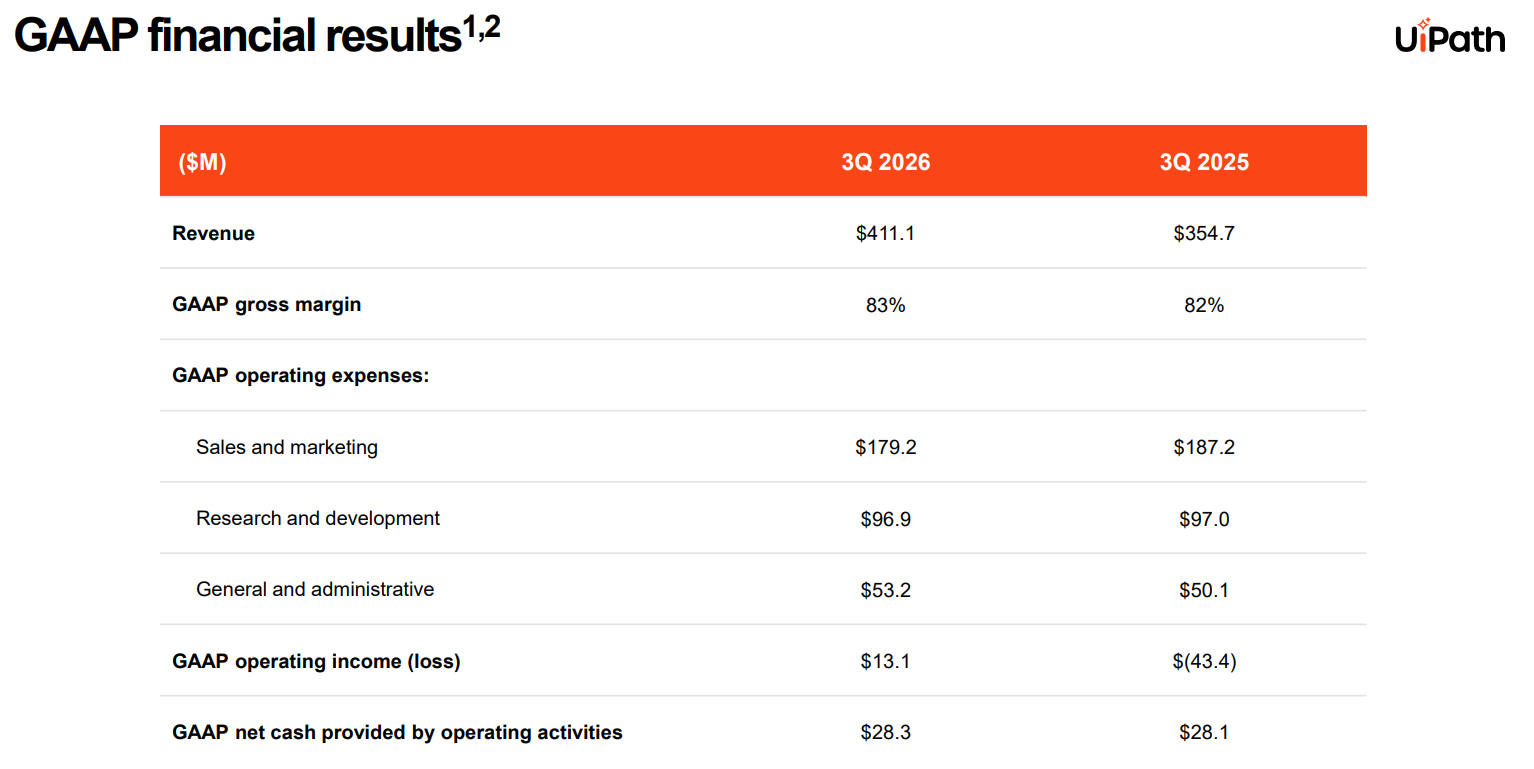
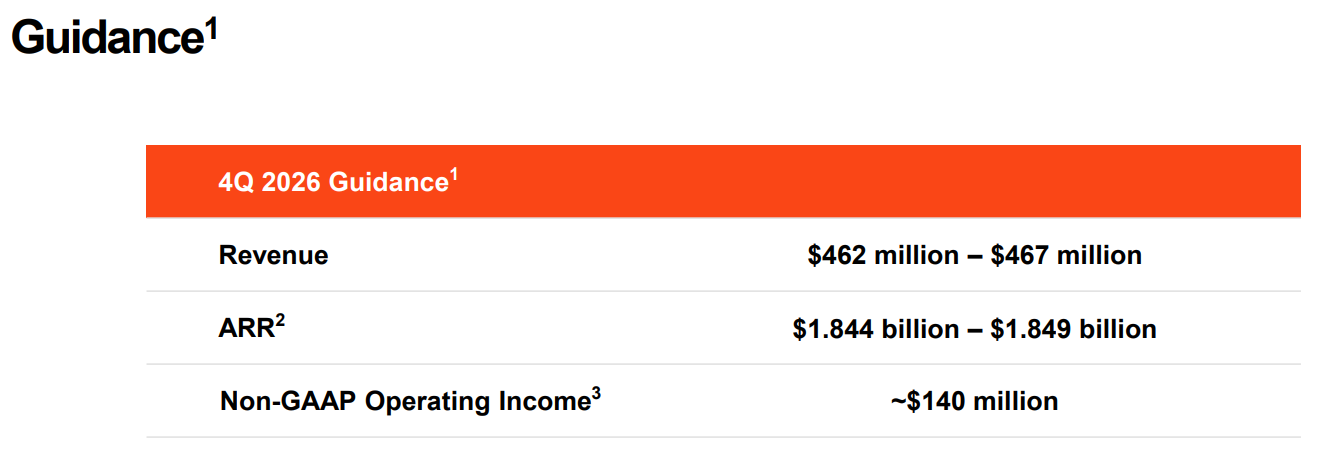
Q2/2026 Investerarmaterial, obs. avvikande räkenskapsår
Omsättningen växer stadigt
Finansiell situation
Diagrammet för de senaste 12 månaderna nedan (källa: GuruFocus), enligt vilket verksamheten äntligen håller på att vända till positivt. Då börjar marknaden vanligtvis intressera sig för företaget och prissätta det även med andra multiplar än EV/S. Det kräver fortfarande tid, men i detta skede passar det bäst in på min radar.
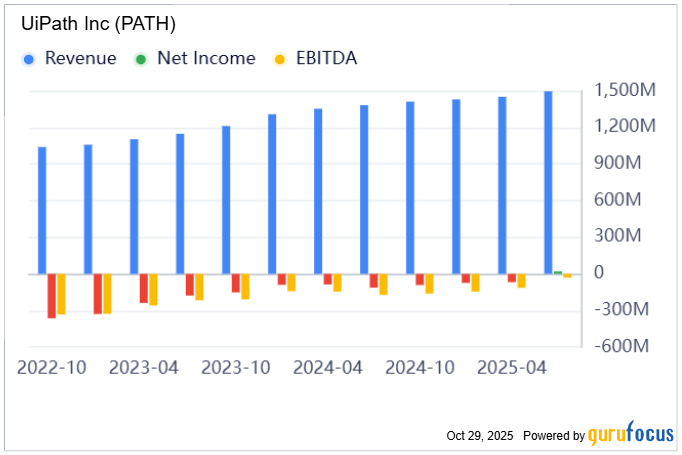
Bruttomarginalen är, typiskt för ett mjukvaruföretag, imponerande 85% och kassaflödet är positivt.
Resultatet äts dock upp av årliga aktiebaserade ersättningar på 350-400 M$, vilket pressar den nedersta raden tydligt till minus.
UiPath är nettoskuldfri och med en tydlig marginal. I balansräkningen finns skulder på 926,6 M$ och tillgångar på 2592,3 M$. Av dessa är majoriteten kontanter och kortfristiga placeringar.
Värdering
Det är ännu inte värt att ens försöka värdera baserat på resultat, då en vändning är på gång.
EV/S ligger nu på \~5
Marketscreener förutspår följande, multiplarna smälter snabbt.
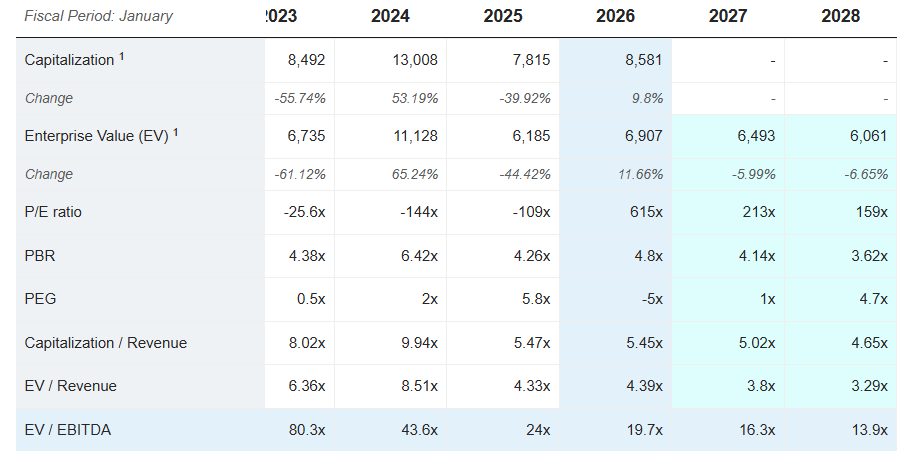





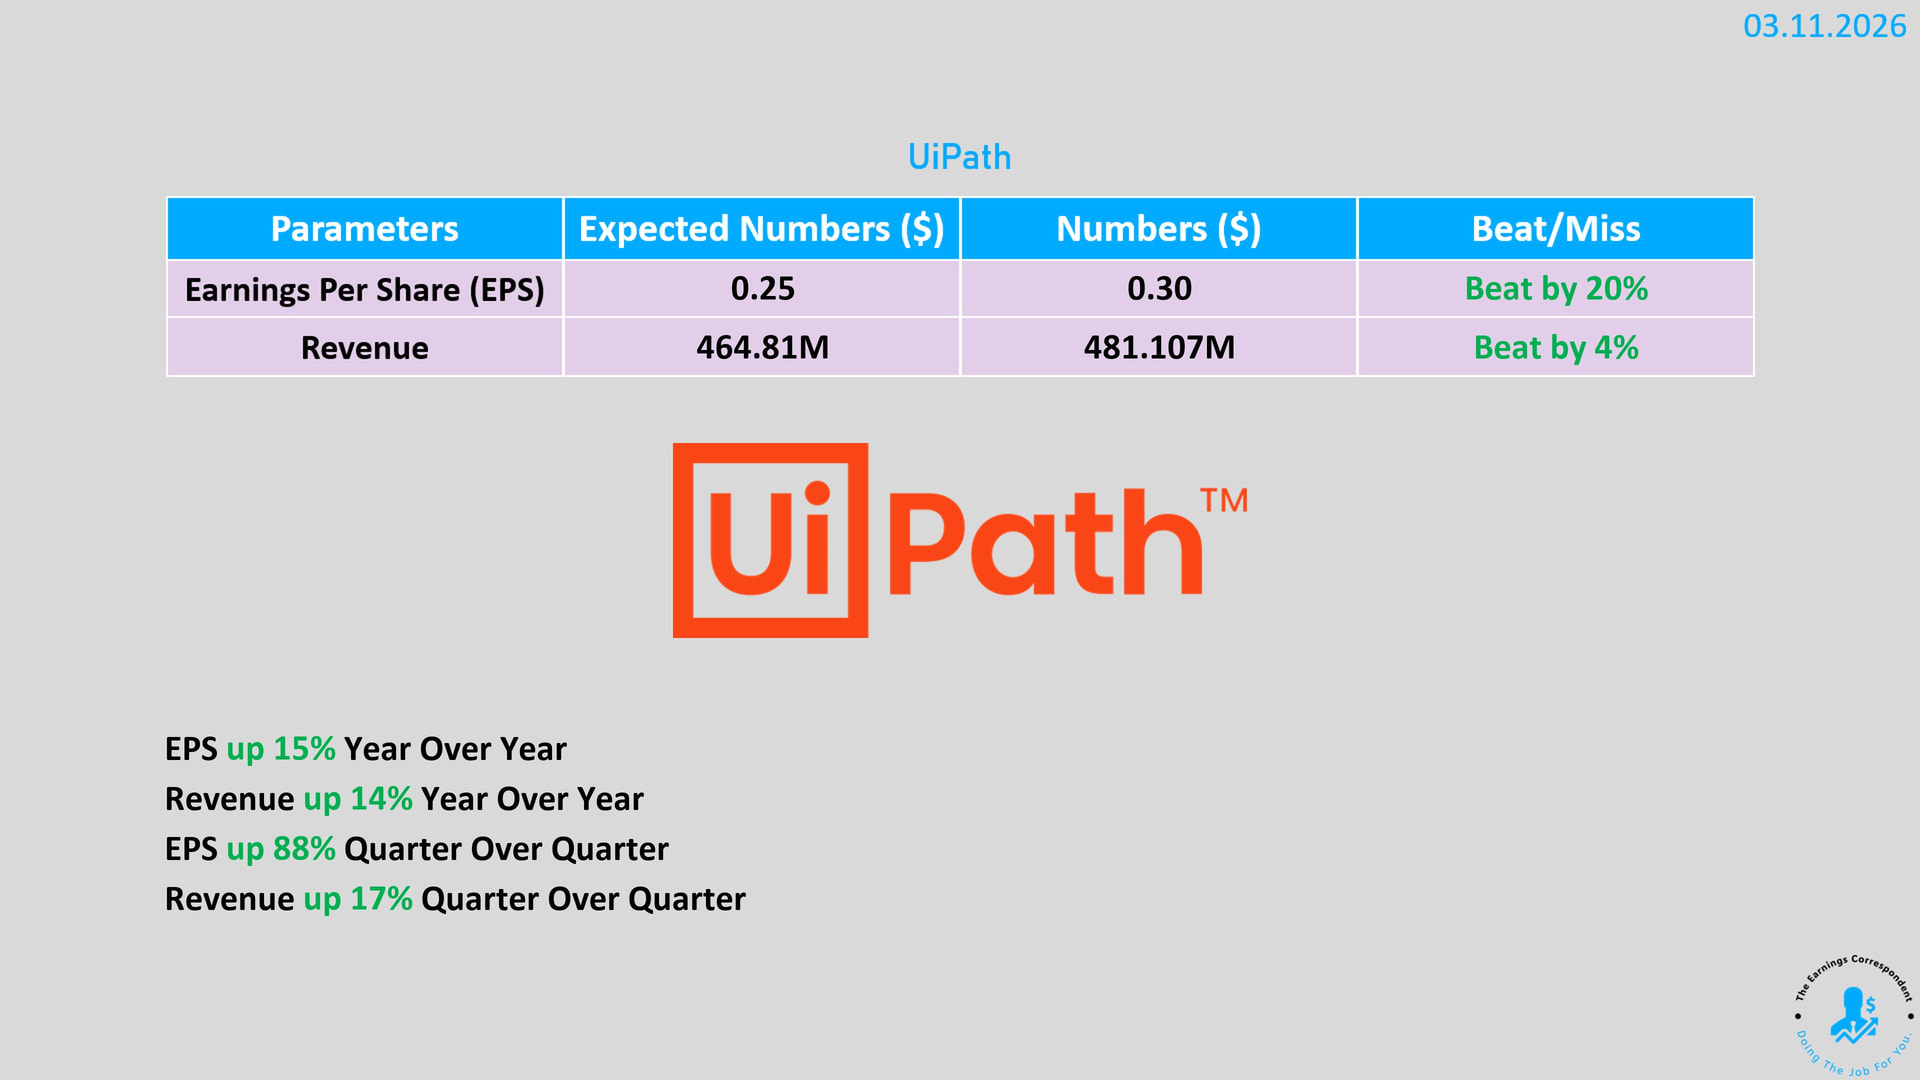
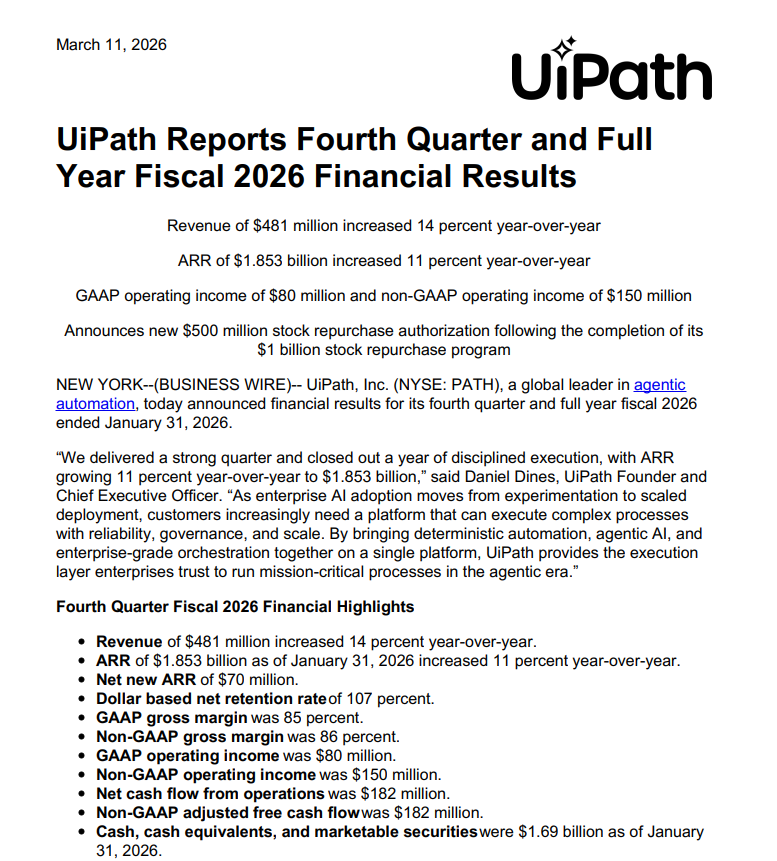
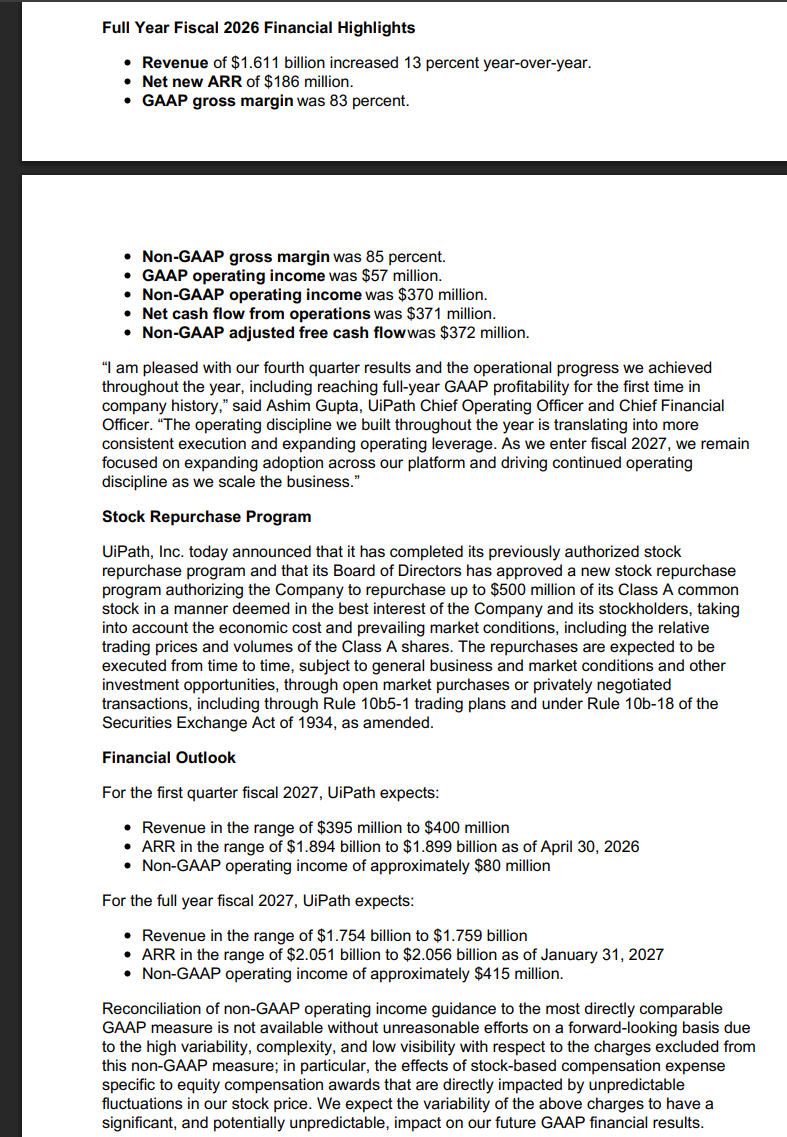

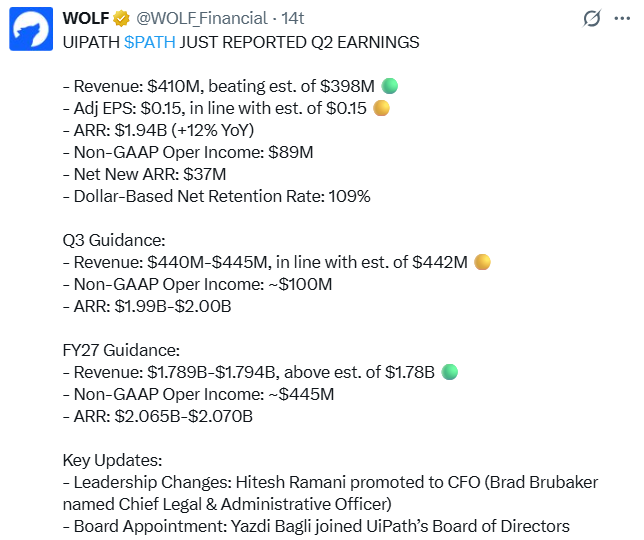


 Vi får se var vi landar idag. Marknaden är inte lätt att övertyga just nu.