
16 gillningar
Jag köper, en anledning är att värderingen är billig även jämfört med andra ICE-tillverkare. Jag är lite förvånad över Geelys strategi att lansera både Volvo och Polestar samtidigt, och dessutom nästan med samma värdering. Volvos andel i Polestar är värd 10 miljarder dollar. Och sedan får Volvo samma värdering? 
7 gillningar
Överväger starkt detta, det skulle vara mitt första deltagande i en emission.
Jag tänkte delta i Inderes, men fick oväntade utgifter, så jag vågade inte… Det var förstås ett misstag 
3 gillningar
Gick med Volvo, säkerhets- och elektriska faktorer påverkade beslutet.
2 gillningar
Vad kan Volvos P/E vara till emissionspriset? VW-koncernen har nog ett P/E på runt 5 och VW är trots allt redan den största tillverkaren av elbilar i världen.
6 gillningar

Halvårsrapporten visade att företaget uppnådde en omsättning på 141 miljarder SEK, upp 26 procent, driven av stark efterfrågan och positiva mixeffekter. Rörelseresultatet var 13 miljarder SEK under första halvåret 2021, vilket motsvarar en rörelsemarginal på 9,4 procent. 23 juli 2021
Baserat på siffrorna kan man dra slutsatsen att helårsresultatet för 2021 kommer att ligga på cirka ~22 miljarder SEK, P/E => 7,4-9
11 gillningar
2021 års resultat är verkligen ett resultat från ett ganska speciellt år på många sätt. Efterfrågan finns, men produktionen har stora problem på grund av komponentbrist och inflationen höjer produktionskostnaderna snabbt. Daimlers P/E är 6,5, och i mina egna tankar betraktar jag Volvo och Daimler (eller snarare Volvo Cars och Mercedes-Benz) som aktörer av ganska liknande kaliber, båda har satsat mycket starkt på modern användbarhet, säkerhet och produktutveckling för sina elbilar, och båda märkena har ett högre varumärkesvärde än exempelvis VW. Hur ska jag formulera den här frågan nu så att flaggningspolisen inte slår till…hur kan jag motivera ett högre P/E-tal för Volvo än för Mercedes?
17 gillningar
Jag skulle lyfta in Bayerische Motoren Werke (BMW) på samma jämförande lista, där är också P/E 5.
6 gillningar
Är det någon som har stött på någon IPO-analys än? Jag har aldrig rört bilföretag eftersom jag inte förstår ett dugg av branschen, men nu skulle det förstås vara lockande med ett kvalitetsföretag med en lång historia som, uppenbarligen, har en ganska realistisk potential att haka på Tesla och få stark tillväxt och lönsamhet från elbilsrevolutionen. Eftersom jag missade Tesla flera gånger, kanske jag skulle kunna få en stark tillväxtinvesterare och, i framtiden, kanske även en bra utdelare från detta?
Jag hade förresten inte ens hört talas om Polestar före idag…
1 gillning
I videon säger intervjuaren att komponentbristen har påverkat många tillverkare, men i samma andetag tar han upp mjukvarusidan. Alexander tar inte ställning eller nämner komponentbristen på något sätt. Detta irriterade mig lite. Naturligtvis nämns chipbrist och fraktproblem som en riskfaktor i IPO-prospektet.
Baserat på rapporter har biltillverkarna tagit och kommer att ta en rejäl smäll. Till exempel står det i Kauppalehtis artikel att Volkswagen har levererat 30% färre bilar än i september förra året och BMW 24% färre. Även Toyota har minskat sina produktionsmål med upp till 40%.
Hur Volvos situation kommer att vara i år – det återstår att se, men det är svårt för biltillverkare.
Jag är mycket intresserad av Volvo som investering. Åtminstone i min bubbla är Volvos varumärke starkt, och Volvo har högkvalitativa och säkra bilar, och den helelektriska strategin tilltalar mig också.
14 gillningar

Åtminstone enligt halvårsrapporten säljer det bra. Tillväxt på 41 % jämfört med 2020 och ~12 % jämfört med 2019
8 gillningar
Som tidigare Volvo-ägare var jag naturligtvis tvungen att bekanta mig med erbjudandet Absolut värt att överväga.
Men i erbjudandet, dess prissättning, kopplingarna till Polestar och företagets möjligheter att lyckas finns det fortfarande saker som behöver förstås. Jag tvekade lite om jag skulle trycka på köpknappen ändå.
Här är en bra artikel om de ovan nämnda ämnena:
Edit: det verkar som att jag kommer att delta i Volvo Cars-erbjudandet åtminstone indirekt: mitt ägda Sampo (If) och Nordea planerar att teckna Volvo med båda händerna
8 gillningar
Låt oss anteckna detta och enkelt visa omsättningen geografiskt (i IPO-prospektet, sidan 209):

Under en 12-månadersperiod har Volvo sålt 770 000 bilar, varav 74 procent var XC-modeller (SUV), 14 procent S-modeller (sedan) och 12 procent V-modeller (kombi). Finns på sidan 71 i IPO-prospektet.
13 gillningar
Det är klart man måste haka på det här. Jag var en av de första att skaffa en plugin-V60 för tre år sedan, och trots några små skavanker har vårt förhållande varit bra och bilen utmärkt. De nuvarande extended range-bilarna lockar fortfarande. Förarhytten är diskret elegant och robust, men ändå mycket teknisk under ytan. Jag tar tusen exemplar till att börja med. (om det går)
14 gillningar

Här är en mycket tydlig förklaring i H1/2021-presentationen om orsakerna till hur EBIT utvecklades jämfört med föregående år. Valutakurserna gav motvind, men 3885 MSEK i engångsvinst ingår också i resultatet.
I presentationen beräknades LTM-resultatet (last twelve month) till 22,7 miljarder SEK. Med den nedre delen av IPO-prisintervallet (163 miljarder SEK) blir P/E cirka 7,2 och med den övre delen (200 miljarder SEK) blir P/E 8,8 baserat på detta. Jag kan inte bedöma hur exceptionellt LTM-resultatet är, men året har naturligtvis varit speciellt.
Under åren 2017–2019 verkade en “normal” vinstnivå ligga ganska stabilt på cirka 14 miljarder kronor, men inte heller detta ger mycket stöd för framtida år, eftersom elektrifieringen av bilar då inte hade kommit igång ordentligt.
Hur som helst är detta en intressant möjlighet att komma in i ett tillväxtbolag med lågt värderade multiplar. Naturligtvis finns det risk, men som nämnts ovan är den redan inprisad i alla fordonsaktier (förutom Tesla, om man räknar det som ett bilföretag). Nedan finns ytterligare grafiska bevis från H1-presentationen att det verkligen har varit ett tillväxtbolag, och inte en bransch i nedgång 
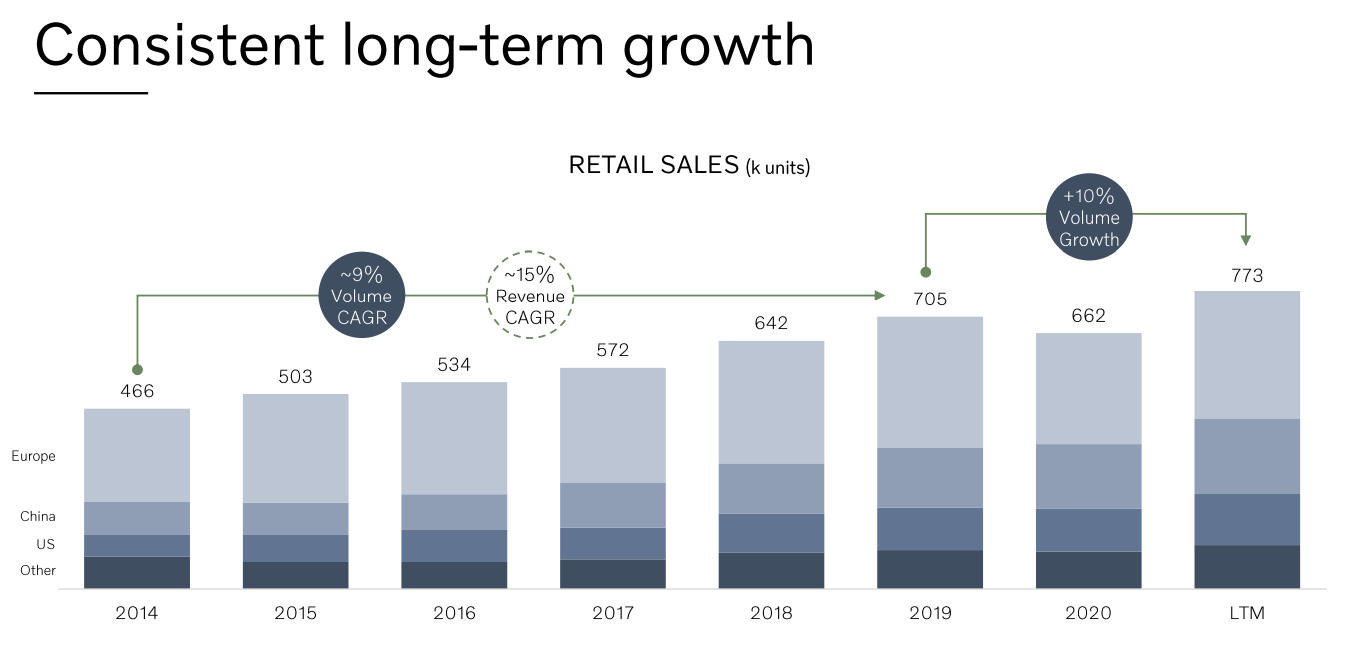
27 gillningar
Detta är ett bra exempel på hur olika marknadsområden är globalt. En Volvo-återförsäljare jag pratade med förra månaden konstaterade att försäljningen av Volvos sedanmodeller är nästan obefintlig i Finland.
Här är en bild över biltillverkarnas avkastning på investerat kapital (ROIC) och genomsnittliga kapitalkostnad (WACC). Bilden visar att biltillverkarna huvudsakligen har förstört värde under de senaste åren, då branschen är så kapitalintensiv och marginalerna dåliga (EBIT-marginalerna har legat runt medianen på 4,5 %). Branschen har historiskt sett vuxit med cirka 5 %, vilket naturligtvis är snabbare än BNP-tillväxten.

Tekniken utvecklas så snabbt inom bilar att företagen borde ha all expertis inhouse för att uppnå rimlig avkastning från biltillverkning. Aktörer som QT, som biltillverkare beställer tjänster från, kan uppnå EBIT-marginaler på över 30 %, vilket äter upp bilindustrins marginaler för dem själva och lämnar bara smulor åt biltillverkarna. Programvarans pris i en bil kan till exempel bara vara cirka 5 %, men programvaran tar 30 % av bilens marginal.
Om jag skulle vilja investera i bilindustrin, skulle jag fokusera på aktörer som befinner sig i en bättre värdekedja, till skillnad från biltillverkare som inte har lyckats tjäna pengar åt aktieägarna.
Visst prissätts traditionella biltillverkare med “domedagsmultiplar”, och om Volvo Cars lyckas undkomma branschens dåliga egenskaper kan investerare få god avkastning, men jag personligen kommer åtminstone att avstå från emissionen
17 gillningar
Håller med om att bilindustrin inte är ett attraktivt långsiktigt investeringsobjekt, och jag tror inte att det kommer att förändras med elbilarnas intåg. Svårt att gissa den största vinnaren och Volvo är åtminstone inte ledande bland traditionella tillverkare just nu. Volkswagen är åtminstone före.
En helt annan sak är om man vill spekulera i snabba vinster, men såvitt jag förstår har de inte varit tillgängliga i samma takt vid svenska börsintroduktioner som i Finland?
3 gillningar
Inte nödvändigtvis. Traditionella biltillverkare är inte likadana och kan erbjuda god avkastning om värderingsnivån och cykeln är rätt.

För Volvo Cars är värderingsnivån mycket utmanande och det verkar som att huvudägaren gör en delvis exit till ett bra pris.
3 gillningar
Är inte värderingen förvånansvärt rimlig?
6 gillningar