Båda. USA:s räntekostnader är relativt måttliga trots skuldtillväxten, dvs. 523 miljarder USD år 2018. Med nuvarande takt kommer de dock att vara den federala regeringens största utgiftspost under 2020-talet, förbi militärutgifterna, om inte räntorna sjunker kraftigt ytterligare.
USA:s absoluta statsskuld har ungefär fördubblats på 10 år (~10 biljoner → 22 biljoner), men räntekostnaderna har “bara” ökat med cirka +16 %. BNP har också vuxit och skulden är nu drygt 100 % av BNP:
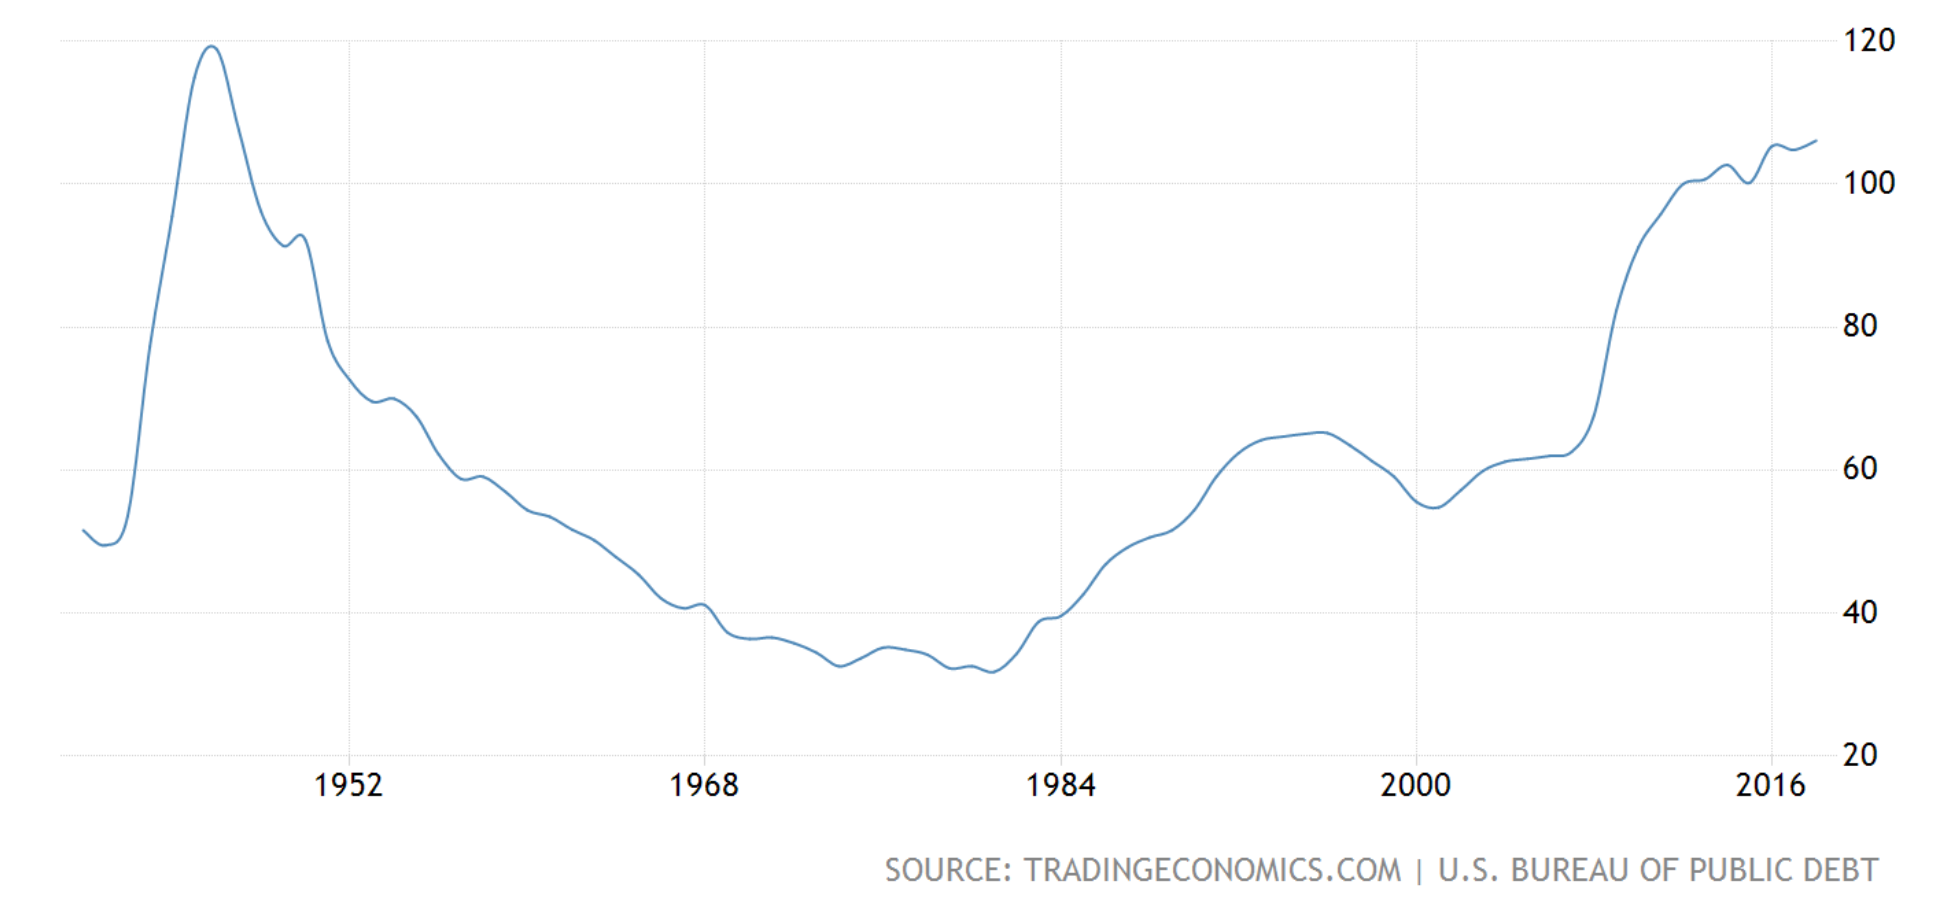
Vi är inte på andra världskrigets nivå än 
Naturligtvis måste underskotten någon gång balanseras till kanske 2 % av BNP (om man antar att USA:s långsiktiga ekonomiska tillväxt är cirka 2 % per år, vilket skulle hålla skuldens förhållande till BNP konstant). Samtidigt är USA:s statsobligationsmarknad den största, säkraste och mest likvida i världen, vilket ytterligare stöder betalningsförmågan: världen har helt enkelt ingen tillräckligt stor och säker “parkeringsplats” för pengar som kan ersätta USA. Och USA:s regering har också många tillgångar som skulle kunna säljas, men försäljningsvärdet för något som Yellow Stone National Park är mycket spekulativt 
Om man fördjupar sig i statsskulds historik (jag har skrivit om ämnet flera gånger i Historianurkassa), märker man att så länge institutionerna är i ordning kan man förlänga en topp under mycket lång tid. Storbritannien och nu Japan är exempel på att inte ens över 200 % skuld av BNP nödvändigtvis är ett problem.