Ja, jeg tænker, at Telestes lønsomhed vil være stærk, når overskudsgraden er fordoblet, nu var den 5,8%… Men det går i den rigtige retning, og nu skal omsætningen bare øges markant, men ordrebeholdningen bevæger sig bare ikke i den retning…
1 Synes om
Atte interviewede Telestes CEO Esa Harju efter selskabets Q1-offentliggørelse 
Emner:
00:00 Intro
00:11 Hovedpunkter fra Q1
01:21 Broadband Networks-enheden
03:28 Markedssituationen i Europa
04:32 Public Safety and Mobility-enheden
05:48 Nye kunder
07:47 Status på komponenttilgængelighed
09:33 Guidance er uændret
1 Synes om
Her er en selskabsrapport om Teleste fra Atte og Roni
Vi gentager vores købsanbefaling (add) på Teleste og kursmålet på 4,2 euro. Selskabets resultat for 1. kvartal oversteg vores forventninger, og vi har opjusteret vores estimater en smule. Selvom fusionen af den største kunde i Networks-segmentet stadig skaber usikkerhed om ordreudviklingen i de kommende kvartaler, giver opsvinget på det europæiske marked samt en udvidet kundebase i begge forretningsområder og gennemførte effektiviseringstiltag grundlag for fortsat resultatvækst. Dette afspejles også i Telestes egne forventninger. Set i lyset af de kommende års vækstudsigter fremstår værdiansættelsen af Teleste-aktien (2026e justeret P/E 10x) som moderat.
2 Synes om
Her er vores ven Atte’s kommentarer om, hvordan Teleste styrker sin position i Europa gennem samarbejdet med Vecima, hvormed selskabet tilbyder en åben løsning til distribueret netværksarkitektur til det europæiske marked.
2 Synes om
Her er Roni’s kommentarer til Telestes forbedrede lånebetingelser.
Teleste meddelte, at de har indgået aftale om forbedrede vilkår for deres syndikerede lån med deres långiverbanker. De opdaterede vilkår inkluderer lavere lånemarginaler end tidligere, hvilket afspejler selskabets styrkede finansielle stilling. Desuden er garantirammerne blevet udvidet. Nyheden er positiv, men ganske forventet i lyset af selskabets nylige resultatfremgang samt styrkelsen af balanceposten.
1 Synes om
"I henhold til EU’s forordning om markedsmisbrug (MAR) skal en person med ledelsesansvar (PDMR) og dennes nærtstående anmelde transaktionen uden ophold og senest tre hverdage efter transaktionsdatoen. Både den anmeldelsespligtige og selskabet skal overholde denne frist.
Hvis handlerne blev foretaget den 4.-5. marts 2026, burde markedet normalt have modtaget informationen senest omkring den 9.-10. marts 2026, afhængigt af beregningen af hverdage."
Økonomidirektøren (CFO) har købt aktier for ca. 25.000 € i starten af marts, hvor første kvartal (Q1) allerede er langt fremme, og man må formode en informationsasymmetri i forhold til markedet.
Det foregik vist ikke helt efter bogen? Det siger måske et eller andet, selvom insiderkøb generelt er et positivt signal.
1 Synes om
Godt spottet. Jeg lagde slet ikke mærke til datoerne. Den insider-meddelelse er da gået helt galt, og så endda fra en CFO. Ak ja.
Brødrene Atte og Roni har lavet en ny omfattende rapport om Teleste. Ligesom deres andre dybdegående analyser er denne også tilgængelig for alle at læse.
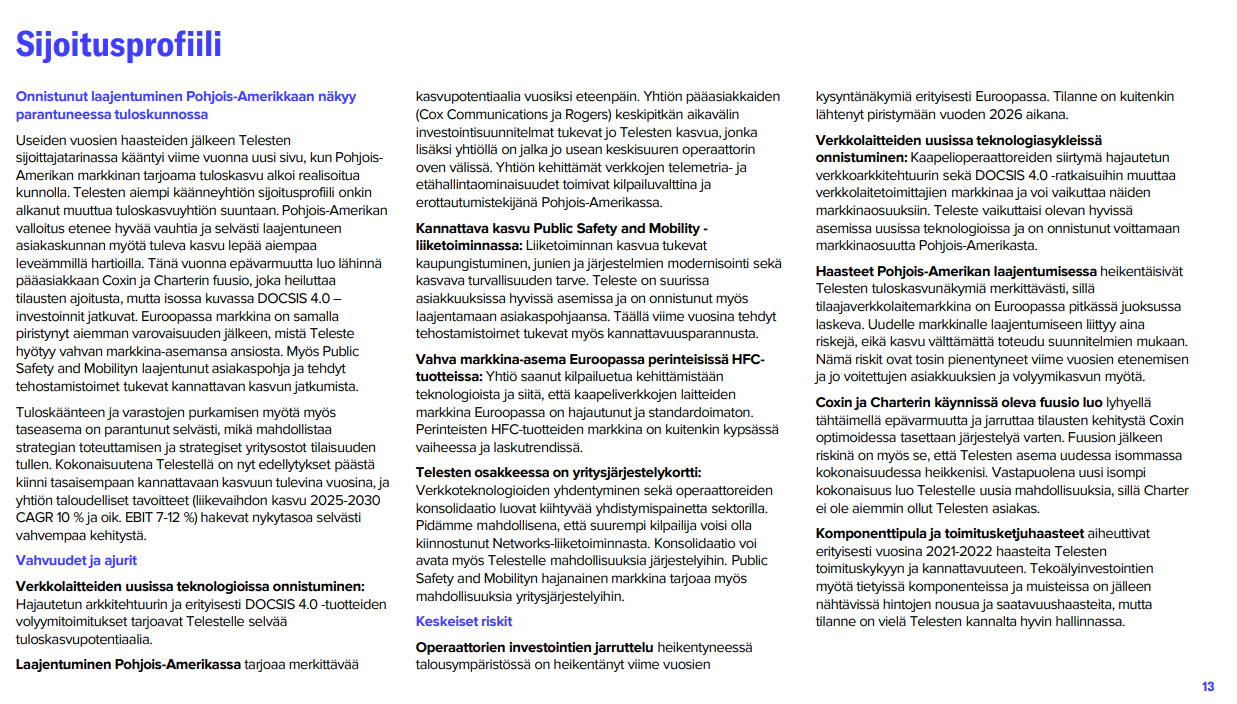
Vi fastholder vores “køb”-anbefaling (lisää) og et kursmål på 4,2 euro for Teleste. Erobringen af det nordamerikanske marked for Telestes Networks-segment skrider planmæssigt frem, og med en markant udvidet kundebase hviler den fremtidige vækst på et bredere fundament. I år skabes usikkerheden primært af fusionen mellem hovedkunderne Cox og Charter, hvilket påvirker timingen af ordrerne, men i det store billede fortsætter investeringerne i DOCSIS 4.0. I Europa er markedet samtidig livnet op efter en tidligere periode med forsigtighed, hvilket Teleste drager fordel af takket være sin stærke markedsposition. Nye kundeforhold og effektiviseringstiltag inden for Public Safety and Mobility understøtter ligeledes fortsat profitabel vækst. Set i lyset af resultatvækstprognoserne for de kommende år ser værdiansættelsen af Teleste-aktien (2026e justeret P/E 9,5x) meget moderat ud.
Citat fra rapporten:
Samlet set har Teleste gode forudsætninger for at fortsætte væksten i begge sine forretningsområder i de kommende år. Med en mere effektiv omkostningsstruktur bør væksten også kunne skaleres til bundlinjen, hvilket selskabets finansielle mål også indikerer. Med et forbedret indtjeningsniveau har selskabet også potentiale til at øge sit udbytte på mellemlang sigt, medmindre kapitalen allokeres mere aggressivt til eksempelvis opkøb.
2 Synes om
Det har været rart at følge Teleste de seneste år, nu hvor forretningen efter en lang og udfordrende periode er begyndt at bevæge sig i den rigtige retning. I baggrunden ligger der naturligvis et langsigtet arbejde i begge forretningsområder, som har gjort det muligt at vinde nye kundeforhold og samtidig effektivisere den operationelle drift på flere områder. Fra 2025 og frem er dette begyndt at afspejle sig i en positiv udvikling i virksomhedens resultat, og der er stadig rigeligt med potentiale for forbedringer. Set i det lys fremstår aktiens nuværende værdiansættelse meget interessant.
4 Synes om
Jeg er ikke nødvendigvis uenig i rapporten, men jeg synes ikke, at fusionen får vægt nok i den.
Jeg ser det sådan, at fusionen og de oplysninger, der siver ud om den, vil definere kursniveauet på kort/mellemlang sigt. Den nuværende negative tendens skyldes ventetiden på fusionen, da man frygter, at den større Charter vil smide Teleste på porten (hvilket er en relevant risiko).
Hvis en større Charter ensretter Teleste med sine nuværende leverandører, falder kursen. Hvis Charter begynder at benytte Teleste, vil kursen stige. Jeg anser det for mest sandsynligt, ligesom Inderes, at leverancerne til “Cox” normaliseres i det mindste for en tid, men at der ikke sker en udvidelse på kort sigt.
Jeg orker ikke at begynde at grave i ejeroplysningerne nu, men jeg synes, dette er en så tydelig katalysator, at man skulle tro, at selv Telestes personale holder øje med dette, den ene eller den anden vej.
2 Synes om
Du har ret i den sag, og jeg tror selv på, at fusionen vil flytte tingene, men Cox’ udstyrsleverandør kan ikke bare uden videre skiftes ud, da jeg har forstået det sådan, at Teleste er den eneste leverandør. På lang sigt kan virksomheden naturligvis gøre tingene anderledes, men det tager tid.
Charter/Cox er ganske vist betydningsfulde for Teleste, men de er ikke de eneste. Denne “usikkerhed” er allerede ret godt indpriset i aktiekursen, selvom det måske ikke er fuldstændigt. Til gengæld er den mulighed overhovedet ikke indpriset i kursen på nogen måde.
Cox er altså nødt til at investere trods fusionen, hvis Cox ønsker at være et relevant alternativ for sine kunder. At skifte leverandør er en lang proces og er ikke nogen simpel sag.
1 Synes om
Her er Ates forhåndskommentarer, når Teleste offentliggør deres Q2-resultater næste fredag
Vi forventer, at selskabets omsætning og justerede driftsresultat er faldet en smule i forhold til sammenligningsperioden på grund af tidsmæssige forskydninger i ordrer i Networks-segmentet. Resultatforventningerne for hele året vægter, i overensstemmelse med selskabets udsigter, mod andet halvår. Den seneste omfattende rapport om Teleste kan læses her.
2 Synes om
Telestes Esa Harju var til interview hos Ate
1 Synes om
Atte og Roni har lavet en selskabsrapport om Teleste i forbindelse med Q2
Vi fastholder Telestes “køb”-anbefaling (lisää) og et kursmål på 4,2 euro. Selskabets Q2-tal var på hovedlinjerne helt i tråd med vores forventninger, og vi har kun foretaget små justeringer af vores prognoser. Vi mener, at Teleste har gode forudsætninger for at fortsætte resultatvæksten i begge deres forretningsområder i de kommende år, og set i det lys er aktiens værdiansættelse (2026e P/E 10x) meget moderat. Den omfattende analyserapport, der blev offentliggjort i juli, kan læses her.
1 Synes om
Charter har fået afsluttet opkøbet af Cox, så nu må vi se, hvordan abonnementsstrømmen normaliserer sig.
3 Synes om
Her kan man tydeligvis finde OPs kommentarer fra den 17. august og begrundelsen for kursmålet på 4 euro.
1 Synes om
[quote="Critter1, post:5025, topic:69575"]\n[quote="ValkoinenPeura, post:5024, topic:69575, full:true"]\nHar den seneste tid samlet Teleste i små portioner til portefølgen, ligesom i dag. Teleste hører til blandt disse glemte “pølsevogne” (små selskaber), og på trods af en rimelig markedsværdi på over 60 mio. € er den smertefuldt illikvid. Derudover har Säästöpankis fond tømt sin portefølje de seneste måneder, hvilket har holdt kursen nede på trods af en rimelig forretningsmæssig udvikling.\n\nJeg har derudover også en lille smule nostalgi (lukkarinrakkaus) over for Teleste, da jeg var med til at købe den til kundoporteføljer i forbindelse med børsnoteringen i de døende timer af tech-hysteriet. Det er efterhånden et stykke tid siden, men man må prøve igen..  \n\n[/quote]\n\nforresten ringede jeg til Euroclear i dag, og ganske rigtigt er Säästöpankis fond, som længe har haft salgsplaner, ikke længere ejer.\n[/quote]\n\nTak! Jeg svarer her, fordi jeg mener, at dette er ret væsentlig information, i hvert fald når man ser på den kortsigtede kursudvikling.\n\nTeleste er jo virkelig moderat prissat, som det fremgår af ovenstående kommentarer og analytikernes synspunkter. På grund af den svage likviditet er det dog ikke ligefrem en aktie for tradere, selvom det på den anden side jo er dem, der tilfører likviditeten.

7 Synes om
Joo toki Teleste on potentiaalinen, arvostus on seurannut kysynnän heikkoutta, ei yksinoman fundamentteja. Muistan ajan kun tämä hipoi kymppiä, eikä siitä niin maailmoja ole aikaa…\n\n
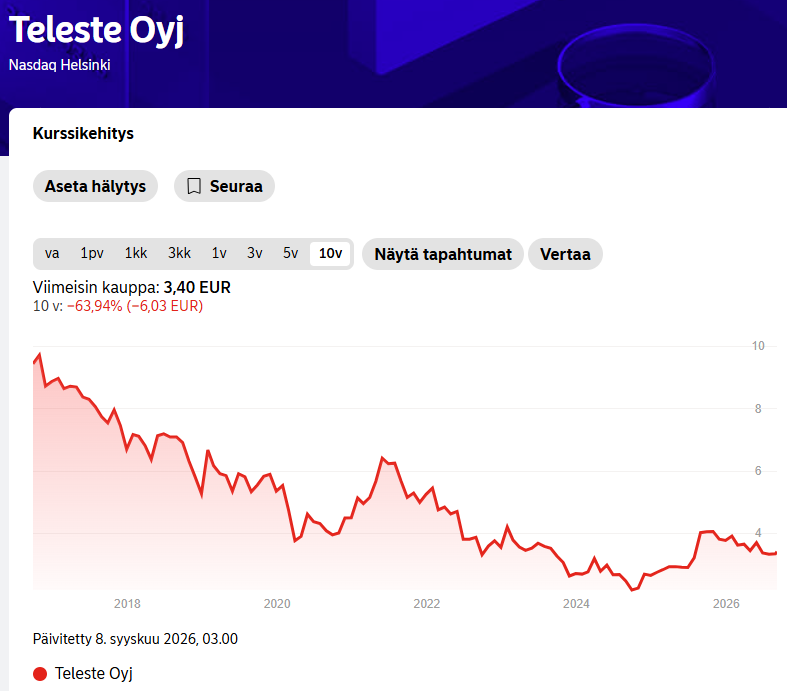
Omsætningsvæksten i OP’s prognoser på 0-2 % årligt afspejler på ingen måde indtoget i USA og det der beskrevne marked samt de forventede investeringer. 100 mio. USD ekstra i årlig omsætning er minimumsmålet. Først derefter er vi på niveau med tidligere år. Oven i dette kommer telemetri- og sikkerhedsløsninger til jernbane- og offentlige områder, som burde generere andet end tab, så aktiekursen kan begynde at blive estimeret til at ligge mellem 5-10 EUR. For analynytikerne er historien ikke – eller bør ikke være – en prognose for fremtiden.
2 Synes om
Måske spurgte han om begge fonde eller fik begge som svar, da den ene stadig havde 73k til salg ved månedsskiftet. Salgssiden er så stærk, at jeg vil sige, der måske kun blev spurgt om den ene. Efter min mening ville månedsskiftet heller ikke være nok, medmindre den pågældende fond er 100% sælger.
1 Synes om