Jeg har ikke købt firmaet, selvom jeg blev interesseret for et stykke tid siden, og dette opkøb er fornuftigt. Jeg har endnu ikke gennemgået købsprisen; det bliver godt at se kompetente analytikeres vurdering af, om det var en god pris.
MEN: Hvad tænker I? Se præsentationen af virksomhedshandlen fra 25.1.2019 på Inderes-TV. Grunden til, at jeg ikke køber, fremgår tydeligt i præsentationen helt fra starten: Den administrerende direktør. Han kan ikke engang begå sig på finsk uden at være helt stiv, han kan sikkert slet ikke engelsk.
Han er bestemt ikke en dynamisk skaber af virksomheds- og aktionærværdi.
Air-ordrer vil sandsynligvis øges (dyrere end grundlæggende) og Heliotrope (smart glas-projekt) den første linjeordre skulle angiveligt allerede have været kendt i slutningen af 2018, og disse er dyrere (end grundlæggende maskiner), og nu med opkøbet er flere dele af linjerne, der kan leveres eksklusivt, i Glastons besiddelse.
Fokus på service vil øges, og begge virksomheder opererer globalt, så service kan effektiviseres og udvides.
Som en ny mulighed for at effektivisere administrationen.
{“content”:“Dette fangede min opmærksomhed\n"Glaston har sikret finansiering til opkøbet fra Nordea Bank AB ("Nordea") og OP Corporate Bank Plc ("OP"). Deres bidrag til finansiering af opkøbet, som skal bruges til både finansiering af opkøbet, refinansiering af Glastons eksisterende lån samt generelle driftskapitalbehov, består af lån taget under Glastons sikrede seniorlån med et samlet beløb på 75 millioner euro, bestående af (i) et terminslån på 40 millioner euro og (ii) en revolverende kreditfacilitet på 35 millioner euro, hvoraf begge forfalder 3 år efter gennemførelsen af opkøbet."\nDet er altså udover udstedelsen (15 mio. EUR) og fortegningsrettighederne (32 mio. EUR), som bruges direkte til at finansiere opkøbet (68 mio. EUR - 47 mio. EUR = 21 mio. EUR mangler her). \nJa, opkøbet vil øge presset på resultatlinjen, da lånebeløbet stiger, og det skal betales tilbage inden for en så kort tidsramme. Nu tjener virksomhederne tilsammen 10-11 mio. EUR i overskud.\nFra et synergiperspektiv virkede det som et godt opkøb, og udbudsprisen på 0,405 var også meget rimelig, så der sker ingen direkte udvanding her. \n- kursen er steget ret kraftigt, så når handlen er afsluttet, kan de største ejere selvfølgelig overveje at delvist realisere fortjeneste ved at sælge en del af deres beholdning til en højere kurs.”,“target_locale”:“da”}
{“content”:“Graden af udvanding afhænger stadig noget af succesraten for rettighedsudstedelsen. Handlen virker ret fornuftig, i det mindste med de nuværende oplysninger. Jeg har fulgt Glaston i et stykke tid, men jeg vil vente tålmodigt og se, hvordan denne sag udvikler sig. Virksomhedens produkter er dog investeringsaktiver, som er betydeligt eksponeret over for makroøkonomisk udvikling, og fra den retning er der stadig mange store spørgsmålstegn uden løsning.\n\nGlaston havde også til hensigt at give vejledning først bagefter, så i dette tilfælde er tålmodighed måske en dyd.”,“target_locale”:“da”}
{“content”:“Et par kommende begivenheder:\n"Efterhånden som projektet skrider frem efter planen, forbereder Glaston og Heliotrope sig på den kommercielle lancering af den første pilotlinje i foråret 2019." (Til kommercialisering af et dynamisk fungerende smart glasprodukt baseret på NanoEC™-nanoteknologi)\n\nSamt GPD Step Change-arrangementet sommeren 2019. ("Temaet på konferencen sommeren 2019 er Smart Cities and Smart Buildings"). Hvilke forventninger har I til denne messebegivenhed? Formålet med arrangementet er at tiltrække potentielle partnere, investorer osv.; så ville der med dette virksomhedskøb komme andet med, end smart buildings-konceptet?\n\nJeg gik selv ind i Glaston med 5000 stk.”,“target_locale”:“da”}
Med hensyn til dette Heliotrope-samarbejde, ville jeg være interesseret i at vide, hvordan de industrielle rettigheder forløber. Jeg forsøgte at grave i det engang, men fandt ikke et eneste ord. Er der nogen information? Hvem ejer rettighederne, og til hvad?
Jeg er, som sagt, endnu ikke gået i gang. CEO er fuldstændig utroværdig; CFO virkede meget mere snedig i præsentationen af virksomhedsovertagelsen.
Så vidt jeg forstår, ejer Glast en del af Heliotrope og får eneret til at producere alle smarte glaslinjer i lang tid. Vesala kan sandsynligvis præcisere. Jeg husker ikke detaljerne. Der er sandsynligvis kun én smart glaslinje på vej i 2019, men dens værdi og dækningsgrad skulle være bedre/højere end standardprodukter.
Smart glas og Glaston air vil på en måde komme oven i det gamle salg, og det ældre maskineri er på vej til at blive fornyet/opdateret i de kommende år.
{“content”:“Jeg er lidt irriteret over, at ifølge indkaldelsen til den ekstraordinære generalforsamling, får kun de såkaldte ankerinvestorer aktier til en betydeligt favorabel pris, mens prisen på de aktier, der tilbydes andre aktionærer, bestemmes af bestyrelsen. Hvis jeg troede, jeg kunne købe flere aktier til samme pris som de såkaldte ankerinvestorer, ville jeg helt sikkert være interesseret i at erhverve flere af selskabets aktier. Desværre tror jeg ikke, at vi andre vil få tilbudt aktier til samme pris. Jeg vil dog deltage i den ekstraordinære generalforsamling for at nyde forfriskningerne, hvis der ikke er andet at komme efter ”,“target_locale”:“da”}
Den erfaring/viden, som Ahlström Capital bidrager med inden for virksomhedsovertagelser, kan være den drivkraft, der endelig vækker Glaston fra de døde.
Der er ikke mange dage tilbage af første kvartal. Der burde snart komme information om Bystronic-handlen, hvis virksomheden er inden for den tidsplan, de har nævnt i deres pressemeddelelse.
Fra Inderes’ rapport fra februar:
Investorernes tålmodighed belønnes sandsynligvis
På grund af den igangværende Bystronic-handel kræves der tålmodighed fra investorerne, før den nødvendige yderligere information
er tilgængelig, og det er muligt at udarbejde en meningsfuld prognose for den samlede enhed efter handlen. Den nuværende
Glaston-aktie giver et rimeligt potentiale for stigning, men vores foreløbige estimater, baseret på ufuldstændig information,
af aktieværdien af den nye enhed er tydeligt, op til 30-50 % højere end den nuværende kurs. [Inderes]
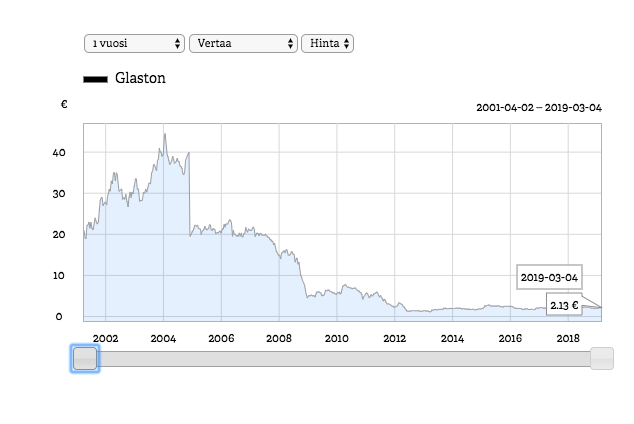
Denne uge endte Glaston i min egen portefølje, da aktien faldt til under 2 euro. Startpositionen er ca. 1/3 af den planlagte investering. Før nye investeringer venter jeg på mere information om Bystronic-aftalen og Glastons guidance for 2019.
Nogle ting bag investeringsbeslutningen:
Smartglas og Heliotrope-samarbejde
Ny teknologi, og markedet for smartglas forventes at vokse kraftigt
Konkurrencefordel i form af betydeligt lavere produktionsomkostninger (glasfremstilling) end konkurrenterne
Ingen eksisterende udstyrspark, så omsætningen vil komme fra højmargen udstyrsleverancer
Bystronic-aftalen
Vækst til en ny størrelsesorden og styrket markedsposition
Komplementerer Glastons produktudvalg godt
Mulighed for at øge salget af vedligeholdelse og tjenester (Glaston Care & Glaston Insight). Nuværende hærdeenhed vs. potentielt hele glasbehandlingslinjen i fremtiden.
Den største risiko anser jeg for at være, at bygge- og bilindustriens cyklus vender, hvilket kan forsinke en kraftigere vækst.
Man skal huske, at det allerede i forbindelse med den ekstraordinære generalforsamling i februar blev fastslået, at “Virksomhedshandlen forventes at blive gennemført i marts-april 2019. Den rettede aktieemission forventes at blive gennemført i forbindelse med gennemførelsen af virksomhedshandlen, og fortegningsemissionen forventes at starte i løbet af andet kvartal 2019.” Så ja, vi kan stadig skulle vente til april, før handlen er endelig.
{“content”:“Jeg har igen lagt lidt i Glaston og den langsigtede kursudvikling. Efterspørgslen efter smartglas til bygninger er helt sikkert fremtiden.\nJeg venter stadig på meddelelsen om kommercialisering af Heliotrope-projektet, som skulle ske omkring foråret. I interviews nævnte direktøren, at den første køber til produktionslinjen ville være klar, så snart produktet var færdigt.\nPrisen for en smartglasproduktionslinje vil være 10-20 millioner.”,“target_locale”:“da”}
 ”,“target_locale”:“da”}