4 gillningar
Tekovas största projekt är för närvarande datacentralprojektet, så EK:s nyheter idag är intressanta för företaget. Marknadspotentialen är god i Finland, så företaget behöver knappast blicka utomlands.
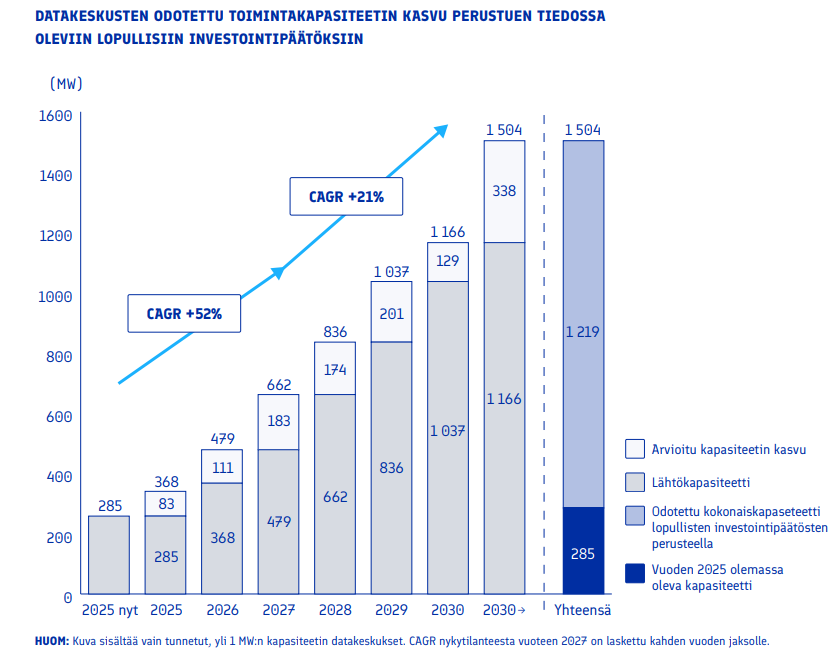
Enligt EK:s senaste utredning kommer cirka 12 miljarder euro att investeras i datacentralprojekt under förberedelse i Finland under åren 2025-2030. Sysselsättningseffekten under byggfasen skulle vara 45 000 årsverken. Skatteeffekten från datacentraler i drift skulle å andra sidan endast vara 400 miljoner euro årligen från och med 2030. Datacentralernas omsättning skulle växa från 1 miljard euro till 4 miljarder euro fram till 2030.
“Baserat på utredningen är Finland ett särskilt attraktivt investeringsmål tack vare ren och prisvärd el, svalt klimat, stark infrastruktur samt politisk stabilitet. Nedlagda fabriker och andra tidigare industriområden erbjuder färdiga platser för nya centra”, konstaterar EK.
9 gillningar
Precis så. Analytikern har ju sagt ganska rakt ut att han vill ha solida bevis på att företaget kan operera på nuvarande nivå och att marknaden räcker till. Jag tycker att han har fått Excel att lyda sin egen (björnaktiga) syn ganska väl, det vill säga att riktkursen och rekommendationen är i linje med analysen i den utsträckningen.
Det är sedan en annan sak om man håller med eller inte håller med om själva analysen. Jag ser själv situationen annorlunda. För mig är den nuvarande värderingen attraktiv, eftersom jag tror att företaget kommer att fortsätta på denna omsättningsnivå på 100 miljoner euro och att EBIT% kommer att ligga kvar på minst åtta, vilket gör att detta företag fortfarande är mycket attraktivt prissatt. Därför är det också logiskt att äga företagets aktie, men jag tar inte illa upp att analytikern inte ser saken (åtminstone inte än) på detta sätt.
5 gillningar
Roligt, vi har exakt samma syn på företagets framtid (Omsättning ~100M€, EBIT% 8%). Av intresse, vilken marknadsvärdesuppskattning kom du fram till med dessa antaganden?
Jag använde förvisso ett ganska högt avkastningskrav, som är brukligt i mina egna investeringar, men jag kom ändå fram till ett fair value på cirka 70-75 M€ för aktiekapitalet. Jag antar att du kan ha kommit fram till ett något högre, om din diskonteringsränta var mindre brutal?
4 gillningar
 Runda siffror lockar.
För mig baseras det på en cigarettpaketberäkning: företaget gör åtta miljoner i rörelseresultat och för företagsvärdet skulle man konservativt kunna acceptera en EBIT-nivå på 15 %, det vill säga 53,3 M€. Företaget har för närvarande förmodligen 20 miljoner euro i nettokassa, så marknadsvärdet för helheten är just i den storleksordningen. Även med den värderingen är företaget billigt, men jag anser att ett byggföretag också bör ha låga multiplar.
Jag kan verkligen inte få den här aktien att bli dyr, hur jag än försöker. Förmodligen kommer nästa resultatredovisningsdag senast att ge aktien nästa uppgång mot full värdering. Dessutom är nästa vårs utdelningsbeslut betydande för företagets värdering. Kommer det rikliga kassaflödet att delas ut till ägarna, eller har ledningen bättre användning för det? Om aktien fortsätter på denna nivå, borde ledningen verkligen använda medel för återköp av aktier.
3 gillningar
Bolagets marknadsvärde var tidvis redan över 70 miljoner, nu har det dock kommit ner något under det. Jag sålde en liten post när min uppskattning av Fair Value-intervallet nåddes, och nu funderar jag på att köpa tillbaka den posten. Visst realiserades det så pass mycket skatter att man, med dem i åtanke, ännu inte går “med vinst” på inköpspriset, men framgång kostar.
Kanske hade jag redan
1 gillning
Ett återköp är ju bara logiskt med dessa priser 
Jag har portföljen full av detta och är nöjd med att vara med. Även med det marknadsvärde vi använder, presterar företaget fortfarande bra. Så här finns det kanske delvis lite säkerhetsmarginal på säkerhetsmarginalen. Till exempel får man den egenutvecklade projektproduktionen med alla dess risker fortfarande på köpet.
1 gillning
Tekova startar två egenutvecklade projekt
Byggnationen av båda projekten påbörjas under 2025 och de beräknas vara färdiga under 2026. De slutliga genomförandena av fastighetsbolagens affärer sker i samband med att projekten färdigställs.
Det sammanlagda totalvärdet av avtalen är cirka 19,4 M€.
Och i samma veva kommenterar @Antti_Viljakainen
Det sammanlagda värdet av projekten är betydande i Tekovas skala, då värdet motsvarar knappt 20 % av mittpunkten i innevarande års omsättningsprognosintervall. Vi bedömer att projekten har en bättre bruttomarginalprofil än bolagets nuvarande entreprenadbetonade portfölj.
Vi förväntar oss dock att huvuddelen av projektens omsättning och resultat kommer att infalla nästa år. Vi kommer att granska våra prognoser för nästa år senast i samband med Q3-rapporten.
10 gillningar
Företaget gör det som det har antytt, det vill säga går in i egenutvecklade projekt. Riskerna ökar, men naturligtvis potentiellt goda marginaler i dessa.
7 gillningar
Egenutvecklade projekt binder mycket kapital tills de kan säljas. Borde inte åtminstone företagets kassa reserveras för detta ändamål för att minska riskerna och för att kunna få lån från bankerna på rimliga villkor? Det beror förstås på med vilken tidtabell och hur mycket egenutvecklat man avser att börja bygga.
3 gillningar
Jag vet inte om investerarna har förstått intäktslogiken för ett egenutvecklat projekt, när man talar om ett byggföretag. För dem betyder det att när de offentliggör projektet, har försäljningen och priset för projektet redan avtalats med investeraren.
Risken att projektet inte skulle förverkligas, skulle kunna vara kopplad till någon global faktor som får många andra saker att vända 180 grader. Eller en totalt felaktigt bedömd risk gällande byggentreprenadens kostnader.
Jag skrev redan tidigare om intäktslogiken i ett sådant fall. Den är enligt min mening 2,5-3 gånger högre jämfört med den normala byggmarginalen. Utifrån detta kan man räkna ut vad det betyder för det nu publicerade projektet. Tekova har det ganska bra ställt.
10 gillningar
De projekt som offentliggjordes idag är egenutvecklade. De har en avkastningsriskprofil som är ett par snäpp lägre än egeninitierade projekt och naturligtvis i viss mån högre än entreprenad. Till exempel finns det ingen försäljningsrisk i egenutvecklade projekt (dvs. det var ju just försäljningsavtal som meddelades här) och inga betydande kapital binds i princip. Skillnaderna mellan dessa projekttyper har bland annat beskrivits i vår omfattande rapport.
19 gillningar
[quote="Daro, post:
6 gillningar
Tekova verkar ha ökat intresset i september, när 441001 nya aktier dök upp i förvaltarregistret. Det vill säga, någon köpte över en procent av aktiekapitalet. En ganska bra start för “internationaliseringen”.
3 gillningar
Tekova-ägda Kuopion Euro III har fått bygglov för en affärsbyggnad på 8500 m2 på Kuopios Industrigatan, den 29.9.2025. Enligt upp
10 gillningar
Tekova tecknade fem entreprenadavtal under Q3/2025 – totalt värde cirka 23,2 M€
Pressmeddelande, 2.10.2025 kl. 8:00
Den nationellt verksamma fastighetsutvecklaren Tekova Oyj (”Tekova” eller ”Bolaget”) har tecknat fem nya entreprenadavtal under Q3/2025, med ett totalt värde om cirka 23,2 M€. De nya projekten är belägna i Nyland, Egentliga Finland, Norra Savolax och Kajanaland. Två av entreprenadavtalen är kopplade till Tekovas egenutvecklade projekt som Tekova informerade om den 19.9.2025.
11 gillningar
Här är Kaisas färska kommentarer angående Tekovas Q3-orderstock. 
Tekova meddelade i morse att de under Q3 ingått fem nya entreprenadavtal, vars sammanlagda värde uppgår till cirka 23,2 MEUR. Projektstocken låg därmed på samma nivå som jämförelseperioden, men var helt i linje med vår prognos på 23 MEUR. Merparten av de nya beställningarna utgjordes av bolagets tidigare meddelade egenutvecklade projekt. Vi uppskattar att projekten till största delen kommer att intäktsföras under 2026, och vi kommer att se över våra prognoser för nästa år senast i samband med Q3-rapporten.
2 gillningar
Tekova fortsätter sin fina tillväxt.
1 gillning
Detta ingick ju redan i den tidigare meddelade helheten:
Projektet är Tekovas egenbaserade projektutvecklingsprojekt, som meddelades den 19.9.2025.
Men nu skrivs det dock om egenbaserad när det tidigare inte var egenutvecklad?
4 gillningar
