Tekova, som bygger halliknande lokaler från köpcentrum och affärslokaler till multifunktionshallar, planerar en notering! Låt oss öppna en egen tråd för det!
Tekova planerar en notering på Nasdaq First North Growth Market Finland. Den planerade noteringen skulle genomföras i december som en teknisk notering, vilket innebär att ingen aktieemission eller aktieförsäljning kommer att arrangeras i samband med den.
Tekova, grundat 2018, är specialiserat på byggande av affärs-, kontors-, logistik-, produktions- och idrottslokaler. Under vår verksamhetshistoria har vi genomfört cirka 100 projekt. Vi har lyckats inom lokalkonstruktion genom att fokusera på halliknande lokalprojekt skräddarsydda efter våra kunders behov, vars byggprocess är enkel.
Garantin för Tekovas kvalitet är vår egen kompetenta personal inom projektutveckling samt design och projektledning. Byggandet genomförs i samarbete med pålitliga partners.
Vår kundkrets består huvudsakligen av kunder inom den privata sektorn. Våra kunder har inkluderat nationella kommersiella kedjor och fastighetsinvesterare samt företag som investerar i enskilda projekt. Tekovas goda rykte och kännedom inom branschen baseras på ett kundorienterat arbetssätt och framgångsrika projekt.
Vår nuvarande affärsmodell baseras huvudsakligen på entreprenad. Vår strategi syftar till att expandera för att täcka hela värdekedjan för fastighetsutveckling, med fokus på modellen utveckla-bygga-äga-sälja. För projektutvecklingsprojekt som ska utföras i vår egen balansräkning grundade vi Tekova Development Oy år 2023, som redan har genomfört de första projekten.
Finansiella mål:
Vi strävar efter en årligen växande rörelsevinst
Inom 3–5 år kommer en betydande del av vår rörelsevinst att genereras från vår egen projektutveckling
Vi prioriterar lönsamhet och effektiv projektledning framför omsättningstillväxt.
Företagets andra grundare, Aleksi Peltokorpi, lämnade bolaget förra året. Många på Tekova har en bakgrund från Lehto, vilket kan ses både som ett hot och en möjlighet.
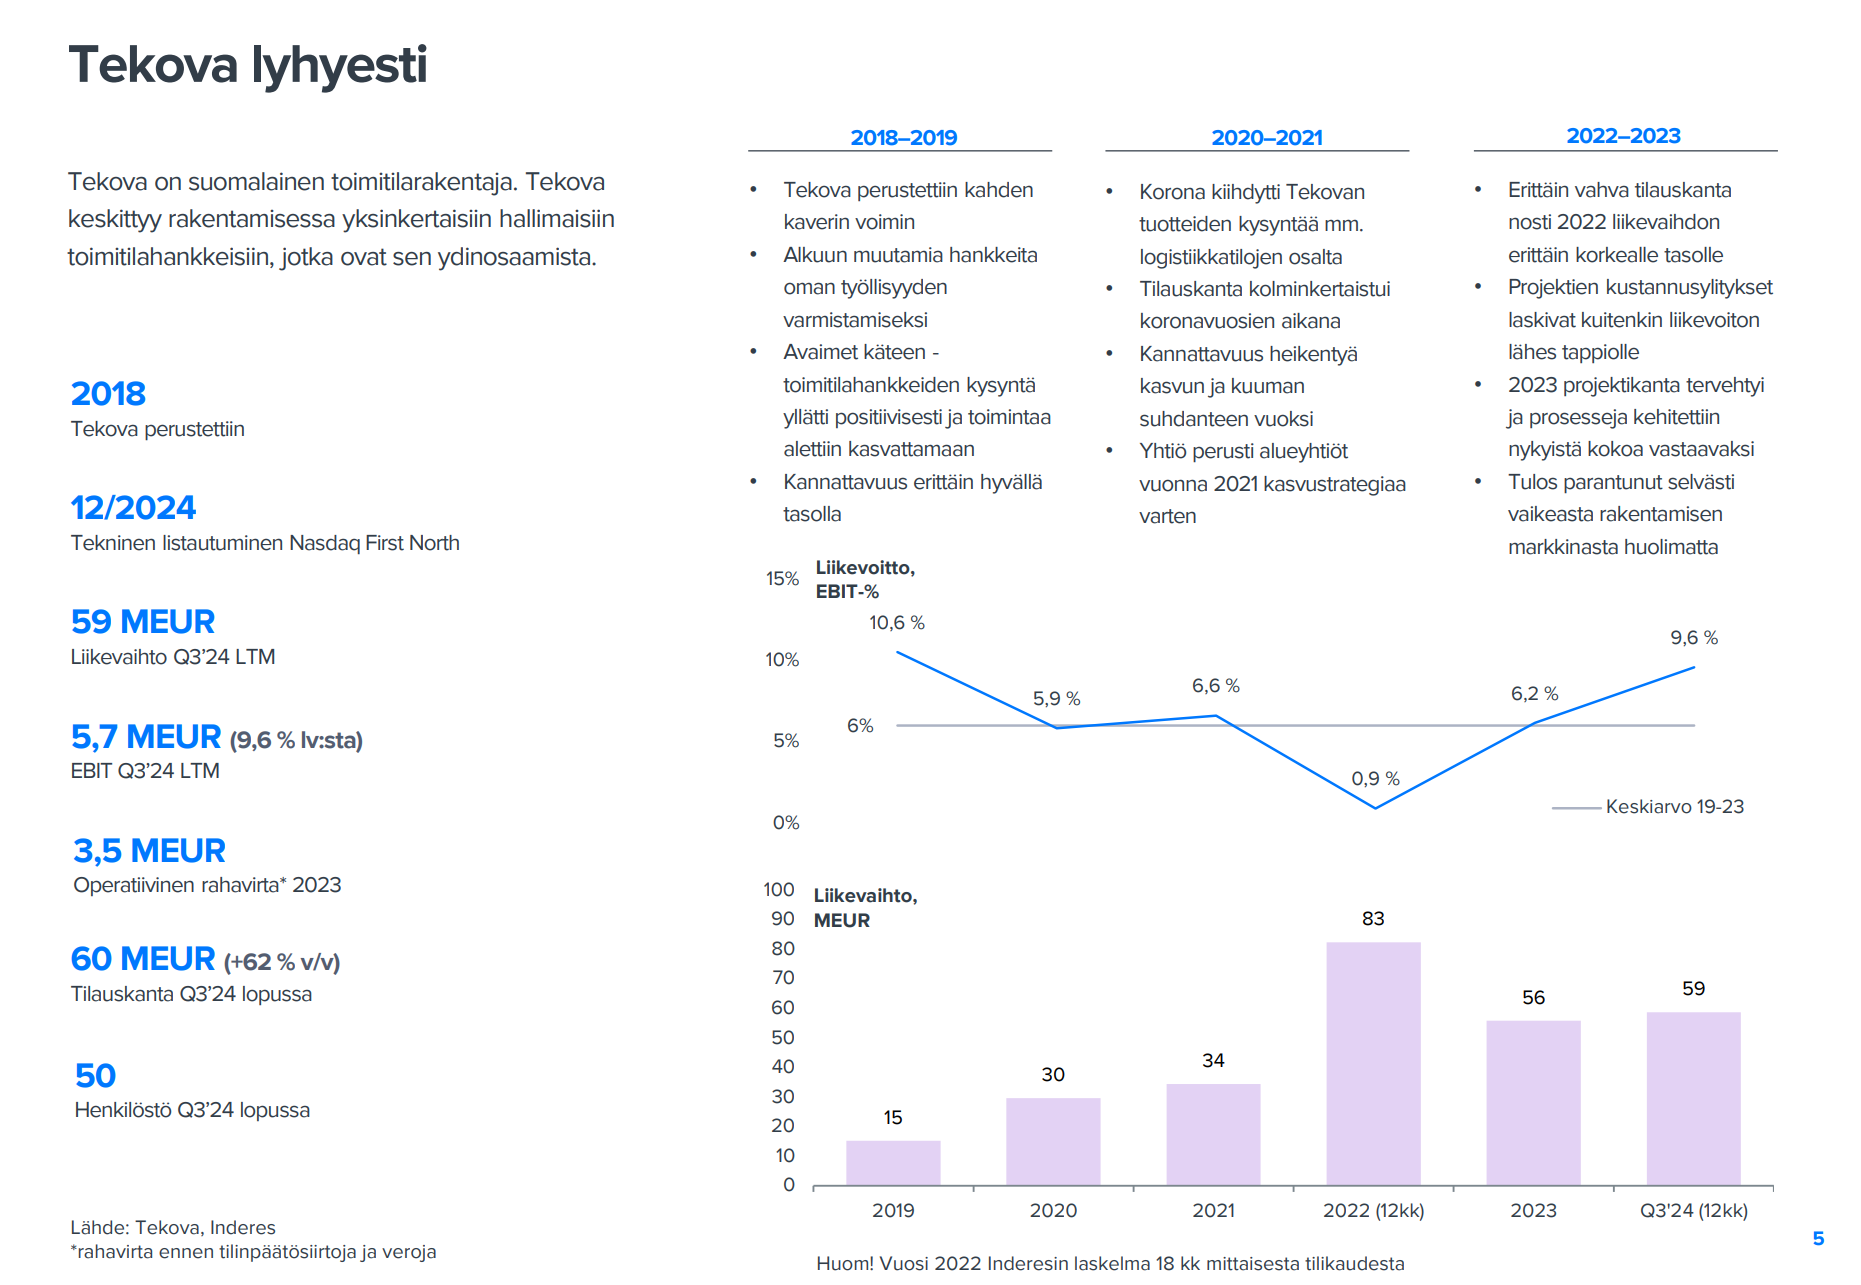
Guidningen för räkenskapsåret 2024 är följande: Omsättningen beräknas uppgå till 55–65 miljoner euro och rörelsevinsten (EBIT) till 4,5–6,5 miljoner euro.
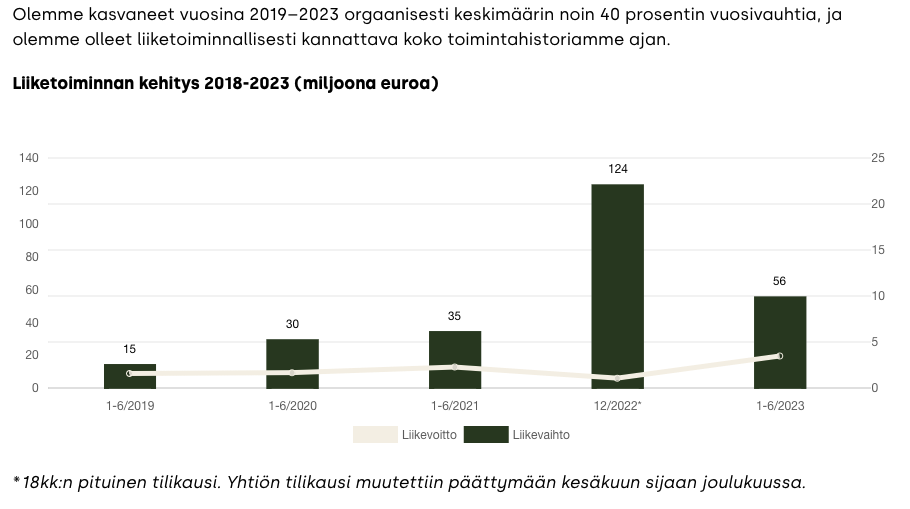
Att bygga en narrativ om ett företag med stark organisk tillväxt och stigande lönsamhet kommer knappast att fungera. Kurvorna för affärsutvecklingen är förvirrande och jag förstår inte riktigt varför det står till exempel 1-6/2023 i den där grafen när det tydligt handlar om hela året 2023.
Nollfelöverlämningar som utgångspunkt för alla projekt låter som en intressant infallsvinkel för byggbranschen. Principen är förmodligen strategiskt klok om man utökar verksamheten till att utveckla och äga projekt, eftersom det åtminstone inte lönar sig att bygga dåligt åt sig själv
Vi har genomfört varje projekt som hittills färdigställts under 2024 med nollfelöverlämning och inom utsatt tid. Exceptionellt för branschen färdigställs våra objekt i tid och på en gång, vilket eliminerar behovet av långvariga reparations- eller efterarbeten. Vår leveranssäkerhet har skapat oss en stark kundkrets och ett gott rykte inom vårt specialiseringsområde.
I Finland finns det inte så många starkt specialiserade företag inom byggsektorn, så Tekova blir ett mycket bra tillskott till börsens småbolagssegment. Välkommen till listan och lycka till
På detta svarade VD:n i intervjun på en direkt fråga där man lyfte fram misstanken om Lehto-bakgrund bland investerarna. Huvudsakligen var svarets innehåll att Lehto verkade inom byggbranschen med en helt annan logik, och att det inte kan jämföras med Tekovas verksamhet och affärslogik. Något direkt svar på investerarnas eventuella misstro mot aktörer med Lehto-bakgrund fick vi egentligen inte, enligt min mening, men å andra sidan är det svårt att ta ställning till det nu.
Själva intervjun var intressant. VD:n verkade vara väl insatt i sin nuvarande situation, men framtidsplanerna för att utöka affärslogiken till hela leveranskedjan var inte helt övertygande, även om han försäkrade att alla delar redan borde finnas på plats i företaget.
En kort åsiktsartikel efter intervjun och presskonferensen. Min bakgrund är att ha arbetat för två finska börsnoterade byggföretag och ett svenskt börsbolag. Men bara på byggarbetsplatsnivå.
Minus:
Byggbranschen. Mina egna erfarenheter från byggarbetsplatserna var en undran över hur någon kan tjäna pengar i denna bransch. Baserat på mina erfarenheter bestämde jag mig för att inte investera i byggföretag. Trots detta var Kreate det första företaget som, när det noterades, fick mig att tveka på mitt beslut baserat på dess goda rykte och siffror. Jag investerade dock inte.
Plus:
Det var som honung för öronen att höra att affärsidén inte bygger på att utföra tilläggs- och ändringsarbeten. När jag arbetade på ett annat finskt byggföretag fick vi instruktioner att söka tilläggs- och ändringsarbeten, om jag får överdriva lite, även med tvång. Som yngre kändes det som fusk. Som äldre blev jag mer irriterad över att jag var tvungen att spendera min tid med att rollspela (=rollspel) som avtalsjurist.
Neutralt:
Arbetet och framträdandet verkar sympatiskt. Tillväxt är ofta investerarnas främsta önskan, så det återstår att se hur Tekova håller sitt löfte att endast genomföra lönsamma projekt inom sitt kärnkompetensområde.
Företaget verkar ha en bra drivkraft, en tydlig vision om byggkvalitet och en vision om enkelhetens skönhet. Några saker skavde dock i öronen eller förblev obesvarade i intervjun och på webbplatsen. Presskonferensen har jag (ännu) inte sett.
Min egen bakgrund är inom design och byggledning, både som designer och beställare. Tidigare har jag också arbetat en del med investerare och den här typen av företag. Jag är ingen expert, men jag lägger ändå min sked i den här soppan.
Motiv för noteringen
Att höja företagets status och kännedom samt att noteringen på något sätt skulle stödja den egna fastighetsutvecklingen. Jag förstår inte hur dessa mål inte skulle kunna uppnås utan en notering. En notering kan hjälpa, men är ingen förutsättning. Och visst är det fint att arbeta på ett börsnoterat företag
Värdekedjan
Företaget har en önskan att utöka sin egen andel i värdekedjan, men det verkar inte finnas några bevis för detta ännu, eller åtminstone framgår det inte. Behöver fler experter anställas för fastighetsutveckling, eller finns det redan tillräckligt med arbetskraft i huset? Fastighetsutveckling kräver djupa fickor och god riskhantering.
Koncernstruktur
Koncernstrukturen med utvecklings- och regionbolag låter i ett företag med 50 anställda lite trög i början. Uppdelningen kan ändras senare. På webbplatsen stod det bara utvecklingsbolag, men i intervjun nämndes väl även regionbolag?
Russinen i kakan
Det är beundransvärt att företaget har kunnat välja sina arbeten i tider som dessa. Och det kräver stor självdisciplin att genomföra sin vision så disciplinerat (ingen röra). Men som investering verkar detta vara ganska lågavkastande. Jag känner till liknande onoterade företag, och vallgraven är inte djup.
Byggbranschens fallgropar
“I högkonjunktur lurar underentreprenören, i lågkonjunktur huvudentreprenören”, konstaterade någon äldre gubbe en gång.
Jag är ingen pessimist, jag följer fallet med intresse, men jag satsar inga pengar. Detta verkar ändå vara ett mer förnuftigt fall än Toivo.
Den där koncernstrukturen låter som vad Lemminkäinen en gång praktiserade. De lokala regionbolagens chefer har en minoritetsandel i sitt eget bolag, vilket motiverar dem att göra vinst när möjligheterna att påverka sin egen inkomst är bättre. Enligt boken Lemminkäisen harharetket - Perheyhtiön tuho var det en gång hela koncernens fördel att minoritetsägarna drev regionbolagen som sina egna. Sedan dess fokuserade den nya ledningen på att skära ner minoritetsandelarna och utöka huvudkontorsfunktionerna, och det gick inte bra.
I det här fallet kommer en teknisk notering också att innebära att handeln kommer att vara helt obefintlig. Huvudägaren med över 40% ägande och tillsammans med de anställda är ägandet över 80%. Lock-up-perioderna gällde åtminstone för ledningsgruppen, jag minns inte exakt utantill, men i en intervju konstaterade VD:n att han hoppas att åtminstone någon annan skulle sälja, så att det blir handel med aktien. Värderingen framstår därmed inte som särskilt lovande på börsen.
Hittills har personerna bakom inte berikat småinvesterare med sina tidigare affärsverksamheter. Varför skulle denna gång vara annorlunda? Entreprenaden av plåthallar för beställaren har aldrig varit någon guldgruva inom byggbranschen, och det är befogat att fundera på om vissa projekt nu har intäktsförts i förväg för att få företaget i noteringsskick. Förhoppningsvis är det inte så, men av denna anledning är jag själv inte intresserad av att köpa den aktuella aktien.
En sak jag lade märke till var en nyhet i en byggtidning om utnämningen av en ny regionchef. Min första reaktion var att personen hade fått ledaruppgifter med ganska liten erfarenhet och dessutom, att döma av allt, med en yrkesskolebakgrund. Men efter en snabb koll matchade efternamnet styrelseordförandens. Liknande utnämningar är bekanta från några andra börsbolag också.
I företagets ledning finns det säkert också mycket kompetens inom byggbranschen. Är kompetensen från Lehto säkert en bra erfarenhet? Om man i en sådan här tid kan göra vinst inom byggbranschen, skulle det då kunna finnas stor potential i framtiden?
Ja, det är det. Ett företag grundat av chefer som lämnat Lehto Group. Till exempel VD Jaakko Heikkilä och Asko Myllymäki. Åtminstone för mig säger den duon allt som behövs.
Tekova grundades visserligen för flera år sedan, men så fungerar det upplägget. Slutet på Lehtos historia var synligt redan för flera år sedan, och när man hade fått ut det man ville av det, fortsätter man med nästa företag. Bröderna har ju sina nätverk som ”naturligt följer med”. Ett normalt byggföretag skulle verkligen inte ha trängt sig in på börsen nu med de siffrorna i denna konjunktur. Men när man känner till bakgrunden förstår man att se på företagets verksamhet och siffror genom rätt färgade glasögon.
Nykomling på börsen
På tisdagen inleddes handeln med fastighetsbolaget Tekovas aktier. Tekova noterades på Helsingforsbörsens First North-tillväxtmarknad. Bolagets notering genomfördes som en teknisk notering, det vill säga ingen aktieemission eller -försäljning arrangerades i samband med den. Tekova är ett bolag grundat 2018 som specialiserat sig på byggande av affärs-, kontors-, logistik-, produktions- och idrottslokaler.
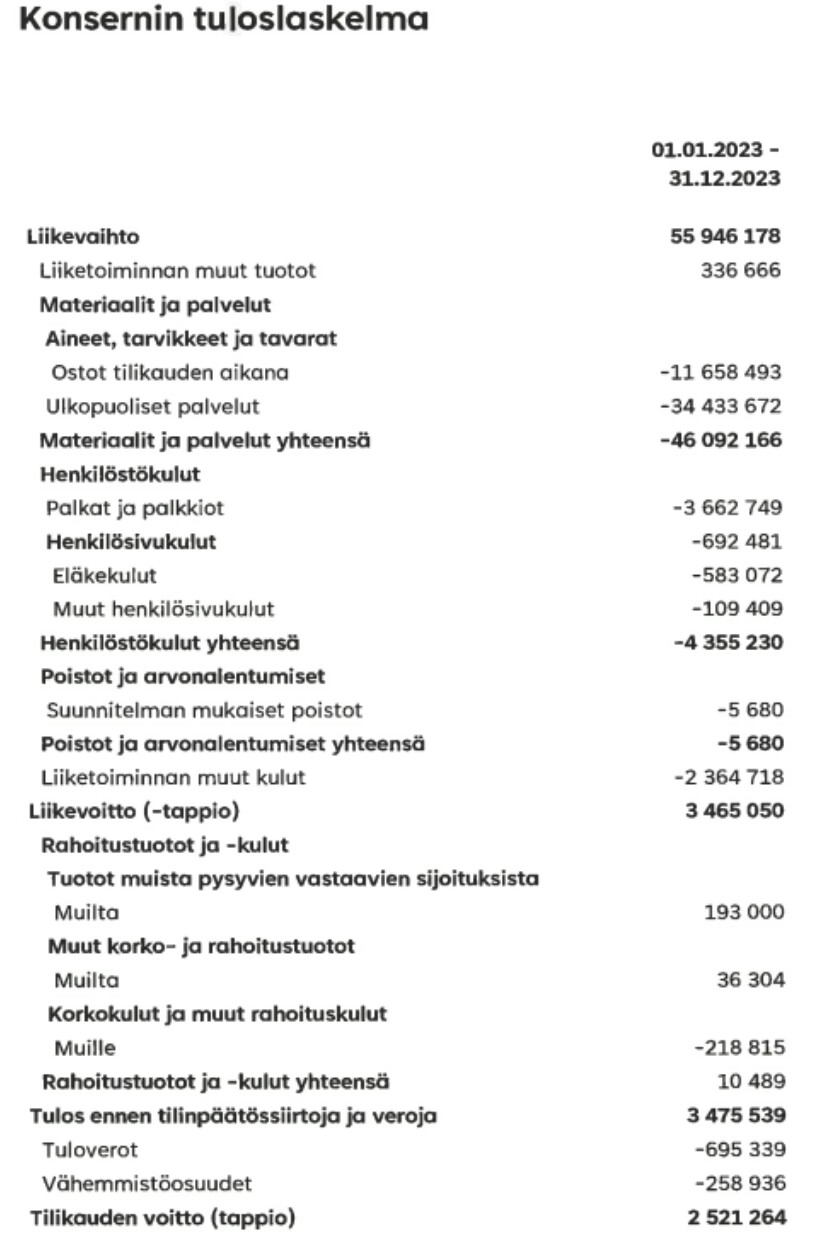
Under första halvåret 2024 var Tekovas omsättning 28,1 miljoner euro. Bolaget guidar för en omsättning på mellan 55–65 miljoner euro och ett rörelseresultat på mellan 4,5–6,5 miljoner euro för helåret 2024.
Tekovas aktie handlades vid dagens slut till ett pris av 0,92 euro, vilket placerade bolagets marknadsvärde strax under 40 miljoner euro.
Enligt Tekovas verkställande direktör Jaakko Heikkilä var motivet för noteringen att i detta skede förbättra bolagets kännedom och trovärdighet. Vid noteringen har Tekova det minsta antalet ägare på börsen, totalt 175 stycken. Nästan alla av Tekovas 50 anställda är ägare. Personalens ägarandel i bolaget är nästan 45 procent.
Ankarinvesterare är Kaselli med en andel på 38 procent, vars delägare är Tomi Koivukoski, Asko Myllymäki och Markus Myllymäki.
Vi har idag publicerat en rapport om inledande bevakning av Tekova. Det är fantastiskt att få en växande, specialiserad, lönsam och ambitiös byggare tillbaka på Helsingforsbörsen och under bevakning.
Rapporten om inledande bevakning kan läsas fritt här:
Om ni har några frågor, kommentarer eller tankar, skicka gärna ett meddelande så svarar vi så gott vi kan.
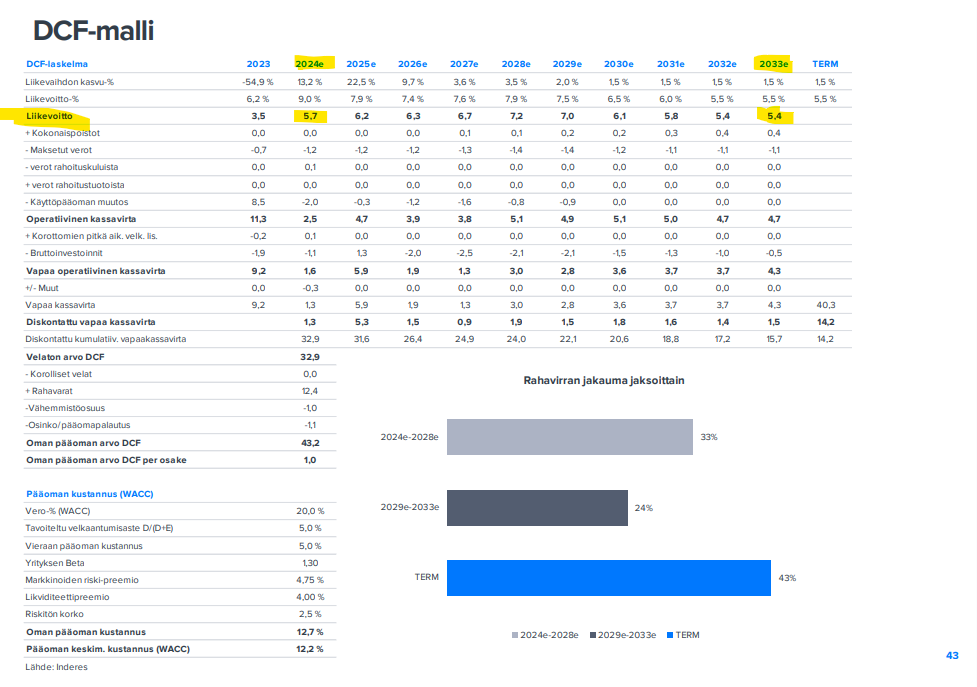
Jag har inte läst rapporten, men prognoserna ser åtminstone ganska konservativa ut. Det är ganska få företag vars rörelseresultat sjunker i DCF-modellens resultatprognos. Den bakomliggande antagandet här är förmodligen att 2024 är ett toppår, då allt går som smort.
Du har dragit helt rätt slutsats. På lång sikt närmar sig lönsamheten branschens genomsnitt. Hittills ser vi ingen anledning till varför Tekova skulle kunna uppnå betydligt bättre lönsamhet än branschen i all framtid.
På så kort sikt skulle man kunna få en snabb vinst på 10-15% här.
Grunden är att priset redan innehåller ganska mycket risk.
Priset är nu 0,83€/aktie, så finns det möjligheter åtminstone på kort sikt?
Konkurrensfördelen kan sträckas ut av denna konjunktur, konkurrensen har minskat även på grund av konkurser.
Och baserat på denna rapport diskuterade Olli och Tomi denna butik.
Ämnen:
00:00 Start
00:33 Byggare av hallliknande lokaler
04:17 Potential i egenutvecklade projekt
06:43 Organisationsstruktur och regionala bolag
08:55 Bolaget har bakgrund från Lehto
10:10 Marknadens tillväxtfaktorer
13:11 Strategiskt resultat först
18:25 Kapitalavkastningen på utmärkt nivå
23:14 Svårt att uppnå tydliga konkurrensfördelar
27:44 Cykliskhet och stora projekt höjer risknivån
31:30 Prognoser för de närmaste åren
36:18 Aktievärdering
Det sågs med Lehto, det ses med Tekova och det kommer i princip att ses med alla byggföretag, särskilt när det gäller entreprenad. I liten skala och i en bra nisch är bättre lönsamhet möjlig, men om du vill växa betydligt kräver det att man rör sig utanför sitt specialområde, vilket gradvis kommer att synas i lönsamheten.
Om du inom entreprenad ser ett byggföretag vars lönsamhet på något sätt är betydligt bättre än jämförbara företag i samma storleksklass, bör du förhålla dig med en sund reservation att det skulle förbli så på längre sikt.