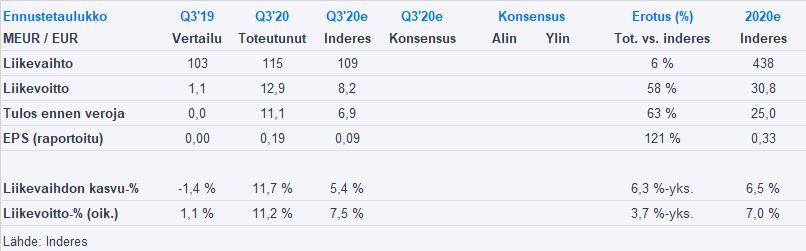
Suomisens bokslutskommuniké förra året publicerades just. Q4-resultatet missade prognoserna, då försäljningen sjönk (volymer och försäljningspriser som pressats av råvaror) värre än väntat i slutet av året. Utdelningsprognosen på 0,05 euro överträffade förväntningarna. För år 2020 nöjde sig bolaget med att endast prognostisera en resultatförbättring jämfört med 2019, medan Suominen inte gav någon omsättningsprognos i år. Med tanke på förra årets svaga utgångsnivå och vår uppfattning om omsättningens betydande roll i bolagets resultatvändningskoefficient, anser vi att prognosen var något av en besvikelse.
Suominen hade ett bra första kvartal och bolagets situation ser äntligen bättre ut överlag! Idag publicerade jag också en omfattande rapport om Suominen, där situationen har granskats mer detaljerat. Rapporten är fritt tillgänglig för alla. Dessutom gjorde jag och Verneri en video om Suominen, där den omfattande rapporten och Suominen presenteras i ett lättare format.
jag tror jag fixade det i rapporten på vår egen tjänst, men jag kan nog inte redigera Kauppalehtis version. Rapporten handlar dock enbart om Finland, så det felaktiga namnet har ingen praktisk betydelse.
Bolaget gav verkligen sin andra resultatvarning för året igår, så uppgången har fortsatt under Q2. Aktien är enligt mig fortfarande inte för dyr. Mer detaljerade kommentarer finns i morgonrapporten.
Aktien i fibertygstillverkaren Suominen ser ut som ett köp. Budskapet från Suominen, som har träffat investerare, är att strategin implementeras och resultatet är på god väg. Efterfrågan på produkter tillverkade av företagets tyger är stark, och företaget uppnår rekordresultat. Volymerna ökar då pandemin driver försäljningen av torkprodukter. Material som är lämpligt för andningsskydd säljs också. Kapaciteten ökar och resultatet ökar “betydligt”. Genomsnittet av målkursen för aktien, som har stigit över hundra procent i år, är 5,45 euro, medan den nuvarande noteringen är 4,85 euro.
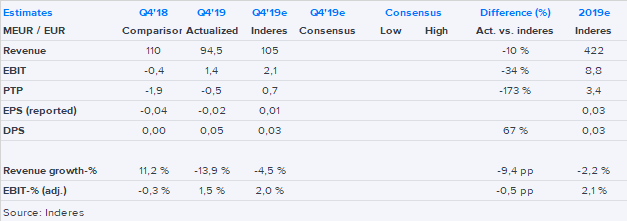
I morse är Suominen-förhandsgranskningen ute. Vi förväntar oss ett starkt Q3-resultat, även om det sannolikt inte funnits förutsättningar för en liknande fyrverkerishow som i Q2.
Intressant i nyhetsflödet i morse var att kartongbolaget Billerud rapporterade en försvagad efterfrågan inom segmentet Medical&Hygiene, och Essitys Personal Care-omsättning minskade jämfört med referensperioden (resultatet förbättrades dock något tack vare lägre råvarukostnader). Jag hinner inte utreda de närmare orsakerna nu, men för Suominen är dessa kanske inte särskilt goda nyheter, även om ingen av dem är en direkt konkurrent eller ens en jämförelse för Suominen.
Om jag bara kunde få rapporter på finska skulle det vara fantastiskt. Även om min åsikt i denna fråga förmodligen inte spelar så stor roll Ett intressant företag annars dock
Ännu ett fantastiskt kvartal för Suominen. Den starka efterfrågan fortsatte tack vare pandemin och bruttomarginalen steg till en ny rekordnivå. Mycket starkt kassaflöde. Festen verkar också fortsätta åtminstone till början av nästa år, så Suominen borde nog få en tydligt positiv kursreaktion idag.
Inte ens målkursen steg på Inderes, trots att Q3-resultatet var mer än dubbelt så bra som förväntat, ganska otroligt. Borde denna övergå till SaaS-branschen?
Nu kan jag verkligen inte förstå den här analysen alls. Kvarts-EPS:en är mer än dubbelt så hög som estimaten. Hela årets EPS är redan nu på samma nivå som Inderes estimat för hela året. Bolaget bedömer själva att utsikterna för resten av året och åtminstone början av nästa år är mycket goda. Trots detta hålls riktkursen densamma och framtidsbedömningarna beaktar inte alls den nuvarande starka resultatet och den betydligt förbättrade operativa effektiviteten och förmågan. Det känns på något sätt som om gamla synder från det förflutna tynger för mycket även för detta vändningsföretag, och denna betydande resultatvändning ses bara som en engångslyckträff för ett år. Jag tror personligen att världen har förändrats permanent till Suominen (Suominen Abp:s) fördel och att efterfrågan på Suominen (Suominen Abp:s) produkter kommer att vara konstant växande i framtiden.
Tiden får naturligtvis utvisa åt vilket håll världen utvecklas, men erfarenheten har visat att det i konkurrensutsatt affärsverksamhet lönar sig att behålla lugnet och inte extrapolera fortsättningen av toppresultaten i all evighet. Som konkreta exempel kommer jag utan att tänka på till exempel massans prisrally 2017–2018, Finnairs uppgång 2017 och Outokumpus ferrokromtopp 2016 (eller 2017). Jag tror inte att Suominen kommer att fortsätta ha nuvarande marknadsförhållanden i all oändlighet (efterfrågan, råvarupriser), utan en normalisering kommer att ske antingen genom normalisering av efterfrågan eller senast genom ökad tillgång (i nuvarande marknadsförhållanden avkastar fiberduksbolagets kapital så bra att investeringarna på sikt kommer att accelerera och konkurrensen kommer att hårdna, om situationen är det nya normala). Detta kan naturligtvis ta tid, vilket skulle vara bra för företaget, eftersom kassaflödet rullar in snabbt under dessa förhållanden.
Våra prognoser för åren 2021–2023 förväntar sig också företagets högsta resultat någonsin, om siffrorna för 2020 utelämnas. Lönsamhetsprognoserna ligger också nära företagets målnivå, för vilken det ännu inte finns så mycket bevis för systematisk uppnåelse. Jag anser alltså inte att förväntningarna är särskilt låga. Målkursen har också stigit över hundra procent i år och det viktigaste, det vill säga rekommendationen, är fortfarande positiv.
Oavsett mina prognoser eller målkurs kommer Suominens kurs förr eller senare med säkerhet också att följa med, om åttasiffriga kvartalsrörelseresultat blir en vana. Därför ser jag ingen större anledning till oro för ägarna för närvarande.
Jag instämmer också i dessa analyser. Kanske förvirrar det mig och andra Inderes-följare och Suominen-investerare att denna analys och bedömning av Suominens framtidsutsikter kommer efter att företaget har levererat ett betydligt bättre resultat än er egen uppskattning och själva bedömer de närmaste utsikterna som ännu bättre. Om ni kom fram till den tidigare målkursen efter den senaste delårsrapporten och när ni då förutsåg slutet av året och de närmaste framtidsutsikterna, är det svårt att förstå varför denna bedömning inte får positiva förändringar när det konkreta resultatet på papper och företagets egen bedömning förbättras ytterligare. Jag förstår naturligtvis försiktigheten i bedömningarna och behovet av en något längre historik i vändningen och resultatutvecklingen, men nu verkar det som om den senaste bedömningen endast fokuserar på möjliga negativa scenarier som kan sätta press på resultatkapaciteten. Är jag den enda som tror att även om corona försvinner, kommer t.ex. ansiktsmasker att bli vanligare även på norra halvklotet i framtiden och tyvärr är detta inte den sista epidemin vi möter. Och även om det föregående skulle leda till ökad konkurrens, finns det alltmer efterfrågan på högkvalitativa och ekologiska tork-, hygien- och hälsovårdsprodukter, och även en marknadsledare har fortfarande möjlighet att utöka sina marknader. Antingen generiskt eller varför inte också genom företagsförvärv. Om inte någon aktör tar bort detta företag från börsen innan vändningen och den nuvarande resultatkapaciteten samt potentialen realiseras mer även i värderingen. Att kursen och målkursen har stigit med 100% i år innebär förhoppningsvis inte att de inte kan fortsätta att stiga om och när, som du själv påpekar, värderingen fortfarande är jordnära i ljuset av de nya resultaten. Evli ser värderingsnivån som till och med attraktiv och höjde målkursen till 6 euro, så det allmänna konsensus ligger nog i detta skede på 5,4-6,0. Jag håller min egen målkurs hemlig, men du har helt rätt i att jag åtminstone inte själv ser någon större oro för värdeminskning med nuvarande marknadspriser, särskilt eftersom Suominen för närvarande är en trevlig aktie i det att annars negativa coronanyheter i viss mån bara gynnar Suominen-ägaren.
Effekten av prognosändringar som sträcker sig över några kvartal eller år på det verkliga värdet av en aktie är dock (på gott och ont) begränsad om uppfattningen om kassaflödesgenererande förmågan på lång sikt inte förändras i samma takt som de kortsiktiga prognoserna (jfr t.ex. DCF-modellen, där det finns år från nu till evigheten). Fastställandet av målkursen är inte heller en exakt vetenskap, utan vår viktigaste utgångspunkt är aktiens riskjusterade avkastningsförväntan. Som en slutsats i gårdagens analys bedömde jag Suominens avkastningsförväntan som attraktiv, varför rekommendationen kvarstod på “öka”-nivå, men jag justerade inte målkursen marginellt uppåt trots prognosändringarna. Jag såg inte avkastningsförväntan som mycket god av ovan nämnda skäl, varför rekommendationen inte höjdes till “köp”-nivå (vi har en fyrgradig skala och en annorlunda rekommendationspolicy som det är värt att notera vid jämförelse av rekommendationer). I detta scenario borde målkursen naturligtvis ha stigit för att rekommendationen och målkursen skulle vara i linje. Som kan utläsas av analysens texter skulle rekommendationen, baserat på värderingen, ligga på “köp”-nivå om mitt neutrala scenario vore att kvartalsrörelseresultat på åttasiffriga belopp är en ny permanent normalnivå för Suominen även på lång sikt (dvs. att avkastningsförväntan skulle vara mycket god).
Jag har förresten gjort hela vår Q3-rapport om Suominen fritt tillgänglig för alla att läsa, om någon är intresserad av att titta. Som en allmän kommentar rekommenderar jag varmt att lägga vikt vid texten och motiveringarna i analysen, snarare än rekommendationen och målkursen. Heikkilä&Vilen hade nog ett eget avsnitt om detta ämne. Den omfattande rapporten om Suominen som publicerades i början av sommaren är också fortfarande aktuell och den har behandlat en del av dynamiken på fiberduksmarknaden, som ibland har varit ganska svår.
Absolut inte. Samtidigt strävar jag dock efter att behålla ett brett perspektiv, ta hänsyn till den större bilden och ge enskilda år endast en rimlig vikt. Samma logik följde jag även år 2019, när Suominens nettoresultat var negativt.
Så funderade också VD:n i videon. Jag började fundera på att kapaciteten också kommer att öka på grund av pandemin. Därför, om efterfrågan efter pandemin förblir högre än grundnivån (vilket jag anser vara fullt möjligt), behöver det inte betyda att marginalerna förblir desamma, utan den ökade kapaciteten kan bita obehagligt i marginalerna, eftersom den totala efterfrågan ändå kommer att minska från nuvarande pandeminivå.
Det är fullt möjligt, marginalerna kan påverkas negativt på längre sikt om man jämför med den nuvarande undantagssituationen. Å andra sidan öppnar det nuvarande starka kassaflödet och det ökade kapitalet därmed säkert upp för möjligheter till ytterligare investeringar. Och med detta menar jag sådana investeringar som inte nödvändigtvis ökar kapaciteten, men sänker kostnaderna. Eller som ger ytterligare resurser för att söka nya marknader antingen regionalt eller genom nya innovationer och produktgrupper, som Suominen redan har gjort under pandemin. Så länge efterfrågan förblir högre än grundnivån före corona och den tillfälliga, betydligt högre “lyckträffen” än grundnivån har ökat kassan väl, tror jag personligen att det finns potential för långsiktig och stabil permanent tillväxt i framtiden. En sådan här undantagssituation önskar säkert ingen i framtiden, och den nuvarande pandemin kommer förhoppningsvis inte att pågå i åratal, men som jag sa, tror jag inte heller att det finns en fullständig återgång till det gamla. När pandemin började såg man också att även myndigheter var tvungna att ta till lite ovanliga kanaler när det gällde sjukvårdsprodukter och resultatet var oanvändbart skräp för miljontals. Jag skulle vilja tro att man har lärt sig av dessa misstag och att den minskade efterfrågan från pandemins toppnivåer skulle drabba mer de mindre kvalitativa och mindre pålitliga producenterna. För produkter som uppfyller kvalitetsstandarder och är mer ekologiska skulle däremot en permanent ökad marknad finnas kvar när hela världen vill vara bättre förberedd.
För att ingen ska få fel uppfattning, har Suominen under nuvarande ledning gjort många rätta saker gällande produktionseffektivitet, försäljning och lansering av nya produkter, och resultatet skulle förmodligen ha förbättrats betydligt i år även utan corona. Dessa har också diskuterats mer detaljerat i den omfattande rapporten.
Det måste särskilt lyftas fram att de nya produkternas andel av omsättningen, som är över 25 %, är en mycket hög siffra. Få jämförbara börsbolag i Helsingfors har samma siffra. Vanligtvis är marginalerna för nya produkter högre än för gamla, så detta avspeglas säkert också tydligt i bruttomarginalen.
Redigering: Det är ganska svårt att bedöma hållbarheten i bruttomarginalen, eftersom företaget inte riktigt redogör för/kommenterar styrkan hos de flera olika faktorer som påverkar marginalen. Detta ökar naturligtvis riskerna (dvs. pressar den acceptabla värderingen). Företaget har säkert en affärskritisk grund för detta, så det är nog så man får klara sig även i fortsättningen.
Berry Plastics, som delvis konkurrerar med Suominen, publicerade förra veckan sina resultat för räkenskapsåret 2020 (avvikande räkenskapsår). Berrys mest relevanta segment (men inte direkt jämförbart med Suominen), Health, Hygiene & Specialities, ökade sin volym med 12 % och justerade EBITDA med 37 % under det senaste räkenskapsåret, då en gynnsam produktmix och förbättrad produktivitet stödde lönsamheten.
Berry gav även en prognos för hela koncernen, som inkluderar en betydande mängd verksamhet som är helt irrelevant för Suominen, om en 2 % organisk volymtillväxt och en stabil eller marginellt förbättrad justerad EBITDA. Det som var intressant ur Suominens perspektiv var dock, enligt en analytikerrapport från Bloomberg, att en av anledningarna till den något försiktiga prognosen jämfört med förväntningarna var en förväntad försämring av produktmixen inom HH&S-segmentet i och med att pandemin lugnar ner sig (vaccin). Vi har dock inte prognostiserat några resultatförbättringar för Suominen nästa år från årets toppnivå, så hittills har vaccinnyheterna inte orsakat några förändringstryck på prognoserna. Råvarupriserna har också stigit något på sistone, då vaccinet klargjorde de långsiktiga ekonomiska utsikterna.
Slutet av året och början av nästa år kommer sannolikt att vara starka för Suominen. Inte heller i aktien anser jag att fortsatta resultatförbättringar år efter år är inprisat, vilket redan nämndes ovan.
 Ett intressant företag annars dock