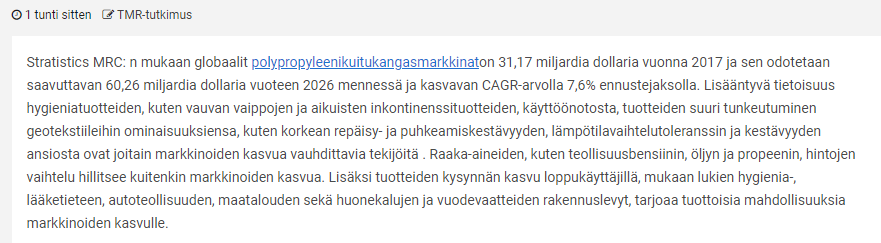
Om prognoserna i rapporten förverkligas, skulle marknaden sannolikt vara utbudsbegränsad ett tag till, eftersom det tar tid att starta ny kapacitet (som oundvikligen kommer att öka förr eller senare om boomen är permanent). Detta skulle naturligtvis vara en utmärkt position för Suominen och andra producenter att verka i, och branschens normala utmaningar (t.ex. kapacitetsökningar och råvaruinflation) skulle knappast vara ett akut problem.
Marknadens storlek som presenteras i rapporten verkar dock enorm, och jag misstänker starkt att endast en relativt liten del av den presenterade marknadsstorleken är relevant för Suominen.
Baserar du din bedömning endast på den presenterade marknadsstorleken, eller finns det några tydliga brister i Suominens (Suominen) produktutbud som skulle förhindra Suominen från att delta i att dela hela kakan?
Sammanfattningen avslöjar inte hur marknadsstorleken har beräknats. Marknader kan till exempel beräknas baserat på detaljhandelsvärdet av slutprodukter, men Suominen tillverkar naturligtvis inte slutprodukter utan levererar rullvaror som måste vidareförädlas. Följaktligen är den del av till exempel detaljhandelsvärdet som Suominen kan nå betydligt mindre än hela kakan, eftersom varje del av kedjan täcker sin egen del av hela kakan. Men det är svårt att ta en närmare ställning i ljuset av denna information.
I den omfattande rapporten har jag angett Suominens relevanta marknad (före corona förstås) till 2,1 miljarder dollar (skulle motsvara en marknadsandel på cirka 20 % för Suominen). Som källa har jag angett Suominen, så informationen kommer troligen från företagets material (jag skulle gissa CMD-material från 2015-2018, men jag fick av någon anledning inte upp dessa nu). Rapporten har dock genomgått faktakontroll inom företaget, så jag tror att frågan skulle ha kommit upp om den relevanta marknaden faktiskt var de nämnda cirka 10 gånger större. Dessutom, redan tanken att Suominen, som för flera år sedan utropade sig till global marknadsledare inom avtorkningsprodukter, skulle ha en marknadsandel på ett par procent på den relevanta marknaden, är enligt min mening inte särskilt logisk.
Tack för ett bra och logiskt svar. Definitionen av marknadsstorleken enligt detaljhandelspriset för slutprodukterna kan mycket väl vara anledningen till att siffrorna är så stora jämfört med Suominens tidigare uppskattningar.
Skulle man kunna dra någon slutsats från denna tonnageuppskattning? Volymen av non-wovenmaterial kommer att öka under samma period. Från 1,44 miljoner ton år 2020; till 1,97 miljoner ton år 2025.
Enligt Suominen var “konsumtionen av non-wovenmaterial tillverkade med vattenstråleteknik i Europa 322,9 kiloton år 2019. I Amerika var konsumtionen av non-wovenmaterial tillverkade med vattenstråleteknik 334,2 kiloton år 2019.”
Då totalt 0,7 miljoner ton med vattenstråleteknik, vilket skulle kunna stämma med rapporten med beaktande av att det endast handlar om en teknik.
Skulle en betydande skillnad i eurobelopp kunna förklaras av detaljhandelspriser? Om så vore fallet, skulle det då vara förståeligt att “råmaterialproducentens” omsättning endast är till exempel en tiondel eller en fjärdedel av konsumentpriset, vilket inkluderar marginaler för distribution, förpackning, varumärkesföretag etc.
Om dessa två kombinerades, skulle det då vara möjligt att marknaden skulle vara ganska relevant och tillväxtprognosen ganska korrekt även för Suominens marknad?
Ja, detta kan i sig vara möjligt enligt min mening. Tillväxten på de fiberduksmarknader som är relevanta för Suominen har före coronan förväntats ligga i intervallet 2-5 % i utvecklade länder och ännu högre på tillväxtmarknader (det har dock inte klargjorts om denna prognos har förverkligats historiskt). Denna CAGR-prognos på 5-6 % fram till 2025 är inte heller på något sätt anmärkningsvärt hög, om efterfrågeökningen 2020 inte planar ut och det finns långsiktiga effekter av coronan på efterfrågan.
Jag tror inte längre på en faktisk vinstvarning för Suominen i år (de har ju redan haft ett par), eftersom formuleringen av vägledningen enligt min mening ligger på den mest positiva nivån av den skala som börsnoterade bolag normalt använder. Ett förhandsbesked om helårsresultatet i januari är förstås inte ett omöjligt scenario, särskilt om bolaget skulle ha överträffat marknadens förväntningar rejält under Q4. Det är förstås bara drygt en månad kvar till Q4-rapporten, så det är inte särskilt lång tid att vänta tills vi får mer information om Suominen.
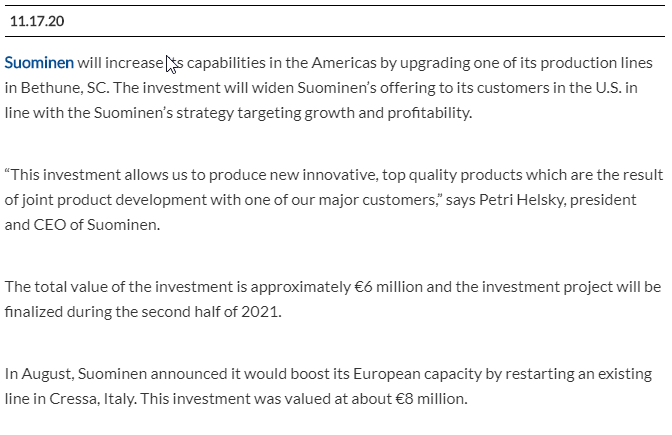
OK. Samtidigt måste jag fråga vad din förutsägelse om att omsättningen kommer att minska nästa år baseras på. Företaget investerade i Italien i augusti och har nu även meddelat en satsning i USA.
Den största negativa faktorn för nästa års intäktsprognos är den starkare EUR/USD-kursen. Jag har förutspått att volymerna kommer att sjunka något från 2020 års mycket höga nivå (detta kommer att justeras uppåt om efterfrågan fortsätter att växa utan nedgångar, trots att pandemin sannolikt avtar). Från priser/produktmixen ser jag ett litet plus för intäkterna nästa år. Jag räknar inte med särskilt mycket från investeringarna som startar under andra halvåret 2021 för nästa år, eftersom det oftast tar ett tag att få igång investeringar.
Hur ser du på effekterna av stigande massapriser på Suominen Oyj:s förmåga att generera vinst?
Suominen Oyj har under innevarande år haft vad man kallar en “perfekt storm” när det gäller efterfrågan, råvarupriser och därmed marginaler. Nu är det dock en hel del ny kapacitet som är på väg in i produktionen av nonwoven, och samtidigt har massapriserna börjat stiga för första gången på länge.
Olika cellulosakvaliteter i Suomisen råvaruanvändning är enligt min bedömning cirka 20 %. Därför gynnar inte en prishöjning på cellulosa Suominen särskilt mycket, särskilt när man kommer ihåg att hälften av avtalen följer råvaruklausuler (vilket gynnar Suominen när råvarupriserna sjunker och missgynnar när de stiger). Naturligtvis är cellulosa i sig inte en massiv drivkraft, men även för andra råvaror finns det snarare ett uppåt- än nedåtgående tryck på grund av de absolut ganska låga priserna. I den rådande efterfrågesituationen har dock den “öppna” halvan av portföljen förmodligen bättre möjligheter än normalt att kompensera för stigande råvarupriser med direkta prishöjningar.
Sammanfattningsvis kan man konstatera att den förväntade normaliseringen av årets exceptionellt gynnsamma råvaruprissituation enligt min mening är en av de viktigaste anledningarna till att jag själv inte förväntar mig vinsttillväxt från Suominen under 2021. En linjär vinsttillväxtförväntan är dock enligt min mening inte heller inbakad i aktien.
Tack för det snabba svaret! Ja, det här året kommer nog att förbli en anomali för Suominen. Även om olika cellulosakvaliteter “bara” utgör 20 %, kommer effekten av höjda cellulosapriser på materialkostnaderna att vara måttlig.
Suominen har redan en hel del produkter som uppfyller gröna kriterier. Detta är förmodligen en slags konkurrensfördel på marknaden. Jag gissar, eftersom jag inte har tillräckligt med kunskap om konkurrenterna, men jag skulle anta att Suominen är en föregångare inom dessa biologiskt nedbrytbara produkter?
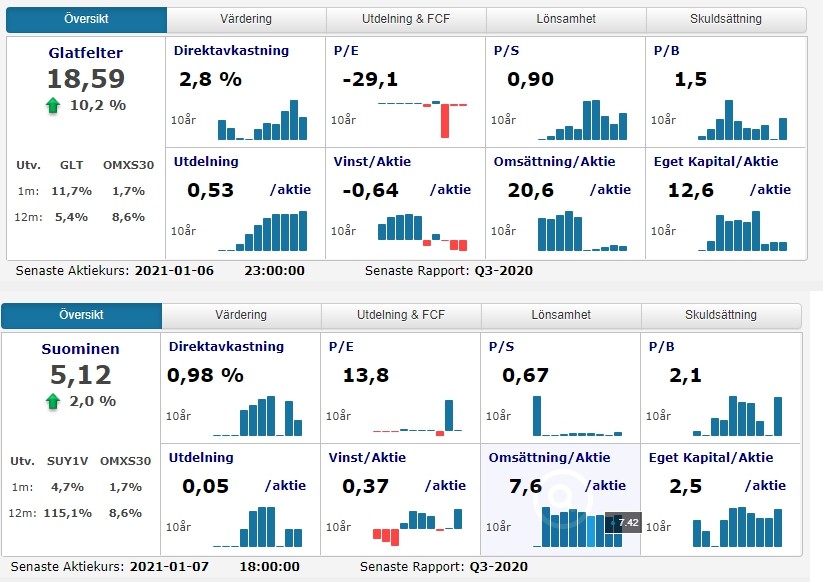
Intressant affär där man köper en ganska direkt likvärdig verksamhet (wipes). EV 175 miljoner euro och försäljning 100 miljoner euro, EBITDA 20 miljoner euro, synergier 4-6 miljoner euro. Det vill säga EV/EBITDA 8,8x och efter synergier 7x. Tekniken är lite annorlunda.
Suominens EV/EBITDA är 5,4x, så det finns en värderingsskillnad även om synergieffekterna beaktas. Samtidigt stiger köparens aktie med +10%, vilket också indikerar en tydligt “undervärderad” affär.
Totalt sett ökade marknadsvärdet mycket, så det ser bra ut för Suominen, eftersom målet var “billigt som tusan”.
Glatfelters marknadsvärde steg med 75 miljoner euro, vilket indikerar ett värde på 250 miljoner euro, det vill säga 10x EBITDA efter synergier. En stor grej, även om det var en allmän uppgångsdag idag, så kanske det hade stigit med 25 miljoner euro ändå, men fortfarande köpt EBITDA till 9x..