Min första tanke när jag läste Q4-rapporten och tillkännagivandet om köpet av Storm8 var “hur kan detta vara så billigt?”. Jag räknade för skojs skull lite på siffrorna pro forma per den 30.9.2019 (Stillfront Group acquires Storm8, Inc. and raises new financing – Stillfront Group ) och EV/EBIT är någonstans <10 och PEGY ~0,5 beroende på vilka siffror man väljer. Företagets mål är att uppnå en omsättning på 4 miljarder SEK till 2022, varav 2,9 miljarder var uppnått per den 30.9.2019.
När kostnaderna dessutom sänks genom synergier och speldesignen förbättras (Capital Markets Day 2019-rapporten hade ganska intressanta planer relaterade till detta), vad för dåligt hittar ni andra forummedlemmar med detta? Mobilspel har naturligtvis sina risker, men här finns cirka 40 olika sådana och fler är på gång. Att intäkterna skulle kollapsa över hela linjen verkar ganska osannolikt, särskilt nu när den ena efter den andra tvingas tillbringa tid inomhus i karantän.
Tack för detta, förhoppningsvis kan detta ge en lite mer kvalitativ firma till portföljen, Bublar har åtminstone inte övertygat ännu. Även om potentialen även för den ligger i framtiden.
VD Jörgen Larsson hade också intervjuats i slutet av året, videon finns på Google. Där verkade han mycket entusiastisk och övertygad om fortsatt tillväxt, vilket är fördelaktigt i branschen även som egenvärde. Han berättade också att omsättningsmålet år 2024 är 6 miljarder SEK, vilket är cirka 4 gånger den rapporterade summan förra året och ungefär dubbelt så mycket som man kan förvänta sig för i år på grund av företagsköpet.
Jag ser fortfarande nästan inget dåligt med detta. Företagsförvärv kommer säkert att fortsätta. Skulden är ganska stor, men en hanterbar mängd. Man skulle kunna tro att sjunkande räntor skulle vara fördelaktigt för skuldsatta företag, så länge affärerna går bra? Förmodligen dags att lägga en ny omgång.
En split skulle jag tycka var värt att överväga snart.
Stillfront publicerade siffror för omsättning och justerad EBIT för april-maj, rapporterade stark spelaraktivitet och att marknadsföringen hade tagit skruv. Jag har räknat ut att annualiserad EV/EBIT skulle vara runt 13,5, men detta baseras på två exceptionella månader, så man bör inte extrapolera detta för långt. Det senaste förvärvet (Candywriter) konsoliderades om jag förstår det rätt först från maj, så om det inte är helt med i siffrorna skulle den faktiska resultatinivån ha varit ännu högre.
Senare i kväll kommer det en webcast, där särskilt Q&A-sektionerna har varit intressanta att lyssna på.
Hienoa, että Stillfrontille on oma ketju . Yhtiö tiedottaa hienosti Covid aikana myynnin kehityksestä. Itse tulkitsin eilisen tiedotteen posariksi ja ainakin kolme analyysitaloa nosti tavoitehintaa ja suositus säilyi köp. Lisäsin aamulla 720 sek.
STOCKHOLM (Nyhetsbyrån Direkt) Stillfronts nettoomsättning under april och maj uppgick till 851 miljoner kronor med ett justerat ebit-resultat på 310 miljoner.
12.6:
Kepler Cheuvreux höjer riktkursen för Stillfront till 750 kronor (670), upprepar köp
Nordea höjer riktkursen för Stillfront till 815 kronor (660), upprepar köp - BN
STOCKHOLM (Nyhetsbyrån Direkt) Pareto Securities höjer riktkursen för Stillfront till 814 kronor från 697 kronor. Rekommendationen köp upprepas.
Carnegie 840 kr (690).
Ja vielä Redeye:
Redeye’s positive view of Stillfront’s is enhanced further following the trading update for April to May. The company has seen a solid return on marketing campaigns during April and May, and despite having steep expectations on Q2, the preliminary figures exceed those. We adjust our Q2 and full-year estimates upwards and raise our Base-case valuation.
Och så kom den riktade emissionen, som säkert syftar till nästa företagsköp. Intressanta tider…
Pressmeddelande
Stockholm 2020-06-16
Stillfront Group AB (publ) (“Stillfront” eller “Bolaget”) avser att resa kapital genom en riktad nyemission för att ge Bolaget ytterligare finansiell styrka och flexibilitet för att snabbt kunna agera på potentiella framtida förvärv och tillväxtmöjligheter.Mot bakgrund av detta har Stillfront utsett Nordea Bank Abp, filial i Sverige och Joh. Berenberg, Gossler & Co. KG som Joint Global Coordinators och Joint Bookrunners, och Swedbank AB (publ) som Joint Bookrunner (gemensamt, “Managers”), i samband med den riktade nyemissionen om cirka 1 000 MSEK i bruttolikvid (“den riktade nyemissionen”) genom ett accelererat bookbuilding-förfarande (“Bookbuilding”).
”Efter de framgångsrika förvärven av Storm8 och Candywriter ser vi fortfarande goda möjligheter framför oss. Den riktade nyemissionen gör det möjligt för oss att, på ett tids- och kostnadseffektivt sätt, agera på fler möjligheter, accelerera Stillfronts tillväxt och därmed skapa värde för alla aktieägare”, kommenterar Jörgen Larsson, VD för Stillfront.
Skulle den riktade emissionen ha motiverat förra veckans minipåtryckare vi får lite mindre utspädning till en bättre kurs. När det gäller köpet av Storm8 kom emissionsmeddelandet samma dag som förvärvsmeddelandet, vi får se när nästa affär offentliggörs.
{“content”:“Här är vad jag fick ner (huvudpunkterna):\nBerättar om små marknadsföringskostnader, folk är hemma och spelar, fantastiska tillväxtmöjligheter\n\nBåde engagemangsgrad och ARPU är höga.\n\nEngagemangsgraden har varit högre än normalt på grund av corona, men kommer att normaliseras när corona avtar\n\nMånga nya spelare har kommit med corona, även betalande, de kommer att fortsätta betala och spela även när corona avtar, men kanske lite färre gånger per vecka, men i vilket fall som helst spelar de och är engagerade i Stillfronts spel.\n\nNya spel kommer att generera försäljning, 10-11 nya spel är i linje och i en stark utvecklingsfas.\n\nTrots att aktiekursen har utvecklats starkt, ser man fortfarande att den kommer att stiga på lång sikt.\n\nStillfront kommer att fortsätta med företagsförvärv. Många diskussioner pågår och något kommer att hända senast under hösten. De senaste företagsförvärven har snabbt integrerats i Stillfronts organisation/struktur.\n\nEmbracer är fokuserat på konsolspel etc. och dess värderingsnivåer har varit högre. Kanske har det varit lättare att bilda sig en uppfattning om dess värde. Men vill jämföra Stillfront med Zynga. Jämför med Zynga i termer av hur det snabbt expanderade genom företagsförvärv och företagets värde växte snabbt (Zyngas värde 20 gånger på kort tid).\n\nStillfront är efter Zynga det näst största noterade mobilspelsföretaget i världen.\n\nSvenskar har stora positioner som aktieägare i Stillfront och aktieägarna är mestadels svenska, men man ser att det kommer att få internationella ägare och kommer att utvecklas till ett internationellt ägt företag (aktieägarbasen internationaliseras).\n\nOm man skulle behöva välja Embracer eller Stillfront, vilken? Vill inte bara välja en, utan vill äga båda.”,“target_locale”:“sv”}
Merkintä vietiin läpi ja alennus eiliseen päätöskurssiin 1,4 % anti oli nopeasti ylimerkitty ja tavoite oli myös saada kansainvälistä sijoittajapohjaa/ instituutioita.
Kun tuo toteutettiin noin suunnattuna ja nopeasti, kiinnostaisi kovin mitä instituutioita/ yksittäisiä valittuja tahoja merkitsi osakkeet. Vai jäävätkö hallintarekistereihin.
Styrelsen i Stillfront har med stöd av ett bemyndigande från årsstämman som hölls den 14 maj 2020 beslutat om en riktad nyemission till svenska och internationella institutionella, samt övriga kvalificerade investerare om 1 558 441 nya aktier till ett teckningspris om 770,0 SEK per aktie (den “Riktade Nyemissionen” ). Stillfront tog in kapital genom den Riktade Nyemissionen i syfte att möjliggöra ytterligare finansiell styrka och flexibilitet för att snabbt och effektivt kunna agera vid potentiella framtida förvärvs och tillväxtmöjligheter.
Teckningspriset motsvarar en rabatt om 1,4 procent mot stängningskursen om 781,0 SEK den 16 juni 2020, samt en premie om 7,8 procent jämfört med det volymvägda genomsnittliga aktiepriset de senaste 10 handelsdagarna.
Styrelsen i Stillfront konstaterar att intresset för den Riktade Nyemissionen var starkt då den var kraftigt övertecknad kort efter offentliggörandet igår av såväl nya som befintliga välrenommerade svenska och internationella institutionella, samt övriga kvalificerade, investerare.
Jörgen Larsson, VD, kommenterar: “Vi är mycket glada över responsen från såväl nya som befintliga aktieägare. Vår ambition är att fortsätta utveckla Stillfront till ett ledande free-to-play powerhouse inom spelutveckling och vi ser det som ett kvitto på att investerare har stor tilltro till vår tillväxtagenda.”
Skälen till avvikelsen från aktieägarnas företrädesrätt är huvudsakligen för att diversifiera aktieägarbasen bland svenska och internationella institutionella, samt övriga kvalificerade investerare och samtidigt genomföra kapitalanskaffningen på ett tids- och kostnadseffektivt sätt.
Nästa vecka är det Stillfronts CMD, där det blir en djupdykning i årets tidigare förvärv. Jag är väldigt intresserad av hur väl förvärven lyckas efter att de har anslutit sig till Stillfront, och det blir överhuvudtaget intressant att se de aktuella företagarna presentera sig!
VD hade sagt idag att förvärven kan fortsätta och att storleken på Nanobit-affären inte är ett hinder. Verkligen en intressant dag nästa vecka. Jag lade till mer förra veckan, när det gick ner till cirka 900 SEK på grund av dippen, förmodligen på grund av nedgången för amerikanska teknikaktier.
Här är förresten en intressant intervju från mars. I videon berättar Stillfronts COO Alexis Bonte om Stillfronts verksamhetsfilosofi.
Företagsförvärven har en stark historik och jag tror att de kommer att fortsätta. I och med värdeökningen på aktien kan storleken på företagsförvärven ökas utan större utspädning. Dessutom har aktiefinansiering erhållits från marknaden med en låg rabatt. Eftersom företagsförvärven görs till radikalt lägre multiplar än Stillfronts egen värdering, ökar ägarvärdet på ett arbitragelikt sätt (så länge de förvärvade företagens resultat fortsätter/förbättras).
På grund av detta är den största frågetecken och risk jag ser hur länge entreprenörerna kopplade till Stillfront orkar fortsätta med samma passion. Hittills ser det bra ut. Men vad händer när earn-outs stänger och koncernens storlek växer ytterligare? Det är svårt att bedöma hur mycket studiornas framgång beror på entreprenörsdriven ledning. Därför blir det intressant att se entreprenörernas attityd hos Storm8 & Candywriter nästa vecka.
Åtminstone ledningen för de förvärvade företagen har förbundit sig genom att betala en del av köpeskillingen med SF-aktier. Med tanke på Nanobits ursprungsland tror jag att dess ledning kommer att ha tillräckligt med energi för att utveckla företaget under lång tid framöver, och därmed deras egen förmögenhet. Jag är intresserad av om de förvärvade företagen kommer att producera så kompetenta proffs att en “näve” / ledningsgrupp bildas som driver utvecklingen framåt. SF:s arbetsmetod är mycket lik Embracers, men den är extremt intressant eftersom den är inriktad på mobilspelsmarknaden.
Redeye hade kommenterat och jag målade något därifrån:
Explosiv tillväxt tack vare ett nyligen släppt spel: Nanobit genererade en nettoomsättning på 33 miljoner USD under 2019. Vi förväntar oss en omsättningstillväxt på cirka 150 % under 2020, främst tack vare den framgångsrika lanseringen av det nya spelet Tabou. Tabou, som lanserades i januari 2020, är en rekordsuccé; efter bara fyra månader var spelet Nanobits största spel. För 2020 förväntar vi oss att Tabou står för cirka 45 % av intäkterna. Trots extrem tillväxt under 2020 har marginalerna varit starka, vilket visar på hög marknadsföringseffektivitet.
Vi har uppdaterat våra uppskattningar på grund av förvärvet av Nanobit. Företaget kommer att konsolideras i koncernen den 1 oktober 2020.
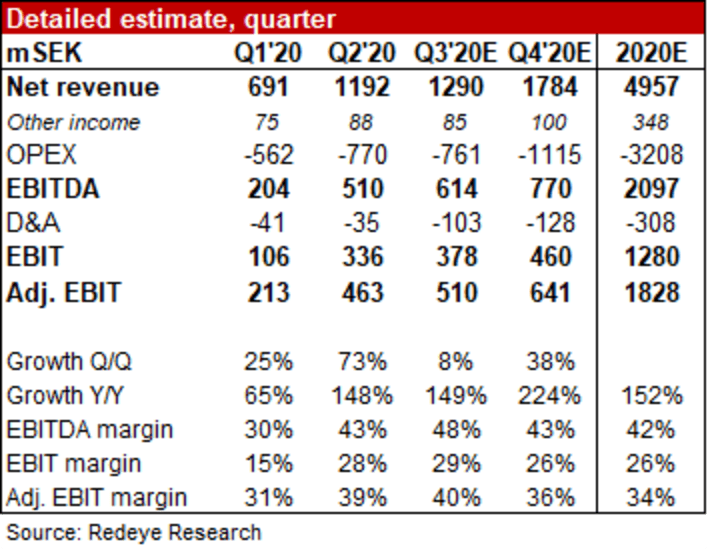
Ändrade uppskattningar: Under Q4 uppskattar vi en nettoomsättning på 1 784 miljoner SEK (1 531 miljoner SEK). Justerat EBIT på 641 miljoner SEK (599 miljoner SEK).
FY 2020: Nettoomsättning på 4 957 miljoner SEK (4 704 miljoner SEK).
Vi har höjt vårt intervall för verkligt värde till SEK 750-1400 (580-1100) med ett baskurs på 1130 SEK per aktie (860 SEK).
Jämfört med Q4/20E justerat EBIT (641 miljoner SEK) ser marknadsvärdet (38 miljarder SEK) fortfarande billigt ut med tanke på företagets historik av stark vinsttillväxt med relativt liten utspädning.
Analytikernas prognoser tar som utgångspunkt inte hänsyn till framtida förvärv, men i Stillfronts fall är det mycket troligt att de sker, och vanligtvis är utspädningsprocenten betydligt lägre än vinsttillväxtprocenten.
Den nya ekonomiska målsättningen innebär förstås även att förvärven fortsätter, förhoppningsvis hittas fortfarande rimligt prissatta förvärvsobjekt och att utspädningseffekten hålls på en bra nivå i förhållande till detta.
stillfront siktar på att omsätta 10 miljarder SEK under 2023 (tidigare mål 4 miljarder SEK 2022) med en justerad ebit-marginal på cirka 35%.
{“content”:“För ett år sedan var målet verkligen "tredubbling på fem år", nu verkar det vara "tredubbling på fyra år". Och vad gäller utspädning så är det viktigaste den relativa värderingen, det vill säga ju högre värdering Stillfront får på marknaden, desto lättare är det att förvärva företag som är lägre värderade. Dessa företag som växer genom M&A och utspädning har den intressanta egenskapen att om marknaden tror på historien, så blir de en "självuppfyllande profetia" när aktien kan finansiera förvärv så billigt :D”,“target_locale”:“sv”}
En lång och djupgående artikel om Stillfronts affärsmodell, styrkor och möjliga svagheter. Passar säkert också att läsas av dem som är intresserade av spelföretag i allmänhet.
 . Yhtiö tiedottaa hienosti Covid aikana myynnin kehityksestä. Itse tulkitsin eilisen tiedotteen posariksi ja ainakin kolme analyysitaloa nosti tavoitehintaa ja suositus säilyi köp. Lisäsin aamulla 720 sek.

 vi får lite mindre utspädning till en bättre kurs. När det gäller köpet av Storm8 kom emissionsmeddelandet samma dag som förvärvsmeddelandet, vi får se när nästa affär offentliggörs.
 anti oli nopeasti ylimerkitty ja tavoite oli myös saada kansainvälistä sijoittajapohjaa/ instituutioita.