Storytel - Tillväxtbolag för ljudböcker från Sverige

Då det finns många intresserade av tillväxtbolag här på forumet, öppnar vi nu en egen tråd för det svenska tillväxtbolaget Storytel (storytel.com), en streamingtjänst för ljud- och e-böcker. Bolaget har inte diskuterats mycket här på forumet tidigare, men jag tycker att detta är ett mycket intressant tillväxtbolag på en växande marknad som även andra forummedlemmar skulle kunna finna intressant. Bolaget grundades 2005 och noterades på First North Sweden-listan 2018. Under hela sin tid på börsen har bolaget vuxit i snabb takt och fortsatt att expandera på den växande ljudboksmarknaden.

Kort historik:
2005: Jonas Tellander och Jon Hauksson grundade audiotjänsten Bokilur, som senare bytte namn till Storytel.
2009: Tellander deltog i den svenska tv-programmet “Draknästet”, vilket hjälpte bolaget att säkra sin ekonomiska situation under finanskrisen.
2011: De första ljudböckerna producerade av Storytel lanseras på marknaden.
2016: Storytel förvärvar Sveriges näst största förlag, Norstedts Förlagsgrupp, samt sin danska konkurrent Mofibo.
2017: Storytel förvärvar Danmarks fjärde största förlag, People’s Press.
2018: Bolaget lanserar sin egen läsplatta, Storytel Reader. Storytel-tjänsten lanseras i sex nya länder.
2019: Storytel-tjänsten når en miljon betalande prenumeranter. Köper på hösten Finlands tredje största förlag, Gummerus Kustannus-yhtiö (Gummerus - kirjakustantamo ja verkkokauppa).
2020: Storytel förvärvar sin konkurrent Kitab Sawti i Mellanöstern och blir världens största leverantör av arabiska ljudböcker. Bolaget köper även den israeliska ljudbokstjänsten Icast och förvärvar 80% av det nordiska ljudboksproduktionsbolaget EarSelect.
2021: I januari passerar bolaget för första gången gränsen för 1,5 miljoner betalande prenumeranter. Bolaget är Nordeuropas största streamingtjänst för ljud- och e-böcker med över 500 000 publikationer. Tjänsten är verksam i över 24 länder och planerar att expandera till över 20 nya länder under 2021-2023. (källa: https://investors.storytel.com/en/storytel-has-surpassed-the-milestone-1-5-million-paying-subscribers/)

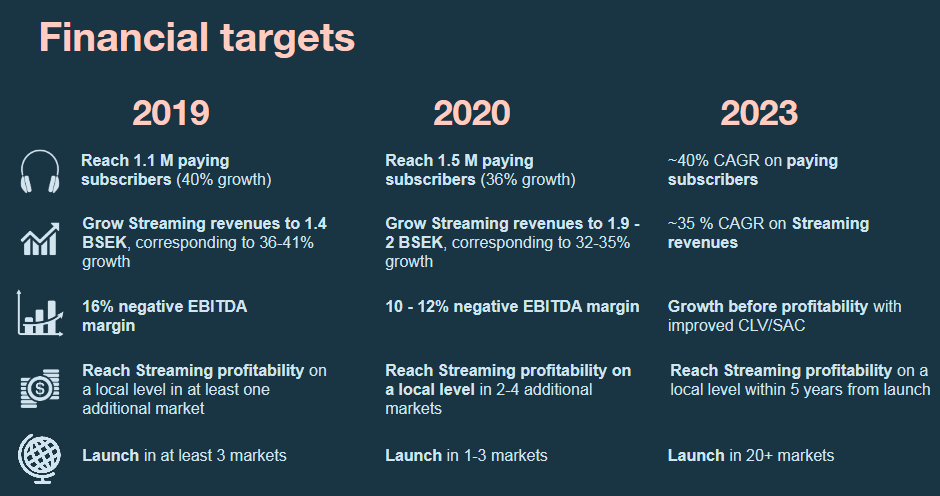
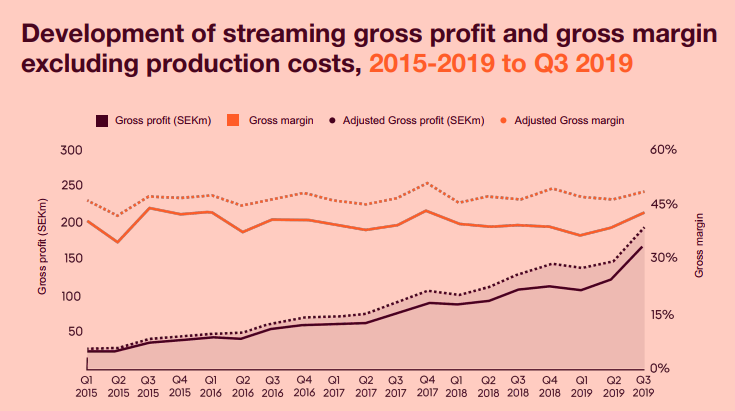
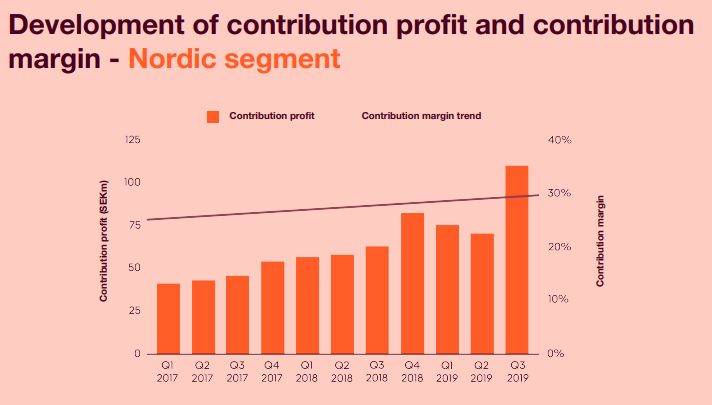
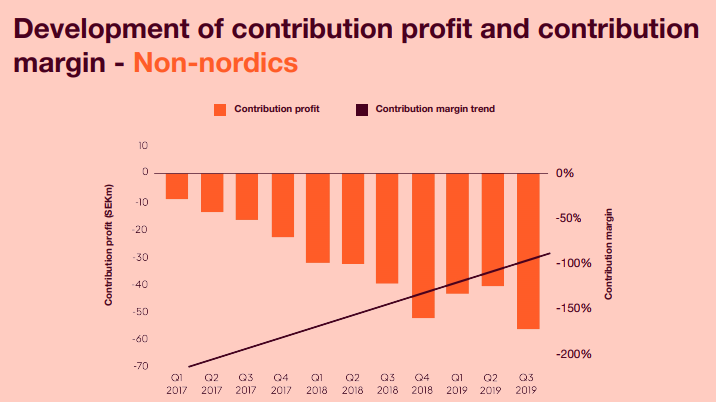
Härnäst lägger jag in skärmdumpar från bolagets kapitalmarknadsdag som hölls i februari 2020, som kan ses i sin helhet här: https://www.youtube.com/watch?v=2F0aN-0szvQ (varaktighet ca 2h 30min). En stark rekommendation att titta på detta om bolaget intresserar och man vill ha ännu mer “kött på benen” till denna powerpoint-presentation från kapitalmarknadsdagen (143 sidor): https://investors.storytel.com/en/wp-content/uploads/sites/2/2020/01/storytel-capital-markets-day-january-2020-1.pdf

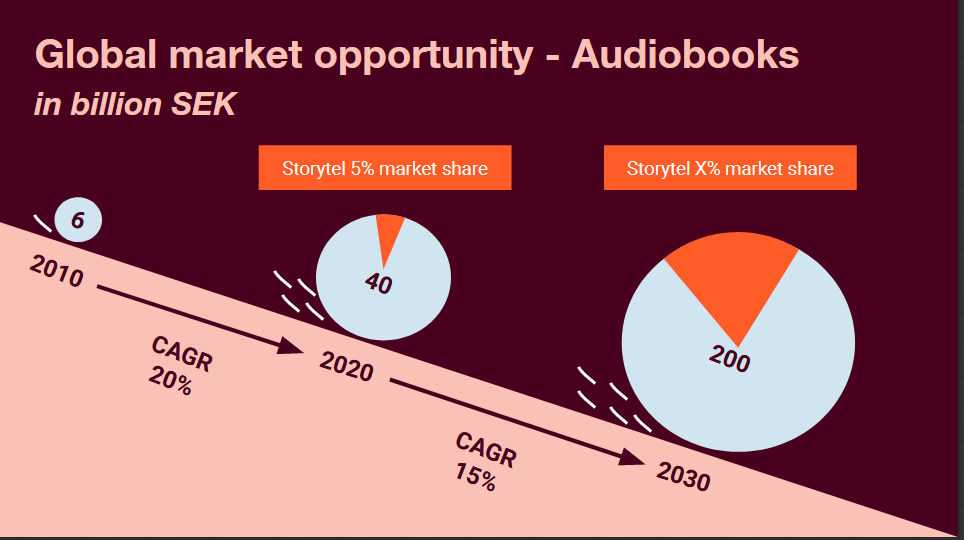
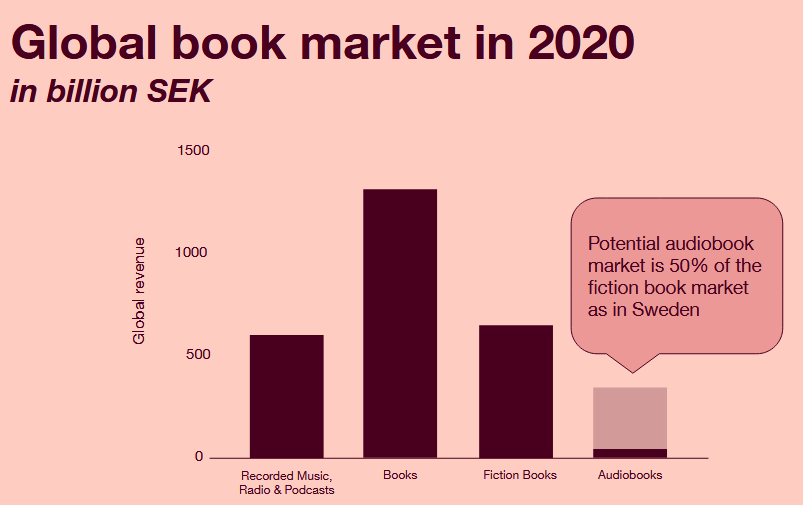
Bolaget verkar alltså inom bokmarknadsbranschen, där ljudböcker fortfarande bara utgör en bråkdel av hela marknaden:


men vars marknad växer snabbt. De angav en marknadsandel på ca 15%, om den amerikanska marknaden, som är den största marknaden för ljudböcker och där bolaget inte är verksamt, räknas bort:
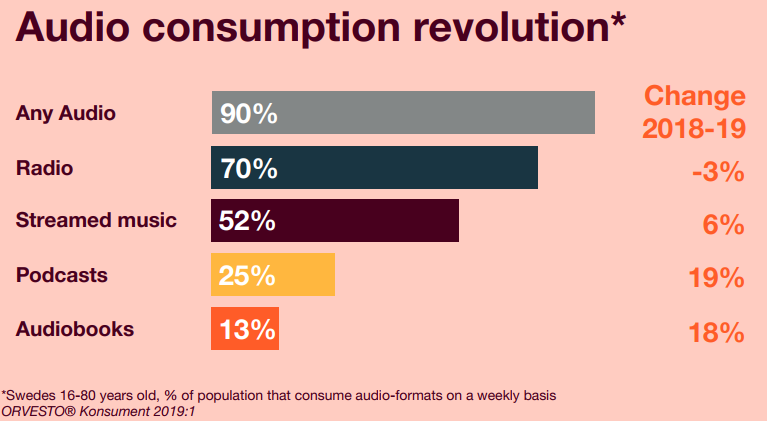
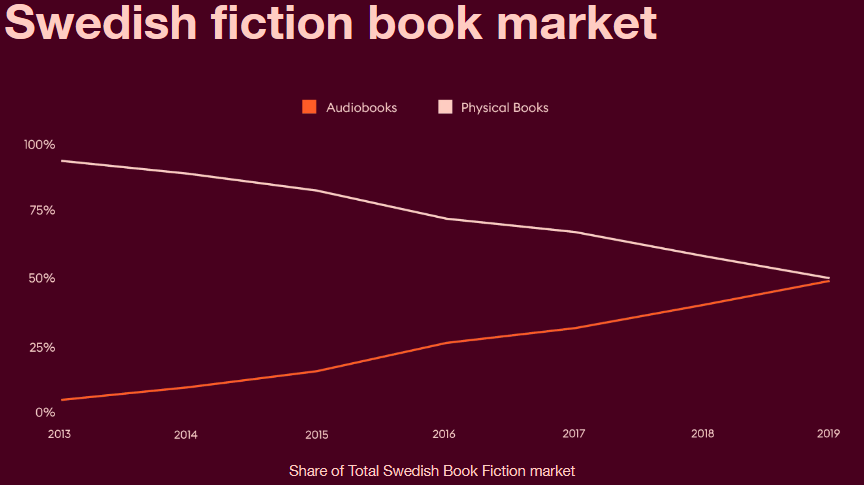
ljudböcker tar marknad från fysiska böcker. Nedan exempelbilder från den svenska bokmarknaden:
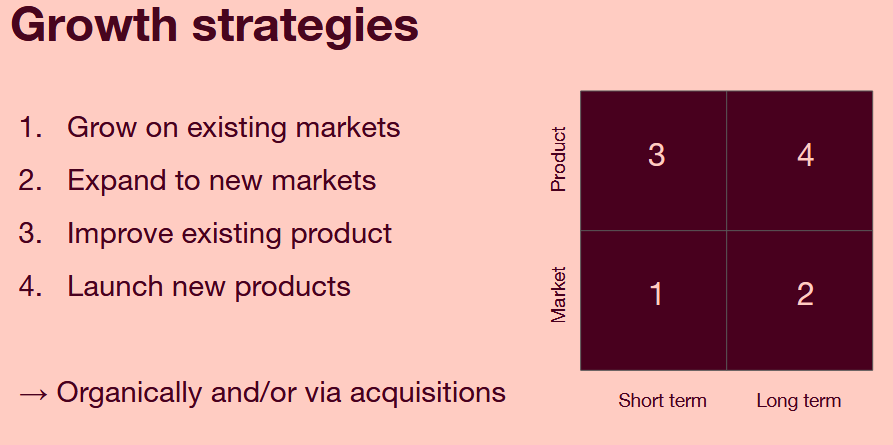
Bolagets tillväxtstrategi och mål:

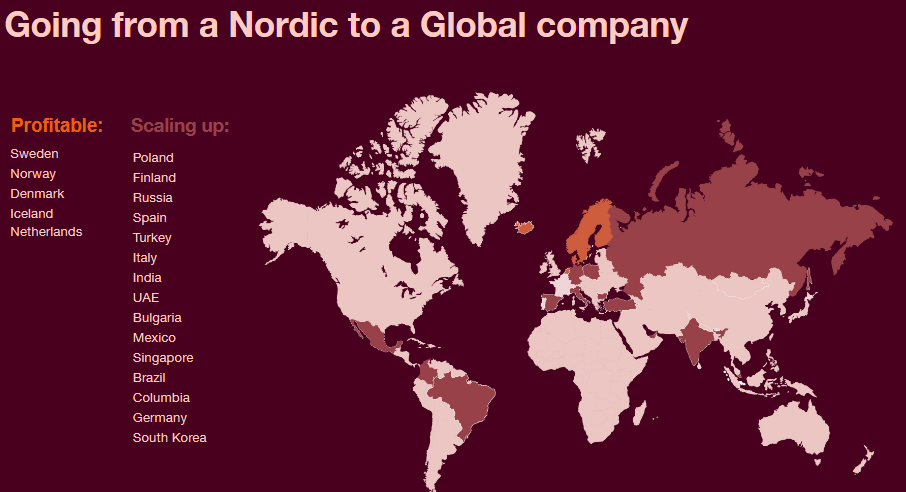
Bolaget är redan verksamt i över 20 olika länder och bedriver redan lönsam verksamhet i bland annat Norden + Nederländerna. Från listan nedan saknas bland annat Thailand, Belgien:
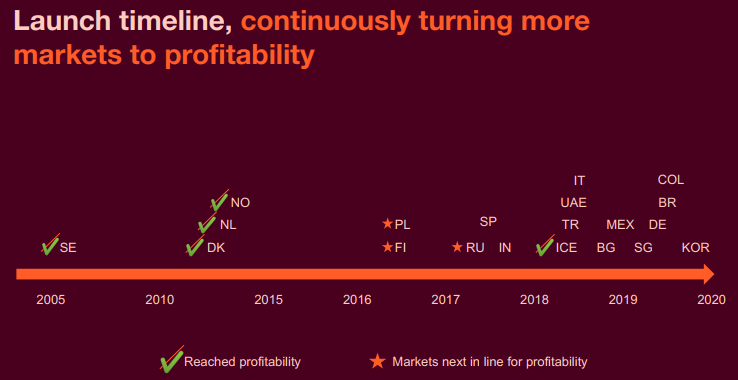
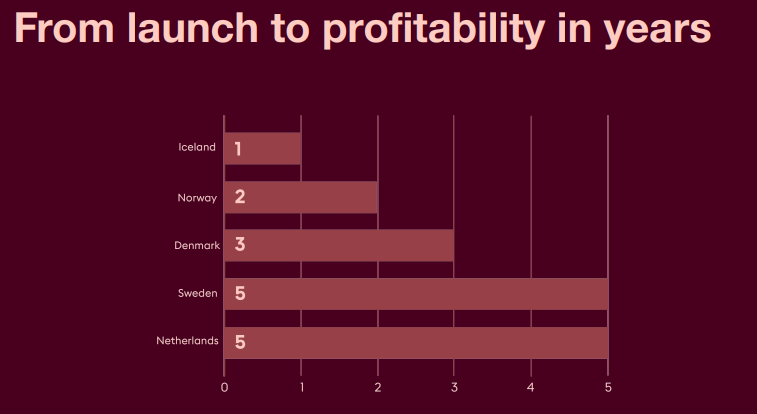

Bolaget ser denna siffra på 50 000 prenumeranter som en sorts kritisk gräns, efter vilken målmarknaden oftast snabbt blir lönsam:
image

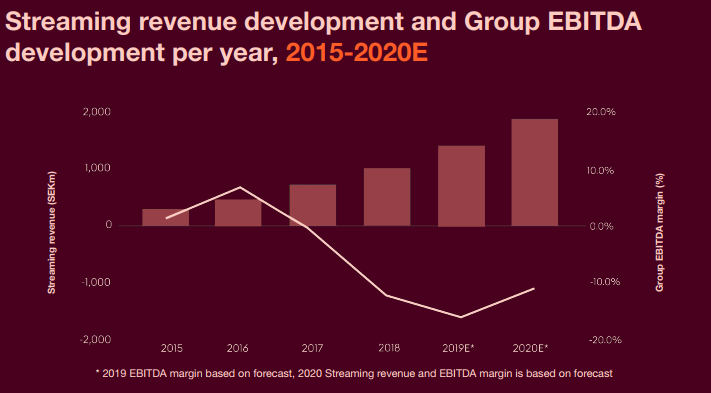
“Ekonomiska grafer”:

Omsättningen ökar kraftigt:
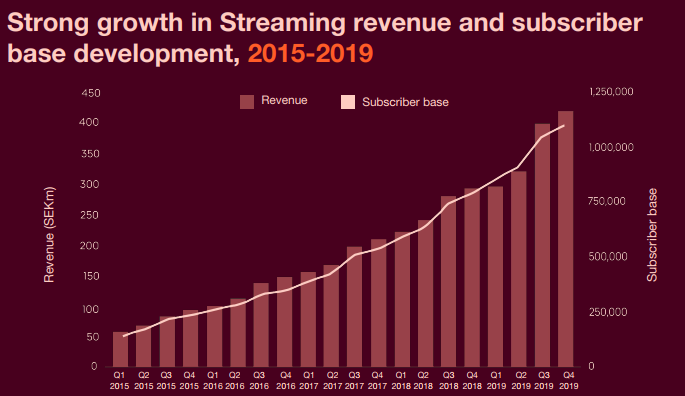
Bolaget publicerar sitt faktiska Q4-resultat den 19 februari, men publicerade sina preliminära prognoser redan den 11 januari 2021:

"Det genomsnittliga antalet betalande Storytel-prenumeranter i det nordiska segmentet under fjärde kvartalet 2020 var 926 000, vilket motsvarar 4 000 betalande prenumeranter över prognos och en ökning av kundbasen med 168 400 prenumeranter jämfört med fjärde kvartalet 2019. Streamingintäkterna i Norden uppgick till 399,6 MSEK, vilket var 3,6 MSEK över prognos. ARPU för det nordiska segmentet uppgick till 144 SEK, vilket var något över prognos.

I det icke-nordiska segmentet växte det genomsnittliga antalet prenumeranter med 58,4% jämfört med fjärde kvartalet 2019 och uppgick till 516 000, vilket motsvarar en årlig tillväxt på 190 200 betalande prenumeranter och en ökning med 57 700 kunder jämfört med tredje kvartalet 2020. Detta översteg den tidigare kommunicerade prognosen på 513 000 prenumeranter för fjärde kvartalet 2020. Streamingintäkterna för det icke-nordiska segmentet uppgick till 103,8 MSEK under fjärde kvartalet 2020, vilket motsvarar en årlig intäktstillväxt på 49,9% jämfört med fjärde kvartalet 2019."

Det var lite om företaget till att börja med. Förhoppningsvis hittar även andra som redan upptäckt företaget och/eller är intresserade av det hit. Detta var också mitt första ämnesöppnande om ett företag, så jag hoppas att det gav en viss bild av företaget. En stark rekommendation för videon/hela PPT-presentationen från kapitalmarknadsdagen som jag länkade ovan. Detta var bara en liten ytlig genomgång för att företaget bättre skulle komma fram här på forumet för alla forummedlemmar.

54 gillningar

Tack för en bra öppning! Jag har väntat på den här diskussionen ett tag :slight_smile:

Storytel har en vikt på cirka 20 % i min aktieportfölj, vid sidan av Qt, Harvia och Kamux. Mitt eget liv har revolutionerats av ljudböcker, och jag tror att marknaden kommer att räcka till i framtiden. Om jag tidigare läste en eller två böcker om året, lyssnar jag nu på cirka tjugo böcker om året.

Storytel expanderar snabbt till nya marknader och antalet användare har ökat enormt. Jag ser en styrka i att satsa på lokala språk. Det är svårt att konkurrera med Audible när det gäller engelskspråkigt innehåll. Även Spotifys aktivering på ljudboksmarknaden kan skapa hård konkurrens, men å andra sidan vore ett köp av Storytel ett bekvämt sätt för Spotify att skapa ett oslagbart alternativ till Audible. Samma tjänst används ju redan för att lyssna på musik.

Riktningen är rätt och tillväxten är stark, men det finns också gott om risker.

15 gillningar

Härligt att det finns fler som är intresserade av företaget :+1:

Företaget har dragit nytta av coronaviruset, och det har säkert bidragit till företagets tillväxt på befintliga marknader. Även om corona skulle försvinna tror jag att de kommer att kunna behålla en bra abonnentbas, eftersom folk har vant sig vid att använda tjänsten på grund av lockdowns och andra restriktioner. Jag ser också företagets utvidgning som en bra konkurrensfördel, eftersom den primärt (åtminstone än så länge) har skett till länder där engelska inte har varit det huvudsakliga språket. Storytels eget språkutbud täcker redan över 25 språk, och företagets syfte är att agera lokalt på globala marknader. De berättade bland annat under förra årets huvudmarknadsdagar att 85% av bokutbudet i varje land skulle vara på det lokala primärspråket, och dessutom skulle de kunna erbjuda andra språk som talas i landet på flera olika marknader. De nämnde i videon från huvudmarknadsdagen att när de expanderade till Tyskland valde 15% av användarna turkiska som appens språk, på grund av det stora antalet turkisktalande i landet.

Jag följde företaget en del under förra året och såg att kursen hann klättra som högst till 307 kronor. Jag tänkte göra mitt första köp i november när kursen låg runt 200 SEK, men av någon anledning blev det inget köp då (jag minns inte orsaken närmare). Efter det steg kursen till cirka 270 SEK, tills den sökte fart runt 230 SEK, då jag själv hoppade på och gjorde mina första köp i början av denna månad.

9 gillningar

Eftersom den kaka som ska delas växer, så tror jag att det finns utrymme för flera aktörer på olika marknader och just företagets stora satsning på lokala språk är en bra fördel. Vid kapitalmarknadsdagarna 2020 uppskattade de att om antalet prenumeranter över 18 år skulle öka med 5% i de länder där de redan hade expanderat, precis som i Sverige, så skulle det redan kunna innebära +40 miljoner prenumeranter. De hade inte räknat med Indien i den siffran, så det finns gott om tillväxt att hämta även med så små procentsatser.

3 gillningar

Storytel fångade jag redan under coronakrisen, då jag fick en trevlig öppningsposition till 119 kronor. De såldes sedan på hösten för 255 kronor, då jag tänkte lämna det som bara ett lyckat “coronabet”. Sedan dök köptillfället upp igen, men till jul hoppade jag tillbaka på tåget med en mycket längre horisont till runt 260 kronor. Det var inte den bästa timingen hittills, men Paretoprisrekommendationen på 390 kronor styrde då kurskurvan mot nordost.

Förhoppningsvis finns det kaka att dela med många. Även i Finland skapar mindre konkurrenter som Nextory och BookBeat hård konkurrens. Man försöker ständigt erbjuda längre gratis provperioder eller månatliga avgifter på en euro till återkommande kunder. Det är svårt att sticka ut när det gäller användarupplevelsen, eftersom alla dessa fungerar lika bra och oftast finns samma böcker i tjänsterna. För bara ett par år sedan var situationen sådan att jag inte alltid kunde hitta boken jag ville ha, men nu har de börjat dyka upp som e-böcker och ljudböcker.

Visst, ett sätt att sticka ut skulle kunna vara att, förutom ljudböcker, skapa beroendeframkallande radioteatrar/serier som kommer till tjänsten i säsonger, ett avsnitt i taget. Till exempel välgjord dialog med röstskådespelare eller till och med med flera läsare. Visst, podcasts är redan uppfunna, men bättre manusbaserat innehåll skulle också kunna vara intressant. Och dessa skulle naturligtvis vara Storytel-original som inte finns någon annanstans.

4 gillningar

Finns det någon information om huruvida nya marknader har blivit lönsamma under 2020? Jag försökte leta, men lyckades inte. Så som jag förstår det, är bilderna i startinlägget från marknadsdagen 2020, det vill säga från januari 2020.

Joo, bilderna är från marknadsdagen för ett år sedan och jag har ännu inte hittat någon bekräftelse själv. För berättelsen och tillväxten skulle detta vara viktigt, eftersom de nu använder intäkterna från lönsamma marknader för den starka tillväxten på nya marknader. Jag tror dock att åtminstone den finska marknaden kan vara på väg att bli en lönsam marknad, som företaget självt förväntade sig i de första bilderna.

Företagets pressmeddelande (9.4.2020):

”Enligt ljudbokstjänsten Storytel har antalet nya användare av tjänsten ökat markant under coronaepidemin. Den rådande situationen syns tydligt i Storytel även i konsumtionen av barnlitteratur, som ökade med 140 % i Finland under de två sista veckorna i mars. Enligt Storytels marknadschef Hanna Walldén har nästan dubbelt så många barnprofiler (Kids Mode) tagits i bruk i tjänsten sedan skolorna stängdes, vilket gör det möjligt för barn och vuxna att lyssna på olika ljudböcker samtidigt.”

Tillströmningen av nya kunder växer kraftigt även globalt

Storytel rapporterade på tisdagen att ljudbokstjänsten har 1 154 800 betalande kunder globalt och att den årliga omsättningen har ökat med 45 % under första kvartalet 2020. Under de två sista veckorna i mars tog över dubbelt så många nya kunder tjänsten i bruk globalt jämfört med motsvarande period föregående år, vilket är en förändring av en aldrig tidigare skådad storlek.”

3 gillningar

Vilken intressant öppning!

Jag grävde lite och fann att ledningen äger ganska betydande mängder av detta:
https://investors.storytel.com/en/board-about-us/
Styrelseordföranden äger 2 027 908 B-aktier
En styrelseledamot äger 8 773 384 B-aktier via företaget och 128 143 B-aktier privat
VD:n äger 4 900 000 B-aktier och är även grundare av företaget

Det är också trevligt att se att de som kom in i styrelsen 2020 äger en viss mängd aktier.

6 gillningar

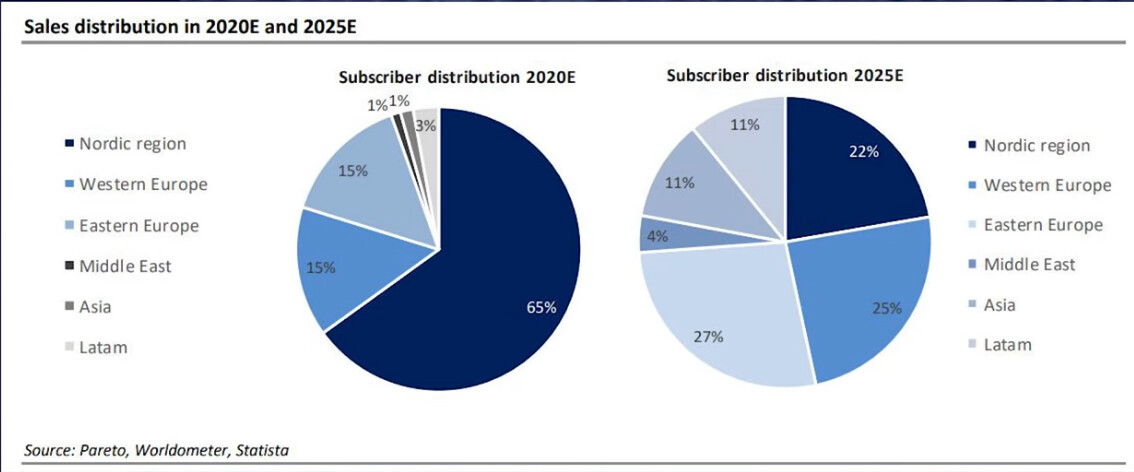
Nu när jag har haft lite mer tid i helgen att lära mig mer och söka information, hittade jag några intressanta videor från Paretos analytiker (Stefan Wård) på YouTube. Jag är dock inte tillräckligt bra på svenska för att själv kunna sammanfatta något på finska här, men kanske med “forumets kollektiva kraft” någon skulle kunna göra en kort sammanfattning av dessa:

Här är en video från ett par månader sedan, med en längre prognos:

(skärmdump tagen från videon vid ca 2.18):


regional prognos för försäljningen 2025 (skärmdump tagen från videon vid 12.21):

Hittade även en video om Q4-resultatet:

Analytikern som följer bolaget har även för en månad sedan listat Storytel som en av de bästa idéerna för 2021 (från 12.47 för Storytels del). Video från en månad sedan:

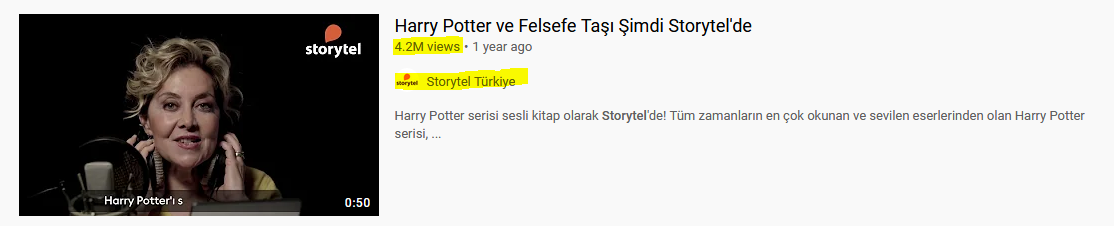
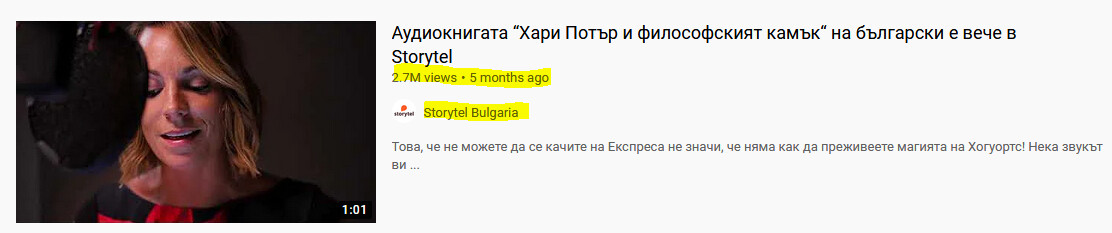
I marknadsföringssyfte verkar Storytel också publicera många korta läsutdrag på YouTube, och det verkar som att många videor har fått miljontals visningar i olika länder. Om ens en del av dessa blir aktiva prenumeranter, skulle det kännas som att en del av marknaderna skulle kunna bli lönsamma snabbare än till exempel på 5 år. Till exempel blev den lilla marknaden Island lönsam på bara ett år.

Nedan några skärmdumpar från YouTube-videolänkar:


3 gillningar

Denna bild visar att man just nu vill hålla en lägre prisnivå i andra länder än de nordiska, för att få nya kunder att behålla tjänsten billigare. Vilket är helt rimligt. Eller har @TomiP bättre information om det finns en större priskonkurrens med Amazons Audible och Spotify?

1 gillning

Även om prissättningsmodellerna (obegränsad, familj etc.) är desamma på olika marknader, måste de ta hänsyn till konkurrenssituationen/marknadssituationen på olika marknader (är de i lanseringsfasen etc.) + den allmänna prisnivån på olika marknader. Till exempel kan de i Indien inte ta ut en motsvarande månadsavgift som i Sverige på grund av ländernas olika prisnivåer. Med andra ord strävar de efter att på marknadsspecifik nivå följa vad som kan vara en optimal månadsavgift.

1 gillning

Tankarna om konkurrensen i Finland:

Jag har använt de mest konkurrenskraftiga alternativen i Finland, det vill säga Storytel, BookBeat och Nextory. Jag har noterat att Nextory, som den senaste aktören, försöker locka kunder mest aggressivt. Erbjudanden på 1 €/månad för återvändande kunder trillar in i e-posten. Även BookBeat ägnar sig åt detta om man varit borta tillräckligt länge. Dessa erbjudanden från BookBeat verkar komma ungefär var sjätte månad. Idag märkte jag att Nextory skickade samma 1 €-erbjudande omedelbart efter att jag avbröt min prenumeration. Jag är inte helt säker på om Storytel någonsin har skickat detta erbjudande för återvändande kunder, men jag har en vag minnesbild av att man åtminstone en gång har fått den första månaden för en euro eller gratis när man återvänt till tjänsten. Situationen är dock den att Storytel inte erbjuder lika många billiga månader som konkurrenterna i Finland. Det finns säkert en stark strävan att få även Finland att luta åt lönsamhetssidan så snart som möjligt.

Storytel hade tidigare inte erbjudit en billigare prenumeration begränsad till lyssningstid (20h/månad), men det har nu kommit som ett nytt alternativ, eftersom konkurrenterna redan hade det valbart.

Det är också lite problematiskt att man inte nödvändigtvis behöver betala mer än några tiotals euro per år för ljudböcker/e-böcker när det finns tillräckligt med tjänster som erbjuder återvändande kunder euro-månader. Pris medvetna konsumenter som jag hoppar från en tjänst till en annan och sparar betydande pengar. De flesta konsumenter är latare och bryr sig inte så mycket om löpande avgifter, men det borde finnas några metoder för att engagera kunder.

Varför har jag då själv valt Storytel som min go-to-app? För ett par år sedan köpte jag deras egen, marknadens billigaste e-bokläsare, eftersom alla böcker inte finns som ljudböcker. Läsaren fungerar bara med böcker från Storytels tjänst, så jag bör använda Storytel om jag vill läsa förutom att lyssna. Detta är ett ganska bra sätt att engagera kunder.

4 gillningar

Intressant inlägg och företag.

Storytel är ingen välbekant tjänst, jag har själv varit Audible-kund i 3,5 år. Marknaden växer otvivelaktigt i snabb takt, och lokal närvaro & språkutbud skiljer Storytel från t.ex. Audible. Men har Storytel någon konkurrensfördel gentemot andra företag i branschen? För en icke-kund är det bara en av många liknande tjänster.

Ljudboksmarknaden är intressant på grund av sin låga penetration och det är nog ganska säkert att anta att den kommer att växa avsevärt under de kommande åren. Jag funderar fortfarande på vem som kommer att dra nytta av denna omvälvning: plattformarna eller upphovsrättsinnehavarna? “Content is king” gäller nog även i detta spel, men vilken typ av innehåll?

Inom videostreaming har Netflix lyckats trots att dess eget utbud inte alltid har varit av hög kvalitet, men det har funnits rikligt med innehåll jämfört med konkurrenterna och det har varit lätt för tittarna att välja nästa serie att titta på. När antalet kunder har ökat har man kunnat investera mer i innehåll, vilket har förbättrat positionen ytterligare. Konkurrenterna måste investera enormt för att komma ikapp, t.ex. investerar Disney stora summor just nu.

När det gäller ljudböcker verkar olika aktörer ha samma klassiker och största “hits”. Innehållet har alltså, till skillnad från videostreaming, en stor överlappning mellan tjänsterna. Man kan anta att kunderna inte använder mer än en tjänst åt gången. Hur skulle Storytel då kunna hävda sig mot t.ex. Amazon? Hittills har svaret varit det lokala utbudet, dvs. både lokala språköversättningar och lokala böcker. Vad hindrar å andra sidan t.ex. just Amazon från att expandera till lokal nivå? Ett svar skulle vara exklusivt innehåll som uppnåtts genom upphovsrättshantering. Det är fortfarande oklart för mig om Storytel t.ex. äger upphovsrätten till Gummerus produktion eller om de tillhör författarna, kan någon belysa saken?

Om jag någon gång skulle vilja vara investerare någonstans i ljudböckernas värdekedja, så kanske det skulle vara just som ägare av upphovsrättigheterna :slight_smile:

4 gillningar

Det är fortfarande lite oklart för mig vem som har rättigheterna till vad. Ljudböcker baseras dock oftast på böcker som publicerats i skriven form (numera görs en del direkt som ljudbok). Jag lyssnade nyligen på boken Exit vol. 2 på Nextory. I början och slutet stod det att ljudboken var producerad av StorySide, som ägs av Storytel. Jag antar därför att Nextory har fått betala Storytel för den (alltså inte direkt till författaren). Och Storytel betalar säkert för innehåll som producerats av andra.

Det verkar som om Storytel också satsar på att förvärva förlag, vilket gör att de kan skapa sitt “eget” lokala innehåll på lokala språk.

Men vem har rättigheterna… jag var tvungen att lämna detta för att bekanta mig med branschpraxis: https://kirjailijaliitto.fi/kirjailijalle/kustannussopimus-ja-muut-sopimukset/

Upphovsrätten tillhör i princip författaren. Genom ett förlagsavtal överlåts ensamrätten att publicera boken, och det finns säkert många olika typer av sådana avtal. Den överenskomna författararvodet betalas sedan till författaren, dels som förskott och dels baserat på försäljningen.

1 gillning

Enligt Koskinen ligger royaltyn för en ny inbunden bok vanligtvis på 22 procent eller högre, medan den för en ljudbok bara är ungefär hälften så mycket.

Skillnaden är ännu större när intäkterna omvandlas till pengar. Eftersom utgångspriset för ljudböcker är mycket lägre, är intäkten från en ljudbok endast cirka en åttondel jämfört med en tryckt bok. En genomsnittlig författare får cirka tre euro per såld bok, så en ljudbok ger inte många tiotals cent.

5 gillningar

Samma fenomen här som inom musikbranschen alltså. Någon annan än konstnären drar in pengarna. Spotify är ofta i kritikens centrum. Världen förändras och kommersiellt innehåll anpassar sig, men motstånd mot förändring kommer säkert också att finnas. Inom musikbranschen gjordes tidigare fler albumhelheter, men via streamingtjänster har dess betydelse minskat. Man lyssnar på enskilda låtar och spellistor. Visst lyssnar man på album även nuförtiden, men det verkar vara ett alltmer sällsynt sätt att konsumera musik.

Bra innehåll ska man dock inte förvänta sig om författaren inte får en ordentlig ersättning. Även det egna originals-innehållet är ganska värdelöst om ingen är intresserad av det. Förhoppningsvis når branschen en modell där alla vinner…

4 gillningar

Har ni på något sätt analyserat marknadsläget? Själv har jag tidigare, när jag investerade i detta, tittat på Google Trends och där verkar Audible dominera totalt, särskilt på engelskspråkiga marknader. Storytels satsningar på lokala språk känns bra och kanske den enda möjliga strategin.

7 gillningar

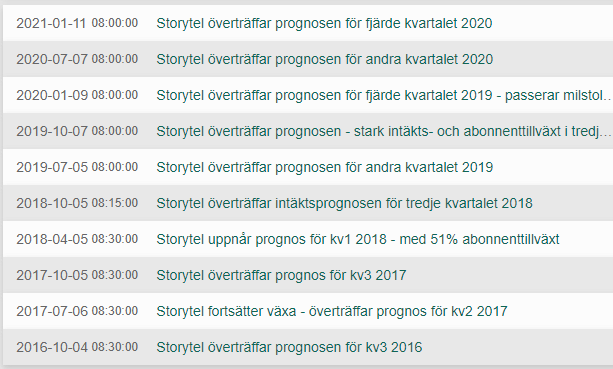
En intressant bild hittades på Twitter. Svenska finanstwitter har överlag mycket bra material/analys om bolaget.

Storytell har haft en dålig vana att överträffa sina egna mål ända sedan 2016..

4 gillningar

Angående dessa prognoser: företaget verkar göra en kvartalsvis prognos för nästa kvartals omsättning. Det vill säga, till exempel i november gjordes en prognos för Q4/2020:s omsättning i samband med Q3/2020-rapporten. Som en prenumerationsbaserad tjänst skulle omsättningen kunna förväntas vara mycket förutsägbar, särskilt när halva kvartalet redan har gått. Och om man sedan gör prognosen något konservativt, så kan man visa en överträffning :wink:

Här är till exempel den realiserade omsättningen för Q4/2020 publicerad den 1 november 2021, jämfört med prognosen publicerad i november 2020 (resultatrapporten kommer den 19 februari 2021):

4 gillningar