Stillfront Group - billigt mobilspil?

Inspireret af dette https://www.avanza.se/placera/ovriga-nyheter/2020/03/03/stillfront-group-stillfront-group-market-turmoil-hedge.html har jeg sat mig så meget ind i virksomheden, at jeg allerede har købt den første portion. Kursgrafen peger stærkt mod nordøst på længere sigt, og jeg tør påstå, at det samme vil fortsætte i år.

Min første tanke, da jeg læste Q4-rapporten og meddelelsen om opkøbet af Storm8, var “hvordan kan dette være så billigt?”. Jeg regnede for sjov lidt på tallene pro forma pr. 30.09.2019 (https://www.stillfront.com/en/stillfront-group-acquires-storm8-inc-and-raises-new-financing/ ). EV/EBIT er noget <10, og PEGY ~0,5 afhængigt af de valgte tal. Virksomhedens mål er at opnå en omsætning på 4 mia. SEK inden 2022, hvoraf 2,9 mia. allerede var nået pr. 30.09.2019.

Når omkostningerne yderligere reduceres gennem synergier, og spiludviklingen forbedres (Capital Markets Day 2019-rapporten havde nogle ret interessante planer herom), hvad finder I andre forumdeltagere så dårligt ved dette? Mobilspil har selvfølgelig deres risici, men på denne adresse findes der omkring 40 forskellige af slagsen, og flere er på vej. Et generelt fald i indtægterne virker ret usandsynligt, især nu, hvor den ene og den anden er tvunget til at tilbringe tid indendørs i karantæne.

3 Synes om

Tak for det, hvis dette kunne give en lidt bedre virksomhed til porteføljen, Bublar har i hvert fald ikke overbevist endnu. Selvom den også har potentialet foran sig.

1 Synes om

En fondsforvalter (jeg er ikke helt sikker på, hvad “förvaltare” er i denne kontekst) hos Swedbank har anbefalet aktien i dagens Dagens Industri. https://shareville.se/aktier/stillfront-group-ab/kommentarer/henrietta-theorell-forvaltare-pa-swedbank-robur-rekommende-79466281. “Prissætningen er som skummetmælk, selvom omsætningen vokser med over 50% årligt.” Ifølge hende er aktien en guldklump, coronabestandig og en meget god investeringscase.

Administrerende direktør Jörgen Larsson var også blevet interviewet i slutningen af året, videoen kan findes på Google. Her virkede han meget entusiastisk og tillidsfuld med hensyn til den fortsatte vækst, som branchen også nyder godt af i sig selv. Han fortalte også, at omsætningsmålet for 2024 er 6 milliarder SEK, hvilket er omkring 4 gange det rapporterede beløb fra sidste år og omkring det dobbelte af, hvad man kan forvente i år på grund af virksomhedskøbet.

Jeg ser stadig næsten intet dårligt ved dette. Virksomhedskøb vil helt sikkert fortsætte. Gælden er rimelig stor, men en helt håndterbar mængde. Ville et fald i renterne ikke være en fordel for gældsatte virksomheder, så længe forretningen kører? Jeg må nok overveje en anden omgang.

Et split ville efter min mening snart være værd at overveje.

Stillfront offentliggjorde omsætning og justeret EBIT for april-maj, rapporterede om stærk spilleraktivitet og sagde, at marketing havde virket. Jeg beregnede, at den annualiserede EV/EBIT ville være omkring 13,5, men dette er baseret på to særlige måneder, så det bør ikke ekstrapoleres for langt. Den seneste virksomhedsovertagelse (Candywriter) blev, så vidt jeg forstår, først konsolideret fra maj, så hvis den ikke er fuldt med i tallene, ville det reelle indkomstniveau have været endnu højere.

Der kommer også en webcast senere, hvor især Q&A-sektionerne har været interessante at lytte til.

https://www.stillfront.com/en/stillfront-group-provides-trading-update-for-april-and-may-related-to-covid-19-continued-positive-results/

1 Synes om

Dejligt, at Stillfront har sin egen tråd :smiley:. Virksomheden informerer flot om salgsudviklingen under Covid. Jeg tolkede gårsdagens meddelelse som en positiv opjustering, og mindst tre analysehuse hævede kursmålet, og anbefalingen forblev køb. Jeg tilføjede 720 SEK i morges.

STOCKHOLM (Nyhetsbyrån Direkt) Stillfronts nettoomsætning i april og maj udgjorde 851 millioner svenske kroner med et justeret ebit-resultat på 310 millioner.

12.6:

Kepler Cheuvreux hæver kursmålet for Stillfront til 750 svenske kroner (670), gentager køb

Nordea hæver kursmålet for Stillfront til 815 svenske kroner (660), gentager køb - BN

STOCKHOLM (Nyhetsbyrån Direkt) Pareto Securities hæver kursmålet for Stillfront til 814 svenske kroner fra 697 svenske kroner. Anbefalingen køb gentages.

Carnegie 840 kr (690).

Og yderligere Redeye:

Redeyes positive syn på Stillfronts er yderligere forbedret efter handelsopdateringen for april til maj. Virksomheden har set et solidt afkast på marketingkampagner i april og maj, og selvom forventningerne til 2. kvartal var høje, overstiger de foreløbige tal disse. Vi justerer vores estimater for 2. kvartal og hele året opad og hæver vores Base-case værdiansættelse.

1 Synes om

På svensk en god historie om Stillfront, og Embracer bliver også berørt
https://twitter.com/pareto_sverige/status/1272896462750449665?s=21

Og så eksploderede den rettede emission, som helt sikkert er rettet mod den næste virksomhedsovertagelse. Spændende tider …

Pressemeddelelse
Stockholm 2020-06-16

Stillfront Group AB (publ) (“Stillfront” eller “Selskabet”) agter at rejse provenu gennem en rettet aktieemission for at give Selskabet yderligere finansiel styrke og fleksibilitet til hurtigt at kunne agere på potentielle fremtidige opkøb og vækstmuligheder. I lyset heraf har Stillfront udpeget Nordea Bank Abp, filial i Sverige og Joh. Berenberg, Gossler & Co. KG som Joint Global Coordinators og Joint Bookrunners, og Swedbank AB (publ) som Joint Bookrunner (samlet benævnt “Managers”), i forbindelse med den rettede aktieemission på ca. SEK 1.000 millioner i bruttoprovenu (“den rettede aktieemission”) gennem en accelereret bookbuilding-procedure (“Bookbuilding”).

”Efter de succesfulde opkøb af Storm8 og Candywriter ser vi stadig gode muligheder forude. Den rettede aktieemission giver os, på en tids- og omkostningseffektiv måde, mulighed for at agere på flere muligheder, accelerere Stillfronts vækst og dermed skabe værdi for alle aktionærer”, kommenterer Jörgen Larsson, CEO for Stillfront.

Vil du have Kimi til at opsummere hovedpunkterne fra Paretos video? Du kan ikke lægge videoen ind i Google translate endnu :slight_smile:

Mon den målrettede emission har motiveret sidste uges miniposer :grinning_face: så vi får en lidt mindre udvanding til en bedre kurs. I forbindelse med Storm8-opkøbet kom emissionsmeddelelsen samme dag som opkøbsmeddelelsen, så nu afventer vi, hvornår den næste handel offentliggøres.

1 Synes om

Her er, hvad jeg fik ned (hovedpunkter):
Fortæller om lave markedsføringsomkostninger, folk er hjemme og spiller, fantastiske vækstmuligheder

Både engagement ratio og ARPU er høje.

Engagement rate har været højere end normalt på grund af corona, men vil normaliseres, når corona aftager.

Mange nye spillere er kommet med corona, herunder betalende spillere, som vil fortsætte med at betale og spille, når corona aftager, men måske lidt færre gange om ugen, men de vil under alle omstændigheder spille og være engagerede i Stillfronts spil.

Nye spil vil generere salg, 10-11 nye spil er i pipeline og i stærk udviklingsfase.

Selvom aktiekursen har udviklet sig stærkt, forventes den stadig at stige på lang sigt.

Stillfront vil fortsætte med virksomhedsovertagelser. Mange diskussioner er i gang, og noget vil ske senest til efteråret. De seneste virksomhedsovertagelser er hurtigt blevet integreret i Stillfronts organisation/struktur.

Embracer fokuserer på konsolspil mv., og dets værdiansættelsesniveauer har været højere. Måske har det været lettere at danne sig en idé om dets værdi. Men ønsker at sammenligne Stillfront med Zynga. Sammenligner med Zynga i den forstand, hvordan det hurtigt ekspanderede gennem virksomhedsovertagelser, og virksomhedens værdi voksede hurtigt (Zyngas værdi 20 gange på kort tid).

Stillfront er efter Zynga den næststørste børsnoterede virksomhed i verden, der fokuserer på mobilspil.

Svenskere har store positioner som aktionærer i Stillfront, og aktionærerne er for det meste svenskere, men det forventes, at det vil få internationale ejere og vil udvikle sig til en internationalt ejet virksomhed (aktionærbasen internationaliseres).

Hvis man skulle vælge mellem Embracer og Stillfront, hvilken ville man så vælge? Vil ikke kun vælge den ene, men vil eje begge.

2 Synes om

{“content”:“Tegningen blev gennemført, og rabatten i forhold til gårsdagens slutkurs var 1,4 % :slightly_smiling_face: Udbuddet var hurtigt overtegnet, og målet var også at få en international investorbase/institutioner.\n\nDa dette blev gennemført så målrettet og hurtigt, ville det være meget interessant at vide, hvilke institutioner/udvalgte parter der tegnede aktierne. Eller om de forbliver i depotregistre.\n\nBestyrelsen i Stillfront har med støtte fra en bemyndigelse fra den ordinære generalforsamling, der blev afholdt den 14. maj 2020, besluttet om en rettet nyemission til svenske og internationale institutionelle samt andre kvalificerede investorer på 1.558.441 nye aktier til en tegningskurs på 770,0 SEK pr. aktie (den "Rettede Nyemission"). Stillfront rejste kapital gennem den Rettede Nyemission med det formål at muliggøre yderligere finansiel styrke og fleksibilitet for hurtigt og effektivt at kunne agere ved potentielle fremtidige opkøbs- og vækstmuligheder.\n\n emissionens tegningskurs svarer til en rabat på 1,4 procent i forhold til lukkekursen på 781,0 SEK den 16. juni 2020 samt en præmie på 7,8 procent sammenlignet med den volumenvejede gennemsnitlige aktiekurs de seneste 10 handelsdage.\n\nStillfronts bestyrelse konstaterer, at interessen for den Rettede Nyemission var stærk, da den var kraftigt overtegnet kort efter offentliggørelsen i går af både nye og eksisterende velrenommerede svenske og internationale institutionelle samt andre kvalificerede investorer.\n\nJörgen Larsson, CEO, kommenterer: “Vi er meget glade for responsen fra både nye og eksisterende aktionærer. Vores ambition er at fortsætte med at udvikle Stillfront til et førende free-to-play powerhouse inden for spiludvikling, og vi ser det som et bevis på, at investorer har stor tillid til vores vækststrategi.”\n\nBegrundelsen for afvigelsen fra aktionærernes fortrinsret er primært at diversificere aktionærbasen blandt svenske og internationale institutionelle samt andre kvalificerede investorer og samtidig gennemføre kapitalrejsningen på en tids- og omkostningseffektiv måde.”,“target_locale”:“da”}

2 Synes om

{“content”:“Ny virksomhedsovertagelse i dag:\n\nhttps://www.stillfront.com/en/stillfront-group-acquires-nanobit-and-expands-the-portfolio-with-narrative-and-lifestyle-games/\n\nNæste uge er Stillfronts CMD, hvor der dykkes ned i årets første virksomhedsovertagelser. Jeg er meget interesseret i, hvor godt virksomhedsovertagelserne lykkes efter at være blevet en del af Stillfront, og det er generelt interessant at se de pågældende iværksættere præsentere sig!”,“target_locale”:“da”}

CEO’en havde i dag sagt, at virksomhedskøb stadig kan fortsætte, og at størrelsen af Nanobit-handlen ikke er en hindring. En interessant dag i næste uge, helt sikkert. Jeg tilføjede igen i sidste uge, da den nåede omkring 900 SEK under faldet, formentlig på grund af faldet i amerikanske teknologivirksomheder.

Her er et interessant interview fra marts. I videoen fortæller Stillfronts COO Alexis Bonte om Stillfronts driftsfilosofi.

Der er en stærk track record med virksomhedsovertagelser, og jeg tror, det vil fortsætte. I takt med at aktiekursen stiger, kan størrelsen af virksomhedsovertagelser øges uden stor udvanding. Derudover er der opnået egenkapitalfinansiering fra markedet med en lav rabat. Da virksomhedsovertagelser foretages til radikalt lavere multipler end Stillfronts egen værdiansættelse, stiger ejerværdien arbitragemæssigt (forudsat at de opkøbte virksomheders indtjening fortsætter/forbedres).

På grund af dette er det største spørgsmålstegn og den største risiko, jeg ser, hvor længe iværksætterne i Stillfront vil fortsætte med den samme passion. Indtil videre ser det godt ud. Men hvad sker der, når earn-outs lukker, og koncernens størrelse vokser yderligere? Det er svært at vurdere, hvor meget studiernes succes afhænger af iværksætterdrevet ledelse. Derfor bliver det interessant at se iværksætterne fra Storm8 & Candywriter i næste uge.

1 Synes om

Ledesen af de erhvervede virksomheder er i hvert fald forpligtet ved at betale en del af købsprisen med SF-aktier. Når man tager Nanobits oprindelsesland i betragtning, tror jeg, at dets ledelse stadig har nok energi til at udvikle virksomheden og dermed berige sig selv i lang tid fremover. Jeg er interesseret i, om de erhvervede virksomheder vil producere så dygtige fagfolk, at der dannes en “knytnæve”/ledelsesgruppe, der driver udviklingen fremad. SF’s arbejdsmetode minder meget om Embracers, men er ekstremt interessant, da den er rettet mod mobilspilmarkedet.

1 Synes om

Redeye havde kommenteret, og jeg malede noget fra det:

Eksplosiv vækst pga. et nyligt udgivet spil: Nanobit genererede et netsalg på 33 mio. USD i 2019. Vi forventer en omsætningsvækst på omkring 150 % i 2020 primært pga. den succesfulde udgivelse af det nye spil Tabou. Tabou, der blev lanceret i januar 2020, er et rekordsucces, og efter kun fire måneder var spillet Nanobits største spil. For 2020 forventer vi, at Tabou står for omkring 45 % af omsætningen. På trods af den ekstreme vækst i 2020 har marginerne været stærke, hvilket viser høj marketingeffektivitet.

Vi har opdateret vores estimater pga. erhvervelsen af Nanobit. Selskabet vil blive konsolideret i koncernen den 1. oktober 2020.

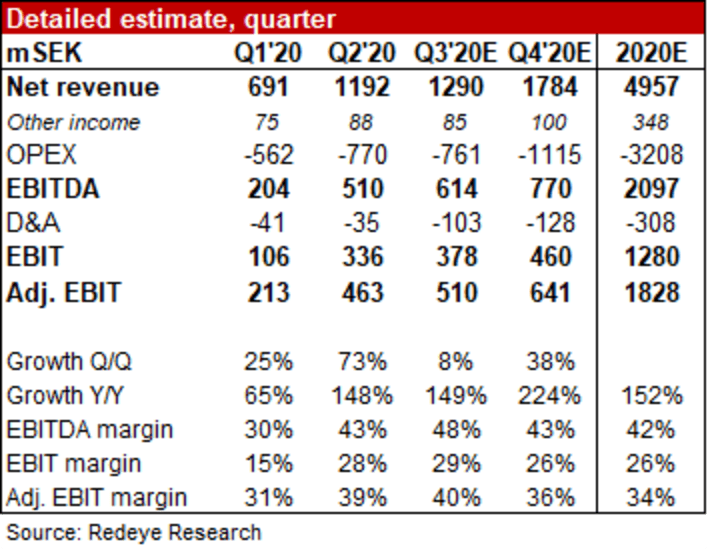
Ændringer i estimater: I Q4 estimerer vi en nettoomsætning på 1.784 mio. SEK (1.531 mio. SEK). Justeret EBIT på 641 mio. SEK (599 mio. SEK).

FY 2020: Nettoomsætning på 4.957 mio. SEK (4.704 mio. SEK).

Vi har øget vores fair value-interval til SEK 750-1400 (580-1100) med et base case på 1130 SEK pr. aktie (860 SEK).

I forhold til justeret EBIT for Q4/20E (641 mio. SEK) ser markedsværdien (38 mia. SEK) stadig billig ud, når man tager virksomhedens historik med stærk indtjeningsvækst med relativt lille udvanding i betragtning.

Analytikernes prognoser tager som udgangspunkt ikke højde for fremtidige virksomhedskøb, men i Stillfronts tilfælde er det meget sandsynligt, at de vil finde sted, og udvandingsprocenten er normalt betydeligt mindre end indtjeningsvækstprocenten.

1 Synes om

Det nye økonomiske mål betyder selvfølgelig også, at opkøbene vil fortsætte, forhåbentlig vil der stadig findes fornuftigt prissatte opkøbsmål, og at udvandingseffekten forbliver på et relativt godt niveau.

stillfront sigter mod at omsætte for 10 mia. SEK i 2023 (tidligere mål 4 mia. SEK i 2022) med en justeret ebit-margin på ca. 35%.

Hold fast i aktierne og lad os se …

1 Synes om

{“content”:“For et år siden var målet faktisk "tredobling på fem år", nu ser det ud til at være "tredobling på fire år". Hvad er der at klage over ved at være med på turen. \n\nOg hvad angår udvanding, er det vigtigste den relative værdiansættelse, dvs. jo højere værdiansættelse Stillfront selv får på markedet, jo lettere er det at købe virksomheder, der er værdiansat lavere end dem selv. Disse M&A+udvandingsvoksende virksomheder har den sjove egenskab, at hvis markedet tror på historien, bliver de en "selvopfyldende profeti", da aktier kan bruges til at finansiere opkøb så billigt :D”,“target_locale”:“da”}

1 Synes om

En lang og dybdegående artikel om Stillfronts driftsmodel, styrker og mulige svagheder. Passer helt sikkert til dem, der også er interesserede i spilvirksomheder generelt.

https://elitegamedevelopers.com/stillfront-group/

2 Synes om