Solteqs risker har nog legat på skuldsidan. De senaste kvartalens starka kassaflöden och refinansieringen av det tidigare nämnda lånet har förbättrat situationen avsevärt i det avseendet.
Jag tittar inte så mycket på goodwill och immateriella tillgångar, så länge balansräkningen och kassaflödena i övrigt är i ordning. Ingen av jämförelseföretagen har några anläggningstillgångar, utan snarare gott om immateriella tillgångar, som visserligen kan vara mycket värdefulla. Om det finns gamla synder från misslyckade programvaror och dessa skrivs ned från balansräkningen, har det ganska ofta redan diskonterats in i kursen i god tid.
Hoppas Solteqs positiva momentum fortsätter även under resten av året. VD:n verkade ganska entusiastisk över utsikterna när han fick frågor om det, om man har sett Inderes-intervjun.
Runt klockan sex kommer ett meddelande. Först minns man att man måste göra ett obligatoriskt meddelande om detta, och nästan direkt efter kommer ett andra meddelande
En liten besvikelse att räntan inte kunde förhandlas nedåt. Skuldsättningen kommer dock att minska och durationerna blir bättre, så den affärsmässiga risken minskar trots det. Vi får nöja oss med detta tills vidare.
Nej, det är inget hybridlån, utan ett vanligt, icke-säkrat seniorlån. Jag vet inte var jag fick hybridlånet ifrån, men huvudsaken är att du korrigerade det Visst, en lägre ränta var önskvärd och förväntades. Men kanske då när det nya lånet ändå ska omorganiseras någon gång.
Berätta för mig hur detta ska tolkas, eller har jag missat något? I det senaste meddelandet stod det så här…
“Solteq har under innevarande år uppnått en betydande position som leverantör av programvara och experttjänster inom energisektorn i Finland. Bolaget har under 2020 ingått flera leverans- och tjänsteavtal, vars sammanlagda värde med optioner överstiger 22 miljoner euro.”
I början av året meddelades det om liknande affärer, och där var det formulerat så här…
“Solteq Oyj har den 31.3.2020 och 27.4.2020 undertecknat leverans- och tjänsteavtal med två finska energikunder till ett totalt värde av cirka 8 miljoner euro, bestående av leveransprojekt för bolagets utvecklade kundinformationssystem och tillhörande optioner (cirka 2,1 miljoner euro) samt användningsavgifter för 4-5 år.”
Dessa är tydligen samma egna programvara. De enda publicerade affärerna är 13-14 miljoner i försäljning plus 8 miljoner i andra mindre affärer. Uppenbarligen säljer det bra.
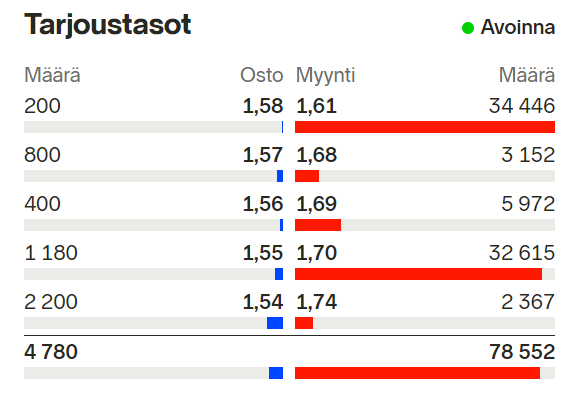
Kan det här vara en av börsens minst omsatta aktier? Även igår såg jag att omsättningen nog var drygt 300 euro. Dagen började bra igen, när någon lycklig ville maximera transaktionskostnaderna och köpte aktier för tre euro
Svag likviditet är nu i princip inget problem för en mikrosinvesterare som jag
Vi kommer att fråga företaget mer om Utilities-delen i Q3-videon, och hur regelverken påverkar. Jag är också intresserad av potentialen i Sverige, hur mycket anpassningar som behövs och hur annorlunda den marknaden är där. Företaget har en tyst period just nu så vi kan inte fråga efter deras synpunkter.
Kanterna är lite ojämna, så det dämpar faktiskt uppgången ganska effektivt. Företaget verkar gå åt rätt håll, men skuldbördan är naturligtvis ganska stor och det finns förmodligen nedskrivningar att hitta i balansräkningen. Kassaflödet från verksamheten är dock på en bra nivå och EBITDA har ökat med knappt 40% under första halvåret.
Lånen är inte längre ett problem. De har omförhandlats, och i takt med att lönsamheten har förbättrats, har det fria kassaflödet ökat betydligt. De kommer nog att betalas av i en bra takt, vilket ytterligare sänker risknivån och räntekostnaderna faller snabbt (6 % ränta).
Jag måste bara säga att avkastningspotentialen verkar vara verkligen utmärkt. Företagets tillväxt under coronaåret har varit bland de bästa bland jämförbara bolag, och lönsamheten har förbättrats snabbt. Jokern är deras egen mjukvaruverksamhet, som har fått fin fart. De behöver inte helt fokusera på konsulttjänster med låg marginal. Trots detta verkar företaget vara det mest förmånligt prissatta av alla.
Aktien kryper under radarn. Den syns inte även om man står en meter bort
Lån är inget problem just nu, men det skulle vara trevligt om de inte fanns
Jag är också intresserad av Solteqs egen mjukvaruutveckling, det finns alltid en möjlighet att de kommer på en bra produkt som slår igenom. Jag ser lite samma potential i Siili, det är därför jag har båda dessa i min portfölj.
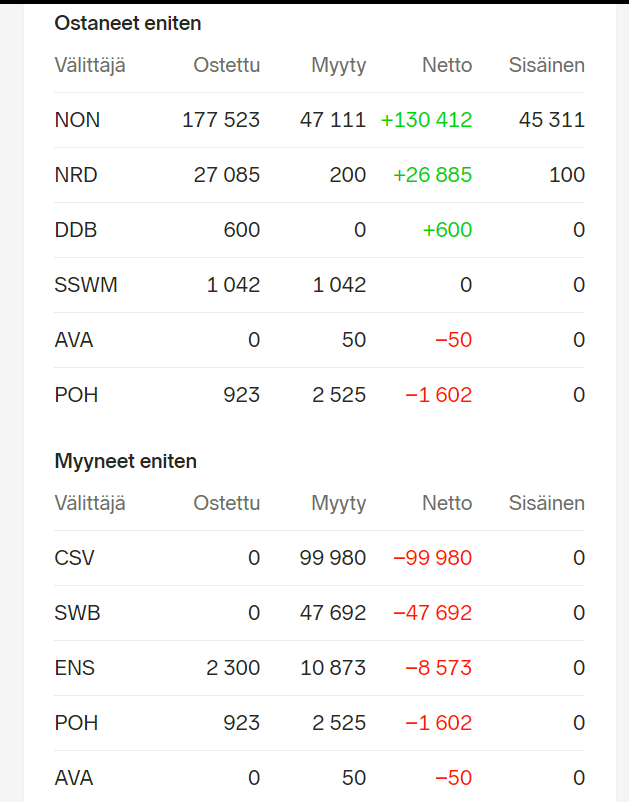
Nordnet-användare fångar upp aktier när Swedbank (SWB) och Credit Suisse (CSV) säljer aggressivt. Nu redan den största volymen på 3 år med över 200 000 aktier, varav hela 177 000 har gått till Nordnet-konton
Det nämndes i intervjun. De flesta aktörer har fortfarande inte fått sina system kompatibla och Solteq har en fungerande produkt för dem. Det kommer nog snart att finnas gott om kunder, vilket den starka orderstocken i år redan ger en liten indikation på.
I Sverige verkar samma sak vara på gång någon gång, och marknaden är tre gånger större än i Finland.


 Visst, en lägre ränta var önskvärd och förväntades. Men kanske då när det nya lånet ändå ska omorganiseras någon gång.