Investeringens psykologi

Kan det virkelig passe, at der ikke er en eneste tråd på Inderes-forummet, der fokuserer på investeringspsykologi? Det kunne jeg i hvert fald ikke finde ved en søgning.\n\nLad os få fejet denne plet på forummets omdømme væk med det samme og starte den store diskussion om investorpsykologi!\n\nJeg kaster mig ud i at skrive om emnet helt ud fra den frie hånd, og så må vi se, hvor vi lander. Lad os starte med en definition (Wikipedia):\n\n> Psykologi (tidligere sjæleære) er den videnskab, der udforsker det menneskelige sinds indre processer såsom følelser, hukommelse, tænkning og adfærd. Mere bredt handler udøvelsen af psykologi om at anvende viden om lovmæssighederne for mentale processer og adfærd til problemløsning.\n\nDer findes vist ikke rigtig nogen fornuftig definition på investorpsykologi. I forskellige kilder har man godt nok forsøgt at definere emnet – nogle gange godt, andre gange lidt mindre godt – men definitionerne og teksterne så ud til primært at fokusere på adfærdsøkonomi og forskellige kognitive bias. Efter min mening får man ved at betragte enkelte bias godt nok en idé om ét aspekt af investorpsykologi, men langt de fleste af finesserne ved investorpsykologi forbliver ubehandlede.\n\nMen intet fjer. Man kan sikkert få en udmærket definition bare ved at tilpasse den foregående definition af psykologi.\n\n> Investorpsykologi er det felt, der udforsker det menneskelige sinds indre processer såsom følelser, hukommelse, tænkning og adfærd i forbindelse med investering.\n\nLad os bare bruge den.\n\nDet kan være, at jeg nu kaster mig ud i at dykke ned i emnet lidt for langt ude fra efter din smag, men jeg er fast overbevist om, at man også inden for investorpsykologi gør klogt i først at have styr på sit eget bagland. Og med eget bagland mener jeg i denne sammenhæng for eksempel selvindsigt, egne psykologiske træk og egenskaber samt generelt en forståelse af psykologiske faktorers indflydelse på absolut alt.\n\nLad os gå direkte til nogle eksempler for at få bedre greb om det. Lad os starte med overbevisninger:\n\nSpotify overbevisninger har du som investor? Måske af følgende slags:\n\n* ”Jeg ville ikke kunne bære det, hvis jeg tabte penge.”\n* ”Jeg er en dygtigere investor end andre.”\n* ”Jeg er nødt til at have en ny bil.”\n\nHvad tror du, er disse eksempel-overbevisninger nyttige, når man investerer? Kan du overhovedet genkende de overbevisninger, der styrer dine handlinger? Kunne du fremover blive bedre til at få øje på dem og deres indflydelse på dine følelser, tanker og adfærd, og eventuelt udskifte dem med bedre overbevisninger?\n\nEller hov. Nu kom jeg i tanke om en god én. Magten over vaner og det menneskelige tilbøjelighed til at køre i rille:\n\nSpotify vaner har du som investor? Måske af følgende slags:\n\n* Du bruger masser af tid på at læse clickbait-nyheder (selvom du kunne bruge den samme tid på f.eks. at læse analyser eller delårsrapporter)\n* Du sælger dine vinderaktier, så snart de er steget (selvom du kunne lade gevinsterne rulle, hvis ellers virksomhedens fremtid ser lys ud)\n* Du tjekker konstant kurs- og afkastgrafer (selvom du kunne bruge den samme tid på f.eks. at læse analyser eller delårsrapporter)\n\nDu har sandsynligvis også vaner på andre områder i dit liv, der forringer din trivsel ud over investering. Få opdateret dem også. Lidt motion i hverdagen, i seng lidt tidligere og en sund aftensmad hver dag sammen med kone og børn. Og stop det gramseri med mobilen. Læs hellere en bog i stedet for (ja, jeg ved det, det lyder middelaldrende og kedeligt). Hvis man i øvrigt vil læse mere om vaner, så er både Charles Duhiggs og James Clears værker helt fantastiske.\n\nMange tænker nok allerede, at den røde tråd røg sig en tur, når manden taler om aftensmad og linker til et eller andet sport-og-sundheds-coach-vrøvl. Det skyldes nok bare, at jeg selv er så vanvittigt begejstret for dette emne, at jeg nåede at glemme jer medinvestorers ønsker. Pyt med det, vi vender snart tilbage til at dreje den ind på investering igen. :blush:\n\nEt par ord mere om selvindsigt og psykologien i ens eget hverdagsliv. Der er skrevet et utal af gode bøger om emnet. Læs mindst én. De byder næsten undtagelsesvis på indsigter, der også er nyttige ved investering, hvis man nu ellers ikke interesserer sig for psykologiens verden. Kompetente self-help-bøger skrevet af eksperter slår ofte også til, så længe man sørger for ikke blindt at tro på kvaksalveres udgivelser. Men eksperter, der arbejder med psykologi, er produktive folk, og for eksempel følgende er en god start:\n\n* Mielen voima -bogserien – de estiske brødre (eller: Virolaisen veljekset)\n* Psyykkinen valmennus – Tossavainen & Peltonen\n* Joustava mieli & Kohti arvoistasi – Arto Pietikäinen\n\nNår du har brugt et par-tre år på at pløje dig gennem psykologiske self-help-bøger, psykologi på åbent universitet og psykologiske podcasts, er det tid til at stifte bekendtskab med adfærdsøkonomi. Og lad os nu skynde os ind på det felt, før nogen beskylder mig for kvaksalveri.\n\nAdfærdsøkonomi:\n\nLad os starte med et eksempel igen, og lad os tage det fra den helt nemme ende:\n\n> Fear of missing out ( FOMO ) is the feeling of apprehension that one is either not in the know or missing out on information, events, experiences, or life decisions that could make one’s life better. FOMO is also associated with a fear of regret, which may lead to concerns that one might miss an opportunity for social interaction, a novel experience, a memorable event, or a profitable investment.\n\nLad os følge op med en begivenhed fra det virkelige liv, som efter min mening illustrerer FOMO:\n\nEn eller anden kendt debattør på forummet (herefter KF) laver en banebrydende analyse af et børsnoteret selskab ved navn ”Torsk X”. Han beslutter måske at afslutte sin analyse med at åbne en helt egen tråd for Torsk X. Han har fundet et betydeligt potentiale i dette selskab og har selv købt aktien til sin portefølje. KF skriver endda et lille indlæg i ”Købte/solgte lige netop” -tråden om Torsk X og om, at han har foretaget en betydelig investering i selskabet.\n\nDet, der sker derefter, illustrerer efter min mening FOMO-fænomenet rigtig godt.\nFørst ankommer Kari og Jari til diskussionen: ”Taget en lille startposition i Torsk X.” Derefter ankommer også Seppo, Tero og Minna: ”Jeg tog også Torsk X. Gode begrundelser på TF.” På dette tidspunkt kan fomo (fear of missing out) stadig være ret lille, og det handler måske snarere om at følge efter en kendt investor (hvilket må mindst sagt være beslægtet med fomo).

Nu har Torsk X imidlertid allerede fået betydelig opmærksomhed i ”Jeg købte/solgte lige netop” -tråden, og ind ad døren med konialt humør og knitrende købsbukser drøner Matias, Markku, Mirkku, Kinkku, Timo, Kari og Kerttu. De fortæller med høj røst, at de også har købt Torsk X (nogle endda for hele porteføljens formue). Kari og Kerttu fortæller endda i deres indlæg, at de var nødt til at købe på grund af fomo. Denne flok er i allerstørste fare for at blive offer for fomo. Til sidst kan vi stå i en situation, hvor hundrede forummedlemmer investerede i selskabet på en enkelt eftermiddag, og hvor kun én foretog en analyse.

(Og ja, du var naturligvis ikke et af fomo-ofrene, men din længe forberedte analyse af Torsk X, som gav købssignalet, blev til falds bare tilfældigvis færdig netop denne specifikke eftermiddag.)

Erfarne investorer kaster sig sjældent ud i alle mulige hypeting uden en egen analyse. Det skyldes sandsynligvis den ro og visdom, som erfaring giver. Alligevel har jeg svært ved at tro, at alle erfarne investorer skulle være fuldstændig immune over for følelser som FOMO i alle situationer. Måske er de bare bedre til at genkende de følelser og tanker, som man ikke behøver at tro på og begynde at følge.

Hvis man kun vil have de mest nødvendige dele af investorpsykologi, bør man nok fokusere på adfærdsøkonomi:

Adfærdsøkonomi (eller behavioral economics) er en forskningsretning inden for økonomien, hvor man undersøger psykologiske, sociale, kognitive samt følelsesmæssige faktorers indvirkning på menneskers og institutioners økonomiske beslutningstagning samt disses konsekvenser for markederne og ressourcefordelingen.

Adfærdsfinansiering (engelsk Behavioral finance) er et nøje tilknyttet forskningsfelt, som forsøger at tilbyde psykologiske og kognitive forklaringer på forskellige anomalier, der forekommer på de finansielle markeder. Adfærdsfinansieringens forskningsopsætning forsøger at tage højde for, at mennesket ikke i lighed med en computer er i stand til at gentage en fuldstændig rationel beslutningstagning. I modsætning til den akademiske finansierings forsknings mainstream-synspunkt, markedseffektivitetsskolen, ser adfærdsfinansiering, at investorernes rationelle bestræbelser til trods er deres rationalitet i bedste fald begrænset.

I praksis fokuserer adfærdsøkonomi eksempelvis på forskellige kognitive skævheder og fortegninger. Jeg griber lige ud i luften efter et par eksempler:

Tabsaversigt (loss aversion) = Tab gør mere ondt, end gevinster giver tilfredshed. Kan f.in. lede til undgåelse af tab og fiaskoer og dermed lamme beslutningstagningen. Man kunne tænke sig, at tabsaversigt også f.in. fører til defensiv beslutningstagning:

https://twitter.com/Salkku_Mauri/status/1470085081616338945?s=20
https://twitter.com/Salkku_Mauri/status/1470085083738611712?s=20

Overmodsskævheden er en kognitiv skævhed, hvor individet overvurderer sig selv i en eller anden henseende, som f.in. beherskelsen af en vis færdighed. Desuden gælder det typisk, at jo dårligere individet er til den pågældende færdighed, jo mere overvurderer vedkommende sin formåen. Dette kan anses for at skyldes, at når individet ikke mestrer udførelsen af færdigheden, kan vedkommende heller ikke vurdere sit niveau af formåen.
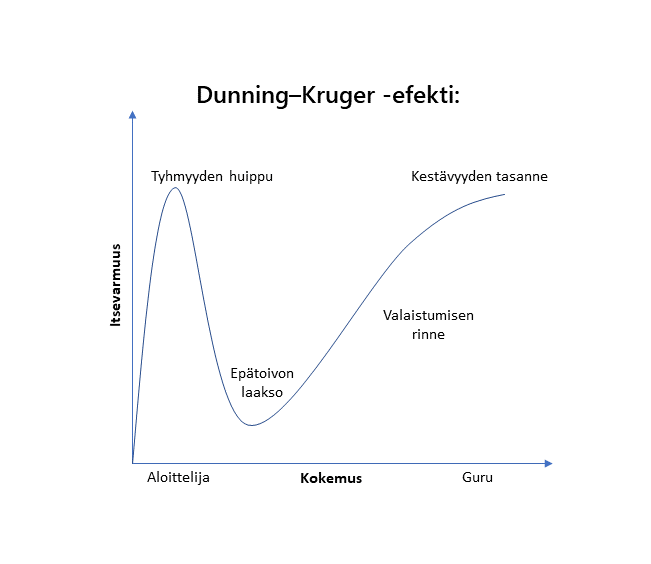
Hvis du vil sætte dig grundigere ind i adfærdsøkonomi, så læs i det mindste følgende:

  • At tænke – hurtigt og langsomt – Kahneman
  • Misbehavior – Thaler
  • Signalet og støjen – Silver
  • Risk Savvy – Gigerenzer
  • Snyd og selvbedrag i menneskelivet – Trivers

Særligt i Thalers bog er der eksempler på selve investeringen, men på den anden side tilbyder de alle gode eksempler til investoren. Når blot du lærer logikken bag hver enkelt skævhed, kan du ganske snildt begynde at anvende dem i investeringens verden, selvom eksemplerne i bogen skulle handle om sundhedsvæsen, væddemål, sport eller parforhold.

Generelt er Terra Cognitas bøger næsten altid vildt gode og giver godt stof til eftertanke mere bredt om økonomi, samfund og adfærd.

Der var meget, der endnu blev usagt, men lad os starte ud med en udmelding som denne for nu. Og husk, at investering er X procent investering og Y procent psykologi, og Y > X. Du må selv bestemme procentdelene.

:slight_smile:

182 Synes om

En god start og et meget interessant emne! Jeg håber tråden får et langt liv, da diskussionen om dette emne altid åbner op for flere nye tanker og spørgsmål end den giver svar på tidligere spørgsmål.

15 Synes om

En fin åbning fra Mauri. Jeg vil fremhæve et psykologisk fænomen, som man i øvrigt bør tænke over i livet.

Du går på gaden og slår din tå mod en betonklods. Hvilken tanke falder dig ind?

  1. Hvem i alverden har lagt den betonklods her?
  2. Hvor var jeg en idiot, at jeg ikke så betonklodsen! Nu går jeg nok også ind i en lygtepæl, hvis jeg ikke skærper mig lidt.

Hvis svaret er 2, føler du, at du har tøjlerne i dit eget liv. Du har en følelse af kontrol, og ting sker på dit initiativ og ikke for dig. Du er aktiv og ikke passiv. Du forstår, at du ikke kan kontrollere, hvor betonklodser placeres, men du kan kontrollere, om du går ind i dem eller ej.

Opdelingen er selvfølgelig ikke helt binær. Vi har alle begge tankegange, men hos nogle er den ene mere dominerende end den anden. Man kan dog udvikle sin tænkning i den retning, man tror er mest nyttig.

Det føles, som om især min generation og yngre altid er klar til at skyde skylden på dårligt held. Hos ældre mennesker har jeg ikke stødt på det samme “uheldigt, uheldigt”-fænomen.

67 Synes om

Ja! Tak for dette indlæg. Jeg er psykologistuderende, men jeg har ikke dykket dybt ned i investeringspsykologi, selvom jeg har været involveret i investering i omkring tre år. Jeg har dog bemærket, at visse livsfærdigheder også gælder i investeringsverdenen. For eksempel er bevidsthed om egen adfærd, følelser og tanker efter min mening en meget nyttig færdighed. Jeg læser meget på dette forum, da man lærer meget her både om ting og investeringsadfærd. Et spørgsmål, der konstant undrer mig, er fænomenet, hvor reaktionen er at sælge, når kurserne falder, og købe, når man er ved ATH (All-Time High). (For mig er det lige omvendt. Jeg køber ikke gerne efter en stor stigning, og jeg går heller ikke i panik, selvom kurserne falder). Du, Mauri, har tydeligvis sat dig ind i emnet, så kan du kommentere denne adfærd eller måske fortælle, hvor man kan læse mere om det.

29 Synes om

Nu kom den ”MODER” af alle tråde! Den allerførste ting, en, der starter med at investere, bør studere, er netop at sætte sig lidt ind i investeringspsykologi, og da jeg har læst forummet, ville det heller ikke skade de mere erfarne at genopfriske det… :wink:

9 Synes om

Dette er et af mine yndlingsemner inden for investering, og i de sidste par år har jeg personligt stræbt efter at udvikle denne side af mig selv. Jeg er mere bevidst om mig selv som investor og genkender bedre de psykologiske udfordringer i min egen investeringsaktivitet. Dette har hjulpet mig med at tilpasse min strategi, så den passer til mit eget sind. Jeg er også mere bevidst om, hvad jeg i hvert fald ikke er, eller hvad jeg i hvert fald ikke er i stand til i psykologisk forstand – så holder jeg mig væk fra sådanne områder (kortsigtede handler, brancher, virksomheder, lande).

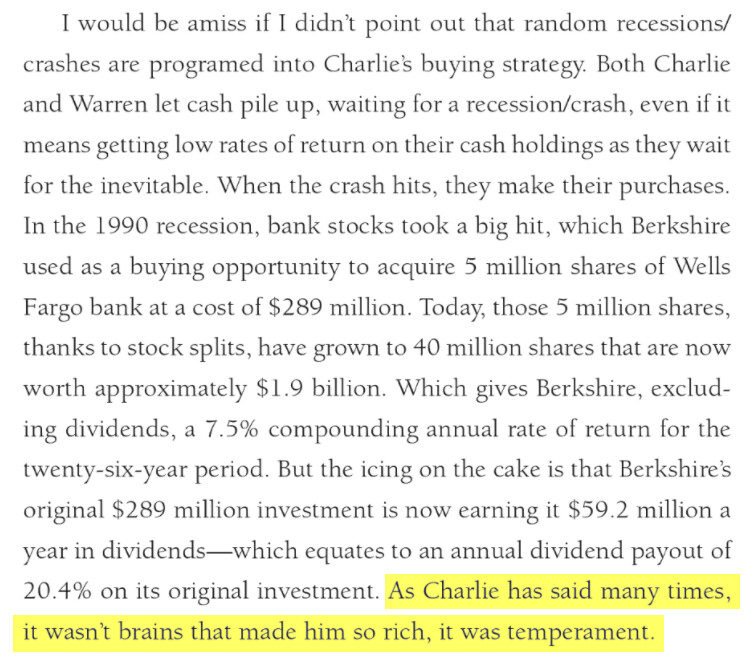
En af mine yndlingsfigurer har været Charlie Munger og bøgerne om ham. Her er et uddrag fra bogen Tao of Charlie Munger, som godt illustrerer betydningen af den psykologiske side som et enkelt eksempel:

Jo længere man har investeret, jo vigtigere bliver psykologien og dens udvikling. Eller i hvert fald begynder man at forstå dens betydning, når årene går. I begyndelsen har jeg ikke tænkt så meget over disse ting, men snarere været nødt til at lære på den hårde måde – i mit eget tilfælde især tålmodighed og venten.

33 Synes om

Dette er virkelig en interessant pointe.

Jeg vil selv genkende, at dette handler meget om ansvar, at tage ansvar og at bære ansvar. Måske kommer denne form for ansvarstagning mest råt til udtryk i for eksempel en alvorligt syg persons kamp for at komme sig, eller et forsømt barns udvikling mod et velfungerende voksenliv. I ingen af tilfældene kan du (længere) påvirke, hvad der er sket, men du kan tage ansvar for din egen helbredelse og dit velbefindende. Og faktisk bør du gøre det, for det kan ikke undgå at forbedre din prognose, dit velbefindende og meningen med dit liv.

Det er selvfølgelig nemt at tale om dette, når man selv har levet et relativt normalt liv uden de værste modgang. Men jeg synes, at tankegangen er lignende også ved mindre problemer, selvom det ofte er lettere at acceptere dem.

Jeg læser netop Jordan Petersons seneste bog, og i går stødte jeg på et kapitel om at tage ansvar:

Regel 4: Læg mærke til, at hvor ansvar er blevet undgået, ligger der en mulighed

”Det er sandsynligt, uundgåeligt, at livets eventyr vil frustrere, ryste og skuffe dig, når du følger samvittighedens kald, bærer dit ansvar, stræber efter at bringe dig selv og verden i orden. Men netop der findes den dybe mening, der viser retningen og tilbyder retning.”

Regel 7: Arbejd på mindst én ting så flittigt som du kan, og se hvad der sker

”Varme og tryk forvandler kul til krystallinsk perfekt, sjældent værdifuld diamant. Det samme kan siges om mennesket. Vi ved, at den menneskelige sjæls mange kræfter ofte ikke er i harmoni. Vi gør ting, vi ikke ønsker at gøre, og undlader at gøre ting, vi burde gøre. Vi ønsker at være slanke, men gnasker stadig lækkerier på sofaen. Vi mangler retning, er forvirrede og lammet af ubeslutsomhed. Fristelse trækker os i alle retninger, selvom vi har sagt, hvad vi vil, og vi spilder tid, tøver, og bliver så ængstelige over det og ændrer os alligevel ikke.”

Hvis dette tema interesserer dig, så er Jari Sarasvuos monologer i Areena (platform/kanal) det bedste af denne slags. Der er et par hundrede timers fremragende tale til f.eks. bilture.

20 Synes om

Hvis du vil vide, hvordan du reagerer på et faldende marked, så vil det ikke hjælpe at sætte dig ind i investeringspsykologi, og det vil virtuelle porteføljer heller ikke. Dette er en af de få ting, der kun kan findes ud af ved at prøve det af.

Måske et lidt negativt billede, men folk er i gennemsnit ret følsomme over for de euro, de har tjent.

18 Synes om

Jeg er delvist enig og delvist uenig.

Det er nok rigtigt, at den endelige sandhed om, hvordan du reagerer på et bjørnemarked, kun kan findes ud af ved at opleve det bjørnemarked.

Men du kan stadig forberede dig på det ved at øve psykologiske færdigheder og øge bevidstheden om psykologiske fænomener, såsom kognitive bias. Så har du bedre muligheder for at påvirke din adfærd, når følelser eller tanker truer med at tage over. Og ja, det kan være, at adfærden alligevel går i stykker, men jeg tror, at sandsynligheden for succes forbedres.

Eksperter har en tendens til at sige head (viden), heart (følelse), hand (adfærd) og nogle gange hand, heart, head. Efter min mening mener de fleste eksperter inden for området, at loopet kan gå i enhver rækkefølge, hvilket således ville støtte, at viden eller forståelse kan påvirke adfærden, og at erfaring ikke er den eneste vej til visdom, selv under børskrak.

Rediger:

Jeg vil dog fremhæve et punkt her, som du måske også mente. Virtuelle porteføljer eller anden “pseudo-handling” motiverer ikke altid til at lære lige så godt som den såkaldte rigtige handling. I så fald er fejlen oftest, at når tingene er pseudo, forsømmer du også læring og forholder dig pseudo til studier, selvudvikling og refleksion.

Selvom du ville gøre præcis de samme ting i begge tilfælde, så får din egen hud på spil (du bør forresten også læse Nassim Taleb) dig sandsynligvis til at arbejde hårdere, fokusere stærkere og tænke mere flittigt over, hvad du ellers kunne gøre bedre. Hvis det altså antages, at presset ikke bliver så stort, at din egen hud på spil begynder at svække din evne til at tænke, træffe beslutninger og fokusere.

28 Synes om

Et virkelig interessant emne. Jeg har selv bemærket netop det samme, at jo mere erfaring man får med investering, jo vigtigere viser den psykologiske side sig at være. Jeg har accepteret, at jeg aldrig kan slå fagfolk inden for branchen, folk der er klogere, dygtigere og mere erfarne end mig selv, når det kommer til at knuse tal, og som har tid og interesse i at bruge ~12 timer dagligt på den opgave. Til gengæld kan jeg konkurrere med næsten hvem som helst på den psykologiske side.

Den vigtigste lære er ægte at internalisere rentes rente-effekten i stedet for at drømme om at blive rig hurtigt. Flere i min omgangskreds, der tjener bedre end mig, har problemer med dette, og de er f.eks. aldrig begyndt at investere, fordi “De gider ikke jagte årlige afkast på 10 %”. I stedet har disse samme mennesker konstant nye fiduser i tankerne, som de denne gang tror vil gøre dem rige hurtigt. Fælles for dem alle er også en blind tillid, en vis arrogance over for egne evner i stedet for at erkende, hvor lidt folk værdsætter det, de ikke ved. Dette skaber ofte en såkaldt risiko. Især når dette ubevidste, manglende “område” ofte udfyldes med overbevisninger baseret på egne personlige erfaringer, som tilfældigvis passer ind i narrativet og styrker ens egen mening.

Dertil kommer også accepten af ens egen begrænsning og den deraf følgende kritiske tænkning. Hvis jeg får en idé, forsøger jeg hellere at tænke på sagen fra flere forskellige synsvinkler og overveje, hvorfor eksperter inden for området (uanset hvad det drejer sig om) ville være uenige. For efter min erfaring undervurderer vi de ting og den mængde ting, vi ikke ved. Udelukkende fordi vi ikke ved dem. Vi ved lidt om emne X og forestiller os, at det er alt, hvad der er at vide om emnet, resten udfylder vi ubevidst selv, hver på den måde, de finder bedst. Historier er altid mere fristende end fakta, og det er lettere at hoppe med på dem, når de støtter ens egen mening. Af denne grund gider jeg overhovedet ikke følge f.eks. coronadebatten. For tredje år i træk kæmper vaccinekritikere og andre tosser med deres egne mavefornemmelser mod eksperter på området.

Min tredje styrke er langsigtede investeringer, som er en konsekvens af at have internaliseret rentes rente-effekten. Mange ser ud til at sælge baseret på kurskurven. Salgsgrundlaget for en stor del er “En kurs, der er steget meget”, “En kurs, der ‘snorker’ (tidsrammen er ofte ikke-eksisterende)” eller “En kurs, der er faldet”. Jeg beholder aktier, der er steget, jeg beholder aktier, der ‘snorker’ (jeg hader faktisk hele ordet, da det i dag synes at blive brugt i situationer, hvor kursen på en hype-aktie ikke er steget 10 % i den foregående uge), og jeg overvåger faldende aktier. I år har jeg ikke foretaget en eneste aktiehandel, inklusive udbytteopkøb, da jeg ikke har set behovet for det. Jeg følger virksomhedernes forretning, specifikt i lyset af data, fakta og tal, og jeg foretager bevægelser, hvis dette på mellemlang sigt bevæger sig i en uønsket retning. En blødhed på et eller to kvartaler er ikke et grundlag for salg for mig. For mange ser det ud til at være det, sandsynligvis ved at fortolke tal forkert eller endda uden at fortolke tal overhovedet, baseret på en støj, der er irrelevant i det store billede. “Tilliden til virksomhed X forsvandt, fordi kursen ‘snorker’, og ting Y skete”.

Jeg er i øjeblikket ved at læse Morgan Housels bog “The Psychology of Money”, som på min egen liste er røget helt op på førstepladsen, hvad angår investeringslitteratur. Jeg har for sjov sagt i min omgangskreds, at denne bog burde være den første bog efter ABC-bogen, som børn læses for. Og det er i sidste ende ikke engang langt fra sandheden. Tidløse visdomsord til mange forskellige livssituationer. Hver sætning er som direkte fra min egen pen (hvis jeg kunne skrive), jeg nikker bare anerkendende med jævne mellemrum, mens jeg læser, og sammenligner bogens tekst med situationer, jeg har oplevet i mit eget liv.

Jeg har stadig masser at forbedre, jeg mærkede et stik i hjertet, da jeg læste @Mauri’s åbningsindlæg. Jeg bemærker ofte, at jeg bliver ængstelig over ikke at gøre noget, men jeg gør alligevel ikke noget ved det. Jeg roder alt for meget og frem for alt unødvendigt med telefonen, læser clickbait-nyheder, forsømmer motion, læser for lidt og er generelt dårlig til at koncentrere mig. Jeg erkender alt dette, men alligevel gør jeg enten intet ved det, eller også udskyder jeg det altid. Her har jeg så et godt nytårsforsæt til mig selv.

Godt nytår til alle lige!

65 Synes om

Et godt emne, og som @Bondi allerede flot nævnte, er den største gevinst måske, at det vækker nye tanker og spørgsmål.

Et par bøger ud over de allerede nævnte, som ser på sagen fra en kortere handelsperspektiv:

The new trading for a living: psychology, discipline, trading tools and systems, risk control, trade management / Alexander Elder.
The psychology of trading: tools and techniques for minding the markets / Brett N. Steenbarger

Mange af de samme ting, som Kahneman, Taleb m.fl. behandler i deres bøger.

Det mest væsentlige punkt, der fremhæves i disse, er måske vurderingen af ens egne handlinger og motiver, og her kan en dagbog være til stor hjælp (og dette er relateret til, at vores hukommelse ikke er stabil, men formes af begivenhederne, dvs. at vi efterfølgende opfatter tingene anderledes, end vi gjorde i øjeblikket).

7 Synes om

Langt mit favoritemne inden for investering, som min kommende investeringsbog også vil behandle meget omfattende – hvis jeg bare lige kunne få manuskriptet færdigt først! På samme måde som Inderes manglede en diskussion om emnet, indså jeg, at der heller ikke var en eneste bog skrevet af finner om dette emne i Finland, så jeg måtte jo rette op på det :slight_smile:

For mig, sikkert som for mange andre, var Kahneman den første introduktion til emnet, men en anden lige så god er Dan Arielys Predictably Irrational. Jeg er helt enig med @nunogomes nunogomes i, at investerings- og pengepsykologi er så utroligt interessant, fordi det ikke kun er begrænset til investering, men til hele vores liv. Vaner, følelser, biases, alt dette gør os til den person, vi er, og selvom vi kender til hver eneste af disse ting, begår vi stadig fejl på grund af dem – hvilket jeg personligt finder yderst interessant.

Jeg kunne fortsætte i en evighed, men da jeg allerede har skrevet over 300 sider om emnet, håber jeg at kunne dele det med alle på et tidspunkt næste år (måske til de berømte julemarkeder, heh). Og @CapuK Lyder stærkt som adfærd forårsaget af recency bias, FOMO og selvfølgelig anchoring. Både Kahneman og Ariely forklarer disse meget godt med forskellige studier, hvis du er interesseret i at læse mere.

36 Synes om

Faktisk er der et andet aspekt, der er forbundet med angst for et bjørnemarked, nemlig investeret formue.

Små formuer, hvor selv store månedlige tab i det mindste stort set kan dækkes af lønindtægter, er netop de købsmuligheder, hvor selv tusind euro kan generere betydelig indkomst for porteføljen. For eksempel var en portefølje på 20.000 euro i en nedgangsperiode under coronakrisen måske ikke et problem, hvis man kunne skovle f.eks. 500 euro ny kapital ind i aktier hver måned. Skaden ved faldet var absolut lille, men de relative afkast på købene var ganske gode.

En mellemstor portefølje begynder at have indflydelse på ens eget liv. Man kan betale lån af, købe en bil, et Rolex osv. På den anden side begynder den månedlige opsparing at være ret ubetydelig i forhold til porteføljens størrelse, og porteføljen kan svinge mange gange i forhold til de sparede beløb. For eksempel kunne en portefølje på 200.000 euro have tabt op til tre finske gennemsnitlige årslønninger under coronakrisen. Tærsklen for at investere nye penge stiger.

Med en stor portefølje, som f.eks. over en million, letter situationen igen. Ofte er der allerede fald bagud, og den investerede formue er kun en del af den samlede formue. For eksempel kan udbytte dække obligatoriske leveomkostninger, selvom aktierne falder.

Faktisk følger disse faser meget nøje den selvtillidsgraf, som Mauri tidligere har offentliggjort i tråden.

40 Synes om

Det er fantastisk at få denne bog på hylden i sin tid. Handler bogen generelt om investering, herunder investeringspsykologi, eller var det netop sådan, at hele den 300 sider lange bog fokuserede udelukkende på den psykologiske side?

Dette er et emne, som jeg selv ville skrive om, hvis jeg arbejdede med investeringslitteratur.

Dette var helt nyt for mig. Jeg må bestille den.

Jeg har været ved at bestille denne et par gange. Sidste gang skulle jeg bestille den som julegave til mig selv, men da den ikke ville nå frem til juleaften, bestilte jeg den ikke. Måske skal jeg bestille den nu.

7 Synes om

God trådopstart @Mauri

I forbindelse med “loss aversion” kom jeg til at tænke på en empirisk undersøgelse (n=1) :face_with_hand_over_mouth:, som jeg lavede sidste år, altså i begyndelsen af min investeringskarriere. Jeg kom først over et tab på 50 euro, da andre aktier var steget med 500 euro. Derudover var det interessant at bemærke, at et fald på -5% efter køb af en ny aktie var irriterende, men da en tidligere købt aktie først var steget 20% og derefter faldet 10%, vakte det næsten ingen følelser.

Jeg har netop valgt kurset “Behavioral and Psychological Economics” for marts, og med det for øje lytter jeg til lydbogen Behavioral Economics: The Basics (Corr, Plagnol) (varighed ca. 8 timer, findes bl.a. på Nextory). Jeg er kun lige begyndt at skrabe i overfladen af emnet, men tråden følges med det samme :+1:

13 Synes om

En god målestok til at vurdere følelsernes dominans i en investors beslutningstagning er at spørge om finansieringsgraden af vedkommendes investeringer. Praktisk talt kan alle lån, bolig- og studielån mv., tilbagebetales, når man ønsker det. Det betyder, at hvis en person køber aktier, og samtidig har et hvilket som helst lån, beslutter vedkommende at lade være med at afdrage på lånet og i stedet investere pengene i aktier. Resultatet er et rent faktum, at vedkommende samtidig har taget et lån til investeringer. Hvis en person altså investerer f.eks. 20.000 euro i aktier, og vedkommende har et større realkreditlån, er personens portefølje 100% gearet med gæld.

99% af investorer med et realkreditlån hævder, at brugen af gæld til investeringer er 0%. Disse personer bedrager sig selv og baserer udelukkende deres investeringsbeslutninger på følelser.
Hvilken gruppe tilhører du, følelses- eller rationelle investorer, baseret på ovenstående?

5 Synes om

Følger man den samme logik, er hver lejer så ikke ifølge IFRS 16-standarden i gæld for resten af sit livs husleje, medmindre de har til hensigt at bo under en bro indimellem? Det vil sige en gearing på 100!

13 Synes om

Du kan finde opsummeringsvideoer om bøger relateret til investeringspsykologi på The Swedish Investor’s YouTube-kanal. Det er værd at se dem, i det mindste hvis du ikke kan få fat i bøgerne. For eksempel:

21 Synes om

Det gik mig ikke helt op for mig, forbindelsen…

1 Synes om

Jeg forstod heller ikke helt, hvad du mente med eksemplet med realkreditlånet. Hvis du har et realkreditlån, betaler det tilbage som planlagt og bruger pengene til investeringer, så snyder du dig selv, hvis du ikke holder din portefølje 100 % gearet. Undskyld, men det giver ingen mening.

Jeg nævnte bare et investeringsbegreb. Virksomheder, der bruger lejede lokaler, kan have enorme gældsforpligtelser. Dette gælder også for folk, der bor til leje.

5 Synes om