Nedenfor er den besked, jeg først lagde i en anden tråd. Men måske kan dette også stå som sin egen diskussion, så jeg har nu åbnet en ny diskussion her om investerings- og beslutningsprocesser.
Her er den besked, jeg skrev i går:
Jeg var allerede ved at åbne en ny tråd med titlen: “Processer bag analyse, virksomhedsovervågning og investeringsbeslutninger”, men så kastede en anbefaler denne tråd foran mig. Så lad os prøve at lægge overvejelserne her, så der ikke unødigt kommer en ny tråd. Til overvejelse for @Verneri_Pulkkinen , at hvis denne nye retning for diskussionen tager fart, kunne titlen så skærpes lidt i den retning, jeg nævnte?
Til sagen.
Hvordan er dine processer bag din analyse, aktieovervågning eller investeringsbeslutninger? Eller hvordan synes du, de burde være (jeg tør mistænke, at småinvestorer ikke altid er særlig systematiske i deres analyse)?
Jeg har i årevis været en formodet meget typisk småinvestor, der tilfældigt læser regnskaber, nyheder, forumindlæg, Twitter-tips og analyser, men hvis aktivitet ikke er særlig systematisk. Desværre gik der mange år, hvor jeg mest gravede i de mest klik-agtige historier og usikre rygter, i stedet for at forsøge at forstå indholdet af virksomhedens egne materialer eller dem fra pålidelige analytikere i dybden.
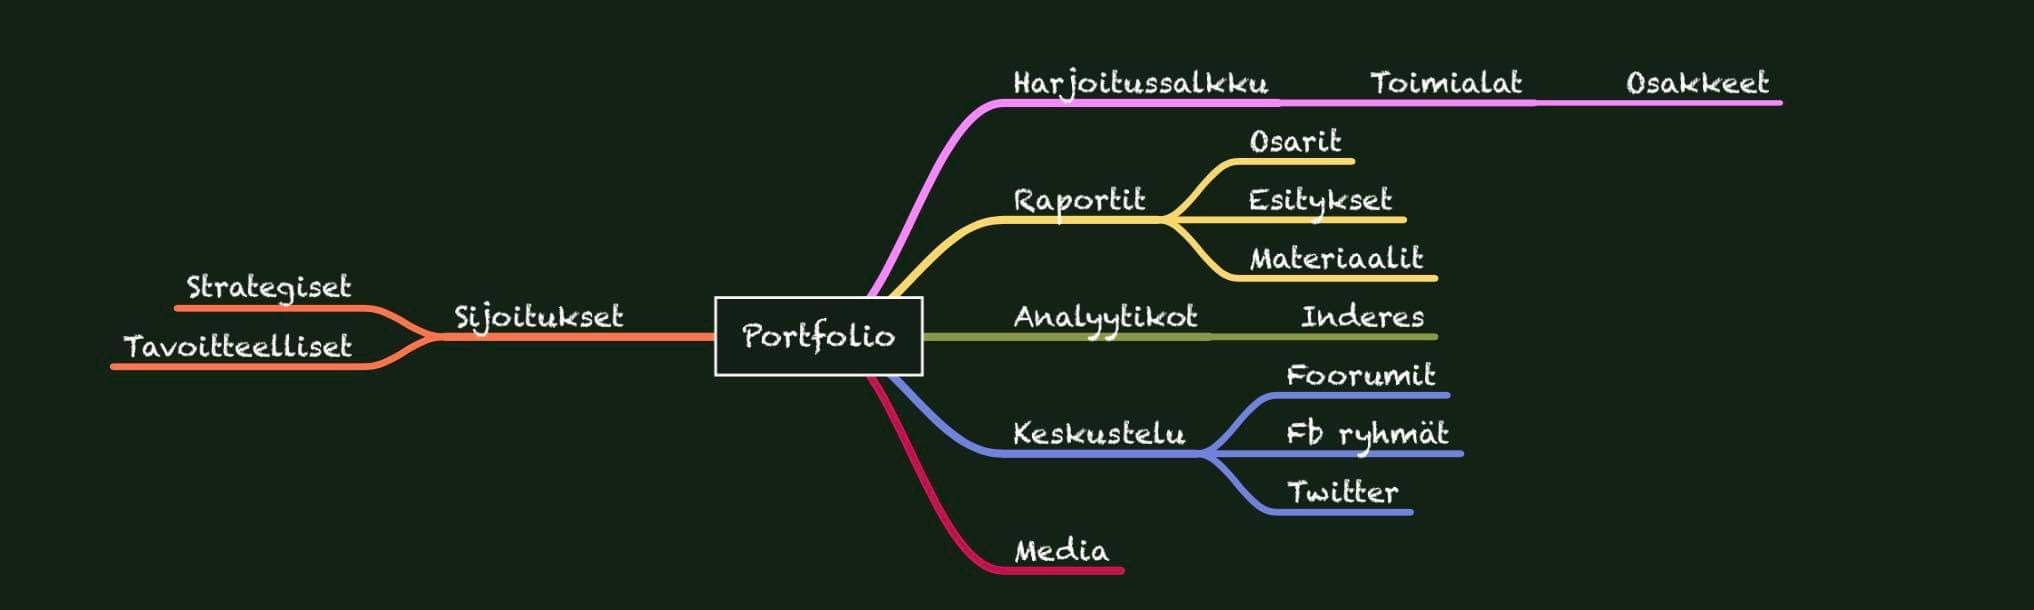
I de seneste år har jeg dog forsøgt at skærpe min egen tilgang. Måske var det første skridt i denne retning, at jeg besluttede at begynde at respektere virksomhedens egne materialer. Regnskaber, årsrapporter, CEO-interviews og investorpræsentationer udgør rygraden i analysen. Jeg forsøger at gennemgå disse enten ved at lave små separate noter (sådanne “bare-bones” noter, som skærmbilleder + punktopstillinger) eller ved at understrege og kommentere den egentlige rapport. At skrive er en fremragende måde at strukturere tanker på, og ofte forsøger jeg at skrive en form for opsummering enten her eller på Twitter. Senest i går og i dag gennemgik jeg Qt Groups seneste meddelelser på Twitter i denne stil og tilføjede også en lille kommentar om emnet her på forummet:
Hvis jeg leder efter en ny virksomhed til porteføljen, går jeg måske frem i følgende rækkefølge:
Inderes’ omfattende rapport
Virksomhedens egne hjemmeside/investorsider
Ledelsens interviews, CMD’er (Capital Markets Days) eller investorpræsentationer, f.eks. fra det seneste år eller to
Tidligere kvartalers regnskaber som tekst + den seneste årsrapport og årsregnskab
Forumdiskussioner og googling
Efter disse har jeg sandsynligvis en slags 3-10 siders rodet Word-notestak, hvorfra jeg forsøger at strukturere et langt indlæg eller en Twitter-tråd. At skrive tvinger mig endnu en gang til at tænke over, hvad jeg faktisk ved eller ikke ved i øjeblikket, og om min analyse overhovedet er på et grundlag, som jeg tør offentliggøre. Ofte afføder offentliggørelsen stadig et par gode kommentarer fra medinvestorer.
Hvis jeg derimod følger historien om en virksomhed, der allerede er i min portefølje, går det måske sådan her:
Jeg ser resultaternes livestream, hvis en sådan arrangeres
Jeg læser rapporten og sammenligner den med Inderes’ prognoser
Jeg udvælger interessante punkter fra regnskabet til mine noter
Jeg følger webcasten og spørger om nødvendigt ledelsen om observationer fra mine egne noter (dette er til tider pinligt for en amatørinvestor som mig, men man lærer at tåle skam )
Mens jeg ser webcasten, skriver jeg noter (skærmbilleder + punktopstillinger)
Jeg tilføjer tallene til mine egne Excels (for de virksomheder, jeg holder Excels for)
Jeg skriver en lille opdatering om mine observationer på Inderes’ forum eller Twitter
Så der er allerede en form for rygrad der, men jeg kunne stadig være mere systematisk og dermed spare tid og kræfter.
Hvordan er jeres andres processer? Hvad kunne jeg tilføje til min egen? Og hvordan håndterer analytikere opstarten af overvågning af en ny virksomhed eller overvågning af deres egen porteføljevirksomhed? Tør man spørge, hvordan f.eks. @Joonas_Korkiakoski eller @Atte_Riikola går frem i deres daglige arbejde; både med virksomheder under overvågning og virksomheder uden for overvågning?
Edit: Emnet er også blevet behandlet i Inderespoden. Jeg skal lytte til denne igen engang, da jeg nu ikke for mit liv kan huske, hvad @Juha_Kinnunen og @Petri_Gostowski snakkede om her:
Til sidst en spørgeundersøgelse, hvor du kan vurdere, hvor procesdrevet din egen investering er. Vurder altså udsagnets sandhedsværdi i dit eget tilfælde.
Jeg har klare processer, som jeg følger i virksomhedsovervågning, analyse og træfning af investeringsbeslutninger?
Tottahan toki uskaltaa kysyä ja mielelläni tekemisiäni tarkemmin avaan! Tämän pohdinnan kirjoittaminen oli itse asiassa erinomainen palautteenantoharjoituskin itselleni, sillä tässä tuli mukavasti käytyä omat prosessit läpi ja samalla mietittyä sitä, miten niitä voisi parantaa. Kiitos siis sinulle tästä!
Ennen kuin mennään varsinaiseen prosessikulkuun ja käyttämiini työkaluihin, niin ajattelin alkuun avata sijoitusfilosofiaani pikaisesti. Tämä sen takia, että koska miellän itseni hyvin omistajaorientoituneeksi ja oikeasti pitkän aikavälin kannalta merkityksellisiin asioihin keskittyväksi kaksilahkeiseksi, on virka-aikanakin näppäimistöstäni lähtevä analyysi vahvasti näiden ominaisuuksien (tai valuvikojen) värittämää. Toisin sanoen en siis oikein osaa tehdä tutkimusta muutoin kuin sijoitusfilosofiani periaatteisiin nojaten, mikä taas analyytikon työtä ajatellen tarkoittaa hivenen yksinkertaistaen sitä, että paikka paikoin saatan laiminlyödä kvartaalitasoa ja lyhyen aikavälin mekkalaa. Ja koska itse tutkimus on prosessin lopputulema, on tällöin loogista, että myös prosessini pohjaa näihin samoihin periaatteisiin.
Yhteen lauseeseen tiivistettynä sijoitusfilosofiani on laadukkaiden liiketoimintojen pitkäjänteistä omistamista. Laatu omassa ajattelussani taas tarkoittaa korkeaa sijoitetun pääoman tuottoa ja liiketoiminnan kassavirran hyvää uudelleenallokointikykyä suuremman painon ollessa ehdottomasti jälkimmäisellä kriteerillä. Tämä heijastelee sitä, että mielestäni pelkkä kasvu ei vain yksinkertaisesti luo arvoa, jollei sen aikaansaamiseksi sijoitettu uusi pääoma tuota pääoman kustannusta enemmän (ts. RONIC > WACC). Aasinsiltaa pitkin tästä päästään siihen, että omassa päätöksenteossani pidän juuri liiketoiminnan laatua huomattavasti sen senhetkistä hintaa tärkeämpänä asiana. Näin ollen pystyn kyllä ostamaan perinteisillä arvostusmittareilla kalliilta näyttävää yhtiötä, mikäli vain olen riittävän luottavainen oman tutkimustyöni tuloksiin ja siten liiketoiminnan alla oleviin laadullisiin ominaisuuksiin. Toisaalta en koskaan ole valmis ostamaan huonoksi mieltämääni yhtiötä edulliselta näyttävällä hintalapullakaan, sillä huonon yhtiön huonouteen on yleensä olemassa hyvät syyt ja aika on tyypillisesti tällaisen veijarin pahin vihollinen. Tätä taustaa vasten en myöskään tee minkäänlaisia hassuttelusijoituksia tai ota erilaisia spekulatiivisia näkemyksiä. Nykyinen filosofiani on oikeastaan viimeisen viiden vuoden aikana muovautunut uomiinsa ja siinä on aikamoisen hurja määrä muun muassa John Huberilta, Charlie Mungerilta, Pat Dorseylta, Terry Smithiltä ja Howard Marksilta poimittuja vaikutteita.
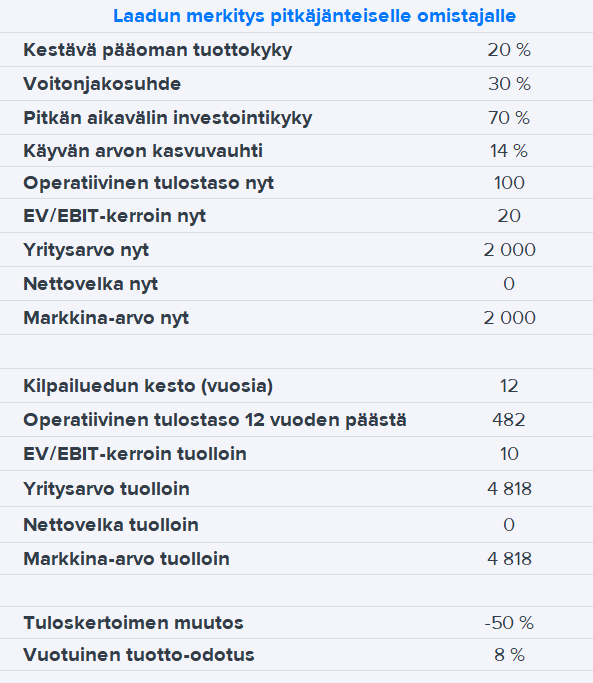
Vaikka nyt ehkä varsinaisesta asiasta rönsyilläänkin, sopii tähän väliin nopea havainnollistava esimerkki siitä, miksi pitkäjänteiselle omistajalle juuri liiketoiminnan laatu on mielestäni tärkeysjärjestyksessä hintaa korkeammalla. Oletetaan, että yhtiö AB Oy toimittaa asiakkailleen liiketoimintakriittisiä komponentteja korkeilla toimittajaan kohdistuvilla vaihdon kustannuksilla ja pystyy tämän sekä hyvän operatiivisen tehokkuutensa turvin tekemään niin vanhalle kuin uudellekin pääomalle kestävästi 20 % sijoitetun pääoman tuottoa. Koska yhtiö on sitoutunut maksamaan 30 % verojen jälkeisestä operatiivisesta kassavirrasta omistajilleen osinkoina, voidaan pitkän aikavälin kestäväksi investointikyvyksi tai -asteeksi arvioida 70 % ja käyvän arvon kasvuvauhdiksi vastaavasti 14 % (ROIC x investointiaste). Oletetaan vielä se, että nykyinen kilpailuetu ei kuitenkaan ole täysin ikuinen, vaan vuoden 2034 talviolympialaisten jälkeen se rupeaa menettämään hohtoaan ja pääoman tuottokyky palautuu lähemmäs pääoman kustannusta. Näillä esiasetuksilla, nykyhetkeen keksityllä 100 rahan operatiivisella tuloksella ja tähän päivään nähden puolitetulla tuloskertoimella voidaankin arvioida, että AB Oy:n käypä arvo olisi vuonna 2034 hieman yli 4 800 rahaa ja vuotuinen tuotto-odotus mukavalla 8 % tasolla. Havainnollistamistarkoituksessa käytetyistä kertoimista on kuitenkin hyvä huomata, etten ole niitä johtanut yhtiön operatiivisista ominaisuuksista, vaan soveltanut niissä niin sanottua vedetään hatusta -mallia. Yhtä kaikki tässä harjoituksessa päästään joka tapauksessa siihen, että liiketoiminnan laadun suhteen oikeassa oleminen tuo myös konkreettista turvamarginaalia hinnoittelupuolen mahdollisia muutoksia vastaan.
No niin, jaarittelun jälkeen sitten itse prosessiin. Uuden yhtiön opiskelun olen jakanut neljään pääteemaan, jotka ovat 1) liiketoimintamalli, 2) kilpailuedut ja niiden lähteet, 3) toimialan rakenne ja siihen vaikuttavat voimat ja 4) strategia. Näiden jälkeen tulee sitten ennuste- ja arvonmääritysasiat, mutta koska nämä ovat selvästi mekaanisempaa tekemistä ja noiden pääteemojen perusteella laadittavia subjektiivisia kokonaisuuksia, ajattelin jättää ne tässä yhteydessä kokonaan käsittelemättä. Yleisesti ottaen uuden yhtiön opiskelussa (oli se sitten seurantaan tuleva tai mahdollisesti omaan salkkuun menevä) tykkään tehdä asioita todella paljon itse ja teenkin hyvin harvoin päätöksiä pelkästään toisten tekemien materiaalien perusteella. Tämä voi joskus olla tehotonta ja johtaa saamatta jäätyihin tuottoihin, mutta tällä tavalla olen ainakin ulkoistettua päätöksentekoa paremmin perillä siitä, mitä oikeasti omistan. Uuden liiketoimintamallin opiskelemisen aloitan puolestaan yleensä sillä, että kerään toimintahistoriasta riippuen usean vuoden tilinpäätöstiedot (esimerkiksi Incapista keräsin aikanaan tiedot listautumisvuodesta lähtien), teen niistä prosenttimuotoiset tuloslaskelmat ja taseet ja sen jälkeen lasken auki joukon erilaisia tunnuslukuja (mm. kannattavuutta, tehokkuutta, vakavaraisuuta ja kassavirtaa). Tällä saan työn määrästä riippuen nopean tai vähän hitaamman ensipuraisun siihen, miltä yhtiö näyttää, mutta en tietystikään vielä siihen, että miksi asiat näin ovat.
Edellä mainitusta numerojumpasta siirryn liiketoiminamallin oikeaan opiskeluun eli pitkälti yhtiön omien materiaalien lukemiseen ja niiden pohjalta tehtävien muistiinpanojen ja johtopäätösten tekemiseen. Vuosikertomuksia luen yleensä vähintään 5-10 vuoden takaa, mikäli se vain on mahdollista. Tämä aikaväli on jo sen mittainen, että siinä on ehtinyt tapahtua mahdollisesti isompiakin onnistumisia ja epäonnistumisia. Ja vaikka historia harvoin itseään toistaan, on sillä tulevan kanssa kuitenkin samanlaista rytmiä. Lukemisen alkuvaiheessa teen paljon muistiinpanoja tietokoneella, mutta tämä on pitkälti eräänlaista ajatusten tulvaa ja ehkä enemminkin kriittisen massan keräämistä. Joskus saatan jo tässä vaiheessa ottaa mukaan verrokkiyhtiöiden vuosikertomuksia / muita materiaaleja ja pyrkiä niiden kautta syventämään ymmärrystä tutkinnan alla olevan yhtiön liiketoimintamallista. Monien ruotsalaisten yhtiöiden vuosikertomukset ovat mielestäni laajuuksissaan ja ytimekkyyksissään erinomaisia ja esimerkiksi Notea opiskelemalla olen oppinut valtavasti myös Incapista.
Kun koen, että olen riittävän määrän pohjatietoa kartoittanut (ml. yhtiön itsensä kanssa käydyt keskustelut), siirryn muistiinpanojen käsipelivaiheeseen. Elikkä kaivan ruutuvihoni esiin ja rupean sinne tiivistämään lukemaani / oppimaani asiaa. Liiketoimintamallin kohdalla käyttämäni yläotsikot muutamine apukysymyksineen ovat yleensä: 1) tulovirrat (mitä, minne, kenelle ja millä tavalla myydään), 2) kustannusrakenne, 3) pääoman sitoutuminen (mihin ja minkä verran pääomaa sitoutuu, onko toiminta pääomakevyttä ja minkälainen kassavirtaprofiili on), 4) ydintoiminnot (arvoketjuasema). Tämä vaihe saattaisi aueta paremmin, jos voisin tähän laittaa kuvan jonkin yhtiön kohdalla tekemistäni muistiinpanoista. Muistiinpanovermeet makaavat tällä hetkellä kuitenkin Ruoholahden norsunluutornin päätyhuoneessa ja allekirjoittanut vastaavasti itse röhnöttää eteläisessä Oulussa. Pitänee ehkä ensi viikolla täydentää tätä kirjoitusta noiden havainnollistavien kuvien osalta.
Liiketoimintamallista siirryn kronologisesti mahdollisten kilpailuetujen ja niiden lähteiden arviointiin. Tässä vaiheessa pitäisi olla jo kohtuullisen hyvä ymmärrys yhtiöstä ja tehdyn tunnuslukuanalyysin perusteella on myös yleensä mahdollista vastata siihen, onko yhtiöllä jotain kilpailuetuihin viittaavaa. Olen itse aidosti kestävien kilpailuetujen eli sellaisten rakenteellisten elementtien, jotka mahdollistavat jatkuvasti pääoman kustannusta korkeamman sijoitetun pääoman tuoton tekemisen suhteen ankara. Mielestäni liian usein kilpailueduista käydyissä keskusteluissa puhutaankin oikeasti vain kilpailukyvystä ja sen arvioinnissa käytetään väärää mittaria, kuten esimerkiksi pelkkää yksittäistä voittomarginaalia.
Kirjoittelin noin kuukausi takaperin Tecnotreen ketjuun pidemmän yleiselläkin tasolla kilpailuetuja käsitelleen pätkän ja en lähdekään sitä nyt sanasta sanaan kopioimaan. Sen verta sitä kuitenkin rohkenen siteerata, että itse kartoitan kilpailuetuja viiden lähteen ja niiden sisäisten lokeroiden kautta: 1) aineettomat omaisuuserät (brändi, patentit, regulaatio), 2) kustannusedut (paremmat prosessit, parempi sijainti, uniikit omaisuuserät), 3) mittakaavaedut (valmistuksen skaala, jakelukanavat, niche-markkinan dominoiva asema), 4) vaihdon kustannukset ja 5) verkostovaikutukset. Myös näiden kohdalla jäsentelen ajatukset käsin samaiseen ruutuvihkoon.
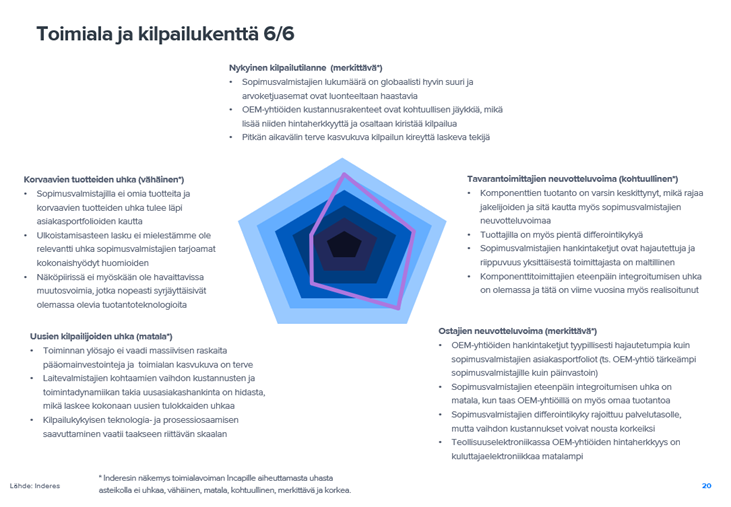
Toimialan rakenteen ja siihen vaikuttavien voimien opiskelussa ylivoimaisesti eniten käyttämäni työkalu on alla oleva ja Michael Porterin lanseeraama viiden kilpailuvoiman malli, jota olen esimerkiksi Incapin kohdalla hyödyntänyt. Olen kokenut, että tätä hyödyntämällä pääsee todella hyvin kiinni toimialan dynamiikkaan ja saan paremmin kiinni yhtiöiden tekemistä strategisista valinnoistakin. Toimialan hahmottamisessa luen paljon myös verrokkiyhtiöiden omia raportteja ja mahdollisesti saatavilla olevia markkinatutkimuksia. Koska liiketoimintamallin opiskelun yhteydessä kysyntäajurit ovat tulleet selville, ei niitä enää tässä vaiheessa tarvitse erikseen pohtia. Kilpailijoista tykkään itse kerätä paljon numeerista tietoa ja vertailla tätä sitten varsinaisen tutkimuksen alla olevaan yhtiöön. Jos esimerkiksi tulos- tai tehokkuustasoista löytyy merkittäviä poikkeamia, näihin yleensä löytyy selittävä tekijä joko liiketoimintamallin (tehdään samoja asioita paremmin) tai strategian (tehdään eri asioita) puolelta Tässä prosessin vaiheessa saatan lisäksi hakea uutta kulmaa mahdollisia asiakkaitakin opiskelemalla.
Erilaisten strategioiden aitoa ymmärtämistä olen pitänyt jo pitkään haastavana, eikä homma ole harjoitetusta itseopiskelusta huolimatta mielestäni vielä hirveästi helpottunut. Ehkä aika ja lisäharjoitukset tämän vahingon jossain kohti korjaa. Liiketoimintastrategian opiskelun olen kuitenkin jakanut kahteen osaan: annettuun arvolupaukseen ja siten ikään kuin kysyntäpuoleen sekä omaan arvoketjuun ja kyvykkyyksiin eli tarjontapuoleen. Pidän arvolupauksesta liikkeelle lähtemistä aika järkevänä valinta, sillä senhän pitäisi oikeasti määrittää se, minkälaista liiketoimintaa yhtiö (mm. kohdesegmentti ja hinnoittelu) harjoittaa. Ja tämän taas pitäisi heijastua siihen, miksi tietynlaiset arvoketjuvalinnat on tehty (esim. onko valmistaminen OEM-yhtiölle oikeata ydintoimintaa, vai kannattaisiko hyödyntääkö siihen erikoistuneita toimijoita). Ehkä suurimmat haasteet itselläni strategiapuolen kanssa on tunnistaa ne tehdyt valinnat, jotka ovat aidosti olleet arvoa luovia ja toisaalta myös hahmottaa sellaisia tekemättä jätettyjä valintoja, joilla olisi voitu luoda arvoa.
Omassa salkussani on sattumoisin muutama sellainen yhtiö, jotka ovat myös seurannassani, joten niiden monitorointi onnistuu kirjaimellisesti työn lomassa. Tämä tarkoittaa kvartaalipäivitysten ja uutisivrtaan reagoimisen lisäksi muun muassa jatkuvaa liiketoimintamallin ja strategian opiskelua. Nykyisestä seurannastani olen varmasti eniten käyttänyt tunteja Boreon opiskeluun ja yhtiöstä tehty muistiinpanonivaska onkin lipsahtanut jo 80 sivun mittaiseksi. Mutta, kuten aikaisemmin mainitsin, tässä on paljon vain ajatusten tulvaa eikä isoa osaa tuonne suolletuista lauseista voi minkäänlaisella omalla tunnolla sanoa edes analyysiä liippaavaksi. Seurantani ulkopuolella olevia salkkuyhtiöitä sen sijaan seurailen välillä aktiivisemmin ja välillä vähän passiivisemmin. Tällä tarkoitan sitä, että katson näitä toimijoita tarkemmin pääosin vuositasolla ja kiinnitän etunenässä huomioita pitkän aikavälin arvoajureihin eli juuri pääoman tuottoon ja sen uudelleenallokointikyvyn taustalla oleviin tekijöihin. Toki kvartaaliraportit tulee yleensä luettua (tai vähintään selailtua) ja mahdolliset webcastitkin katsottua, mutta hyvin harvoin nämä minkäänlaisiin lyhyen aikavälin numeroturnajaisiin ovat johtaneet.
Omassa sijoitustoiminnassani olen eräänlaisen päiväkirjan pitämisen havainnut hyväksi työkaluksi. Jos esimerkiksi löydän mielenkiintoisen yhtiön ja päädyn omistamaan sitä, kirjoitan päätökseen johtaneet perustelut tähän kirjaseen ylös. Tyypillisesti sitten vuoden / puolentoista sisällä palaan tähän perusteluun ja kirjoitan viereiseen sarakkeeseen kommentteja ja ajatuksia näiden perusteluiden senhetkisestä paikkansapitävyydestä. Tätä teen siksi, että mielestänisijoittamisessa, kuten oikeataan missä tahansa muussakin päätöksenteossa, on valtavan tärkeä ymmärtää se, onko ollut oikeassa oikeista vai vääristä syistä. Tuo on myös raa’an rehellinen tapa kehittää omaa tekemistä ja pitää jalat tiukasti maan kamaralla, kun tekee ensin hyvin menneen sijoituspäätöksen ja palaa sen jälkeen päiväkirjaan vain huomatakseen, että on ollut oikeassa täysin vääristä syistä. Itse uskonkin hyvin vahvasti siihen, että pitkällä aikavälillä menestyvä sijoitustoiminta vaatii taakseen ennen kaikkea laadukkaan tutkimus- ja päätöksentekoprosessin. Toki myös pieni ja välillä isokin ripaus onnea on aina suotavaa! Jos muuten päätöksentekoon liittyvä kirjallisuus enemmissä määriin kiinnostaa, niin voin lämpimästi suositella Annie Duken Thinking In Betsiä ja How To Decidea.
Du har skrevet en storslået besked. Jeg tænker bare, som det er tilfældet med analyser generelt, hvilken slags verden disse antagelser passer ind i. En forretningskritisk komponent med høje omkostninger ved at skifte. Er der for eksempel tale om en geopolitisk situation, hvor den frie markedsøkonomi ikke længere fungerer, og virksomheder er tvunget til at købe deres forretningskritiske komponenter fra en lokal aktør? Hvordan definerer man på den anden side forretningskritisk? Nye virksomheder kommer konstant på børsen, og hver eneste dag erklæres det, at uanset hvad virksomheden gør, er det absolut kritisk for dens kunder.
Det andet er vækstraten, som i dit eksempel er 14 %. Bruttonationalproduktet vokser normalt med ~2,5 % i Europa, og verdensøkonomien vokser mere. Virksomheden opererer altså på globale markeder. Dette stemmer dårligt overens med det foregående afsnit. Måske konsoliderer virksomheden en eller anden branche for at vokse så hurtigt? Hvordan skulle virksomheden på den anden side kunne opretholde en stærk egenkapitalforrentning ved at opkøbe svagere konkurrenter? Denne mulighed må afvises, da du talte om omkostninger ved at skifte. Det er unødvendigt at købe en konkurrent, hvis kunden alligevel ikke vil skifte til ham. Det ville være lidt mere troværdigt at mangedoble finansielle investeringer end realøkonomisk forretning.
Virksomheden mangedobler altså sin forretning. Dette er lettere, hvis den initiale omsætning er lav. Udfordringen i virksomhedsvalget bliver, at jo mindre den initiale omsætning er, jo bredere er søgefeltet. I Finland er der flere frisørsaloner end internationale skovbrugskoncerner. En udfordrende opgave at finde en sådan supersucces! Er en stor del af de seneste års porteføljeraketter kun raketter, fordi nutidsværdien af de fremtidige forventede cash flows kun er diskonteret meget lavt? Disse er dog kommet tilbage på jorden for nylig. Jeg forsøger selv at finde voksende, kvalitetsselskaber, men betaler kun værdiofrivirksomheds-multiplikatorer for dem. Det skal være sikkerhedsmargenen.
Jeg skrev om min egen proces og fandt på et illustrativt eksempel (hvor en vækst på 14 % er i driftsresultatet og ikke i omsætningen) for at understøtte min holdning om, at virksomhedskvalitet på lang sigt er vigtigere end den pris, der betales for den. Om det er storslået eller lignende, ved jeg ikke, og jeg overlader det til de andre debattører at afgøre. Jeg opfordrer også til at forholde sig til det eksempel, jeg har udarbejdet til illustrative formål, med passende omhu. Livet har tendens til at være meget sjovere, når man holder tingene i den rigtige kontekst og ikke tager alt alt for alvorligt.
Joonas har allerede givet et svar, der får hatten til at lette her på analysefabrikken i Ruoholahti! Jeg får straks lyst til at gå ud og lede efter den magiske ternede notesbog inde fra endeværelset Mauris egen proces virker også meget professionel, og i det store billede består min egen investeringsproces stort set af de samme ting!
Som analytiker, når jeg tager en ny virksomhed ind til overvågning, starter processen med at læse årsrapporter/kvartalsrapporter og samtidig indsamle tal i Excel. Hvis virksomheden har webcasts eller andet videomateriale, ser jeg også dem. Som seere af InderesTV sikkert ved, giver disse godt kød på knoglerne i stedet for blot at læse tekst. På dette tidspunkt tager jeg allerede tilfældige noter på samme måde, som Joonas allerede forklarede i sin kommentar. Derudover skriver jeg spørgsmål ned, der er opstået i mit sind, med lav tærskel, som jeg derefter kan forsøge at få mere klarhed over i et ledelsesmøde senere. Ofte findes svarene på spørgsmålene allerede, når man fortsætter med at grave dybere i kvartalsrapporterne og årsrapporterne. For nye IPO-virksomheder er noteringsprospektet naturligvis den vigtigste informationskilde, da al væsentlig information i praksis skal være presset ind mellem disse covers.
Når jeg samler modellen og læser virksomhedens materialer, ender jeg ofte også med at læse materialer fra sammenlignelige virksomheder, hvoraf der ofte findes interessant information om branchen. Især i mindre finske teknologivirksomheder i vækstfasen sluger vækstinvesteringer typisk stadig løvedelen af virksomhedernes resultater. Ved at grave i sammenlignelige virksomheder findes der ofte en god sammenligning fra hver branche, hvorfra man på et eller andet niveau kan skitsere denne virksomhed X’s rentabilitetspotentiale, hvis tingene går godt i de kommende år. Normalt på dette tidspunkt gennemgår jeg også forskellige markedsundersøgelser og for eksempel Gartners Magic Quadrant-undersøgelser, hvor virksomheder inden for et bestemt produktområde positioneres på en firefelts matrix (ledere, udfordrere, visionære, nichespillere).
Når forarbejdet er gjort nok, begynder jeg typisk, i stedet for Joonas’ ternede notesbog, at skitsere en bred rapport fra mine noter, afsnit for afsnit, med relevante ting. På dette tidspunkt har jeg også udarbejdet nogle prognoser og en foreløbig opfattelse af aktien. Derefter tænkes der, grubles der, overvejes der og skrives gradvist, mens rapporten trin for trin bliver færdig. På et eller andet tidspunkt i processen er der også altid aftalt et ledelsesmøde, hvor man typisk får yderligere farve til de allerede studerede materialer. Normalt bliver rapporten derefter finjusteret yderligere på baggrund af disse diskussioner. Så på et eller andet tidspunkt kommer den smukke dag, hvor man kan sætte _final efter rapportens navn.
Uden for overvågning bliver sagen betydeligt lettere end som analytiker, og baggrunden herfor er simpelthen den grund, at der løber timerne ud af uret, hvis man skulle dykke dybt ned i flere udenlandske virksomheder. For så vidt angår Helsinki-børsen, udnytter jeg vores analytikeres ekspertise og alt materiale, der findes på inderes.fi. I dette arbejde er der den fordel, at man altid kan sparre direkte med kolleger om forskellige cases her. Selvfølgelig skummer vi de samme ting ud på videoer, så det ændrer sig ikke meget
Da tiden til at grave i udenlandske virksomheder er betydeligt mere begrænset, forsøger jeg, når jeg finder interessante emner, først at tjekke prognoser og værdiansættelsesmultipler fra Bloomberg eller en anden service. Ofte er multiplerne på et niveau (for høje), så jeg lader forskningen ligge og aktien støve af på overvågningslisten i tilfælde af mulige fald. Indimellem, når jeg opdaterer sammenligningstabellerne for mine overvågede virksomheder, bemærker jeg nogle interessante bevægelser i visse aktier (f.eks. spilvirksomheder) og begynder derefter at grave mere detaljeret i, hvad der er sket siden sidst. Generelt, hvis der findes noget interessant, forsøger jeg at læse de seneste kvartalsrapporter/resultatpræsentationer, og f.eks. fra svenske virksomheder kan der findes noget færdigtygget analyse. Dem modtager jeg dog med et gran salt, da min egen fornemmelse er, at den anden side af dammen skrues langsigtet vækstprognoser og acceptable værdiansættelsesmultipler sammen gennem betydeligt mere rosenrøde briller, end man er vant til hos Inderes. Når man undersøger udenlandske virksomheder, vil man altid gerne nå en situation, hvor man på et eller andet niveau forstår, hvad Bloombergs konsensusprognoser har spist, så man kan sætte aktiens værdiansættelse i kontekst.
Da niveauet af min egen forskning i udlandet forbliver betydeligt mere overfladisk end i hjemlandet, tackler jeg problemet med positionsstørrelse og en lettere, delvist underholdende indstilling til investeringer. Når rygraden i ens egen portefølje er bygget af nøje udvalgte langsigtede vækstcases, kan man i udlandet til tider endda impulsivt købe en aktie på overvågningslisten. Samtidig, når positionsstørrelsen og tilliden til casen er mere skrøbelig, finder fingeren også vej til salgsknappen betydeligt lettere. De seneste år har der indimellem været perioder, hvor jeg har lavet mindre swing-trading med nogle udenlandske aktier på dags-/uge-/månedsbasis. Ud over god underholdning er der blevet et par euro tilbage i porteføljen fra disse aktiviteter, men jeg tilskriver dette mere held end dygtighed. Men en ung mand skal jo have hobbyer
Holder du en dagbog over dine køb og salg, eller kun over de virksomheder, du følger? Altså en slags bog, hvor du skriver dine synspunkter om virksomheden på et givent tidspunkt, og som du vender tilbage til indimellem?
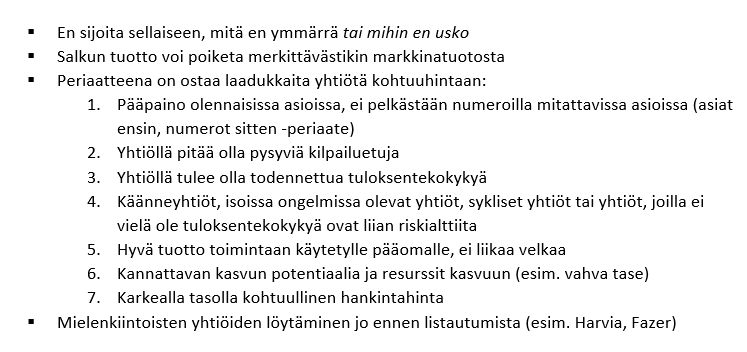
Interessant tråd om, hvilke processer hver især har bag deres investeringsbeslutninger. Jeg giver mit besyv med omkring min egen proces, som er en “lidt doven privatinvestors” proces. Nedenfor er mine principper opsummeret; jeg tjekker løst denne liste, hver gang før jeg begynder at overveje et nyt selskab til min portefølje.
Jeg forsøger altså at finde kvalitetsselskaber, der er succesfulde over tid, og som jeg tror på. Cykliske selskaber, turnaround-cases eller selskaber i en tidlig fase er ikke lige mig. Derudover vil jeg i hovedtræk forstå, hvad selskabet laver. Jeg nørkler ikke voldsomt meget med tallene; jeg tjekker primært, at tallene understøtter det, selskabet rent faktisk er. Det samme gælder værdiansættelse; jeg ser fra sag til sag på et ret overordnet niveau, om prisen virker fornuftig.
Hvor leder jeg så efter selskaber at overveje? Dette har været den sværeste del af investering for mig – det er ikke let at finde gode selskaber. Jeg har prøvet forskellige tilgange, og mine nuværende investeringer er fundet på følgende måder:
Overvejelser om potentielle børsnoteringer. Blandt andet Harvia, Fazer, Panda og Chips hører til denne gruppe (Harvia kom jo på børsen). Hvis disse bliver børsnoteret, gennemgår jeg selskaberne mere detaljeret. Derefter investerer jeg enten eller lader være, afhængigt af hvordan helheden ser ud.
At følge andre (copy-investing). Apple hører til denne kategori – en investering foretaget i Buffetts fodspor. Investeringer baseret på at følge andre skal dog stadig opfylde principperne på listen.
Andet. Egne observationer, brug af venners ekspertise osv. Der er i øjeblikket ikke en eneste af disse investeringer i porteføljen.
Det væsentlige for mig er altså selskabets drift; tallene kommer først ind i billedet, når jeg mere detaljeret vil se, hvordan driften afspejles i tallene. Jeg kan ikke foretage en værdiansættelse professionelt; for mig er det nok, at prisen virker nogenlunde fornuftig.
Når jeg først har købt et godt selskab, forsøger jeg at holde fast i det, så længe det opfylder mine kriterier. Derfor foretager jeg ikke værdiansættelser undervejs, da ideen ikke er at handle, men at eje og skabe formue.
Det er mig ret ligegyldigt, hvordan selskabets succes afspejles i min velstand. Ved f.eks. udbytter eller aktietilbagekøb mener jeg, at det er ledelsens skøn, der er afgørende. Nogle gange er det fornuftigt at udlodde gode, voksende udbytter, mens det andre gange er bedre at lade pengene blive i selskabet og geninvestere dem. I det lange løb får selskabets ejere deres afkast på den ene eller anden måde, hvis selskabet klarer sig godt.
Jeg synes også, det er et særligt interessant emne, og jeg er selv meget fascineret af processerne bag, hvordan man undersøger investeringer. Det er efter min mening selve kernen i investering, når alt kommer til alt. Jeg ville virkelig gerne se meget mere refleksion her.
Jeg bad @Sijoittaja-alokas om at tilføje et spørgsmål om investeringsprocesser til Alokas-haastattelee-polylogien, og jeg er beæret over, at han gjorde det.
Det har været overraskende, at der i Alokas’ interviews har været ret lidt fokus på rigtig “Lynch-tilgang”. Det foregår hovedsageligt sådan her: Inderes’ analyser, tal, virksomhedens hjemmesider og rapporter. Selv mesteren @Juha_Kinnunen sagde dette. Han har selvfølgelig gennem sit arbejde det privilegium at tale med virksomhedernes ledelse.
Jeg inddeler nu groft investorerne i to kategorier: screenere og Lynch-investorer. Det er helt sikkert ikke de eneste kategorier, men min hjerne kan ikke præstere bedre lige nu. Jeg håber på input fra forummedlemmerne til dette.
Screenere
Disse personers processer indebærer at screene mange virksomheder baseret på tal. Det vil sige sandsynligvis at lave kvantitativ analyse i stil med Pasi Havia. (Gad vide om han er på dette forum? Det er han helt sikkert. Giv dig til kende!) Disse typer gennemgår altså et stort antal virksomheder baseret på bestemte nøgletal og vælger derefter et investeringsobjekt.
Lynch-investorer
De, der har fulgt min baggrund her på forummet, ved nok, at jeg vist falder i denne kategori. Disse typer vælger en virksomhed på en eller anden måde og forsøger at forstå den bedre, end virksomhedens administrerende direktør kender sin ægtefælle. I denne proces får kreativiteten frit løb, og man forsøger at finde datapunkter med alle mulige midler. Blandt forummedlemmerne er @Arimatti_Alhanko særligt fremtrædende i denne kategori.
Personligt kunne jeg godt tænke mig at vide, hvilke processer profilen @Pohjolan_Eka bruger. Han virker nemlig til at have en dyb viden om sine investeringsobjekter. Jeg formoder, at Alokas allerede har spurgt ham om et interview, men af en eller anden grund ønsker Eka at holde sin profil mystisk. Måske kunne du alligevel åbne lidt op for denne historie, for eksempel i forhold til en gammel investeringscase?
Når jeg har fundet en interessant virksomhed, forsøger jeg at udtænke forskellige måder at komme dybere ind i branchen eller bare tallene. Udover Kamux-besøg og messer forsøger jeg for eksempel at google diskussionsfora relateret til branchen samt webshops (@Saapasjalkakissa er sikkert en mester til dette, når det gælder Harvia). Jeg spørger også venner, der arbejder i branchen, eller venners venner eller deres bekendte om deres mening.
Indtil videre har jeg systematisk takket nej til interview, podcasts og lignende. Privatliv er en ressource, man kun kan sælge én gang
Jeg forholder mig som udgangspunkt meget skeptisk over for rigide investeringsprocesser, da en af de største risici, vi står over for som investorer, er at gro fast i faste mønstre, hvorved det djævelske fuskmarked kan overraske, og det længe ventede merafkast forsvinder som dug for solen. Jeg taler meget hellere om investeringsværktøjer, da værktøjer altid kan udskiftes til noget mere passende, afhængigt af anvendelsesformål og situation.
Mit yndlingsværktøj er simpelthen at tage en liste over tilfældige aktier og begynde at gennemgå dem én efter én. Da kun én ud af hundrede aktier reelt er værd at investere i, kan man ikke bruge uendelig tid på at undersøge en enkelt aktie. Normalt gennemgår jeg virksomhedens investor-PowerPoint, de vigtigste tal (markedsværdi, omsætning, bruttomargin, pengestrømme, kassebeholdning og gæld) samt de seneste nyheder/meddelelser. Til dette har jeg afsat ca. 15 minutter per aktie, hvilket efter sigende skulle være for kort tid, men efter min mening er det helt gennemførligt med et trænet øje og gode arbejdsmetoder.
De aktier, hvor jeg finder noget, der fanger øjet, gemmer jeg til senere opfølgning. På et tidspunkt senere tager jeg så denne betydeligt kortere nye liste og undersøger aktierne i måske et par timer, i et forsøg på at finde åbenlyse fælder og andre grunde til, at den pågældende aktie alligevel skulle være en dårligere investering, end den umiddelbart så ud til ved første øjekast. Hvis aktien også består denne frasortering, bliver det interessant, og det er tid til at lave en dybdegående undersøgelse og prøve at grave alt tænkeligt materiale frem vedrørende virksomheden og dens forretning. Dette tager som tommelfingerregel omkring 40 timer, hvorefter man kan træffe en endelig investeringsbeslutning, tilstrækkeligt informeret om investeringens potentiale og risici.
Et andet fantastisk værktøj er at tage en hel gruppe af tilstrækkeligt ensartede aktier under luppen på samme tid, lad os for eksemplets skyld sige canadiske cannabis-selskaber. På denne måde sparer man betydelig tid og opnår enorme synergifordele i analysen af selskaberne, da de samme temaer og lovmæssigheder gentager sig fra selskab til selskab. Når hele sektoren er gennemgået og der er opnået en tilstrækkelig forståelse af, hvordan forretningen fungerer, kan man oprette en turneringsoversigt for aktierne og sammenligne dem parvis mod hinanden. Den vindende aktie går altid videre, og den tabende aktie sorteres fra, indtil kun det investeringsemne, der har vist sig at være sektorens bedste, er tilbage. Det bedste er, at man herefter kan minimere overvågningen af de svagere aktier og stadig holde sig fint orienteret om sektorens begivenheder ved blot at følge de mest interessante investeringsobjekter, hvilket sparer masser af tid.
Et tredje værktøj, som jeg især holder af, er at undersøge aktier, der er faldet meget og generelt er uinteressante. Altså virksomheder, der vækker en form for afskyreaktion blot baseret på firmanavnet. Det skal indrømmes, at disse aktier ofte har fortjent deres rygte, og at der er en grund til investorernes manglende interesse, men i disse tilfælde er markedet normalt også meget ineffektivt, og investorerne er usædvanligt langsomme til at reagere på ændringer i fundamentaldatene. I disse elendige selskaber er der efter min mening kun to interessante tidspunkter at gå ind som investor.
Den første mulighed opstår, når spiralen af fiaskoer bliver brudt, og selskabets situation stabiliseres. At gribe disse faldende knive er udfordrende selv for en erfaren investor, og selvom kursreguleringen i sådanne tilfælde ofte er kraftig på ret kort tid, findes der normalt alligevel meget bedre investeringsobjekter at skyde sine penge i. Den anden mulighed opstår, når en stabil situation pludselig vender mod en bedre fremtid. Det er denne situation, jeg selv godt kan lide at slå til i, især hvis kursen har ligget stille i lang tid, og de tekniske indikatorer også vender med i en opadgående trend, da en udligning af undervurderingen så bliver meget sandsynlig. Investorer er flokdyr, så de bliver normalt først interesserede i en aktie, når den allerede er fordoblet én gang, men på det tidspunkt er det ofte bedre selv at begynde at overveje andre muligheder og omallokere sin kapital til det næste objekt.
Nå, her var et par værktøjer til at finde aktier, men det er jo ikke nok i sig selv. Da en investor har to knapper til rådighed, købsknappen og salgsknappen, skal man stadig være i stand til at træffe den rigtige købs- og salgsbeslutning for aktien. Desværre er dette komplekse emner, der falder uden for denne beskeds omfang, men jeg mener, at en investor bør have begge dele på plads, før en aktie ender i porteføljen. For at vide hvornår en aktie skal købes, skal du først vide, hvornår den skal sælges. Jeg finder det besynderligt, hvis en investor ikke forstår de drivere og katalysatorer, der var årsag til købet, og som ved bortfald betyder, at aktien skal sælges. Efter at en aktie er endt i porteføljen, er det efter min mening næsten umuligt at forholde sig neutralt til ejerskabet, så en salgsbeslutning baseret på ren rationalitet er meget svær at træffe efterfølgende.
Jeg kom i tanke om endnu en ting, som kunne være interessant. Jeg følger normalt ikke regnskabsmeddelelser særlig tæt, for hvis informationen fra dem ikke fører til en købs- eller salgsbeslutning, har den ikke den store betydning for afkastet på investeringen, og så er det ikke værd at bruge tid på. Ved en god investering bekræfter regnskaberne blot det, du allerede vidste i forvejen, så et hurtigt blik på tallene er nok til at fortælle, om din investeringstese har været rigtig. Tid er investorens vigtigste ressource, og det er alt for nemt at lade sig vildlede til at bruge den på regnskabs-onani, i stedet for at fokusere på det væsentlige, nemlig at lede efter de næste profitable investeringsemner. Det er vigtigt hele tiden at have en tyk bog fuld af nye potentielle investeringsemner, så man kan skøjte derhen, hvor markedets afkast bevæger sig hen, og ikke bliver hængende et sted, hvor man tidligere har hentet det.
Jeg er lige begyndt at investere, så jeg har endnu ikke nogen langsigtede investeringsprocesser eller analysepraksisser, men på mit nuværende vidensniveau foregår mine aktievalg primært på følgende måde:
Der vælges de virksomheder, som er under Inderes’ dækning med en relativt frisk Køb-anbefaling.
Jeg begynder at læse disse virksomheders omfattende rapporter, men går hurtigt videre til den næste, hvis branchen føles for fremmed, eller hvis der er noget andet i rapporten, der fjerner interessen.
Hvis virksomhedsbeskrivelsen og baggrunden for kursmålet lyder forståelig, begynder jeg derefter at læse Inderes’ øvrige analytikerkommentarer fra det seneste år, med særlig vægt på kommentarer udgivet efter den omfattende rapport.
Derefter læser jeg om virksomheden på forummet. Jeg forsøger at finde modstridende synspunkter og mulige observationer, som ikke er blevet behandlet i rapporterne.
Derefter gennemgår jeg nyheder relateret til firmaet, virksomhedens hjemmeside og alt muligt andet.
Tanken bag denne outsourcing af analyse er i al sin enkelhed, at de fleste stock-pickere taber til indekset, og jeg vil gætte på, at risikoen for at tabe til indekset eller endda miste kapital er endnu større for en gymnasieelev, der lige er begyndt at investere. Derfor er jeg nået frem til den konklusion, at det er bedre at begrænse aktievalgene til de aktier, som en person, der arbejder professionelt med analyser, tror på. Det garanterer ikke et merafkast, men den forventede værdi burde alligevel være højere, end hvis man selv begyndte at vælge.
Tanken er dog gradvist at lære at lave mine egne analyser, så jeg forsøger samtidig at finde ud af, hvad de forskellige anbefalinger indebærer, men jeg ønsker ikke at tage en stærk holdning til realiseringen af forskellige scenarier, undtagen måske i form af noter skrevet i en investeringsdagbog.
Måske kunne jeg dele dette som et tip her, hvis andre også har lyst til at prøve det.
Jeg har således taget et værktøj i brug til at føre en investeringsdagbog (og måske senere også til generelle noter): Journalytic
Jeg kan endnu ikke sige hverken det ene eller det andet om appens funktionalitet, men det virker lovende.
Jeg føler, at skrivning generelt set klarer tankerne. Nogle gange (eller måske oftest) producerer man dog så meget tankestrøm, at man ikke føler det nødvendigt at dele det f.eks. her på forummet.
Den menneskelige hukommelse er også ret selektiv. For at kunne udvikle sig i denne disciplin mener jeg, at man skal være brutalt ærlig over for sig selv. Det er bedre altid at skrive begrundelserne for sin porteføljes bevægelser ned et sted, så man er i stand til at vurdere sine egne beslutninger senere, og dermed forfine og forstå sin beslutningsproces.
Det er helt sandt, og netop derfor forsøger jeg altid, når jeg har overskuddet til det, at skrive ned, hvorfor jeg gjorde noget. Så er det lettere at vende tilbage senere og overveje, om den oprindelige idé stadig holder stik. Man burde oftere skrive tingene ned i stedet for blot at stole på hukommelsen.
Ved at læse gamle noter lærer man ikke kun om, hvordan tingene er gået, men også meget om ens egen tænkning og dens udvikling over tid. Man kan opdage ting og vaner, der har vist sig at være dårlige osv.
 )
 Mauris egen proces virker også meget professionel, og i det store billede består min egen investeringsproces stort set af de samme ting!