Investeringens psykologi

Hvis denne tråd havde eksisteret, ville jeg have foretrukket at placere nedenstående besked her :smiling_face_with_three_hearts: Set i dag er det allerede en nostalgisk beskrivelse af bull-markedets psykologi. Mary Hopkin - Those Were The Days - 1968 - YouTube

Min gæt på underholdningsniveau er, at kun nogle få indledende toner er blevet hørt om forvitringen af den bull-markedets psykologi, der har været i gang i et år i USA og et halvt år i Europa :notes:

Du varmer en midsommersauna op. Ved 80 grader hygger selskabet sig. Men ovnen brænder ud. På det tidspunkt, hvor temperaturen falder til 60 grader, begynder folk at pakke deres ting.

Du varmer en midsommersauna op. Ved hundrede grader hygger selskabet sig. Godt, at den er opvarmet til perfektion! Men ovnen brænder ud. På det tidspunkt, hvor temperaturen falder til 80 grader, køber småinvestorer stadig dippen, samtidig med at de større spillere pakker deres ting.

4 Synes om

En måde at tilgå investering på er at tænke, at man køber en andel af et selskab og dets forretning, hvorved man er medejer af selskabet. Man får en andel af selskabets forretningsresultat, der svarer til ens medejerskab.

Når man overvejer, hvor nemt man kan blive medejer i fantastiske virksomheder (uden nogen form for egen ekspertise inden for den pågældende branche), stiger værdien af en kvalitetsaktie, der ligger i porteføljen, fra ejerens perspektiv, og man ønsker måske ikke at give slip på den i et øjebliks indskydelse.

Medejerskab er i praksis en langsigtet affære, og horisonten er mange år ude i fremtiden. Som medejer er aktiekursen ikke det primære, man skal følge, men derimod selskabets forretningsudvikling og resultater.

39 Synes om

Der er nok meget få på aktiemarkedet, der reelt er den rene fundamentalinvestor, der roder med DCF (Diskonteret pengestrømsanalyse) i et regneark og bekymrer sig om konkursindikatorer. Ud fra hvad jeg har set i bankernes videoer om investering, beskrives investering med kvalitative termer. “Tag ansvar for din økonomi.”

Investering i det nuværende miljø er primært en social begivenhed. Her er denne person, der er ligesom dig. Han sparede penge og købte aktier. Hvis alle børn skulle have en Tamagotchi i 90’erne, skal unge voksne nu have aktier. Hey, jeg købte også aktier, jeg er også med i det her nu! Så får man at vide, at ja, denne aktie er sådan en ting, hvor kursen kan svinge, men det gør ikke noget, når man bare er langsigtet. Kvinder køber Marimekko, mænd køber spilfirmaer. Produkter som f.eks. månedlige spareaftaler til fonde udvikles, hvilket betydeligt letter angsten foran aktielisten. Man taler om trends, at man er med i vedvarende energi eller bæredygtig udvikling. Man rådes til at sprede sine investeringer, fordi sandsynligheden for, at porteføljen går til grunde, falder.

Når man spørger en social medie-influencer, der har været på aktiemarkedet et stykke tid, hvad vedkommende har i porteføljen, svarer han eller hun allerede lidt træt, at de kun køber en indeksfond med en månedlig aftale, da de har alt muligt andet at ordne i livet, som f.eks. iværksætteri og børnepasning, så de ikke har tid til andet. Så er denne borgerpligt også klaret.

Holdningen til aktiemarkedet afhænger af, hvordan du er kommet ind på emnet. Hvis aktieinvestering bringer tankerne hen på kursdiagrammer og mæglere, der roder rundt på børsgulvet, er teknisk analyse måske en naturlig måde at forstå hele aktiviteten på. En anden kan studere virksomhedsfinansiering og starte projektet ud fra helt andre udgangspunkter, primært med behov for virksomhedens årsrapport til at understøtte sin investeringsbeslutning. Så er der den tredje gruppe, de sociale investorer, som også blev beskrevet i de første kapitler af Intelligent Investor.

Skal man bekymre sig om sociale investorer? Måske vender trenden, disse investorer mister en del af de få penge, de har sat på markedet, og forlader scenen stille og roligt. Det var tidens dille.

17 Synes om

Investering har altid været socialt.

I Robert Shiller’s “Irrational Exuberance” er der en historie om, hvordan småinvestorers investeringsbeslutninger i USA, før de første onlinefora, primært opstod som følge af ansigt til ansigt-møder.

Hvis småinvestorens sind var i den rette tilstand til aktieinvestering (praktisk talt var markedet steget tilstrækkelig længe og tilstrækkeligt meget), var viljen til at købe aktier til stede, og et ansigt til ansigt-tip overgik i princippet alle andre mulige stimuli. Man tog en øl med svogeren eller lignende.

Og dette var altså i et land, hvor der allerede var uendeligt meget skriftligt materiale tilgængeligt, Value Lines, tusinder af nyhedsbreve osv.

De første onlinefora og senere sociale medier har derefter bragt virtuelle møder side om side med ansigt til ansigt-møder og derefter gjort dem dominerende.

14 Synes om

Det virker umiddelbart som om, at investering bliver trompetet ud overalt. Ikke desto mindre er investering i mit eget liv uden for forummet ikke særlig socialt eller populært (undtagen måske investering i krypto), og det er derfor, jeg er her på forummet for at udveksle tanker om virksomheder og læse lidt modstridende synspunkter. Jeg har ikke set det som en dårlig ting.

Det var heller ikke nemt at spare møjsommeligt op fra hver lønseddel, hvad man kunne, for at indbetale det på en nulrentekonto, når man ikke vidste noget om investering. Jeg regnede ud, at jeg med den hastighed ville have en nogenlunde sum penge om cirka et par hundrede år. Det giver ingen mening. Har jeg virkelig ikke ret til at sætte nogle af mine opsparinger i aktier og deltage i virksomhedernes overskud, selvom jeg ikke har en kandidatuddannelse i økonomi?

Jeg besluttede mig for at gøre noget ved det. Ud over mig selv var der ikke mange i min omgangskreds, der vidste noget om investering, og der var ingen fornuftige fora, så jeg kontaktede min banks finansrådgiver. Jeg blev budt hjerteligt velkommen på kontoret. Vi udfyldte felter på computeren, hvor der blev spurgt til min livssituation og alt økonomisk relateret, – og dette computerprogram i Al Sin Visdom rådede mig til at proppe mine opsparinger ind i bankens kombinationsfond. Bankdamen nikkede ved siden af og var enig. De ønskede ikke at fortælle om andre investeringsmuligheder; da jeg som en klog dreng spurgte om indeksfonde og ETF’er, sagde bankmedarbejderen med et stift blik, at hun ikke kunne sige noget om dem. De fortalte ikke om de reelle omkostninger (nævnte kun fondens egne omkostninger, men uddybede ikke logikken bag omkostningerne, at fonden altså investerer i andre dyre fonde). Renteforretninger blev betragtet som fornuftige, selvom renterne var nul, og stigende renter ville være gift for disse sikre investeringer. Heller ikke denne risiko blev forklaret. Der har du den sociale investering.

Jeg begyndte at undersøge tingene og kom ret hurtigt væk fra bankernes planer. Her på forummet ville du, hvis du nævnte, at du investerede i fonde af fonde, ret hurtigt få at vide, hvorfor de er lidt problematiske. Og det er der intet galt i.

Det er sandt, at når investering er mere socialt, suger det letfoden penge ind på markederne. At denne stigning fodrer sig selv og væksten af nye investorer accelererer en uholdbar proces, er en form for naturlig udvælgelse. Men er dette en trussel mod den rationelle investor? På trods af al fællesskabet konkurrerer vi paradoksalt nok mod hinanden. Jo mere letfoden penge der er i omløb på markederne, jo flere muligheder giver det for at sælge dyre aktier eller købe billigt, når panikken rammer.

Det, der ærgrer mig mest lige nu, er, at jeg ikke startede med at investere tidligere.

38 Synes om

Som en, der har arbejdet i banken, kan jeg med ret stor sikkerhed sige, at den pågældende bankdame ikke helt ærligt vidste, hvad indeksfonde og ETF-fonde er. Hun har sandsynligvis fået omkring en times træning i at bruge det pågældende værktøj og kan indtaste de oplysninger, kunden giver, i værktøjet under kundemødet, men det er det.

Disse værktøjer giver stort set altid den midterste af de tre muligheder (renter, kombination, aktier), hvis den interviewede taler på en måde, der indikerer, at de kan tåle en vis risiko og så videre. En uvidende bankrådgiver skræmmer uvidende kunder fra at investere direkte i aktier ved at tale om det som en ekstremt risikabel mulighed baseret på den træning, de har fået.

Jeg forstår ikke rigtig, hvordan nogen kan se den nuværende spredning af folkekapitalisme som noget negativt. Er det ikke kun en god ting, hvis folk bliver opmuntret til a) at spare op overhovedet og b) til noget andet end en bankkonto? Er tingene for eksempel fuldstændig dårlige i Sverige, når andelen af mennesker, der investerer i aktier, i årtier har været højere der end her i Finland? Sikkert vil nogle af de mennesker, der har startet med at investere i de seneste år, forsvinde lydløst fra markedet, når den næste længerevarende nedgangsperiode kommer, men antallet af aktieinvestorer vil stadig være højere end for eksempel for 10 år siden, da emnet endnu ikke var så aktuelt. For de kommende, endnu ufødte generationer vil andelen af aktieinvestorer kun vokse fra det nuværende niveau. Det er vel så noget, nogen synes er forkert.

10 Synes om

Kræver fondsrådgivning ikke mindst APV1 (Autorisation til Værdipapirhandel 1) i dag? Man kunne lave en lille månedlig spareaftale uden, men en separat aftale var så rigtig formueforvaltning.

Dette er på almindelig side. Jeg ved ikke, om man får andet ekstra i privaten end kaffe og kage samt sin egen udgangsdør.

1 Synes om

Jeg er ikke helt sikker på, hvordan det fungerer i øjeblikket. Jeg tror, at da jeg var der, havde kun én medarbejder på det kontor den APV1-uddannelse (APV1-examen), men mange indgik disse fondsaftaler uden at have den relevante baggrundsviden. Jeg havde den ikke selv, og da jeg arbejdede som timelønnet sideløbende med studierne, arbejdede jeg heller ikke med dem.

En dag blev der arrangeret en uddannelse om fonde, men for mig lød det mere som hjernevask end reel uddannelse. Der blev reklameret for bankens egne produkter og nedgjort indeksfonde, fordi bankens egne fonde angiveligt forvaltes af top-professionelle, så de høje omkostninger var fuldt ud berettigede. Dette købte de medarbejdere, der ikke kendte til bankens fonde, fuldstændigt, samtidig med at jeg rullede øjne bagerst i lokalet. Det var morsomt, hvordan de under uddannelsen hyldede de fonde, der i de foregående fem år havde overgået sammenligningsindekset, mens de fonde, der havde tabt til indekset, blev afvist med noget vrøvl, og det blev sagt, at de på lang sigt helt sikkert ville give mere end sammenligningsindekset, fordi de blev forvaltet af top-professionelle. Okay :smiley:

15 Synes om

At være “bjørn” (bearish) må aldrig være et mål i sig selv. At være en “rommar” (en der romantiserer bear-markedet) er en forfærdelig sygdom.

At være “bjørn” kan nogle gange være smart. Men ofte går det sådan her: man lærer rimeligt at identificere situationen, hvor der er grund til at være “bjørn”, men man forsømmer forberedelsen til, hvornår man skal stoppe med at være “bjørn”. Investorer, der er tilbøjelige til at være “bjørn”, taber i gennemsnit mere potentielt afkast på stigende markeder, end de opnår fordel af deres forsigtighed på faldende markeder.

“Kommission” (action) er altid et mere interessant tema end “undladelse” (inaction). Det giver ikke særlig saftige historier, at en investor undlader at handle.

Ikke desto mindre spiller “undladelse” en overraskende stor rolle i både opadgående og nedadgående markedsudsving.

Et stærkt opadgående momentum inkluderer, at investorer lærer, at salg altid er en fejl. Aktierne stiger til ufornuftige højder, samtidig med at deres normalt måske relativt fornuftige ejere apatisk følger stigningen. Et par år tidligere drømte man om, hvordan man ville realisere drømme, hvis man tjente nok ekstra på aktier. Men når papirformuen overstiger selv de vildeste tidligere drømme, er det umuligt at indtaste en salgsordre.

Et stærkt nedadgående momentum inkluderer, at investorer lærer, at køb altid er en fejl. Aktierne falder til ufornuftige dybder, samtidig med at normalt måske relativt fornuftige potentielle købere apatisk følger faldet. Et par år tidligere drømte man om, hvordan man ville skabe grundlaget for fremtidig økonomisk uafhængighed, hvis man en dag kunne købe aktier billigt igen. Men når mulighederne for at købe aktier til spotpris overstiger selv de vildeste tidligere drømme, er det umuligt at indtaste en købsordre.

På lang sigt fungerer det absolut bedst at foretage det første køb, når aktien ikke er særlig billig, men blot en smule billigere end for et stykke tid siden. Og derfra fortsætter man med faldende kurser og krydser fingre og tæer for, at stemningen bliver så sur som muligt.

Efter et kursskifte er det håbløst for sent at komme med. I almindelig købspanik stiger aktien utroligt hurtigt tilbage til et betydeligt mindre billigt niveau, hvorfra den i løbet af uger, måneder eller endda år faldt mod sin endelige bund.

Alle, der bare en smule er inde i aktiemarkedets verden, kender konceptet med et købsprogram og tror, at man let selv kan implementere et sådant, når muligheden byder sig.

At købe ind i faldende kurser er i praksis psykologisk utroligt meget sværere end i teorien.

Kursen falder for meget, delvist fordi næsten ingen andre kan holde fast i deres købsprogram. Er jeg lige præcis det sjældne tilfælde, hvor det lykkes?

Det føles som om, jeg er den eneste på dette forum, der forsøger at holde Kim Lindströms navn fremme. Han har i 50 år maskinmæssigt følelsesløst implementeret købsprogrammer i faldende kurser.

42 Synes om

Fra et nationaløkonomisk perspektiv er opsparing et tab. Folk sparer op ved at lade være med at gå på café og opsige deres avisabonnement. En recession er netop det, når alle bare vil lægge deres penge under madrassen, og ingen tør bruge penge på noget ekstra. Virksomhederne ser, at der ikke længere er efterspørgsel efter deres produkter og begynder at forhandle om medarbejderreduktioner. Stemningen af tab nærer sig selv. Aktiekurserne falder, når udsigterne svækkes.

Investering i fonde reducerer virksomhedernes finansieringsomkostninger. Dette er den “skubbe med en snor”-metode, der ikke har fungeret i Europa det sidste årti. Virksomhedernes balancer er superstærke, og overskuddet returneres som udbytte. Måske vokser resultatet ikke, men hvad kan man gøre, når alternativet er en bankkonto med nulrente? I kan bare forbruge, vi har ingen ideer. For at økonomien skal vokse i fremtiden, er det nødvendigt at foretage produktivitetsfremmende investeringer.

Det er derfor afgørende, om stigningen i nettoindbetalinger til fonde kommer fra penge, der ligger ubrugt på bankkonti, eller fra en ændring i forbrugsadfærd, der favoriserer opsparing. Virksomhederne har brug for en modigt forbrugende middelklasse. Dette er en af grundene til, at man kan forholde sig forbeholdent til væksten i folkekapitalismen.

3 Synes om

Jeg synes, det er en stor kilde til stolthed for ethvert land, hvis:

  • almindelige mennesker direkte ejer så mange af landets børsnoterede selskaber som muligt
    og
  • folkekapitalisternes porteføljer er rimeligt diversificerede – dvs. at urimelige risikokoncentrationer ikke er normen

Hvis folkekapitalisme er på et primitivt stadie, vil det tage årtier at nå en situation, man kan være stolt af.

Uanset hvor stort talentet eller indsatsen er, tager nogle ting bare tid. Du kan ikke producere en baby på en måned ved at gøre ni kvinder gravide.

I ethvert land, hvor der har været en børs, og hvor børsen ikke kun er de riges legeplads …

… har der været store spring fremad i folkekapitalismen.

Dette store spring inkluderer, at i slutningen af et langt bull-marked stiger kurserne i et accelererende tempo, og småinvestorer er aggressivt på købersiden. Større aktører og børsintroduktioner (IPO’er) sørger for, at udbuddet af børsaktier matcher efterspørgslen.

Et stort spring:

4 Synes om

Hvordan relaterer ovenstående beskeder sig til investeringspsykologi?
For mig er svaret klart. Nogle gange bryder investorernes pakke simpelthen sammen, og fokus flyttes til noget helt andet end det væsentlige.

12 Synes om

Kunne man dog tale om en investering? Formålet er at lægge et par euro til side, så man på et senere tidspunkt har mere end et par euro.

Efter samme princip skulle virksomheder fryse alle investeringer og udlodde alt muligt som udbytte.

2 Synes om

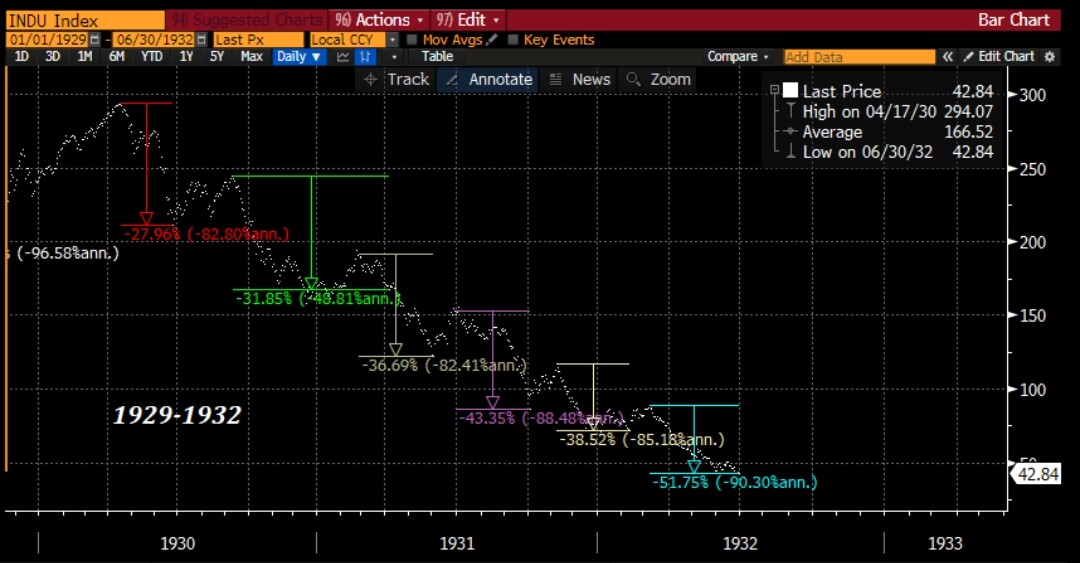
Det er svært at forestille sig, at noget lignende som kollapset i 1929-32 kunne ske i et hvilket som helst udviklet land med robuste institutioner. Som forskningslaboratorium for nedgangsmarkedspsykologi er dette uovertruffent, selvom ingen, der læser dette, vil opleve noget lignende i deres liv.

En fremragende beskrivelse fra John Kenneth Galbraith – med hovedvægt på, hvordan psykologien udvikler sig, så hvert køb uundgåeligt er en fejl:

”The worst continued to worsen. What looked one day like the end proved on the next day to have been only the beginning. Nothing could have been more ingeniously designed to maximize the suffering, and also to insure that as few people as possible escape the common misfortune. The fortunate speculator who had funds to answer the first margin call presently got another and equally urgent one, and if he met that there would still be another. In the end all the money he had was extracted from him and lost. The man with the smart money, who was safely out of the market when the first crash came, naturally went back in to pick up bargains. The bargains then suffered a ruinous fall. Even the man who waited for volume of trading to return to normal and saw Wall Street become as placid as a produce market, and who then bought common stocks would see their value drop to a third or a fourth of the purchase price in the next 24 months. The Coolidge bull market was a remarkable phenomenon. The ruthlessness of its liquidation was, in its own way, equally remarkable.”

På bunden:

[ARCHIVES] Benjamin Graham: Is Business Worth More Dead Than Alive? (valuewalk.com)

we observe that there are literally dozens of other companies which also have a quoted value less than their cash in bank. And more significant still is the fact that an amazingly large percentage of all industrial companies are selling for less than their quick assets alone–leaving out their plant and other fixed assets entirely. This means that a great number of American businesses are quoted in liquidating value; that in the best recent judgment of Wall Street, these businesses are worth more dead than alive.\n\nThe experienced financier is likely to answer that stocks always sell at unduly low prices after a boom collapses. As the president of the New York Stock Exchange testified, “in times like these frightened people give the United States of ours away.” Or stated differently, it happens because those with enterprise haven’t the money, and those with money haven’t the enterprise, to buy stocks when they are cheap. Should we not find the same phenomenon existing in previous bear markets–for example, in 1921?

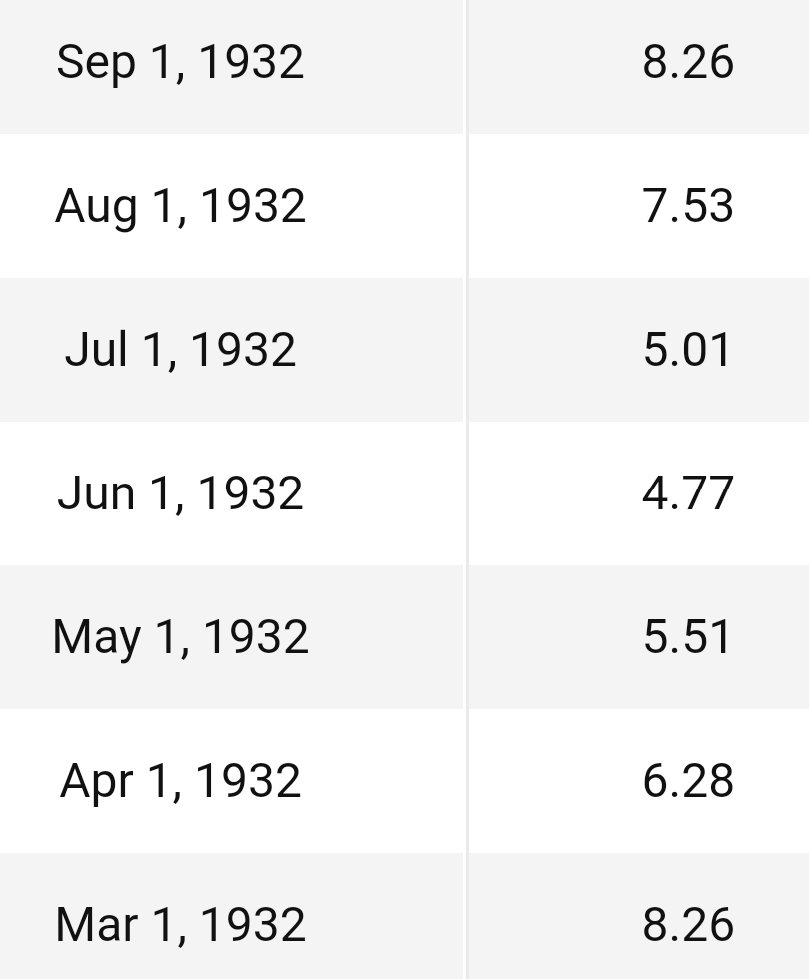
Store procentvise udsving hurtigt før og efter kursbunden, det amerikanske aktiemarkeds kursniveau:

Logikken bag dette udsving var blevet skarpsindigt forklaret af Seldrich 20 år tidligere (og han havde også forudsagt Helsingforsbørsens udsving i 1992):

Psychology of the stock market : Selden, G. C. (George Charles), 1870- : Free Download, Borrow, and Streaming : Internet Archive

The actual bottom prices of the panic are more likely to result from necessity than from fear. Those investors who could be frightened out of their holdings are likely to give up before the bottom is reached. The lowest prices are usually made by sales for those whose immediate resources are exhausted. Most of them are taken by surprise and could raise the money necessary to carry their stocks if they had a little time; but in the stock market, “time is the essence of the contract,” and is the very thing that they cannot have.\n\nThe ensuing recovery takes place without any apparent reason. Traders say, “The panic is over, but stocks cannot go up much under such bearish conditions as now exist.” Yet stocks can and do go up, because they are merely regaining the natural level from which they were depressed by “bankrupt sales,” as we would say in discussing dry goods.\n\nPerhaps the word “fear” has been overworked in the discussion of stock market psychology. It is only the very few who actually sell their stocks under the direct influence of the emotion of fear. But a feeling of caution strong enough to induce sales, or even a fixed belief that prices must decline, constitutes in itself a sort of modification of fear, and has the same result so far as prices are concerned. \n\nThe effect of this fear or caution in a panic is not limited to the selling of stocks, but is even more important in preventing purchases. It takes far less uneasiness to cause the intending investor to delay purchases than to precipitate actual sales by holders. For this reason, a small quantity of stock pressed for sale in a panicky market may cause a decline out of all proportion to its importance. The offerings may be small, but nobody wants them.\n\nIt is this factor which accounts for the rapid recoveries which frequently follow panics. Waiting investors are afraid to step in front of a demoralized market, but once the turn appears, they fall over each other to buy.

16 Synes om

Praktisk psykologi:

Jeg vender tilbage til dette efter -15%, i dag smeltede -15% af min Nordnet-portefølje efter Harvias regnskabsmeddelelse. Et virkelig stort minus, når man tænker på, at Harvia faktisk udgjorde halvdelen af min portefølje. Det er nok det største fald i euro på en enkelt dag siden finanskrisen.

Jeg er stadig meget tilfreds, Harvia leverede et fremragende resultat, rentabilitet og vækst er på et godt niveau, og virksomheden har udviklet sig til at blive stadig mere kvalitetstung. Virksomheden opfylder altså klart de kriterier, jeg oprindeligt tænkte på. Det er ikke virksomhedens skyld, hvis investorernes forventninger bliver for store, og de bliver skuffede.

Jeg er klar over, at jeg selv lider af ankerbias – købskurser har en psykologisk betydning. Men på trods af dette er jeg forbløffet over, hvor lidt dette fald føles. Jeg glæder mig så meget over Harvias resultat og ledelsens kommentarer, at den glæde overvinder ærgrelsen forårsaget af kursfaldet.

43 Synes om

Dit gode eksempel minder mig først og fremmest om Warren Buffetts to fantastiske one-liners. Jeg oversætter dem frit til dansk:
“Investering er simpelt, men svært”
“Pris er, hvad du betaler, værdi er, hvad du får”

Helt enkelt bør enhver investor på købstidspunktet have kriterier for, hvornår der skal sælges. Et af kriterierne er, at pris/forventninger bliver for høje. Du genkendte selv ankringsfejlen, men er der mere involveret? Jeg har for eksempel ofte syndet ved at anse ledelsen for at være for god, når konjunkturerne har været gunstige.

En anden ting er så at internalisere netop det, at pris er, hvad du betaler. Hvis vi tager Harvia som eksempel, og nedturen fortsætter, og prisen er f.eks. 20 € til efteråret. Derefter er ingen sandsynligvis villig til at betale 38 € for Harvia til jul. Det betyder ikke meget, selvom forretningen går som før. Det ville påvirke multiplikatorerne, men ikke nødvendigvis sentimentet. Kursen følger på lang sigt resultatudviklingen, men på kort sigt kan der ske noget helt andet. Nogen siger, at Harvia ikke kan falde til 20 €, men jeg mener, at det kan det, men det kræver et fald på børsen. Børsen er relativ, prisen sammenlignes normalt med andre nærliggende muligheder. Det er nok, at en part er villig til at opgive Harvia til 20 €.

6 Synes om

Thomas Gibsons gode overvejelser om emnet fra 1906:

Selv hvis den finansielle ligning er givet, besidder få mænd stabiliteten, tålmodigheden og modet til at overholde reglerne for en så langvarig og utilfredsstillende kampagne, og uden en sådan overholdelse falder hele strukturen til jorden.

Den bedste anvendelse, der kan gøres af skalaordren [købsprogram], er derfor kun at bruge den til den metodiske foretagelse af køb, der allerede er anset for tilrådelige. Hvis det første køb med denne metode foretages på det punkt, som forudgående undersøgelse og bedømmelse har peget på som tidspunktet at købe, uanset eventuelle iboende fordele, der måtte ligge i skaleringsprocessen, kan det sjældent resultere i skade og vil generelt vise sig at være gavnligt. Hvis metoden vedtages, skal den overholdes stramt, medmindre handlen af en eller anden god grund opgives fuldstændigt. I de fleste tilfælde gøres dette ikke, operatøren ændrer af en eller anden grund, utålmodighed, grådighed eller frygt, sine planer, i hvilket tilfælde metodens anvendelighed forringes eller elimineres.

4 Synes om

Jeg har ikke et egentligt priskriterium, for min del må kursen gerne stige (eller falde) til hvad som helst, det er ikke andet end højst en justering af selskabets vægt værd.

Der er sikkert andre bias, jeg genkender dem bare ikke. Denne Harvia er et særligt tilfælde, da jeg for længe siden fulgte selskabet i lang tid og endda overvejede at sætte en avisannonce i for at se, om nogen af ejerne ville sælge aktier. Så kom CapMan, og jeg forbandede det dybt, men situationen vendte til glæde, da selskabet blev børsnoteret, og jeg endelig kunne komme med. Men jeg kunne faktisk godt have ejet det som et unoteret selskab.

Harvia er dog en total undtagelse, jeg har aldrig været så interesseret i noget selskab:smiley:

Dette er en god pointe, og derfor er det også så umuligt at forudsige kurserne, da man udover selskabets drift også skal kunne forudsige andre selskabers forhold og markedets sentiment mv. faktorer. Jeg misunder ikke analytikerne, der skal give kursmål.

5 Synes om

Lad os åbne denne tråd igen med nogle tanker i anledning af weekenden. De seneste dage og uger har jeg igen fået rig mulighed for at lære mig selv og mine følelser at kende midt i børsens rutsjebane. Januar-faldet blev overstået, og både min portefølje og mit humør begyndte at rette sig pænt opad, men så begyndte resultatsæsonen.

Den lille opadgående trend i min egen portefølje stoppede endegyldigt torsdag med Harvias blodbad. Resultatet var indrømmet lidt blødt i forhold til forventningerne, men jeg havde ikke forventet sådan et fald. Min egen portefølje var ved lukketid torsdag faldet ca. 20% fra efterårets højdepunkter. Faldet blev delvist afbødet af et vellykket forsvarsspil, dvs. jeg havde samlet en del kontanter i løbet af efteråret, fordi jeg fornemmede, at visse selskaber kørte lidt for hurtigt (Harvia, Qt osv.).

Jeg troede, jeg havde sat kontanterne i arbejde på et godt tidspunkt under januar-faldet, da jeg købte f.eks. Remedy, Tokmanni, Harvia, Qt osv. til tydeligt nedsatte priser. Nå, som vi ved, kunne man have fået dem endnu billigere i går, og i næste uge, når den amerikanske panik fra fredag trækker den finske børs ned i toilettet mandag, får man sandsynligvis stadig billigere.

For mig er disse købsmuligheder ikke nogen stor trøst, da ca. 97% af porteføljen allerede er investeret i aktier efter januar-faldet. Da jeg ikke på disse niveauer ønsker at sælge kvalitetsvirksomheder, kan jeg kun beundre min portefølje, der smelter, når Nordnet åbner. Jeg bemærker, at det er ubehageligt for mig at se saldoen smelte, selvom jeg ved, at retningen på lang sigt er mod nordøst.

Jeg tumlede med denne tanke allerede torsdag efter Harvias nedtur og tænkte: hvorfor skulle jeg bruge min tid på at se min portefølje smelte, hvis jeg alligevel ikke kan/vil gøre noget ved det? Torsdag aften besluttede jeg, at jeg slet ikke ville åbne porteføljen fredag, jeg ville kun se Remedys og Tokmannis regnskaber fredag, læse de emner på forummet, der interesserede mig, og vurdere, om mine virksomheder stadig var på rette vej. Det gjorde jeg, og både Remedy og Tokmanni leverede helt acceptable resultater, men begge faldt åbenbart alligevel. Og åbenbart var torsdagens fald heller ikke nok for Harvia, så fredag skulle faldet fortsætte. Jeg udsatte dog ikke mine egne nethinder for fredagens fald, så mit sidste minde om min porteføljes saldo er fra torsdag.

Bankoverførsler til Nordnet og automatiske månedlige opsparinger i indeksfonde og ETF’er ruller, forårssolen skinner, og jeg har ikke brug for den formue, der er i min portefølje, i mit øvrige liv, til det har jeg en brugskonto. Porteføljen er også fuldt ud fyldt med kvalitetsaktier efter min mening med god spredning, så måske åbner jeg porteføljen næste gang om et halvt år. Eller om et år. Eller hvornår det nu er et godt tidspunkt.

Jeg vil fortsat følge markederne, læse analyser og også foretage aktiekøb/salg, men jeg vil ikke længere aktivt praktisere at stirre på porteføljesaldoen, især ikke når vi er i en nedtur, som det er sket i mange måneder i træk. Og saldoen i porteføljen fortæller alligevel ikke noget, og det er på ingen måde en fornuftig måde at bruge tiden på at tænke over den. Allerede fredag bemærkede jeg, at følelsen var meget bedre på denne måde. Den dag kommer også, hvor min porteføljes saldo er betydeligt højere end i sidste oktober. Måske vil jeg da også tjekke den og klappe mig selv på skulderen.

Hvordan så med aktiekøb og -salg? Jeg lærte allerede torsdag at logge ind på Nordnet, så jeg ikke behøver at bekymre mig om saldoen - det gøres simpelthen ved at gå til Nordnets login-side, finde den ønskede virksomhed, derefter logge ind og købe/sælge til den ønskede konto. Dette fungerer fint, så jeg på intet tidspunkt går via oversigten. :slight_smile:

Med disse tanker ønsker jeg alle en fantastisk weekend!

45 Synes om

År 2021 har måske ikke været det bedste år at starte med aktieinvestering, men jeg har i det mindste fået oplevet eufori og den deraf følgende tømmermænd i et accelereret tempo. Takket være dette har jeg været i stand til at identificere mine egne kognitive bias, som jeg tidligere for det meste tænkte på som “gælder alle andre undtagen mig selv”, på samme måde som de fleste bilister tror, de er bedre chauffører end gennemsnittet :slight_smile:

Jeg har bemærket, hvordan min risikovillighed er steget, når kurserne er steget, og den er yderligere vokset ved salget af Kamux, Marimekko og Tecnotree næsten på toppen, hvorefter hvert fald har været en købsmulighed, og de “vundne” penge er næsten smeltet væk, f.eks. ved at forstørre Harvia-positionen unødvendigt til omkring 50 euro. Efter Harvias Q4-resultat indså jeg, at jeg selv havde gjort mig skyldig i at ekstrapolere stærk vækst langt ud i fremtiden, fordi jeg troede, jeg kendte virksomheden så godt, at jeg undervurderede ting, man endnu ikke kunne vide med sikkerhed. Med den aktive læsning af Haarumi har hypen sandsynligvis påvirket min egen adfærd, og det bebrejder jeg kun mig selv.

Siden starten af året har jeg fået oplevet, hvordan det føles, når en OST-konto smelter med -25%, og det nager dog så meget, at jeg på dette tidspunkt må lære af de nævnte bias, så jeg ikke slår hovedet mod den karelske fyrretræ igen. Den daglige tjek af porteføljen i Nordnet ændres også til en gang om måneden, og i stedet skal læsning af investeringslitteratur stige yderligere.

Psykologisk set har det mest hjulpet mig i denne nedtur at fortsat studere, holde aktieandelen moderat for mig selv (80%), samt investere i virksomheder, der opfylder mine egne kvalitetskriterier, uanset om de er købt til overpris eller ej, tiden vil vise :slight_smile:

17 Synes om