Investeringens psykologi

Dette er delvist gætteri, men jeg gætter på, at ret mange har kørt med en alt for stor aktieandel i forhold til deres egen tolerance / har ikke haft en reservefond i orden, og nu hvor børserne falder, stiger pulsen. Her hjælper udarbejdelsen / opdateringen / præciseringen af investeringsplanen meget.

Hvis man for eksempel ikke har en reservefond af en passende størrelse til sin egen psyke (altså ikke en kontantbeholdning til yderligere køb, men f.eks. 3-12 måneders udgifter sparet op til “dårlige tider”), så begynder det mærkeligt nok at stresse, når porteføljen smelter, hvis alle ekstra penge er bundet i aktier, og i så fald stiger sandsynligheden for dårlige investeringsbeslutninger også.

Dette er altså efter min mening et glimrende sted for mange at overveje deres egne følelser: stresser man for meget, og hvis ja, så bør man foretage ændringer fremover. Det teoretiske “optimum” er noget helt andet end det, man reelt kan leve med.

14 Synes om

For mig er udbytteinvestering en strategi, der klarer tanker og sænker stressniveauet, selvom jeg indrømmer, at afkastet er beskedent og ikke engang kompenserer for disse fald på børsen.
Jeg kører selv med 100% aktieandel og tilføjer ca. 1% af min løn hver måned i forhold til porteføljens nuværende størrelse. En udbyttestrategi giver ikke ordentligt afkast, hvis aktiebeholdningen ikke er i top, dvs. man ser næppe ofte en kombination af 60% kontanter og udbytteinvestering.
Nu er det meningen at øge diversificeringen yderligere i udbytteafkastet, så hovedparten af “lønnen” ikke kommer om foråret.
Med en udbyttestrategi kommer paniksalg ikke på tale, fordi hvis du sælger aktierne for penge, så ophører afkastet helt.

15 Synes om

Interessant denne psykologi, her er investeringerne faldet et stort beløb på kort tid. Men det føles stadig ikke særlig slemt, selvom de absolutte beløb allerede nærmer sig finanskrisens tid (dengang var procenterne meget højere, men porteføljen mindre).

Jeg har på en eller anden måde opnået en tilstand, hvor jeg følger procenterne, ikke så meget euroene. Og når jeg først* har oplevet et fald på -50%, føles dette hidtidige fald ikke rigtig som noget endnu.

Held og lykke til alle midt i al denne usikkerhed. :slight_smile:

*Redigering: Udover dette har der været andre relativt store fald, forårsaget af forskellige årsager. Uden på nogen måde at undervurdere den nuværende krise, var der f.eks. i eurokrisen og finanskrisen også elementer, der kunne føre til en virkelig dårlig situation (derfor kollapsede kurserne også). Under coronakrisen levede vi også i en tid med ekstrem usikkerhed.

Kriser er i sig selv ikke “overraskende” ting, de kommer og går hele tiden, det er bare deres årsager, der ofte er overraskelser. Og virkningerne på både den virkelige verden og kurserne varierer.

10 Synes om

Skal investering være sjovt?

Hvad er sjovt? Sjovt er noget, man gør, som udskiller glædeshormoner i hjernen. Man kan også tilføje hormoner, der skaber motivation og andre positive følelser.

Hvis investering er sjovt, hvorfor er det så sjovt? Er det, fordi du konstant får dopamin, når du leder efter nye objekter eller overvejer handlinger for eksisterende investeringer? Muligheden for at vinde er en motiverende kraft; det er videnskabeligt bevist at være mere vanedannende end selve det at vinde. Hvis dette er grunden til at investere, ville det så ikke være mere fordelagtigt at gøre noget andet med sine penge, da investering baseret på følelser sandsynligvis er en af de dårligste investeringsstrategier.

Nogle kan virkelig godt lide at værdiansætte en virksomhed og basere kapitalallokering på det. Et eksempel på en investor af Warren Buffet-typen. Hvor mange er sådan? Jeg kan i hvert fald ikke prale af at være en af dem. Dels fordi jeg tror på nogenlunde effektive markeder, hvor prisen allerede indeholder det værdiansættelsesarbejde, som andre har udført, og dels fordi det ikke giver mig nok kick.

Fondsinvestering er utrolig kedeligt, men målt udelukkende på pengenes værdi er det sandsynligvis den bedste måde for de fleste. Man kunne sammenligne det med, at det ikke nødvendigvis altid er sjovt at dyrke sport eller spise sundt, men det er godt for helbredet. På samme måde kunne indeksfonde være økonomisk sunde alternativer, men de er ikke sjove, og der skal jo også være noget sjovt i livet. Det er bare svært at finde ting, man kan blive mere afhængig af, end at få penge til at vokse digitalt ved at trykke på knapper. :slight_smile:

Tilfældig strøm af bevidsthed fra resortet, efter 6 ugers ferie begynder det at blive kedeligt :smiley:

25 Synes om

Hver aktieinvestor burde, efter min mening, mentalt være forberedt på et fald på ca. -50% i porteføljen. I den forstand at en sådan begivenhed ikke ville forårsage en krise, altså at man har gæld på en måde, så man ville kunne modstå sådan noget osv.

11 Synes om

1929-33 faldt aktierne i gennemsnit 90%. (i øvrigt blev Smooth-Hawley-tarifferne underskrevet i 1930).
1973-74 faldt aktierne i gennemsnit 70% og Dow-indekset 50%.
2007-2009 faldt S&P500 58% og min egen portefølje “kun” 50%.

Hvilken skør masochist ønsker virkelig at gennemgå sådanne fald? Kom nu. Jeg led selv i årevis under ærgrelsen fra dot-com-krakket. Det irriterede mig helt vildt. Nasdaq faldt dengang næsten 78% (marts 2000 - oktober 2002). Min egen portefølje kollapsede også stort set 75%. Der kræves enorme procenter for at komme tilbage til udgangspunktet. Plus mange af gårsdagens ledere kommer aldrig tilbage, og pengene sidder fast i en næsten død aktie (held og lykke).

Jeg har ikke mere at sige. Jeg selv trak mig ud af vækstaktier for et par måneder siden, da jeg forstod, at faldet ville begynde. Nu sover jeg godt, og pengene venter på det rette øjeblik. Jeg deltager ikke i faldene, og tab tages hurtigt med et smil på læben.

20 Synes om

Sandsynligvis ingen, men vi andre har ikke en krystalkugle.

Fortæl endelig de andre næste gang, hvornår faldet begynder, og husk også at give besked, når det rette øjeblik kommer.

24 Synes om

StanW henviser tilsyneladende med sit brugernavn og sin cyklusidentifikation til Stan Weinsteins bog, som faktisk er et ret godt værk, når man ønsker at bruge teknisk analyse som hjælp til at fortolke en aktie eller hele markedet.

Jeg vil selv anbefale alle, der har læst “traditionelle” investeringsbøger, mindst Weinstein, O’Neil og Minervini. I dem kan man dykke ned i en helt ny måde at fortolke investeringsverdenen på. Læren kan fuldt ud bruges til aktieudvælgelse og kræver ikke trading.

5 Synes om

Hvis det er let, ville man tjene rigtig mange penge på det, alene ved at undgå de største fald og kun være med i stigningerne i indekset ville let give Buffett-lignende afkastprocenter eller mere. Dette er altså med en meget grov sigte. Hvis man finpudsede strategien lidt, kunne man opnå markant bedre afkast end Buffett.

Denne type løsninger er blevet lavet f.eks. i fondsform, men ingen af dem har i længden kunnet give fantastiske afkast. Som en med lang erfaring husker du sikkert selv disse forsøg helt tilbage fra slutningen af 1990’erne. Ikke en eneste har i denne periode opnået vedvarende topafkast.

Tanken om at forudsige markedets vendinger er fristende, og man ville tjene mange penge, hvis man lykkedes med det bare nogenlunde systematisk. Jeg har bare endnu ikke fundet nogen, der kan det i længden.

PS. Jeg har altså også selv investeret i sådanne produkter i tidens løb, men har senere helt opgivet dem.

14 Synes om

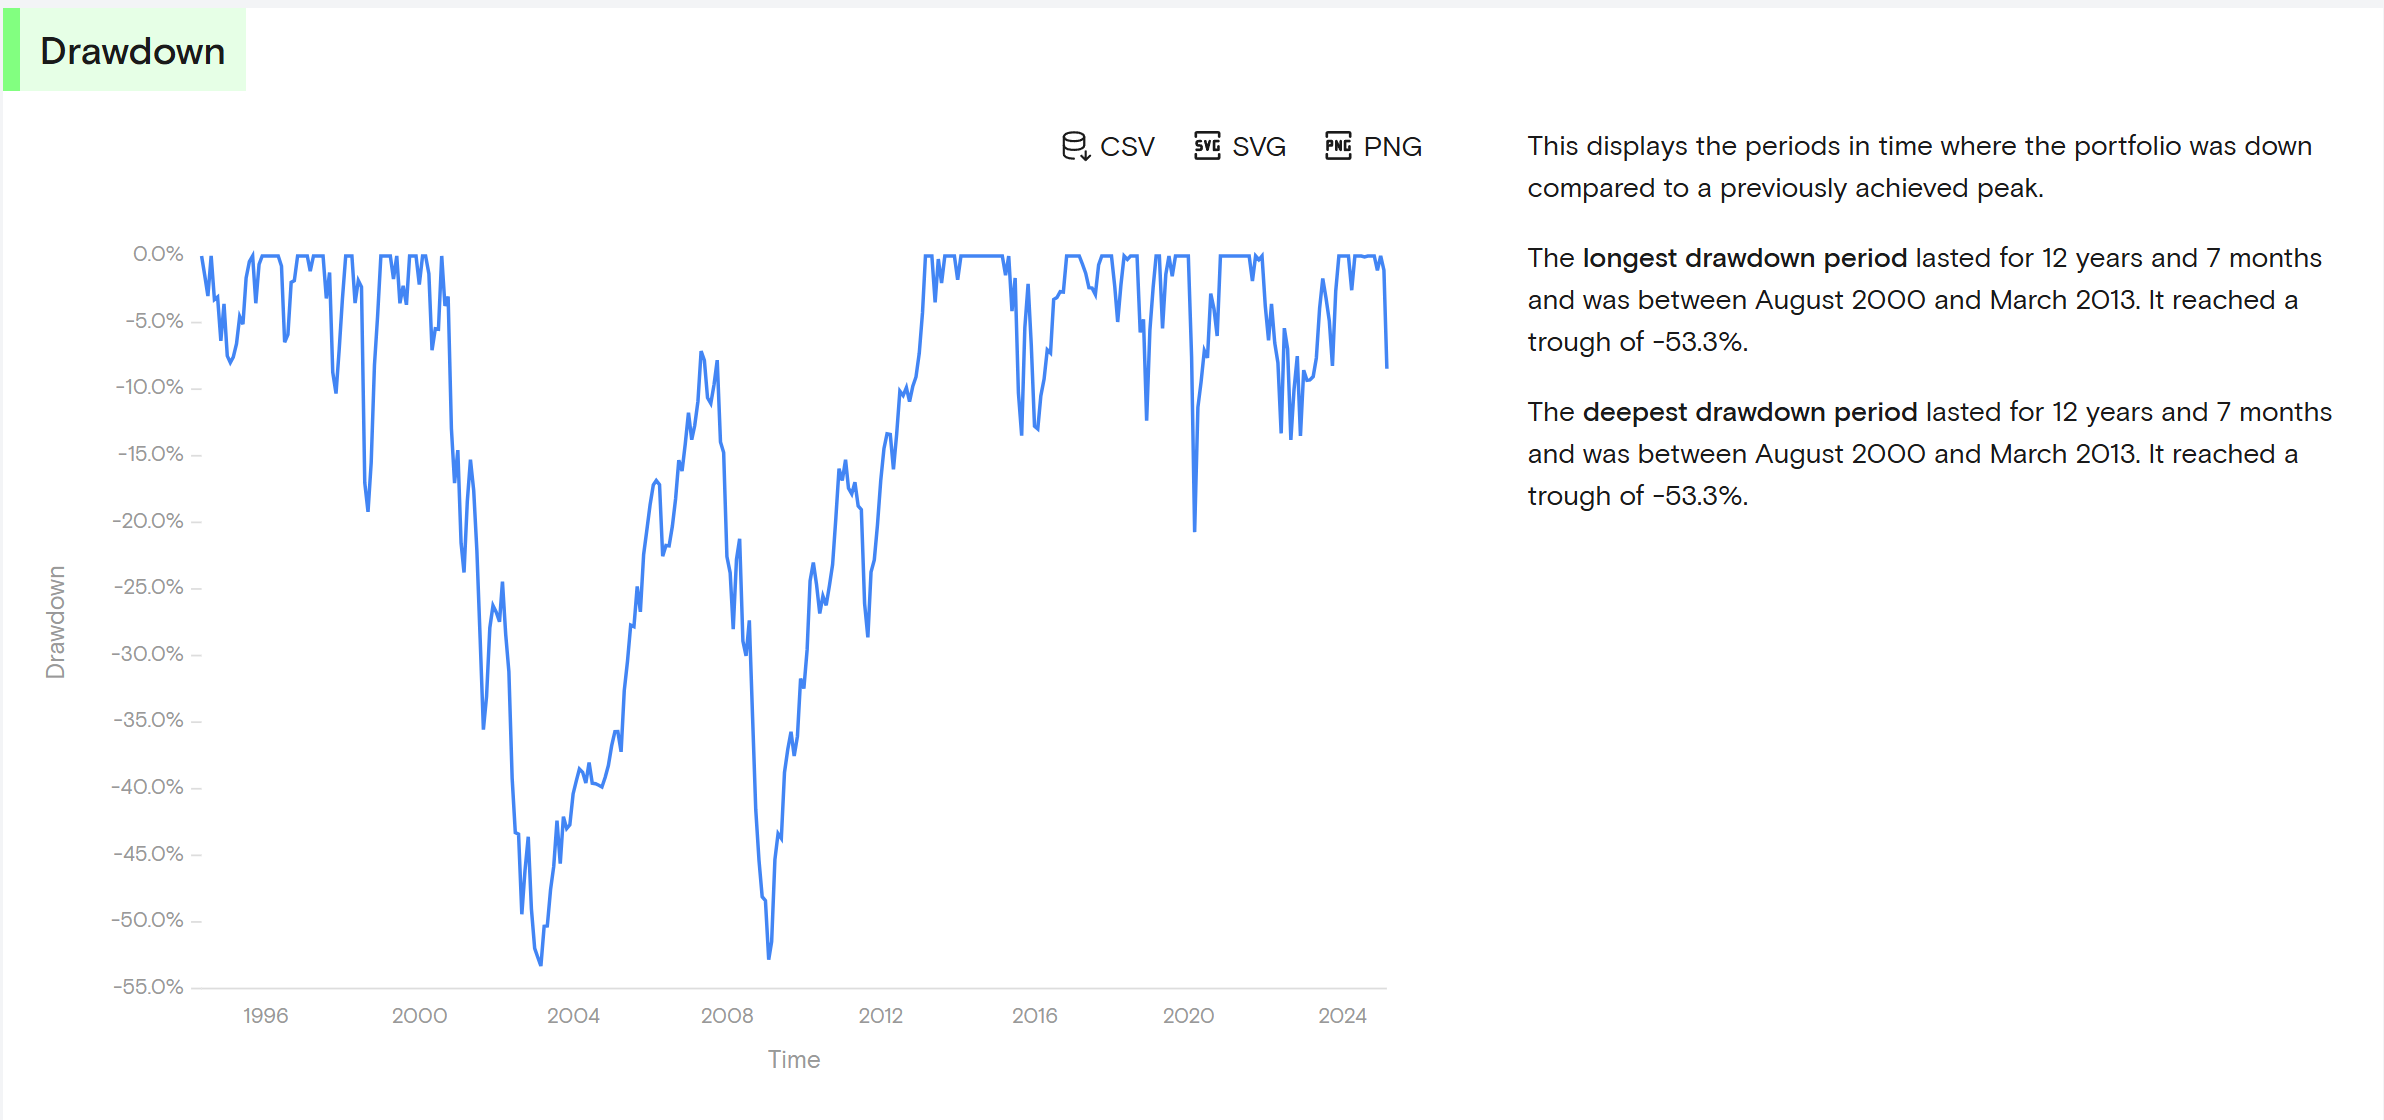
De -50% har desværre ikke været nok selv for SPYI, der følger MSCI ACWI IMI-indekset i løbet af de sidste 25 år.
image

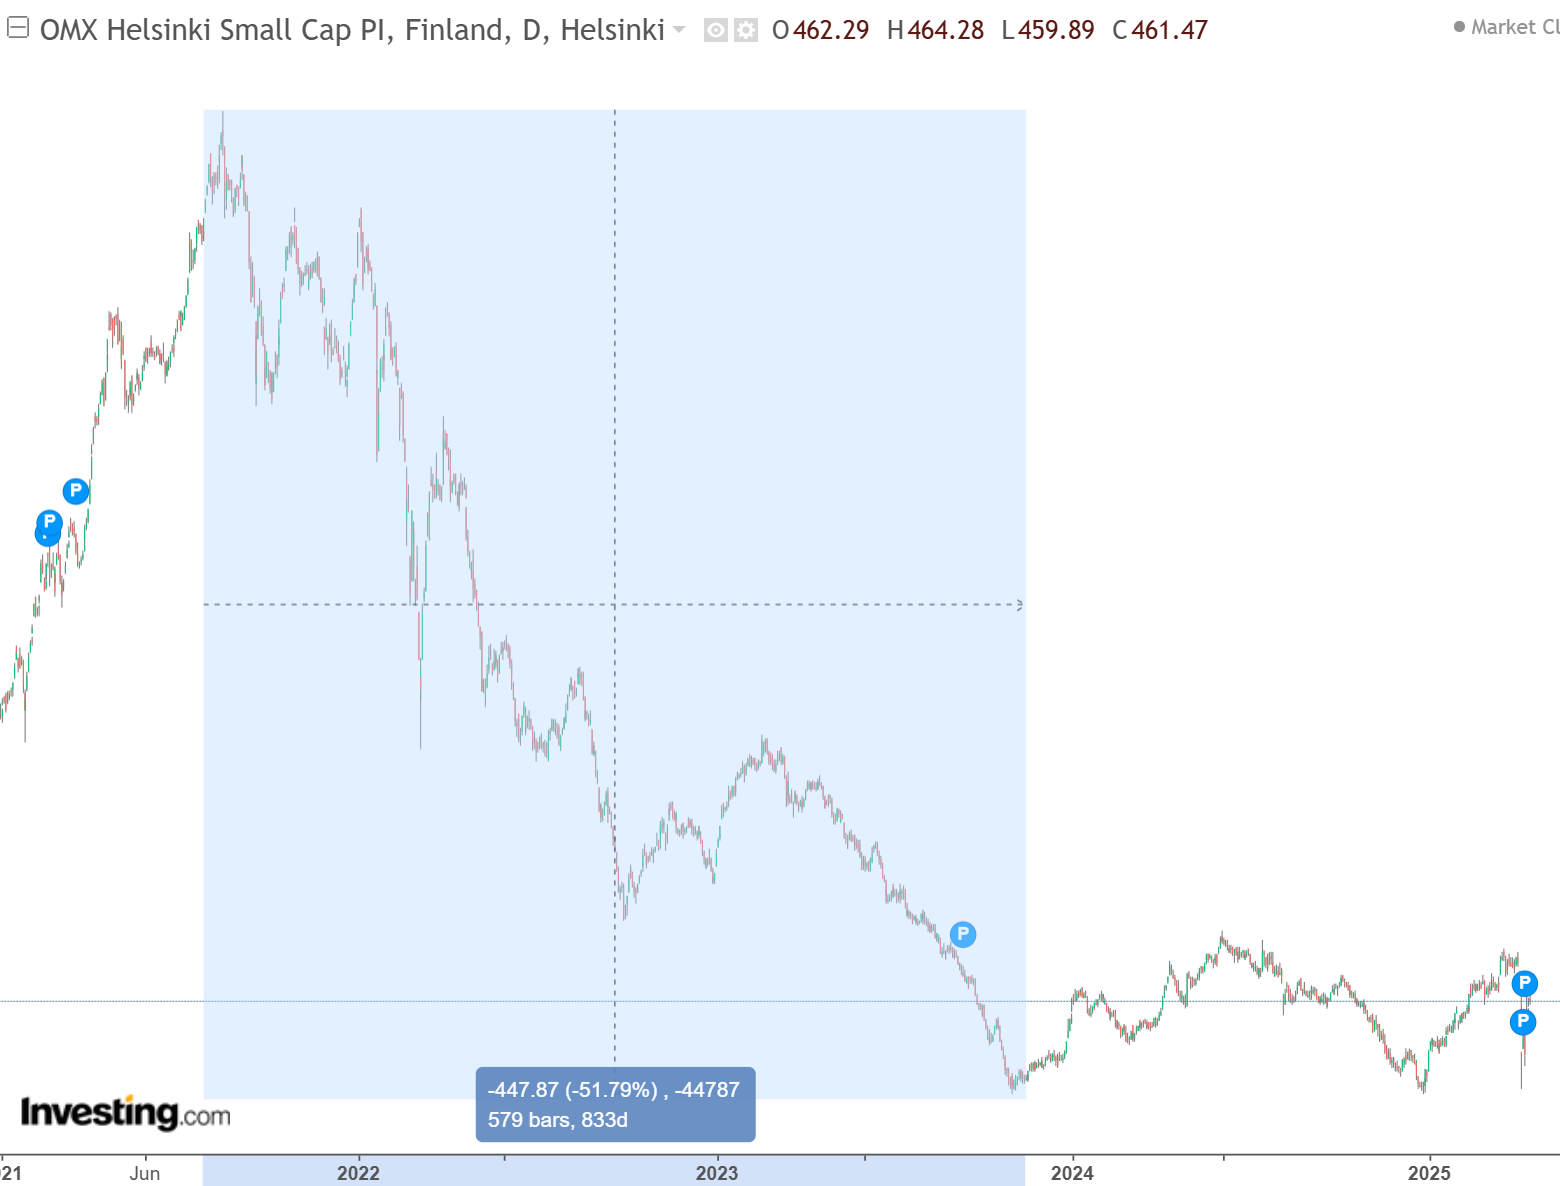
Baseret på porteføljetråden har mange forummedlemmer en portefølje, der gør, at man bør forberede sig på et fald på mindst -80%. Mange porteføljer oplevede sandsynligvis et drawdown på over -50% allerede i nedturen, der startede i 2021.

Dette skete også for Hesulis small cap-indeks.
image

16 Synes om

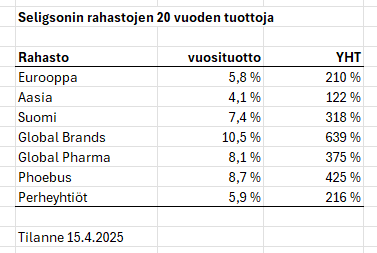
Jeg har lige kigget på langsigtede afkast, og hos Seligson kan man nemt finde fondenes 20-års afkast annualiseret, så man får en retningsgivende idé om afkastene på lang sigt.

image

Som det ses, forbliver selv lavprisindeksfondes afkast på lang sigt i encifrede procenter. (Amerika-fonden har klaret sig godt, men den har endnu ikke en 20-årig historie, det 15-årige årlige afkast er +12,4%).

Umiddelbart lyder tanken om at investere på markeder, hvor man får under 10% afkast med lejlighedsvise fald på over 50%, ikke så tiltalende. Men rentes rente-effekten giver den langsigtede investor et ganske pænt afkast.

Nå, dette var bare en lille tankeleg, men kombineret med @CitizenJ’s indlæg giver det lidt realisme omkring langsigtet investering og hvilke afkast og udsving man mentalt bør forberede sig på.

Edit. I samme 20-årige periode har langrentefonde (både statsobligations- og corporate bond-fonde) givet ca. 2,4% om året. Det betyder, at alle aktiefonde har slået renterne i denne periode.

18 Synes om

Man behøver ikke at studere meget for det. Retningen er altid opad, hvis ikke i dag eller denne uge, så i det mindste i år eller dette årti.

3 Synes om

Jeg kan give et eksempel på en typisk instruktion, der undervises i disse bøger.

50/80-reglen kan konstateres at eksistere ved at studere børsens vinderaktier gennem årtier og deres adfærdsmønstre…google det, hvis du ikke kender reglen.

Bøgerne handler primært om disse stærkt voksende, superpræsterende virksomheder, altså vinder-virksomheder…vækst på 25% eller mere. Google eller spørg AI, hvad CAN SLIM er.

Når du så støder på en sådan instruktion og tvivler eller tror på den, så åbn computeren og se på vinderne i Helsinki…de blev også fundet i Inderes’ modelportefølje: Harvia, Qt, Kamux, Revenio osv. Nå, hvordan gik det i nedgangen, blev reglen opfyldt…virkelig bogstaveligt. Vinderaktier oplever en nedgang på 50-80% fra deres toppe i et faldende marked…reglen er og har det stadig godt den dag i dag.

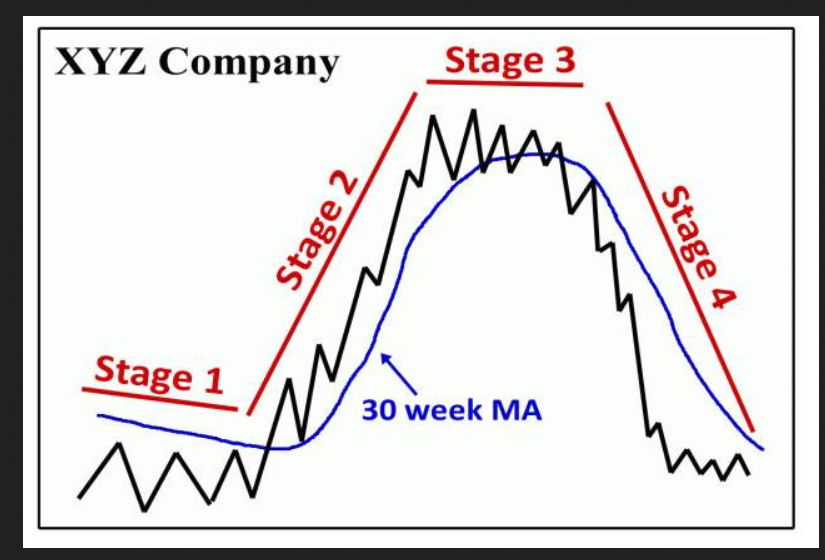
Og som Stan Weinstein lærer, skal du ikke eje aktier i cyklussens fjerde fase. Du må heller ikke købe på det tidspunkt, og han tilføjer endda, at man kan opnå betydeligt mere afkast i porteføljen blot ved at holde sig til denne vejledning.

Man får ikke erfaring fra bøger, men når man lever de ting ud, der undervises i dem, begynder de at sætte sig fast i hovedet. Sidste år læste jeg omkring 15 investeringsbøger, som alle skulle bestilles fra udlandet. Desværre findes de ikke på finsk og kan ikke findes på bibliotekerne. De bedste investeringsbøger er dem, jeg nævnte tidligere, selvom de går over i trading. Jeg kan ikke engang sammenligne Seppo Saario eller Kim Lindström med disse…disse er det bedste hardcore og værdi for pengene, hvor tingene gennemgås trin for trin.

Til sidst, Weinsteins cyklusdiagram.
Näyttökuva (20)

Jeg tilføjer også sektortænkningen, som også er undervist i bøgerne. Hvilken sektor er der i øjeblikket en stærk trend i?

I hvilken fase af cyklussen var energi, shipping, metaller under corona?..2

I hvilken fase af cyklussen har indenlandske ejendomsselskaber været længe?..4

I hvilken fase af cyklussen er sundhedspleje i Norden og USA?..2

Og næsten som en joke…i hvilken cyklus er Neste?

Ej eller køb ikke sektorer eller aktier i cyklus 4.

27 Synes om

På Sijoitustieto er der under brugernavnet “Almanakka” gode artikler relateret til dette emne:

10 Synes om

Det er godt nok igen. Hvorfor er intet godt nok? :thinking:

Nu hvor porteføljen igen er lige under ATH, ærgrer det mig stadig. Ikke at jeg traf helt fornuftige valg i den sidste nedtur, men at jeg kunne have truffet endnu bedre valg. Hvis man satsede på to sikre heste og to trygge heste, og undlod at satse på to mere risikable heste. Hvorfor ærgrer den samlede fortjeneste på 10% fra et par uger så, når man kunne have fået ca. 15% ved at tage de risikable med? Er der ingen grænse for grådighed? :exploding_head: (Retorisk spørgsmål)

12 Synes om

Det er bare sådan, at man altid “ærgrer sig”, emnet skifter bare, og ærgrelsen over én ting tager plads fra en anden, altså er noget andet så mindre irriterende.

Der er også et kinesisk ordsprog, der ligger tæt på dette emne, som fra hukommelsen lyder således: Et menneske har hundredvis af bekymringer, indtil det bliver alvorligt sygt, så er der kun én bekymring.

31 Synes om

Her har porteføljerne også indhentet nedgangsdagene fra begyndelsen af året med frygten for told i løbet af et par uger, endda som forventet, hvis man kan være bagklog, men det ærgrede mig hverken dengang eller nu. Mine valg har været så fornuftige, at jeg ikke gjorde noget, fordi jeg ikke føler frygt i min nuværende risikoinvestering. Den største fare for mig ville netop være den krystalkugle-tankegang, at “jeg kunne have truffet endnu bedre valg”, som igen med en forhøjet risikoprofil også kunne have været dårligere valg.

Hvad jeg forsøger at fortælle her på en frygtelig uklar måde, er, at når man finder, forstår og internaliserer sit eget risikoniveau og forankrer sig i det, så er der ikke nødvendigvis behov for at forsøge at være en bedre investor ved at hæve risikoniveauet, jage et par ekstra afkastprocenter og endda til prisen for et potentielt dårligere resultat. Når man først har betalt sin lærepenge, behøver man ikke at betale dem igen til prisen for antaget bedre valg.

14 Synes om

Hej til tråden! Jeg blev så inspireret af bogen ‘Økonomi og følelser’, som jeg læste for nylig, at jeg skrev en kort tekst om ankring i form af en makrooversigt. Jeg tænkte, at da emnet også er blevet behandlet her, ville jeg linke den her. Samtidig vil jeg gerne spørge, om I har jeres egne økonomiske eller investeringsankre, som I genkender? Det ville være virkelig interessant at høre om tallene bag beslutningerne (jeg bemærkede selv, at det ikke er en nem opgave at identificere disse). :slight_smile:

19 Synes om

En interessant bog og et interessant emne, dette med forankring. Hvis man tænker på investering, så inkluderer det ofte grænsepriser, som man ville købe eller sælge en investering til. Jeg har også sådanne. Da investeringer hele tiden udvikler sig i en eller anden retning, lever grænsepriserne med i det. Investeringsnøgletal er derimod mere “fastlåste” tal, som man år efter år bruger til at vurdere, hvad der er “billigt” eller “dyrt”. Opfylder de så bedre kendetegnene for et anker?

Hvis grænsepriser eller grænseværdier har gode begrundelser, er de sandsynligvis mere nyttige. Hvis de mere er baseret på følelse eller mavefornemmelse, så kan nytten være lidt så som så.

At eje (ikke gøre noget), købe eller sælge er i sig selv alle investeringsbeslutninger. At sælge en aktie, der er faldet meget, kan frigøre mentalt, og resterne af pengene kan investeres andetsteds. På den anden side er den monetære risiko allerede stort set realiseret. Så er det også muligt, at aktiens afkast/risiko er endnu bedre end i starten af investeringen. Eller også er det ikke. Investoren skal dog på en eller anden måde vurdere dette.

At sælge betyder at give afkald på fremtidigt potentielt afkast. Uanset om aktien hidtil er gået efter planen eller ej. Nogle gange siger man, at hvis du ikke ville købe aktien i dag, er det så værd at eje den overhovedet? På den anden side, hvis man heller ikke ville være villig til at shorte den samme aktie, er det så lige så berettiget at holde den? :thinking: Hver investering er naturligvis individuel, så der er ingen universel regel.

8 Synes om

Måske ikke helt klare eksempler at fremhæve, men jeg tror, der er ret mange, og på den værst mulige måde.

Det kan for eksempel være, når aktiekursen falder under en vis grænse (ofte et rundt tal), så overvejer jeg at se nærmere på det som et købssted, men ofte går der tid, hvor det økonomiske miljø, virksomhedens branche eller virksomhedens egne udgifter ændrer sig radikalt, når aktiekursen er kommet ned på “købsniveauer” eller/og er gået under det pæne runde tal :D. Ofte tænker jeg, at aktien er for “dyr” og holder fast i den tanke, enten fordi vækstvirksomheden har (tilsyneladende) stramme multipler, eller når aktiekursen er 100 euro (så føles det allerede billigere end ved et split :D).

Jeg citerer følgende passage fra midten af din tekst:

Heldigvis kan ankeret også løftes. I bogen Økonomi og følelser mindes vi også om, at ifølge undersøgelser er mennesker, der har reel viden til at understøtte beslutningstagning, mindre modtagelige for vilkårlige ankre. Viden er altså magt også i denne sag. Når man altså udfordrer sit eget ankertal tilstrækkeligt, dvs. inden for investering søger nye perspektiver f.eks. fra forumdiskussioner og analyser, kan der komme et tidspunkt, hvor ankeret fortjent slipper.

Jeg er i sidste ende godt klar over, at jeg ikke ved meget, og at investering for mig er en hobby og ikke mit bedste ekspertiseområde. Så nogle gange kan man endda bevidst lave nogle ikke-så-kvalitetsmæssige simple regler, der indeholder disse ankerelementer, hvilket jeg faktisk også selv er klar over. :slight_smile: Jeg tror, at de vil aftage med årene i denne investeringshobby.

Mennesker med reel viden forankrer sig sjældent i ting. Man ser forankring i, at uanset hvad sagen drejer sig om, så ved man allerede på forhånd, hvad nogle lidt ekstreme forankrere mener om noget; uanset om det er en følelsesladet aktie eller andet. En egen tese, aktie eller gruppe støttes, før argumenterne er klar (og når argumenterne er klar, halter de slemt). :slight_smile:

4 Synes om