Her er nogle tilfældige overvejelser; de fornuftige tanker er lånt eller på anden måde efterlignet. De fejlagtige og forvirrende konklusioner er hovedsageligt mine egne. 
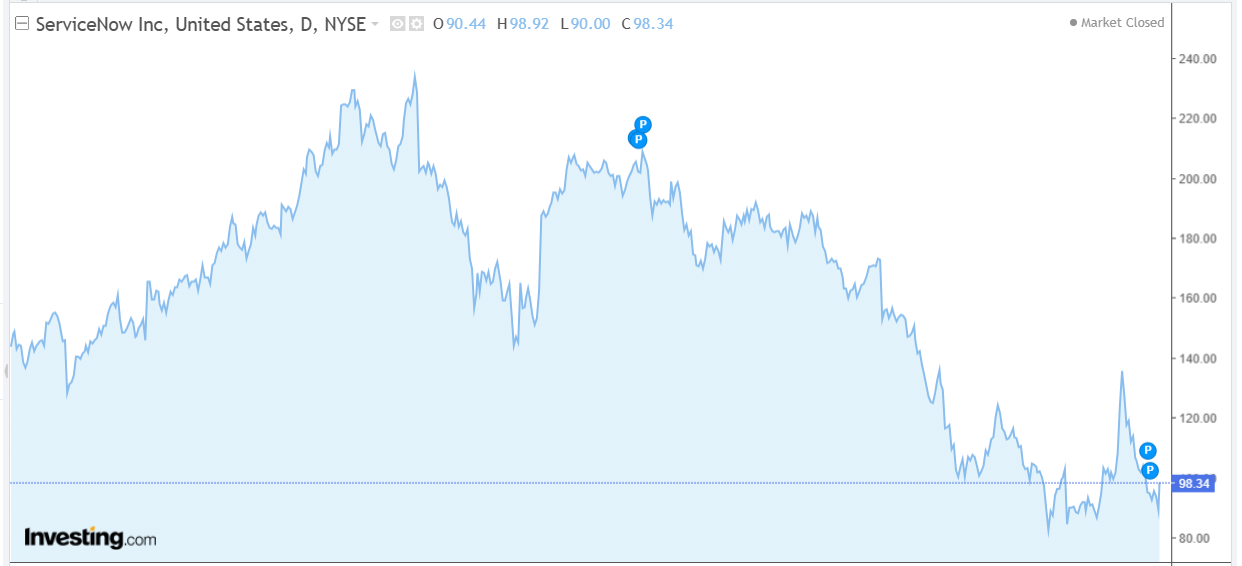
ServiceNow har fået nogle grimme tæsk, delvist på grund af AI-frygt, og dertil er det også blevet betvivlet – delvist af samme årsag – hvordan væksten mon vil fortsætte. Men på den anden side er over halvdelen af Servicenows nye forretning baseret på “brug” og ikke antallet af licenser (seats), hvilket betyder, at AI-agenter, der opretter tickets på vegne af mennesker, ikke mindsker virksomhedens indtægter. I stedet forbruger det AI-tokens, og selskabet tager sig betalt efter brug.
Værdiansættelsesmultiplerne har især tidligere set voldsomme ud, men på den anden side har selskabets vækst, margener og pengestrømme fortsat været stærke. Det ser altså godt ud, og det virker til, at de er en AI-vinder snarere end et AI-offer, men multiplerne ser stadig ud til at forvente en hel del af fremtiden i øjnene på en uvidende som mig.
Jeg vil altså ikke bestride kvaliteten, og på den anden side kan man retfærdiggøre den “høje pris” med, hvordan Service binder sine kunder, samt at Service – som det også er nævnt i tråden – generelt set hellere hæver priserne end kører med udsalg.
Guidance var en skuffelse for investorerne, og fremtidens retning er jo vigtigere end nutiden og historikken, men på den anden side er farten stadig høj, og set i et længere perspektiv får det stærke fundament og AI-mulighederne selskabet til at se interessant ud i mine øjne.
Kvalitet koster, fordi fremtiden er lavrisiko og vil have en stærk profitabel vækst, eller hvad?
Salesforce klarer sig på en måde godt, bortset fra at aktiekursen har hostet lidt, og der er også frygt her i forhold til AI-tingene, men ud fra det, jeg har læst og min mavefornemmelse, er ServiceNow foran på AI-området. Salesforces guidance var også en skuffelse, men værdiansættelsen er lav, selskabet er også profitabelt med stærke pengestrømme, og Agentforce-delen er trods alt vokset godt.
Salesforces vækst er langsommere, og selskabet har efter min opfattelse ikke et så solidt fundament som ServiceNow, og kunderne er ikke lige så tæt bundet som hos ServiceNow. Salesforce er mere usikker, vokser langsommere, er generelt mere risikofyldt og er i en mere tabende rolle i AI-kapløbet end ServiceNow, eller hvordan skal man tænke?
Nå ja, og Salesforce har sin egen tråd: