Salesforce - toppen af CRM, eller snart en tidligere top?

Salesforce, Inc. er et amerikansk cloud-baseret softwarefirma med hovedkontor i Californien. Virksomheden tilbyder kundeforholdsstyringssoftware (CRM) og applikationer, der fokuserer på salg, kundeservice, marketing automation, e-handel, analyse og applikationsudvikling mv.

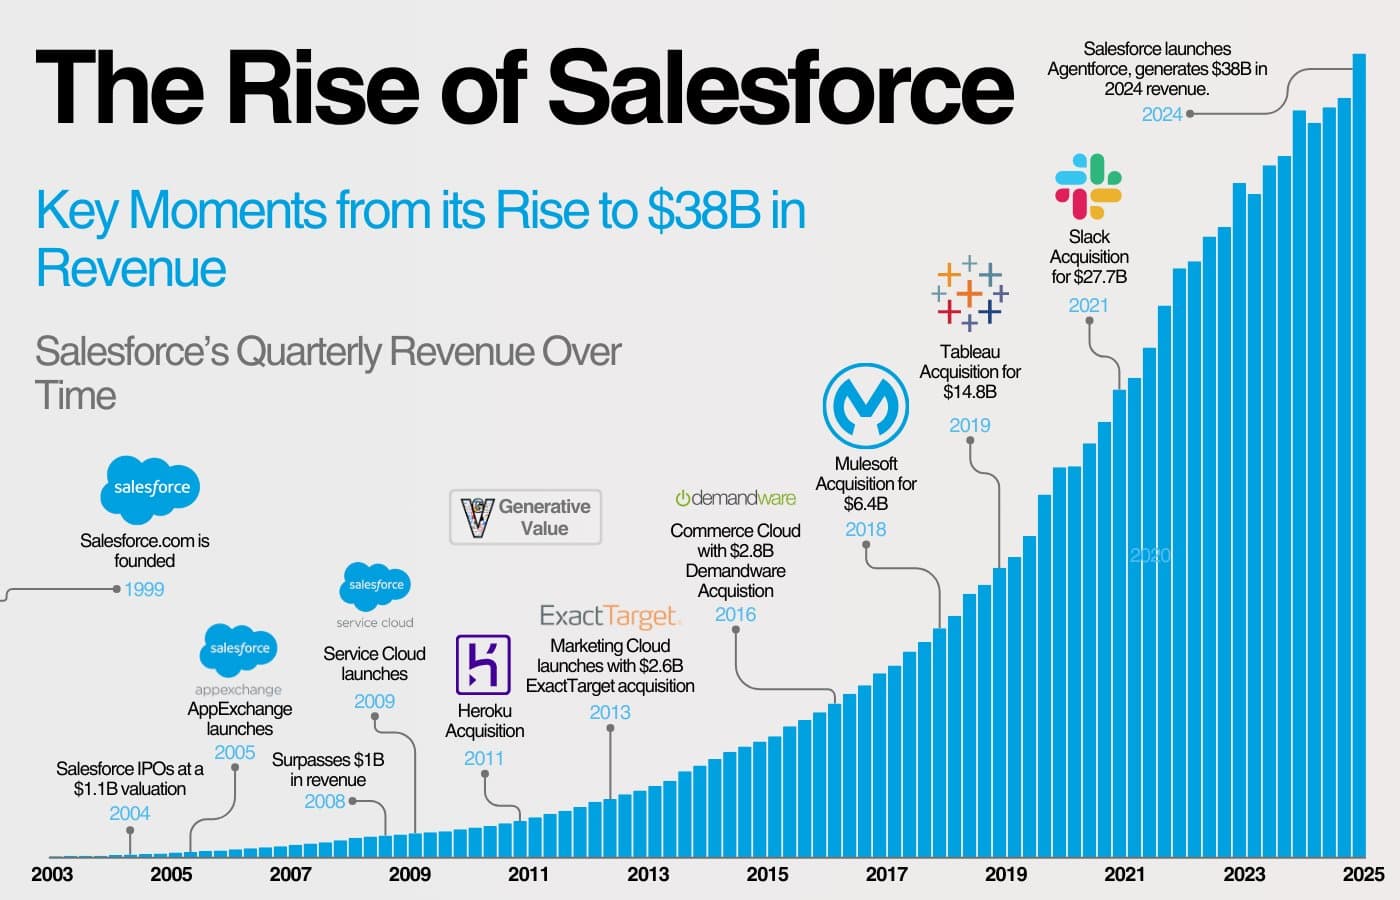
Salesforce blev grundlagt i februar 1999 af den tidligere Oracle-direktør Benioff. Virksomheden voksede hurtigt og blev noteret på New York Stock Exchange i 2004. I dag er Salesforce en af verdens største softwarevirksomheder. I 2023 var virksomheden rangeret som nummer 491 på Fortune 500-listen med en omsætning på 31 milliarder dollars.

Salesforces mest kendte begivenhed er den årlige Dreamforce-konference, som blev afholdt første gang i 2003. Gennem årene har virksomheden udvidet sit produktsortiment og lanceret flere vigtige tjenester, såsom Service Cloud i 2009 og Trailhead-læringsplatformen i 2014. I 2020 blev Salesforce tilføjet Dow Jones Industrial Average-indekset, hvilket gjorde det til en af de mest betydningsfulde teknologivirksomheder i USA.

I 2021 gennemførte Salesforce sin største virksomhedsovertagelse, da det erhvervede samarbejdsplatformen Slack for 27,7 milliarder dollars. Med dette opkøb styrkede virksomheden sin position på markedet for forretningsapplikationer. Salesforce har fortsat med at innovere og introducerede i 2024 en ny AI-baseret applikation kaldet Einstein Copilot til sundhedssektorens behov.

I de seneste år har Salesforce oplevet visse udfordringer, hvilket afspejles i afskedigelser og ledelsesmæssige ændringer. Sidste år annoncerede virksomheden, at den ville reducere sin arbejdsstyrke med omkring 10 % som led i en omstrukturering. På den anden side fortsætter Salesforce med at vokse og fokusere på innovation på trods af dette.


Investorperspektiv:

Salesforce er en af verdens største softwarevirksomheder, og dens position på CRM-markedet er stærk. I de seneste år har virksomheden dog stået over for udfordringer, og dens aktiekurs er faldet betydeligt fra sine højdepunkter.

Salesforces værdiansættelse er ifølge nogle i øjeblikket lav, og virksomhedens afkast fra frie pengestrømme er højt, så dette betyder ikke nødvendigvis, at virksomheden er en undervurderet investering, som man måske pessimistisk kunne antage. Virksomheden har strammet op, i hvert fald delvist under pres fra forskellige investorer, hvilket har ført til en reduktion i aktiebaserede vederlag, som ifølge nogle delvist indikerer problemer i virksomhedens ledelse.

Salesforce er dog stadig vokset, og dets finansielle nøgletal er stærke, men på trods af disse tal er det vigtigt at bemærke, at konkurrencen på CRM-markedet er ekstremt hård. Virksomheden dominerer markedet og har en betydelig markedsandel, men dens konkurrenter udvikler konstant nye og attraktive alternativer, der kan true dens position på lang sigt.

Virksomhedens stærke marginer og pengestrømme kan give den spillerum, men det er værd at overveje, hvor bæredygtig dens forretningsmodel er i et skiftende økonomisk miljø, når konkurrenterne innoverer aggressivt. Salesforce har foretaget mange aktietilbagekøb, men dette er ikke nødvendigvis en langsigtet løsning, hvis virksomhedens vækst aftager, eller markederne bliver endnu mere udfordrende.

Indtil videre kan man sige, at Salesforce er finansielt stabilt, og dets markedsposition er stærk, men det er vigtigt også at se på de risici og udfordringer, som virksomheden kan stå over for i fremtiden. Disse inkluderer bl.a. den nævnte hårde konkurrence og spørgsmål om ledelsesmetoder. Derfor er virksomhedens fremtidsudsigter ikke entydigt positive, og det bekymrer investorerne. Det er ikke nok, at tallene ser pæne ud nu, når man oplever, at virksomheden måske ikke er tilstrækkeligt forberedt på konkurrenternes fremmarch og potentielle interne problemer.

Det ville være rart at få en konkret forståelse og indsigt i, hvorfor man mener, at Salesforces konkurrenter kommer tættere på Salesforce. Jeg har dog på den anden side forstået, at “produktet/platformen” har været succesfuld i sin brugervenlighed og fleksibilitet. Og hvilke og hvor store problemer der har været i ledelsen, når der har været udskiftning og indgreb i aktiebaserede vederlag.


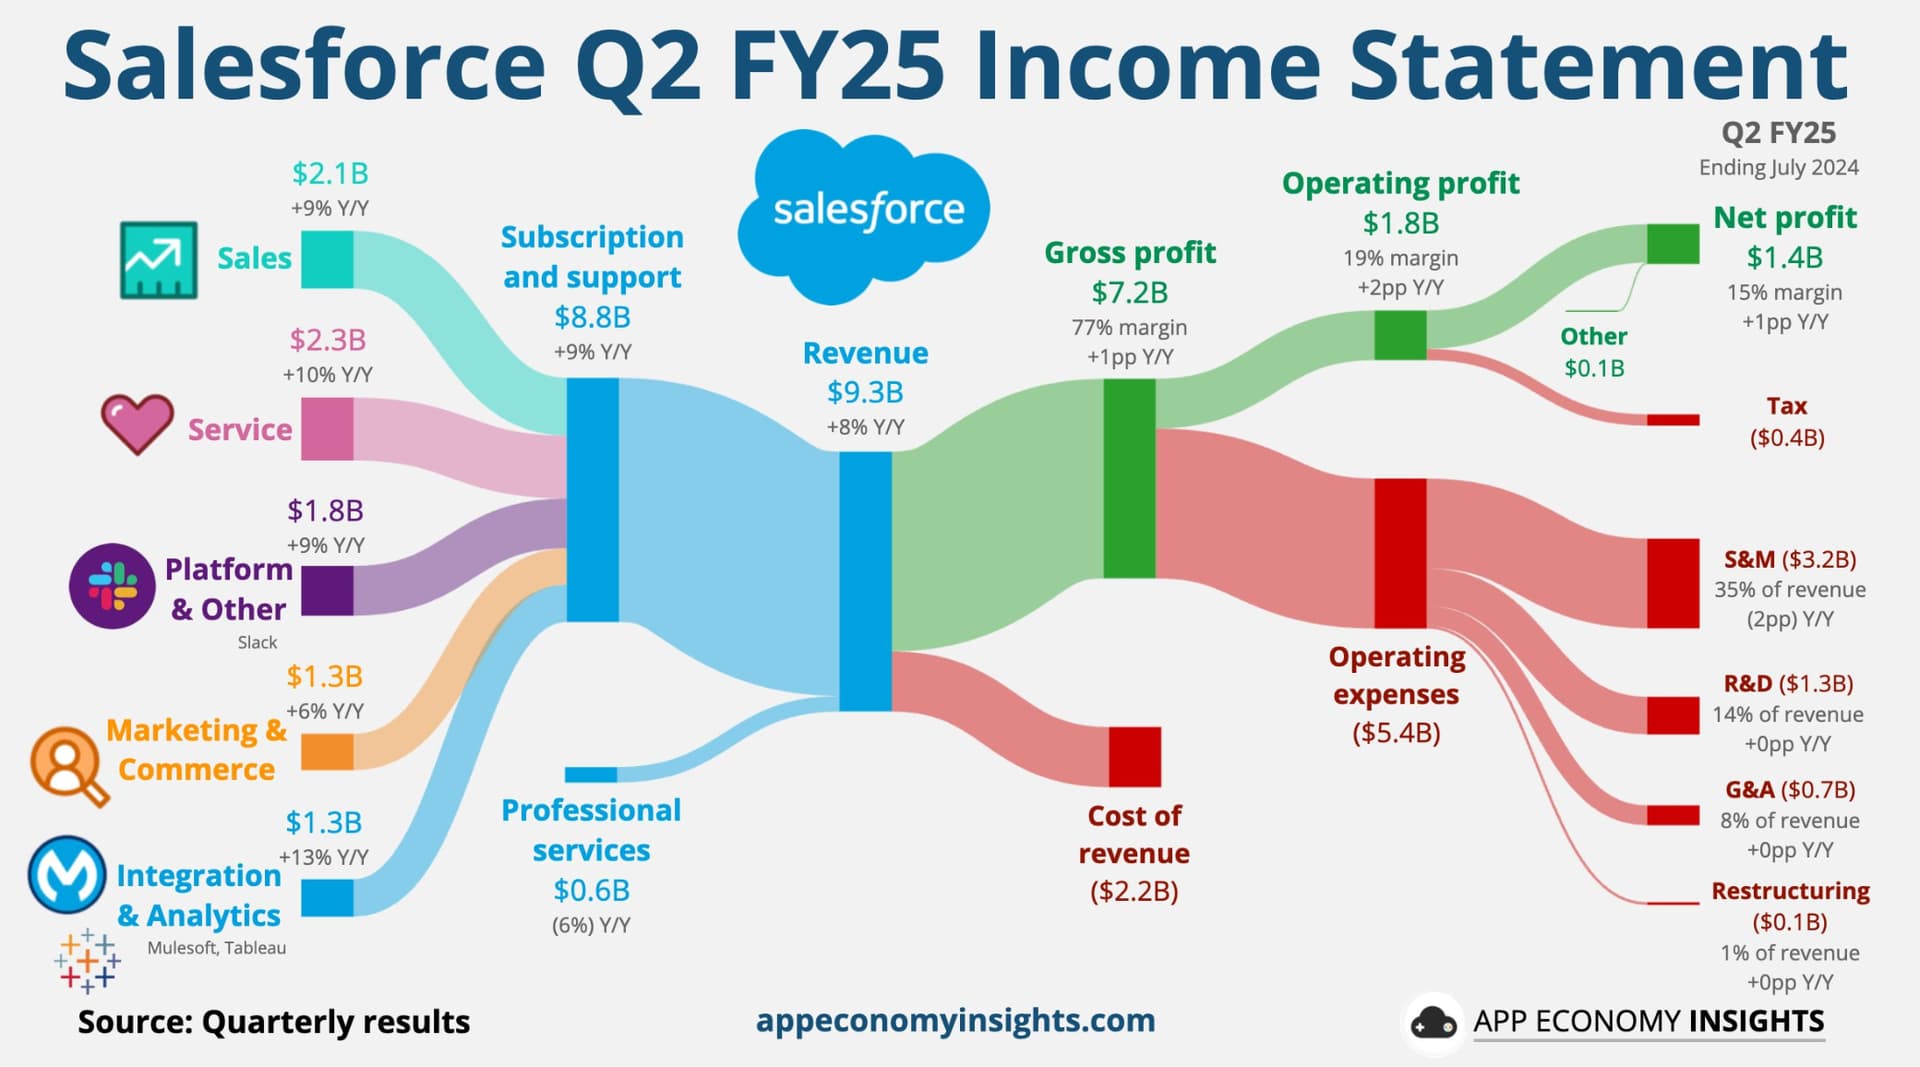
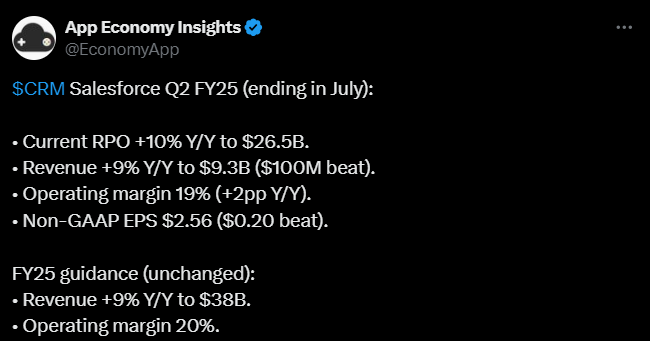
Q2/2024

https://x.com/EconomyApp/status/1828888998254891172

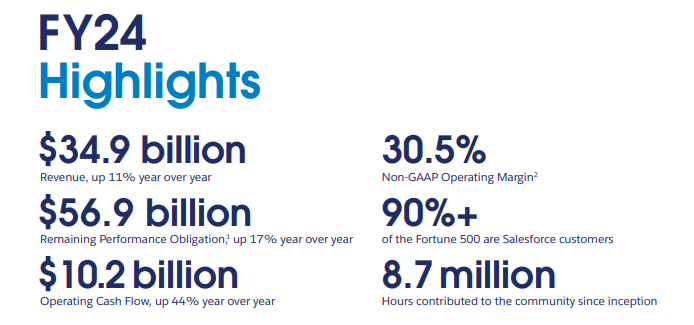
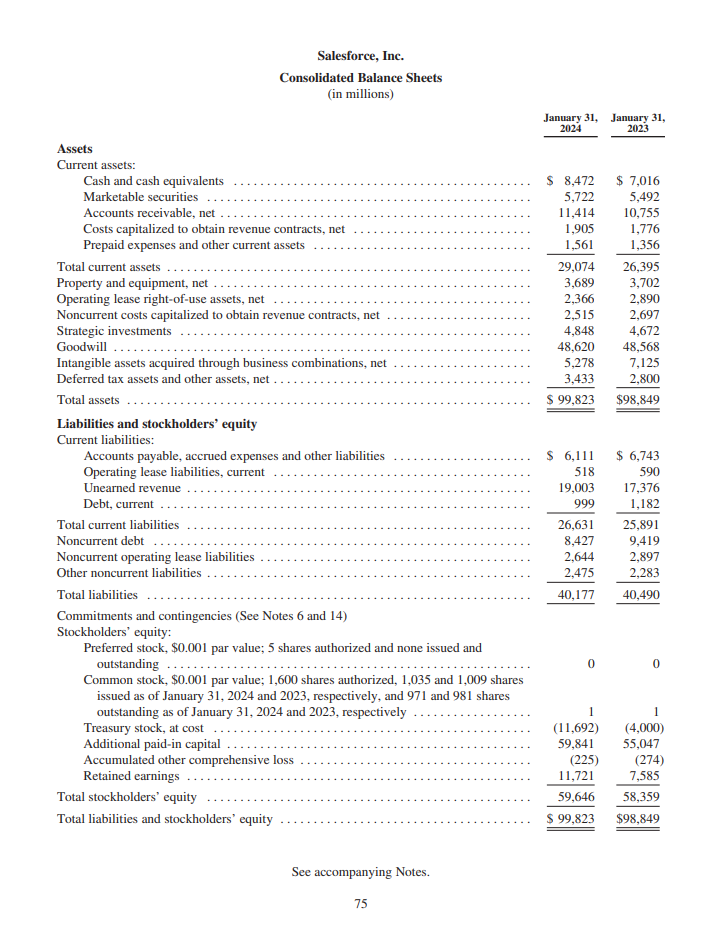
Læsestof fra virksomhedens hjemmeside.

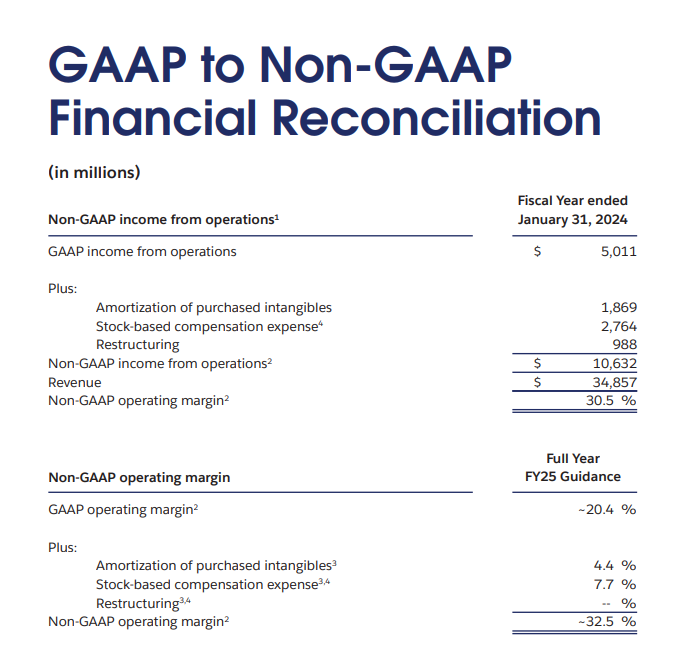
(Regnskabsår afsluttet 31. januar 2024 )
2 Synes om

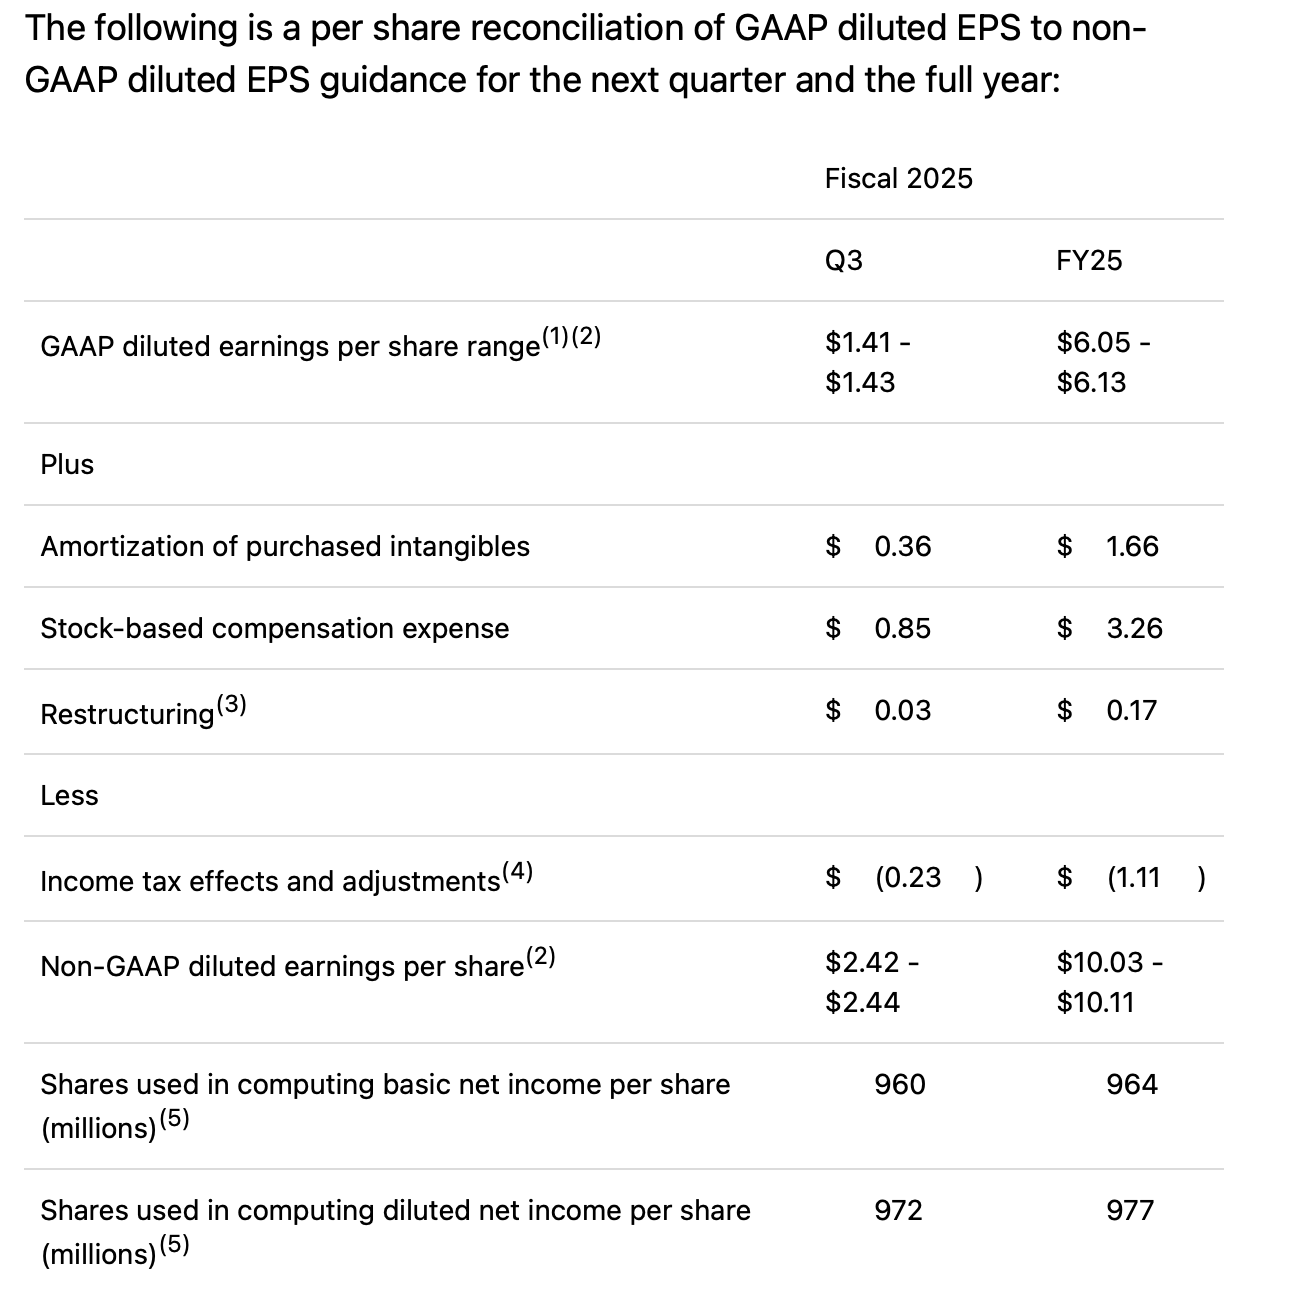
Näyttökuva 2024-09-01 kello 14.22.43

Jeg har på en eller anden måde bidt mærke i de aktiebaserede aflønninger for dette selskabs vedkommende. Man får et ret vildledende billede af værdiansættelsen, hvis man bare blindt stirrer på non-GAAP-tal.

3 Synes om

Jeg har erfaring med Salesforce som både bruger og analytiker/konsulent. Som bruger er der intet at klage over – brugeroplevelsen er rigtig god, i hvert fald som et værktøj til salgsopfølgning og styring. Min berøring med marketingdelen er mindre, men de kampagnefunktioner, jeg har brugt, har været ganske praktiske.

Det er på analytikersiden, man finder årsagerne til, at Salesforce som investering slet ikke rykker ved mine visere. Hvis man ser på f.eks. gennemsnitlige finske produktionsvirksomheder, der har styr på deres ERP- og øvrige systemer (f.eks. Microsoft, SAP osv.), så finder man sjældent noget så revolutionerende i Salesforce, at det retfærdiggør de ret høje implementerings- og driftsomkostninger, eller f.eks. det at anskaffe en helt ny teknologi som en udvidelse af den eksisterende tech-stack. Det er ofte bare lettere at tage et CRM-modul fra en konkurrents platformsløsninger (f.eks. D365 Sales) i brug.
Det faktum at Salesforce er et dyrt standalone-CRM, begrænser kundepotentialet markant og gør det muligt for konkurrenter at klare sig med ringere produkter uden overhovedet at skulle konkurrere synderligt på licenspriserne.

6 Synes om

Er der nogen, der har erfaring med Salesforces nye Agentforce AI-funktioner? Benioff hyper det endnu mere end sit sædvanlige hype, og det siger ikke så lidt.

https://www.fastcompany.com/91208578/why-marc-benioff-is-all-in-on-ai-agentforce

Jeg hørte fra markedet, at et par finske top 50-virksomheder er i gang med at bygge B2B-e-handel oven på Salesforce, hvilket er lidt overraskende.

1 Synes om

Benioff hyper igen AI-agenter. Ganske gode eksempler. Kursen er også sivet opad uge for uge.

https://x.com/TechFundies/status/1854245135841890677

1 Synes om

Salesforce rapporterede stabil vækst i sin kerneforretning, og lønsomheden blev forbedret takket være operationel effektivitet.

Den mest betydningsfulde udvikling relaterer sig til AgentForce, som er i sin tidlige fase, men har modtaget positiv feedback og over tid kan øge selskabets forretning markant.

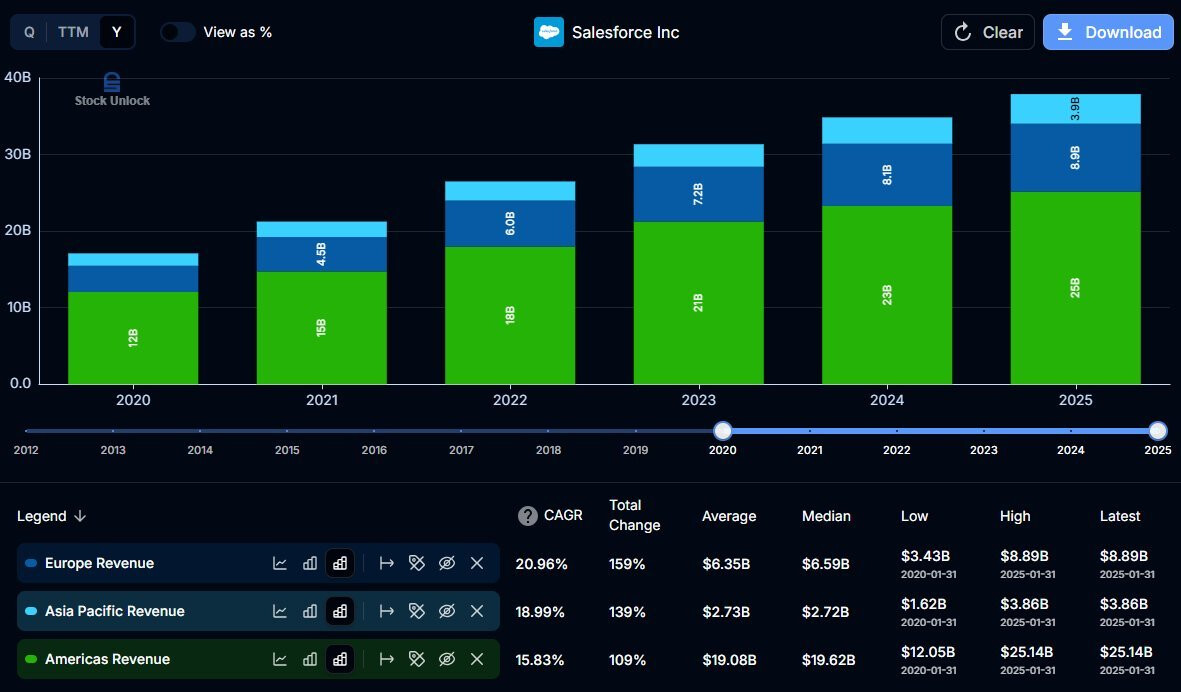
Segmenter som Sales- og Service Cloud har udvist tegn på stabilisering forud for den fulde effekt af AgentForce. Geografisk aftog væksten i USA, mens væksten fortsatte med at være stærk andre steder.

Udsigterne for Q4 er ganske gode, og investeringer relateret til AI forventes dækket af omkostningsbesparelser. Selskabet satser på vækstpotentiale ved at ansætte flere salgsrepræsentanter og udvide sine AI-værktøjer. Antallet af aktier reduceres som følge af aktietilbagekøb.

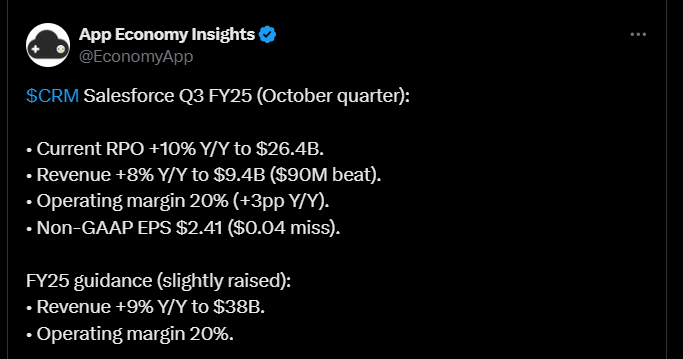
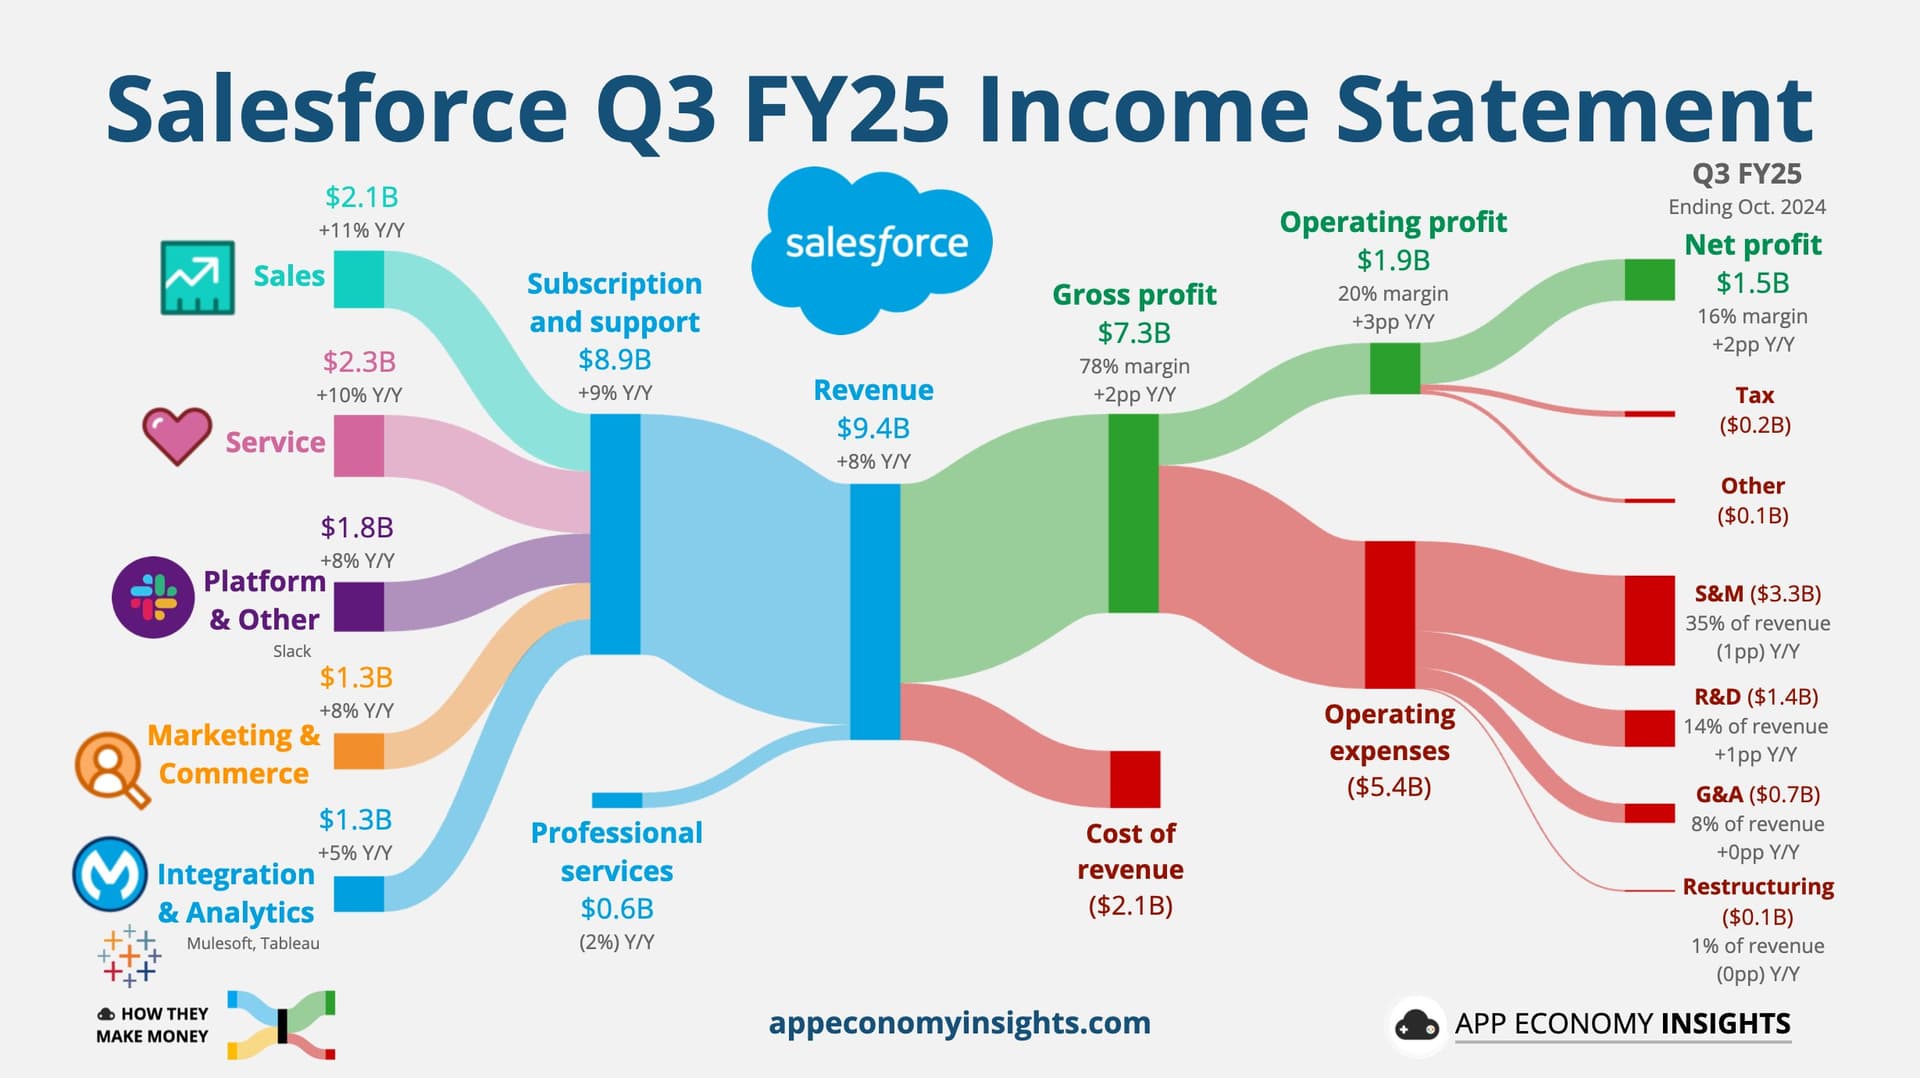
https://x.com/EconomyApp/status/1864059847089766488

image
image

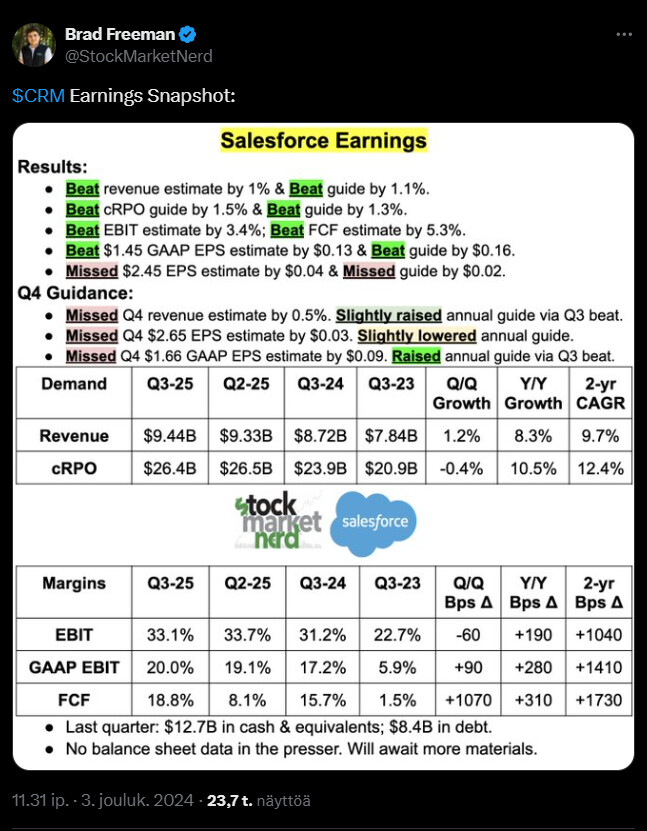
https://x.com/StockMarketNerd/status/1864059951909318716

image

4 Synes om

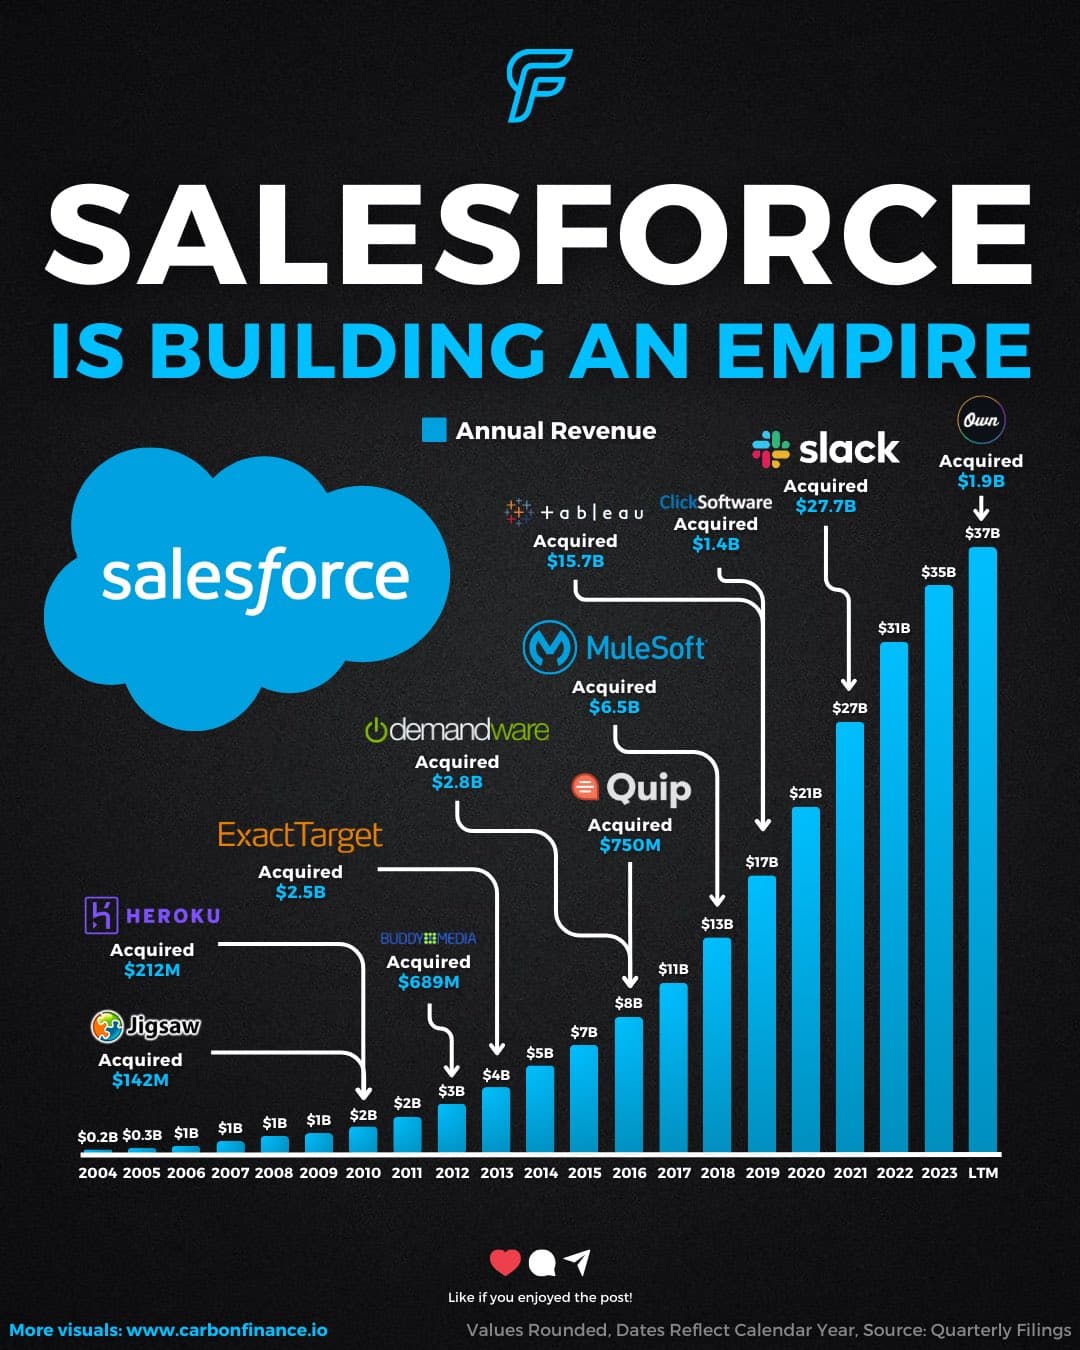
Dette tweet indeholder også lidt historisk information, ret flot arbejde. :slight_smile:

https://x.com/carbonfinancex/status/1864313513834918332

image
image

2 Synes om

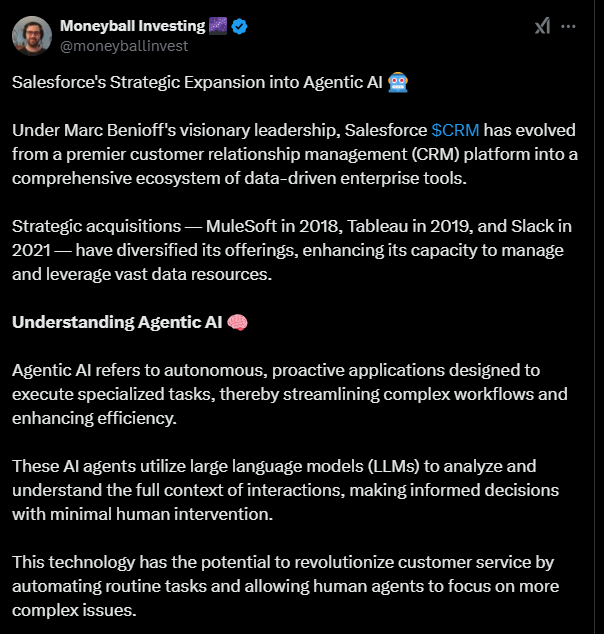
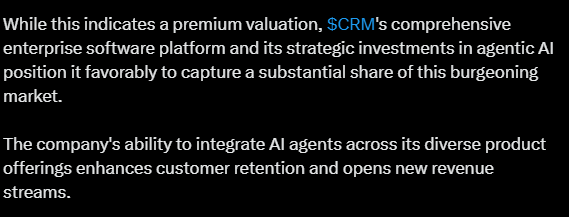
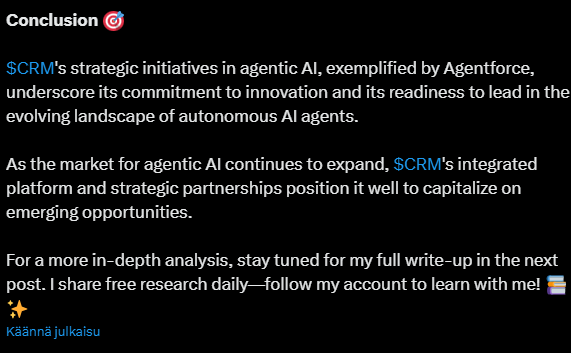
I tweetet nedenfor tales der om, hvordan Salesforce har udvidet sig markant inden for agent-AI under ledelse af Marc Benioff.

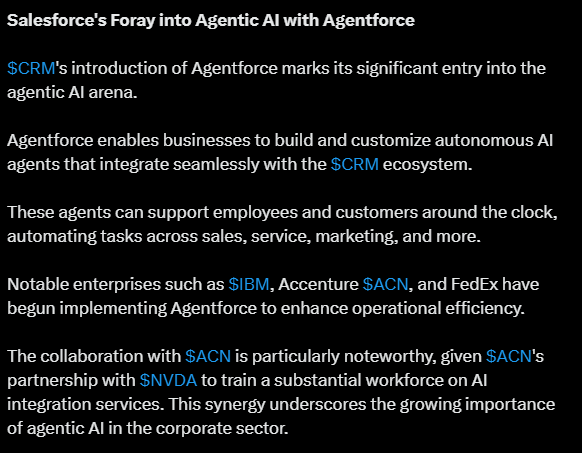
Virksomheden har styrket sit økosystem ved at erhverve MuleSoft, Tableau og Slack. Agentic AI, som den nye Agentforce, automatiserer komplekse opgaver ved hjælp af store sprogmodeller, hvilket effektiviserer arbejdsgange og frigør medarbejdere til mere krævende opgaver.

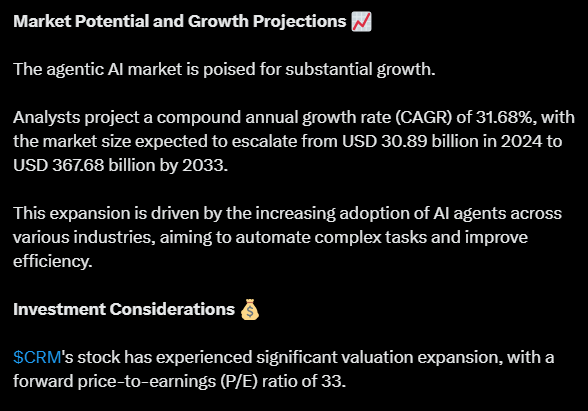
Virksomheder som IBM og Accenture udnytter Agentforce, og markedet for agent-AI forventes at vokse til 367,68 milliarder dollars inden 2033. Salesforce er godt positioneret til at drage fordel af denne udvikling takket være sine innovative løsninger og partnerskaber. :thinking:

https://x.com/moneyballinvest/status/1876312761187410413
image
image
image
image
image
image

1 Synes om

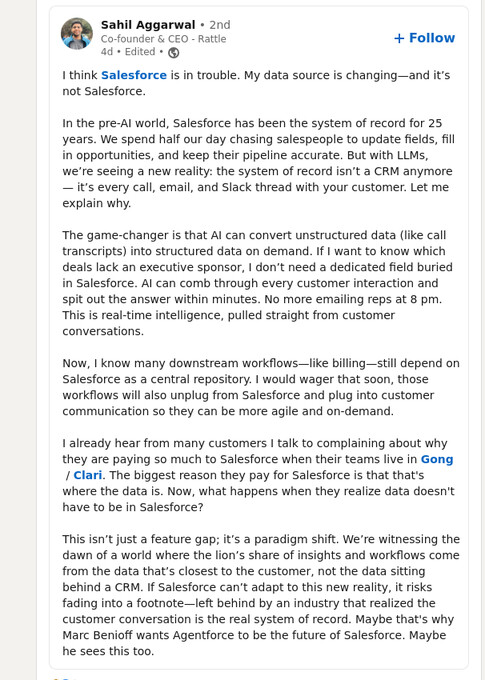
Tweeten overvejer, at AI udfordrer Salesforce ved at omdanne ustruktureret data (f.eks. opkald, e-mails) direkte til “indsigter” (nyttig information el.lign.) uden traditionelle CRM-systemer.

Han/hun mener, at når arbejdsgange flytter tættere på kunderne, kan Salesforce miste sin relevans, dvs. på en måde, så når AI kan behandle og udnytte disse direkte kundeinteraktioner, uden at data skal indtastes i et CRM-system, kan Salesforce miste sin rolle som et uundværligt system. Dermed ville Salesforce ikke længere være lige så relevant for virksomheden som tidligere.

https://x.com/sv_techie/status/1879052373001400730
image
image

2 Synes om

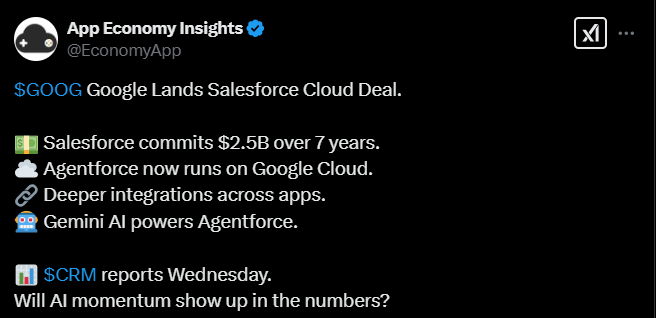
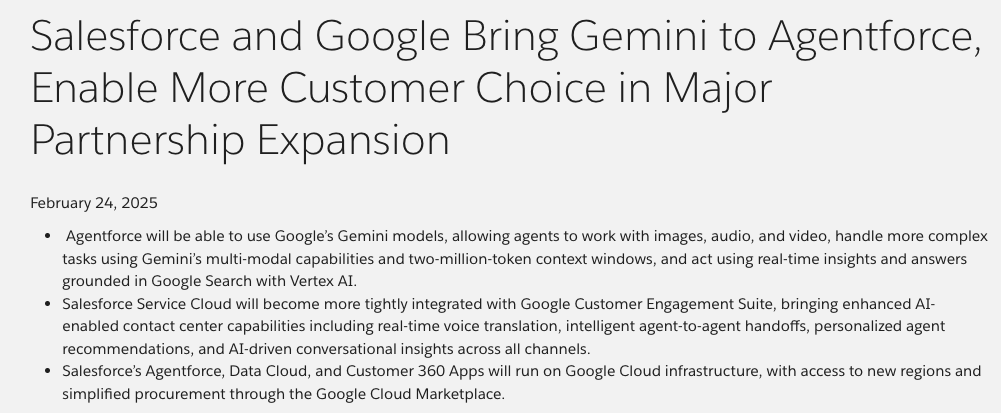
Google og Salesforce har indgået en cloud-serviceaftale til en værdi af 2,5 milliarder dollars for syv år.

Salesforces Agentforce flytter til Google Cloud, og derudover vil selskabernes tjenester blive tættere integreret. Googles Gemini AI vil også understøtte Agentforce.

https://x.com/EconomyApp/status/1894053787750310044

image
image

3 Synes om

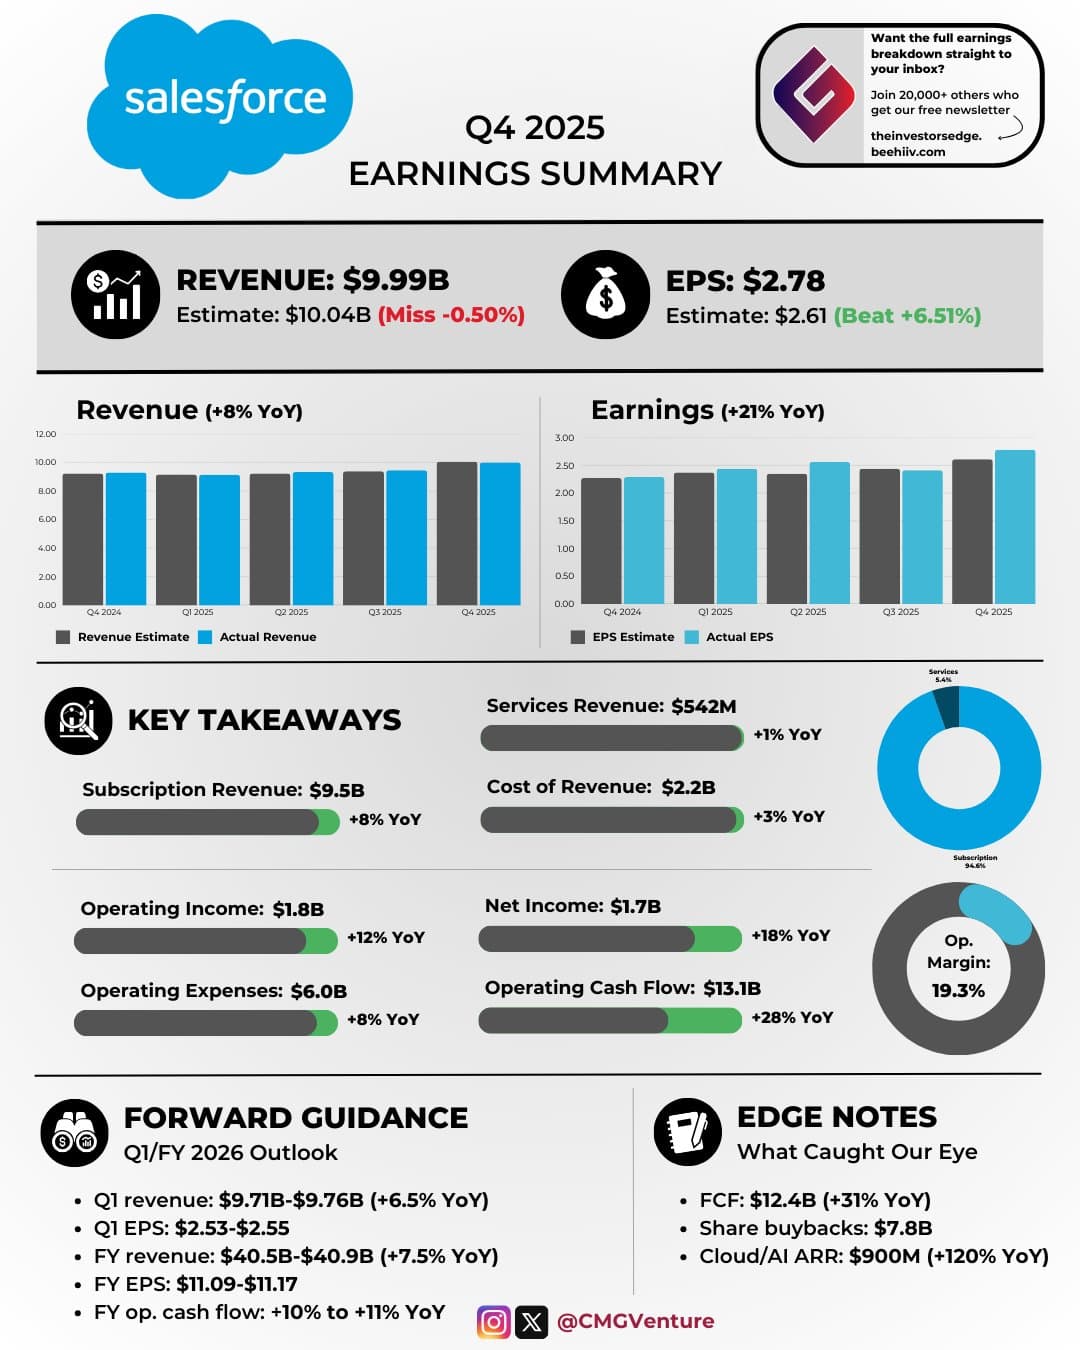
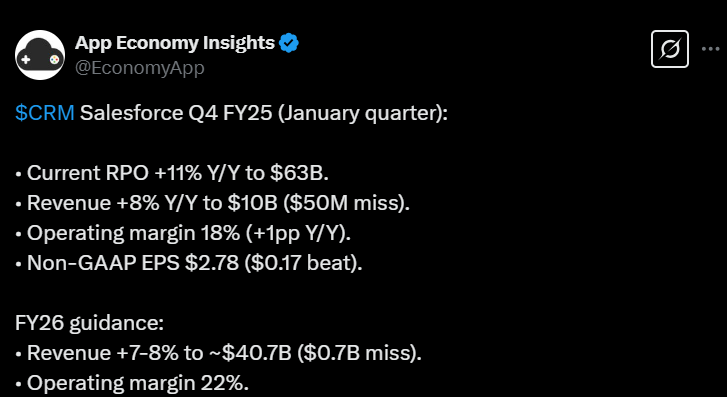
Salesforce overgik forventningerne til EPS, men omsætningen lå lidt under markedsforventningerne.

Virksomheden har markant øget sine AI- og datatjenester, og deres årlige tilbagevendende omsætning er steget kraftigt. Pengestrømmen og rentabiliteten er forbedret, og besparelserne afspejles også i en stærk resultatudvikling.

Virksomhedens pengestrøm var angiveligt på et rekordhøjt niveau, og det samme var den operationelle margin. Men, men.. udsigterne for den nærmeste fremtid var ifølge mange ikke tilstrækkeligt positive, hvilket har vakt bekymring blandt investorer over en aftagende vækst.

På lang sigt har Salesforce formået at styrke sin position inden for udnyttelse af AI og data, desuden vokser antallet af store virksomhedskunder, og virksomhedens strategiske retning virker lovende, men vækstprognoserne på kort sigt er mere moderate.

https://x.com/CmgVenture/status/1894859993553285507

image
image

3 Synes om

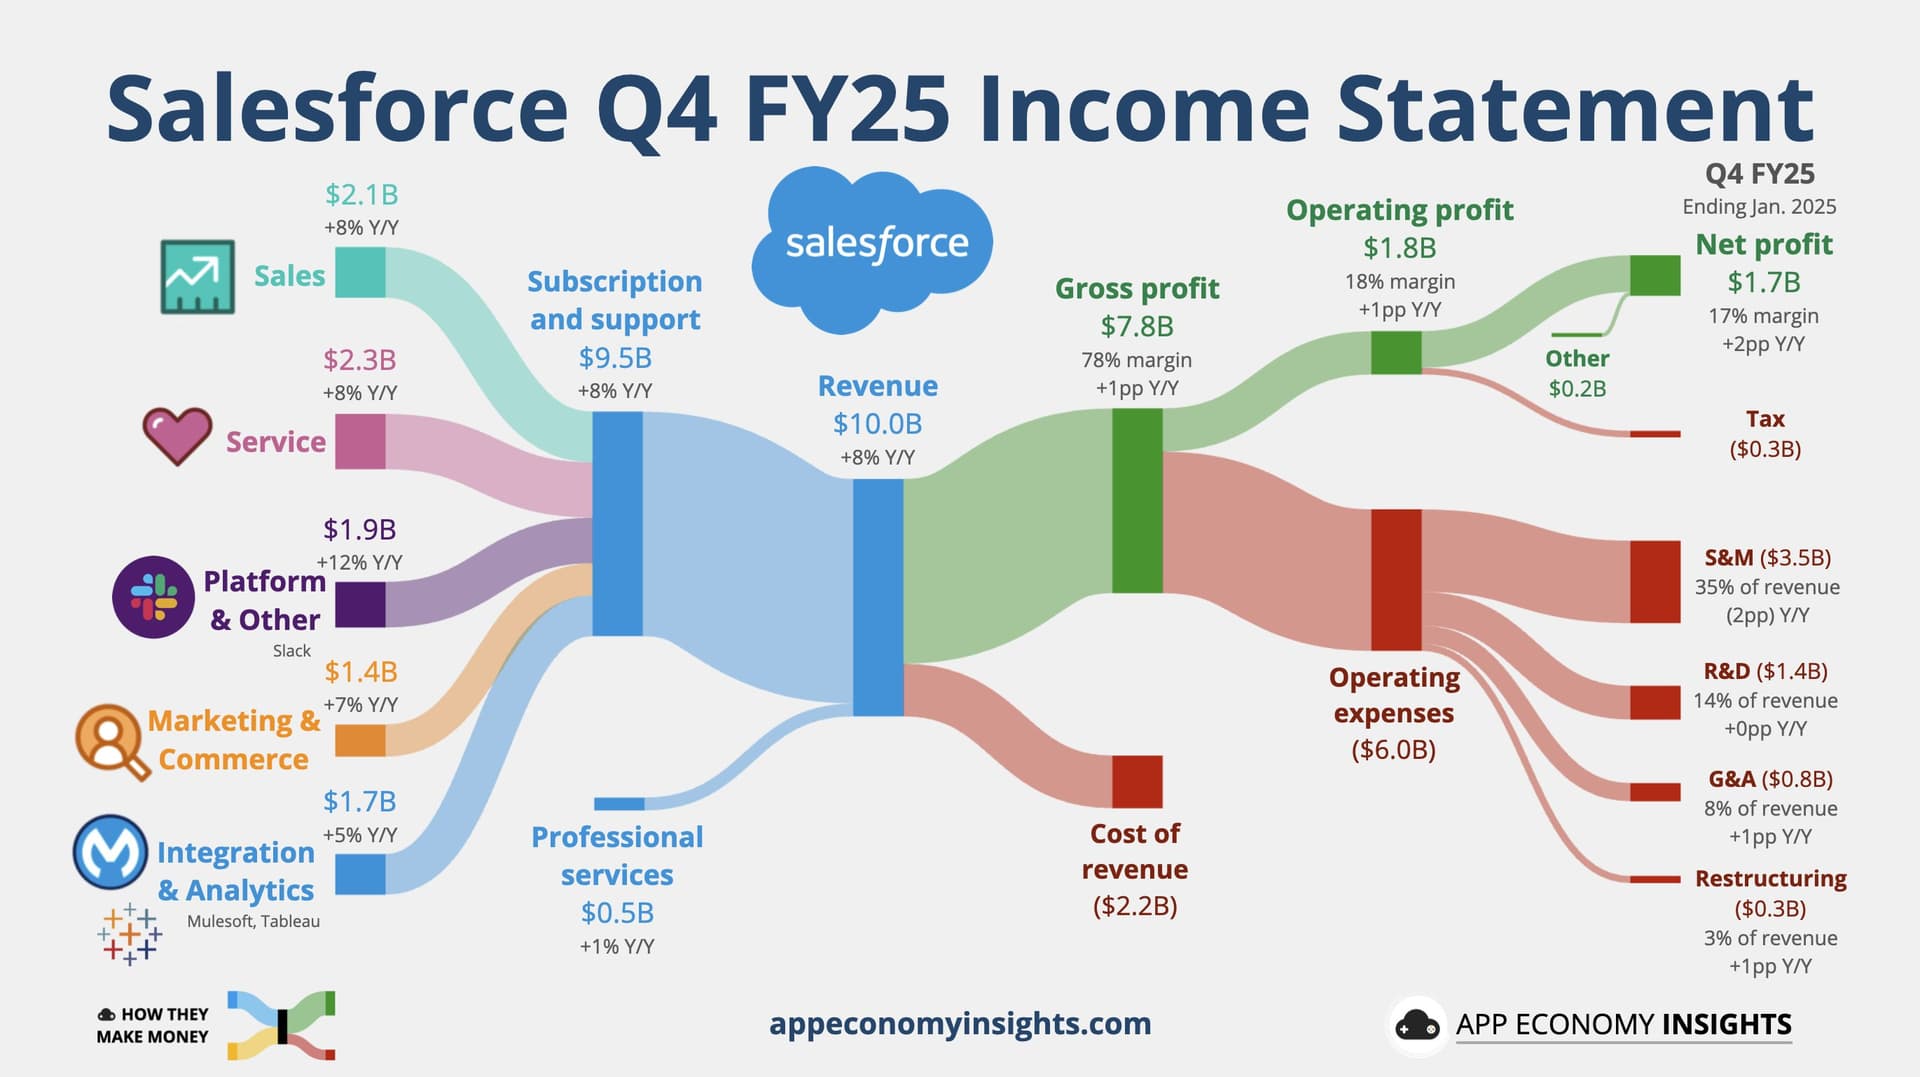
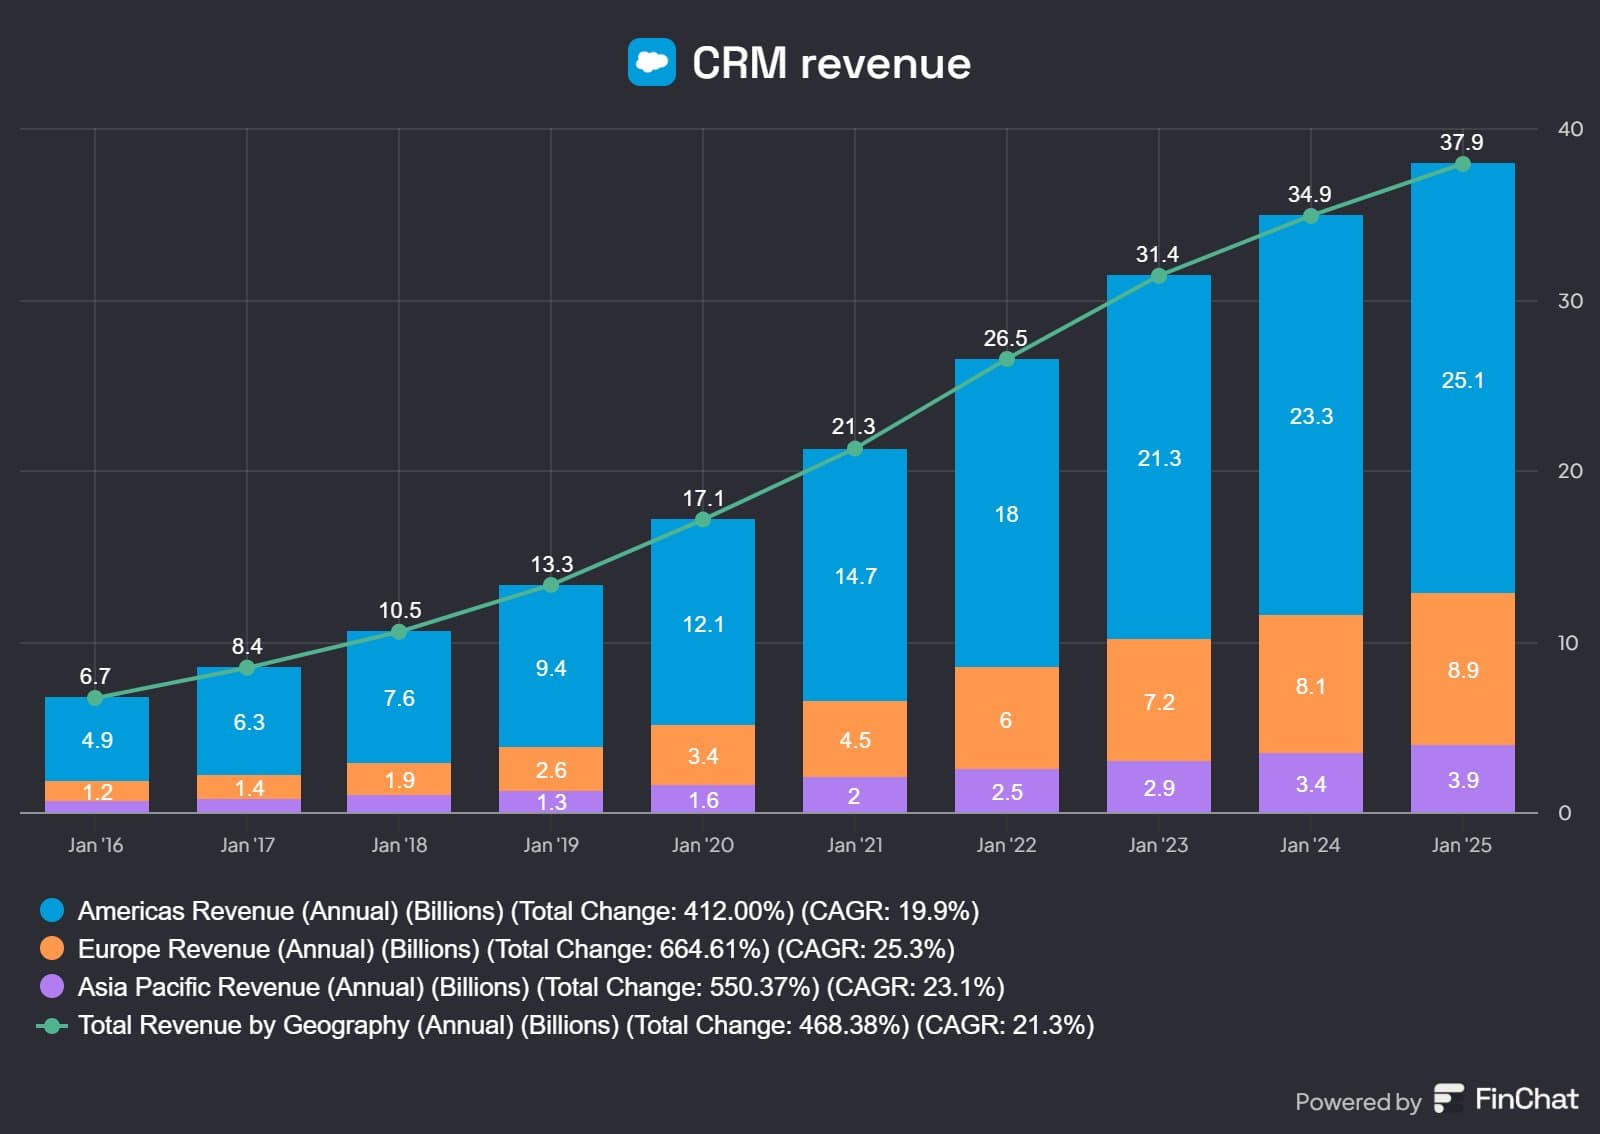
Her er mere læsestof om Salesforce, og endda visualiseret. :slight_smile:

https://x.com/EconomyApp/status/1894859297995280808
image
image

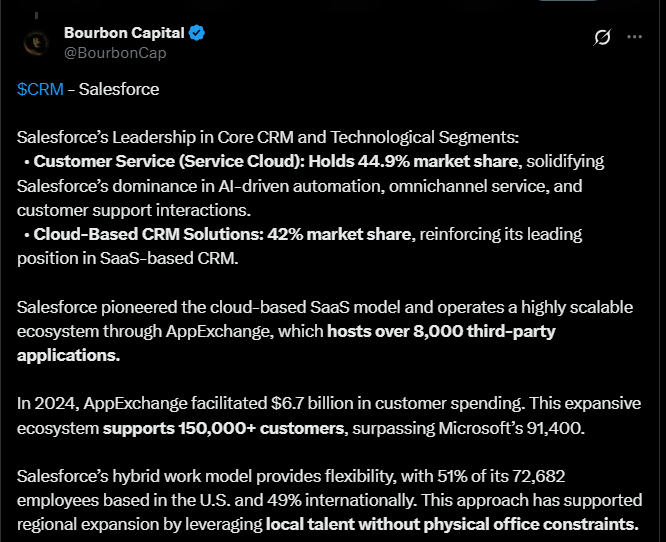
Her er nogle højdepunkter fra Salesforce. :slight_smile:

Salesforce dominerer CRM-markedet; Service Cloud har en markedsandel på 44,9 procent, og cloud-baseret CRM har en markedsandel på 42 procent.

Virksomheden revolutionerede cloud-servicemodellen og opretholder AppExchange-økosystemet med over 8.000 applikationer, der understøtter over 150.000 kunder. Amerikansk og internationalt personale er ligeligt fordelt, hvilket fremmer global ekspansion.

https://x.com/BourbonCap/status/1905975292176314600
image
image


Meget hype, som næsten altid på X. Jeg kan ikke vurdere virksomhedens værdiansættelse, ja, jeg kan faktisk ikke vurdere nogen virksomheds.

https://x.com/GARRlS0N/status/1906800211835642211
image
image

https://investor.salesforce.com/financials/sec-filings/sec-filings-details/default.aspx?FilingId=18349778

salesfroceosto

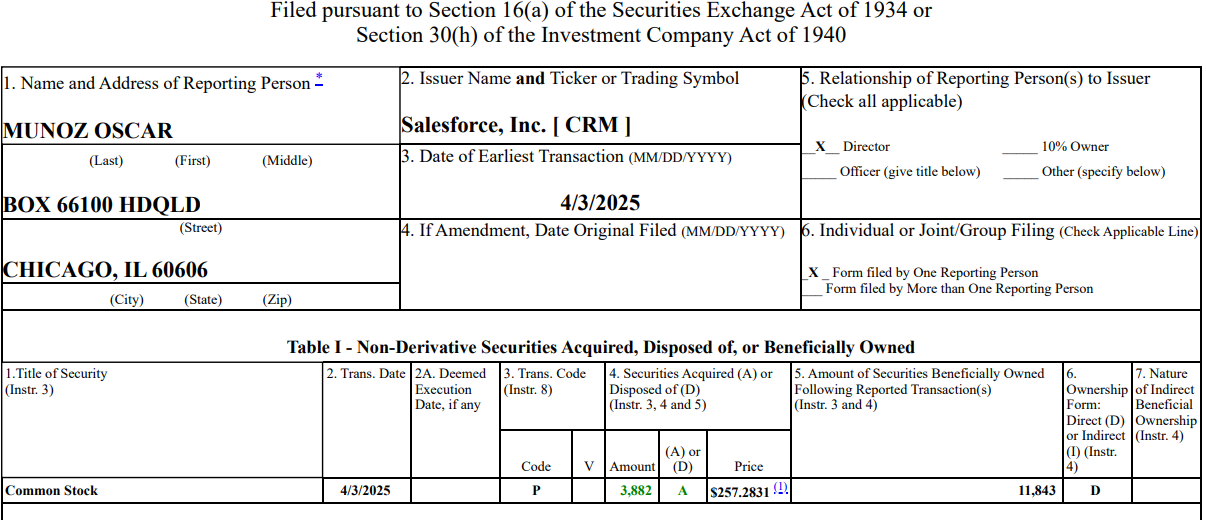
Det ser ud til, at Salesforces insidere allerede kan lide disse niveauer. En ret anseelig sum er blevet købt for næsten en million dollars. Måske begynder AI-agenterne at sælge godt, som Jensen lovede?

1 Synes om

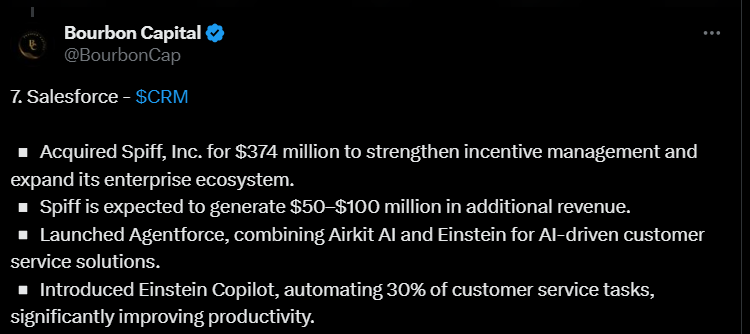
Salesforce købte Spiff for 374 millioner dollars for at styrke incitamentsstyringen.

Spiff forventes at generere 50-100 millioner i yderligere indtægter, og virksomheden lancerede også AI-baserede kundeserviceløsninger som Agentforce og Einstein Copilot.

Dette er et uddrag fra en tweet-tråd med temaet “Here are 10 stocks worth owning for the next 20 years:”. :slight_smile:

https://x.com/BourbonCap/status/1911064355690422730

image
image

1 Synes om

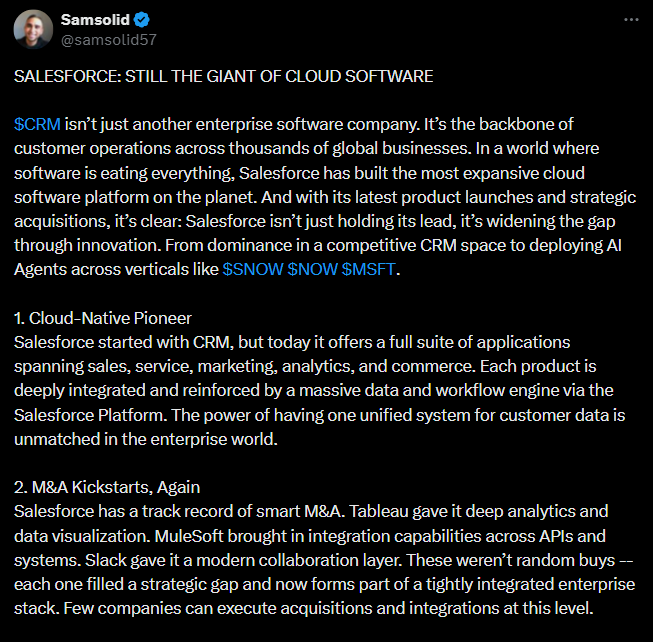
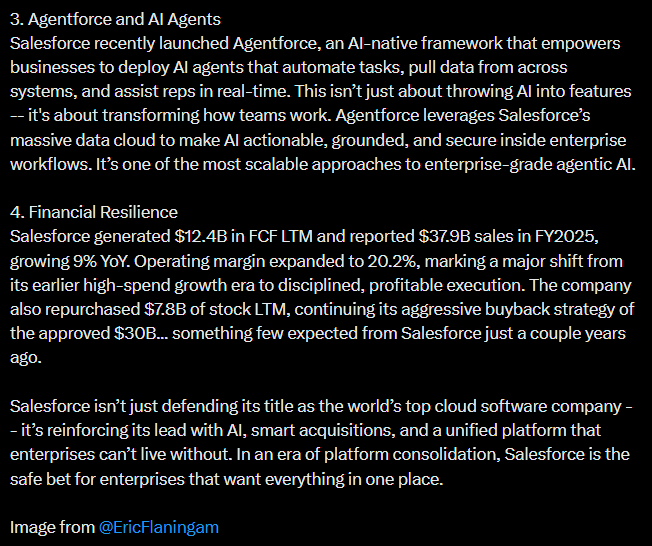
I tweetet nedenfor har Salesforce bevaret sin position som topnavnet inden for cloud-software ved at udvikle en samlet platform, der dækker salg, kundeservice, marketing og analyse.

Virksomheden har udvidet sin ekspertise gennem strategiske opkøb og investerer nu i kunstig intelligens, bl.a. ved hjælp af Agentforce-løsningen.

Tweet-forfatteren udtrykker også, at Salesforce økonomisk set er gået over til rentabel og disciplineret vækst.

https://x.com/samsolid57/status/1912502528815562784

image
image
image

1 Synes om

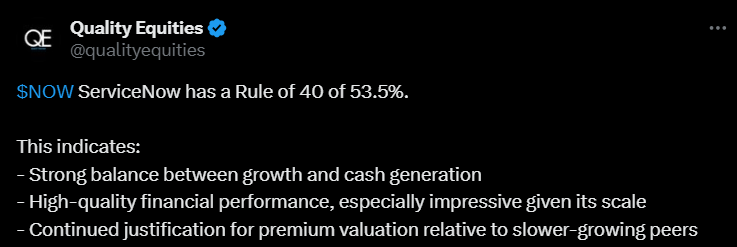
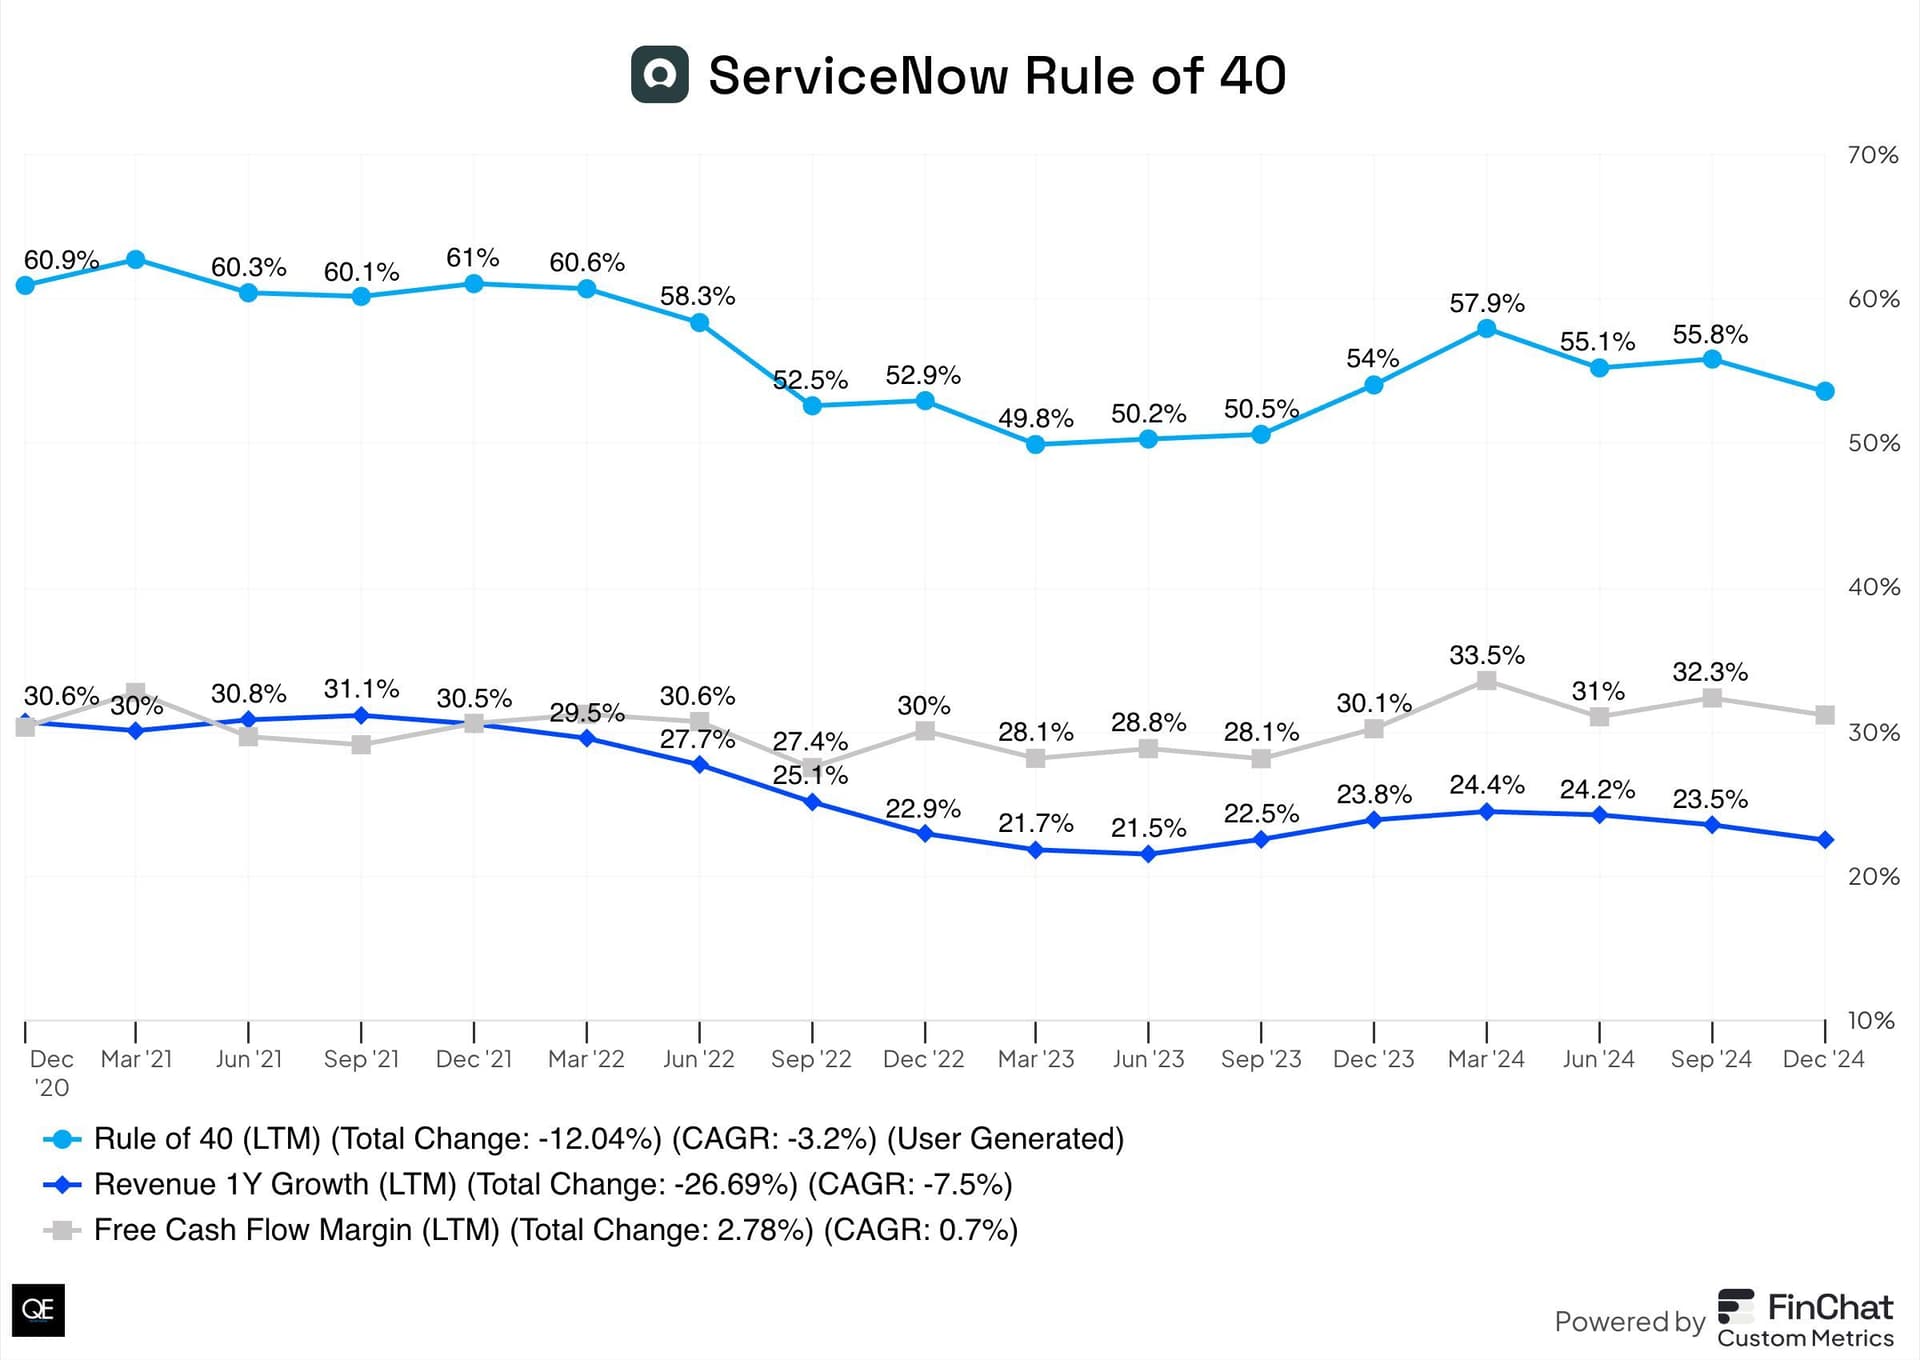
Tweeten fremhæver, at ServiceNows “Rule of 40” nu er 53,5 %, hvilket indikerer stærk vækst og god finansiel præstation i forhold til størrelsen.

Dette understøtter en højere værdiansættelse sammenlignet med langsommere voksende peer-virksomheder. Reglen vil falde en smule over tid, men forbliver stærk.

https://x.com/qualityequities/status/1914070913248620938
image
image
(AI sagde: “Rule of 40” er en tommelfingerregel for SaaS-virksomheder. Ifølge den bør omsætningsvækst og profitmargin tilsammen være mindst 40 procent)

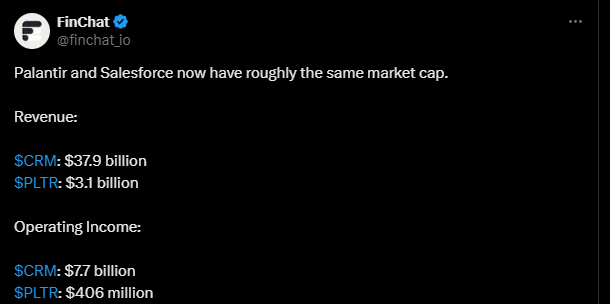
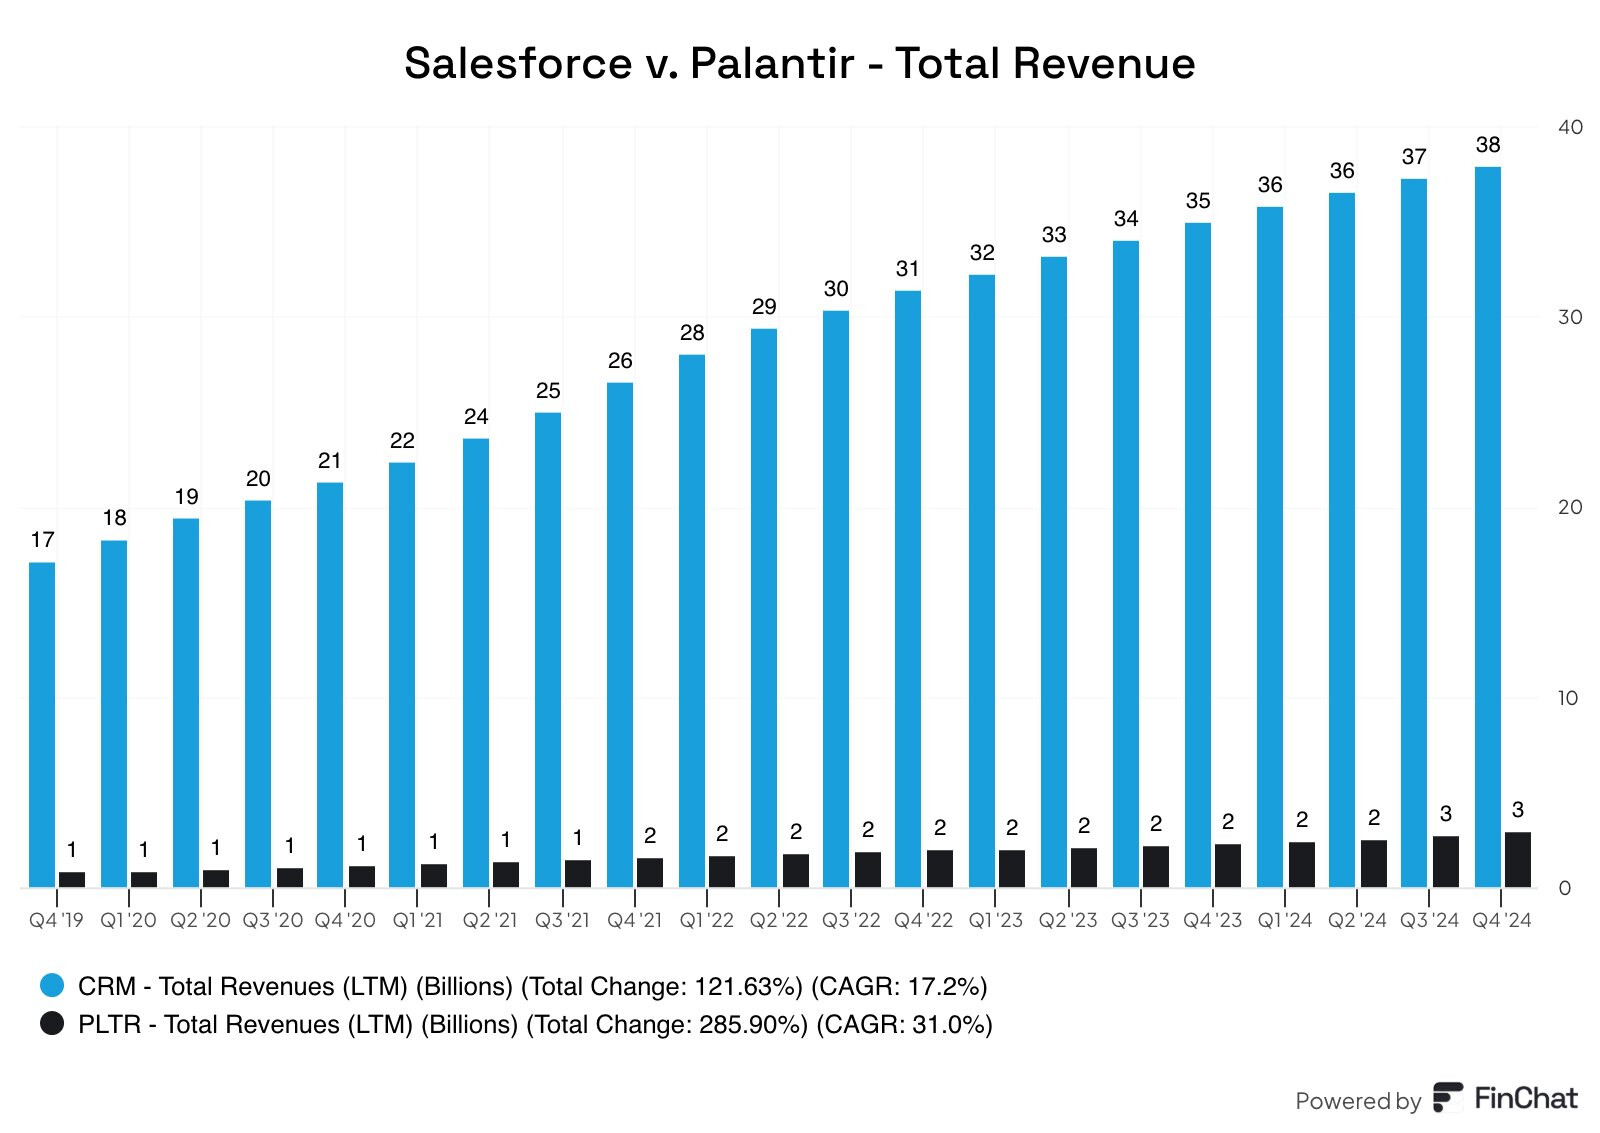
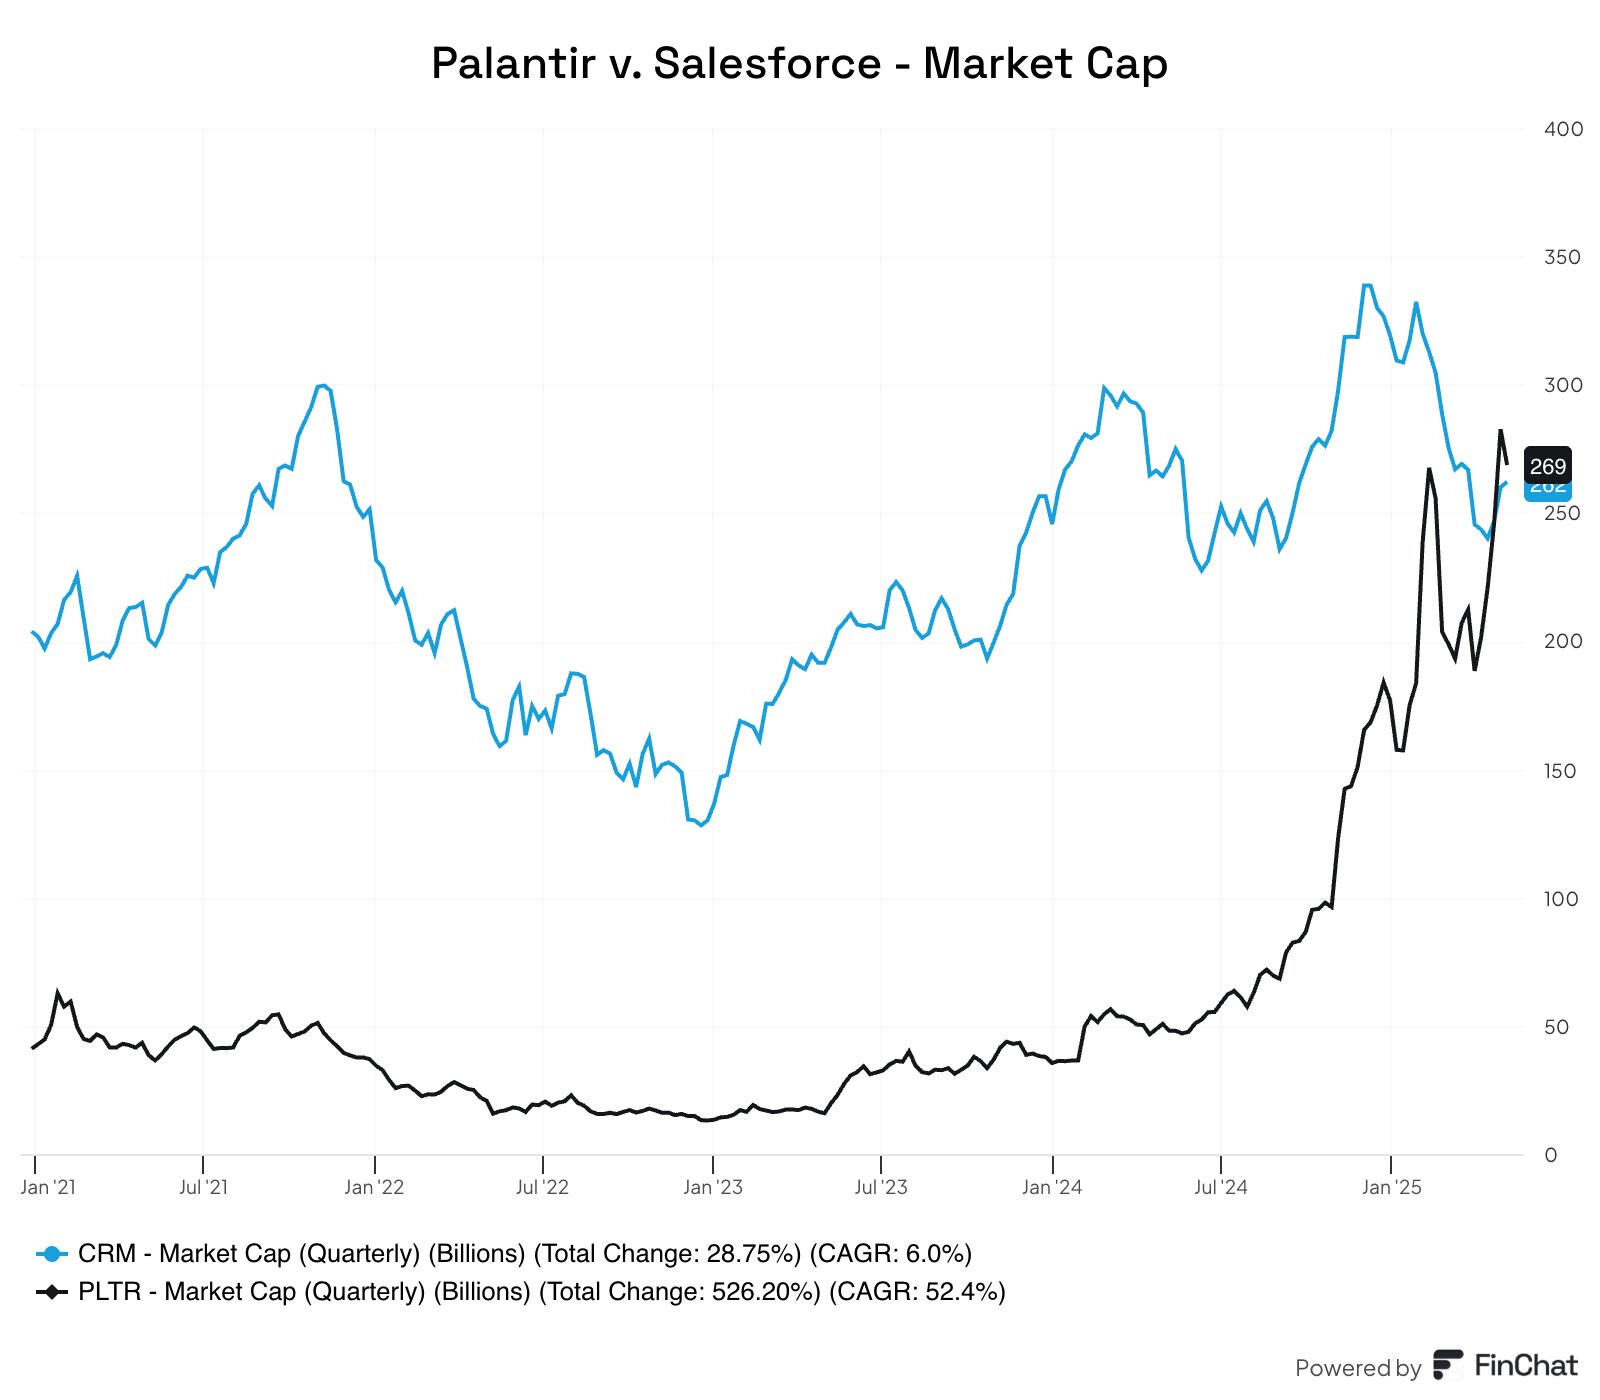
Sale og Palle i sammenligning, i dette tweet “overvejes” det, om omsætningen + operationelle indtægter er i god stand sammenlignet med markedsværdien.

https://x.com/finchat_io/status/1920162976172220842

image
image

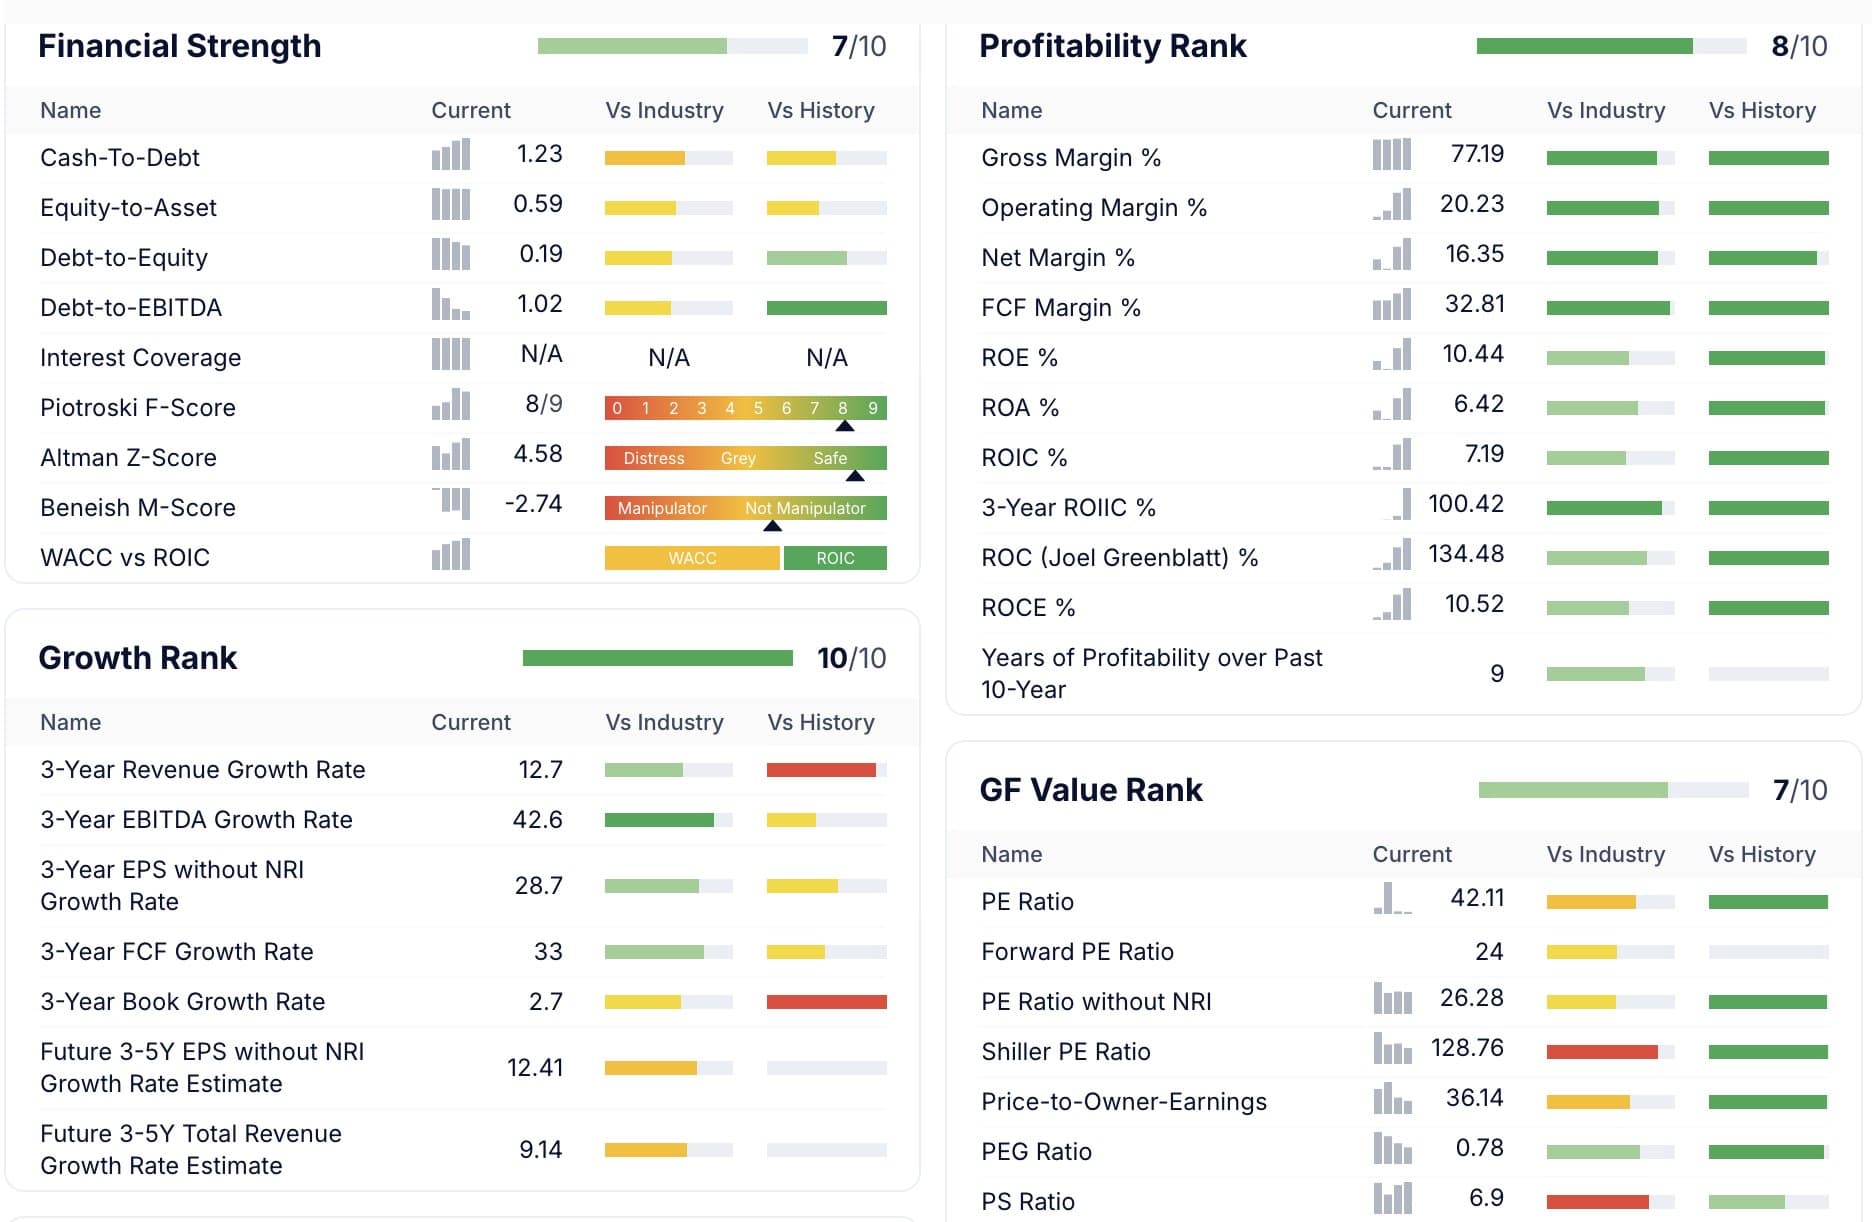
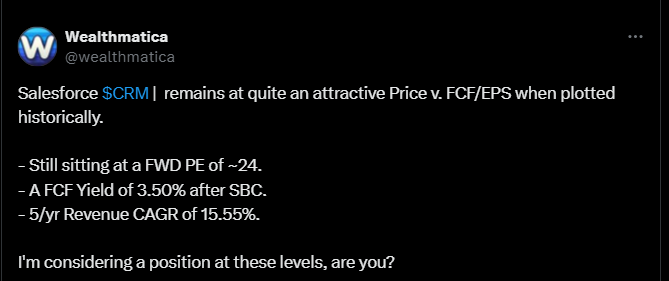
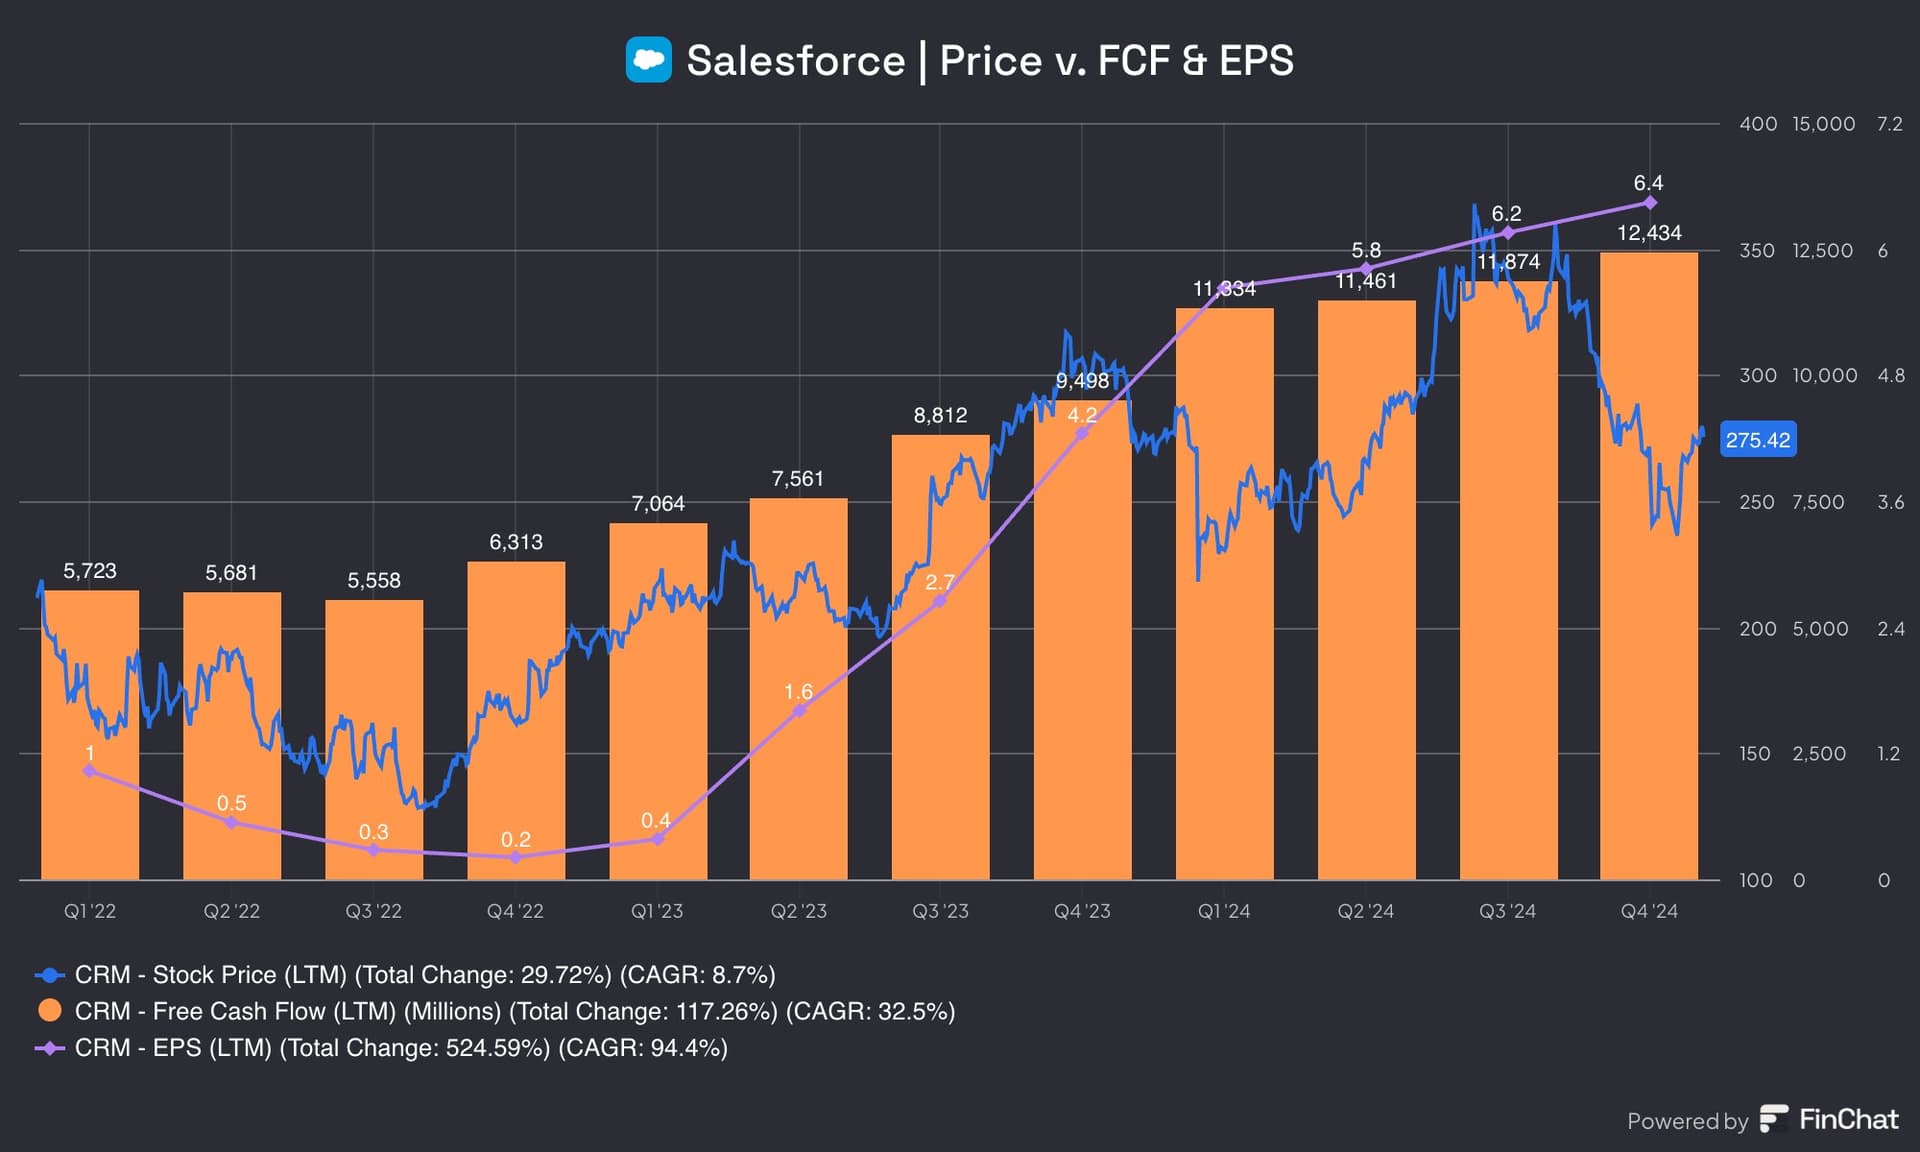
I tweetet nedenfor vurderes Salesforce til at være attraktivt prissat i forhold til historikken for frie pengestrømme og indtjening pr. aktie.

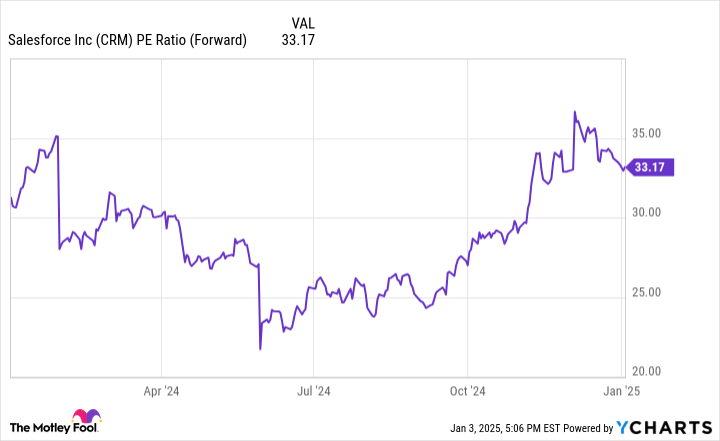
Virksomhedens fremadrettede P/E-tal er omkring 24, FCF-afkastet er 3,5 procent, og den årlige omsætningsvækst (CAGR) over fem år er 15,55 procent.

En person, der svarede på tweetet, anser ServiceNow for at være en bedre virksomhed med bedre teknologi, selvom Salesforce er lavere værdiansat. Tweeteren svarer igen, at ServiceNow fokuserer mere på interne processer og projektstyring, mens Salesforces styrke ligger i kundekommunikation og pipeline-styring – hvilket betyder, at virksomhederne har forskelle, selvom der også er overlap, så de er ikke direkte sammenlignelige.

https://x.com/wealthmatica/status/1921001728612147586

image
image

2 Synes om

Hvilken forretning er mere værd, spørges der om i dette tweet? :slight_smile:

https://x.com/finchat_io/status/1925250265089024182
image
image

Et ganske sagligt svar på tweetet:

https://x.com/bjmtweets/status/1925265374976909613
image