ServiceNow - AI-revolutionens dirigent

For nylig, når “manden i læderjakken” – altså NVIDIAs CEO Jensen Huang – har fremhævet hotte virksomheder, har afkastet på disse aktier været absurd højt. Senest har han lovprist ServiceNow.
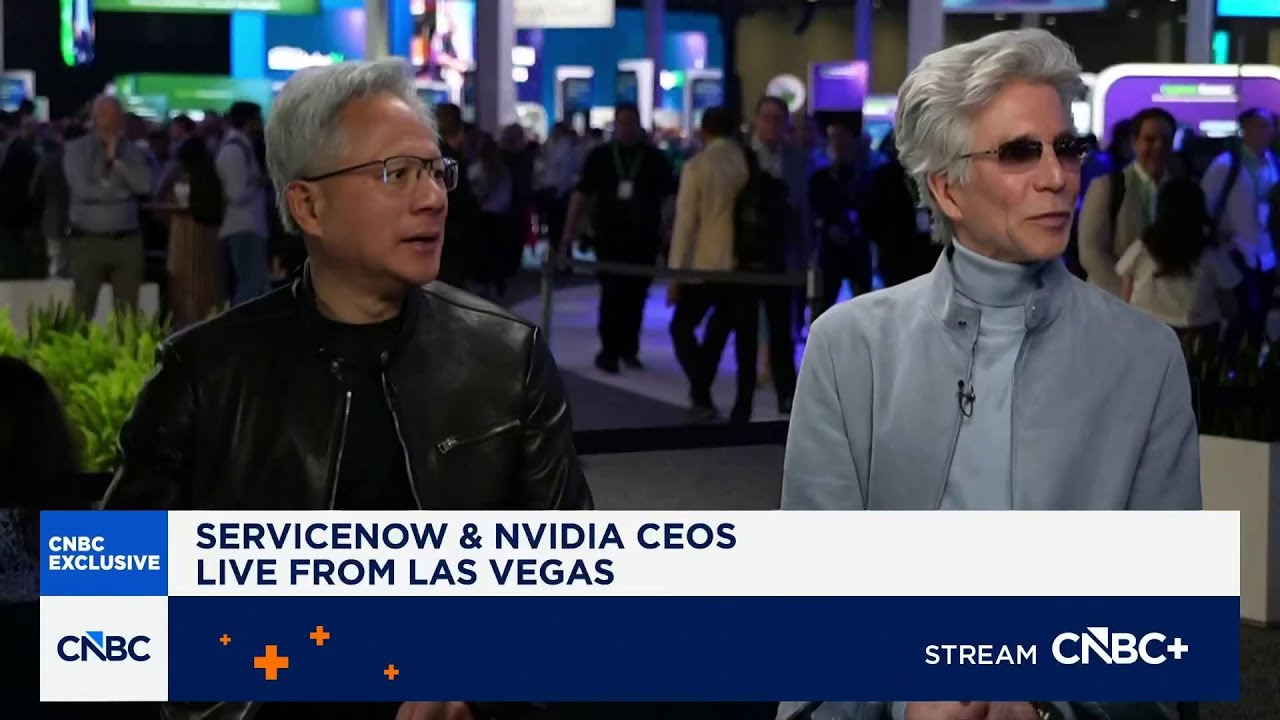
Hvordan ser virksomhedens fremtid så ud midt i AI-revolutionen? Hvis man skal tro Huang, ser det lyst ud. Eller er det anderledes denne gang, og er Huangs vurdering forkert? Lad os dog starte med, hvilket problem virksomheden egentlig løser i verden.

Historie

ServiceNow blev grundlagt i Californien, USA, af Fred Luddy i 2003. Dengang hed virksomheden dog Glidesoft Inc. frem til 2006. De første par år var grundlæggeren Fred Luddy faktisk den eneste ansat, og først i 2005 blev de første fem medarbejdere ansat. I 2007 var ServiceNow allerede blevet pengestrømspositiv med en omsætning på 13 millioner dollars.

ServiceNow blev børsnoteret i 2012 med en værdiansættelse på 210 millioner dollars, mens det foregående års omsætning lå lige under 100 millioner dollars.

Milenælene i det nuværende årti har været præget af betydelige samarbejder. I 2023 meddelte virksomheden, at den ville påbegynde et samarbejde med NVIDIA for at integrere AI-tjenester i virksomheders supportsoftware. I begyndelsen af 2026 blev der desuden annonceret samarbejder med Anthropic og OpenAI. Målet er at gøre deres store sprogmodeller (Large Language Models) til en del af ServiceNows AI-platform.

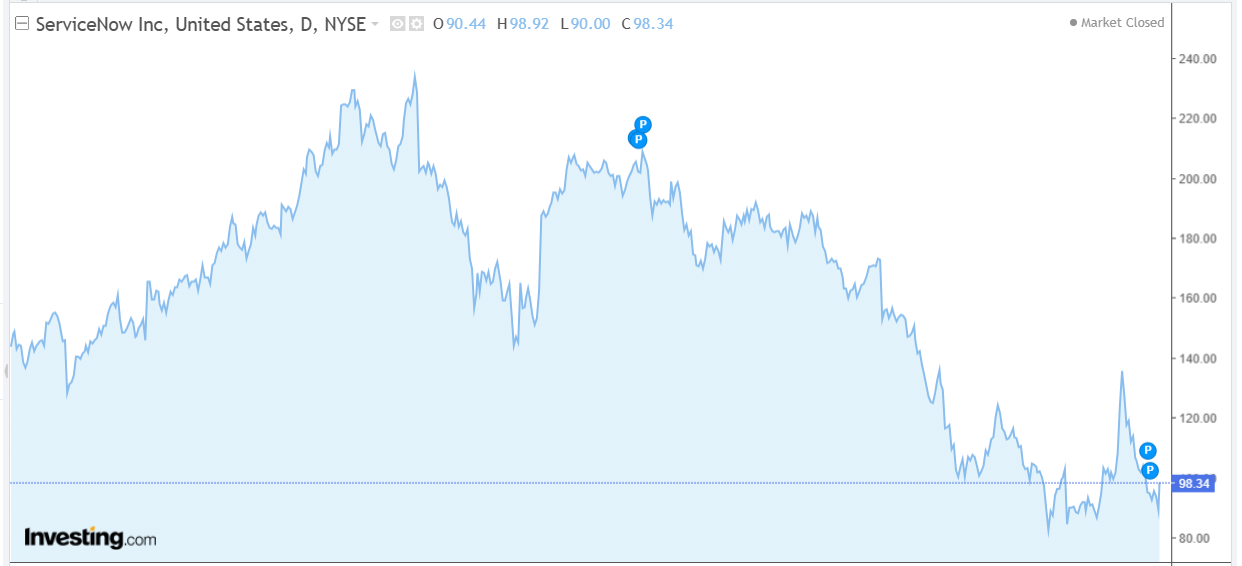
Frem til i dag er virksomhedens omsætning vokset til 13 milliarder dollars, og driftsresultatet for sidste år var godt 4 milliarder dollars. På sit højeste nåede markedsværdien 230 milliarder dollars, men er nu faldet til 93 milliarder dollars.

Forretningsmodel

Alle større virksomheder har behov for at effektivisere processer, og selv en lille tidsmæssig besparelse akkumuleres hurtigt til en stor økonomisk besparelse, hvis der er tale om processer, der gentages utallige gange dagligt. ServiceNow har opbygget en platform, hvis formål ikke kun er at gemme data eller håndtere tickets, men at modellere og automatisere disse konstant gentagne opgaver: godkendelser, supportanmodninger, automatisering af løsninger osv. I praksis hjælper platformen altså virksomheder med at administrere alt fra IT-support til HR-processer.
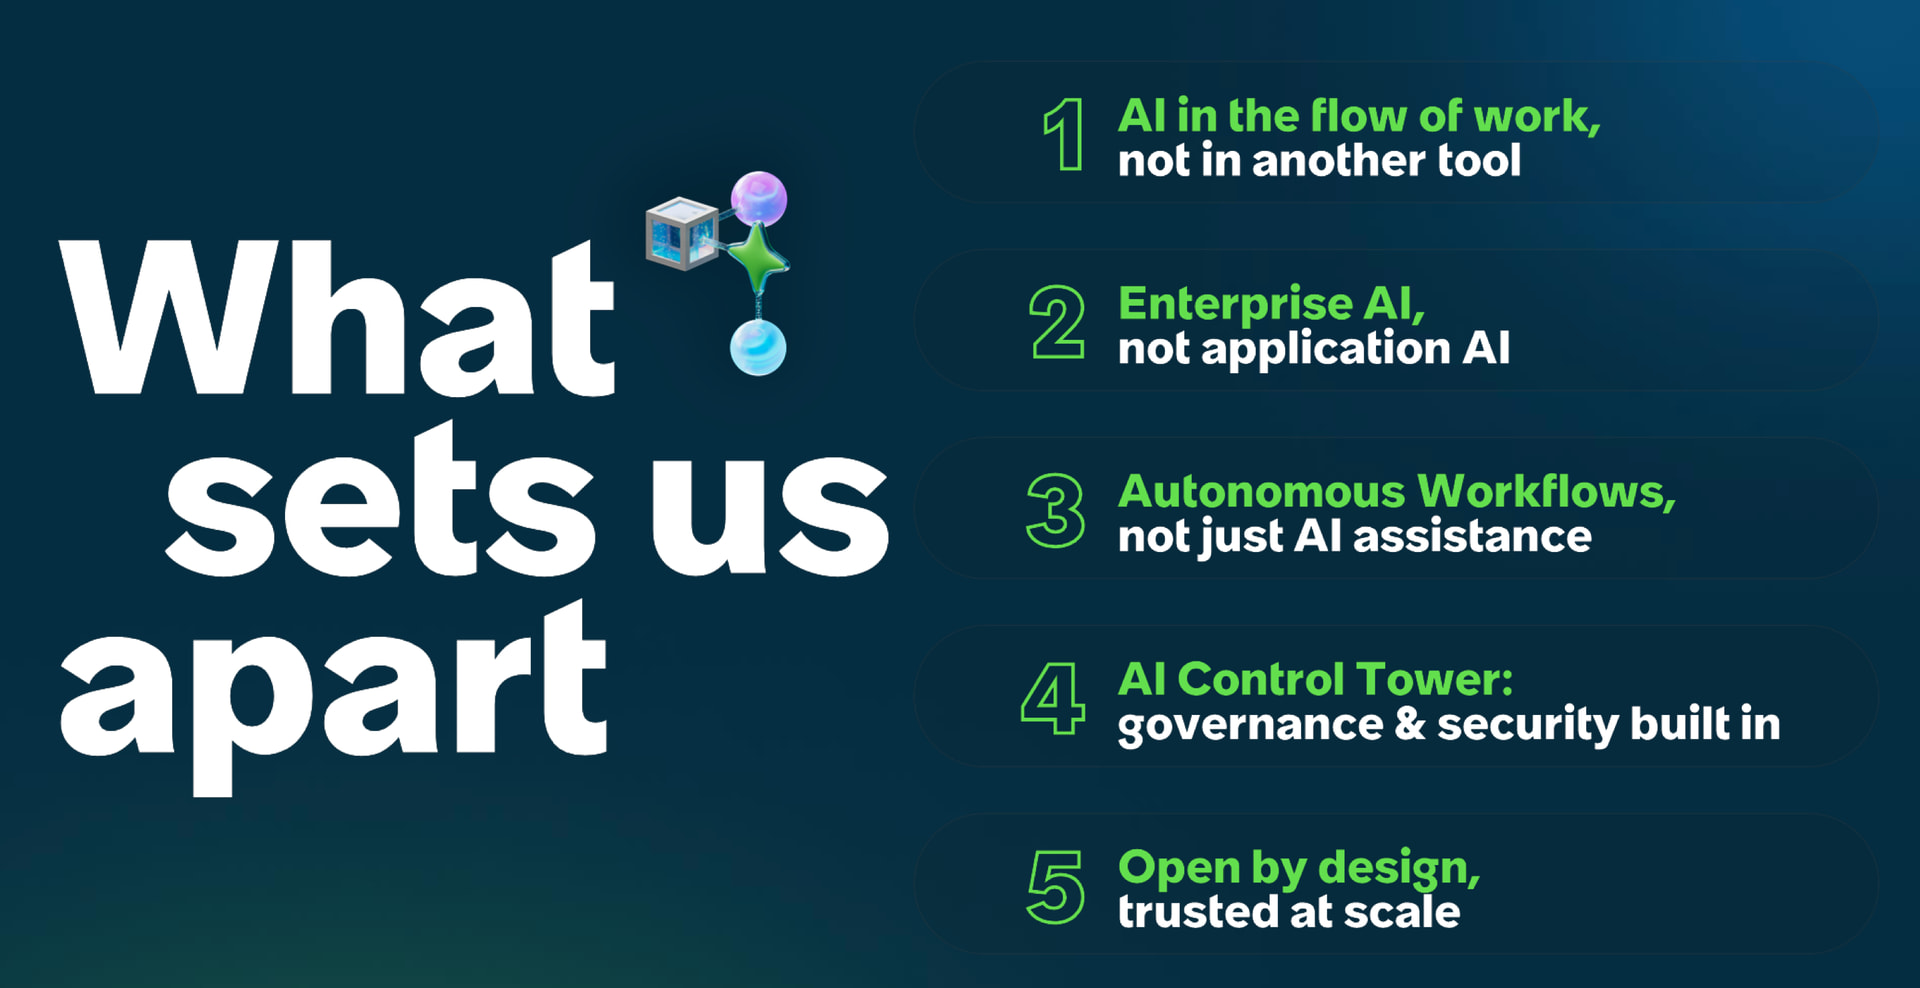
I dag er forretningen dog også stærkt knyttet til AI, og ServiceNow betragtes som en form for “koordinationslag” mellem AI-agenter og virksomhedssystemer. Kunstig intelligens øger mængden af processer, der kan automatiseres, enormt, men virksomheder har udover AI også brug for audit trails, compliance-logik, integrationer til legacy-systemer og workflow-styring. Selvom mange AI-startups kan lave en chatbot, en AI-agent eller en Co-pilot-agtig brugerflade (UI), er det ikke i sig selv nok til omfattende udnyttelse af AI i større virksomheder.
Værdiansættelse

Aktien er i foråret 2026 blevet ramt hårdt, ligesom andre software- og SaaS-virksomheder. Den er faldet omkring 62 % fra toppen, hvilket betyder, at aktien ligger omkring 90 USD, mens investorer for lidt over et år siden betalte over 230 USD på det højeste. Nøgletallene for 2024 var i den dyre ende med EV/S 20x, P/E 155x, EV/EBIT 66x og en FCF-yield på 1,6 %, så der var indpriset meget godt i kursen. Siden da har frygten for AI-disruption tynget hele sektoren, men det centrale spørgsmål for ServiceNow er, om en virksomhed, der rent faktisk nyder godt af AI-revolutionen, er blevet smidt ud med badevandet.
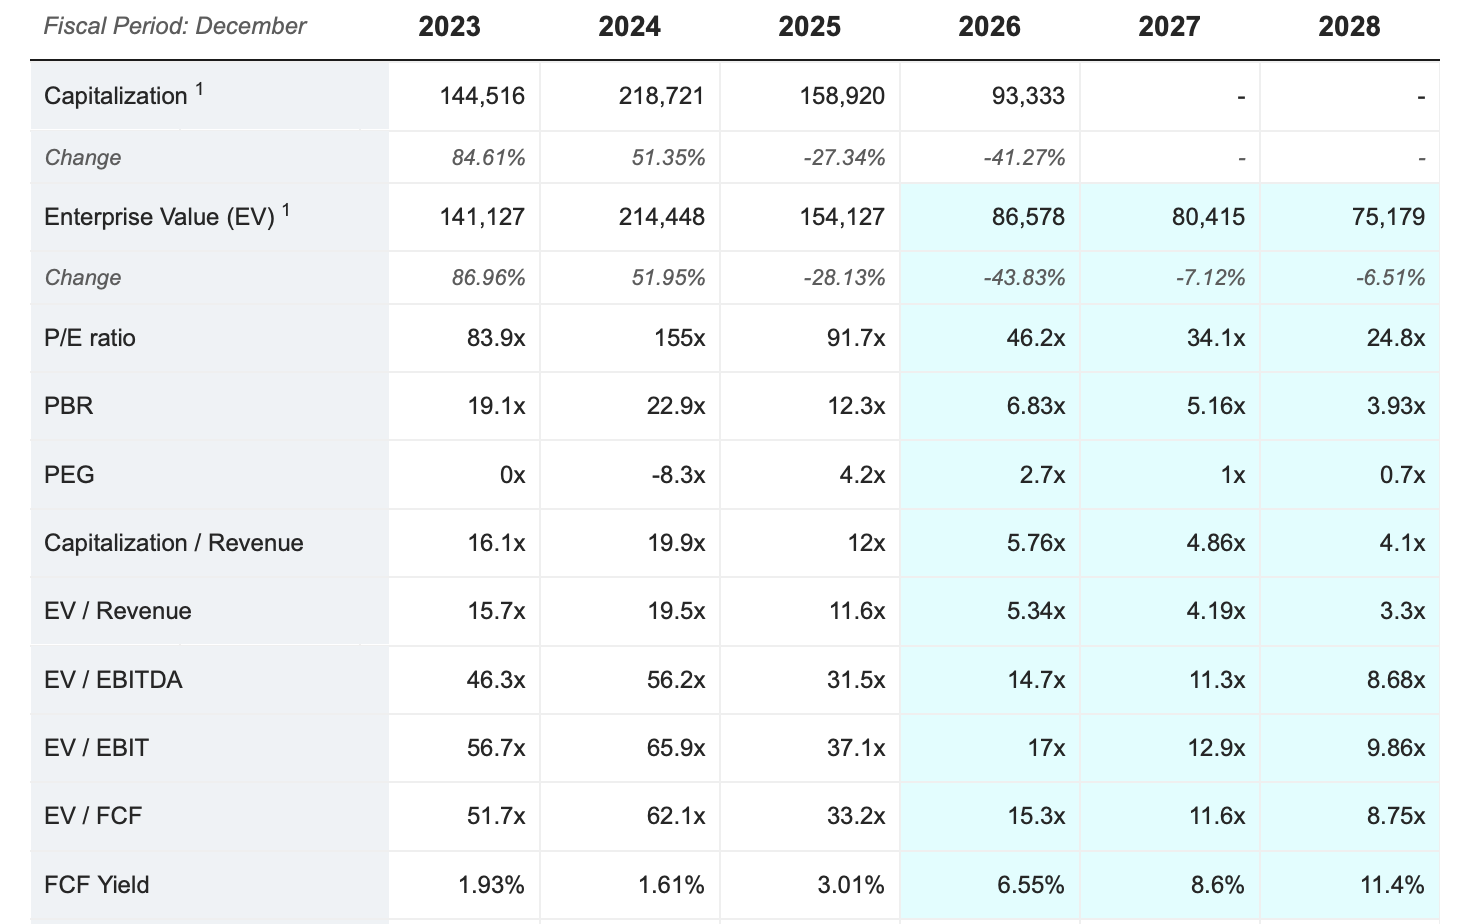
Ved den nuværende kurs ser værdiansættelsen betydeligt mere rimelig ud end for et par år siden. Med sidste års resultat ligger P/E omkring 53x. EV/S er faldet til omkring 6,5x, hvilket er en rabat på næsten 60 % i forhold til det historiske medianniveau. Forward P/E er nu kun omkring 20x, PEG-tallet er under én (0,81), og EV/FCF er omkring 19x. Den nuværende værdiansættelse er altså ikke længere absurd dyr, men kræver naturligvis, at indtjeningsvæksten fortsætter med at være stærk.

Udsigter

Udviklingen er fortsat ganske stærk, da abonnementsindtægterne i Q1 2026 voksede med 22 % i forhold til året før til 3,67 milliarder dollars og igen overgik toppen af deres egen guidance. Der blev indgået næsten 40 % flere nye kontrakter på over en million dollars i Q4 2025 end året før, og gruppen af kunder med en ACV (årlig kontraktværdi) på over 5 millioner voksede med ca. 20 %.

Efterspørgslen på AI-produkter er også begyndt at vise sig konkret. Now Assist AI-pakken er på vej mod en årlig ACV på 1,5 milliarder dollars i 2026, hvilket er 50 % højere end det oprindelige mål. Antallet af Now Assist-kontrakter på over en million dollars steg i Q1 med over 130 % i forhold til året før.
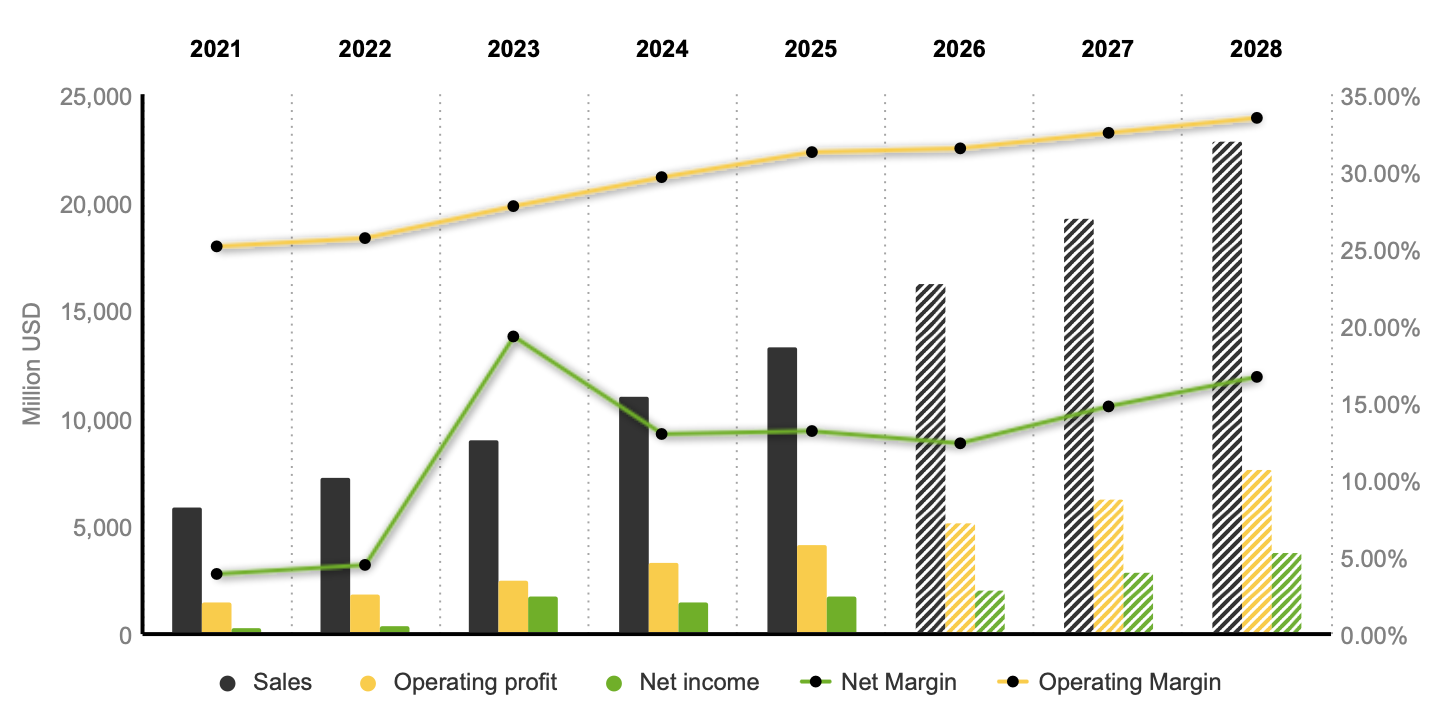
Guidance for abonnementsindtægter for hele 2026 er 15,5–15,6 milliarder dollars, hvilket betyder, at der fortsat forventes en vækst på omkring 20–21 %. Desuden er pengestrømmen stærk, og bestyrelsen har godkendt et supplerende program på 5 milliarder dollars til tilbagekøb af egne aktier. På den anden side er aktiebaseret aflønning, som det er kutyme i amerikanske virksomheder, ganske generøs, hvilket ville udvande aktionærerne, hvis der ikke samtidig blev opkøbt egne aktier.

Risici

Alt er selvfølgelig ikke kun en dans på roser. For det første kan AI-disruption også ramme ServiceNow selv. Hvis fremtidens AI-agenter bliver i stand til at erstatte arbejdsgange uden en separat orkestreringsplatform, vil ServiceNows rolle som koordinationslag mindskes, men indtil videre har tendensen været den modsatte.

For det andet intensiveres konkurrencen. Salesforce, Microsoft og talrige mindre AI-native startups kæmper om de samme enterprise-budgetter. ServiceNows fordel er den dybe integration i kundernes IT-økosystemer og de lange kontrakter, men det konkurrencemæssige pres er reelt.

Under alle omstændigheder ser det ud til, at AI snarere øger behovet for kontrolleret automatisering. Vi må følge med i, om Huang også denne gang får ret i sin vurdering. Jeg ejer endnu ikke ServiceNow, men jeg har i hvert fald sat den på min observationsliste.

65 Synes om

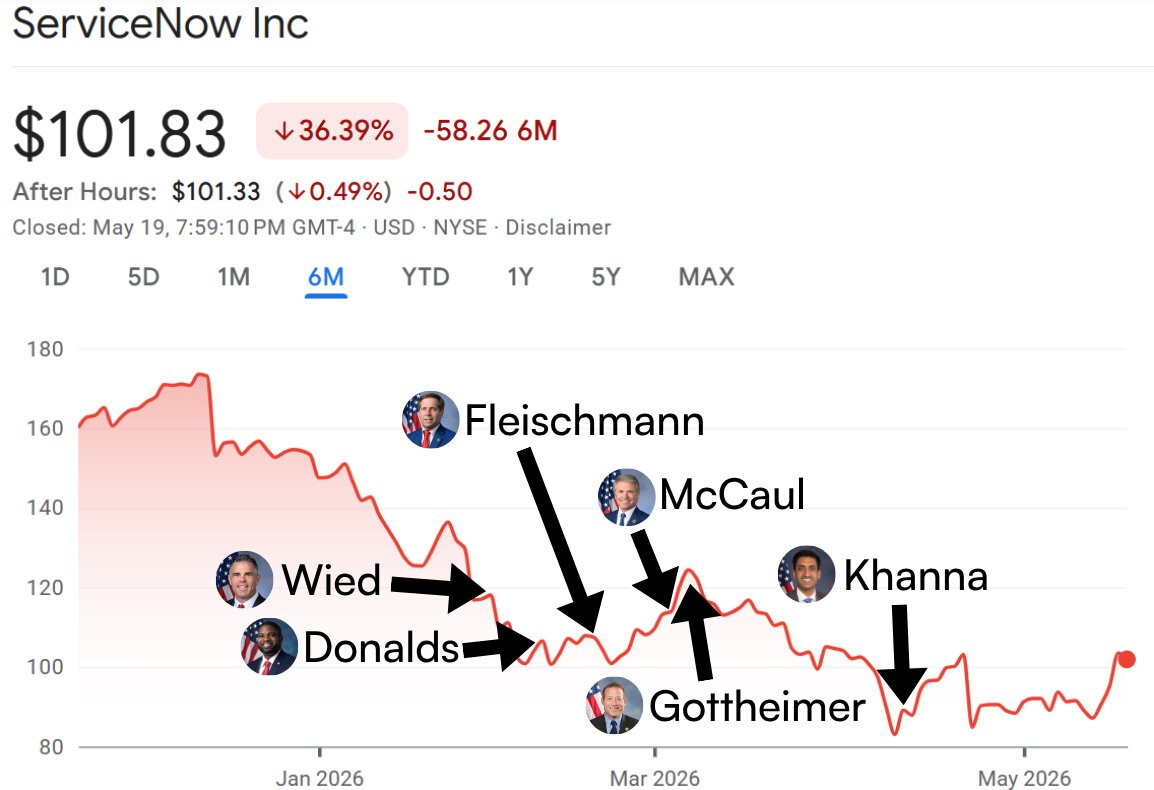
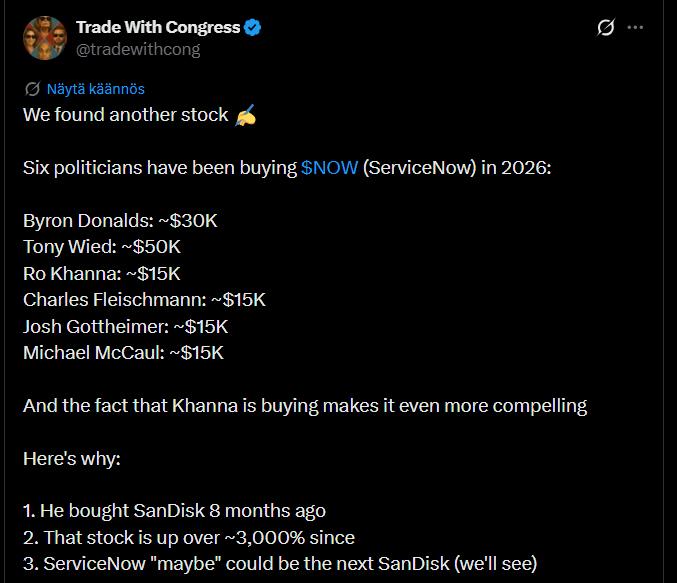
Her er et tweet om aktiekøb i ServiceNow foretaget af nogle interessante parter. :slight_smile:

https://x.com/tradewithcong/status/2057079139790983316


6 Synes om

Disse bør tages med et gran salt.

Mange politikere får nok passet deres investeringer via en portefølje med fuldmagt, hvor ejeren ikke har nogen anelse om, hvad pengene bliver investeret i.

Det ligner handler, hvor store poster er købt af en algoritme og derefter fordelt ud på kundekonti.

4 Synes om

God start. Jeg har ejet ServiceNow i lidt over et kvartal, og for mit eget vedkommende er der stadig meget research, der skal gøres, for at mit kendskab til selskabet når et niveau, hvor jeg virkelig forstår, hvad jeg ejer. På det seneste ser det ud til, at mange her på forummet har købt aktien, så forhåbentlig kan vi få gang i en mere aktiv debat og nye perspektiver.

Ved de fremadskuede og pengestrømsbaserede værdiansættelsesmultipler bør man være opmærksom på, at de ikke inkluderer aktiebaseret aflønning (stock-based compensation) til personalet, som sidste år beløb sig til lidt mere, end selskabet genererede i GAAP-resultat. I de realiserede tal er disse derimod trukket fra resultatet. I år forventes resultatet at vokse med ca. 20 procent. Selvom dette ikke direkte påvirker kassen, er der tale om en reel omkostning, da ServiceNow for at undgå udvanding (dilution) køber egne aktier tilbage til annullering svarende til mængden af aktiebaseret aflønning.

Herunder er et link til et indlæg, jeg skrev i starten af februar om mine ServiceNow-køb.

Og til sidst tre efter min mening gode YouTube-videoer til dem, der er interesserede i selskabet. Den første er Drew Cohens video fra februar, som muligvis er den mest omfattende virksomhedsanalyse af ServiceNow i videoformat, jeg har fundet på nettet.

I den anden og tredje video behandles Q1-resultatet og fremtidsudsigtterne. Liam Hyland gennemgår de punkter, han mener er mest væsentlige i kvartalsregnskabet, og opstiller en liste over nøgletal, man bør følge i de kommende regnskaber. I den tredje video præsenterer Brian Stoffel derimod et mere “bearish” perspektiv. I første kvartal var væksten i indtjeningen langsommere end omsætningsvæksten, og især omkostningerne til erhvervelse af omsætning steg (+44%), hvilket var dobbelt så hurtigt som omsætningsvæksten (+22%).

8 Synes om

IT-servicevirksomheden Cognizant & ServiceNow forener deres kræfter for at hjælpe virksomheder med AI-styring (AI governance).

Virksomhederne lancerer et fælles styringsværktøj, der automatisk og i realtid overvåger, at virksomhedernes AI-systemer overholder lovgivningen, som for eksempel Den Europæiske Unions AI-forordning (EU AI Act).

Målet er angiveligt at gøre ansvarlig og sikker brug af kunstig intelligens lettere i endnu større skala.

“The market has solved AI access. What enterprises now need is the ability to operate AI responsibly at the scale and speed their businesses demand,” sagde Sriram Kumaresan, Global Head of Cloud and Infrastructure Services hos Cognizant.

https://www.investing.com/news/assorted/cognizant-partners-with-servicenow-on-ai-governance-platform-integration-432SI-4727292

2 Synes om

Jeg kender ServiceNow rigtig godt på et hands-on/teknisk niveau, da jeg har administreret en stor instans i en stor virksomhed i >10 år.

Præcis som trådstarter skrev,

“ServiceNows fordel er dens dybe integration i kundernes IT-økosystemer og lange kontrakter, men det konkurrencemæssige pres er reelt.”

Man kunne sige det mere kontant: ServiceNow har en ekstremt stærk vendor lock-in-strategi. Med ServiceNow kan en kundevirksomhed gøre “næsten alt”. Når man først er sunket i til op over begge ører… kan det være næsten umuligt at vende tilbage.

ServiceNow er dyrt, meget dyrt. Og så vidt jeg ved, tolererer de ikke reduktioner (i årlig pris) på eksisterende systemer.

Trump har arbejdet hårdt for, at amerikansk teknologi i Europa ikke længere automatisk er det mest eftertragtede.

For nogle, i hvert fald i Finland, kunne man komme i tanke om noget så “skørt” som Efecte/Matrix42.

5 Synes om

Mihin Sitä Säästäis?-herren behandlede blandt andet ServiceNow i sin video, omkring 6,5 minutters mærket begynder den del “for alvor”. :slight_smile:

Min investeringsstil er gennem årene gået i den retning, at jeg leder efter nye køb i den såkaldte “skraldespand”. Det betyder, at porteføljen ofte indeholder aktier, der har været igennem et stort fald, men som jeg tror på vil vende i de kommende måneder og år. Dette er en risikabel strategi, men den kan give rigtig store afkast, hvis den lykkes.

I denne video fremhæver jeg de nyeste af disse valg, som er Adobe samt ServiceNow, der netop er købt til porteføljen.

4 Synes om

Her er nogle tilfældige overvejelser; de fornuftige tanker er lånt eller på anden måde efterlignet. De fejlagtige og forvirrende konklusioner er hovedsageligt mine egne. :slight_smile:

ServiceNow har fået nogle grimme tæsk, delvist på grund af AI-frygt, og dertil er det også blevet betvivlet – delvist af samme årsag – hvordan væksten mon vil fortsætte. Men på den anden side er over halvdelen af Servicenows nye forretning baseret på “brug” og ikke antallet af licenser (seats), hvilket betyder, at AI-agenter, der opretter tickets på vegne af mennesker, ikke mindsker virksomhedens indtægter. I stedet forbruger det AI-tokens, og selskabet tager sig betalt efter brug.

Værdiansættelsesmultiplerne har især tidligere set voldsomme ud, men på den anden side har selskabets vækst, margener og pengestrømme fortsat været stærke. Det ser altså godt ud, og det virker til, at de er en AI-vinder snarere end et AI-offer, men multiplerne ser stadig ud til at forvente en hel del af fremtiden i øjnene på en uvidende som mig.

Jeg vil altså ikke bestride kvaliteten, og på den anden side kan man retfærdiggøre den “høje pris” med, hvordan Service binder sine kunder, samt at Service – som det også er nævnt i tråden – generelt set hellere hæver priserne end kører med udsalg.

Guidance var en skuffelse for investorerne, og fremtidens retning er jo vigtigere end nutiden og historikken, men på den anden side er farten stadig høj, og set i et længere perspektiv får det stærke fundament og AI-mulighederne selskabet til at se interessant ud i mine øjne.

Kvalitet koster, fordi fremtiden er lavrisiko og vil have en stærk profitabel vækst, eller hvad? :slight_smile:


Salesforce klarer sig på en måde godt, bortset fra at aktiekursen har hostet lidt, og der er også frygt her i forhold til AI-tingene, men ud fra det, jeg har læst og min mavefornemmelse, er ServiceNow foran på AI-området. Salesforces guidance var også en skuffelse, men værdiansættelsen er lav, selskabet er også profitabelt med stærke pengestrømme, og Agentforce-delen er trods alt vokset godt.

Salesforces vækst er langsommere, og selskabet har efter min opfattelse ikke et så solidt fundament som ServiceNow, og kunderne er ikke lige så tæt bundet som hos ServiceNow. Salesforce er mere usikker, vokser langsommere, er generelt mere risikofyldt og er i en mere tabende rolle i AI-kapløbet end ServiceNow, eller hvordan skal man tænke? :slight_smile:

Nå ja, og Salesforce har sin egen tråd:

7 Synes om

Når man overvejer ServiceNows værdiansættelse baseret på pengestrømme, er det værd at bemærke den betydelige mængde aktiebaseret aflønning. Stock-Based Compensation (SBC) udgør 1,8 mia., og den rapporterede frie pengestrøm (FCF) er 4,6 mia. Den SBC-korrigerede FCF er således 2,8 mia. Tilbagekøb af egne aktier og anvendelsen af disse til aflønning fremgår ikke af FCF, og derfor kan det være nyttigt at beregne et sådant “owner-earnings”-tal.

Dette gør sig naturligvis også gældende for mange andre selskaber i softwaresektoren.

8 Synes om

ServiceNows rapporterede Q1 EPS var 0,97, mens GAAP EPS var 0,45. Det er en ret markant forskel. På samme måde bør de store mængder aktietilbagekøb normaliseres i forhold til, hvor meget der er gået til medarbejdernes aflønning. Og den andel er stor.
I øvrigt består mine investeringer i anti-AI-spiser-alt-spillet af NOW+ADBE+CRM. Lad os se, hvordan det går. :slight_smile:

5 Synes om

Som opfølgning på dette udkom der for kort tid siden en video, hvor Cohen har samlet de fem, efter hans mening, mest betydningsfulde forretningsopdateringer siden februar, selskabets finansielle mål for 2030 fremlagt på Analyst Day, aktiens værdiansættelse, ledelsens handler og udviklingen i aktiekapitalen.

Resumé udarbejdet af Gemini

Nuværende situation

  • ServiceNow-aktien er faldet 60 % fra sin top og 40 % i løbet af det nuværende år [00:00].

Fem forretningsopdateringer

  • Ny strategi som AI-“autoværn”: Selskabet bevæger sig fra blot at administrere IT-workflows (tickets) til at blive et operativsystem eller “kontrolcenter” for AI-agenter. Formålet er at bringe sikkerhed og regler til AI-modellernes drift, så de ikke begår destruktive fejl i virksomhedernes databaser [01:44].
  • Fornyelse af brugergrænsefladen: Platformen er blevet redesignet til at være mere AI-venlig, og det nye udseende minder stærkt om ChatGPT’s brugergrænseflade [04:05].
  • 100-dages AI-garanti: Da virksomheder ofte har svært ved at opnå et reelt afkast (ROI) på deres AI-investeringer, lover ServiceNow at føre kundernes AI-projekter i mål på under 100 dage med støtte fra selskabets egne ingeniører [05:38].
  • Ny prismodel: AI-funktioner er ikke længere separate betalte tilføjelser, men er nu inkluderet som standard i alle softwarepakker [05:54].
  • Medvind fra AI-kodning: Da mængden af kodelinjer forventes at blive 20-doblet frem mod 2030 på grund af den udbredte brug af AI, vil antallet af fejl og IT-supportanmodninger også stige. Dette er en betydelig fordel for ServiceNows kerneforretning, IT Service Management (ITSM) [07:13].

Finansielle mål og værdiansættelse

  • Omsætningsmål: Omsætningen for indeværende år forventes at være 15 milliarder dollars, og selskabet sigter mod at fordoble dette til 30 milliarder dollars inden 2030 [08:42].
  • Overskudsgrad: Selvom virksomheden promoverer aggressive vækstmål, vurderes det i videoen, at selskabets reelle overskudsgrad, renset for aktiebaseret aflønning, vil lande på omkring 30 procent [11:05].
  • Værdiansættelsesniveau: Med prognoserne for 2030 ville det frie cash flow og overskuddet lande på omkring 7,2 milliarder dollars [11:23]. Med den nuværende markedsværdi på 90 milliarder dollars prissættes virksomheden til 12,5 gange det forventede resultat for 2030 [11:42]. Hvis markedet i 2030 ville acceptere en P/E-multipel på 25, kunne der være op til 100 procents upside i den nuværende aktiekurs [12:36].

Insideraktivitet og aktiekapital

  • Insiderhandler: Selskabets ledelse har annulleret deres automatiske aktiesalgsprogrammer (10b5-1) [13:11], og administrerende direktør Bill McDermott købte aktier i selskabet for tre millioner dollars i februar [13:25].
  • Udvanding (Dilution): I det seneste kvartal faldt selskabets udvandede antal aktier ekstraordinært for første gang. For hele året forventes aktietilbagekøb dog stadig primært at gå til at modvirke den udvanding, som medarbejdernes aktiebaserede aflønning medfører [15:01].

I værdiansættelsen er der anvendt frit cash flow renset for aktiebaseret aflønning og ledelsens guidance om en omsætning på 30 milliarder dollars i 2030. Det antages, at overskudsgraden i en moden fase vil stige til 30 %, hvilket Cohen i videoen anser for at være en moderat antagelse. I så fald ville resultatet efter skat blive 7,2 milliarder, hvilket giver en forward P/E for 2030 på 12,5 med den nuværende aktiekurs. Hvis aktien til den tid blev værdiansat til en P/E på 25, ville aktien have mulighed for at fordobles frem mod 2030, hvilket ville give et årligt afkast på 16 %. Videoens vækstantagelser er efter min mening ganske ambitiøse, men ikke på nogen måde fuldstændig urealistiske. Eller det er man i det mindste nødt til at tro på, for ellers ville det jo ikke kunne betale sig for mig at eje den.

8 Synes om

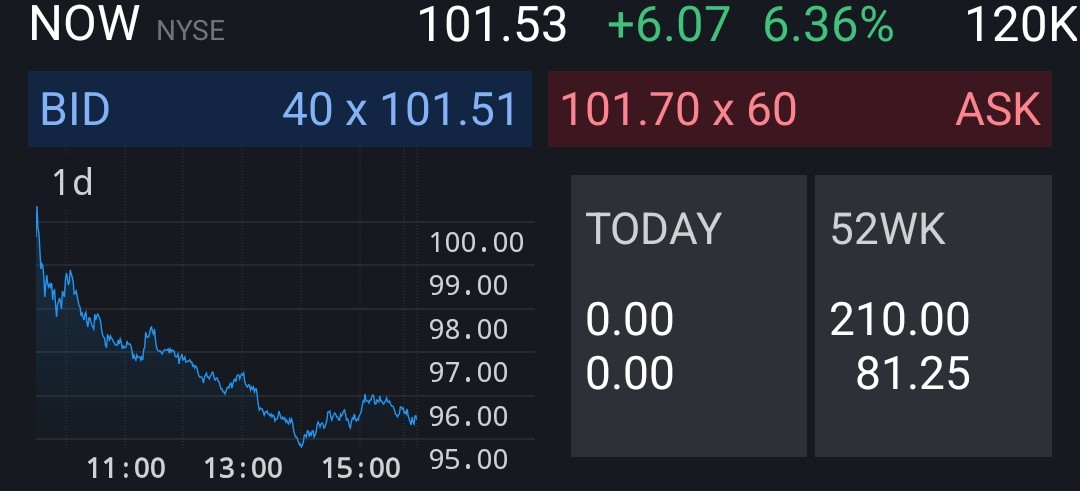
Vending i luften? Pre-market er nu +5%.

2 Synes om

Nedenfor er en gennemgang af, hvordan ServiceNowns CEO Bill McDermott mener, at den hurtige udbredelse af kunstig intelligens vil styrke virksomhedens position. Ifølge ham tilbyder ServiceNow et centraliseret system, hvor virksomheder kan overvåge og styre deres AI-agenter; derudover tilbyder SN en “nødafbryder” (kill switch) til at stoppe agenter, der løber løbsk.

McDermott tror ikke på, at konkurrencen inden for AI vil svække virksomheden, men vurderer derimod, at selve AI-bølgen vil øge efterspørgslen på software og understøtte væksten.

Key Points

  • ServiceNow CEO Bill McDermott said the company is becoming increasingly important as businesses deploy more autonomous AI agents.
  • McDermott said ServiceNow’s platform includes a “kill switch” that can stop rogue AI agents and pushed back on concerns that AI competition will hurt the company’s growth.

https://www.cnbc.com/2026/07/22/servicenow-ceo-kill-switch-rogue-ai.html

4 Synes om

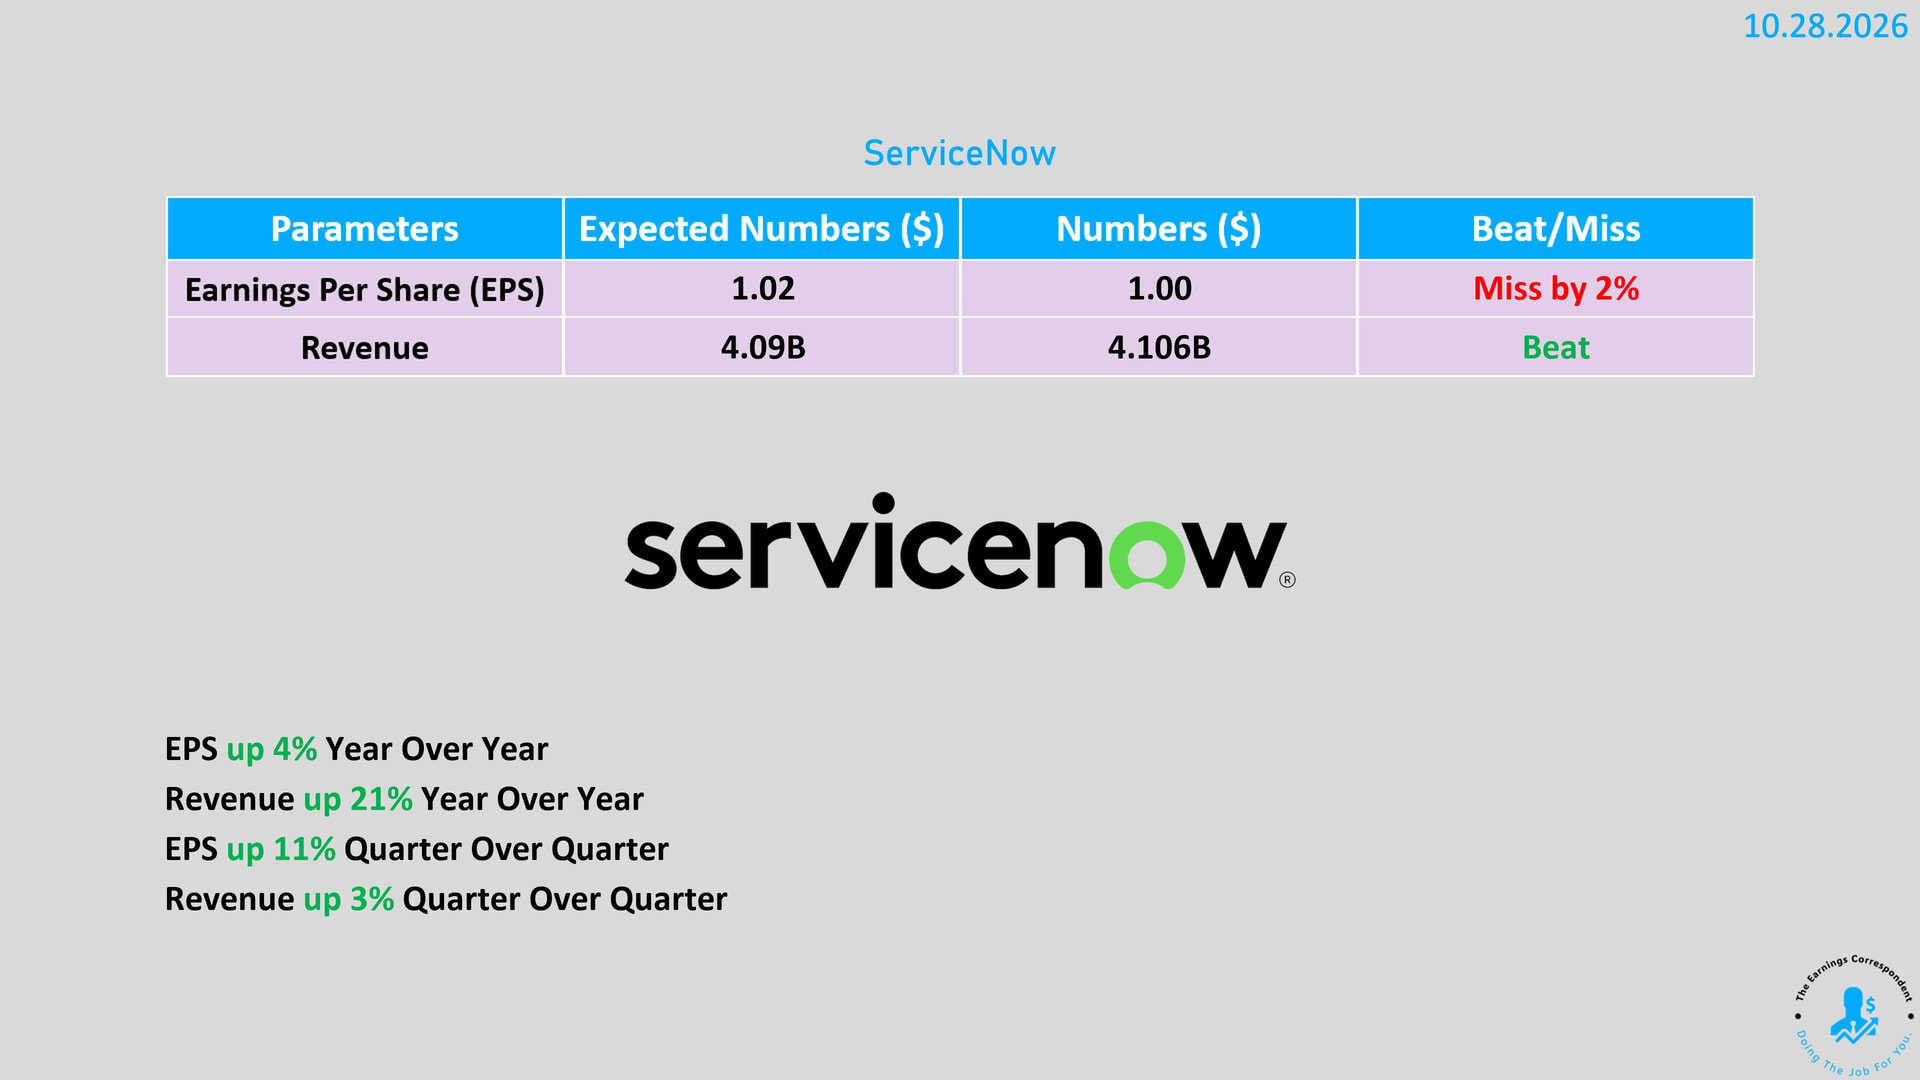
Resultaterne kom også, og de var okay. Intet sindssygt, men små “beats” (bedre end forventet) som sædvanlig.

Premarket viser, at det ville dække gårsdagens kursfald. Disse premarket-ting er dog ekstremt upålidelige.

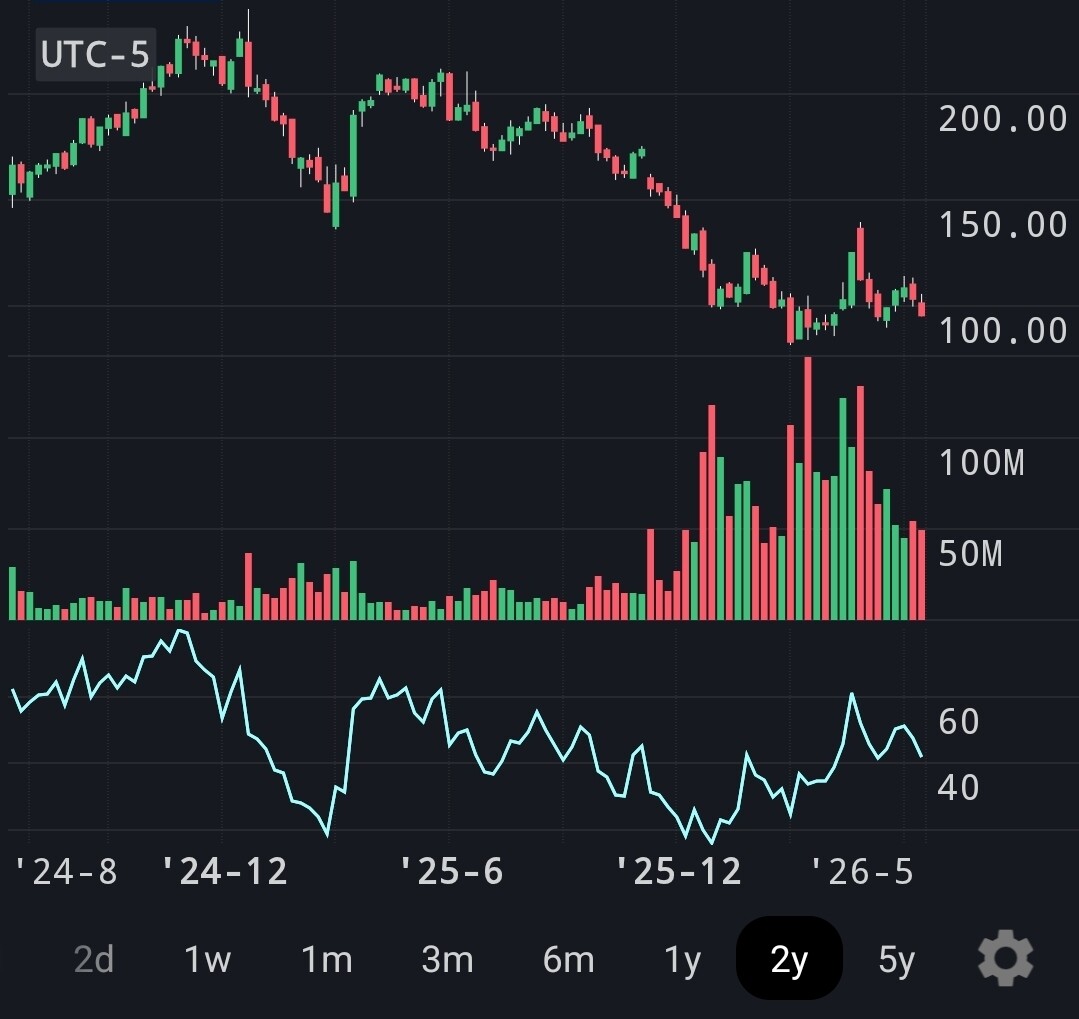
RSI (under billedet) ser ud til at lave en “higher low”, hvilket normalt signalerer en købsmulighed. Aktien er ganske vist under både 200-dages og 200-ugers gennemsnit, hvilket igen tyder på, at der er mere smerte i vente. Volumenerne har også været høje på det sidste. Er det køberne eller sælgerne, der har ret?

13 Synes om

ServiceNow afviser rygterne om opkøbet af Decagon og udtaler desuden, at de fokuserer på at vækste deres egen forretning. Ifølge selskabet selv er der angiveligt ikke behov for store virksomhedsopkøb lige nu.

Business Insider rapporterede tidligere, at Decagon, der vurderes til en værdi af 4,5 milliarder, afsøger potentielle købere og har ført indledende drøftelser med bl.a. ServiceNow.

https://www.investing.com/news/stock-market-news/servicenow-denies-interest-in-acquiring-decagon-4949535

3 Synes om

ServiceNows omsætning voksede kraftigt og overgik forventningerne, men EPS haltede en smule efter prognoserne. AI-tjenesterne har solgt godt, der kommer flere store kunder til, og selskabet hævede desuden sine forventninger til hele året. Aktien fik hug, da forventningerne var skruet højt op, og stigende omkostninger pressede indtjeningen.

Det vokser og vokser… men investorerne er bekymrede over lønsomheden. Selskabet reducerer dog sine investeringer og forventer, at der efter omkostninger og investeringer vil være flere penge tilbage på bundlinjen fra omsætningen end tidligere.

https://x.com/earnings_guy/status/2115536660397961400


Selskabets egne materialer


7 Synes om

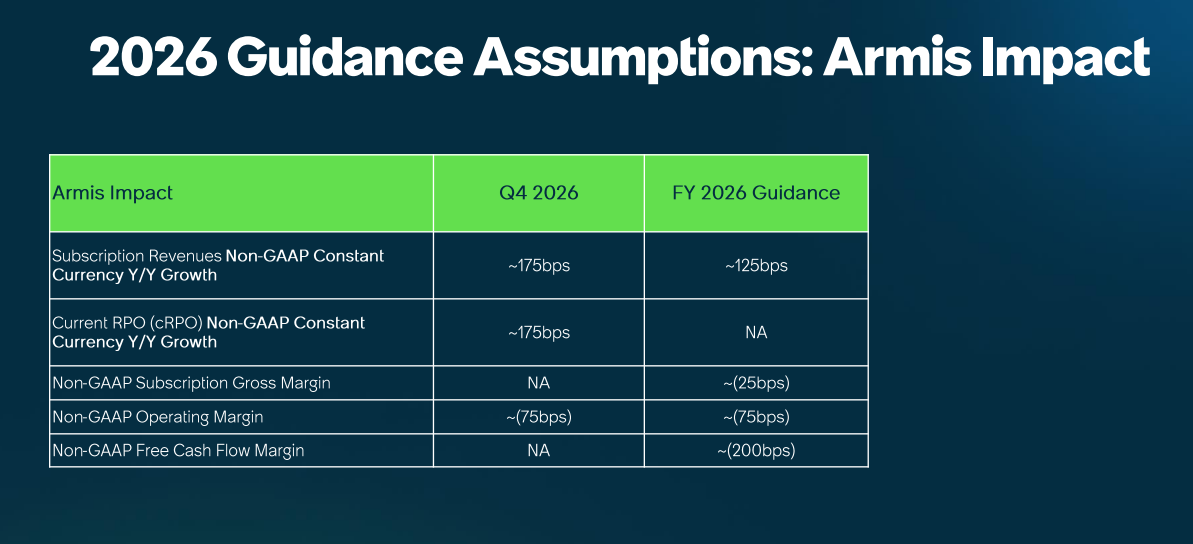
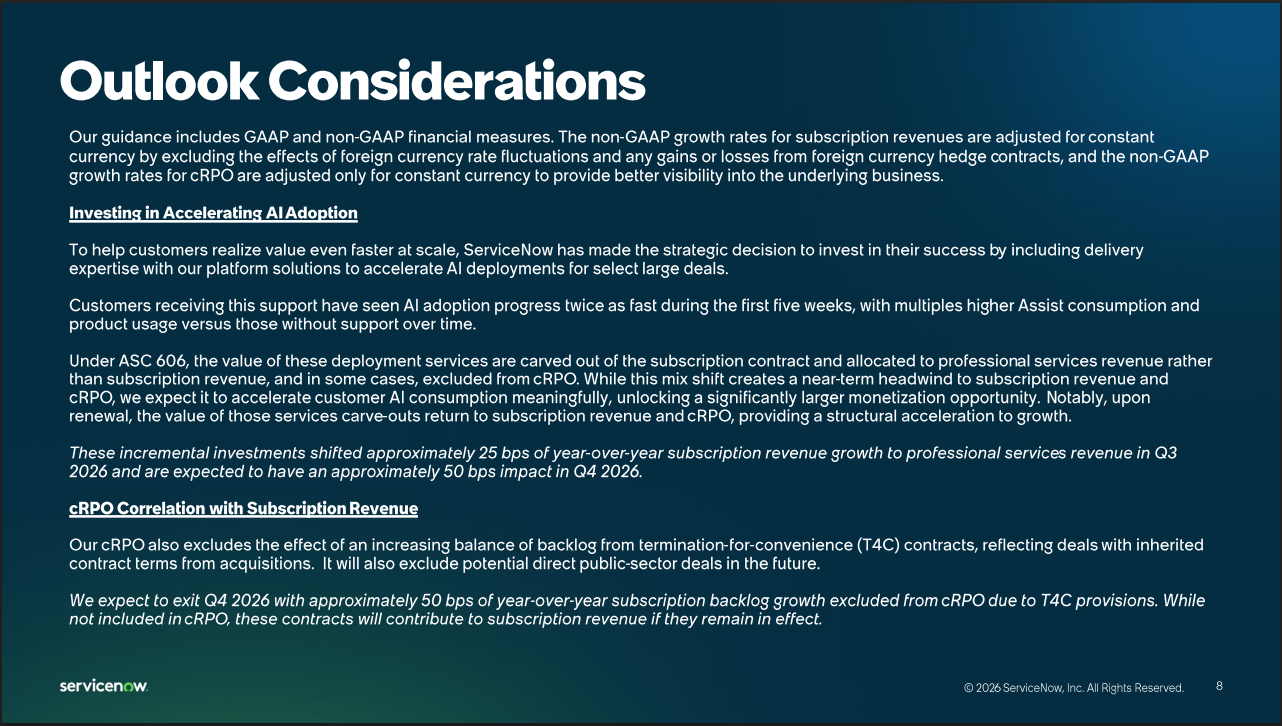
Investorerne blev måske mere skræmt over dette end et lille EPS-miss:

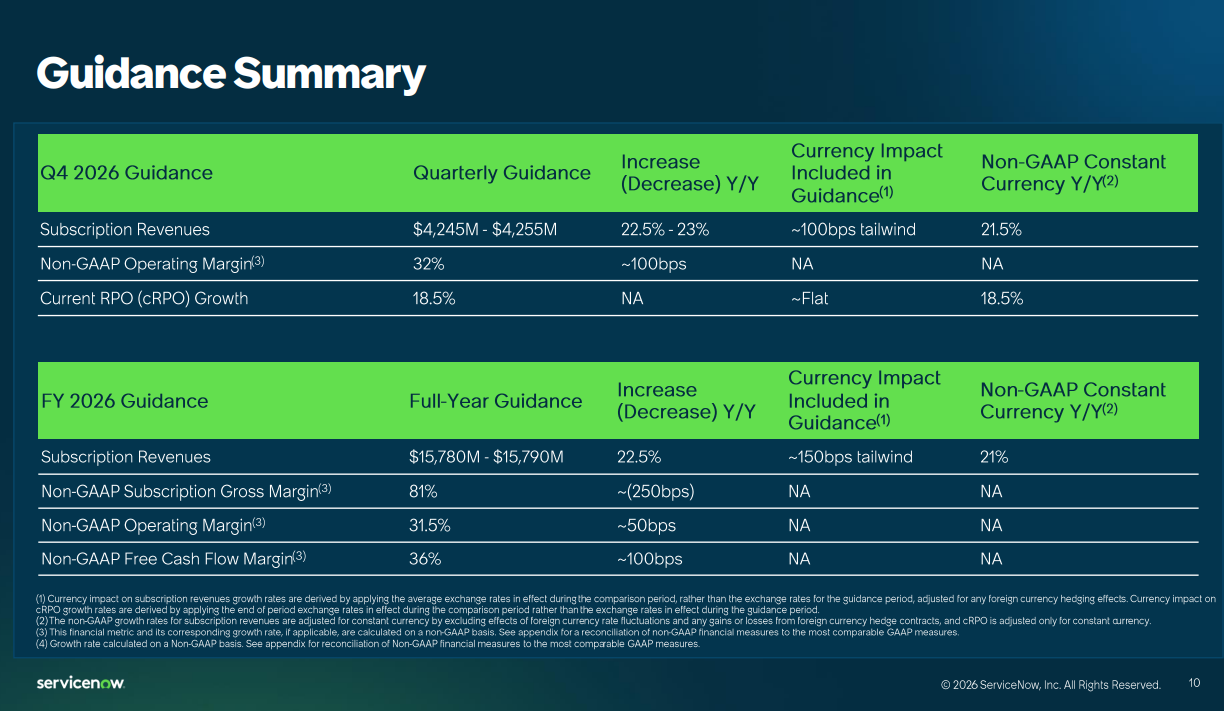
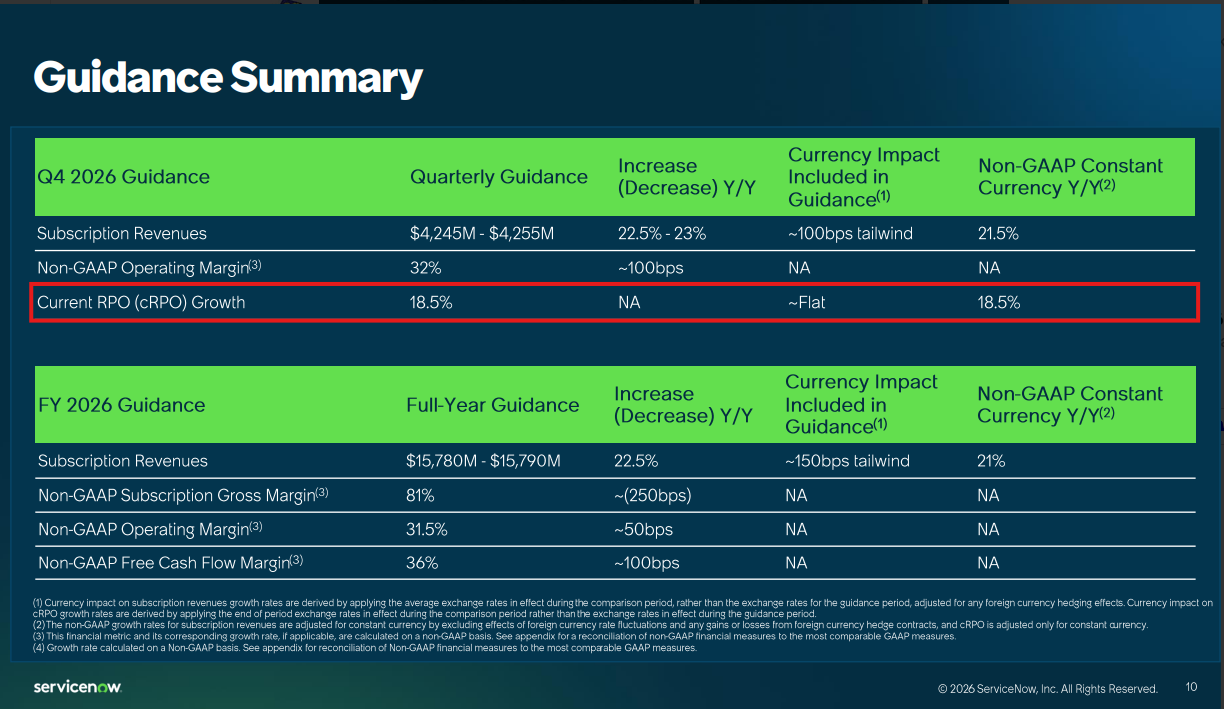
Her er begrundelserne for den nedjusterede guidance fra Q3-investorpræsentationen. Jeg mangler stadig at høre ledelsens samlede forklaringer fra investorkaldet. Hvis man lægger de 0,5 % til den guidede cRPO på 18,5 % og dertil tager i betragtning, at guidance normalt er blevet overgået med ca. 1 %, så kunne man i Q4 lande på omkring 20 % cRPO. Aktiekursen havde i de seneste uger lagt sig kraftigt i selen på forhånd, så den kunne ikke tåle den mindste blødhed i udsigterne.

6 Synes om

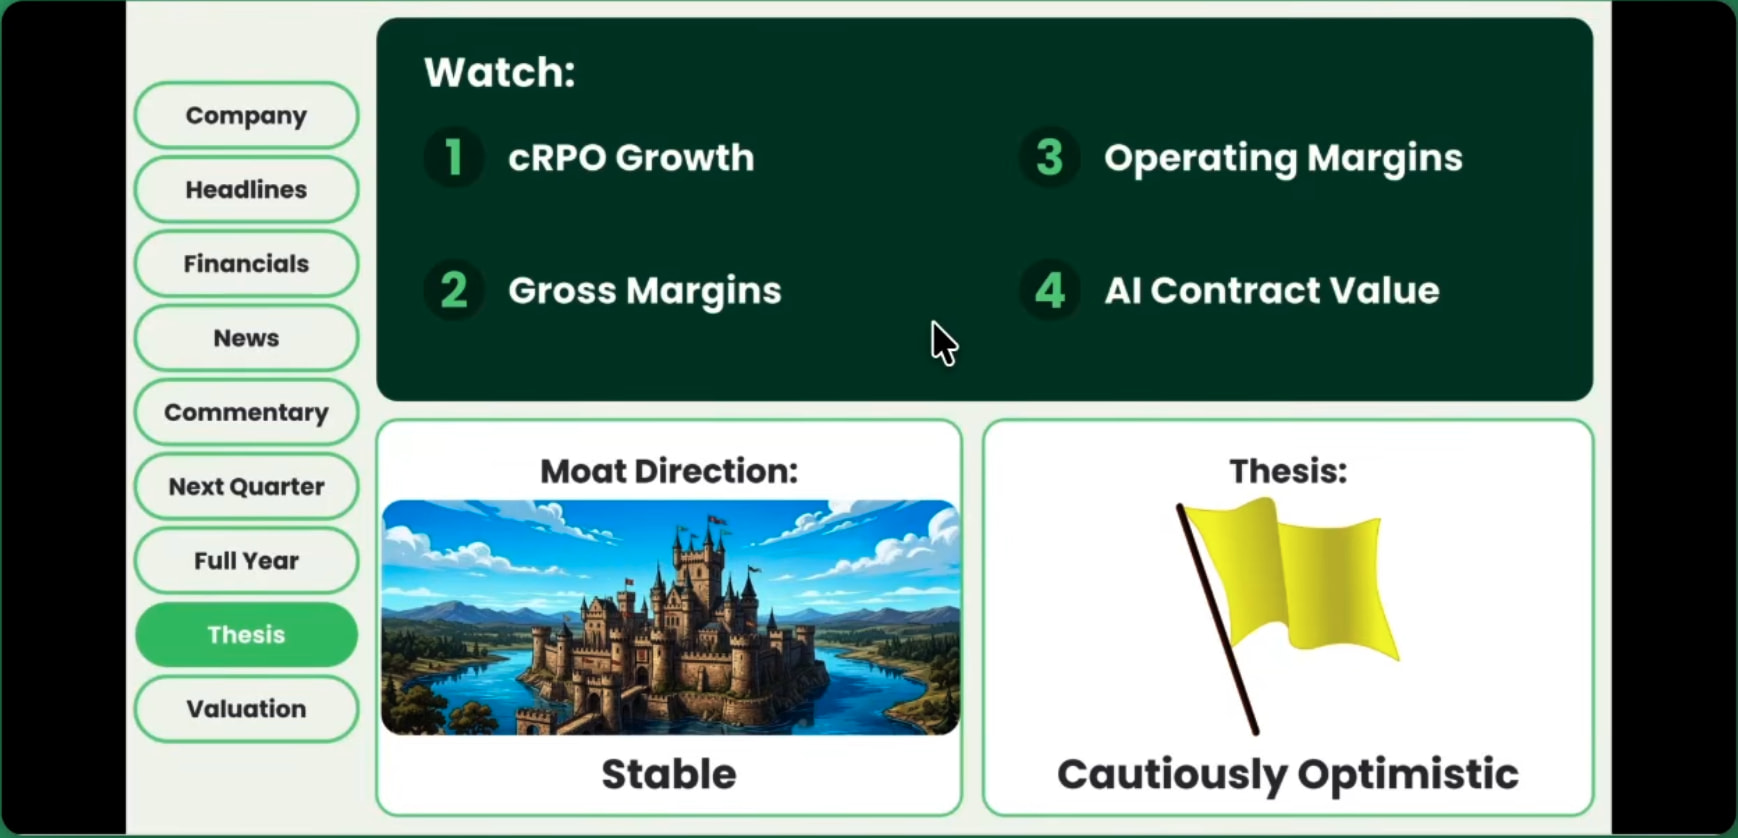
Rigtig god analyse af Q3-resultatet fra Brian Stoffel. På grund af væksten i AI-forretningen er ServiceNow nødt til at bruge flere penge på indkøb af regnekraft, hvilket æder af bruttomarginalen. Den tendens har kunnet ses over flere kvartaler. Overgangen fra licensbaseret fakturering til en hybridmodel afspejles i en aftagende cRPO-vækst, men det kan accelerere den i fremtiden, når AI-forretningens andel bliver stor nok. Fremover bør man som investor især holde øje med udviklingen i cRPO-vækst, bruttomargin, overskudsgrad (driftsmargin) og værdien af AI-kontrakter. Og ja, der laves også en værdiansættelse i slutningen af videoen, hvis den slags skulle have interesse.

7 Synes om

Brian Stoffel har lavet en opfølger til videoen i mit tidligere indlæg. ServiceNow er en af hans fem aktieanbefalinger for november. Nedenfor er mit resumé af videoen.

For at ServiceNow skal være en god investering ved den nuværende kurs på ca. 105 dollars, skal følgende to ting gå i opfyldelse.

1. Vækst i AI-omsætningen kompenserer for den aftagende vækst i brugerlicensbaseret omsætning.

Den stigende udbredelse af AI-modeller har allerede ført til en opbremsning i selskabets traditionelle brugerbaserede omsætningsvækst. Ved hjælp af AI-agenter kan en enkelt medarbejder udføre opgaver, som tidligere krævede flere medarbejdere, hvilket reducerer antallet af nødvendige licenser.

Den traditionelle vækst baseret på solgte licenser er i det seneste kvartal faldet til omkring 13 %, mens væksten relateret til AI-produkter steg til 4,5 %, og uorganisk vækst fra opkøb udgjorde omkring 3 % af omsætningen. Et år tidligere stod salget af brugerlicenser for ca. 17,5 % og AI-produkterne for ca. 2,5 %.

Stoffel opfordrer til at holde øje med udviklingen i guidance for cRPO (Current Remaining Performance Obligations, ordrebogen der konverteres til omsætning inden for det næste år); den bør forblive omkring 17 %, for at investeringstesen holder.

2. Marginer over 30 %

Det andet nøgletal, der bør følges, er udviklingen i driftsmarginen (non-GAAP) og det frie pengestrøm (free cash flow). Begge bør forblive over 30 %-niveauet. I øjeblikket består ServiceNow denne test, men marginerne er forblevet høje, fordi selskabet har været i stand til at lave besparelser på sine driftsomkostninger (forskning og udvikling, salg og markedsføring, administration). På CAPEX-siden har der derimod været et opadgående pres. Udgifterne til AI-beregning og cloudtjenester er steget markant, hvilket har kunnet ses på et fald i bruttomarginen fra toppen på 86 % i 2022 til 80 % i det seneste kvartal.

I Stoffels beregninger vil driftsmarginen sandsynligvis forblive på omkring 33,5 %, hvis bruttomarginen ligger på omkring 81 %. Tilsvarende giver en bruttomargin på 79 %, 77 %, 75 % → en driftsmargin på 31,5 %, 29,6 %, 27,7 %. Bruttomarginen bør forblive på mindst 77 %, for at den nuværende værdiansættelse kan retfærdiggøres.

Værdiansættelse

Ifølge en omvendt DCF-model (Reverse DCF), hvis selskabets omsætning vokser med 20 % over de næste to år, og den frie pengestrømsmargin forbliver på 30 %, skal den årlige vækst i år 3-10 blot være 6,4 % for at opnå et gennemsnitligt årligt afkast på 10 %. I DCF-modellen er der anvendt en diskonteringsrente på 10 % og en terminalvækst på 3 %. Det forventede afkast er på et attraktivt niveau. Udfordringer og risici taget i betragtning tilbyder aktien et godt risikojusteret afkast til denne pris.

6 Synes om

En lille bemærkning om dykket i cRPO og AI-salget: Ceteris paribus forårsager skiftet i licenstyper fra brugerlicenser (seat based) til AI-forbrug (consumption) et lille dyk i cRPO-væksten. Hvor stort? Det har jeg ikke regnet på.

Tidligere, da ServiceNow solgte aftaler baseret på brugerlicenser, fremgik hele salgsværdien i praksis med det samme for hele aftaleperioden. Nu, hvor SN sælger en aftale, der inkluderer AI-forbrug, er det solgte forbrug efter al logik sat for lavt, og kunden vil snart – måske allerede næste år – være nødt til at tilkøbe yderligere forbrug. Forbruget forudsætter udrulning af AI-funktionaliteter, hvilket sker gradvist. En kunde, der underskriver aftalen, forbruger i starten slet ingenting, men forbruget stiger i takt med, at AI-drevne processer bliver mere udbredte. Et bevidst lavt sat salg giver mening for både ServiceNow og kunden: Kunden forpligter sig til en rimelig mængde, men har option på at købe mere forbrug, hvis implementeringen lykkes; SN får foden indenfor, og kunden kan foretage indkøbet med lavere risiko.

Dykket i cRPO-væksten burde ikke overraske en eneste analytiker, der følger selskabet, men man fornemmer igen, at spaltepladsen tilfalder de samme profiler, som så sent som i foråret skrev, at SN var dødsdømt, fordi AI ville reducere antallet af medarbejdere med behov for licenser.

Edit: Jeg har læst hele tråden igennem bortset fra Stoffels videoer, og der var den pointe jo faktisk forklaret ganske udmærket.

5 Synes om