Här är några snabba tankar, eventuellt mer nästa vecka. När det gäller UPM måste man förstås beakta att bolaget – på grund av sin portfölj, utgångsnivån på kostnadskonkurrenskraften och möjligen några andra orsaker – aldrig föll till ett lika uselt skick som åtminstone Metsä Board, Stora Enso och Billerud bland de bolag du nämnde. Därmed är det också svårare att förbättra när frukterna inte har hängt lika lågt. Dessutom är Leuna och förlusterna från dess utdragna upprampning en tung sten att dra, även med UPM:s mått mätt under dessa svåra tider. Jag misstänker också att man på kort sikt hade kunnat krama ur mer ur pappersdivisionen om det inte pågick ett lite längre spel (dvs. fusionen med Sappi).
Bör man vara orolig? Enligt min mening till en viss del, eftersom avkastningen på kapitalet har kört fast under kapitalkostnaden och det inte är helt självklart hur man ska ta sig upp därifrån om cykeln inte räddar situationen.
Kassaflödet är det som intresserar också, det där förbättrades ju fint hos UPM och skulden amorterades. Och var det inte så att kunderna förbrukade mycket av sina egna lager under kvartalet? Och när det finns för många pappersbruk kan kostnaderna hållas nere där, investeringarna är säkert minimala, samma som under en lång tid redan, man försöker bara skapa kassaflöde. Hoppas att man får öka på UMP under 20 euro ännu, i väntan på det får man titta åt annat håll. Det här köptes en gång i tiden till priser rejält under 10 euro och efter det, alltså knappt 20 år, har UPM för det mesta agerat förnuftigt.
Åtminstone för egen del var Q3 en stor besvikelse, inte på grund av det rapporterade resultatet, utan på grund av de preliminära planerna för uppdelningen.
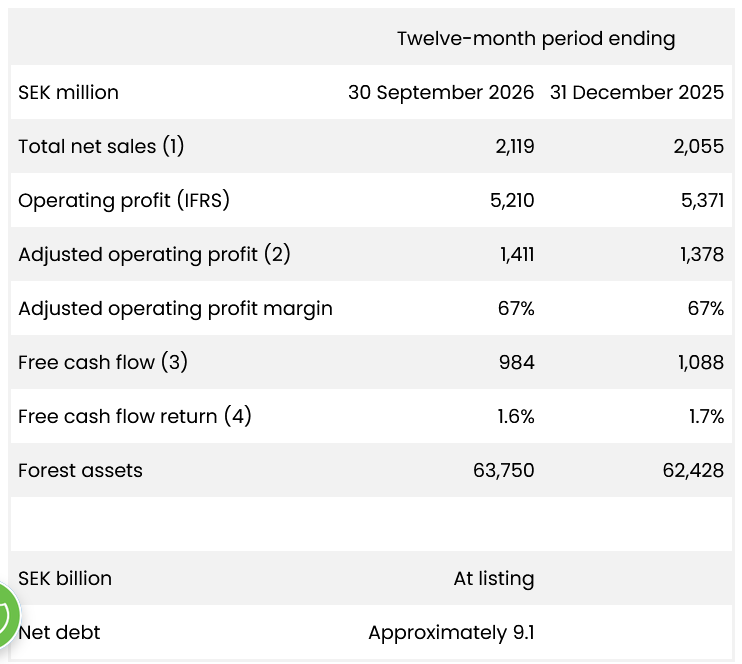
Problemet kokar ner till de publicerade siffrorna och preliminära uppgifterna för Bergslagets Skogar:
Själv hade jag åtminstone hoppats på att det avknoppade skogsbolagets värde skulle ligga nära NAV, varifrån man också skulle kunna dela ut cirka 5 % i årlig utdelning; tidigare har det ju nämnts (och så även nu) att skogsavkastningen har legat runt 7 %. Men som framgår av bilden är det fria kassaflödet bara cirka 1,6 % (utan skuld, 1,8 % av NAV). Till detta har man dessutom lagt till att målet för det fria kassaflödet är FCF 2 %. Största delen av avkastningen på 7 % binds alltså i skogen och marken (?).
Vem på marknaden vill då betala NAV för detta – det är ju trots allt kassaflödet som styr värderingen, så Bergslaget Skogar kommer sannolikt att handlas med en rejäl rabatt mot NAV?
Själva värdet i uppdelningen flyttas i sin tur över till det ”gamla” Stora, som trots allt är ett turn-around-bolag med en EBIT-nivå på endast 400 MEUR. Strategiskt är uppdelningen väl vettig eftersom det ”gamla” Storas balansräkning får mindre skulder, men med detta frigörs det ju knappast något enormt värde genom uppdelningen; tvärtom ligger mer av värdet nu med hävstång i det gamla Stora.
Siffrorna är inte särskilt lockande längre. Ytterligare nedgång efter CMD – det här har åtminstone hittills fått ganska lite uppmärksamhet…
Japp. En stor del av den historiska avkastningen på 7 % har utgjorts av värdeökning på skog och mark, medan kassaflödesavkastningen har legat på knappt 2 % och skogens nettotillväxt på knappt 1 %. Dessa faktorer påverkas väsentligt av faktorer som virkespriser och räntenivåer. Historien är förstås ingen garanti för framtiden och bolaget kan inte påverka värdeökningen, utan den beror till stor del på externa faktorer.
Det går inte att förneka att ekvationen ser utmanande ut vad gäller 1x NAV, då de längre räntorna ligger över 3 % vilket även höjer realtillgångsinvesterarnas avkastningskrav. Holmen och SCA, som i förhållande äger betydligt mer skog än Stora Enso, handlas också på börsen under P/B 1x.
Bergslaget Skogars CMD pågår just nu. Vi får se vad vi lär oss för nytt av presentationerna.
Att knoppa av de svenska skogstillgångarna var säkert den enklaste och snabbaste vägen. Ändå funderar jag på varför man inte sålde de svenska skogarna till Tornator, där Stora äger 40 %, antingen mot kontant betalning eller genom ett aktiebyte. Därefter hade Tornator kunnat börsnoteras och Storas andel delas ut till ägarna. Processen fram till avknoppningen hade uppskattningsvis tagit drygt ett år längre jämfört med nuvarande upplägg, vilket knappast hade varit ett problem.
Synergierna är förvisso inte enorma, men man kan tycka att förvaltningskostnaden per hektar borde ha sjunkit något. En fusion mellan dessa hade skapat ett större, mer diversifierat och aningen mindre riskfyllt bolag, vilket kanske hade kunnat motivera något högre multiplar.
Om Bergslagets börsresa får en stark start, så börjar man kanske bolla med en Tornator-fusion i några Excel-ark någonstans.