Stora Enso som investering

Metsäyhtiö Stora Enso har en kapitalmarknadsdag den 11 november 2020, vilket är ett utmärkt skäl att öppna en egen tråd för bolaget. Stora Ensos marknadsvärde är cirka tio miljarder euro, vilket också gör det till ett av de 10 mest värdefulla bolagen på vår börs.

Det svensk-finska bolagets historia sträcker sig på Storas sida ända tillbaka till 1200-talet, vilket gör det till ett av världens äldsta företag. På 2000-talet har hela branschen i Finland genomgått en stor förändring, långsamt bort från papper och mot förnybara material: bolaget beskriver sig självt som “the renewable materials company”. Papper betraktas som en solnedgångsbransch, men skogsbolagen har successivt fått grepp om framtidens megatrender kopplade till hållbar utveckling och bioekonomi.

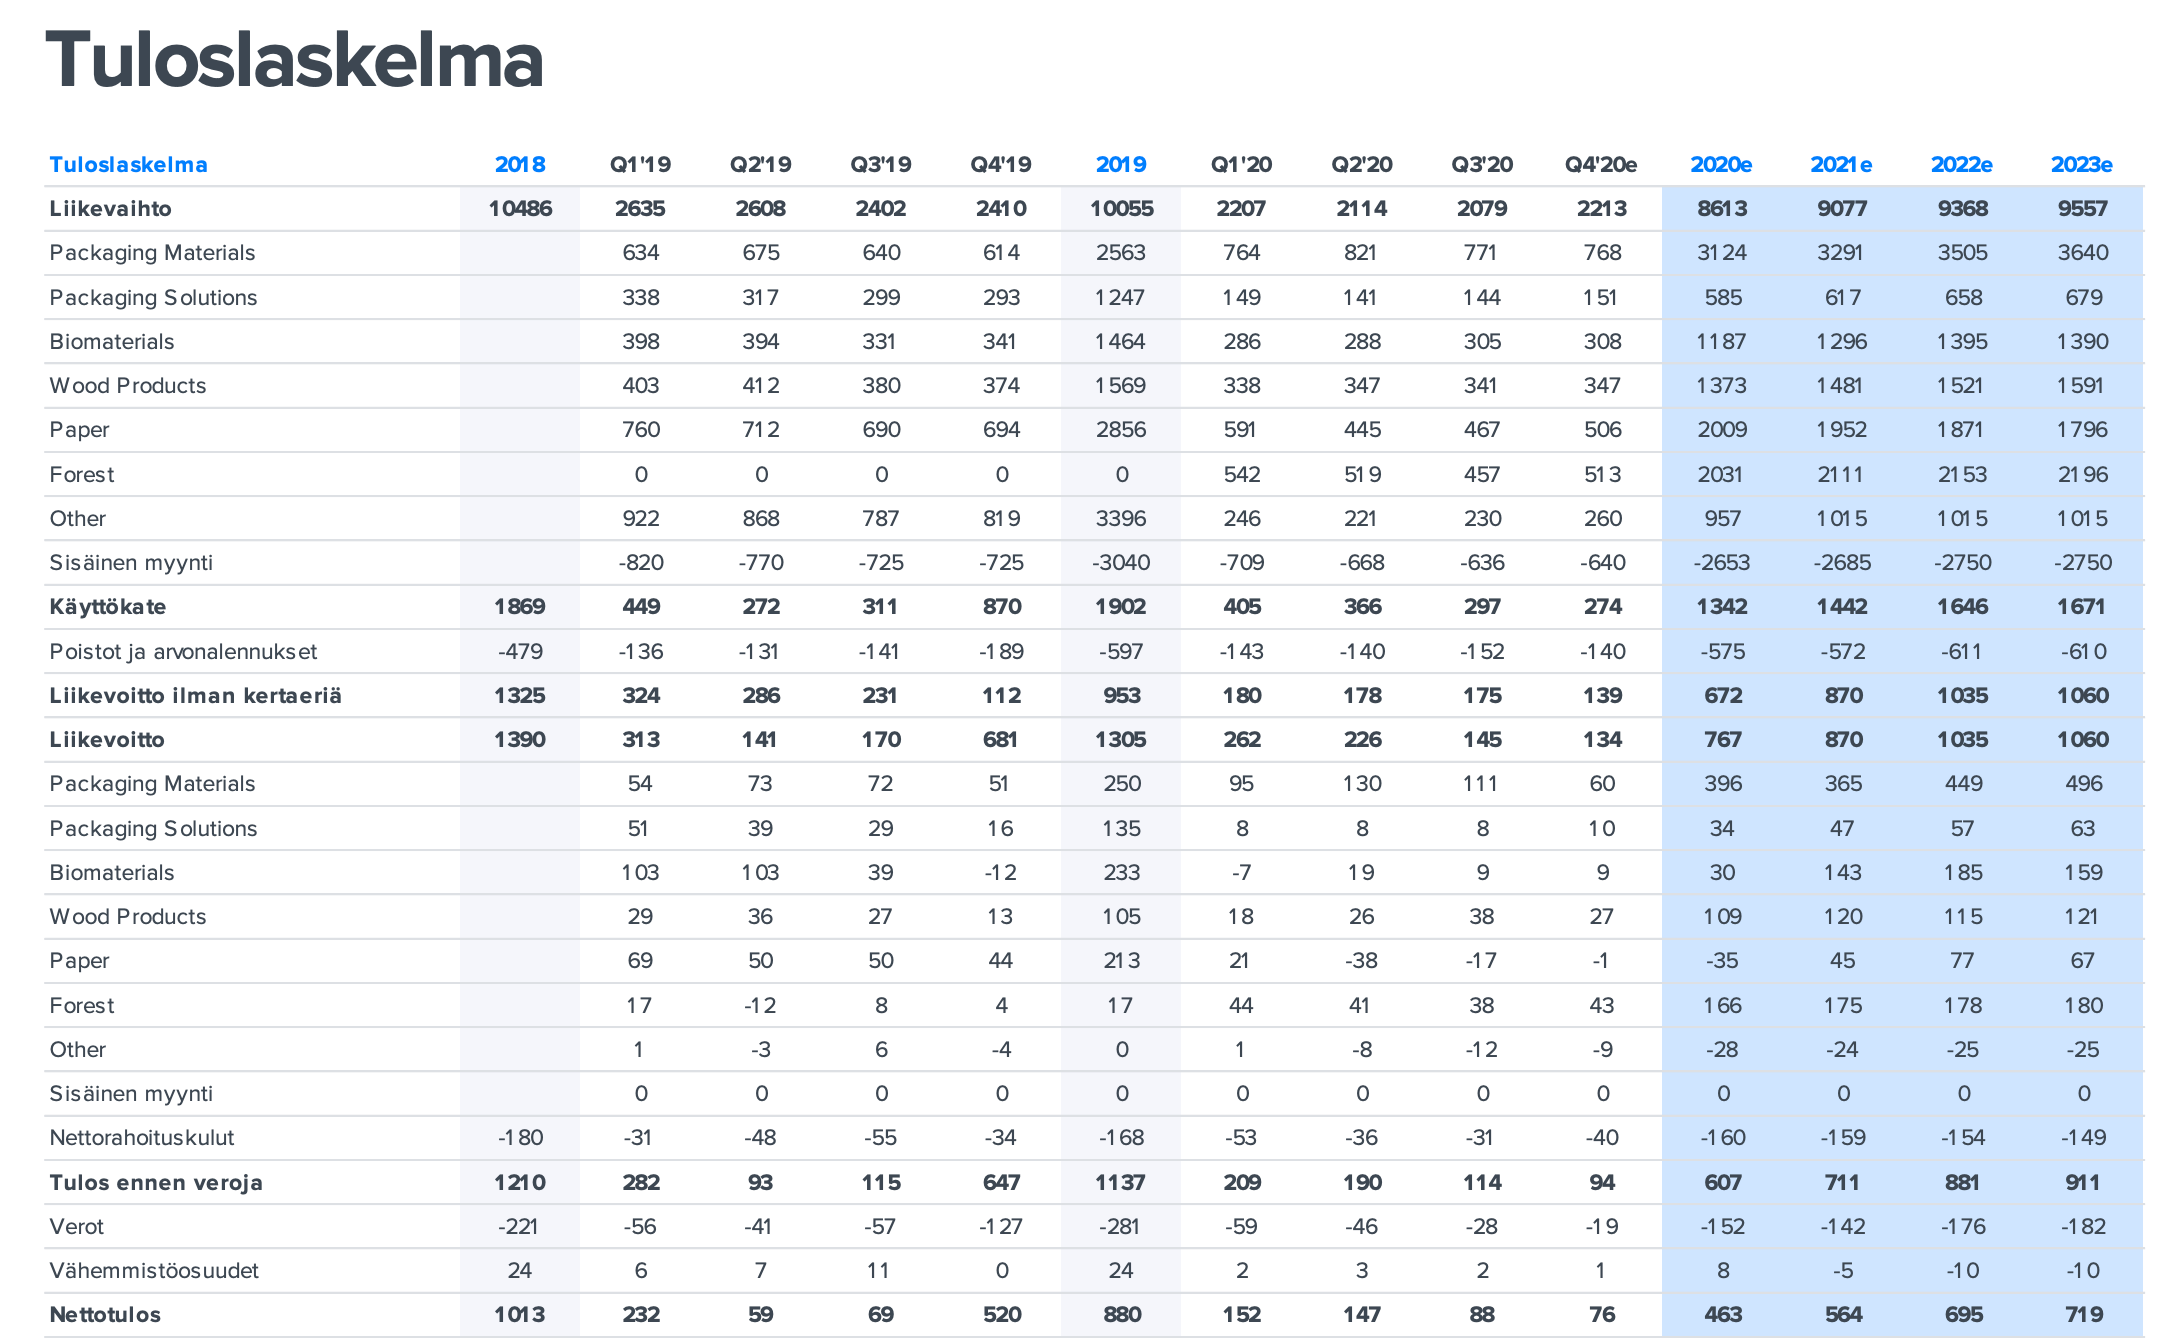
COVID-19-krisen har accelererat pappersnedgången, och intressant nog är papperets bidrag till omsättningen enligt Anttis prognoser i år redan mindre än för förpackningsmaterial.

Stora Ensos CMD finns här: https://www.storaenso.com/en/investors/stora-enso-as-an-investment/capital-markets-day

För skogsbolag finns det också en allmän tråd här.

17 gillningar

Hej,

Du kan följa Stora Ensos virtuella kapitalmarknadsdag (CMD) 2020 i morgon onsdag 11.11.2020 från kl. 14.00.
Länk till webbsändningen: Stora Enso Capital Markets Day 2020

Programmet är följande:

— Välkommen – direktör för investerarrelationer Ulla Paajanen, som är moderator för evenemanget
— Strategi – verkställande direktör Annica Bresky
— Finansiell översikt – ekonomidirektör Seppo Parvi
— Frågor och svar
— Avslutande kommentarer – verkställande direktör Annica Bresky

Du kan ställa frågor under webbsändningen eller här i denna tråd. Vi besvarar frågorna i detta forum efter evenemanget.

15 gillningar

På morgonen kom det som väntat ett meddelande om en uppdaterad strategi och nya finansiella mål, som kan läsas här.

De stora dragen i strategin innehöll inga massiva överraskningar, åtminstone inte initialt, utan tillväxt söks framför allt inom kartong och förpackningar samt inom högre förädlingsvärde inom Wood Products och Biomaterials (byggapplikationer och ligninderivat). Skogsfastigheter, sågverk och massafabriker utgör ryggraden för dessa tillväxtverksamheter. Strategin för de kommande åren verkar dock vara offensiv och en tillväxt på över 5 % (exkl. papper, tidigare snabbare marknadstillväxt) är åtminstone ingen sänkning av ambitionsnivån. Att exkludera Forest från beräkningen av ROCE-målet på över 13 % var också förväntat, eftersom balansräkningsstrukturen har förändrats betydligt sedan det föregående målet sattes, och med den kommande balansräkningsstrukturen (inkl. en betydande mängd uppskriven skog) hade det tidigare målet blivit mycket svårt att uppnå.

I Skoghall planeras också en stor investering i massa- och kartongproduktion. Även investeringsprognosen för 2021 översteg mina egna prognoser och troligen även konsensus, vilket jag anser också indikerar en offensiv strategi.

Det fanns så många nya saker i morgonens meddelanden att presentationerna säkert kommer att bli intressanta!

4 gillningar

Kanske dessa frågor kan bryta isen lite. :wink:


-Viktiga förändringar i strategiuppdateringen?

-Förpackningsprodukter och massa stöds av flera starka tillväxtfaktorer, från tillväxten av medelklassen i Asien till hållbar utveckling. Ändå ligger marknadstillväxtprognoserna för de flesta produktgrupper på eller under BNP-tillväxtprognoserna. Anser ni att berättelsen och siffrorna är motsägelsefulla?

-Stora Enso har under de senaste åren investerat betydligt mer i produktutveckling än sina konkurrenter. Hur mäter ni produktiviteten i produktutvecklingsinvesteringarna och vilka resultat har ni uppnått med dessa investeringar? Vilka resultat bör investerare förvänta sig av produktutvecklingsarbetet framöver?

-På CMD antydde ni betydande marknadsstorlekar och mycket höga marginalpotentialer för vissa nya förpackningsprodukter, byggkomponenter och biokemiska applikationer. Vad baseras dessa uppskattningar på?
Vad krävs för att uppnå ett ROCE på över 13 % (exkl. Forest)?

-När det gäller balansräkningen strävar Stora Enso efter en nettoskuldgrad under 60 % och en nettoskuld/EBITDA-kvot under 2x. Nettoskuldgraden är redan ganska tydligt under målet och uppskrivningarna av skogstillgångar i Q4 kommer sannolikt att minska den ytterligare. Å andra sidan är nettoskuld/EBITDA över målet. Vad bör investerare tänka om Stora Ensos kapitalanvändning under de kommande åren? Varför använder ni inte billig skuldfinansiering mer än tidigare, när balansräkningen nu har betydligt mer lågrisks- och lågavkastande skogstillgångar än under de senaste åren?

2 gillningar

Hej Verneri,
Tack för frågorna! Här är svaren.

F: De viktigaste förändringarna i strategiuppdateringen?

S: Vi har förnyat vår strategi och våra långsiktiga finansiella mål för att vår affärsverksamhet bättre ska stödja tillväxt och värdeskapande. Samtidigt fortsätter vi att skapa värde i bioekonomin med våra förnybara produkter, som löser globala hållbarhetsutmaningar. Vi fokuserar på att möta våra kunders krav på miljövänliga och cirkulärekonomibaserade lösningar samt satsar på innovationer.

Stora Enso har i fortsättningen tre tillväxtfokusområden:

Packaging Materials och Packaging Solutions, som drivs av den stora efterfrågan på plastfria och miljövänliga förpackningar designade ur ett cirkulärekonomiperspektiv. Vi är marknadsledande och ser attraktiva investeringsmöjligheter inom dessa affärsområden.

Building Solutions, som hör till Wood Products-divisionen och drivs av den växande marknaden för träbyggnader. Vi erbjuder alternativ till fossilbaserade byggmaterial och är en ledande global leverantör.

Inom Biomaterials-divisionen fokuserar vårt innovationsprogram på lignin, och innovationerna riktas mot stark tillväxt i nya applikationer och på nya marknader.

F: Förpackningsprodukter och massa stöds av flera starka tillväxtfaktorer, från Asiens växande medelklass till hållbar utveckling. Ändå ligger marknadstillväxtprognoserna för de flesta produktgrupper på eller under BNP-tillväxtprognoserna. Konflikterar berättelsen och siffrorna enligt er åsikt?

S: Enligt de senaste prognoserna är de långsiktiga tillväxtutsikterna för Packaging Materials-divisionen goda. De sammanlagda marknaderna för konsumentförpackningskartong och wellråvara beräknas växa under 2020-2030: i Kina +2,9 %, i övriga Asien +2,9 % och i Europa +1,7 % årligen. Dessa marknader växer snabbare än till exempel den nordamerikanska marknaden, som inte är ett fokusområde för oss. Den kinesiska marknaden är betydande i storlek – 61 miljoner ton per år, medan den europeiska marknaden är 42 miljoner ton och övriga Asien 41 miljoner ton. Att ersätta plast tillverkad av fossila råvaror med förnybara material är en betydande långsiktig tillväxtfaktor som stöder vår affärsverksamhet. Dessutom ökar tillväxten inom e-handeln behovet av wellpappförpackningar, vilket skapar efterfrågan på våra produkter.

Stora Enso är marknadsledare inom konsumentförpackningskartong i Europa och den fjärde största aktören globalt.

F: Stora Enso har de senaste åren investerat betydligt mer än konkurrenterna i produktutveckling. Hur mäter ni produktiviteten i produktutvecklingssatsningarna och vilka resultat har ni uppnått med satsningarna? Vilka resultat bör investerare förvänta sig av produktutvecklingsarbetet i framtiden?

S: Våra innovationer bygger på idén att allt som nu görs av icke-förnybara råvaror kan göras av trä i framtiden. Enligt den nya strategin kommer våra innovationsprojekt att fokusera på nya, ansvarsfulla förpackningsmaterial och barriärbeläggningar samt de möjligheter som lignin erbjuder inom biokemi. Dessutom är vårt mål att lansera nya produkter på marknaden allt snabbare.

Vi har investerat mer i forskning och utveckling än våra konkurrenter, både absolut och relativt. År 2019 var våra FoU-investeringar 141 miljoner euro, vilket motsvarar 1,4 % av vår omsättning.

F: Vid CMD:n antydde ni betydande marknadsstorlekar och mycket höga marginalpotentialer för vissa nya förpackningsprodukter, byggkomponenter och biokemiska applikationer. Vad baseras uppskattningarna på? Vad krävs för att uppnå en ROCE på över 13 % (exkl. Forest)?

S: Uppskattningarna baseras på ett omfattande strategiarbete som genomförts inom företaget under 2020. Vi fokuserar på ledande positioner och att accelerera tillväxten inom divisionerna Packaging Materials och Packaging Solutions, samt inom Building Solutions och innovationer inom Biomaterials. Vårt nya långsiktiga ROCE-mål är >13 % exklusive Forest-divisionen. Lönsamhetsnivåerna inom de ovan nämnda tre fokusområdena är höga, och genom att växa inom dessa affärsområden är det möjligt att uppnå koncernens mål för operativ avkastning på sysselsatt kapital (ROCE).

F: Vad gäller balansräkningen strävar Stora Enso efter en nettoskuldsättningsgrad under 60 % och en nettoskuld/EBITDA-kvot under 2x. Nettoskuldsättningsgraden ligger redan ganska tydligt under målet och uppskrivningarna av skogstillgångarna under Q4 kommer sannolikt att minska den ytterligare. Däremot ligger nettoskuld/EBITDA över målet. Vad bör investerare tänka om Stora Ensos kapitalanvändning under de kommande åren? Varför använder ni inte mer billig skuldfinansiering än tidigare, när det nu finns betydligt mer lågrisktillgångar och skogstillgångar med låg avkastning i balansräkningen än under de senaste åren?

S: En av våra viktigaste konkurrensfördelar är våra betydande skogstillgångar. De garanterar oss förnybar och prismässigt konkurrenskraftig fiber. Preliminära uppskattningar, baserade på transaktioner i områden där Stora Enso äger skogsmark, visar att koncernens skogstillgångar, inklusive arrenderad mark, har ett värde på 6,5–7,0 miljarder euro, jämfört med bokfört värde vid slutet av det tredje kvartalet på 5,4 miljarder euro. Cirka 30 % av koncernens behov av träråvara täcks från egna källor eller långsiktiga leveransavtal globalt.

Vår balansräkning är för närvarande stark. Vid slutet av det tredje kvartalet 2020 uppgick vår likviditetsposition till 2,2 miljarder euro, inklusive likvida medel, kreditfaciliteter och tillgängliga finansieringskällor. I den nya strategin har de finansiella målen för skuldsättning förblivit oförändrade. Vårt mål för nettoskuld / operativ EBITDA är <2,0x och för nettoskuldsättningsgraden <60 %. När vi granskar vår balansräkning vill vi betona att vi vill upprätthålla en investment grade-kreditrating och vara en god utdelare.

Du kan ta del av Stora Ensos CMD 2020 presentationsmaterial här:
Stora Enso CMD 2020 presentations
15 gillningar

Nyheten syns bara för prenumeranter, men det verkar handla om byggandet av rörsystemet till Uleåborgs nya kartongmaskin, där ett konstruktionsfel uppstått. En dyr smäll.

@Antti_Viljakainen Hej! Från pressmeddelandet nedan kan vi direkt proportionellt härleda att värdet på Storas skogstillgångar i Sverige är 18 miljarder euro. Vilka tankar väcker detta?

https://www.inderes.fi/fi/tiedotteet/stora-enso-oyj-stora-enso-myy-ydintoimintoihin-kuulumatonta-metsaomaisuutta-etela

1 gillning

Hej! I mitt tänkande är skogstillgångarna strategiska för Stora Enso, och jag tror inte att hela tillgångsposten eller en betydande del av den är till salu (även om det finns ett alternativ för detta). Detta dämpar min entusiasm att spekulera i skogstillgångarnas marknadspris en del, eftersom marknadsvärdet eller bokfört värde av skogstillgångarna inte har någon större betydelse för investerare om skogen hålls i all evighet. I detta scenario med evigt ägande bör värdet av skogsägandet komma fram, särskilt genom konkurrenskraften, lönsamheten och stabiliteten i den industriella verksamheten samt genom en ökning av kassaflödet som skogstillgångarna genererar. Som långsiktig investerare skulle jag därför titta särskilt på avkastningen på det totala kapitalet och kapitalkostnaden i företaget, samt å andra sidan prislappen och mitt eget avkastningsmål, när jag skulle bedöma helhetens attraktivitet som investeringsobjekt.

Jag förnekar inte på något sätt att Stora Ensos skogstillgångar i Sverige (och även i Finland) är värdefulla till nuvarande marknadspriser (och räntenivåer), men att värdera hela potten till 18 miljarder skulle enligt min mening innebära att man drar ett par ganska branta slutsatser. För det första är hektarpriserna i södra Sverige något annat än i norra Sverige. Dessutom är hektarpriserna i mindre affärer ofta högre än i stora (dvs. hela potten skulle vara svårare att sälja till det hektarpriset).

2 gillningar

YLE Areena har ett avsnitt från december om börsdagen där det finns bra diskussioner om skogsbolag.

Anser du det på något sätt vara möjligt att skogstillgångarna avskiljs till ett eget bolag och börsnoteras, men att Stora skulle förbli en betydande ägare? (Eller ett samriskföretag, t.ex. med pensionsbolag)

Kapital skulle frigöras för moderbolaget och avknoppningen skulle kunna fokusera på att effektivisera produktionspotentialen för skogen/marken. I en TINA-värld kan det finnas stor efterfrågan på en stabil tillgång.

1 gillning

Ja, en sådan avknoppning vore åtminstone på något sätt möjlig. Det skulle sannolikt finnas efterfrågan, eftersom med en lämplig kapitalstruktur (dvs. sund hävstång) skulle till exempel ett pensionsbolag kunna uppnå en ganska god riskjusterad avkastning på eget kapital från en sådan tillgång, även om det investerade kapitalet inte erbjuder en avkastning som är 2-3 % högre än det investerade kapitalet efter uppskrivningar vid nuvarande resultatnivå. Inte heller en snabbare tillväxt av skogen (dvs. framtida resultatökning) eller andra åtgärder som syftar till att förbättra avkastningen höjer avkastningsnivån på det investerade kapitalet särskilt enkelt, med tanke på den tillgångsmassa som finns i nämnaren. Därför anser jag att användning av hävstång är nyckeln för denna typ av tillgång, särskilt när billigt och långsiktigt kapital är rikligt tillgängligt. Hävstång och begränsningen i användningen av hävstång är också en anledning till varför jag personligen i praktiken inte är särskilt entusiastisk över enbart uppskrivningar när det gäller skogsbolag (dvs. utan hävstång ROE-% och till en ganska låg ROCE-%-nivå). Till exempel har Stora Ensos skuldmål förblivit desamma, trots att en betydande mängd stabil, på något sätt likvid, och å andra sidan, sett till koncernens avkastningsmål, lågavkastande tillgångar har tillkommit / kommer att tillkomma på balansräkningens andra sida.

Trots vissa attraktiva element skulle inte heller ett problemfritt samriskföretag vara utan problem, så jag anser inte att en avknoppning är ett särskilt sannolikt scenario för Stora Enso, åtminstone inte på kort sikt. Det kanske mest grundläggande problemet vore enligt mig att Stora Enso (eller vilket annat skogsbolag som helst), som i stort sett använder mer virke än vad det avverkar från egna skogar, trots sin egen skogstillgång drar nytta av ett lågt/fallande marknadspris på virke, medan andra parter i ett avknoppat företag sannolikt skulle gynnas av ett högt/stigande virkespris. Detta skulle på lång sikt kunna leda till någon form av problem. Såvitt jag förstår var sådana utmaningar åtminstone en del av anledningen till upplösningen av Bergvik Skog (BS var just ett samriskföretag fokuserat på skogsägande), vilket även Stora Enso drev för bara drygt 1-2 år sedan.

2 gillningar

Vad är det som drar i Stora Enso? Väntar vi stora nyheter likt andra skogsjättar, eller räcker en stor reklam under skidtävlingarna för att höja kursen?

1 gillning

Hej!

Stora Enso anordnar ett virtuellt evenemang som är öppet för alla efter bolagsstämman 2021, fredagen den 19 mars.

Under det virtuella evenemanget kommer bolagsstämmans beslut att presenteras, samt en översikt över räkenskapsåret 2020 och Stora Ensos nuvarande strategi och finansiella mål. Efter presentationerna av Stora Ensos styrelse och VD följer en Q&A-session där deltagarna kan ställa frågor till bolagets ledning.

När?

Fredagen den 19 mars kl. 17.00 - 18.15

Hur deltar man?

Med vänliga hälsningar,
Stora Ensos IR-team

6 gillningar

https://keskustelut.inderes.fi/t/stora-enson-virtuaalitapahtuma-yhtiokokouksen-jalkeen-pe-19-3/15334?u=pohjolan_eka

2 gillningar

På Yle Arenan finns en kort video om Sunila fabriken gällande utvecklingen av lignin och dess användningsmöjligheter.

Igår kom en nyhet från Stora Enso som till och med fick plats i 20:30-nyhetssändningen, men som ändå inte orsakade större reaktioner på kursen, … kanske inte än. De avstår alltså från produktionen av dissolvingmassa till dess största (och praktiskt taget enda) användningssegment, nämligen viskosindustrin: Metsäteollisuusyhtiö Stora Enso ilmoittaa luopuvansa liukosellutuotannostaan – ei kommentoi, tehdäänkö sen Kiinaan toimittamasta sellusta eettisesti viskoosia | Yle

Stora Ensos landschef för Finland, Seppo Parvi (direkt citat från nyheten), kommenterade att: “drar sig ur det globala dissolvingmassasegmentet för viskosproduktion.”

Varför skulle en massaproducent inte längre producera specialkvalitets dissolvingmassa för dess största användningsområde? Anledningen är kanske en förändrad värld och teknologi. Problemen i Xinjiang-regionen i Kina kan orsaka ryktesskador i Europa/västvärlden: https://www.nytimes.com/2021/03/29/style/china-cotton-uyghur-hm-nike.html, dessutom har man redan de senaste 30 åren talat om viskosindustrins giftiga kemikalier. Nu verkar det äntligen som att lösningar har utvecklats även för detta.

Stora Enso ansökte om miljötillstånd för en ny pilotanläggning för textilfiber i Sverige (Nymölla) och Finland (Joensuu Enocell). Jag drog slutsatsen att avsikten här skulle vara att köra igång en process och testa den i ett mellanläge innan uppskalning till fabriksstorlek. De beslutade att bygga pilotanläggningen i Sverige: https://www.storaenso.com/en/newsroom/news/2021/2/stora-enso-to-host-tree-to-textile-demo-plant

Så vad kommer kanske att hända med Stora under det kommande året eller två? Enocell, som producerar 430 000 ton/år dissolvingmassa, kommer att producera textilfibergarn. Mervärdet jämfört med vanlig dissolvingmassa, som skulle exporteras till en viskosfabrik i Kina (för att bearbetas av uigurerna?), är enormt när exportprodukten är textilfibergarn. Jag gissar att Enocell kommer att göras till Storas “industriella försöksanläggning” och att detta sedan kommer att spridas bredare till andra fabriker, där linjer ändras från normal pappersmassaproduktion till dissolvingmassaproduktion och vidare till en produkt med högre mervärde, textilfibergarn.

I Norden är det nu god fart kring textilfiberverksamheten.

2 gillningar

Så, utifrån detta, förväntar vi oss nyheter under de närmaste dagarna att Stora och Hugo Boss/Nike/Marimekko/Blåguldklader har ingått ett avtal om nya, ännu mer människovänliga material, så att säga, i båda ändar av produktionslinjen.
Gamla kläder är ett problem, eftersom de ofta inte duger för återvinning, så ett material som till slut kan omvandlas till energi igen är ett utmärkt drag från klädföretagen.
Får se om Storas kurs hinner rusa uppåt idag?

Kanske inte riktigt de närmaste dagarna, men Stora Ensos pilotanläggning för textil har börjat byggas i Nymölla. Kapaciteten är så pass stor (2500 ton/år) att man nog kan få kläder därifrån även till H&M:s ansvarsfulla kollektioner när den är klar och uppkörd. Produkterna kommer att “ryckas” ur händerna :), kineserna kan klä sig i uigurplagg…

Stora mode-/inredningsföretag har varit tidigt ute. Bl.a. nämnda H&M och t.ex. Ikea har satsat tillräckligt tidigt och har deltagit i processutvecklingen tillräckligt tidigt: Stora Enso yhteistyöhön H&M-groupin ja Inter IKEA Groupin kanssa TreeToTextilen teollistamiseksi - Stora Enso Oyj.

Den 1.4.2021 har Regionförvaltningsverket i Östra Finland lämnat Stora Ensos ansökan (finns här: https://ylupa.avi.fi/fi-FI), gällande ändring av miljötillståndet för Enoells Joensuu-fabrik väsentligen för tillverkning av textilfiber, utan behandling. Det betyder att pilotanläggningen tydligen nu bara kommer till Nymölla och råmaterialet (dissolvingmassa) skulle transporteras dit från andra fabriker till en början. I framtiden kan Nymölla enkelt konverteras för att producera dissolvingmassa. När pilotanläggningen har körts tillräckligt länge och processen har konstaterats vara OK, kommer hela fabriken att omvandlas till garnproduktion. Jag är ganska säker på att den dagen nyheten blir offentlig, lönar det sig att vara aktieägare i Stora.

Obs. Stora Enso har ingenstans, inte ens i nyheter publicerade på deras egna sidor, sagt att de slutar producera dissolvingmassa. Det slutade bara för viskosapplikationer. De verkar ha en egen plan för dissolvingmassa.

2 gillningar

Testanläggningen startar upp under de närmaste månaderna.

Idag på programmet: Stora Ensos resultatlive:
https://www.inderes.fi/fi/videot/stora-enso-q121

3 gillningar