WISA Group - premiérfanér från Norden till världsmarknaden

Det är motiverat att öppna en egen tråd för WISA Group, eftersom bolaget snart inleder sin verksamhet som ett självständigt börsbolag.

De partiella fissioner som blivit vanliga på Helsingforsbörsen får en fortsättning när WISA (tidigare UPM Plywood), med fokus på plywoodverksamheten, knoppas av från UPM-Kymmene till ett eget, självständigt börsbolag. Fissionen förväntas verkställas den sista dagen i oktober, och handeln i WISA:s aktie beräknas inledas den 2 november 2026. Aktiebytet genomförs i förhållande till 1:1, vilket innebär att varje aktie i UPM-Kymmene ger rätt till en aktie i WISA. Aktierna överförs automatiskt till ägarnas värdepapperskonton, och uppdelningen kräver inga separata åtgärder av aktieägarna.

Bolaget anordnade på onsdagen en kapitalmarknadsdag som jag deltog i. Jag skrev en artikel om bolaget för Salkunrakentaja.

Ett intressant läge i skogssektorn: WISA, som särnoteras från UPM, sätter ny färg på börsen
WISA, som levererar jämna resultat, fokuserar på premiumplywood på den fragmenterade europeiska marknaden.

  • Europas näst största plywoodtillverkare
  • God avkastning på kapitalet och starkt kassaflöde
  • Brett intervall för årets resultat
  • Plywood används inom flera industrisektorer
  • Ett eventuellt slut på kriget i Ukraina skulle förändra konkurrenssituationen
  • Ett nytt stabilt vinstbolag på börsen

Länk till artikeln:
Metsäsektorin pelipaikka: UPM:stä eriytyvä WISA tuo uutta väriä pörssiin

33 gillningar

WISA:s CMD kan nu ses i efterhand här:

16 gillningar

[quote="PorssiPatruuna, post:4330, topic:725"]
5. Specialssituation: UPM:s storägare kan utlösa en stor säljvåg av Wisas aktie i november, och till vilket pris skulle det röra sig om rea? Skulle det löna sig att börja fiska in aktier kring 70-80 cent?
[/quote>

Lite spekulationer som fredagsnöje.

Det förutspås i stora drag bli ett s.k. ”oformul” (o-sexigt) utdelningsbolag, vilket gör att minimikravet på utdelning blir ganska högt, det vill säga minst 5 %.

Det meddelade resultatintervallet 2026 = 32 - 50 milj.
Om resultatet för 2026 = 40 milj., kommer utdelningen att vara = 0,037 €.
Vid ett pris på 0,70 € blir direktavkastningen = 5,3 %.
0,70 € skulle därmed vara ganska exakt ett rimligt medianpris utan stora tillväxtförväntningar.

0,60 € skulle dra åt det billiga hållet, eftersom direktavkastningen skulle stiga till 6,1 %.
Vid 0,80 € skulle utdelningen vara 4,6 %. (Anm: Originaltexten skrev 0,08, vilket uppenbarligen är ett skrivfel för 0,80 givet sammanhanget)

Slutsats:
0,80 € = Sälj.
0,70 € = Behåll.
0,60 € = Köp.

Visst, om resultatet hamnar närmare prognosens övre gräns (50 milj.) stiger det motiverade priset i enlighet med det, likaså om man tror att bolagets tillväxt tar fart från den nuvarande nivån.

11 gillningar

Du har bedömt WISA:s börsvärdering till en något lägre nivå än jag (från och med 2.11.2026 bör kursen ligga på knappa euro och vid 70–80 cent kunde det vara dags att börja klia på köpknappen). I mina egna enkla beräkningar hade jag räknat med att WISA fortsätter enligt sina mål och kan utnyttja sin resultathävstång, vilket till stor del förklarar skillnaderna i våra värderingar. Den 2.11.2026, i samband med WISA:s börsnotering, kan UMP:s stora investerare och indexfonder sälja WISA i stora mängder, vilket kan få priset att åtminstone tillfälligt sjunka rejält. Den som lever får se hur det går.

Ps. @Tomi_Lindell öppnade förtjänstfullt en egen tråd för WISA. Borde @Sijoittaja-alokas flytta de här diskussionerna från den här cellulosakärleks-tråden dit?

16 gillningar

Ganska många småsparare kommer nog att ha Visa som ett pyttelitet innehav i portföljen när de väl dyker upp där. Tack för synpunkterna gällande priset. Att behålla är ett enkelt val. Att köpa är så svårt att man först skulle kunna göra det till en riktig investering genom ett köp på säljsidan och hoppas på att få fylla på billigare några gånger till. Det här är ju visserligen Wisa-tråden, men på något sätt kommer nog UPM: också att svänga till i värdering nästa vecka.

6 gillningar

Man måste nog säga när man tittar på den här bilden “scenarioanalys”, att det förhoppningsvis var ett skämt. Så pass åt skogen gick scenarierna, bortsett från det första. Ibland blir man rent förskräckt över hur tänkandet läggs ut på AI.

18 gillningar

Ett par axplock:

”UPM har varit en bra plantskola och möjliggjort mycket. Jag tror dock inte att vi i UPM-kontexten alltid har stått i främsta ledet när det har funderats på vilka villkor framtiden ska byggas på. Det är där Wisas särart kommer in.

En investerare kan fundera över vad som gör ett självständigt bolag inom plywoodverksamhet till ett potentiellt attraktivt investeringsobjekt. Enligt Suur-Hamari finns det en pålitlig grundpelare på plats, som är bra att bygga en ny, ännu mer agil företagskultur på. Den jämförbara EBITDA-marginalen har enligt honom hållit sig tvåsiffrig under hela 2020-talet, trots coronapandemin och inflationschocken.”

21 gillningar

Vad är Wisa Group, som knoppas av från UPM, för slags bolag?

“Vi är Europas ledande plywoodtillverkare och fokuserar på sådana slutanvändningsområden där kraven på produktkvalitet, funktion och service är som allra högst”, säger Wisa Groups verkställande direktör Tuija Suur-Hamari.

Wisas plywood används bland annat inom byggnation och till lastbilsgolv. Över tio procent av intäkterna kommer från isolering av tankfartyg som används för transport av flytande naturgas. LNG-tankers är ett specialtillämpningsområde med höga krav, där konkurrensen är mindre och lönsamheten därmed förmodligen högre än för standardkvaliteter.

“Resultatet för UPM:s plywoodverksamhet har genom åren varit mycket resilient, stabilt”, påpekar Tuija Suur-Hamari.

@Karo_Hamalainen

16 gillningar

Det här ser ju inte särskilt bra ut, eller är det någon som tycker annorlunda? Investerare rusar knappast för att köpa Wisa med någon större entusiasm nu.

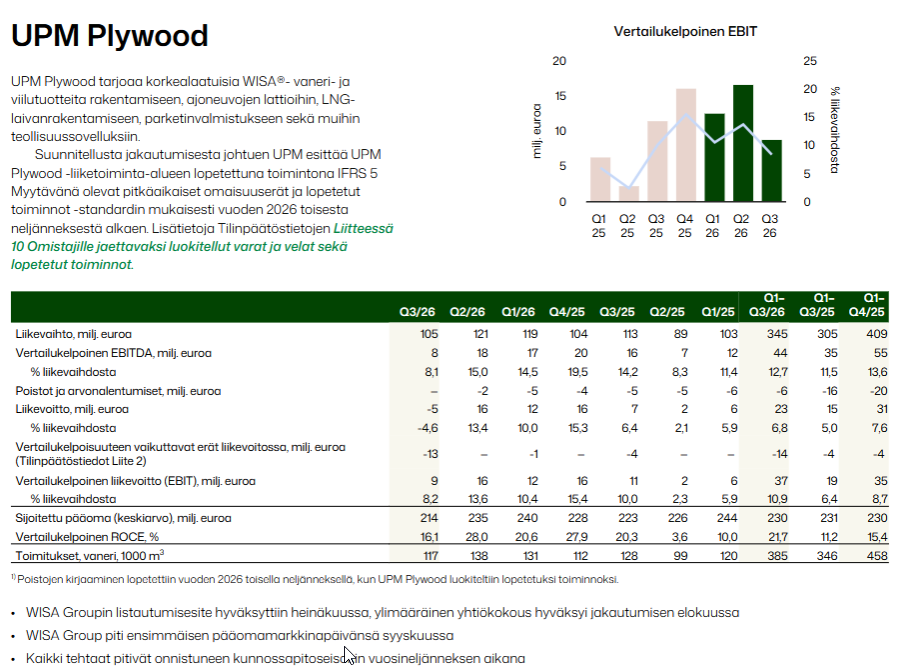
EBITDA -50 % jämfört med för ett år sedan. Omsättningen minskar också.
Rörelseresultatet på minus.

Resultat
Q3 2026 jämfört med Q3 2025
Affärsområdet UPM Plywoods jämförbara rörelseresultat
sjönk. Leveranserna var lägre än i fjol under orderanhopningen
efter strejken. Rörliga kostnader ökade och
de fasta kostnaderna drevs upp av underhåll och förberedelser
inför delningen. I enlighet med standarden IFRS 5 redovisades inga
avskrivningar under det tredje kvartalet.

Q3 2026 jämfört med Q2 2026
Jämförbart rörelseresultat sjönk. Leveranserna minskade
säsongsmässigt och de rörliga kostnaderna ökade. I enlighet med
standarden IFRS 5 har inga avskrivningar redovisats sedan maj.
På grund av förberedelserna för separationen av IT-verksamheten
från UPM flyttades en del av försäljningen från det tredje till det
andra kvartalet. Separationen av IT-verksamheten slutfördes
framgångsrikt.

Januari–september 2026 jämfört med januari–september
2025
Jämförbart rörelseresultat ökade. Den positiva effekten av ökade
leveranser motverkades delvis av högre fasta kostnader.
Under jämförelseperioden var de fasta kostnaderna lägre
till följd av strejken. Under 2026 ökade förberedelserna inför
delningen de fasta kostnaderna.

Marknadsläge
• Under det tredje kvartalet 2026 var plywoodmarknaden
säsongsmässigt svagare.
• Efterfrågan på fordonsgolv var fortsatt god. Marknaderna inom
distribuerande handel och byggrelaterade slutanvändningar blev
mer utmanande.
• Efterfrågan inom LNG-slutanvändning var stark.

9 gillningar

Jag skulle inte titta fullt så enkelspårigt på enbart Q3-siffrorna då Q1–Q2/2025 var exceptionellt svaga på grund av att plywoodproduktionen stod stilla i Finland i 10 veckor. Av den anledningen var Q3 exceptionellt bra förra året.

12 gillningar

Positionering inför Wisas börsnotering nästa vecka

Besluten är fattade, UPM:s färska delårsrapport inklusive UPM Plywood finns i handen och bolaget som byter skepnad från Plywood till Wisa kliver in på börsarenan på måndag. Hur ser spelplanen ut? Några tankar:

Upprepar sig Mandatum?

När Mandatum knoppades av och börsnoterades från stora Sampo var säljtrycket hårt i början och aktiekursen sjönk till ungefär hälften av dagens nivå. Som bekant ägs över hälften av UPM-Kymmene av utländska aktörer och som storbolag ingår det i många olika index. Bakom SEB:s och Citibanks förvaltarregister finns nästan 60 % av aktierna. Bland annat BlackRocks och Vanguards relativt stora innehav är kända.

Sannolikt lär många göra sig av med sina aktier även i fallet Wisa, men inte alla, och tidtabellerna kan variera. Dessutom meddelade t.ex. Solactive igår att de lägger till Wisa i en hel rad olika index. Med nuvarande information är det alltså omöjligt att säga exakt när det största säljtrycket uppstår och när värderingen av Wisa-aktien är som lägst. Det enda sättet är att följa marknaden noga.

Värderingen av Wisa-aktien: till vilket pris är det värt att fylla på?

Tidigare gjorde jag lite överslagsberäkningar om att ifall Wisa lyckas nå sina tillväxtmål, utnyttja resultatutväxlingen osv. under de kommande åren, så skulle aktiekursen kunna ligga kring en euro och det skulle därmed vara värt att fylla på mer som långsiktig investering kring t.ex. 70–80 cent. Men om vi utgår från bolagets nuvarande läge rör sig prissättningen kanske kring 60–70 cent och påfyllningar vore sannolikt rimliga från 50+ cent och nedåt. Men det finns också en tredje nivå, och av olika skäl kan även den bli verklighet. Se nedan.

Wisas börsnotering vid ett svårt tillfälle

UPM:s färska rapport inklusive siffrorna för UPM Plywood gav inget starkt kvitto på framgång. Skogsindustrin som investeringsobjekt har glidit från forna glansdagar ut i ett sidospår allteftersom problemen hopat sig och blivit kroniska. Wisa-aktien lär prismässigt bli en öre-/penny-aktie, vilket många skyr som pesten. Osv.

Kombinationen är sådan att man inte ska bli förvånad om Wisa-aktien sjunker ännu lägre – särskilt om stora volymer säljs ut på marknaden. Den tidigare nämnda tredje nivån för aktien kan alltså mycket väl inträffa, och då skulle Wisa kanske periodvis säljas för under en halv euro. Vid stora säljvågor till och med för 30–40 cent?

Det har verkligen varit en utmaning att försöka definiera ”den rätta” kursnivån för Wisa-aktien.

Svårighetsgraden ökar ytterligare av att noteringen sker samtidigt som mellanårsvalet i USA. Från Trump kan man vänta sig vilka dårskaper som helst, och man ska heller aldrig underskatta vansinnet i Kreml. Allmänna marknadsstormar kan alltså bryta ut, och i de stora vågorna kommer Wisa-aktien sedan att flyta och gunga.

Vad göra?

Jag ser ingen anledning att sälja av mina Wisa-aktier. Bolaget har ändå presterat hyggligt under 2020-talets varierande och krävande förhållanden. Om tiderna förbättras har det en ganska stor resultatutväxling, eftersom produktionen kan ökas rejält utan stora investeringar. Ska man då fylla på mer? Här avgör priset, och i kölvattnet av UPM:s (inkl. Plywoods) senaste delårsrapport som gav oklara framtidsutsikter har jag sänkt tröskelpriset för stödköp markant. Och lutar alltmer åt den nämnda tredje nivån. Jag kommer att följa marknaden noggrant varje dag nästa vecka och sedan slår jag till med köp. Om det nu blir av.

Allt som skrivits ovan kan visa sig vara fel eller rätt nästa vecka – eller något däremellan:)
53 gillningar

Man skulle kunna fundera på prissättningen enbart utifrån utdelningen. Vinst per aktie lär hamna runt 0,06–0,07 euro. Jag har liksom fått känslan av att de där 50 procenten av resultatet faktiskt kommer att delas ut. Därför är det absolut värt att köpa till kursen 0,60 €. Om priserna sjunker ännu mer i turbulensen gräver jag ännu djupare i köparbyxornas fickor. Jag har en känsla av att folket på UPM inte heller vill gå till historien för en dålig avknoppning. Det här kommer helt säkert att bli riktigt bra, och inte något L&T. Vi lever i en fantastisk tid.

13 gillningar

Det blev dags att göra lite läxor.

Jag räknade utifrån den givna proforma-balansräkningen per 30.6.26 och övrig information (inkl. Q3’26-siffror) samt mina egna grova uppskattningar och Q4’26e-prognoser att Wisa vid utgången av 2026e skulle ha ett eget kapital på cirka 100,6–110,5 MEUR, vilket skulle ge ett bokfört värde per aktie BV (eget kapital / aktie) på cirka 0,19–0,21 euro.

Baserat på mina grova uppskattningar skulle den räntebärande skulden i slutet av 2026e kanske ligga på cirka 100 MEUR, det vill säga ungefär i nivå med det egna kapitalet, och likvida medel på cirka 42 MEUR, motsvarande beloppet i proforma-balansräkningen per 30.6.26.

Utifrån mina egna tillväxt- och lönsamhetsprognoser, som följer försiktighetsprincipen, nås en EPS-nivå på 0,06–0,07 euro tidigast 2028e.

När man snickrar ihop Wisas tillväxt- och lönsamhetsprognoser på kort och lång sikt skulle jag verkligen inte tillämpa bolagets egna finansiella mål, annat än möjligen som en fingervisning tills bolaget visar faktiska bevis på förbättrad tillväxt och lönsamhet. Enligt min mening är det ett mycket utmanande mål att nå en jämförbar EBIT-marginal på 13 % före utgången av 2030e, med tanke på bolagets framtida, tyngre fasta kostnadsmassa som självständigt börsnoterat bolag.

Min egen prognos för 2030e ser i grova drag ut så här: omsättning strax över 500 MEUR (med en årlig tillväxttakt på cirka 3 %) och en jämförbar EBIT-marginal på 9,7 % (strax under 10 %, alltså inte 13 %).

Enligt min mening var Wisas rapporterade siffror för Q3’26 dåliga, vilket förklarades med säsongsvariationer, högre IT-kostnader och andra tillfälliga faktorer (inkl. kunders tillfälliga lageravvecklingar). Jag räknar med att de tillfälliga faktorer som tynger siffrorna fortsätter även under Q4’26e. Om jag har räknat rätt återstår det efter Q3’26 fortfarande cirka 7,5 MEUR (totalt 23 MEUR) i icke-bokförda engångskostnader relaterade till börsnoteringen. Därmed kommer även de rapporterade siffrorna för Q4’26 att vara dåliga, och kanske svagare än marknadens förväntningar.

I sig kan Wisa Group mycket väl vara ett helt okej börsbolag, men med mina nuvarande bristfälliga uppgifter och prognoser är jag verkligen inte sugen på att fylla på med WISA-aktier till ett pris runt 0,60 euro (P/B 2,9x–3,2x). Om aktiekursen sjunker under 0,44 euro börjar jag först då överväga att försiktigt inleda ett “fånga den fallande kniven”-köpprogram.

45 gillningar

Bra inlägg!

Jag landade i ganska likartade beräkningar gällande en attraktiv prisnivå utifrån uppgifterna om kapitalstrukturen i delningsprospektet. Jag avrundade de räntebärande nettoskulderna till cirka 90 miljoner euro, vilket leder till att om man antar en realistisk EBIT-nivå utan engångskostnader på säg 40 miljoner euro för de närmaste åren, så skulle EV/EBIT 10 ge en aktiekurs strax under 0,60 € och EV/EBIT 8 cirka 0,44 €.

Jag brukar nästan alltid köra med sådana här väldigt grova avrundningar, och beräkningar på den här nivån är i sig knappast avgörande för ett investeringsbeslut. Men om jag nu inte gjorde något grovt skrivfel med telefonens miniräknare i horisontalläge på soffan, så är det ungefär kring de multiplarna man rör sig om priset ligger mellan 0,4 och 0,6 euro per aktie. EV/EBIT 8 eller lägre vore enligt mig i utgångsläget redan en attraktiv nivå, då vi ändå inte rider på någon cykeltopp här.

21 gillningar

Trevligt att se morgondagens notering. Jag gissar på stor volatilitet under den första månaden när de stora portföljerna omstrukturerar. Där finns det verkligen möjligheter för småsparare att fylla på om man tror på Wisa i det långa loppet.

5 gillningar

Det rullande rörelseresultatet har under de senaste åren pendlat mellan 20 och 50 miljoner, vilket i en ofta ganska stabil verksamhet skulle kunna värderas till en multipel på ca 14x. Då skulle marknadsvärdet ligga på ca 280–700 miljoner, vilket för 527 miljoner aktier skulle motsvara ett intervall på 0,53–0,95 euro. Hur stor resultateffekten blir under det kommande året till följd av börsnoteringen är ett litet frågetecken, men man tycker att tillräckligt med folk borde ha anställts till administrationen för länge sedan. Nu när rörelseresultatet ligger i det övre spannet känns det inte särskilt galet att prissätta aktien ungefär i mitten av intervallet. Baserat på detta skulle 0,75 euro vid en snabb anblick kännas som ett ganska rimligt pris för aktien.

10 gillningar

Är inte det en ganska hög multipel för en sådan verksamhet? Vad baseras det på?

10 gillningar

Jag vet inte om den där multipeln är särskilt hög egentligen. Enligt mig är det en ganska neutral värdering för en stabil verksamhet, då ROE överstiger avkastningskravet.

Jag lade till WISA i min egen bevakning WISA Group Oyj (WISA.he) - Yhteenveto. Systemet är egentligen inte utformat med börsintroduktioner i åtanke, men överraskande bra går även detta fall igenom systemet. I bakgrunden antas ett handelspris på 0,75 euro, men jag uppdaterar det i morgon.

1 gillning

Ett sådant här meddelande kom från Wisa igår (söndag):slight_smile:

WISA Group Abp, Börsmeddelande (Övrig information som ska lämnas enligt börsens regler), 1.11.2026 kl. 17.30

Styrelsen har beslutat om WISAs långsiktiga incitamentsprogram, ersättningspolicy samt rekommendation om aktieägande för verkställande direktören och övriga medlemmar i koncernledningen

WISAs långsiktiga incitamentsprogram

Styrelsen för WISA Group Abp (“WISA”, “Bolaget”) har idag beslutat att inrätta ett prestationsbaserat aktiebelöningsprogram och ett bundet aktiebelöningsprogram för åren 2027–2029.

Prestationsbaserat aktiebelöningsprogram

Målgruppen för det prestationsbaserade aktiebelöningsprogrammet (Performance Share Arrangement, “PSA”) är verkställande direktören, övriga medlemmar i koncernledningen samt utvalda nyckelpersoner. Det prestationsbaserade aktiebelöningsprogrammet består av treåriga aktiebelöningsprogram som inleds årligen. Styrelsen beslutar årligen om de huvudsakliga villkoren, intjänandekriterierna och deltagarna för varje treårigt program. När styrelsen beslutar att inrätta det första treåriga programmet under PSA, kommer detaljerna för programmet, inklusive de huvudsakliga villkoren, att offentliggöras i ett separat börsmeddelande.

Bundet aktiebelöningsprogram för åren 2027–2029

Det bundna aktiebelöningsprogrammet för åren 2027–2029 (“Restricted Share Plan”, “RSP 2027–2029”) används som ett kvarhållningsinstrument för verkställande direktören och övriga medlemmar i koncernledningen samt vid särskilda rekryteringssituationer. Syftet med RSP 2027–2029 är att fungera som ett verktyg för att förena deltagarnas och Bolagets aktieägares intressen och därmed främja en gynnsam utveckling av aktieägarvärdet på lång sikt. RSP 2027–2029 används särskilt som ett engångsprogram under en övergångsperiod för verkställande direktören och övriga medlemmar i koncernledningen under de första tre åren från det att WISAs aktier noterats på Nasdaq Helsingfors reglerade marknad (“Övergångs-RSP”). Dessutom kan RSP 2027–2029 användas vid eventuella särskilda nyckelrekryteringssituationer (“Rekryterings-RSP”).

Belöningarna enligt Övergångs-RSP levereras till deltagarna i tre lika stora poster i december 2027, december 2028 och december 2029. Belöningens (“Belöningen”) storlek i Övergångs-RSP fastställs som en procentandel av deltagarens årliga bruttolön vid tidpunkten för godkännandet till RSP 2027–2029. Belöningen utgör ett bruttobelopp från vilket inkomstskatt, överlåtelseskatt, eventuella andra obligatoriska skatter samt socialskydds-, pensions- och andra försäkringsavgifter eller andra avgifter relaterade till anställnings- eller tjänsteförhållandet, som deltagaren eller Bolaget är skyldig att betala, dras av.

Rekryterings-RSP kan användas vid eventuella nyckelrekryteringar under åren 2027–2029 för att täcka rörlig ersättning som uteblir från tidigare anställning eller tjänst. I samband med sådana nyckelrekryteringar beslutar styrelsen om utbetalningsplanen och ytterligare villkor för Rekryterings-RSP.

Eftersom Bolagets aktier ännu inte är föremål för handel på Nasdaq Helsingfors reglerade marknad och handeln med WISAs aktier inleds den 2.11.2026, kan det maximala antalet aktier som ska levereras under RSP 2027–2029 inte fastställas. Det maximala beloppet i euro som Bolaget kan använda för belöningar som betalas ut under RSP 2027–2029 är dock 2 miljoner euro. På grund av syftet med RSP 2027–2029 tillämpas inga särskilda intjänandekriterier på programmet. Belöningen levereras eller betalas inte ut till deltagaren om dennes anställnings- eller tjänsteförhållande till Bolaget upphör, om överenskommelse om upphörande av anställnings- eller tjänsteförhållandet träffas eller om deltagaren eller Bolaget har lämnat uppsägningsbesked gällande anställnings- eller tjänsteförhållandet (beroende på vilket som inträffar först) före leveransdagen för Belöningen. Om inte styrelsen beslutar annat vid utbetalningstidpunkten, görs aktieleveransen under RSP 2027–2029 genom användning av redan befintliga aktier, varför programmen därmed inte har någon utspädande effekt och aktiernas värde fastställs enligt marknadspriset.

Ersättningspolicy

WISAs styrelse har idag godkänt ersättningspolicyn för WISAs organ (“Ersättningspolicy”), vilken fastställer ramarna för ersättningen till WISAs styrelse och verkställande direktör. Ersättningspolicyn kommer att finnas tillgänglig på WISAs webbplats och den kommer att presenteras för WISAs första bolagsstämma. Bolagsstämmans beslut om ersättningspolicyn är rådgivande.

Rekommendation om aktieägande för verkställande direktören och övriga medlemmar i koncernledningen

Styrelsen har beslutat om en rekommendation om aktieägande för verkställande direktören och övriga medlemmar i koncernledningen. Rekommendationerna om aktieägande är följande:

  • För verkställande direktören: “Verkställande direktören ska äga aktier i WISA till ett belopp som motsvarar ett års bruttolön. Till dess att rekommendationen om aktieägande har uppfyllts, ska verkställande direktören behålla 100 % av de nettoaktier som erhålls från WISAs långsiktiga incitamentsprogram.”

  • För övriga medlemmar i koncernledningen: “Det rekommenderas att medlemmarna i koncernledningen (exklusive verkställande direktören) äger aktier i WISA till ett belopp som motsvarar ett års bruttolön. Till dess att rekommendationen om aktieägande har uppfyllts, rekommenderas det att medlemmen i koncernledningen (exklusive verkställande direktören) behåller 100 % av de nettoaktier som erhålls från WISAs långsiktiga incitamentsprogram.”

5 gillningar

En omvänd split direkt i början vore bra. Fem mot en. Då slipper man penny stocks (centaktier).

25 gillningar