Åtminstone för egen del var Q3 en stor besvikelse, inte på grund av det rapporterade resultatet, utan på grund av de preliminära planerna för uppdelningen.
Problemet kokar ner till de publicerade siffrorna och preliminära uppgifterna för Bergslagets Skogar:
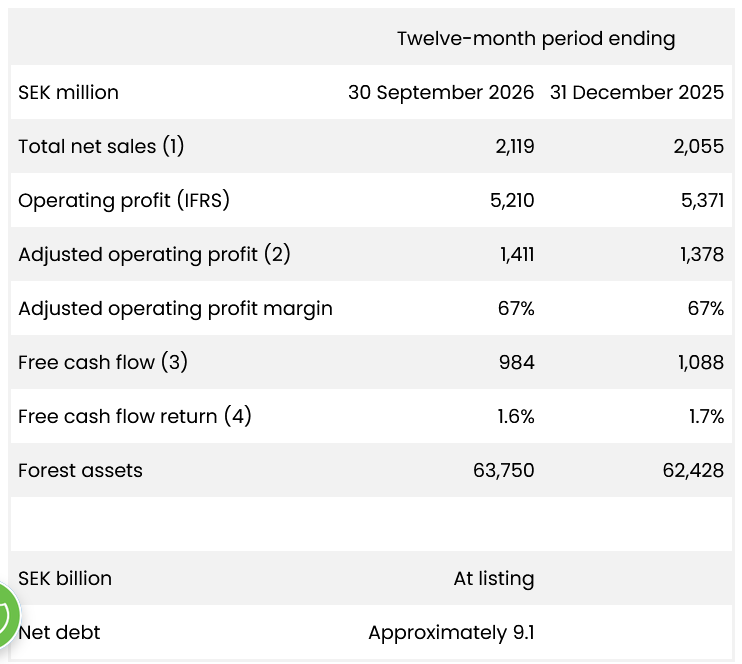
Själv hade jag åtminstone hoppats på att det avknoppade skogsbolagets värde skulle ligga nära NAV, varifrån man också skulle kunna dela ut cirka 5 % i årlig utdelning; tidigare har det ju nämnts (och så även nu) att skogsavkastningen har legat runt 7 %. Men som framgår av bilden är det fria kassaflödet bara cirka 1,6 % (utan skuld, 1,8 % av NAV). Till detta har man dessutom lagt till att målet för det fria kassaflödet är FCF 2 %. Största delen av avkastningen på 7 % binds alltså i skogen och marken (?).
Vem på marknaden vill då betala NAV för detta – det är ju trots allt kassaflödet som styr värderingen, så Bergslaget Skogar kommer sannolikt att handlas med en rejäl rabatt mot NAV?
Själva värdet i uppdelningen flyttas i sin tur över till det ”gamla” Stora, som trots allt är ett turn-around-bolag med en EBIT-nivå på endast 400 MEUR. Strategiskt är uppdelningen väl vettig eftersom det ”gamla” Storas balansräkning får mindre skulder, men med detta frigörs det ju knappast något enormt värde genom uppdelningen; tvärtom ligger mer av värdet nu med hävstång i det gamla Stora.
Siffrorna är inte särskilt lockande längre. Ytterligare nedgång efter CMD – det här har åtminstone hittills fått ganska lite uppmärksamhet…