{“content”:“Hvad dælen får den her til at falde? I forbindelse med kvartalsregnskabet næsten +10%, nu er alle de stigninger inklusive renter smeltet væk. Fremtiden ser jo god ud, en stærk udbyttebetaler + lav værdiansættelse lige nu. Selvfølgelig kan trykte medier miste markedsandele til elektroniske medier, men jeg kan stadig ikke forstå disse bevægelser.\n\nNå, jeg er nødt til at købe mere. Hvad tænker andre om Sanoma?”,“target_locale”:“da”}
3 Synes om
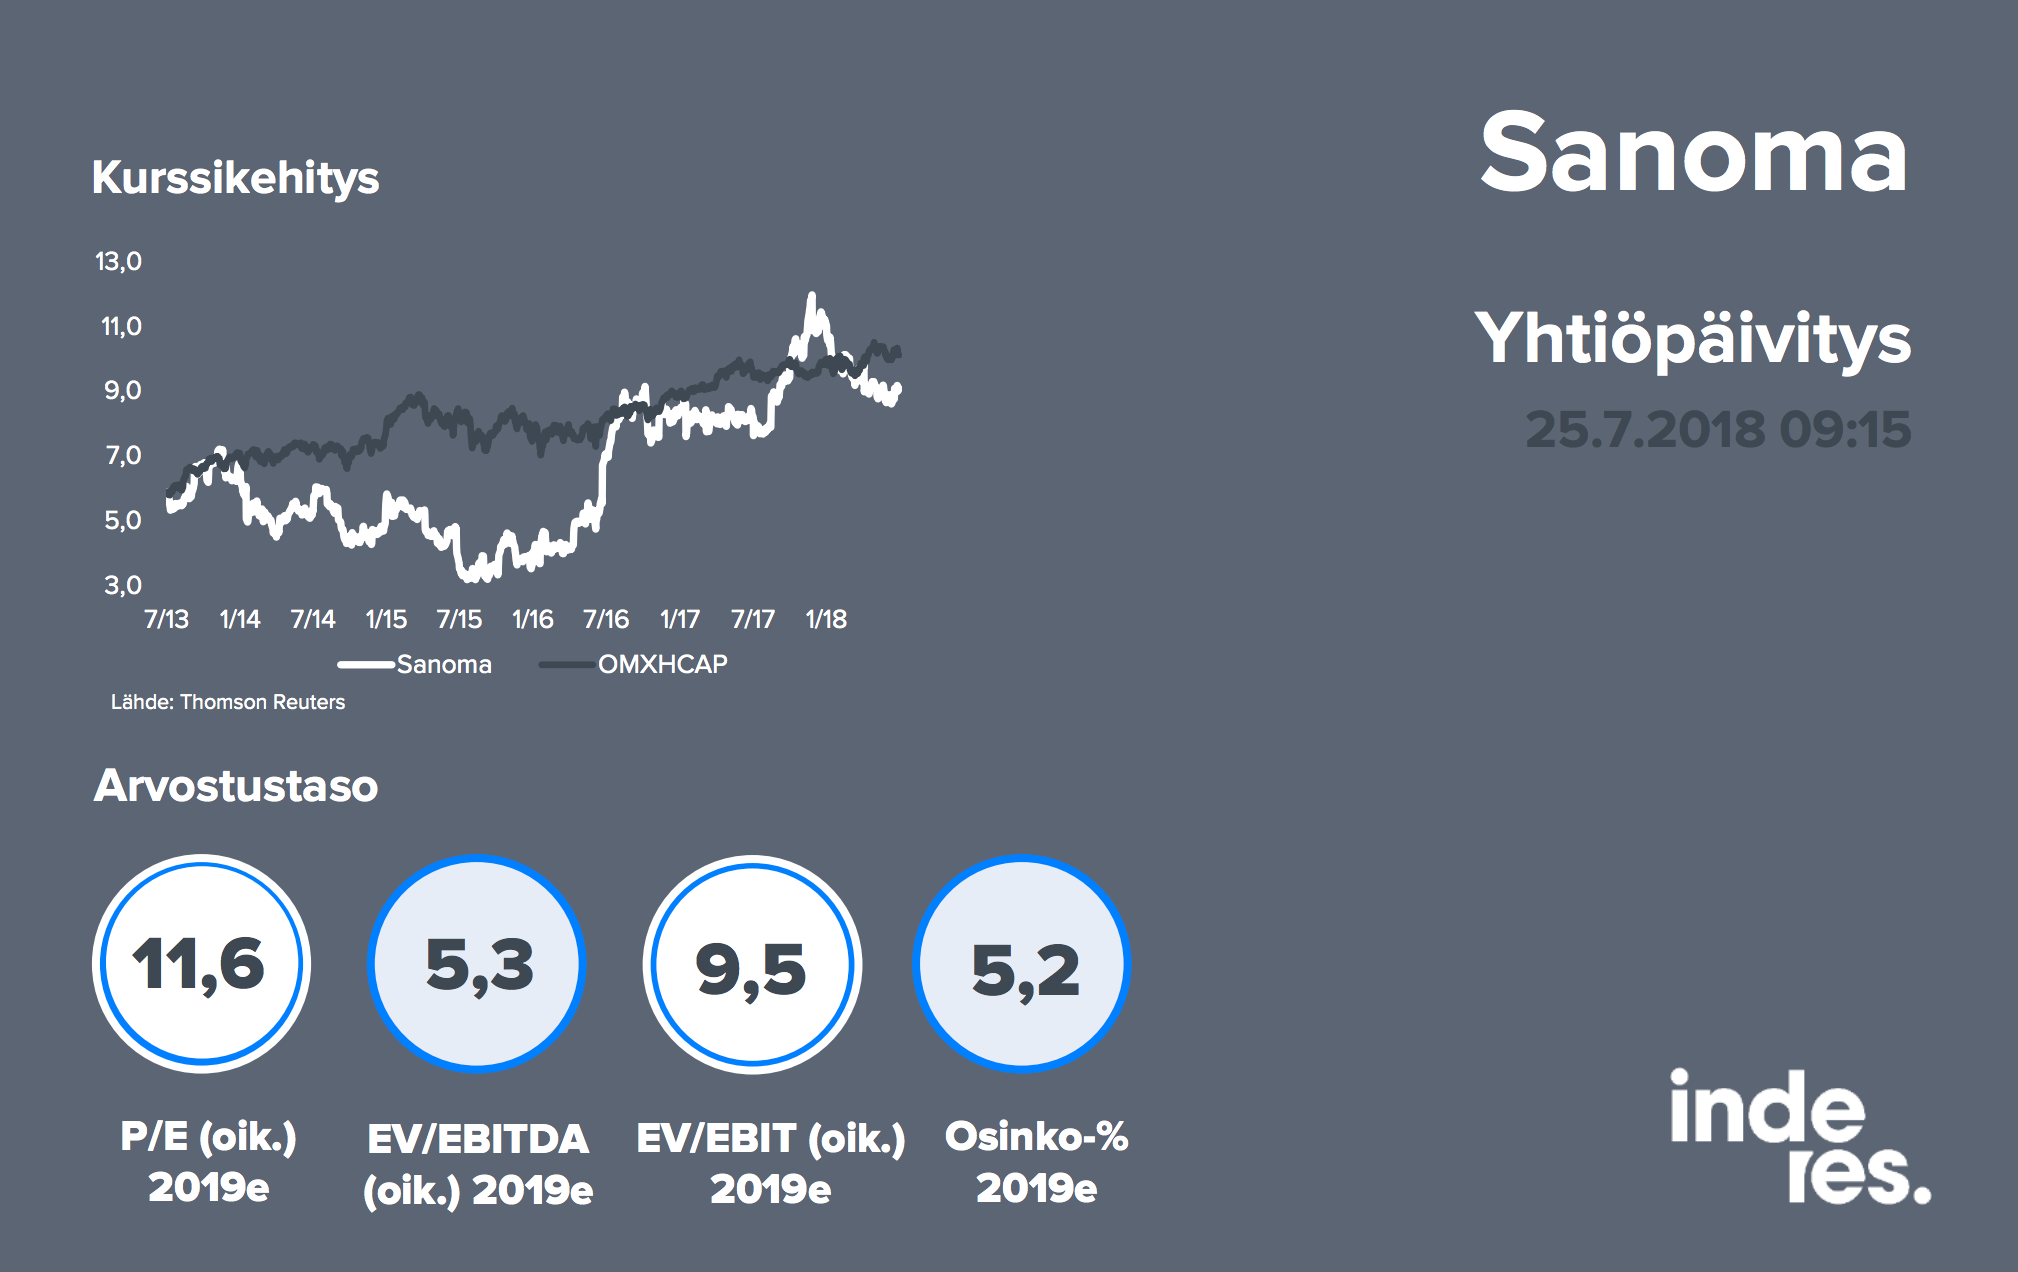
Det ser i hvert fald ikke dyrt ud baseret på Ahos prognoser for næste år (2019e). Hvor ser I Sanoma om 3 eller 4 år?
Hvis/når andelen af saftige digitale indtægter vokser, kan dette udvikle sig til en endnu stærkere og mere stabil pengemaskine. I øjeblikket presser den sekulære nedgang i printmedier selvfølgelig toplinjen, så vi må kigge “under overfladen”.
Vi talte med Petri om mediebranchen og virksomheder i podcasten, det kan anbefales at lytte til inderesPodi jakso 23: Mediasektori ja alan murros - Inderes
Vi gennemgik så mange trusler og spørgsmålstegn, at Sanomas billige prissætning føles ligefrem rimelig efter podcasten! 
1 Synes om
Fra Sanomas investorside:
Udbyttepolitik fra 2017:
Sanomas mål er i overensstemmelse med den nye udbyttepolitik at udlodde et stigende udbytte, der udgør 40-60 procent af det årlige driftslikviditet minus investeringer i anlægsaktiver.
Så jeg forventer, at Sanoma har noget småt i tankerne, hvis de agter at udlodde et stigende udbytte 
Jeg har Sanoma i min portefølje.
1 Synes om
{“content”:“Valget nærmer sig, og flere partiers uddannelsespolitiske programmer indeholder en formulering om gratis ungdomsuddannelse. Kunne dette åbne en mulighed for Sanoma at introducere Iddink-formatet i Finland?”,“target_locale”:“da”}
{“content”:“Er det ikke rigtigt, at vi også var nervøse omkring Q1 sidste gang? Burde den her aktie ikke være ret stabil i sin præstation? Jeg tog 10% ud og købte en del tilbage, mon ikke jeg skal snuppe positionen tilbage, når kursen falder snart?\n\nIsær når handlen med digital undervisning måske er færdig i anden halvdel. Digital digital..”,“target_locale”:“da”}
NY Times tester denne “emotionelle targeting”-model for annoncer. De anser det allerede for en succes og beskytter også brugernes personlige data bedre.
Vi venter spændt på Sanomas åbning. Jeg har lige set en udtalelse fra Inderes om, at selvom digital markedsføring hos Sanoma er i en lille stigning, kan det ikke opveje det tab, der vil komme fra faldet i printannoncer. Dette er sandt med den nuværende udvikling på kort sigt, men hvis de overhovedet kigger på, hvad andre gør ude i verden, kan de meget vel få nye annonceindtægter fra sådanne initiativer, som specifikt ønskes i digitale aviser og ikke f.eks. på Facebook. Jeg læser personligt f.eks. Helsingin Sanomat hellere i appen end i den trykte udgave, og et par annoncer har ramt plet derfra. Jeg agter at holde fast, indtil f.eks. den trykte Helsingin Sanomat ikke længere er tilgængelig (hvis jeg lever så længe).
3 Synes om
Sanoma sælger sin strategiske forretningsenhed Sanoma Media Netherlands til DPG Media1
- hvad synes du om denne operation?
1 Synes om
Baseret på tallene faldt det markant i værdi på indtjeningsbasis. Hvis man tror, at pengene bruges til et bedre opkøb, så kan det være en god ting. Jeg er dog slet ikke inde i Sanomas (Sanoma) forretning.
1 Synes om
Jeg læste i nyhederne, at Sanoma vil bruge pengene til at nedbringe deres gæld, men de nævnte, at handlen åbner muligheder for M&A (Mergers & Acquisitions) for 400 mio. euro, hvilket betyder, at de vil tage nye lån for det beløb, sandsynligvis på bedre vilkår end de nuværende? Måske var det klogt at skille sig af med papiraviserne, men det vil ikke materialisere sig, før der er fundet og integreret noget nyt fornuftigt at købe. Så for mig er det lidt 50/50, hvordan man skal forholde sig til dette.
2 Synes om
Her er Petris hurtige kommentar på videoen Sanoma myy Hollannin medialiiketoiminnot - Inderes
Og Sanomas egen pressekonference som webcast Sanoma tiedotustilaisuus 10.12. klo 11:00 alkaen - Sanoma myy strategisen liiketoimintayksikkönsä Sanoma Media Netherlandsin DPG Medialle - Inderes
2 Synes om
{“content”:“Jeg er lige ved at sætte mig ind i tingene, da jeg er på forretningsrejse… Jeg tror dog, at man allerede har overvejet yderligere investeringsmuligheder for pengene, og at man sandsynligvis ønsker at satse på digital forretning, især inden for skolematerialer?\n\nDet er sandsynligvis ret logisk, jeg kan ikke sige noget om prisen, men i det mindste var kursen stigende, mens indekset var i minus, så det er sandsynligvis ret godt :)?\n\nJeg lytter lige til Susans præsentation. Det lyder godt! Vi sælger en mindre profitabel forretning og køber en mere skalerbar, profitabel og voksende forretning i stedet?\n\nSanoma er en af mine favoritter i 2020, selvom det ikke er med en kæmpe indsats. Jeg forventede vækst i omsætning og fortjeneste, nu forventer jeg i hvert fald en relativt betydelig forbedring af rentabiliteten, og at vi fortsætter med at opbygge learning. Sandsynligvis er det muligt at stige i værdiansættelsesmultipler.”,“target_locale”:“da”}
Baseret på dagens tyggen, kan dette have været salgsprisen værd, hvis målopkøbet allerede er klart, og handlen snart offentliggøres.
1 Synes om
Susanins kommentarer tyder i hvert fald på, at flere potentielle mål er i kikkerten. Learn har dog med en lavere omsætning skabt god profit sammenlignet med denne legacy.
Var læringen ikke allerede 45% og overskuddet 55%?
Sanoma er nu blevet et meget mere interessant ejerskab. Det blev ret tydeligt sagt i casten, at de er ude at handle, hvis ikke lige ved kassen, så i hvert fald ved at kigge på hylderne.
1 Synes om
@Petri_Aho. Du har tilsyneladende Sanomas rigtige kursmål på 10 euro, men i den seneste rapport står der også 9,80 euro. Kunne du venligst rette det?
Interessante var aktiens bevægelser efter den hollandske handel.
Nogle ville sandsynligvis gerne have beholdt de hollandske aktiviteter, da man vidste, hvad de var.
Hvis man nu stoler på ledelsen, må man vel antage, at det er blevet vurderet, at de modtagne penge kan investeres mere rentabelt end tidligere og skabe ejerværdi.
Jeg vil hævde, at hvis de hollandske aktiviteter var blevet beholdt, ville omsætningen og fortjenesten være steget, og værdiansættelsesmultiplerne ville være steget.
Tak for din indsigt, det er rettet.
Bagkataloget for sanoma meddelte nye segment-specifikke vækst- og rentabilitetsmål. For Learning er målene lidt bedre end vores prognoser, og for Media Finland er de i tråd med vores prognoser. Virksomheden afholder en analytikerdag den 18. december, som vil blive sendt live på InderesTV: https://www.inderes.fi/fi/videot/analyytikko-ja-sijoittajapaiva-18122019-kello-915-alkaen https://twitter.com/Inderes/status/1206864689398988800/photo/1