Jeg kan svare på disse allerede nu:
-
I guider for Learning “et godt stykke over 23 %” og en markant forbedring af driftsresultatet på koncernniveau, men H1-marginerne var stort set uændrede, og I bærer omkostninger til integration af opkøb og teknologisk transformation. Hvad lukker konkret hullet — og hvor stor en del af det udgøres af den spanske læreplanscyklus, som mekanisk vender næste år?
Learning er en så sæsonbetonet forretning, og som du nævnte, sker der i H1 ikke de store udsving i den ene eller den anden retning, og heller ikke i Q4, så når vi ser Q3-tallene, ved vi ret præcist, hvor hele året lander. Derfor synes jeg, det er overflødigt at spørge om dette efter offentliggørelsen af Q3-rapporten.
Et grundlæggende spørgsmål, som efter min mening altid bør stilles, handler også om koncernstrukturen. Ledelsen svarer aldrig ordentligt på dette og forsvarer den nuværende struktur, som er helt forkert. Hvad angår værdiskabelse, er det en selvfølge, at Sanoma bør opsplittes. Learning er et højmarginalt, paneuropæisk vækstaktiv; Media Finland er en strukturelt faldende indenlandsk forretning. Hvorfor skal de være i samme selskab? Et rent europæisk K12-Learning-selskab ville med næsten 100 % sikkerhed opnå en markant højere værdiansættelsesmultipel, end koncernen samlet set gør i dag — hvad er den strategiske logik i at holde dem sammen, ud over det cash flow, Media genererer?
Dette er en bestyrelsesbeslutning, så det er svært for ledelsen at tage mere detaljeret stilling til det. Det er vanskeligt at se anden strategisk logik end den, du nævner.
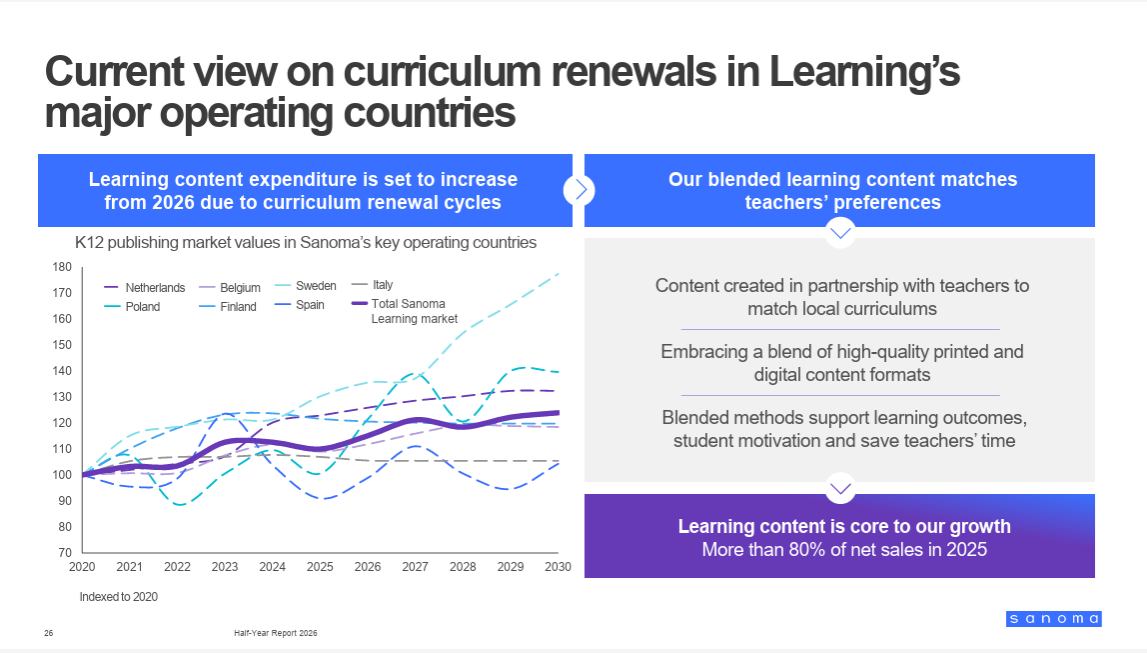
Hvis jeg ser bort fra opkøbene i 2026 og læreplansreformernes cyklusser i Sverige, Polen, Spanien og Italien, hvad er så Learnings reelle organiske vækst — målt på volumen, ikke pris? Den rapporterede vækst lader til at bestå af reformer, prisstigninger over inflationen og opkøb, og jeg vil gerne vide, hvordan forretningen præsterer i et år uden medvind fra reformerne.
Svaret fremgår af noterne i regnskabsmaterialet i dette billede
I har gennemført prisstigninger over gennemsnittet flere år i træk. På hvilket tidspunkt fører prisen til kundefrafald — begynder skolerne allerede at gøre modstand, udskyde ibrugtagning eller holde fast i ældre udgaver i længere tid?
Jeg har ikke fået indtryk af prisstigninger, der overstiger inflationen, hvilket ganske vist er over gennemsnittet, hvis man ser på en periode, hvor inflationen var lavere. Hvis læreplanerne fornys, skal materialerne så vidt jeg forstår alligevel opdateres derefter, og skolerne kan ikke vælge, hvornår læreplansreformerne træder i kraft. Prissætningskraften afhænger helt sikkert af den regionale konkurrence.