Salvos Oyj planerar en börsintroduktion och nyemission samt notering på marknadsplatsen Nasdaq First North Growth Market Finland
Verkställande direktör Veli-Matti Kurkela:
”Sedan grundandet har Salvos gjort en betydande tillväxtresa till att bli en pionjär inom industriellt tillverkade fritidsbyggnader. Vår tillväxtberättelse har dock bara börjat. Vi ser betydande möjligheter, särskilt inom fritidsboende och inkvarteringsverksamhet, och vi vill nå positionen som Finlands ledande fritidsbyggare. Vi kommer att fortsätta vår geografiska expansion i Finland och investera i vår produktionskapacitet. Den planerade börsnoteringen är ett viktigt strategiskt steg som stödjer oss i att nå dessa mål.”
Keskeiset vahvuudet
Salvoksen ledning anser att särskilt följande faktorer är bolagets centrala styrkor och ger det konkurrensfördelar:
Kostnadseffektivt färdigbyggande i industriell skala och under fabriksförhållanden
Pionjär inom modulärt byggande
Ett produkt- och tjänstekoncept som uppskattas av kunderna
Imponerande tillväxt och lönsamhet på en utmanande marknad
Betydande tillväxtmöjligheter
Ekologiskt träbyggande
Resultatprognos för år 2026
Följande resultatprognos innehåller framåtriktade uttalanden som inte är garantier för bolagets framtida rörelseresultat. Bolagets faktiska rörelseresultat kan avvika väsentligt från vad som anges eller kan utläsas i de framåtriktade uttalandena på grund av många faktorer, och resultatprognosen eller andra framåtriktade uttalanden ska inte betraktas som ett löfte om bolagets framtida utveckling eller rörelseresultat, som kan avvika väsentligt från vad som presenteras nedan.
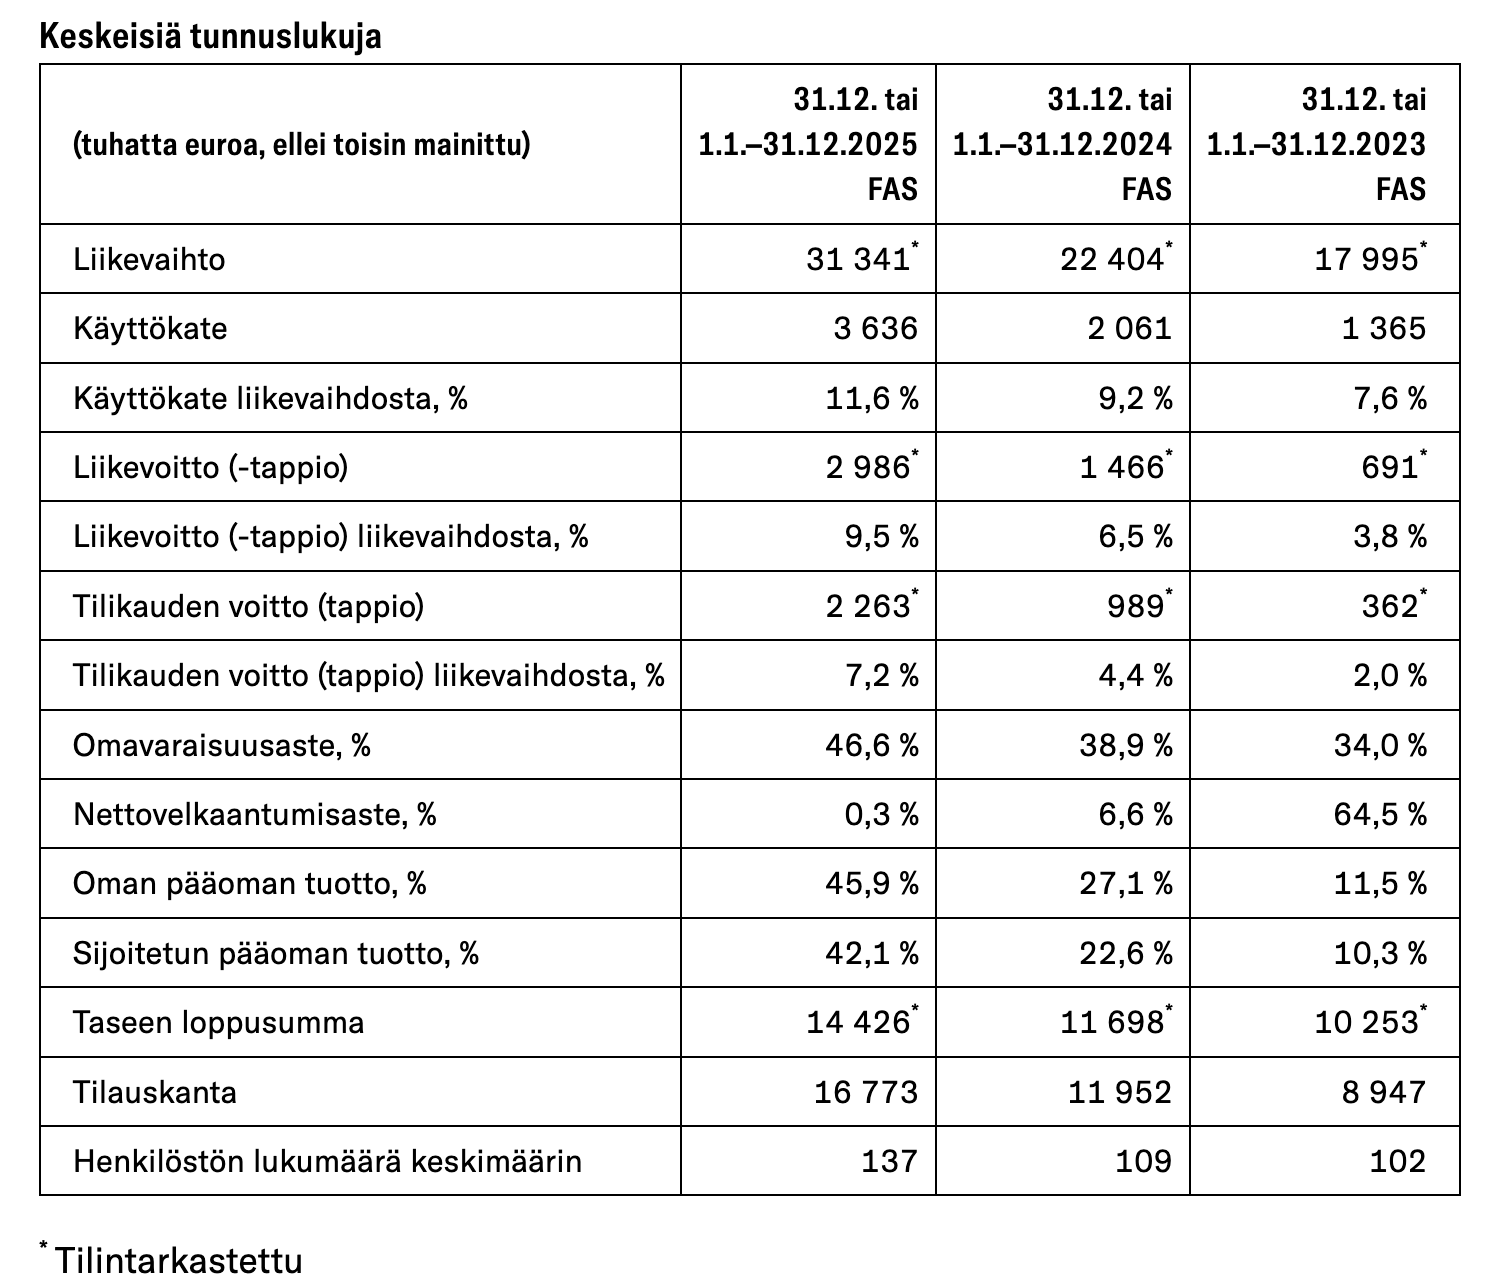
Salvos bedömer att dess omsättning år 2026 kommer att vara 34–38 miljoner euro (31,3 miljoner euro år 2025) och rörelsemarginalen kommer att vara 9–11 procent (9,5 procent år 2025).
Bolagets resultatprognos för år 2026 baseras på en stark orderstock, kontinuerlig verksamhetsutveckling och effektivisering samt en ökning av marknadsandelen. Resultatprognosen är dock förenad med osäkerhetsfaktorer, såsom den allmänna ekonomiska konjunkturen, marknadsutvecklingen för fritidsbyggnader och gårdsbyggnader, förändringar i materialkostnader samt utvecklingen på turismmarknaden.
Salvos Abp har meddelat att de planerar en aktieförsäljning och nyemission samt en notering på marknadsplatsen Nasdaq First North Growth Market Finland under det första halvåret 2026. Ett pressmeddelande om ämnet har publicerats på adressen sijoittajat.salvos.fi.
Videon är inspelad i Helsingfors den 12 februari 2026.
Resultatförmågan har tydligt förbättrats i samband med börsnoteringen och de medelfristiga målen har dragits upp med linjal, då målet är en rörelsemarginal på hela 13–15 %. Jag anser att målet är mycket otrovärdigt i en sådan bransch. Salvos har troligen också gynnats avsevärt av den senaste tidens tillståndsändring, som nu har tillåtit byggandet av mindre byggnader på gården utan bygglov.
Låt oss förstås se priset först, men enligt min mening kommer man nu till listan med lite väl rosenröda utsikter.
Nu väntar vi med spänning på hur detta realiseras:
“Den planerade börsintroduktionen och erbjudandet förväntas bestå av ett erbjudande av Bolagets nya aktier i en betydande nyemission, och dessutom förväntas vissa av Bolagets nuvarande aktieägare erbjuda Bolagets befintliga aktier till försäljning.”
Det vore riktigt uppiggande att se om:
De största ägarna i praktiken inte säljer någonting
Bolaget faktiskt investerar i tillväxt och inte lämnar någon utdelning
I så fall skulle även en utomstående investerare faktiskt kunna tro att även de gamla ägarna ser en möjlighet att bli rikare i framtiden genom tillväxtfinansiering.
Nu är det läge att göra lite egna “servettskisser” på värderingen så att man sedan kan bli besviken på noteringspriset
@Verneri_Pulkkinen Visst har bolaget uppmanats att komma till forumet och prata, för att kanske ingjuta lite hopp hos oss skeptiska småsparare
Hej. Jag har varit styrelseordförande för Salvos i tre år. Jag är även delägare via ett investeringsbolag och jag planerar inte att sälja några aktier.
Jag kommer att kommentera och delta så mycket jag kan i denna roll. Vi har kommit överens om att Veli-Matti kommer att delta i diskussionerna under sitt eget namn så snart han hinner.
Det rör sig om ett utmärkt bolag som, tack vare sina verkliga konkurrensfördelar, har lyckats växa och göra ett bra resultat i ett mycket svårt marknadsläge.
Genom mitt eget arbete är byggbranschen väldigt bekant, och då specifikt i Norra Finland. Turistbyggandet i Lappland har gått på högvarv i flera år nu och uppskattningsvis saknas fortfarande +50 % av kapaciteten. Under de senaste två åren har Lappland också varit ett av få tillväxtområden i byggbranschens nuvarande kris. Vilken marknadsnisch och andel av denna kaka Salvos får är upp till dem själva att arbeta fram. Den utländska turisten vill i första hand ha bra service, men också slippa buller- och ljusföroreningar. Den inhemska turisten, som bygger för eget bruk och/eller för uthyrning, går efter precis samma kriterier. Salvos kan säkert erbjuda ett alternativ för detta. Produkten är i ordning, men konkurrensen är hård och EBITDA-marginalen generellt låg inom byggbranschen. Deras mål på 9–12 % är generellt sett utmärkt för byggsektorn. Ett kvalitetsbolag kan dock infria det. Jag kommer att följa denna resa med intresse.
Jättekul @Mikko_Tahkola att du är med här! Kan du kort berätta hur du hamnade i Salvos styrelse? Det är förstås lätt att gissa att kretsarna är ganska små där i Pyhäntä, men kan du berätta lite? Och har du gått in med egna pengar eller är det styrelsearvoden eller dylikt?
Hej, på Sami Miettinens vägnar publicerar jag följande samtal med Veli-Matti Kurkela. Det rör sig om ett kommersiellt samarbete som filmades före ITF-meddelandet.
Stuga på plats smärtfritt | Veli-Matti Kurkela | 369 Neuvottelija. Byggbranschens omvandling och enkelt fritidsbyggande. Hur förändrar industriellt modulbyggande fritidsboendet? Veli-Matti Kurkela från Salvos berättar varför traditionellt byggande har det svårt och hur nyckelfärdiga lösningar underlättar förverkligandet av stugdrömmar. I samtalet lyfts såväl behovet av logi för turismen i Lappland som finländarnas förändrade krav på kvalitet och utrustning. Kommersiellt samarbete med Salvos Oy.
00:00 Den allmänna krisen i byggbranschen är inte hela sanningen
02:54 Stugresan som motvikt till urbaniseringen
05:48 Turismen i Lappland och utvecklingen av logilösningar
08:42 Betydelsen av namnet Salvos och industriell tillverkning
11:36 Modulbyggandets logistik, utmaningar samt industriell tillverkning
14:30 Nyckelfärdigt koncept och enkelheten i byggandet
17:24 Erfarenheter av detaljplanering och byggande
20:18 Stugbarometern och pensionärernas stugtrender
23:12 Utrustningsnivå och distansarbetets inverkan på stuglivet
26:06 Energieffektivitet och vinterbonade lösningar
29:00 Finansieringsmodeller och budgetering för fritidshus
31:54 Kommunernas förbättrade attityd och smidiga bygglovsprocesser
34:48 Träbyggandets ekologiska aspekter och hållbar utveckling
37:42 Effektivt utnyttjande av små ytor
40:36 Gårdsbastur och bodar på gården
43:30 Produktionsprocessen vid Salvos fabrik och kvalitetssäkring
46:24 Utvecklingen av AI inom materialhantering och minimering av spillenergi
49:18 Byggbranschens framtid och tekniska innovationer
52:12 Kundupplevelsens betydelse och tjänstehelheten
55:06 Slutord och tips till framtida byggare
neuvottelija I Sisäpiiri diskuteras hur Salvos skulle kunna använda AI mer omfattande
Teknisk anmärkning:
Sami Miettinen ansvarar för meddelandets innehåll.
God morgon, tack för frågorna. Under 2022 fattades viktiga beslut inom ägarfamiljen beträffande Salvos. Man beslutade nämligen att utse en extern VD och stärka styrelsens roll avsevärt. I de diskussionerna hade förslaget att be mig bli ordförande kommit upp. Utöver erfarenheten från Fodelia har jag en styrelsebakgrund på nästan 15 år från PRT Forest-koncernen (från 1999 och framåt: Kontiotuote, Jukkatalo, Piklas, Mellano, Lapplitalo) och bland annat en femårig sejour som VD för Jukkatalo 2014–2019. Nåväl, vem vet varför de frågade, men jag tackade ja och på den vägen är det.
Vi drog upp riktlinjerna för en ägarstrategi tillsammans med ägarna, där en central punkt var att ägaren utövar sin makt på bolagsstämman och att den operativa ledningen driver bolaget framåt tillsammans med styrelsen. Denna klassiska arbetsfördelning har enligt min mening fungerat utmärkt. Bolaget har fattat stora beslut, bland annat genom att enbart fokusera på färdiga byggnader istället för paketleveranser. Bolagets mycket starka industriella kunnande syns bland annat i att cirka 75 % av objekten levereras färdiga till tomten på ett sätt som gör att lastbilschauffören ensam lyfter byggnaden på plats och skruvar fast skorstensförlängningen. Och kunden kan tända i spisen och bära in möblerna. Dessutom har jag alltid beundrat bolagsgrundarens odödliga citat: ”Om något inte kan göras ordentligt, så görs det inte alls”. Detta finns fortfarande i bolagets dna och är uttalat. Salvos och Lapellands produkter är genuint gjorda som till en själv. Det märks för kunden som enastående kvalitet.
Jag har via mitt investmentbolag investerat ett sexsiffrigt belopp i Salvos, och vi är därmed bolagets sjunde största ägare med ett innehav på knappt 5 %. Jag kommer inte att sälja mina aktier i samband med en eventuell börsnotering.
Det har blivit lite av en sidohistoria vid sidan av börsnoteringen.
”Egoa från Limingo hävdar att Lapelland från Pyhäntä driver ut dem från marknaden genom att avtala om ensamrätt till vagnschassin med stora europeiska tillverkare.
Egoa har lämnat in en åtgärdsbegäran till Konkurrens- och konsumentverket (KKV), där de ber KKV att utreda om Lapelland bryter mot konkurrenslagen.”
Egoas VD Määttä avser att ta ärendet till domstol om KKV inte utreder saken.
Salvos VD Kurkela nekar till anklagelserna.
”Määttä menar att förfarandet handlar om en så kallad naken konkurrensbegränsning. Det innebär ett förfarande som inte har någon annan affärsmässig grund än att medvetet stänga ute konkurrenter från marknaden.”
Egoas VD berättar också i artikeln att de skulle ha fått en beställning på 70 vagnar från Saudiarabien, men kan inte leverera på grund av brist på släpvagnar. Den nuvarande anskaffningstakten är en släpvagn var tredje vecka från Österbotten.
Enligt artikeln har Määttä ursprungligen sålt Luxus-Saunat-verksamheten till Salvos och sedan återvänt för att konkurrera efter att konkurrensförbudet upphört.
Berätta gärna vad det var i detta som gjorde att du inte ville se det på börsen? Bolaget planerade/planerar en notering på First North, så man befinner sig kanske inte riktigt i en ATH-situation (All Time High). Men jag hör gärna din åsikt.
Men det bör sägas att jag var för brysk i mitt tidigare inlägg. Beklagar det! Välkommen till börsen bara, men min egen inställning är främst kritisk av ovan nämnda skäl.
Ja, First North har utvecklats dåligt som helhet, men även där har bra bolag börjat klara sig helt okej. De dåliga är helt enkelt dåliga och de klarade sig bara i en miljö som den under 2021. Jag förstår inte varför Salvos inte skulle kunna listas i detta läge om värderingen är realistisk och bolaget i övrigt är i gott skick.
Som man kan se på antalet genomförda FN-noteringar, stängdes det så kallade noteringsfönstret när kriget i Iran började. Det är en sak som är oberoende av bolaget. Det är antingen öppet eller så är det inte det.
Så sent som i slutet av året rapporterades det att ett flertal bolag var redo för notering och förberedde processen. Sedan dess har exakt ett bolag tagit sig till huvudlistan.
Det där trailer-caset är trakasserier på låg nivå. Det finns det också plats för i det här landet, och missbruk av media möjliggör det.
När det gäller resultatutvecklingen så är det ganska trevligt att vara av en helt annan åsikt än dig i den frågan
Tråkigt att börsnoteringen rann ut i sanden den här gången. Personligen anser jag att det finns utrymme för olika typer av bolag, särskilt på First North.
Erbjudandet hade säkert också blivit en succé om värderingen av aktien legat exempelvis 10–20 % högre än mittpunkten av den värdering som styrelseordföranden lade fram ovan (5 % → sexsiffrigt belopp), det vill säga ca 550 000 € + 10–20 % → pre-money värdering för hela bolaget på ca 11–13 miljoner euro.
Detta hade skapat en kö utanför dörren, en lyckad emission och en aptitlig värdeökning för aktien.
Om man däremot siktat på en maximal värdering vid tidpunkten för noteringen, baserat på de goda siffrorna för 2025 och (förväntade) 2026 som boostats av lagändringen gällande förenklat byggande av gårdsbyggnader, så hade fyllnadsgraden i emissionen och den framtida utvecklingen kunnat bli av mer sedvanlig FN-nivå.
Oavsett vilket är det ur ett investerarperspektiv synd att noteringen inte blev av nu. Kanske till hösten i stället.
[quote="Johan3, post:20, topic:73531"]\nInte direkt någon bra reklam för företaget.\n\n[/quote]\n\nI synnerhet som det i domstolen fortfarande dravlas om att kvaliteten på mögelhuset var precis som den skulle.\n\nDet mellersta caset slukade väl en stor del av ett års resultat, när man även beaktar företagets egna kostnader för rättsprocessen.\n\nDet skulle då inte falla mig in att investera i ett sådant företag.