Saga Furs - Helsingforsbörsens värdebolag

Jag tänkte öppna en tråd för ett verkligt värdebolag på Helsingforsbörsen, nämligen Saga Furs, som det ännu inte fanns någon tråd eller diskussion om överhuvudtaget. Efter år av stampande på stället kan Saga Furs ha en möjlighet till betydande resultattillväxt efter att deras största konkurrent lagt ner. Saga Furs lämnade idag en positiv vinstvarning. Saga Furs Oyj: Positiivinen tulosvaroitus, sisäpiiritieto: Saga Furs -konsernin päättyneen tilikauden tulos selkeästi edellistilikautta parempi | Kauppalehti

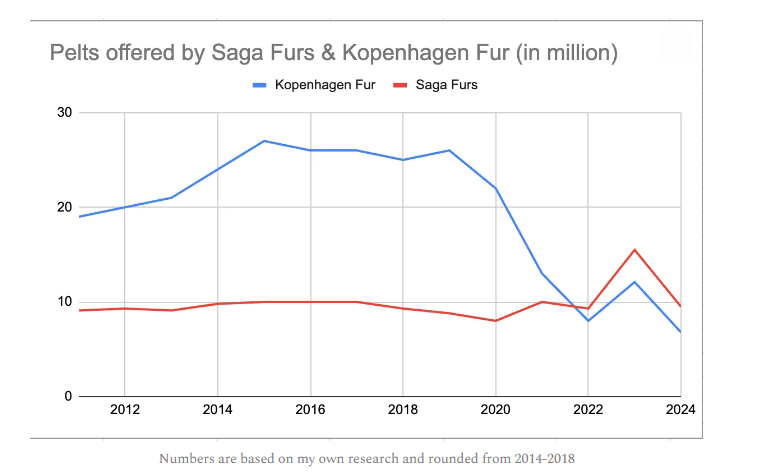
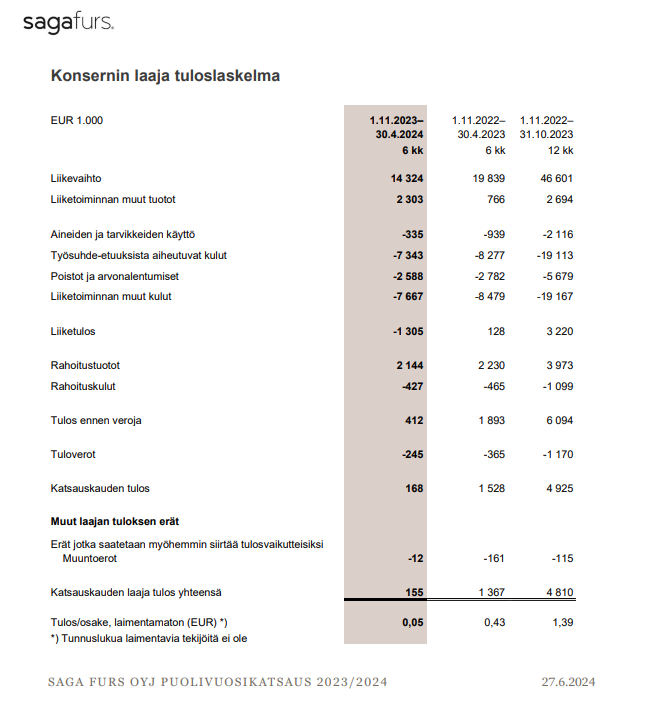
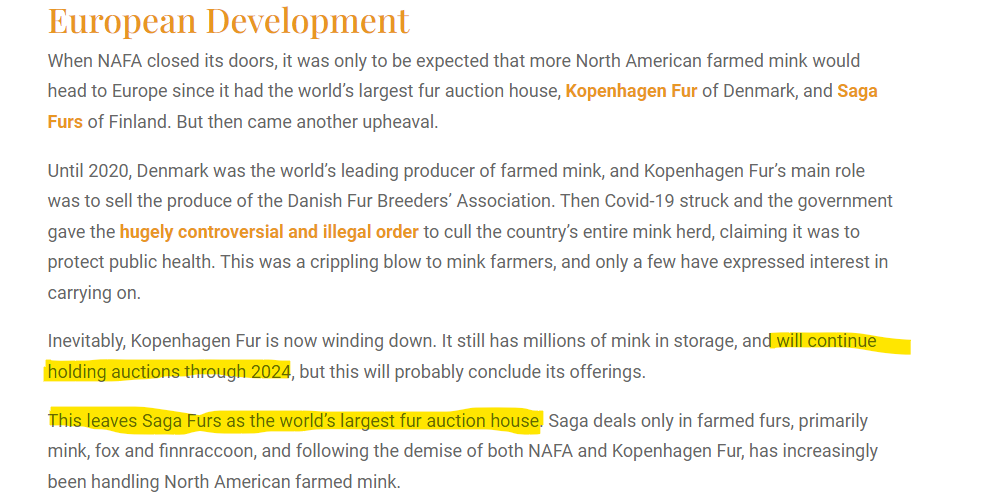
Saga Furs verkar kanske inte i den mest glansfulla branschen, eftersom bolaget anordnar auktioner för pälsar. Bolaget befinner sig dock i en intressant situation då marknadsledaren inom pälsauktioner, Kopenhagen Furs, sannolikt kommer att lägga ner sin verksamhet helt under detta år 2024. Kopenhagen Furs marknadsandel var för några år sedan 60 %. Detta skulle kunna ge Saga Furs en betydande marknadsandel. Kostnadsstrukturen för auktionerna är ganska fast och genom ökad försäljning skulle lönsamheten kunna lyftas uppåt (Jfr 2021: 51 miljoner euro i omsättning och 11 miljoner euro i EBIT). Enligt den nyligen lämnade positiva vinstvarningen var omsättningen 46 miljoner euro under 2023. Saga Furs har möjlighet att organiskt uppnå en i praktiken monopolliknande marknadsposition när konkurrenter har lagt ner och branschen inte är den mest lockande, så ny konkurrens lär knappast dyka upp i någon större utsträckning :smiley:

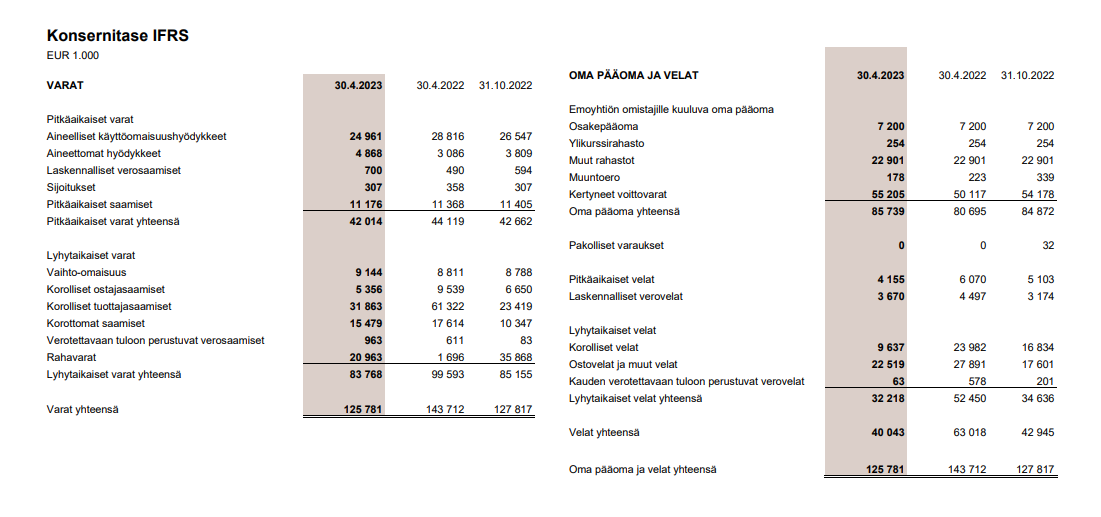
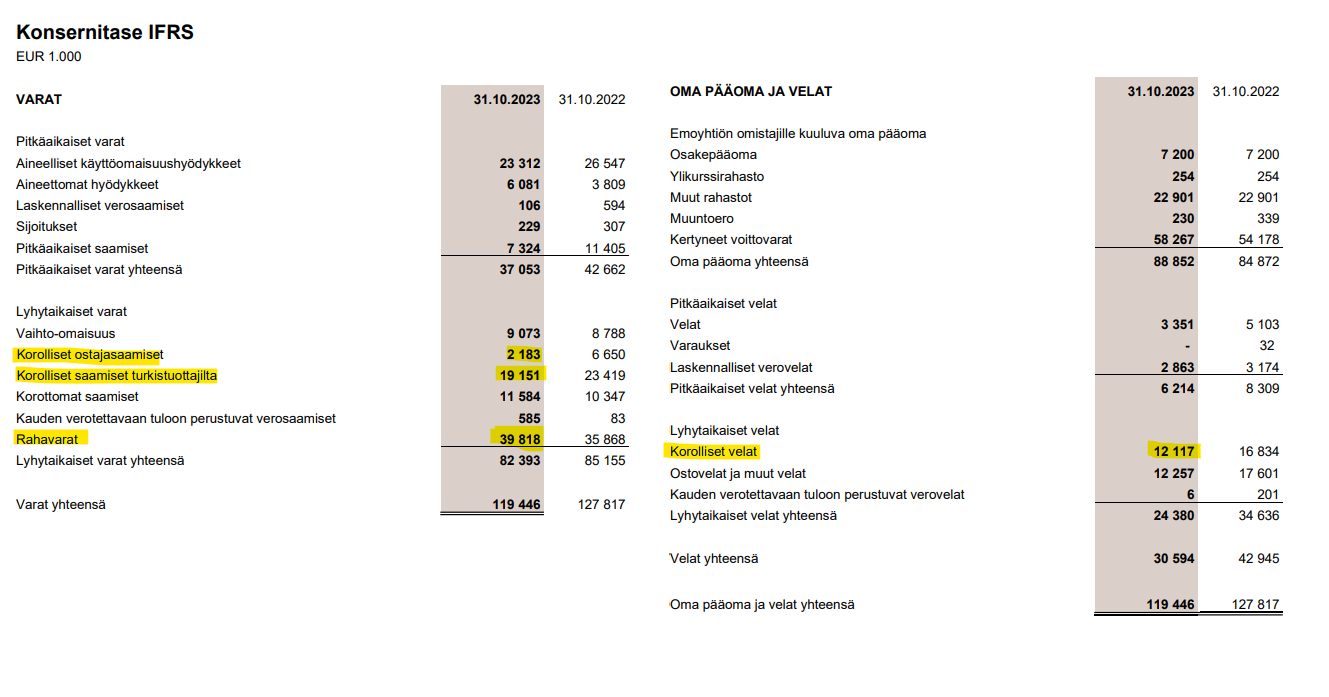
Bolaget får sina intäkter från förmedlingsprovisioner vid auktioner samt genom att erbjuda finansiering till köpare och säljare. Under H1 hade bolaget räntebärande fordringar från auktioner till ett värde av 37 miljoner euro. Kassan var 21 miljoner euro och de räntebärande skulderna 9,6 miljoner euro. Utöver möjligheten till en betydande marknadsandel är bolaget mycket solidt, det finns dolda värden i balansomslutningen och aktien värderas till ca P/B 0,4. Om kassaflödet från de räntebärande fordringarna frigjordes under H2 i en större omfattning än förra året, skulle bolagets företagsvärde (EV) kunna bli NEGATIVT. Det låter som en kinesisk bluff eller en drömaktie för värdeinvesterare.

Bolagets kassaflöde svänger mycket relaterat till de räntebärande fordringarna som bolaget erbjuder auktionsköpare och får betydande finansiella intäkter ifrån årligen, vilket har hållit räkenskapsperiodernas resultat på plus även när rörelseresultatet varit negativt. Bolagets marknadsvärde är 38 miljoner euro vid en aktiekurs på 10,5 euro. Om bolaget skulle göra en rörelsevinst på 2,6 miljoner euro 2023 och finansiella intäkter på 2,5 miljoner euro, skulle resultatet efter skatt bli 4,1 miljoner euro, vilket innebär ett P/E-tal på 9,2x. För kommande år finns potential för betydande resultattillväxt när Kopenhagen Furs sista auktioner avslutas.
image

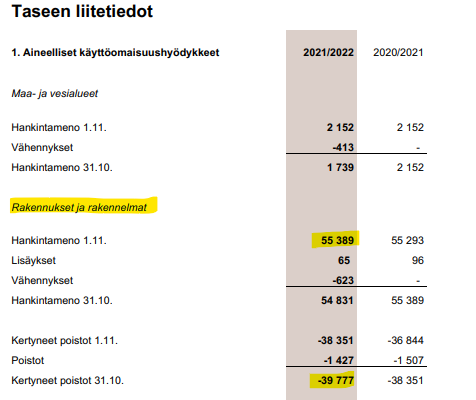
På tal om dolda värden verkar bolaget ha fastigheter i balansräkningen för ca 55 miljoner euro. Jag vet inte vad dessa fastigheter är eller var de ligger, men efter årliga avskrivningar har det uppstått en betydande mängd potentiellt dolt värde i balansräkningen i förhållande till bolagets marknadsvärde (38 miljoner euro).
image

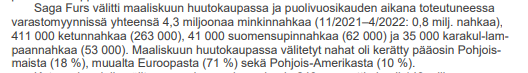
Jag är ingen expert på pälsdjursuppfödning, men som jag förstått det skulle det inte nödvändigtvis ha en stor inverkan på Saga Furs verksamhet även om pälsfarmning förbjöds i Finland, eftersom åtminstone enligt auktionen i mars 2023 var endast 18 % av de anskaffade skinnen insamlade från Norden. Det finns politiska risker i branschen, men jag ser Saga Furs som ett lågriskobjekt på grund av dess betydande tillgångar. Om fastigheterna är kuranta skulle bolagets slaktvärde kunna vara 3x i förhållande till nuvarande kurs.
image

Här är en artikel från oktober 2023 angående Kopenhagen Furs:
image
The Changing Fur Auction Landscape (truthaboutfur.com)

Finns det några experter inom ämnet här på forumet?
33 gillningar

Intressant öppning och Saga har åtminstone tidigare sålt fastigheter i liten skala och bokfört goda vinster från dem. Det finns uppenbarligen fortfarande en hel del dolda tillgångar i balansräkningen.

Bolaget skulle kunna delas upp i två bolag där fastigheterna placerades i ett eget bolag och detta nya bolag delades ut till de nuvarande ägarna. Fastighetsbolaget skulle kunna ingå ett långt avtal med auktionsbolaget, vilket skulle göra dess kassaflöden ganska förutsägbara. Fastighetsbolaget skulle kunna tilldelas en del av skulden. Handelsbolaget med högre volatilitet skulle kunna handlas som ett eget bolag med en stark balansräkning, och fortsätta den bankliknande verksamheten genom att finansiera kunder.

Ett traditionellt “cigarrettfimpsbolag” (cigar butt) som skriker efter någon form av omstrukturering. Vi lever i en ESG-värld där många saker polariseras som goda eller onda, och det öppnar också upp möjligheter.

10 gillningar

18 % av skinnen kommer från Norden, 71 % från övriga Europa och 10 % från Nordamerika. Citat från styrelsens verksamhetsberättelse:

”Saga Furs-koncernen består av moderbolaget Saga Furs Abp samt moderbolagets helägda dotterbolag. Dotterbolagen är huvudsakligen Furfix Oy, som säljer flåningstjänster till finländska producenter; Lumi Mink Oy, som sköter handel med avelsdjur och tillhörande karantänsutrymmen; försäljningsfrämjande och skinnanskaffningsbolaget Saga Furs A/S i Danmark; skinnanskaffningsbolaget Saga Furs Holland BV i Nederländerna; skinnanskaffningsbolaget Saga Furs Polska Sp. z o.o. i Polen; skinnanskaffnings- och sorteringsbolaget Saga Furs North America INC i USA”

Finns det information om varifrån den där andelen på 71 % från övriga Europa för Sagas skinn egentligen kommer? Från Polen? Inte väl från Ryssland eller Belarus? Nederländerna har redan förbjudit pälsdjursuppfödning, precis som 18 andra europeiska länder. Varför berättar inte företaget öppet (eller så hittar jag åtminstone inte informationen) om skinnens ursprungsländer när det bara finns en handfull länder i Europa där pälsdjursuppfödning är tillåten? De berättar dock att merparten av skinnen säljs till Kina.

3 gillningar

I den artikeln står det att förutom Finland tillåter även Polen, Litauen, Grekland, Cypern, Portugal och Rumänien pälsdjursuppfödning inom EU. Litauen förbjöd dock pälsdjursuppfödning i höstas. Bolaget uppger skinnens ursprungsland vid auktionerna och har i sin investerarkommunikation delat upp dem på nivån Norden / övriga Europa.

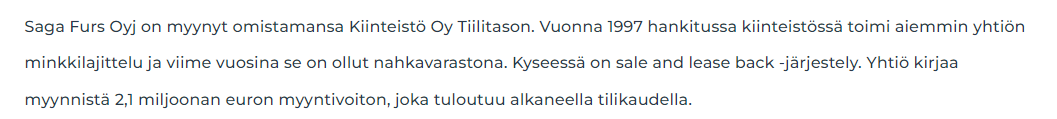
Vissa av dessa fastigheter förvärvades under marktiden, så deras verkliga värden kan vara betydligt högre än anskaffningsvärdet på 55 miljoner euro. Försäljningen av en fastighet år 2022 och försäljningsvinsten från den skulle bekräfta detta.

image

Värdet på nettofinansiella tillgångar är 48,4 miljoner euro. Kioskens marknadsvärde är 38 miljoner euro. Det är svårt att vara särskilt bearish här när tillgångarnas värde är tre gånger marknadsvärdet, även om hela branschen skulle förbjudas. De kommande två åren blir också mycket intressanta ur ett konkurrensperspektiv när marknadsledaren lämnar spelet.

6 gillningar

De talar i vaga ordalag till investerare om Europa och inte om EU. Bland de europeiska länderna utanför EU är pälsdjursuppfödning, baserat på den artikeln, tillåten i åtminstone Belarus, Ukraina, Moldavien, Albanien, Montenegro och Makedonien. Man måste förmodligen enligt lag upplysa köparna om skinnens ursprung, och även om det knappast intresserar kinesiska köpare särskilt mycket, kan det vara av intresse för potentiella investerare.

6 gillningar

Bra öppning :+1: . Det finns en hel del bra funderingar i Kauppalehtis diskussioner. Saga Furs fastigheter ligger i Petikko i Vanda om jag minns rätt, precis vid Ring III. Det är där auktionerna arrangeras. Fastigheterna är i gott skick och läget är utmärkt, så de har definitivt ett bra värde.
Ett stort problem för investerare är att de största ägarna är pälsodlarförbunden PSTK och SÖP; de tänker knappast på aktieägarnas bästa i alla situationer, utan snarare på pälsodlarnas.

5 gillningar

Tack för tilläggsinformationen :+1:

Jag håller också helt med om att producentägare sällan är de bästa affärspartnerna för andra spekulanter.

Edit: Jag upprepar mig, men jag ser inte de politiska riskerna som ett problem vid nuvarande kurs, eftersom bolaget har 48,4 M€ i finansiella tillgångar och därtill fastigheter för 55 M€, där det kan finnas upp- eller nedsida, och bolagets marknadsvärde är 37 M€. Många skulle kunna säga att hela branschen borde förbjudas, vilket något paradoxalt skulle frigöra det dolda värdet i bolaget. De politiska riskerna är alltså en option för alla minoritetsägare utom producenterna.

4 gillningar

Amer tillverkade en gång i tiden tobak, men bytte ut Boston-cigaretterna mot sportutrustning. Jag har funderat på om Saga Furs också kan stå inför en liknande radikal förnyelse, ifall pälsdjursuppfödningen går samma öde till mötes som tobaksproduktionen. Eftersom bolagets största ägare har över 60 % av rösterna är det på samma gång ett hot och en möjlighet. Eftersom det rör sig om ett förbund, det vill säga enligt min uppfattning en ”ansiktslös” ägare där ledningen spelar med andras pengar men drar nytta av ett gott resultat, kan den som ägare vara ”inte så innovativ”.

4 gillningar

Kommer delårsresultaten först på eftermiddagen eller vad har varit Saga Furs praxis?

Den senaste bokslutskommunikén publicerades för ett år sedan kl. 13:15. H1’23 publicerades kl. 11:15. Enligt min uppfattning har inget exakt klockslag meddelats.

4 gillningar

Bokslutet är ute:

  • Rörelseresultat för hela året 3,2 M€
  • Finansiella intäkter 2,9 M€
  • EPS 1,39 €
  • Utdelning 0,66 €

Aktien värderas med detta resultat till P/E 7,87x. Om man endast beaktar kassan och de räntebärande skulderna skulle EV/EBIT vid kursen 10,95 € vara 3,66x.

Nettofinansiella tillgångar uppgår till 48,9 M€ mot Sagas marknadsvärde på 39,4 M€.

image

Saga Furs Abp:s BOKSLUTSKOMMUNIKÉ 1.11.2022-31.10.20 | Kauppalehti

16 gillningar

Artikel om Saga.

4 gillningar

Utmärkt analys av Saga:

Update on Saga Furs after 2023 earnings - by Sebastian (substack.com)

7 gillningar

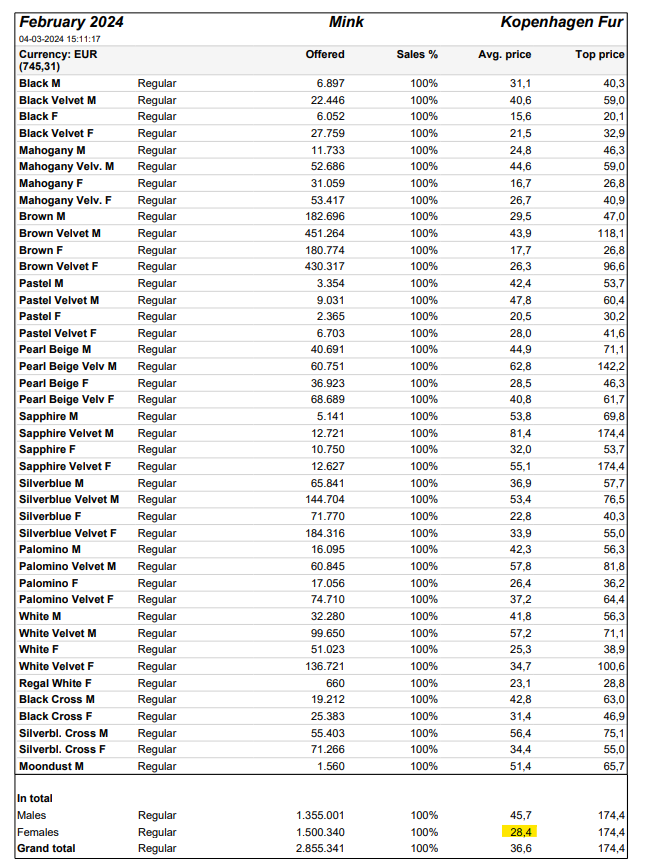
Sagas konkurrent Kopenhagen Furs höll årets första auktion, där minkpriserna steg med 23 %.

Alla 2,8 miljoner skinn såldes, vilket bådar gott för Sagas auktion som inleds på lördag. Saga erbjuder 3 miljoner minkar i marsauktionen. För ett år sedan i motsvarande auktion erbjöd Saga 5 miljoner skinn, varav 4,25 miljoner stycken såldes.

Kopenhagen Furs håller sin sista auktion i juni, varefter Saga Furs kommer att ha en monopolställning. Det är svårt att säga hur detta slutligen påverkar Sagas försäljningsvolymer, eftersom antalet minkfarmer har rasat under de senaste 10 åren.

Kopenhagen Furs februari–mars-auktion:
image

Här är ytterligare statistik över försäljningen från tidigare år:
image

9 gillningar

Aktien har sjunkit 15 % på en vecka och 8 % idag, här är rapporter från de pågående auktionerna.

6 gillningar

En oundviklig utveckling:

Och bra så.

“Enligt organisationen Fur Free Alliance innebär det familjeägda italienska lyxmodehuset Max Maras nya policy att de inte längre kommer att använda päls i sina framtida kollektioner. Varumärket har även varit kund hos finska Saga Furs.”

15 gillningar

Ofta har jag lämnat denna sten okontrollerad, säkert av samma skäl som få är intresserade av den – pälsbranschen är en döende bransch. Vid en snabb anblick är dess värde uppenbart. Men…

Baserat på Iikkas besök hos Inderes tog jag mig dock an att kontrollera påståendena. De höll ganska väl.

Ett intressant fall, ja. Netto kontanter 20€/aktie, netto reala tillgångar 30€/aktie. Och om snacket om fastigheternas möjliga undervärdering stämmer – ännu mer. Och aktien kan köpas för 9€ per styck. Som Graham-lärjunge blir man intresserad.

Till och med affärsverksamheten verkar fortfarande vara ganska relevant. Visst, den kommer att minska gradvis, och någon gång kommer monopolställningen kanske inte att räcka. Men om man använder genomsnitten för de senaste fem, tio och tjugo åren med 0% nominella tillväxtförväntningar, är affärsverksamhetens värde, med genomsnitten för alla tidsperioder, till och med högre än tillgångarna. Jag skulle förstås aldrig våga köpa detta med förväntningen att affärsverksamhetens värde skulle realiseras, men det är ett trevligt alternativ det också.

Det är svårt att inte bli entusiastisk över detta fall. Av etiska skäl skulle jag inte nödvändigtvis vilja äga, men å andra sidan är investeringens förväntade värde som högst ju snabbare hela branschen kan störtas med politiska medel (företaget kommer inte att likvidera utan tvång, på grund av ägarstrukturen). Och även om det alternativet dröjer, är affärsverksamheten fortfarande i monopolställning och livskraftig, och gillar att betala generösa utdelningar.

Dessutom finns det katalysatorer för de närmaste åren. Företagets absolut viktigaste marknad, Kina, har inlett betydande stimulansåtgärder, särskilt för att påskynda den inhemska konsumentefterfrågan. Den nya monopolställningen, hur kommer den att synas i siffrorna de närmaste åren?

Jag har köpt aktier de senaste dagarna. En liten 12% position i portföljen (jag äger aldrig mer än fem aktier). Vi får se hur detta fall utvecklas under ett par-tre år, eller så säljer jag tidigare om aktiekursen korrigeras närmare verkligheten.

Tack @Iikka!

15 gillningar

Tack så mycket @raisinglines för att du gillade podden!

På H2:s auktioner (maj och september) ökade förmedlingsförsäljningens värde med 15% jämfört med föregående år, och samtidigt minskade antalet sålda skinn. Detta skulle teoretiskt sett vara en god grund för resultatförbättring, då omsättningen skulle vara i tillväxt och samtidigt borde kostnadsnivån vara lägre jämfört med förra årets H2.

Årets siffror är dock inte lika intressanta som vad som händer nästa år. Sagas konkurrent Kopenhagen Fur förmedlade i år 6,5 miljoner skinn, medan Saga förmedlade 10,4 miljoner skinn. Det blir spännande att se vad som händer med priserna och Sagas volymer när en så stor mängd av utbudet försvinner. Pälspriserna har stigit med 30% från hösten 2023 års priser, och de nuvarande priserna är redan lönsamma för producenterna.

Pälsbranschen har historiskt sett varit mycket cyklisk, och en måttlig prisökning gynnar direkt den nedersta raden. Till exempel år 2021 gjorde Saga en rörelsevinst på 11 M€ när pälspriserna steg.
image

19 gillningar

Resultatet ute

Förmedlingsförsäljningen under andra halvåret ökade, rörelseresultatet på jämförbar nivå

En minskning med 19 procent av antalet förmedlade skinn minskade Saga Furs förmedlingsförsäljningsvärde till 343 miljoner euro (räkenskapsåret 2022/2023: 352 miljoner euro).
Koncernens omsättning minskade med 12 procent och uppgick till 41 miljoner euro (47 miljoner euro).
Rörelsekostnaderna minskade från jämförelseperioden och uppgick till 43 miljoner euro (46 miljoner euro).
Rörelseresultatet försämrades till 1,7 miljoner euro (3,2 miljoner euro).
Nettofinansintäkterna minskade till 1,7 miljoner euro (2,9 miljoner euro).
Resultatet före skatt var 3,5 miljoner euro (6,1 miljoner euro).
Resultatet per aktie var 0,73 (1,39) euro.

Styrelsen föreslår bolagsstämman att en utdelning på 0,71 euro per A-aktie och 0,71 euro per C-aktie betalas ut.

Halvårsperioden 1.5.-31.10.2024

Bolagets förmedlingsförsäljningsvärde ökade från jämförelseperioden och uppgick till 232 miljoner euro (203 miljoner euro).
Koncernens omsättning var på jämförbar nivå, 27 miljoner euro (27 miljoner euro).
Rörelsekostnaderna minskade till 25 miljoner euro (26 miljoner euro).
Rörelseresultatet var på jämförbar nivå, 3,1 miljoner euro (3,1 miljoner euro).
Resultatet före skatt minskade till 3,0 miljoner euro (4,2 miljoner euro).

Utsikter för affärsverksamheten

Under det pågående räkenskapsåret kommer bolaget att anordna auktioner i mars, juni och september 2025. Bolaget uppskattar att det kommer att erbjuda 9,25 miljoner minkskinn samt totalt cirka 700 000 räv- och finsk tvättbjörnsskinn vid räkenskapsårets auktioner. Utvecklingen av bolagets förmedlingsförsäljning och omsättning påverkas, förutom av den förväntade minskningen i försäljningsvolymen, även av förändringar i skinnprisnivån. Minskningen av antalet skinn minskar koncernens personalkostnader, trots att periodiserade personalkostnader från försäljningen av tidigare sorterade skinn skulle belasta räkenskapsåret. Färdigställandet av affärssystemet i slutet av föregående räkenskapsår ökar avskrivningarna som försämrar rörelseresultatet i bokslutet. Övriga rörelsekostnader förväntas återspegla minskningen i försäljningsvolymen. Finansieringsvolymen förväntas förbli låg. Resultatet för räkenskapsåret 2024/2025 beror på försäljningsresultaten från säsongens auktioner, vilka inte kan bedömas innan den egentliga försäljningssäsongen börjar.

6 gillningar

En intressant punkt från rapporten är bolagets nettokassa, som är 45 miljoner euro, medan bolagets marknadsvärde är 33 miljoner euro.

Marknaden har tydligen inte tillräckligt med tro på framtiden för pälshandeln. :smile:

Under det påbörjade räkenskapsåret kommer bolaget att anordna auktioner i mars, juni och september 2025.
Bolaget uppskattar att det kommer att erbjuda 9,25 miljoner minkskinn samt
totalt cirka 700 000 räv- och finsk mårdhundsskinn under räkenskapsårets auktioner.

Under det nu rapporterade räkenskapsåret såldes totalt 10 miljoner skinn, varvid försäljningsvolymen förväntas minska, även om hela marknadens volym minskar kraftigt, då danskarna inte längre säljer några skinn, trots att 6,5 miljoner såldes förra året.

7 gillningar