100-baggers på 10 år, med låg risk

En aktieportfölj kan växa snabbare än indexfonder som följer den allmänna marknaden genom att a) ständigt trejda aktier som stigit kraftigt och förbrukat sin avkastningspotential eller b) sitta kvar länge i omsorgsfullt utvalda mångdubblare (multi-baggers).

Den första stilen är utmanande på grund av tajmingen.

Denna tråd är dedikerad till att jaga de sistnämnda. Vilket också är utmanande, då sökandet efter sådana fall är som att leta efter en nål i en höstack. Och inte ens det är en bra liknelse: bomskott äter upp portföljens avkastning. Det här är som att leta efter en nål i en höstack fylld med rakblad som skär i fingrarna.

Vi har åtminstone en liknande tråd på forumet, pohjoismaiden kymmenkertaistujat, men här skiljer sig inledningen och målen något.

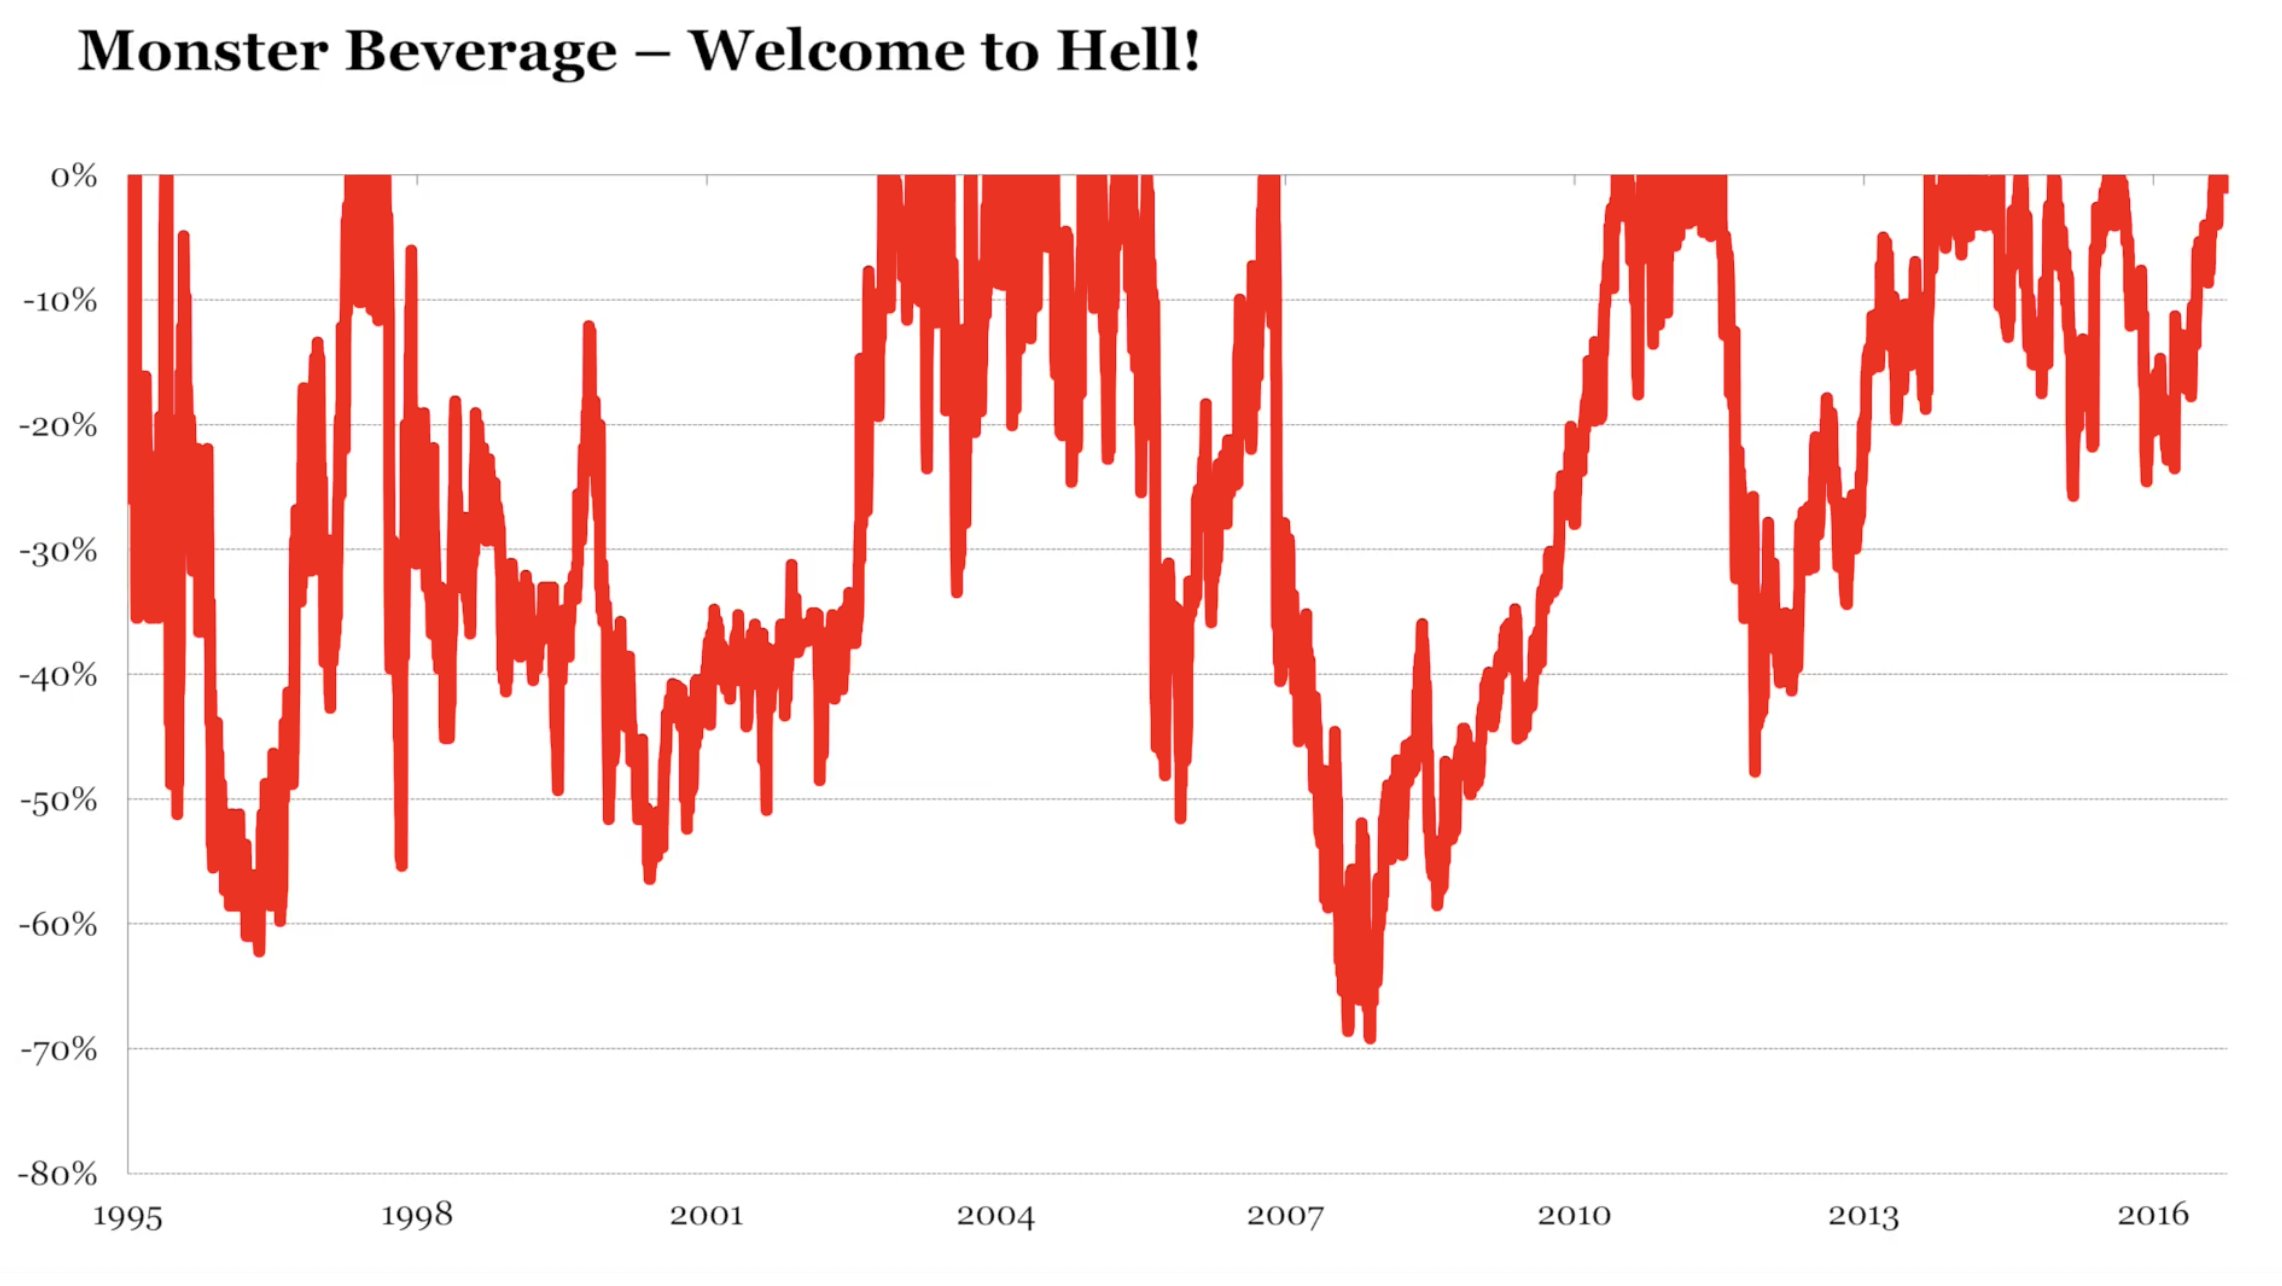
Vem skulle inte vilja hitta det nya NVIDIA eller Microsoft i ett tidigt skede? Utmaningen är att bolaget bör vara ett relativt litet företag (börsvärde på högst 30 miljarder dollar: om ett sådant bolag 100-dubblas motsvarar det dagens Microsoft). När man försöker hitta en ”long shot”, tar man lätt för mycket risk. Dessutom är det svårt att sitta kvar i sådana supervinnare. De senaste årtiondenas supervinnare, energidrycksbolaget Monster, har vid några tillfällen sjunkit med över 70 %. För Tesla är nedåtjusteringar på över 50 % vardagsmat.

Att förlora pengar är dyrt, därför måste riskerna vara måttliga.

I takt med inflationen och den allmänna ekonomiska tillväxten har aktiemarknaden fördubblats i genomsnitt vart 7–10 år.

Med en årlig avkastning på 10 % 100-dubblas marknaden på cirka 49 år. Därför har rubriken ett provocerande kort tidsintervall, 10 år. Givetvis får det i praktiken sträcka sig lite längre än så.

Regler:

Affärsverksamheten måste vara begriplig och ha stor tillväxtpotential genom att antingen disruptera en befintlig marknad eller skapa en ny marknad. Om verksamheten inte är begriplig är det svårt att bedöma dess verkliga potential och risker.

Företagsledningen måste vara ärlig och utmärkt i sitt arbete (handlingar matchar ord, bra kapitalallokering) och huvudägarna ska också vara kompetenta.

Bolaget bör vara lönsamt eller trovärdigt vara på väg att bli det snart.

Aktien måste vara billig: P/E (eller kassaflödesmultiplar) max 20x, gärna närmare tio (se 11-baggers undersökningen i Vartissa).

Fortsatt från de inledande företagsexemplen: Microsoft noterades 1986 till ett pris på 35,50 dollar per aktie och med det utökade aktiekapitalet var EPS för räkenskapsåret 1987 (som slutade i juni) 1,30. P/E var alltså 27x.

NVIDIA, som vid trådens skapande har en hisnande värdering (marknadsvärde 1,5 biljoner dollar, omsättning 45 miljarder dollar), gick i början av 2010-talet att köpa för under P/E 20x.

Faktum är att en mångdubbling vanligtvis kräver att man köper billigt.

Självklart är vi inte slavar under P/E-multipeln. Amazon var till exempel förr i tiden en teknisk “juggernaut-unge” med bra kassaflöde, medan det bokföringsmässiga resultatet var vad det var. Och vi är naturligtvis medvetna om var multiplarna kommer ifrån: tillväxt, dess lönsamhet (ROIC/RONIC) samt avkastningskravet (som vi sofistikerat höftar till med).

Region: hela världen, men de stora marknaderna USA, Europa (inkl. Finland) och Indien är troligen de mest potentiella. Jag skulle undvika svårtillgängliga eller politiskt riskfyllda områden som Kina eller många andra tillväxtländer.

Det finns inga branschrestriktioner. XPEL, en 100-dubblare som jag missade på 2010-talet (och som jag lyckades sälja i panik med förlust), tillverkar skyddsfilm för billack. Men generellt sett är sådana bolag hellre kapitallätta och någorlunda skalbara. Notera dock att t.ex. Tesla inte är någon kapitallätt verksamhet och verkar i en bransch som traditionellt sett anses vara… utmanande ur ett aktieägarvärdesperspektiv.

Så låt oss hålla ett öppet sinne!

Observationer, idéer, egen analys, reflektioner och motargument kan postas i denna tråd. Om och när vi hittar bolag och diskussionen kring dem blir aktiv, kan de knoppas av till egna bolagstrådar.

Som trådskapare hoppas jag att varje kommentar är analytisk och väl genomtänkt. Det har efterfrågats mer substansfullt innehåll på forumet, och när jag själv startar en tråd vågar jag ställa ännu högre krav på innehållet.

Utmaningen är nu antagen.

Lycka till med sökandet efter 100-dubblare, träna sittfläsket och gör bra aktieval!
310 gillningar

Utmärkt öppning!

Det vore intressant att höra, med goda argument, om det för tillfället finns bolag på Helsingforsbörsen som i teorin skulle ha möjligheter att 100-faldigas. 10 år är också en obevekligt lång tid, eftersom bolag utvecklas och många av dagens bolag på “Hesuli” (Helsingforsbörsen) ser sannolikt helt annorlunda ut om 10 år. En 100-faldig ökning över en lång tidsperiod för med sig ett visst lotterielement, och varje case som tas med i diskussionen innehåller väldigt många “om” och “men”. För att en snabb vinsttillväxt ska vara möjlig bör affärsmodellen helst vara kapitalsnål, vilket på ren svenska innebär att bolaget inte behöver investera stora summor i till exempel fabriker eller underhållsinvesteringar för att kunna växa verksamheten eller upprätthålla nuvarande produktion. En skalbar affärsmodell skulle möjliggöra investeringar i bland annat ökad försäljning eller företagsförvärv. Marknaden måste också vara tillräckligt stor och helst global för att denna framtida “100-bagger” ska ha realistiska möjligheter att erövra marknaden. Finlands hemmamarknad är nog för liten för att nuvarande bolag ska ha realistiska möjligheter att avkasta 100x. Hemmamarknadsbolag har visserligen varit mycket bra investeringsobjekt, även om de inte haft betydande verksamhet utomlands (Case: Admicom och Talenom för några år sedan).

Sett i backspegeln är Qt det bolag som kommit närmast denna prestation; dess aktie pendlade kring 4,2 € våren 2016 och från nuvarande nivåer skulle aktien behöva stiga “bara” 6,2x under 2,5 år för att Qt skulle hamna på denna lista. Efter en 100-faldig ökning skulle Qt:s börsvärde vara 10,7 miljarder euro, vilket är en stor summa i finländska mått mätt, men fortfarande ganska litet ute i världen. Med Inderes nuvarande prognoser skulle P/E-talet för år 2026 vara 120x, och det är nog säkert att säga att detta inte är möjligt med nuvarande prognoser, utan tillväxten skulle behöva accelerera för att nå denna svindlande prestation.

Finns det andra hästar på Helsingforsbörsen som skulle kunna nå detta? Inom mjukvarusektorn är detta säkert “enklast”, då affärsmodellen inte binder fast kapital. Helsingforsbörsens nuvarande mjukvarubolag är så pass trötta vad gäller tillväxt att jag med nuvarande information inte vågar sätta upp något annat namn än Qt på prospektlistan, förutom kanske Aiforia, vars börsvärde för ett år sedan var 80 miljoner euro. Aiforia är ett startup-bolag, men är konkurrensmässigt kanske i en av de bästa positionerna bland Helsingfors mjukvarubolag tack vare sina goda referenser på en ny marknad, och de skapar en ny marknad inom sin bransch. Jag känner inte till Aiforia på djupet, men det som skaver för mig är den astronomiska värderingen i förhållande till omsättningen (EV/S >20). Även om allt skulle gå utmärkt är en del av denna framgång redan inbakad i aktiekursen. Antalet aktier kommer sannolikt också att öka, eftersom kassan inte håller för nuvarande förluster särskilt länge till.

För att hamna på listan över aktier som 100-faldigats på tio år bör man sannolikt rikta blicken mot småbolag och turnaround-bolag som har någon produkt som kan slå igenom stort genom att disruptera eller skapa en ny marknad. 10 år är en väldigt kort tid för en 100-faldig ökning, så man borde kunna köpa aktien löjligt billigt.

Nurminen Logistics

Själv lyfter jag fram Nurminen Logistics som ett prospekt, vars aktie kostade 0,25 € sommaren 2020 (antalet aktier har ökat sedan dess). Bolaget skulle alltså ha 6,5 år på sig att få verksamheten i ett sådant skick att aktien steg 19,5x, vilket skulle innebära ett börsvärde på 1,95 miljarder euro. Om aktien värderades till P/E 20x om 6,5 år, skulle räkenskapsperiodens resultat behöva vara 97,6 miljoner euro. Nurminens prognostiserade resultat för 2023 är 9,2 miljoner euro, vilket innebär att resultatet, eller snarare resultatet per aktie, skulle behöva växa 10,6x, det vill säga 44 % årligen. I det här fallet skulle man få draghjälp av multiplarna, men vinnaraktier hjälps oftast av stigande värderingsmultiplar. Nurminen får exceptionell hjälp av värderingsmultiplarna eftersom P/E på 2024 års prognostiserade resultat är 8x, och ännu lägre baserat på kassaflödet.

Nurminen har många affärsområden, men internationella järnvägstransporter har störst betydelse för investeringscaset. Den nuvarande Trans-Kaspiska järnvägsrutten har störst potential, då containertåget från Kina som går genom Ryssland för tillfället ligger på is. Enligt min uppfattning är Nurminens kunder på den Trans-Kaspiska rutten främst nordiska bolag.

Nurminens verksamhet binder inte rörelsekapital och förhållandet mellan capex och operativt kassaflöde är bland de lägsta på börsen. Bolaget har stora avskrivningar på årsbasis (5 miljoner euro) men capex uppgår endast till cirka 1 miljon euro per år, medan det operativa kassaflödet ligger mycket nära EBITDA (27 miljoner euro för 2024). Enligt min mening möjliggör affärsmodellen denna “megavinst”. I mina egna “bull-case”-beräkningar sväller bolaget under de kommande åren som en jäsande deg, när detta årligen växande kassaflöde används för att utveckla bolaget, bland annat genom företagsförvärv. Företagsförvärven kan i praktiken vara vad som helst inom den globala logistikmarknaden, likt förvärvet av North Rail som slutfördes i februari 2023.

Spola framåt tre år: Kassaflödet har använts till bland annat företagsförvärv, genom vilka man expanderat internationellt till intressanta nischer där man kan utveckla nya tjänster och få distributionskanaler för befintliga tjänster. Volymerna på den Trans-Kaspiska rutten har vuxit till en ny storleksklass, eller så har kriget i Ukraina tagit slut och ledaren i grannlandet har bytts ut, vilket gör att tåget genom Ryssland är tillbaka på bordet och kan utnyttjas med en utökad kundbas. Många bolag som handlar med Kina skulle dra nytta av tågförbindelsen. Dessutom skulle en betydande del av värdet i Kina-handeln, även för andra länder än Finland, transporteras via tåg arrangerade av Nurminen, vilket vi såg redan 2021. Nurminen kan även utnyttja sitt dotterbolag North Rails lok i trafiken på den finländska sidan.

Nurminens VD har rejält med “skin in the game” och verkar vara en mycket pragmatisk person vars ord motsvarar handlingar, och han visade också prov på god kapitalallokering vid köpet av North Rail (eget kapital på 21,5 miljoner euro förvärvades för 9,2 miljoner euro).

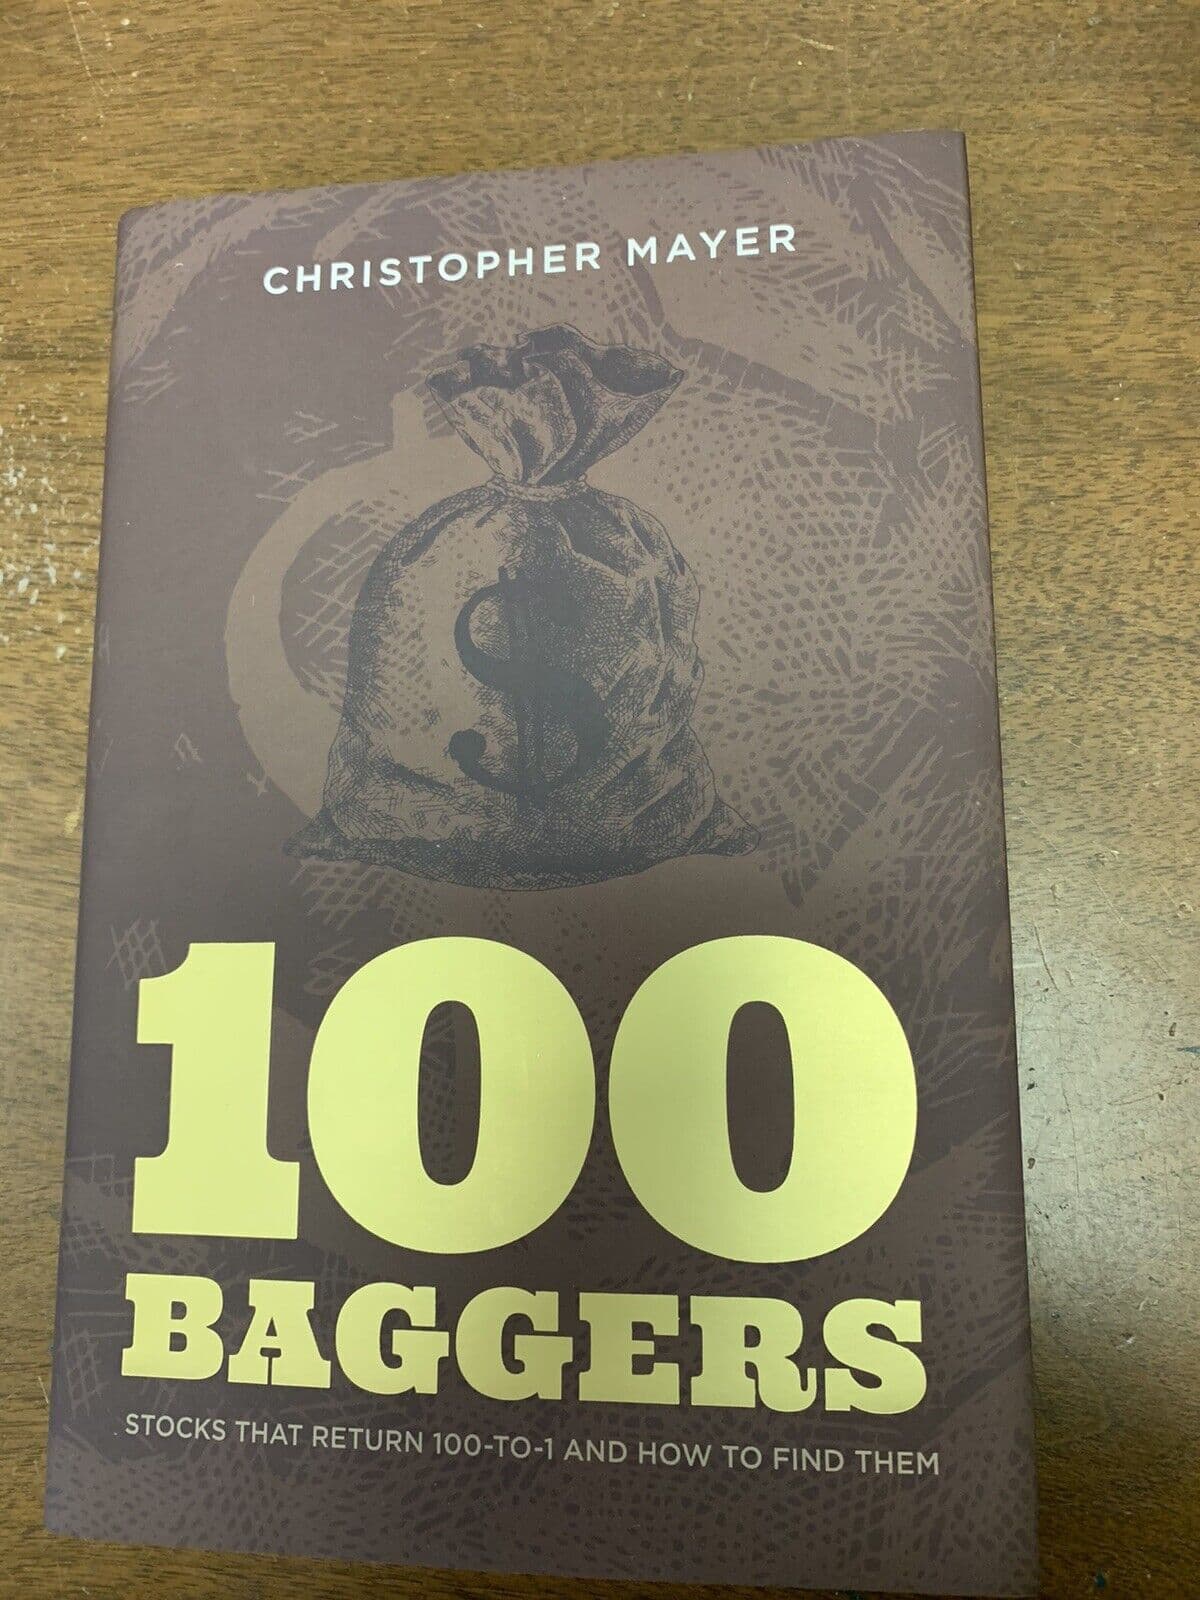
Jag säger inte att Nurminens aktie kommer att avkasta 100x, men jag tänkte fortsätta diskussionen lite och ge min “five cents”. I ämnet har det även skrivits en bra bok som jag rekommenderar för alla som jagar 100-baggers:
100 Baggers: Stocks that Return 100-to-1 and How to Find Them
image

154 gillningar

En 100-bagger på 10 år är en så vild tanke att det nog finns skäl att bryta ner de goda exemplen i inledningen mer i siffror.

När en akties utveckling till en hundrafaldigare kan beräknas så här enkelt med formeln:

(omsättningstillväxt x marginaltillväxt)^10 x värderingstillväxt = 100

…så är det första steget naturligtvis att städa bort den enklare delen, det vill säga värderingen. I tabellen nedan visas hur tillväxten i värderingsmultiplar minskar behovet av vinsttillväxt.

Förändring av värderingsmultiplar Krävd EPS-tillväxt (CAGR) på 10 år
ingen förändring 58,5 %
2x 47,9 %
3x 42,0 %
4x 38,0 %
5x 34,9 %
6x 32,5 %

Jag anser att detta bäst illustrerar vilken vansinnig prestation det handlar om. Även efter ett “stjärnsprång” från P/E 10 > 60 skulle vinsten behöva växa med över 30 procent per år för att nå målet. I andra änden syns det att det utan multipel-expansion är lönlöst att hoppas på att nå status som 100-bagger. Jag gissar också att även om någon teoretiskt skulle kunna lyckas med det, så skulle köptrycket garanterat följa en EPS-tillväxt på 50 procent.

@Verneri_Pulkkinen nämnde i inledningen P/E 10 som ett bra pris – själv ser jag att man med en sådan tidshorisont vill köpa case där en 5-6x hävstång från multiplarna är realistisk. Det kräver förmodligen köp närmare P/E 5-nivåer. Inte ens världens bästa, mest effektiva och beundrade compounders, som kanske redan har en 100-faldig ökning bakom sig, handlas knappt över 40x – så om din utgångspunkt är P/E 15 är det mycket svårt att få någon större draghjälp från multiplarna.

Sedan till EPS-tillväxten. Alla förstår betydelsen av tillväxt, men hurdan måste den vara? Chris Mayer, som författat boken som @Iikka länkade till, talar om tillväxt med uttrycket “growth in all dimensions”, vilket särskilt syftar på marginaltillväxt vid sidan av omsättningen. Om jag minns rätt har Mayer framfört viss finkänslig kritik mot hyperväxande bolag vars raketsnabba omsättning drunknar i förlustbringande tillväxt och krympande marginaler.

I följande tabell har vi separerat tillväxten i nettomarginal under 10 år i den översta raden, och expansionen av värderingsmultiplar i den vänstra kolumnen. Jag lämnade bort scenariot “värderingen stiger inte” eftersom det inte är ett realistiskt alternativ för en 100-bagger. Tabellen visar hur mycket omsättningen måste växa på årsbasis i olika scenarier för att nå en hundrafaldig ökning.

Värderingstillväxt / Marginaltillväxt 1,2x 1,5x 2x 2,5x 3x 4x
2x 45,2% 42,0 % 38,0 % 35,0 % 32,5 % 28,8 %
3x 39,4 % 36,4 % 32,5 % 29,6 % 27,2 % 23,6 %
4x 35,5 % 32,5 % 28,8 % 25,9 % 23,6 % 20,1 %
5x 32,5 % 29,5 % 25,9 % 23,1 % 20,9 % 17,4 %
6x 30,1 % 27,2 % 23,6 % 20,9 % 18,7 % 15,3%

Senast vid det här laget borde alla se hur brutalt det här 10-åriga tidsfönstret är. Det är kanske tveksamt att lägga in en kolumn i tabellen där nettomarginalen fyrdubblas – det är ju ett helt otroligt hopp på en 10-årsperiod – men det berättar också vad den här jakten handlar om: man måste kunna undvika de stjärnor som redan har skyhöga marginaler och påbörja dubblingen, tripplingen eller fyrdubblingen från bottennivåer. 2 % → 8 % är en förändring på en helt annan spelplan än 15 → 60 %, även om effekten vore densamma. Vanligtvis leder stark tillväxt till någon form av marginalförbättring per automatik när vissa fasta kostnader fördelas på en större omsättning, men man måste verkligen kämpa med näbbar och klor för varje tiondels procent på alla fronter.

Forumets gunstling, Evolution, som blev en 100-bagger vid topparna 2021, är ett undantagsfall när det gäller utgångsläget för lönsamheten: vid börsnoteringen en nettomarginal på 25 %, nu 10 år senare över 58 %. En ökning av nettomarginalen på 133 % på 9 år med start från ett bra mjukvarubolags marginaler – inte illa. Men när man även här förstår den operativa hävstången som ingår i Evos verksamhet, samt Evos position och vallgravar i branschen, så ser även ett barn att det inte är vem som helst som kan förbättra från en startnivå på 25 % på samma sätt.

Sedan borde man även beakta effekten av aktieantalet (vilket ordföranden för utdelningspartiet passande nog glömde bort i inledningen :grin: ). Här fanns förvisso ett tillfälle för ännu en kaotisk monolog angående buybacks och utdelningar, men det är inte tid för det nu. Om man vill 100-faldigas på 10 år kan man generellt konstatera att allt tillgängligt kapital måste skjutas in i vinsttillväxt. Utdelningar ryms naturligtvis inte i den ekvationen, men buybacks är också lite på gränsen. Om man kan sänka aktieantalet, särskilt i början av tioårsperioden, så sänker det förstås ribban för vinsttillväxten, men det lär inte vara särskilt typiskt att en stor del av kassaflödena i denna profil används till regelbunden vinstutdelning. Därför sammanfattar vi detta kriterium med att utspädning inte får ske, och buybacks är ett plus.

I samma andetag kan vi lägga till en stark balansräkning som kriterium: skulder får inte äta upp kassaflöden i tillväxtfasen, och vid behov bör det finnas kapacitet att investera i ny tillväxt. Vissa bolag behöver detta mer, andra mindre – välj det alternativ du föredrar. Detta är förvisso en ganska lättbegriplig sak, men om du i utgångspunkten köper bolag till ensiffriga multiplar, så finns det säkert inte fläckfria balansräkningar i överflöd. :wink:

Utifrån detta kan vi skapa grovt förenklade exempelbolag som 100-faldigas:

Exempel 1: låg värdering och buybacks

År 0: omsättning 100 miljoner, nettomarginal 4 %, värderingsmultipel P/E 6, 1M aktier
År 10: omsättning 800 miljoner (8x, 23,1 % CAGR), nettomarginal 10 % (2,5x), värderingsmultipel P/E 24 (4x), 800k aktier (1,25x, ca 2 % CAGR) = 100x.

Exempel 2: snabb tillväxt

År 0: omsättning 100 miljoner, nettomarginal 6 %, värderingsmultipel P/E 12, 1M aktier
År 10: omsättning 1500 miljoner (15x, 31,1 % CAGR), nettomarginal 15,6 % (2,6x), värderingsmultipel P/E 30 (2,5x), 1M aktier (1x) = 100x.

Exempel 3: hypertillväxt

År 0: omsättning 100 miljoner, nettomarginal 3 %, värderingsmultipel P/E 20, 1M aktier
År 10: omsättning 2700 miljoner (27x, 39,0 % CAGR), nettomarginal 7,5% (2,5x), värderingsmultipel P/E 30 (1,5x), 1,01M aktier (0,99x) = ca 100x.

Enligt min mening är det rätta svaret “inte ens i närheten”. De där tillväxtkraven är så vilda att det för nästan alla faller på en begränsad marknad, både på hemmaplan och kanske även för internationella bolag. Något bolag som Gofore skulle kanske kunna hänga med vad gäller omsättningen, men tyvärr kommer inte marginalerna att ge tillräcklig draghjälp för prestationen. Dessutom måste man komma ihåg att för Helsingforsbörsens utdelningsälskande bolagsskara är det en matematisk omöjlighet att finansiera den nödvändiga tillväxten när man är van vid att dela ut allt överskott från bolagen. Det här spelet är inte för alla, och för de flesta är vinstutdelning bättre än raket-tillväxt, men det är ändå bra att nämna det separat.

Å andra sidan kan man säga att på en effektiv marknad borde det inte finnas 100-baggers tillgängliga på 10 års sikt, men likväl är det alltid någon som överraskar. Den Nurminen du föreslog verkar åtminstone starta från en sådan värderingsnivå att det skulle kunna finnas möjligheter. :slight_smile:

134 gillningar

Även om Verneri avgränsade diskussionsämnet på ett utmärkt sätt, vill jag ändå opponera mig lite mot det meningsfulla i denna övning. Att hitta en hundrafaldigare (100-bagger) på tio år med hög risk skulle vara en fullt genomförbar sak. Du skulle ha tillgång till bland annat konkursmässiga vändningsbolag, cykliska bolag i botten av cykeln, spekulativa läkemedelsbolag och juniorgruvbolag osv. En hundrafaldigare på tio år kombinerat med låg risk är däremot en så sällsynt sagovarelse att en investerare, särskilt med nuvarande historiskt höga värderingsnivåer, inte nödvändigtvis ens stöter på en sådan även om man skulle sålla aktier 8 timmar om dagen året runt. Skulle det inte vara mycket mer meningsfullt att sträva efter samma slutresultat genom att under tio års tid en gång om året hitta en aktie som stiger +58,5 %? Inte heller detta är någon självklarhet, men mängden aktier som stiger knappa sextio procent under det kommande året är så enorm att en investerare kan söka och hitta dem på andra sätt än genom ren tur.

Hela vår börs är så starkt fokuserad på utdelningar att detta förmodligen är en praktiskt taget omöjlig uppgift. Allt kapital borde kunna allokeras till tillväxt eller återköp av egna aktier under 10 års tid, och ett sådant tillväxtorienterat tänkesätt hör egentligen inte till vår börskultur. Om jag nu ändå, med en pistol mot tinningen, var tvungen att välja ett inhemskt “lågriskbolag” som skulle kunna ha en chans att hundrafaldigas, så skulle jag själv välja Nexstim.

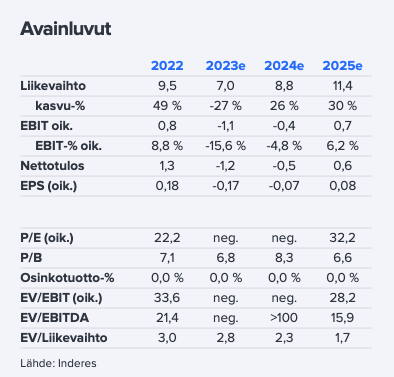
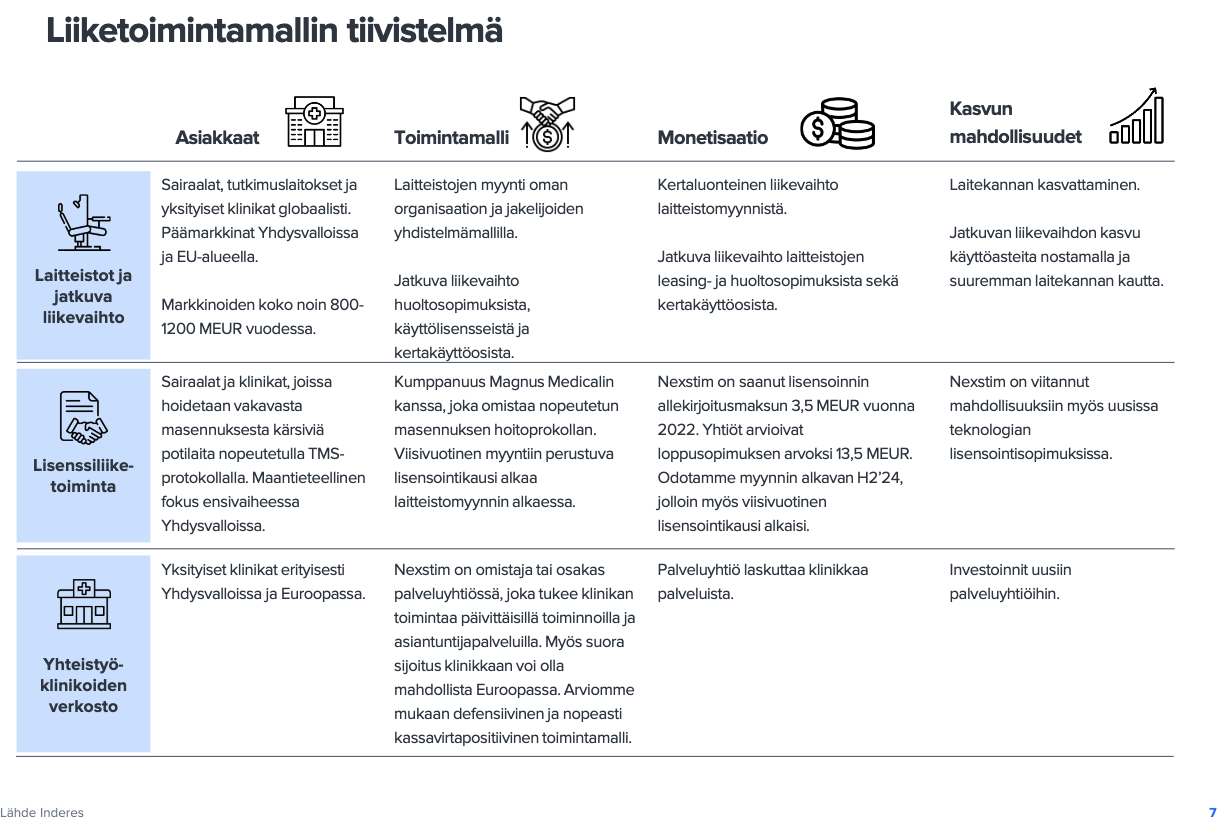
Nexstim är ett medicinteknikbolag med ett marknadsvärde på 17 miljoner euro som har utvecklat en icke-invasiv hjärnstimuleringsteknik kallad SmartFocus®. Det är en navigerad transkraniell magnetstimuleringsteknik (nTMS) utrustad med 3D-navigering, som möjliggör inriktning av TMS mot ett specifikt område i hjärnan. Tekniken är avsedd för behandling av svår depression och kronisk neuropatisk smärta, vilket är en helt massiv och underbetjänad marknad. Bolaget är på väg tillbaka till en bana av kraftig och accelererande tillväxt och kommer snart även att vända till vinst.

kuva

Bolagets affärsmodell är i sig rimligt kapitallett när det gäller kapitalbehov och, som ett resultat av framgångsrik monetisering, mycket lönsam.

kuva

17 M€ x 100 = 1 700 M€, vilket var Revenios marknadsvärde under cykeltoppen 2021. Man skulle alltså bara behöva upprepa Revenios fantastiska historia, där ett hälsoteknikbolag med ett marknadsvärde på några tiotals miljoner euro slår igenom globalt med sin topprodukt, och hoppas att en ny bubbelmarknad infaller i början av 2030-talet. Målet skulle vara betydligt lättare om den nyemission som förväntas från Nexstim under H1 2024 förverkligas, och investerarnas förtroende går helt förlorat och kursen trycks ner i botten. Till exempel 10 M€ x 100 = 1 000 M€, vilket innebär att det skulle behövas 700 miljoner euro mindre i marknadsvärde för en hundrafaldigande, vilket som siffra ligger nära Revenios nuvarande marknadsvärde :smiley:

122 gillningar

Tack för tankeväckande kommentarer! =)

Det är smart att börja leta på den egna bakgården. Och jag tänkte faktiskt på ungefär samma gäng.

Qt kan vara en 100-bagger om man utgår från 4 euro. Men en uppgång till 400 euro (för övrigt ingen dålig avkastning från nuvarande nivå heller) skulle verkligen kräva att bolaget lyckas med sin transformation till ett allmänt verktygsbolag för utvecklare som jobbar med olika skärmar och inbäddade system. Kanske inte realistiskt på 10 år, men om bolagets hunger inte sinar skulle jag inte säga att det är omöjligt på lite längre sikt. Men det kräver en hel del optimism och tro.

Nurminen är i slutändan ett tjänsteföretag. Kanske skulle en 100-faldigering faktiskt vara möjlig från den där öresavdelningen i det långa loppet om bolaget får nya rutter öppnade, blir lönsamt och aktien hamnar i en lagom bubbla, eller om bolagets nyckelpersoner bestämmer sig för att gå i pension genom att sälja bolaget till överpris till en internationell logistikjätte.

@Antti_Siltanen och @Antti_Luiro, biobolag är förvisso uppenbara kandidater, men de är väldigt svåra att förstå. När ni hinner skulle det vara kul att läsa korta essäer från er om möjligheterna för till exempel Aiforia, Nightingale, Nexstim eller Markku Jalkanen (skulle ha skrivit Faron :smiley: ) att 100-faldigas på kortare sikt än 49 år. :smiley:

Valid synvinkel, men de fallen hamnar i kategori 1 som nämndes i trådens inledning, där man vevar grejer in och ut med en tidshorisont på några år. Det är också en bra (och svår) strategi, men den här tråden fokuserar på att sitta med fingrarna i kors och åka med på raketresorna.

64 gillningar

Efter att ha öppnat tråden satte jag igång och körde en aktiescreener med följande kriterier:

-Marknadsvärde under 10 mrd $
-EPS- och omsättningstillväxt på minst 10 % per år de senaste 5 åren
-Bruttomarginal över 50 %
-Över 15 % ROI
-Och P/E max 30x.

Med dessa kriterier fick jag bara 15 bolag att titta närmare på, men man måste börja någonstans. Bland dem fanns bland annat Inmode, som redan har en egen tråd på forumet.

Kanske fungerar den här länken så att de godtyckliga avgränsningarna följer med även för andra. Obs. man letar inte direkt efter multibaggers med sådana här kriterier, men man måste börja någonstans. :smiley:

https://finviz.com/screener.ashx?v=111&f=cap_midunder,fa_eps5years_o10,fa_fpe_u30,fa_grossmargin_o50,fa_pe_u30,fa_roi_o15,fa_sales5years_o10&ft=4


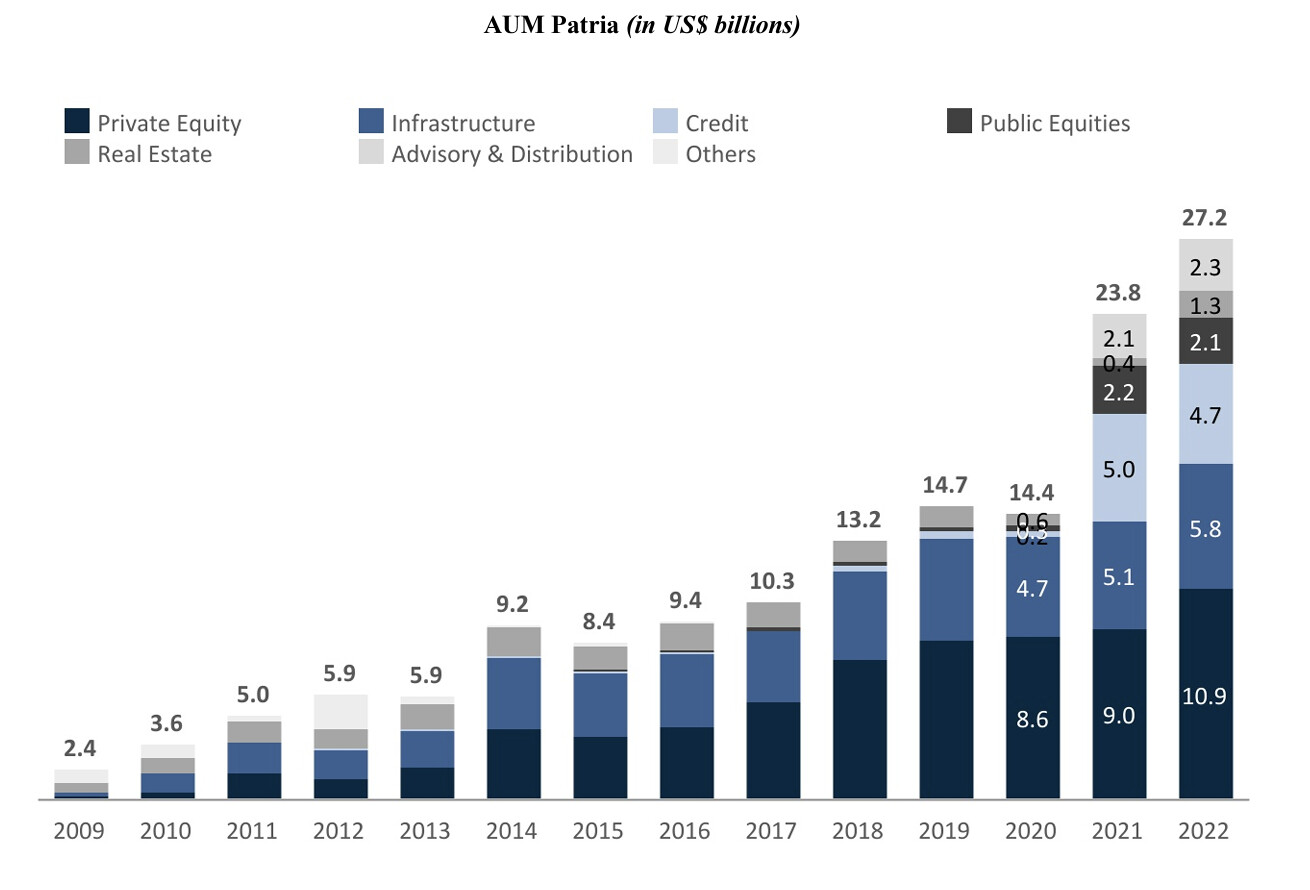
Eftersom jag snackade om kapitalförvaltningsbranschen i senaste Vartti, bestämde jag mig för att igår lägga lite tid på att granska Patria Investments (ticker den fridfulla PAX) som hamnat i gruppen.

Snabba observationer och efterföljande reflektioner.

Potentiell 100-baggare på 10 år :x:
Eventuellt intressant i övrigt :ballot_box_with_check:
Svårförståelig :exploding_head:

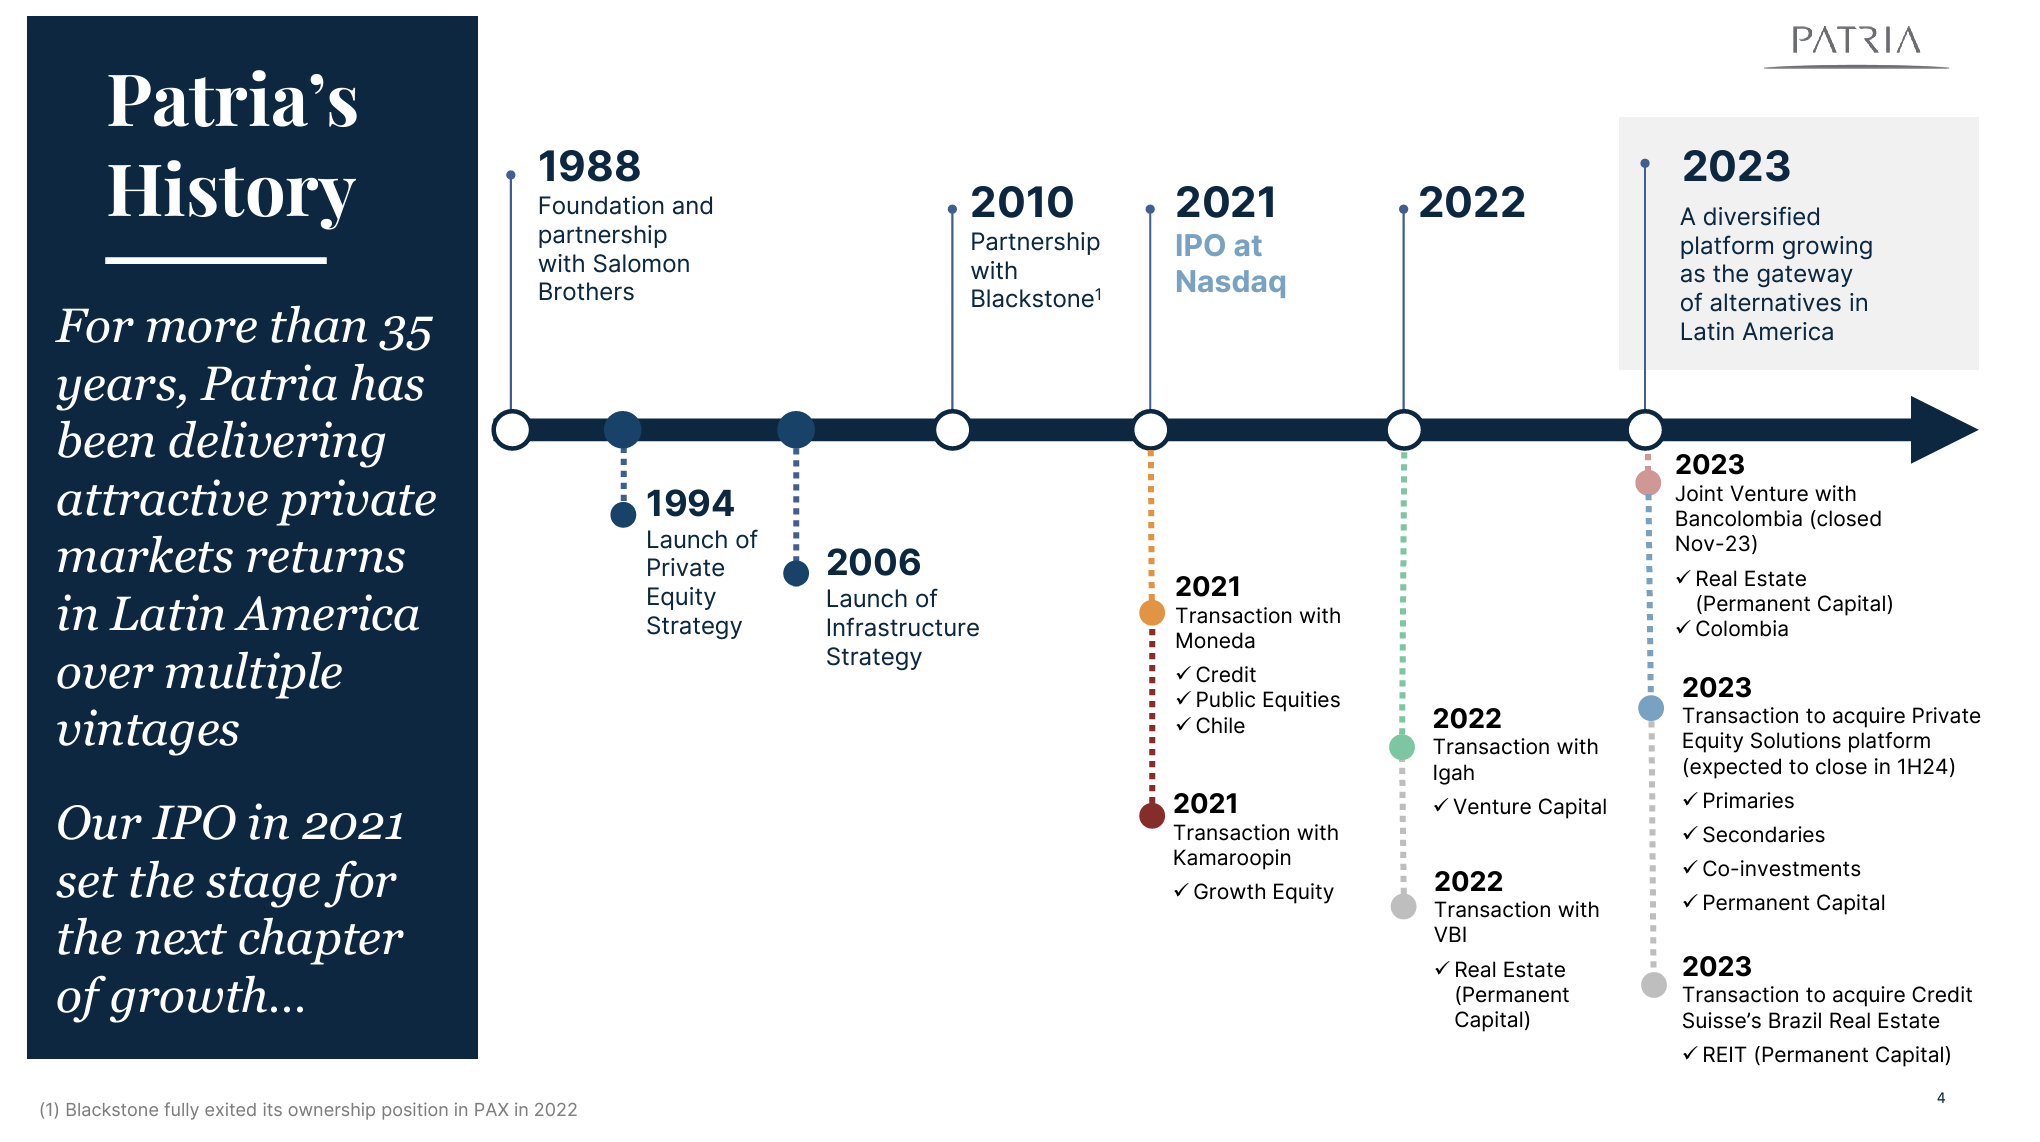
Det rör sig om en snabbväxande kapitalförvaltare registrerad på Caymanöarna som fokuserar sina investeringar på Latinamerika. Kärnteamet har hållit på tillsammans ända sedan 80-talet. Bolaget börsnoterades 2021. Bolag på Caymanöarna har sina egna speciella drag, såsom aktieägarnas totala maktlöshet, en kriminellt låg skattesats och bedövande långa SEC-rapporter. Bolaget har två aktieserier, så det är helt lönlöst för en småsparare att klaga på ledningen för någonting. :smiley:

Marknadsvärdet är drygt ett par miljarder. Vid en snabb bedömning känns det mycket osannolikt att just det här bolaget skulle hamna bland världens största kapitalförvaltare med ett marknadsvärde på 200 miljarder. Skulle det här kunna vara ett bolag på 20 miljarder någon gång om den starka tillväxten fortsätter, kanske.

Bolaget fokuserar särskilt på private equity (man köper hela bolag till fonden och förädlar dem tills de säljs vidare eller börsnoteras), infrastruktur (t.ex. köp av vattenkraftverk) och credit (lånar ut pengar till bolag).

Bolaget är enligt egna ord ett av de ledande husen för alternativa investeringar med fokus på Latinamerika, men jag är så avtrubbad inför ordet “ledande” att det inte riktigt betyder någonting. :smiley:

Kapitalförvaltare tjänar pengar genom att samla in kapital från investerare, ta ut en viss procentandel av det förvaltade kapitalet samt genom prestationsbaserade arvoden, förenklat uttryckt. Ju större förvaltat kapital (AUM, assets under management), desto roligare.

Bolagets AUM har vuxit imponerande både organiskt och genom förvärv, även om jag inte har hunnit eller nödvändigtvis kan bedöma hur lönsamma förvärven har varit. :smiley:

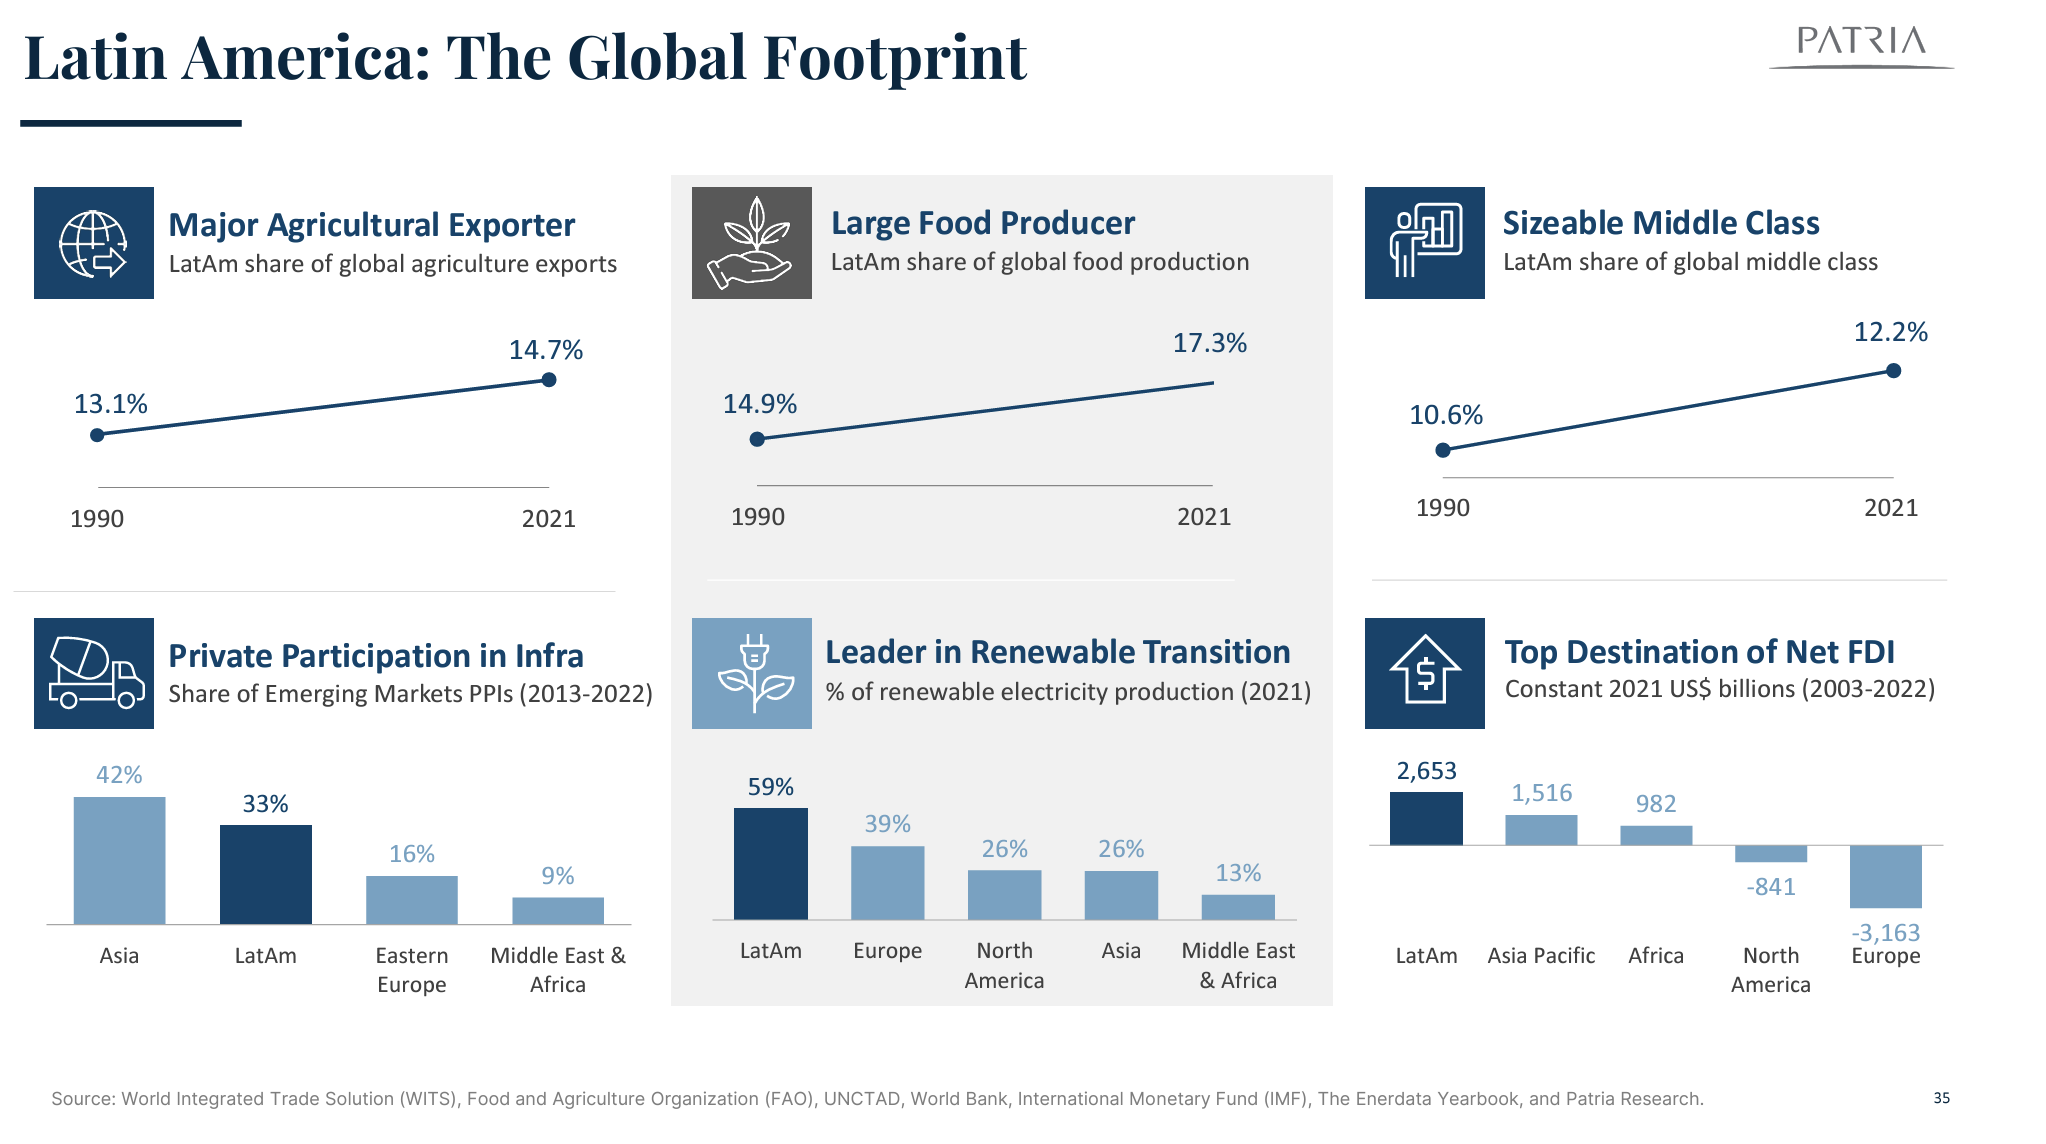
Eftersom investeringarna fokuserar på Sydamerika spelar kontinentens ekonomi en viss roll för PAX attraktionskraft. Kontinenten är stor och växande, om än politiskt instabil på sina håll. PAX har lyckats nå utmärkta avkastningar där, även mätt i dollar (lokala valutor är så kallade “mjuka” valutor), men de är ju ingen garanti för framtiden.

P/E på historiskt resultat 18x och en direktavkastning på över 5 %. Det tål att tänkas på.

Tillägg: jag skrev ordet ”observationer” i startinlägget. Som jag konstaterade är detta knappast någon 100-baggare baserat på ett par timmars genomgång, men när man kan dela sina observationer om olika bolag med andra uppmuntrar det till att plöja igenom F-20 och ett par presentationer. På så sätt kan en snabb genomgång vara till nytta för andra också. Visst, om bolaget vore en tydlig konkurskandidat skulle man kunna hoppa över inlägget eller avfärda det med ett par meningar. :joy:

84 gillningar

Vid risken för en bedövande monolog vill jag ändå lyfta fram ytterligare en sak om varför den här typen av funderingar är nyttiga: de får en att fokusera på det väsentliga.

En enorm mängd av investerares och (framför allt) analytikers tid går åt till att gissa nästa kvartals EPS och skattesats. Men de driver inte den långsiktiga avkastningen.

Det här 100X-projektet (man kan väl kalla det så) tvingar en att fundera över bolagets långsiktiga drivkrafter.

-Hur stor potential och hur konkurrenskraftiga är bolagets produkter (ROIC > WACC)?
-Och håller dessa konkurrensfördelar i sig så att bolaget klarar sig även om 10 år och ännu längre?
-Har bolaget strukturerna på plats för att skala upp till att bli många gånger större?
-Satsar bolaget redan på nästa produkter/tjänster, eftersom marknadspotentialen för enskilda produkter inte är oändlig?
-Är bolagets ledning sådan att den har förmågan och skickligheten att låta firman växa till att bli många gånger större och samtidigt skapa ägarvärde (vem som helst kan ju köpa oändligt med omsättning genom att finansiera förvärv med nyemissioner)?
-Är aktiens värdering tillräckligt låg för att den flerdubbling av multiplarna som @Hades så förtjänstfullt lyfte fram ska vara möjlig med relativt realistiska förväntningar?
-Vad är det jag inte förstår med bolaget, och vad kan gå fel på 10 års sikt?

Lycka till med sökandet efter 100-dubblaren!

116 gillningar

2 inlägg sammanfogades med tråden: Frågor & svar-tråden om investeringar

Okej, på med spekulationshatten alltså :guardsman:, alla tänkbara disclaimers i kraft och så kör vi:
TLDR-sammanfattning: I min egen portfölj skulle jag lyfta fram BBS, Bioretec och Faron som topp tre-kandidater på vägen mot 100x. Eftersom risken också bör beaktas, ser jag den som lägst hos Bioretec av dessa.

BBS 100x = 930 MEUR. En uppenbar jämförelse här är Bonesupport, som på cirka 20 år, med FDA-godkännande för ett fåtal produkter och cirka 50 MEUR i LTM-försäljning, har nått en värdering på över 1 miljard. Att nå dit skulle kräva att BBS produkt visar sig ha betydligt bättre prestanda än konkurrenternas, att produktportföljen utökas, att marknadsgodkännanden erhålls framför allt i USA och en utmärkt framgång inom försäljning och marknadsföring globalt. En inbromsning för “multibagger”-resan förväntas ske genom flera framtida utspädande finansieringsrundor. Det finns också mycket att bygga upp i organisationen för att stärka försäljning och marknadsföring när bolaget precis håller på att gå över i en kommersiell fas. Andra mer intressanta jämförelseobjekt än Bonesupport är enligt min mening Ossdsign och Kuros Biosciences, som båda har fått en utmärkt start, men mer om dem senare.

Biohit: 100x = 2900 MEUR. En 100-bagger-resa skulle kräva att omsättningen växer snabbt från nuvarande nivå på ca 10 MEUR till grovt räknat 300 MEUR, varvid man med P/S-multiplar på 10x skulle nå 100x motiverat av den snabba tillväxten. Med nuvarande produktportfölj är detta osannolikt, så Biohit skulle behöva träffa en guldgruva inom FoU (forskning och utveckling). Marknaden för mag-tarmkanalen är cirka 5 miljarder, vilket skulle kräva att Biohit stiger till att bli en av jättarna i branschen och/eller lyckas extremt väl med expansion till nya diagnostikområden. Utspädning är inte sannolik.

Bioretec 100x = 4,8 mrd. Bioretec har en ganska tydlig tillväxtväg med ny teknik som åtminstone på pappret har mycket tydliga fördelar jämfört med befintliga produkter. Bolaget har också en fördel i USA som den första på marknaden, vallgravar skapade av FDA-godkännande och bevis på ökad försäljning från den gamla produktportföljen. Bra förutsättningar alltså. Svagheterna på vägen mot 100x är bristen på bevis gällande den faktiska marknadsefterfrågan på remeos-produkterna samt investeringsbehov som kan innebära ytterligare en finansieringsrunda. Om Bioretec skulle nå sina egna mål, det vill säga en omsättning på 62 MEUR, skulle multiplarna med den tillväxten mycket väl kunna vara i storleksordningen 15x P/S och marknadsvärdet därmed 1000 MEUR. Därefter måste produktportföljen fortsätta växa fram till 2030-talet och det finns marknader kvar att erövra.

Faron 100x = 24 mrd. En sorts jämförelse på vägen mot 100x skulle kunna vara Bioarctic, som fått goda Ph3-resultat för Alzheimers sjukdom, FDA-godkännande förra sommaren och därmed ett marknadsvärde på 2 miljarder euro. Detta alltså med en stor indikation med lite konkurrens. För Faron skulle det därmed krävas gynnsamma fas 3-resultat under de kommande åren inom blodcancer och baserat på dessa FDA/EMA-godkännanden, med vars stöd man skulle kunna nå en 10x-värdering. Mot 100x skulle det krävas ett licensavtal för att få igång BEXCOMBO-Ph2 för solida tumörer och senare genomföra Ph3, gärna för ett brett spektrum av olika indikationer. Dessa skulle behöva ge mycket gynnsamma resultat som möjliggör ett brett genombrott i indikationer för olika solida tumörer, och voila, 100x är ett faktum. På risksidan finns risken att inget vettigt licensavtal kommer till stånd och att avgörande Ph3-studier försenas eller uteblir på grund av bristande finansiering. Resultaten kan naturligtvis misslyckas med att stödja marknadstillträde och FoU-risken är i vilket fall som helst hög. Utspädning är fortfarande ganska sannolik.

Nexstim 100x = 1700 MEUR. Den sammanlagda LTM-omsättningen för de tre noterade TMS-tillverkarna är cirka 100 MEUR. Marknaden som helhet, inklusive onoterade bolag, skulle grovt räknat kunna vara i storleksordningen 300 MEUR. Jag skulle uppskatta marknadstillväxten till “high single-digits”. Nexstim kan utöver TMS-utrustning få ytterligare tillväxt och marknader genom att investera licensintäkter i servicebolag för kliniker, vilket skulle ge en defensiv men mindre skalbar verksamhet vid sidan av utrustningen. För att Nexstim ska ta fart ordentligt skulle det förstås krävas att de tar betydande marknadsandelar från konkurrenterna, något som jag åtminstone inte sett tydliga tecken på än. Aktiekapitalet kan fortfarande spädas ut, behovet av en emission är 50-50.

Nexstim refererades till ovan. I våra tillväxtprognoser bör man komma ihåg att prognoserna innehåller en 5-årig licensperiod, som står för en stor del av tillväxten under de kommande åren 2024–2029. Den prognostiserade tillväxten är alltså inte helt organisk och det nu kända licensavtalet löper ut efter 5 år.

Modulight 100x = 4600 MEUR. Som jämförelse finns den globala laserjätten Coherent corp med en omsättning på cirka 5 miljarder och ett marknadsvärde på 7,2 miljarder USD. Coherent är verksamt på mer eller mindre alla lasermarknader. (Enligt min mening är Lumibird SA en rimligare jämförelse, med en omsättning på ca 200 MEUR och ett marknadsvärde på 240 MEUR). Modulight’s tillväxtväg skulle naturligtvis kräva att de får fart på topplinjetillväxten, vilket vilar på ännu okända nya satsningar. I ett positivt scenario börjar Modulight snabbt få ut sina lasrar i betydande mängder till kliniker som erbjuder behandlingar för olika typer av cancer och annat. Bolaget får också snabbt sin prissättningsmodell baserad på behandlingstillfällen på plats och börjar få betydande ersättningar i storleksordningen 10 k€ per given behandling. Detta är naturligtvis mycket skalbart och motiverar en betydande expansion av nuvarande värderingsmultiplar. På risksidan har den nya affärsmodellens funktionalitet enligt min mening ännu inte bevisats, och istället för tillväxt har omsättningen varit nedåtgående. Framtida nya satsningar kan vara små som indikationer och användningen av lasrar i deras behandling kan förbli marginell och/eller långsamt växande. Utspädning är för närvarande inte i sikte.

Orion 100x = 620 mrd. En hundrafaldigande av Orion skulle innebära att de blir världens största läkemedelsbolag. Vägen dit skulle kunna uppstå om Orion under de kommande åren investerade intäkterna från Nubeqa i nya läkemedelsutvecklingsprojekt, som på längre sikt skulle resultera i oväntade framgångar i någon kategori, jämförbara med den nuvarande boomen för viktminskningsläkemedel.

151 gillningar

Bra poäng, men det beror enligt min mening ganska mycket på vilken typ av investering man har gjort. Om man köper ett högriskbolag vars verksamhet antingen utvecklas eller inte, så blir det troligen väldigt svårt att behålla innehavet i det skede då marknaden får en positiv signal och multiplarna skjuter i höjden medan verksamheten sakta kommer efter. Plug Power är nog ett bra exempel från några år sedan – om jag förstått det rätt drev multiplarna upp kursen 20–30 gånger, samtidigt som lönsamheten lät vänta på sig.

Om man däremot kan köpa redan lönsam, så kallad “bra verksamhet” billigt, så är det förmodligen lättare att behålla innehavet. Jag tar ett exempel från min egen portfölj: när jag köpte mina första Fairfax-aktier sommaren 2022, fick jag dem till en prislapp på P/B 0,7. Eftersom jag vet att bolaget inte bleknar i jämförelse med sina konkurrenter och att genomsnittliga försäkringskonglomerat handlas kring P/B 1,5, så kan jag helt utan problem behålla innehavet genom den första dubbleringen av multiplarna, med vetskapen om att det inte rör sig om en bubbla. En till dubblering skulle troligen också gå an om verksamheten utvecklas väl, men därefter börjar de utmanande tiderna i takt med att premiumvärderingen stiger till exempelvis samma övervärderade nivå som hos Sampo. Det bör nämnas att jag inte ser Fairfax stiga 100 gånger från mitt inköpspris.

När det gäller 100-baggers finns dock det “problemet” att få företag helt enkelt är så billiga vid köptillfället att en fyr- eller femdubbling av multiplarna bara skulle vara korrigeringar till konkurrenternas nivåer. Domino’s Pizza är ett bra exempel på ett undantagsfall, där aktien i ett bolag som vuxit till en utmärkt restaurangkedja har femdubblat sin värdering för att matcha de andra stora kedjornas nivå (grovt räknat P/E 5 → 25). Detta är dock sällsynt, och därför måste man lära sig att uthärda den skenbara dyrheten, men om man känner till sitt investeringsobjekt väl så är det fullt möjligt.

Jag tycker det är värt att påminna om att ifall det skulle gå så väl att multiplarna till exempel tiodubblas redan i ett tidigt skede, men EPS-tillväxten fortfarande är i sin linda, så kan det mest förnuftiga investeringsbeslutet ofta vara att sälja aktierna. En hundrafaldig ökning är inget självändamål om den riskjusterade förväntade avkastningen förblir låg efter en snabb ökning av multiplarna.

52 gillningar

Låt oss särskilt komma ihåg denna punkt från startinlägget. Denna tråd innehåller utmärkta inlägg med intressant information och goda reflektioner som tillför mervärde. :slight_smile:

Vi ser gärna att det inte kommer inlägg i tråden som inte tillför något särskilt mervärde och som mer eller mindre är självklarheter.

Om du har en lättare fråga eller kommentar i åtanke, är det bra att lära sig denna funktion:

Inlägg har raderats och flyttas. Låt oss läsa igenom startinlägget i lugn och ro, liksom de inlägg som följt, och ägna tid och eftertanke när vi skriver inlägg i denna tråd. Håll alltså i åtanke att inlägget passar i tråden, inte svävar iväg från ämnet och tillför mervärde för andra investerare. :slight_smile:

Tack för förståelsen och trevliga diskussioner!

38 gillningar

När man funderar på hur och vilken typ av företag som når 100x marknadsvärde, är det nog bra att repetera varifrån de kommer och varför.

Jenga-teamet (!) har gjort en studie där man bland 55 000 globala publika bolag letat efter gemensamma drag hos dessa 100x-bolag
Global Outperformers - Jenga Investment Partners (jengaip.com)

Studien är ganska lättläst, och jag uppmuntrar till att läsa den. Detta ger en bra grund för att fundera på hur man kan pricka 100x-gruppen i framtiden, vad man kan lära sig av tidigare tillväxtbolag och hur vi kan råda en pilkastande apa att sikta bättre framöver!

  • Av 55 000 aktier levererade 446 stycken 100x, vilket innebär att en pilkastande apa år 2012 hade en sannolikhet på 0,8 % att pricka en 100x-aktie globalt.
  • Majoriteten av de 446 var lönsamma företag! Det lönade sig alltså inte för apan att sikta på de som varit förlustbringande i åratal.
  • Det krävdes ingen omsättningstillväxt på 100 % CAGR. 20 % CAGR var redan mer än tillräckligt för att bolaget till slut skulle bli 100x.
  • De flesta bolagen ökade även sitt rörelseresultat, och de flesta mer än sin omsättning.
  • De flesta bolagen hade även ett ingångsvärde på EV/EBIT mellan 0–15, med andra ord var de billiga om de hade en lönsam tillväxt på 20 %. Man betalade inte för mycket för tillväxten!
  • Bolagets livscykel och tillväxtfas spelar roll! Det lönar sig för apan att sikta på bolag med ett marknadsvärde under 300 MUSD. Småbolag var tydligt överrepresenterade bland de 446 100x-bolagen.
  • Bolagets hemmamarknad spelar roll: Indien, Sverige, Japan, Tyskland och Israel frambringade mer sannolikt ett 100x-bolag än Kina, USA eller Storbritannien.
  • Från Finland fanns tre bolag, bland annat Neste och Revenio, med på listan över de 446.
  • Sverige – en toppresterande nation i denna studie – producerade ett tjugotal 100x-bolag.

Det torde alltså inte alls vara omöjligt att det kommer 100x-bolag från Norden under de kommande 10 åren, och de finns redan på listan! Själv skulle jag gissa att sannolikheten är god för de som löser klimatproblem, eller problem inom mjukvaruindustrin eller det medicinska området.

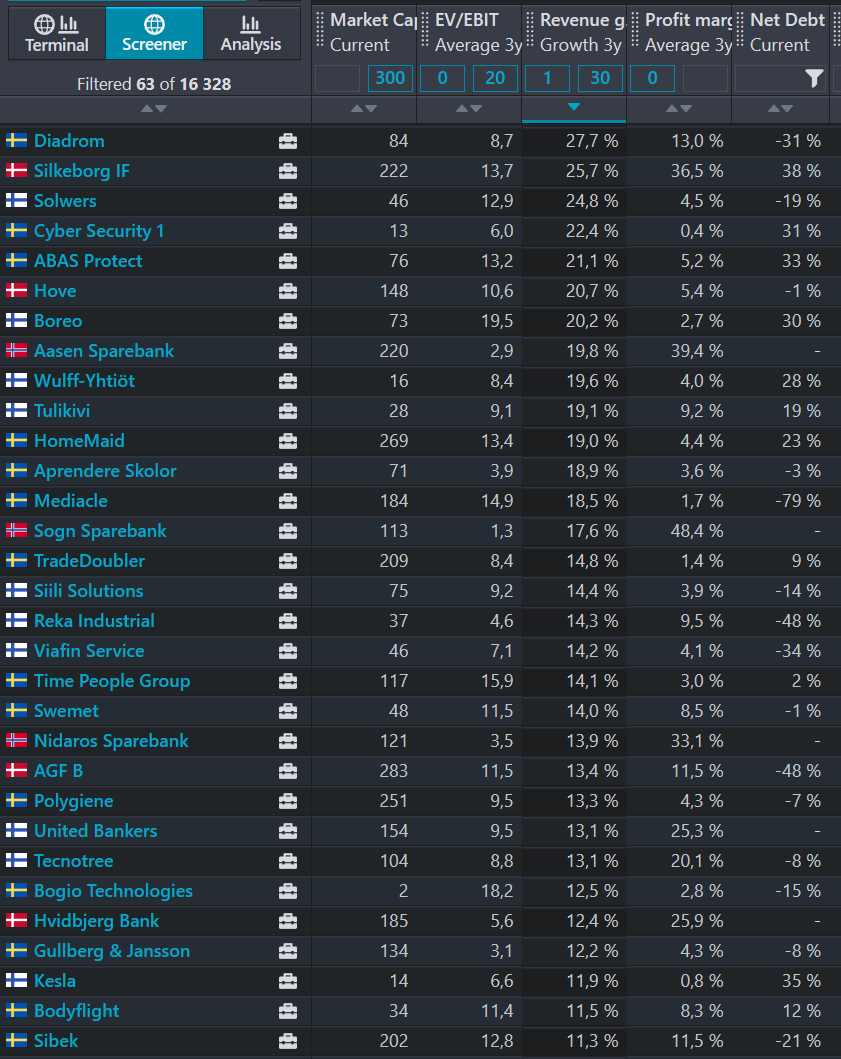
Det finns cirka 16 000 företag på den nordiska listan. Om man tittar på detta med en screener: <300 MEUR micro-cap marknadsvärde, 0–20 EV/EBIT, 0–30 % omsättningstillväxt, >0 % profit margin, så får man fram en grupp på under hundra.

nordic microcaps growing profitable 2024-01-28 151753

Sedan är det bara att plocka nästa 100x bland dem. Med dessa odds borde man kunna hitta ett par 100x på listan! Lätt som en plätt :smiley:

125 gillningar

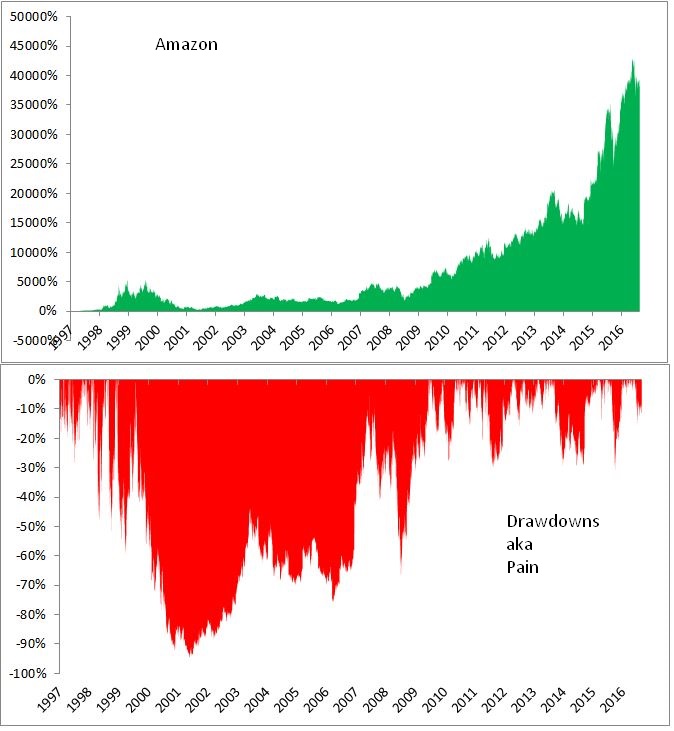
Utmärkt tråd, men jag håller helt med Eka. Slängkommentaren om ”låg risk” i slutet ger först en lätt bullero-känsla, men låt oss tolka det välvilligt som att man inte letar efter lottosedlar utan ett radikalt felvärderat bolag som har en motiverad väg till att bli en compounder.

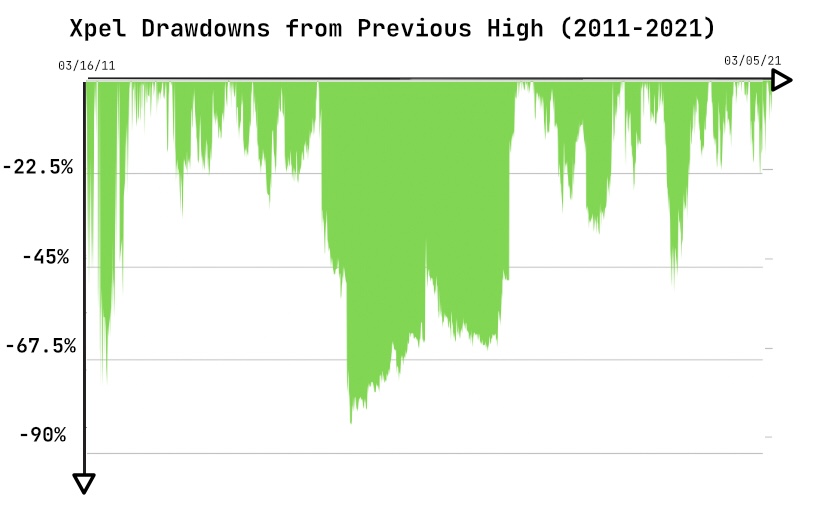
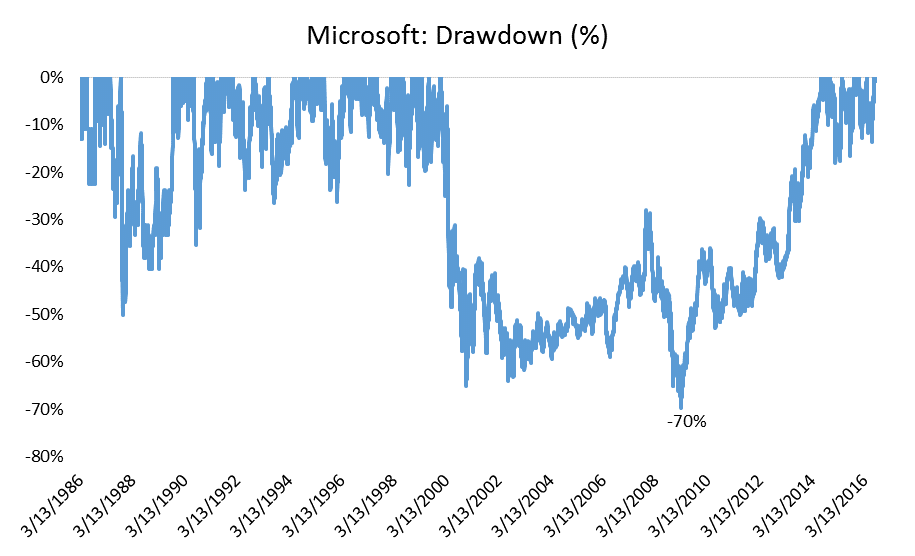
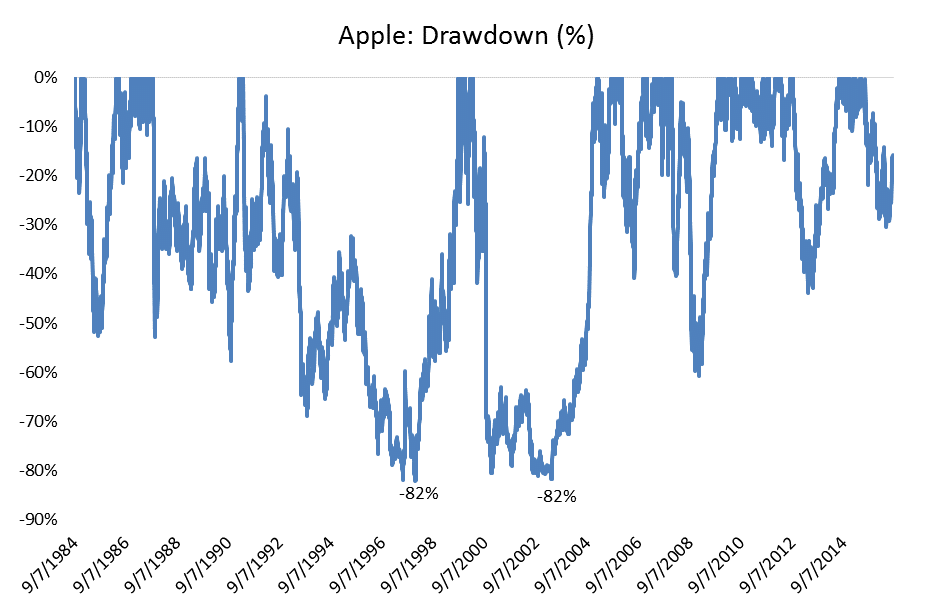
Med facit i hand, vilken skulle vara historiens minst riskfyllda 100-faldigare?

Amazon:

IMG_2377

Monster beverage:

DUTXGNpW0AAb5Wm

Xpel:

IMG_2379

Microsoft:

IMG_2380

Apple:

IMG_2381

Det finns inga 100-faldigare med låg risk. I praktiken måste man köpa mot det rådande marknadsnarrativet, och naturligtvis är detta inprisat i kursen så att man får aktien billigt. Den genomsnittliga besökaren på forumet borde få lite spya i munnen när bolagets namn nämns. Efter detta måste man ha rätt och kunna uthärda våldsamma svängningar i aktiepriset. Om förra årets viktigaste lärdom var att använda stop loss vid en nedgång på -20 %, så är det ingen idé för sådana ”pappershänder” (paper hands) att försöka köpa och behålla en sådan aktie.

Just nu skulle kanske Tecnotree kunna hamna i denna kategori om de i framtiden oväntat lyckas vända kassaflödet. Detta är ett väldigt stort om. I ett svårt ekonomiskt läge har omsättningen dock vuxit hela tiden, likaså resultatet (med undantag för -22). Med nästa års prognoser närmar sig EV/S 1 och EV/EBIT 4. Bara man nämner bolagets namn blir folk lösa i magen på forumet och avskyn är inprisad i kursen. Till detta kommer lyckade tillväxtinvesteringar, accelererande tillväxt och en sticky produkt som är svår för kunden att byta ut.

Jag sätter en påminnelse till 2034 så att jag kan komma tillbaka och skratta åt själva idén.

141 gillningar

Om man vill hitta en 100-bagger inom pharma, kan man inte annat än rekommendera det senaste avsnittet av Acquired-podcasten, där de går igenom Novo Nordisks resa mot att bli en sannolik 100-bagger.

Ungefär från mitten av avsnittet och under hela den senare delen går de igenom vilka odds en “pharma-lottospelare” spelar mot om man försöker hitta 100-bagger-kandidater i de tidiga prekliniska forskningsfaserna. Det är nog lättare att hitta guld i Lemmenjoki än en pharma-aktie som slår igenom som en 100-bagger.

48 gillningar

I den här tråden är man rätt så starkt av åsikten att det inte finns några 100-baggare i Helsingfors, så vi tar på oss foliehatten, drar kokainet i näsan och simmar lite motströms bara för nöjets skull. Jag kommer i alla fall på ett bolag i Helsingfors som har sjunkit rejält från toppen, som på något plan är populärt på forumet och som skulle ha en tydlig startbana för att bli en 100-baggare. Mina damer och herrar,

Talenom: En europeisk redovisningsjätte

I Talenoms omfattande analys berättar @Juha_Kinnunen att Talenoms TAM i Finland, Sverige och Spanien är cirka 15 miljarder avrundat. Om vi extrapolerar hela Europas TAM så torde den ligga på omkring 100–200 miljarder. Låt oss anta en marknad på 200 miljarder och en marknadstillväxt som är något snabbare än BNP (3 %) för de kommande 10 åren, och Europas TAM är då 270 miljarder. Talenoms börsvärde är för närvarande 264 miljoner. 100x detta är 26,4 miljarder, vilket är nästan 10 % av TAM, även om resultatet inte ens har tagits med i beräkningen här. Om vi antar ett P/Ebit på 25 för Talenom vid den tidpunkten givet en bra tillväxthistorik och hög marginal, så borde Ebit ligga på omkring 1 miljard, vilket är ~66x på 10 år jämfört med årets prognostiserade Ebit. Talenoms P/Ebit är för närvarande cirka 17, så multiplarna stiger en aning. Som jag sa kräver funderingarna kring den här övningen något starkare än kaffe, men håll ut.

Hur är ett sådant här vansinne möjligt? Den största nyckeln till framtiden är att bevisa Talenoms finska framgång utomlands, det vill säga att prestera en Ebit-marginal på över 20 %. Stegen:

  1. Bort med alla nyckelpersoner i firman som är sexuellt lagda åt utdelningshållet. Pengarna används till tillväxt.

  2. I Sverige bevisas att strategin fungerar och landets Ebit-marginal stiger till Finlands nivå. I det här skedet förstår investerarna att Talenoms strategi fungerar → multiplarna går upp.

  3. Eftersom bokförarna som jobbar på Talenom kan hantera fler kunder än genomsnittet (=mer pengar till bokföraren), ökar bolagets rykte som arbetsgivare och företagsägare. Den organiska tillväxten är god och med höga multiplar kan man fortsätta den oorganiska tillväxten och utspädningen blir relativt liten.

  4. Talenom har bevisat att de kan expandera till ett nytt land, ta sina egna programvaror i bruk där och nå en Ebit-marginal på över 20 %. Nu måste samma spel spelas i några andra europeiska länder tills man har samlat ihop 1 miljard i Ebit. I den här tillväxten är de sydeuropeiska stenåldersländerna i en nyckelroll. Vad krävs för det?

Anta att alla Talenoms länder gör ovan nämnda resultat. För att få ihop 1 miljard i Ebit måste omsättningen då vara 5 miljarder (~2 % av hela Europas TAM). Årets prognostiserade omsättning är 136,8 miljoner. En CAGR under de kommande 10 åren för att nå dit skulle vara cirka 43 % :face_vomiting: :face_vomiting:

Berättelsens sensmoral:

  • Företagsförvärv som görs med aktier spädar ut ägandet, så i verkligheten borde tillväxten vara ännu högre än så här!!

  • Man lär knappast slippa utdelningarna

  • Tillväxten vilar på stigande värderingsmultiplar (delvis spekulativt)

  • För 100-baggare är det bra om ingångsmultiplarna är låga för att målet ska vara möjligt

  • 10 år är en väldigt kort tid i den här utmaningen. Enligt ovanstående vision skulle Talenom i slutet bara ha en marknadsposition på 2 % på det europeiska redovisningsfältet. Det låter inte så farligt i mina öron, men att uppnå den positionen på 10 år torde vara en omöjlighet. På 20 år borde det vara uppnåeligt med en CAGR på “bara” ~20 % år-över-år.

Tack och förlåt.

Disclaimer: Siffrorna innehåller avrundningsfel

62 gillningar

En mycket fin tråd!

Som det redan konstaterats här flera gånger, går låg risk och 100-bagging inte riktigt ihop, såvida man inte råkar ha en mage av stål och diamanthänder, och lyckas hitta en transformationsresa likt Revenio Group nästan gratis, hodla aktien till bubbeltopparna och släppa taget precis, eller nästan, vid rätt tidpunkt. Revenio 40-faldigades på 10 år mellan 2011–2021, och jag fick själv njuta av den resan 2013–2020. Även från det här caset blev det till slut en dålig eftersmak under en lång tid, då jag inte förstod att fylla på tillräckligt under resans gång och dessutom lämnade positionen för tidigt. Att sitta med på tåget var för övrigt väldigt enkelt ända tills jag började följa börsen dagligen. Fram till 2010 kollade jag portföljen kanske en gång i månaden och läste endast rapporterna och nyheterna om de bolag jag ägde och följde.

borttagen

För det första gissar jag att man kommer hitta en 100-bagger på de nordiska börserna. På Stockholms tillväxtlistor finns det många intressanta, möjliga disruptörer, varav en stor del dock fortfarande är dyra. Från Helsingforsbörsen (“Hesuli”) hittar man däremot många väldigt billiga ”cigarrfimpar”, varav någon skulle kunna göra en “Revenio” och skapa nya miljonärer.

Min egen gissning är dock en svensk, tidigare hype-aktie, forumets favorit och senare hatobjekt: Smart Eye. På grund av tidsbrist skriver jag nu bara kort om caset och främst ur ett kvalitativt perspektiv. Man kan fördjupa sig i siffrorna i bolagets egen tråd och i analyser från världens mest pålitliga svenska analyshus. Som en off-topic har jag funderat på varför husets namn är just Redeye (rödöga)? Jag tror att det tidigare nämnda “mjölet” har en väsentlig betydelse för namnvalet, och att användning av nämnda stimulant i orimliga mängder även torde vara en väsentlig del av processen för att ta fram prognoser.

Hur som helst, man sparkade burken i Smart Eyes story länge, men under de senaste kvartalen har utvecklingen varit stark och i linje med prognoserna. De nuvarande tillväxtspetsarna för omsättningen är DMS och såld forskning. Båda baseras på 25 års ackumulerad kompetens och data om att läsa mänskliga gester och särskilt ögonrörelser. DMS genererar omsättning med hög bruttomarginal per bil utrustad med DMS som rullar ut från kundens produktion. Kostnadsstrukturen för omsättningen i det här segmentet är väldigt framtung, då huvuddelen av kostnaderna består av försäljningsarbete och anpassning av lösningen till varje bilmodell. Försäljningen av forskning fyller inte bara kassan, utan även databanken som kan utnyttjas för produktutveckling och eventuella nya tekniska innovationer. Regleringar världen över stöder starkt försäljningen av DMS-lösningar. Med DMS skulle man kunna lösa olika trafiksäkerhetsproblem, såsom mobilanvändning vid körning och rattfylleri.

Interior sensing-teknologin planeras bli nästa spjutspets när intäkterna från DMS mattas av, då det lär bli en standardlösning på medellång sikt. Potentialen för interior sensing är svår att bedöma eftersom den i praktiken fortfarande är på produktutvecklingsstadiet. Själv ser jag inte teknologin som en lika ”nödvändig” lösning för trafiksäkerheten som DMS, men i takt med att den autonoma körningen utvecklas kan teknologin bli en väsentlig del av att möjliggöra autonom körning. Jag tror själv att Smart Eyes teknologi i framtiden kommer att användas mer inom forskning om mänsklig psykologi och robotik, när maskiner som interagerar med människor utvecklas. Jag tror inte att något annat företag i världen har en lika omfattande och ”gammal” databas av nämnda data.

Bolagets börsvärde (MCAP) är med fredagens kursnotering 252,85 miljoner euro, så en hundrafaldig ökning om tio år skulle innebära drygt 25 miljarder. Omsättningen under det senaste året var 23,37 miljoner euro och EBITDA -17,6 miljoner euro. Om vi ger detta ett P/S på 5 om tio år, skulle omsättningen behöva vara i storleksordningen 5 miljarder. Om EBIT-marginalen vore höga 20 %, skulle man behöva göra ett EBIT på runt en miljard, vilket skulle innebära ett resultat på cirka 750 miljoner efter skatt (under förutsättning att bolaget då vore skuldfritt). Då skulle P/E vara cirka 33. Omsättningen skulle alltså behöva öka ungefär 108 gånger, vilket innebär en ökning på cirka 1,6 gånger varje år i tio år. Håller jag detta för troligt, eller ens möjligt? Tja, sannolikheten för detta är mer än noll, och 0,1 % sannolikhet är oändligt mycket mer än noll, så i princip ja.

Ingen investeringsrekommendation och jag äger fortfarande aktier i nämnda bolag.

Edit: på begäran av moderatorerna har ett smaklöst skämt tagits bort.

39 gillningar

Tack till alla deltagare!

Jag formulerade trådens rubrik avsiktligt lite provocerande. Enligt finansteorin går risk och avkastning hand i hand. Som tur är har jag inte gått en enda finansieringskurs och jag har ingen formell utbildning inom det kommersiella området, så den typen av undervisning begränsar inte min fantasi. :smiley:

Men man får och bör använda sunt förnuft. Om någon investeringssäljare skulle komma och erbjuda en riskfri 100-faldigare, bör man misstänka detta:

Men som deltagarna i tråden mycket riktigt gissade, letar jag efter situationer där förlusterna vid otur skulle vara begränsade. Till exempel just Revenio i början av 2010-talet. Om bolaget hade förblivit ett konglomerat och Icare inte hade lyft, skulle investeraren knappast ha tagit så mycket stryk (duffe) med aktier köpta till exempelvis bokfört värde.

Sådana fall har verkligen funnits och de har setts med egna ögon. En 100-faldigare med rimliga risker sett till fundamenta (aktier kan ju alltid svänga hur som helst på kort sikt) är inget Loch Ness-monster som ingen någonsin har fångat. :smiley: Det krävs bara tid och mycket, mycket… tur och sittfläsk. :smiley:

Däremot är de företag som @Antti_Siltanen förtjänstfullt nämnde, med all sin potential, mer av ”lottsedelstyp”, vilket innebär att man kan ta rejält med stryk (duffe) i ett dåligt scenario. Denna risk kan naturligtvis begränsas genom en relativt liten positionsstorlek i portföljen.

37 gillningar

Jag skulle personligen leta efter en 100-bagger i USA och inom en stor bransch som håller på att disrupteras. Bland mina egna innehav kommer jag att tänka på Hims and Hers, SoFi och Lemonade. Alla försöker disruptera enorma branscher – läkar- och läkemedelstjänster, bank och försäkring med ett digitalt tillvägagångssätt. Dessutom är börsvärdena tillräckligt små för alla, 1–8 miljarder.

Som en väldigt kontroversiell “boom or bust”-chansning kastar jag ur mig Carvana. Om, och det är ett stort om, företaget överlever sina skulder, får igång tillväxten igen och når ett positivt kassaflöde, så finns det enormt med utrymme för tillväxt. Just nu verkar marknadsandelen bara vara ca 1 % av hela marknaden för begagnade bilar. Tänk om den vore Amazon-liknande 20 %.

Europas ”Carvana”, AutoGroup, skulle också kunna vara en kandidat. Båda :oncoming_automobile:-handlarna har också optionalitet att i framtiden expandera verksamheten till annat än bara försäljning av begagnade bilar.

Från andra sektorer, bland konsumentprodukter, skulle jag leta efter nästa Celsius (eller Monster). Dessa kan dock vara väldigt svåra att uppfatta från Finland om man inte har möjlighet att testa produkterna själv (“göra en Lynch”). I samma kategori vore det att hitta nästa Chipotle eller Starbucks. Puuilo och liknande stöter här väldigt snabbt på tillväxtgränser på hemmamarknaden, och internationell framgång inom retail-marknaden är plågsamt svårt, särskilt för finländare.

24 gillningar

Låt oss kasta in den eviga släntraren Panostaja som ett jokerkort. Om CoreHW:s egna produkter slår igenom kan värderingen bli vad som helst. Det är sedan en annan sak hur sannolikt detta är.

Hela Panostajas marknadsvärde är ca 23 miljoner.
En bra start för detta bagger-case vore CoreHW-VD:ns mål för att få bolaget att växa: från en omsättning på under 10 miljoner till 100 miljoner på tre år. Dessutom är marginalen på de egna produkterna rejäl, vilket innebär att det skulle skalas snyggt till sista raden. Branschen är också passande het just nu…

Inte troligt, men inte heller omöjligt.

CoreHW:s verksamhet är uppdelad i designtjänster, konsultverksamhet samt utveckling av egna mikrochip och licensierbar teknik (IP). Bolagets kunder inkluderar bland annat nätverksbolag, chipset-tillverkare, modultillverkare samt hårdvarubolag inom trådlös teknik som erbjuder IoT-lösningar (Internet of Things).

Man satsar åtminstone på tillväxt nu. Panostaja investerade tillsammans med Business Finland cirka fyra miljoner euro i CoreHW:s produktutveckling våren 2023. Business Finlands finansiering är riktad mot att färdigställa produktfamiljen och paketet, medan Panostajas andel går till att utveckla den kommersiella sidan och förmågan.

Denna inomhuspositioneringsteknik och den relaterade första potentiella egna produkten är det som kommersialiseringen fokuserar på. Var kan detta då användas?

Lager/logistik. Lösningarna förbättrar lagrens tillförlitlighet och säkerhet genom att erbjuda paketens position i realtid, uppföljning av lagermängder och mycket noggrann positionering av gaffeltruckar.

Flygplatser och hotell kan spåra tung utrustning, passagerares bagage och besökare för att förbättra den dagliga verksamheten, öka säkerheten och kundnöjdheten samt effektivisera verksamheten. Med hjälp av algoritmer kan man följa var och när det lönar sig att satsa på arbetskraft/resurser.

Passerkontroll och säkerhet: Med hjälp av inomhuspositioneringslösningar kan man följa anställdas och besökares rörelser och inpassering i vilken lokal som helst.

Detaljhandel: Köpcentrum drar nytta av denna teknik genom att spåra kundvagnar och erbjuda konsumenter vägledning och rutter i stora butiker. Stora butikskedjor är säkert också intresserade av detta. Genom att känna till kundernas huvudrutter kan de satsa på reklam och nyckelprodukter längs vägen. Även personlig reklam underlättas.

Hälsocentraler: Med denna teknik kan patienter och utrustning, såsom sängar och rullstolar, enkelt lokaliseras. Detta är också en säkerhetsfaktor vid sidan av en effektiv verksamhet.

Användningsområdena är nästan obegränsade.

CoreHW utvecklar även teknik för hemövervakning och smarta lås samt radar- och sensorteknik för fordonsindustrin.

Dessutom är CoreHW med i många konsortier. De utvecklar kretskortstillverkning för Europa.

22 gillningar

Skulle du kunna utveckla lite mer kring dessa bolag, se trådens start:

Och detsamma:

I övrigt kan man kasta ur sig gissningar här (den här tråden var en lite oväntad öppning :smiley: ).

24 gillningar