https://steamdb.info/app/3669870/charts/
Steams udsalg har i hvert fald virket, da den allerede er sprunget op på en 19.-plads blandt topsælgerne. Den lå omkring nummer 200 så sent som i går.
https://steamdb.info/app/3669870/charts/
Steams udsalg har i hvert fald virket, da den allerede er sprunget op på en 19.-plads blandt topsælgerne. Den lå omkring nummer 200 så sent som i går.
Remedy er tilføjet efter ønske fra en bruger: https://storywatch.fi/
Kilderne til overvejelsernes spørgsmål er delvist hentet fra offentlige fora. Her har Inderes’ forum haft en særlig position.
Formålet er ad den vej at skabe indhold og understøtte denne debat.
Efter min mening et meget lovende tegn for både Q4-salget og for den længere salgshale.
Til sammenligning røg et af årets store hits, 007: First Light, på sit første -40 % tilbud i forgårs, men ligger og roder rundt på top seller-placeringer omkring ~35.
USA fortsætter de stærke takter på en 10.-11.-plads. Kina når måske en smule overraskende slet ikke ind i TOP 100 – mon ikke PB0 sluger al opmærksomheden der.
Hos mig dukkede det i hvert fald op på Steams forside på hæderspladsen i “feature wheel”, hvor algoritmen fremhæver populære og velsælgende spil. Der er sikkert også gode chancer for at komme i fokus i USA. Denne synlighed konverterer ikke kun folk fra ønskelisten, men skaber også nye ønskelistetilføjelser til spillet.
Jeg vil formode, at dette udsalg alene på Steam vil resultere i 50-100k solgte eksemplarer, svarende til en wishlist-konvertering på groft sagt 5 %, hvilket ville være en god præstation. Dette er under forudsætning af, at salgsplaceringerne ikke hurtigt begynder at falde ned på den forkerte side af top 30.
Salgsrangeringerne i de forskellige lande kan i starten også være påvirket af, at hvis udsalget starter om natten i det pågældende land, så kan det være, at udsalget ikke rigtig afspejler sig i salget på den første dag.
YouTube-kanalen, som tidligere lavede en god, kortfattet Remedy-historik, har nu udgivet et videogennemgang af Q3. Efter min mening tager den nogle gode pointer og overvejelser med.
PS. Jeg har ingen personlige relationer til den pågældende kanal/person. Da man – bortset fra Inderes – ikke rigtig finder denne slags indhold om Remedy på internettet, tænkte jeg, at jeg lige ville fremhæve hans kanal endnu en gang, da indholdet virker rigtig gennemarbejdet.
Om ikke andet kan denne slags indhold i bedste fald måske øge den internationale interesse for Remedy rent investeringsmæssigt, hvilket bestemt ikke ville gøre noget 
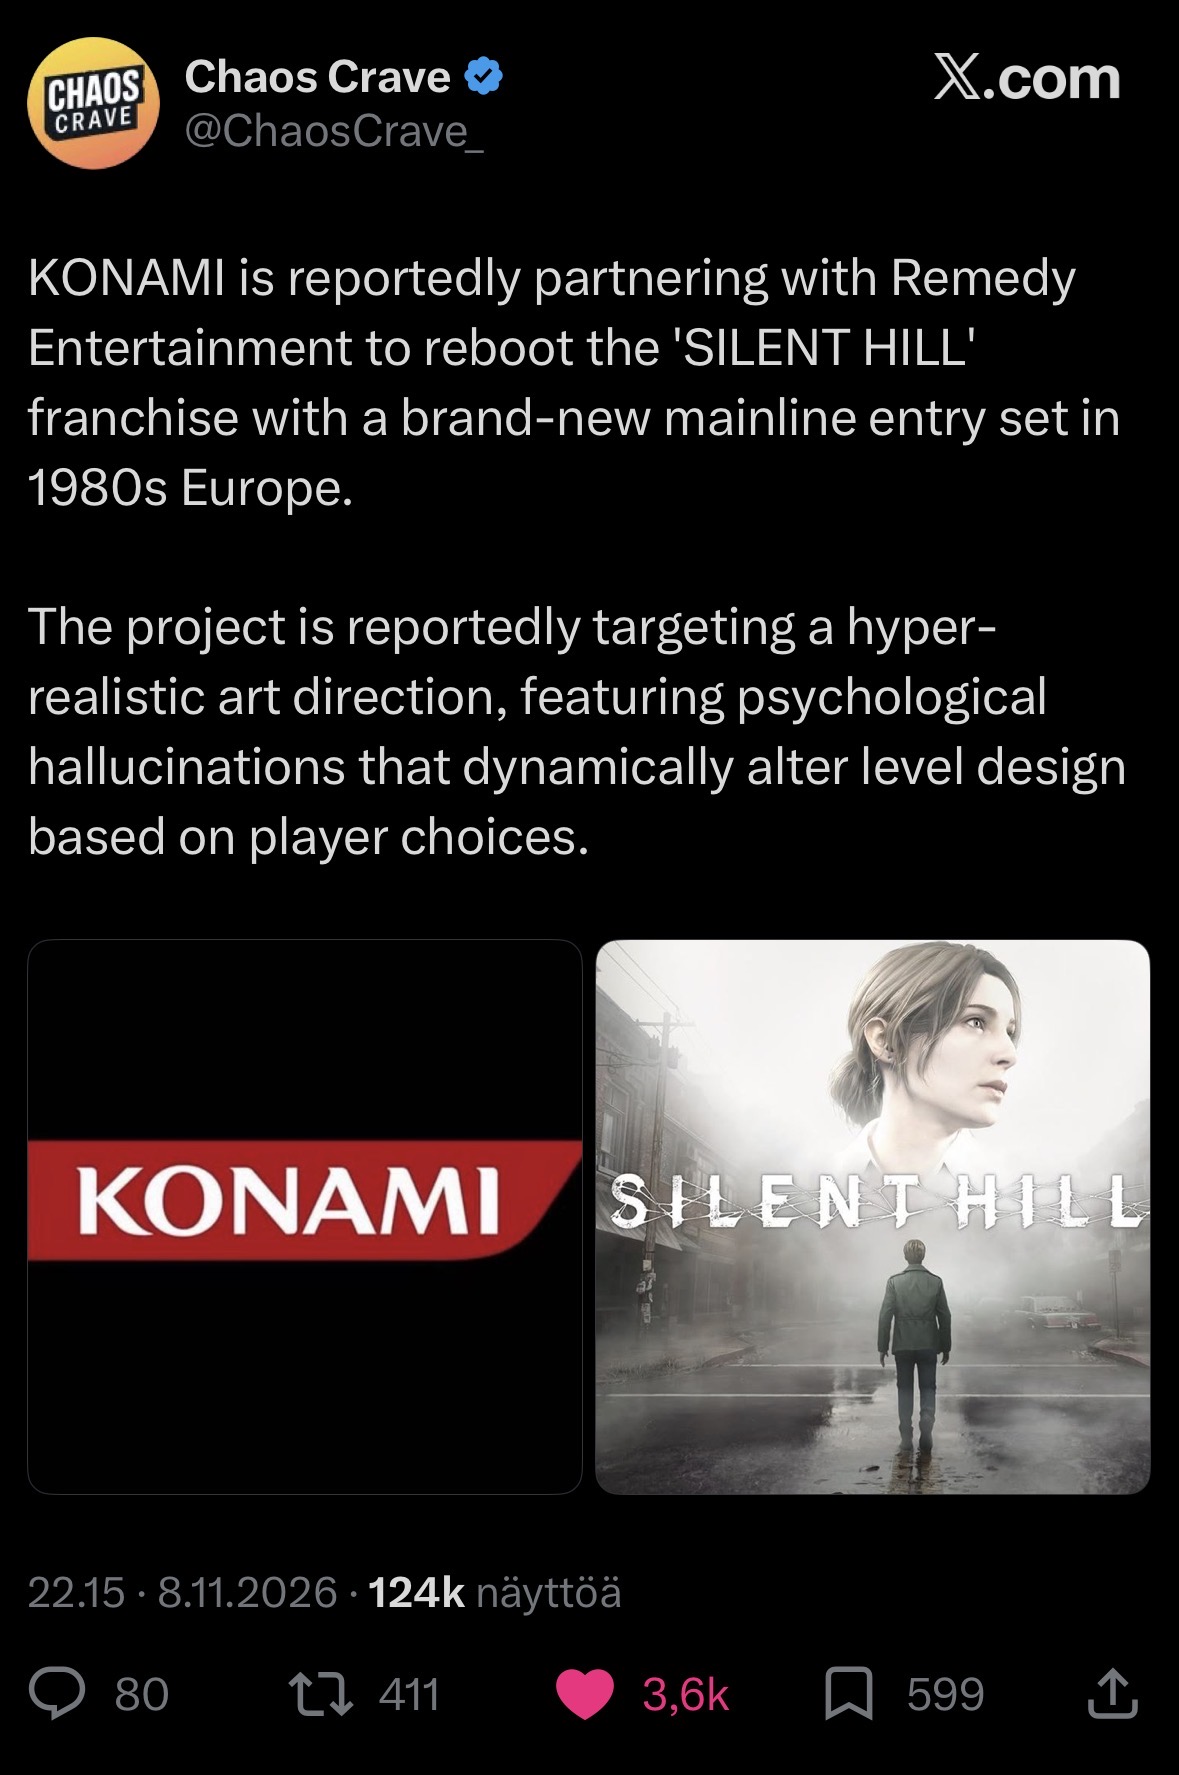
Der går rygter på de sociale medier. Jeg ved ikke, hvor det stammer fra, men der er i hvert fald ikke offentliggjort noget officielt samarbejde.
Jeg tvivler stærkt på det. Det ville ligge så langt fra Remedys strategi, som det overhovedet er muligt.
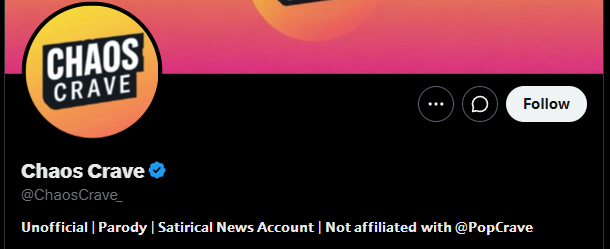
Det er en satireside, så formentlig grebet ud af den blå luft.
Mig: Remedy gør helt sikkert alt hvad de kan og prioriterer, at Resonant sælger
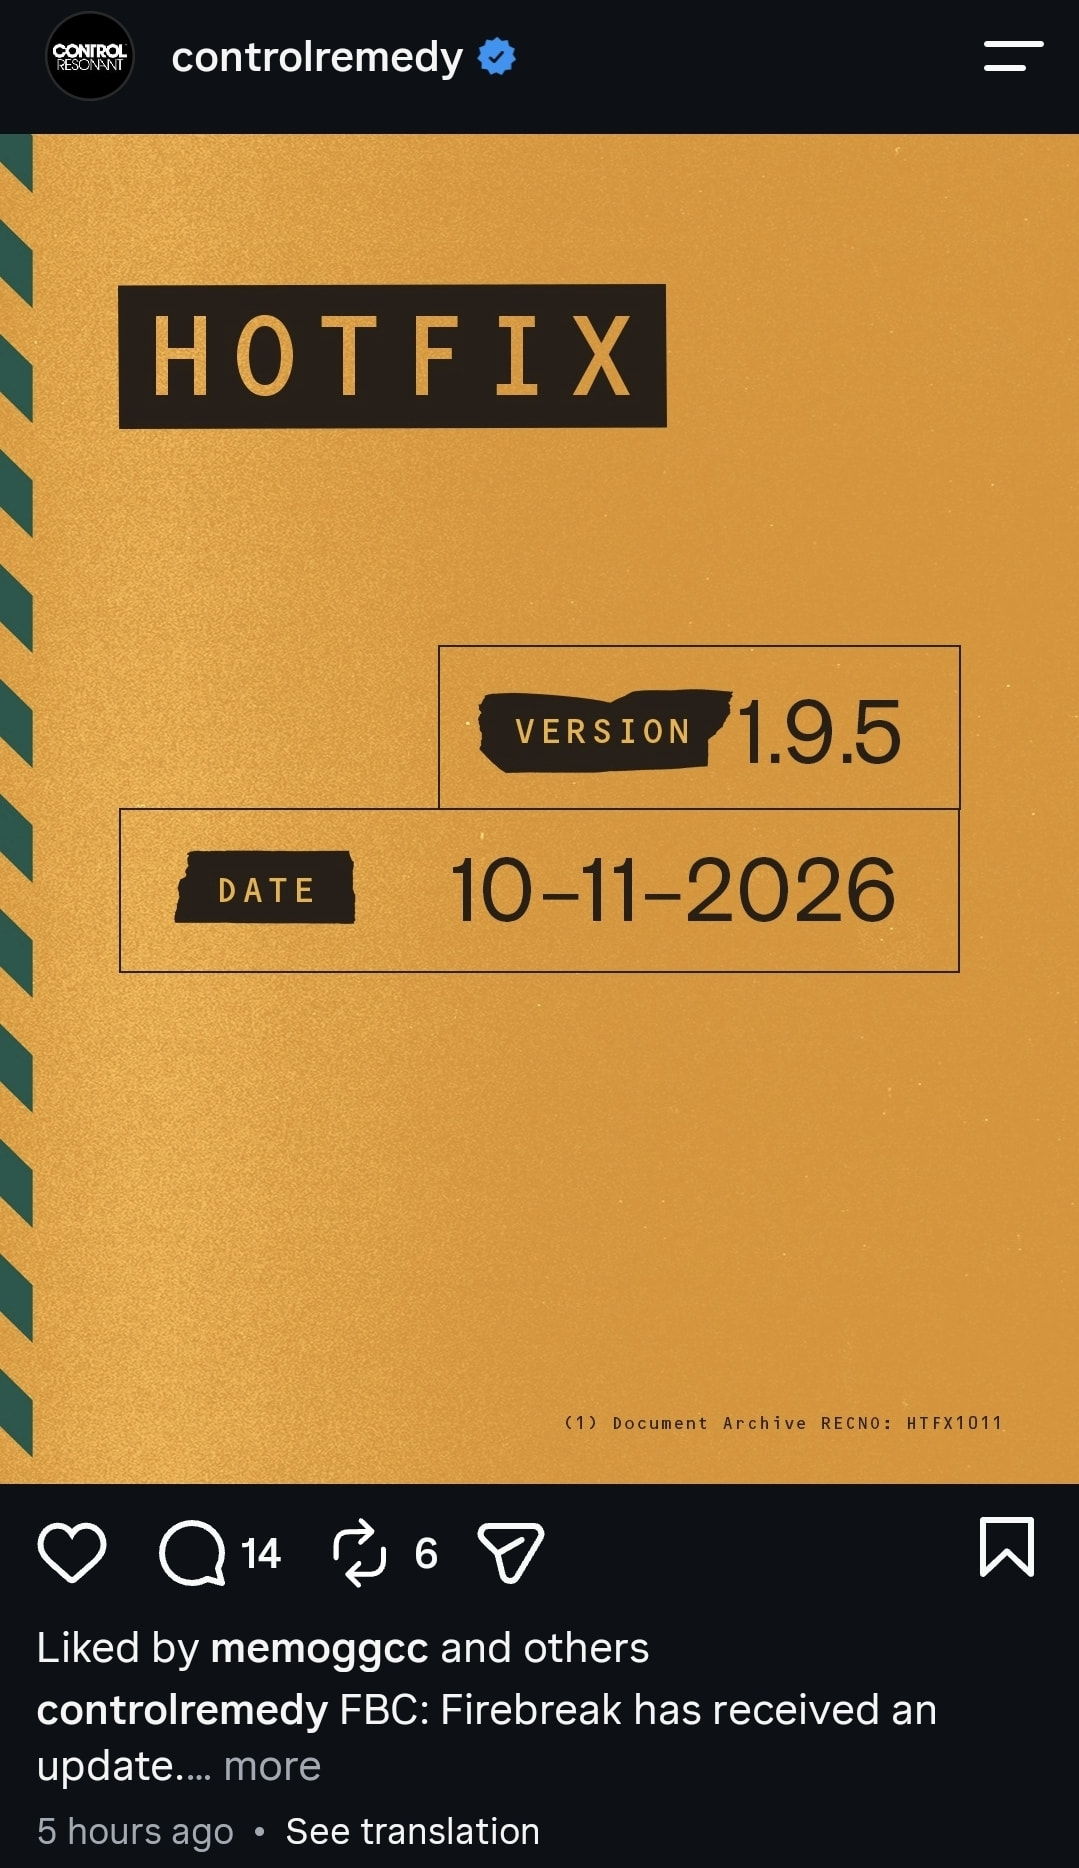
Remedy:  Opdatering til et nedskrevet spil
Det har ligget ret pænt omkring en 50. plads blandt Steams bedst sælgende, nu hvor udsalget er i gang, efter en 19. plads på førstedagen. Hvor meget mon salgstallene kan ligge på med den placering, nu hvor der er gået omkring en uge?
https://steamdb.info/app/3669870/charts/
Lige nu på en 47. plads. Ligeledes har den wishlist-aktivitet været stigende igen og ligger der på en 67. plads. Kursen fortsætter derimod i en nedadgående kurve. Mon der kommer et fald i salgsplaceringerne til Black Friday, eller en større rabat?
Ifølge Gamalytic omkring ~30k eksemplarer (i øjeblikket 25k, men opdateres med lidt forsinkelse).
Dette er måske rabattens mest positive højdepunkt. Jeg så, at udgangspunktet før rabatten lå omkring en 100. plads. Ifølge Gamalytic er wishlists allerede klatret højere op, end de var før rabatten. Så JC’s begrundelse for tidlige rabatter “to stay top-of-mind” lader til at have været et ganske godt træk.
På den anden side så vi endnu ikke nogen voldsomt massiv konverteringsbølge med denne rabat. Det betyder nok, at størstedelen af dem, der har spillet på ønskelisten, er ret afslappede “casual wishlisters”, som først konverterer ved 33-50% eller dybere rabatter.
Jeg vil sige, at den første rabat gik “helt ok”. Resonant lå nogenlunde på samme salgsplaceringer som tilsvarende AAA-spil, f.eks. 007 under dets første -20% rabat. Under ingen af rabatterne var der nogen store generelle Steam-udsalg, der påvirkede placeringerne, så salgsplaceringerne må formodes at være relativt sammenlignelige.
| 007: First Light (Første -20% 2.-15.9) | Control Resonant (Første -20% 3.-10.11) | |||
|---|---|---|---|---|
| Day 1 | 13 | 74* | ||
| 2 | 34 | 18 | ||
| 3 | 40 | 39 | ||
| 4 | 41 | 42 | ||
| 5 | 41 | 46 | ||
| 6 | 52 | 53 | ||
| 7 | 62 | 48 | ||
| 8 | 62 | 41 | ||
| 9 | 67 | |||
| 10 | 68 | |||
| 11 | 60 | |||
| 12 | 53 | |||
| 13 | 49 | |||
| 14 | 47 | |||
| Avg | 49.2 | 45.1 |
*Datakørslen fandt sted ca. en time efter rabattens start; et par timer senere steg den på sit højeste til en 15. plads
Som en lille trøst kan det måske nævnes, at 007 under de efterfølgende -30% og -40% rabatter opnåede bedre gennemsnitlige salgsplaceringer – og dermed bedre omsætning – end ved sin -20% rabat.
Jeg skrev for et par uger siden et indlæg i tråden “gaming som modvægt til investering”, som egentlig ikke har noget med Remedy at gøre:
Som en slags forlængelse af det indlæg dukkede der et interessant interview med Chris Wilson op i mine YouTube-anbefalinger, hvor temaet frit oversat er “dræber spilbranchens forretningsmodel spillene?”:
Klar anbefaling til at se denne video (i hvert fald de første ~15 minutter). Jeg synes, Chris har et fremragende indblik i spilindustriens nuværende tilstand, for selvom han har været medstifter og administrerende direktør for et spilstudie, der er vokset sig stort, så har han efter min mening aldrig mistet passionen for gaming og spiludvikling, og den er heller ikke blevet kompromitteret af jagten på penge. Interviewet/podcasten kredser i høj grad om spilindustriens aktuelle situation, og hvordan mange spilstudier er i problemer, fordi spildesign gribes an ud fra synsvinklen “hvordan kan vi få forretningen til at vokse hvert år?” i stedet for “hvad er bedst for spillerne/kunderne?”.
Jeg har spillet computerspil, siden jeg var helt lille, og jeg har altid ment, at man i det lange løb opnår de bedste resultater med en tilgang som Grinding Gear Games’, hvor man udvikler spil med passion og ud fra en vision – hvor man forsøger at lave det bedst mulige spil, som folk rent faktisk nyder at spille. Succes (økonomisk og på andre måder) er en konsekvens af arbejdet, men hvis man gør succes og vækst til sit primære mål, kan man nemt blive ledt ind på veje, der ikke er sunde for et spilstudie på lang sigt.
Denne tanke har rumsteret en del i mit hoved på det seneste, mens jeg har fulgt med i spilbranchen, især efter at jeg i sidste uge besluttede at skille mig af med mine Remedy-aktier. Remedy har haft stor personlig betydning for mig som aktie, da det reelt var min allerførste direkte aktieinvestering for seks år siden, og mit første forumindlæg for knap tre år siden blev også skrevet i denne tråd. Selvom jeg solgte mine aktier med lidt sammenbidte tænder, fordi selskabet ikke rigtig passer ind i min nuværende investeringsstrategi, må jeg sige, at jeg altid har sat pris på, at det skinner igennem i Remedys arbejde, at selvom selskabet er børsnoteret, udvikles spillene med passionen i førersædet. De forsøger at skabe så gode spil som muligt ud fra deres egen vision, og det at tjene penge på spillene virker mere som en biting.
Der er dog også det perspektiv, at selvom Remedy rent økonomisk sikkert kunne gribe tingene meget smartere an, så har de i det mindste ikke kortsigtet sat spiludviklingen og selskabets omdømme over styr ved at betragte kunden som en malkeko, der skal malkes mest muligt. I stedet forsøger de at skabe mest mulig “værdi” for spilleren, og i øjeblikket rækker succesen heldigvis til, at spiludviklingen kan køre uden finansieringsproblemer – også selvom investorernes krukke med guld for enden af regnbuen udskydes år efter år. Jeg tror dog, at denne goodwill blandt spillerne vil være en kæmpe fordel for Remedy på lang sigt, som med tiden vil bære frugt og også udmønte sig i gode afkast til investorerne – især nu, hvor det for alvor ser ud til, at multi-projektmodellen kører for fuld damp. Særligt i nutidens spilindustri, som er præget af grov udnyttelse, hvor kunden primært betragtes som et objekt, der skal monetariseres mest muligt, og en benhård “rip-off”-strategi desværre er alt for udbredt.
Og hermed prøver jeg bestemt ikke at sige, at Remedy er hævet over kritik; der er faktisk en hel del at kritisere (fejltrin som FBC Firebreak osv.), men overordnet set mener jeg, at selskabet gør de helt rigtige ting.
Første statuette i hus ved Golden Joystick Awards til Resonant. Best Visual Design. Lad os se, om det bliver et sweep 
Det var jo kun med i et par kategorier. Flot præstation i øvrigt som årets 4. bedste spil ifølge publikumsafstemningen. Der var 12 spil med, og Resonant er nok det dårligst sælgende spil i den flok, eller i det mindste blandt de nederste.
Jeg har hen over weekenden læst @Atte_Riikola’s opdaterede Q3 Remedy-rapport igennem. Tak for endnu en god rapport!
Jeg har sandsynligvis misforstået et eller andet, men ville du have mulighed for at hjælpe? Og som en disclaimer: Da jeg ejer aktier i selskabet, synes jeg, det er mere transparent at spørge offentligt frem for via private beskeder el.lign.
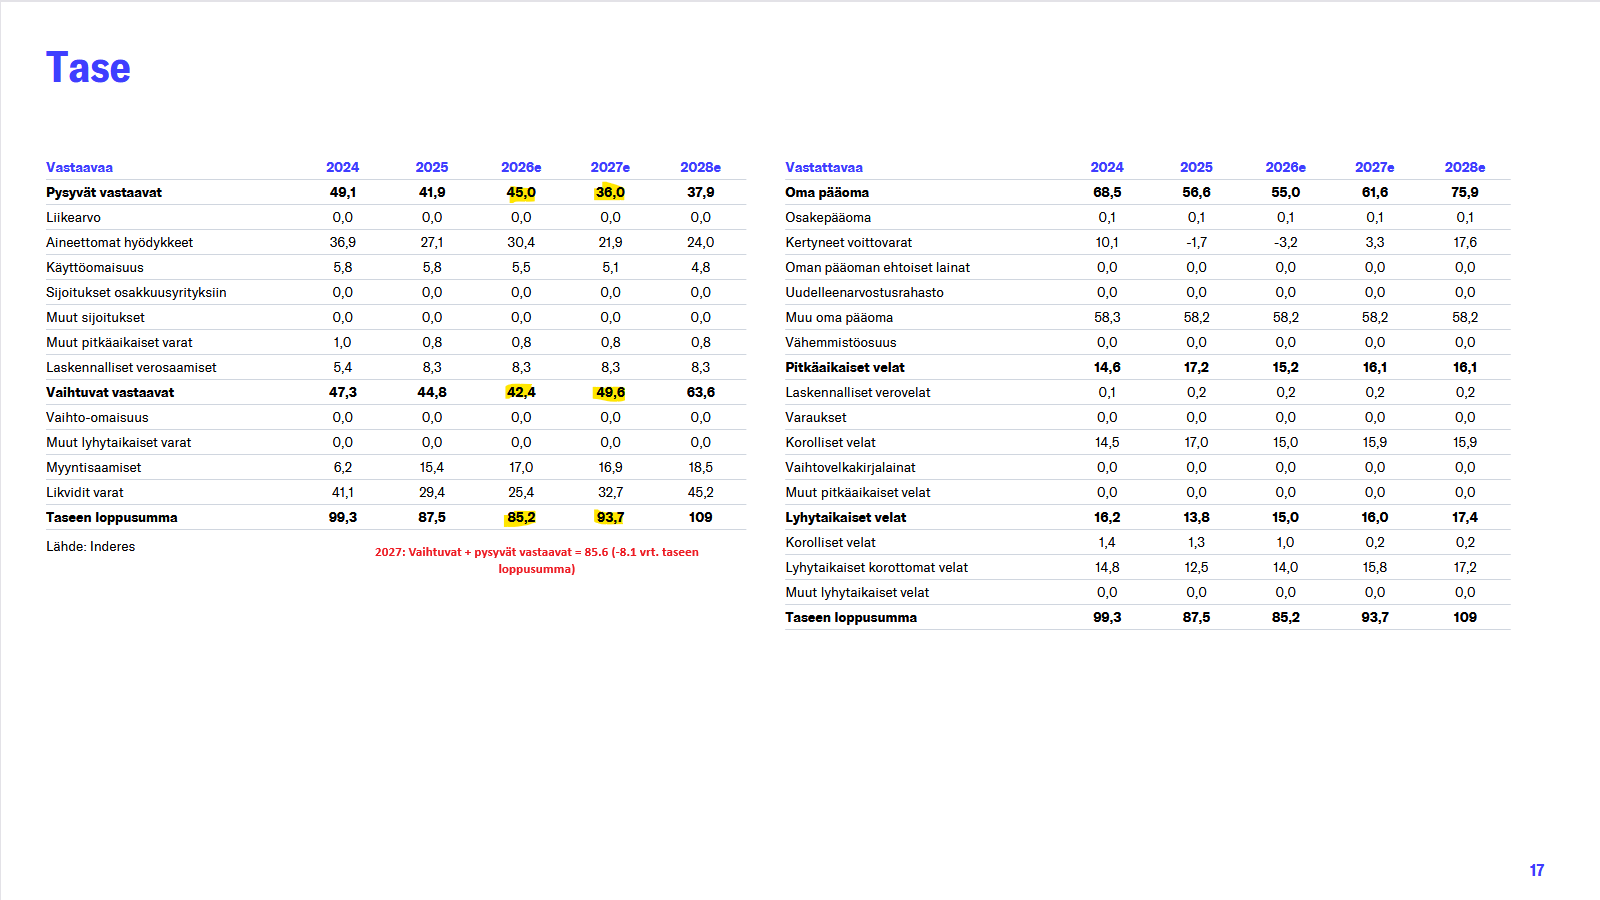
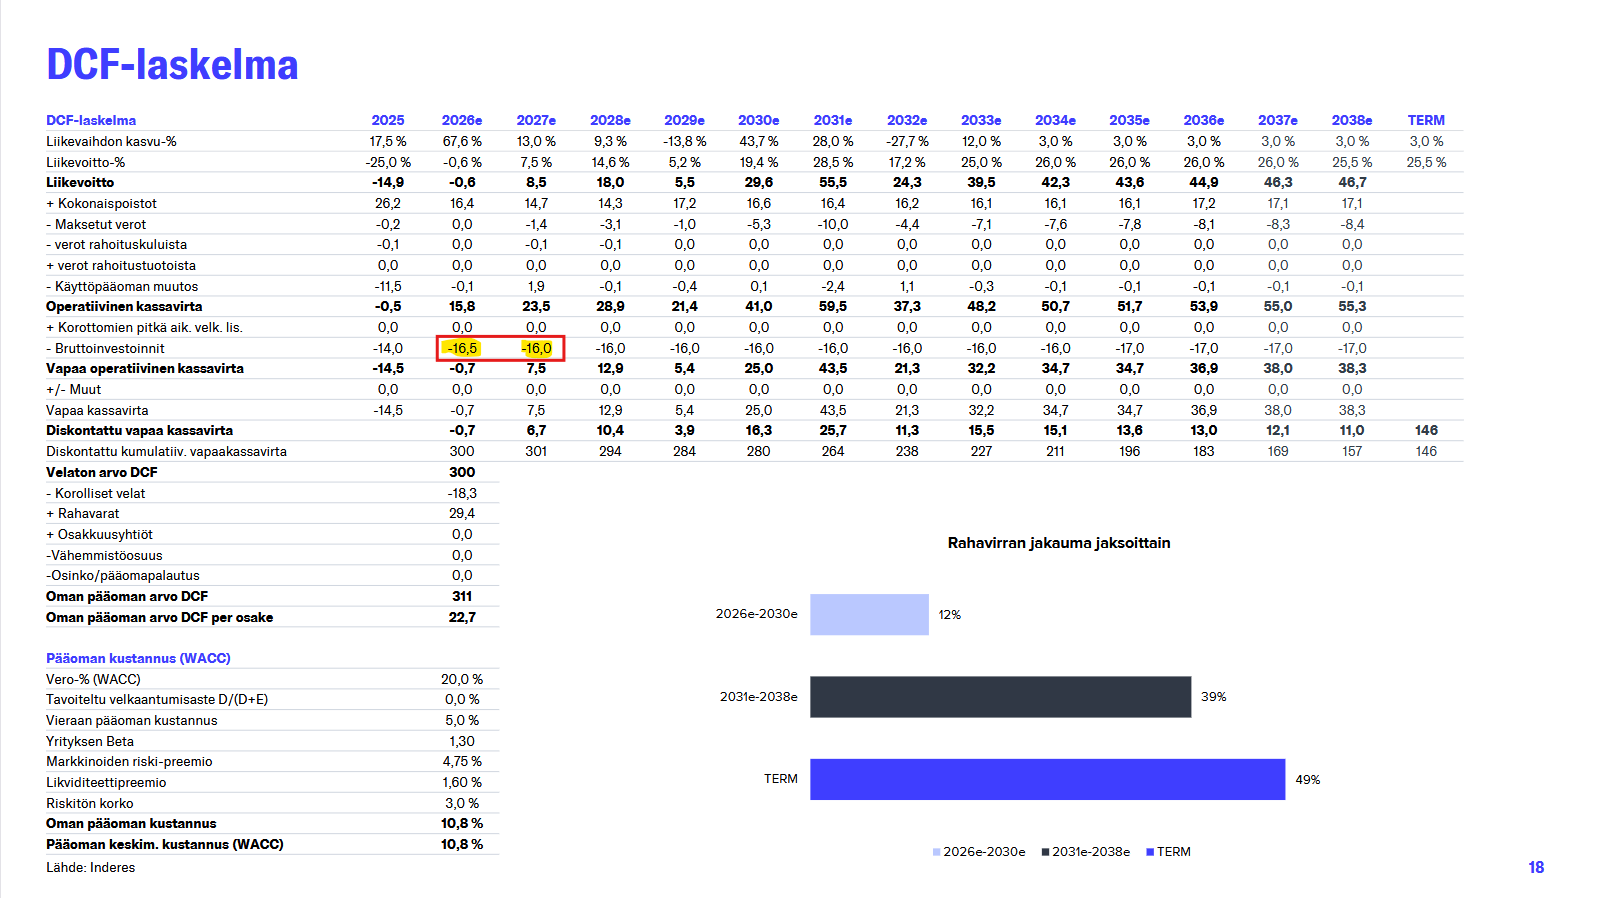
Jeg kiggede grundigt på estimaterne for resultatopgørelsen, balancen og DCF-modellen. Jeg forsøgte at gennemskue, hvordan de hænger sammen. Det relaterer sig delvist til tidligere undren her på forummet med bl.a. @Relaaja over, at pengestrømmen og bundlinjen ser overraskende beskedne ud i selskabets topår (2027).
Jeg deler siderne offentligt her, da de også er frit tilgængelige for enhver på Remedys investorsider.
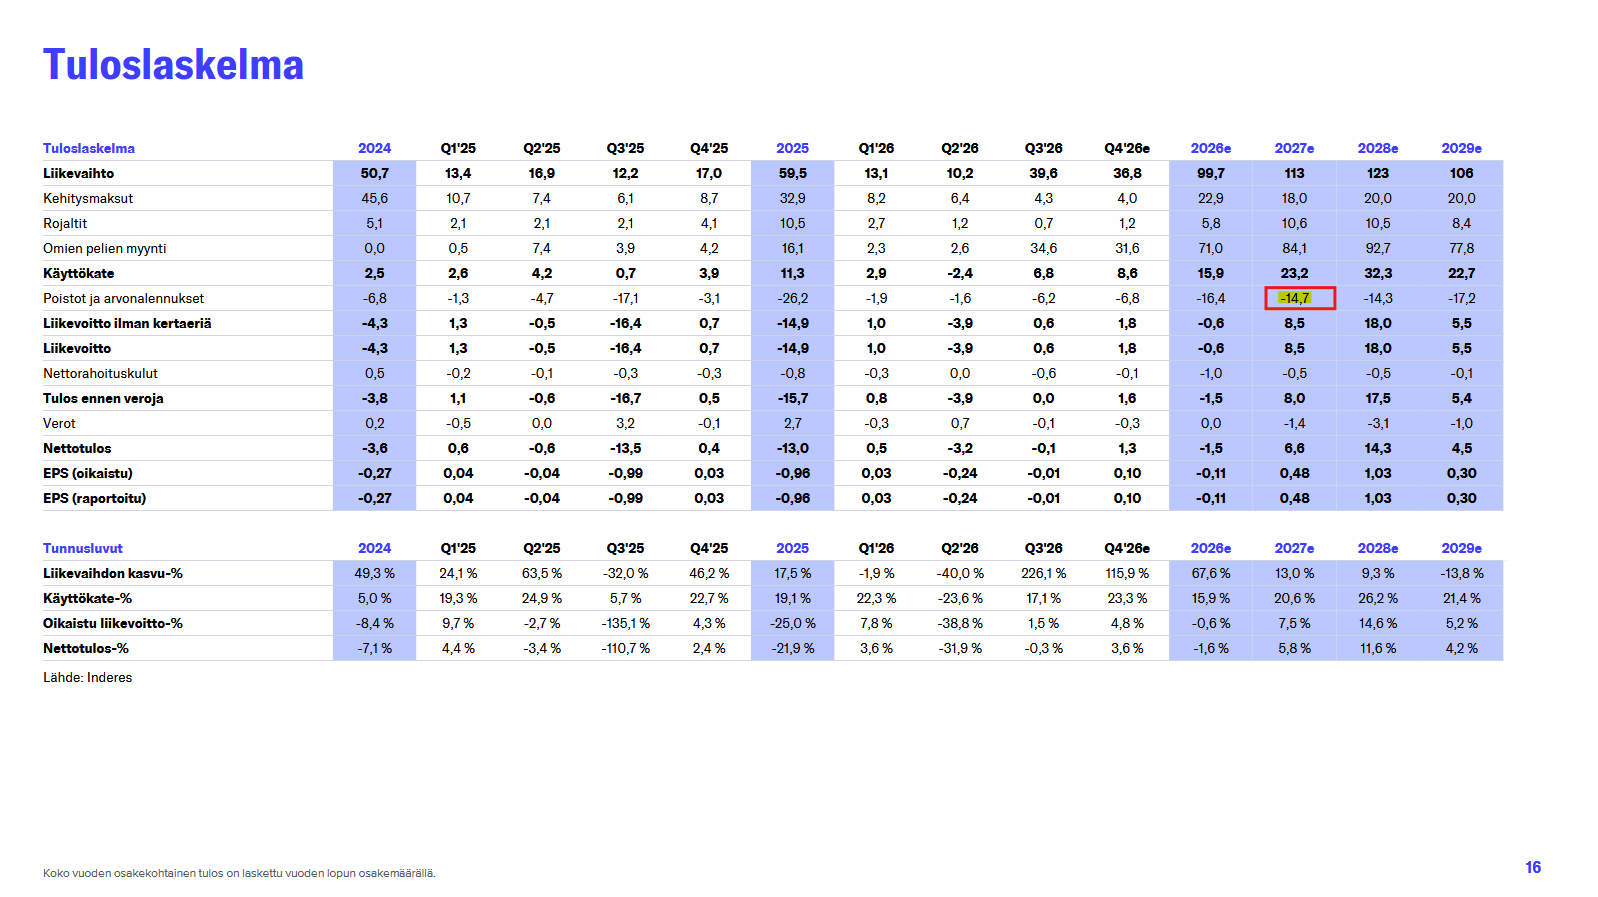
I DCF-tabellen er bruttoinvesteringerne for 2027e -16,0 MEUR og afskrivningerne -14,7 MEUR.
Bruttoinvesteringerne består vel hovedsageligt af aktiverede spiludviklingsomkostninger og køb af immaterielle rettigheder, ikke? Plus en lille del til inventar, maskiner og leasingforhold.
Når Resonant er udgivet, og MPR som en tredjeparts-IP ikke aktiverer spiludviklingsomkostninger, vil de aktiverede udviklingsomkostninger vel primært stamme fra “Alan Wake 3”-projektet. Der er estimeret 18 mio. EUR i udviklingsgebyrer for næste år, så er antagelsen, at “Alan Wake 3”-projektet har en anden medfinansierende part end blot Remedy? Hvis ja, er der så taget højde for dette i størrelsen af bruttoinvesteringerne (~dvs. de aktiverede udviklingsomkostninger), da man med en medfinansierer måske ikke aktiverer 100 % af spiludviklingsomkostningerne?
Men så til mit måske mere væsentlige spørgsmål. I balancen falder immaterielle og materielle anlægsaktiver dog fra 35,9 MEUR (2026e) til 27,0 MEUR (2027e), hvilket med afskrivninger på -14,7 MEUR kun ville svare til ca. 5,8 MEUR i nye investeringer på balancen. Samtidig summerer aktivposterne i 2027e-balancen (36,0 + 49,6 MEUR) til i alt 85,6 MEUR, mens balancesummen er 93,7 MEUR (dvs. en difference på 8,1 MEUR, og da differencen i 2026e-balancen var +2,2 MEUR den anden vej, er ændringen ~10 MEUR).
Da investeringer inden for spiludvikling hovedsageligt er udviklingsomkostninger, der aktiveres fra resultatopgørelsen, hvordan skal 2027e så tolkes:
Ligger investeringerne i estimaterne i virkeligheden tættere på balancens niveau på ~6 mio. EUR, hvilket på den anden side ville øge det frie cash flow (?), eller hvis investeringerne er på ~16 mio. EUR-niveauet, er disse yderligere balanceaktiveringer så medregnet i resultatopgørelsen for 2027e?
Det er meget muligt, at jeg har misforstået noget, da jeg ikke ligefrem er på hjemmebane, når det gælder fortolkning af balancer. Ingen hast med et eventuelt svar.
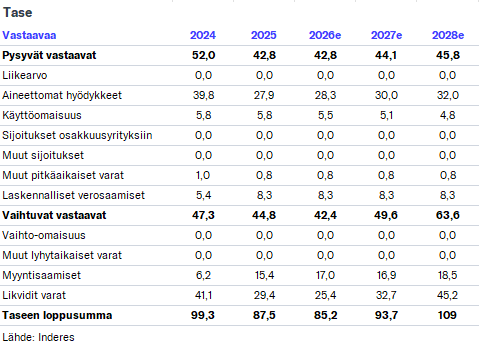
Godt spottet. Din forvirring skyldes, at en af formlerne i balancetabellen i rapporterne af en eller anden mærkelig årsag er gået i udu, så den beregner mængden af immaterielle aktiver helt forkert. Balancesummen er altså stadig korrekt, men derimellem er de immaterielle aktiver beregnet forkert. Vi må lige forhøre os hos vores kode-troldmænd om, hvad det skyldes, for jeg mindes måske endda, at der for år tilbage opstod en tilsvarende bug i netop denne Remedy-model. Det påvirker altså ikke de “officielle tal”, der kører rundt i modellen; tallene var udelukkende forkerte i den udadtil viste balanceoversigtstabel.
Sådan ser den rettede tabel ud:
De udviklingsbetalinger, jeg antager for næste år, er fortsat et spørgsmålstegn, ligesom Remedys næste skridt i forhold til kommende spil også til dels er det. Efter min mening er det i øjeblikket muligt, at Remedy starter et nyt underleverandørprojekt efter Max Payne, og det kunne jo allerede være i gang næste år. Min egen fornemmelse er, at man vil forsøge at udvikle det næste interne projekt med egne ressourcer, men der er jo altid også den mulighed, at en ekstern part er med til at finansiere det.
Hvis der ikke startes et nyt underleverandørprojekt, ville det formentlig betyde, at Remedy går i gang med at udvikle endnu et internt projekt. Ville selskabet have den økonomiske muskelkraft til at finansiere tre projekter helt selv? Ikke nødvendigvis. Også i dette scenarie kunne der være en part, som er med til at finansiere, og hvorfra der ad den vej ville komme udviklingsbetalinger.
Men på nuværende tidspunkt er der masser af usikkerhed omkring Remedy-estimaterne. Det er dog ikke noget nyt for dem, der følger selskabet 
Hvad er det, der presser Remedy ned i øjeblikket? Vi er snart nede på sommertallene, selvom spillet allerede er ude, og salget kører.
Lige præcis. Spillet er ude med faldende salgstal uge for uge. GTA VI er på vej. Rockstar kommer næppe til at tale om andet i lang tid fremover, og baseret på deres markedsføringsindsats tror jeg, vi skal langt ind i næste år, før vi hører noget om Max Payne. Med god timing kan der opstå gode købsmuligheder. Det er bare de færreste, der formår at slå til, når tidspunktet er inde. Forventning og momentum løfter denne aktie, og lige nu er der stort set intet af det. Jeg holder øje med, hvor langt ned den bliver presset.
Tak @Atte_Riikola for den hurtige gennemgang og den rettede tabel, det skabte klarhed.
Det er jo sådan, det er. Remedy har dog med singleplayer-spil baseret på egne IP’er leveret stadigt bedre salgstal fra spil til spil til højere gennemsnitspriser. Med den nuværende finansielle position ville det, set fra en aktionærs synsvinkel, virke som en god løsning at fortsætte på dette spor ved at øge egenfinansieringsandelen i egne IP-spil, samtidig med at man afbøder risici og udjævner indtægterne gennem underleverandørsamarbejde på Rockstar-niveau med udviklingsmarginer og royalty-optioner. Lad os håbe, at muligheden for at fortsætte med Rockstar eksisterer, uanset om selskabet udnytter den eller ej.
Det er spændende tider igen, mens vi venter på Max Payne-nyheder og award season. Heldigvis er det efter udgivelsen af Resonant betydeligt mere behageligt at vente end tidligere, da det ser ud til at klare sig godt nok til at videreføre selskabets strategi.