Jernbaneselskaber – De ægte salonvogne

Det er ganske forbløffende, at forummet indtil nu har manglet sin egen tråd for rene jernbaneselskaber. Selvom “salonvognen” diskuteres i næsten alle tråde, og sektoren er dukket op i Berkshire Hathaways, Det Perfekte Selskab (punkt 5) samt Globale Kvalitetsselskaber tråden.

Vi søger konstant efter bæredygtige konkurrencefordele, prisfastsættelsesevne og kvalitetsværdiskabelse på markedet. Alligevel har vi overset en af verdens ældste og stærkeste forretningsmodeller. Nu er det tid til at rette blikket mod skinnerne, som har fungeret som solide ankre for velstand i over hundrede år.

Hvorfor er jernbaneselskaber en enestående investeringsmulighed?
Jernbanernes investeringscase bygger på en uovertruffen voldgrav (MOAT). At bygge et omfattende jernbanenetværk på mange tusinde miles fra bunden er i dag umuligt på grund af astronomiske omkostninger og jordforbrug. Dette skaber regionale monopoler og duopoler for de eksisterende giganter.

Dette afspejles direkte i prisfastsættelsesevnen. Selskaberne overfører inflation og udsving i brændstofpriser til fragtpriserne. Da et tog på lange strækninger er betydeligt mere energieffektivt end gummihjul, fremhæves jernbanernes relative fordel yderligere, når energipriserne stiger.

De nordamerikanske giganter består den strengeste kvalitetsanalyse:

Rentabilitet:
Nettomarginaler (NPM) er enestående, typisk 25-30 %

Afkast af egenkapital (ROE): Varierer mellem selskaberne, men er stabilt over det 8 % målniveau. Topaktører som Union Pacific opnår endda ~40 % ROE-tal understøttet af aktive tilbagekøb af egne aktier.

Cash flow & Værdiskabelse:
Afkast af investeret kapital (ROIC) er regelmæssigt over 10 % for kvalitetsoperatører (f.eks. CNR 12,9 %, UNP 16,3 %). Frie pengestrømsmargener er stærke, i bedste fald næsten 20 % af omsætningen.

Bæredygtighed:
Udbetalingsforhold (Payout Ratio) holdes moderate (ofte 20-50 %), hvilket efterlader enorm kapital til at lade “snebolden” vokse gennem annullering af egne aktier.

Fusioner
Jernbaneindustrien står på tærsklen til en historisk omvæltning. Union Pacifics og Norfolk Southerns (anslået 85 mia. USD) fusionsplan, der startede i 2025, er ved at skabe den første ægte kyst-til-kyst gigant i USA. Dette har sat gang i spekulationer om CSX’s modtræk og et muligt samarbejde med Berkshire Hathaways ejede BNSF eller det nye CPKC.

Selskaber at følge i en nøddeskal:
Canadian National Railway (CNR)
Union Pacific (UNP)
Canadian Pacific Kansas City (CPKC)
CSX & Norfolk Southern (NSC)
25 Synes om

Af disse har CNR været den, jeg har fulgt længst, men de seneste gældsfinansierede udbytte-/tilbagekøb har mindsket min interesse en smule. Det har ikke skabt problemer endnu.

Så jeg har flyttet mit fokus til Canadian Pacific, hvor vurderingsniveauet er mere irriterende.

Jeg ender nok med at komme med på toget på et tidspunkt, hvis jeg bare venter længe nok.

4 Synes om

Det er godt at bemærke, at de nordamerikanske giganter ejer jernbaner og driver mindst godstransport på deres spor, hvilket adskiller sig markant fra praksis i Finland og, så vidt jeg forstår, i Europa med hensyn til spor. Derfor er tærsklen for at etablere nye jernbaner også meget høj, da sporene i udgangspunktet ikke er i offentligt eje.

5 Synes om

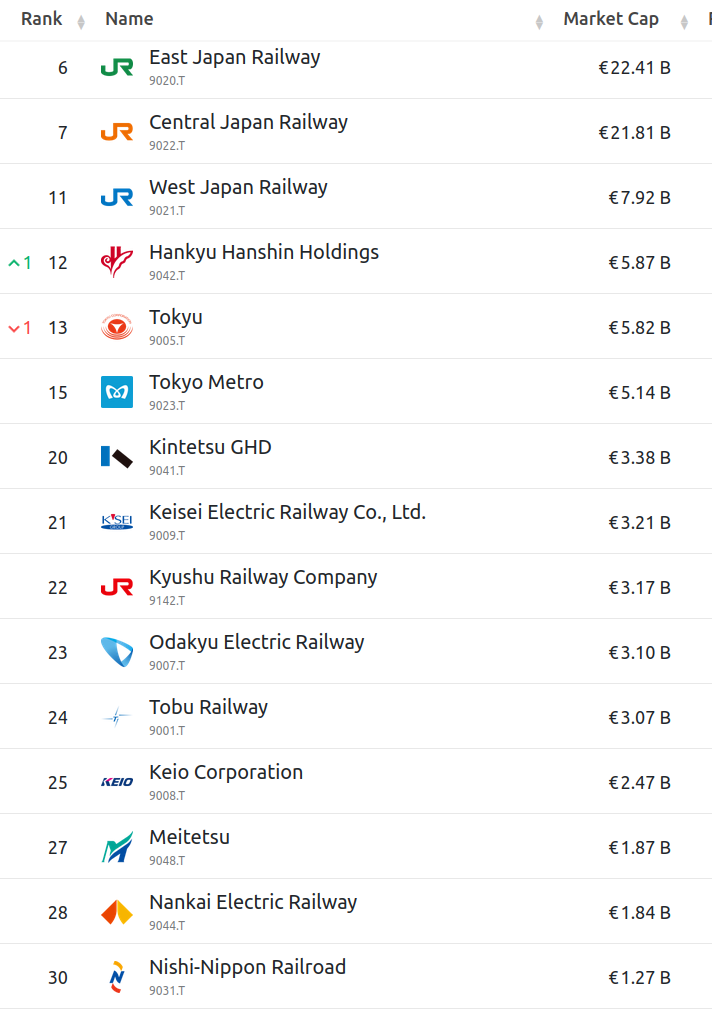
Jernbaneselskaber findes forresten også på asiatiske børser.

Især i Japan er der mange børsnoterede jernbaneselskaber. Disse selskaber ejer deres skinner og har monopol på deres egne strækninger. I modsætning til nordamerikanske jernbaneselskaber er disse passagerorienterede. Praktisk talt alle Japans industriområder ligger ved kysten, og landet har ingen store naturressourcer, så der er ikke et særligt stort behov for indenlandsk godstransport.

Disse japanske jernbaneselskaber har normalt også andre forretninger udover den egentlige togdrift; de ejer f.eks. ofte ejendomme ved deres jernbanestationer, som indeholder forskellige værdifulde erhvervslokaler.

Mange af disse er ret billige på indtjeningsbasis, men har ikke været særligt aktionærværdiskabende. I passagertransporten er vækstudsigterne dæmpede, da landets befolkningstal fortsat falder – men turismen trækker dog.

8 Synes om

MTR Corporation (navnet er en forkortelse for Mass Transit Railway) er en metroselskab, der er noteret på Hongkong-børsen.

Selskabets oprindelige hovedforretning er Hongkongs metro, som det driver eksklusivt indtil mindst 2057. Hongkongs metro har ca. 5,5 millioner daglige passagerer og en markedsandel på 50 % af byens offentlige transport. I forbindelse med metroen har selskabet indkøbscentre ved stationerne samt en ejendomsudviklingsforretning, der udgør en stor del af resultatet. Hongkong udgør godt halvdelen af selskabets omsætning.

Som et andet forretningsområde udvikler og driver selskabet metro- og nærtogsbaner i andre byer: Beijing, Shenzhen, Hangzhou, Melbourne og Sydney. Tidligere drev selskabet også tog i Sverige, men dette var ikke rentabelt, så selskabet trak sig ud af markedet.

Hongkongs regering ejer 74 % af selskabet.

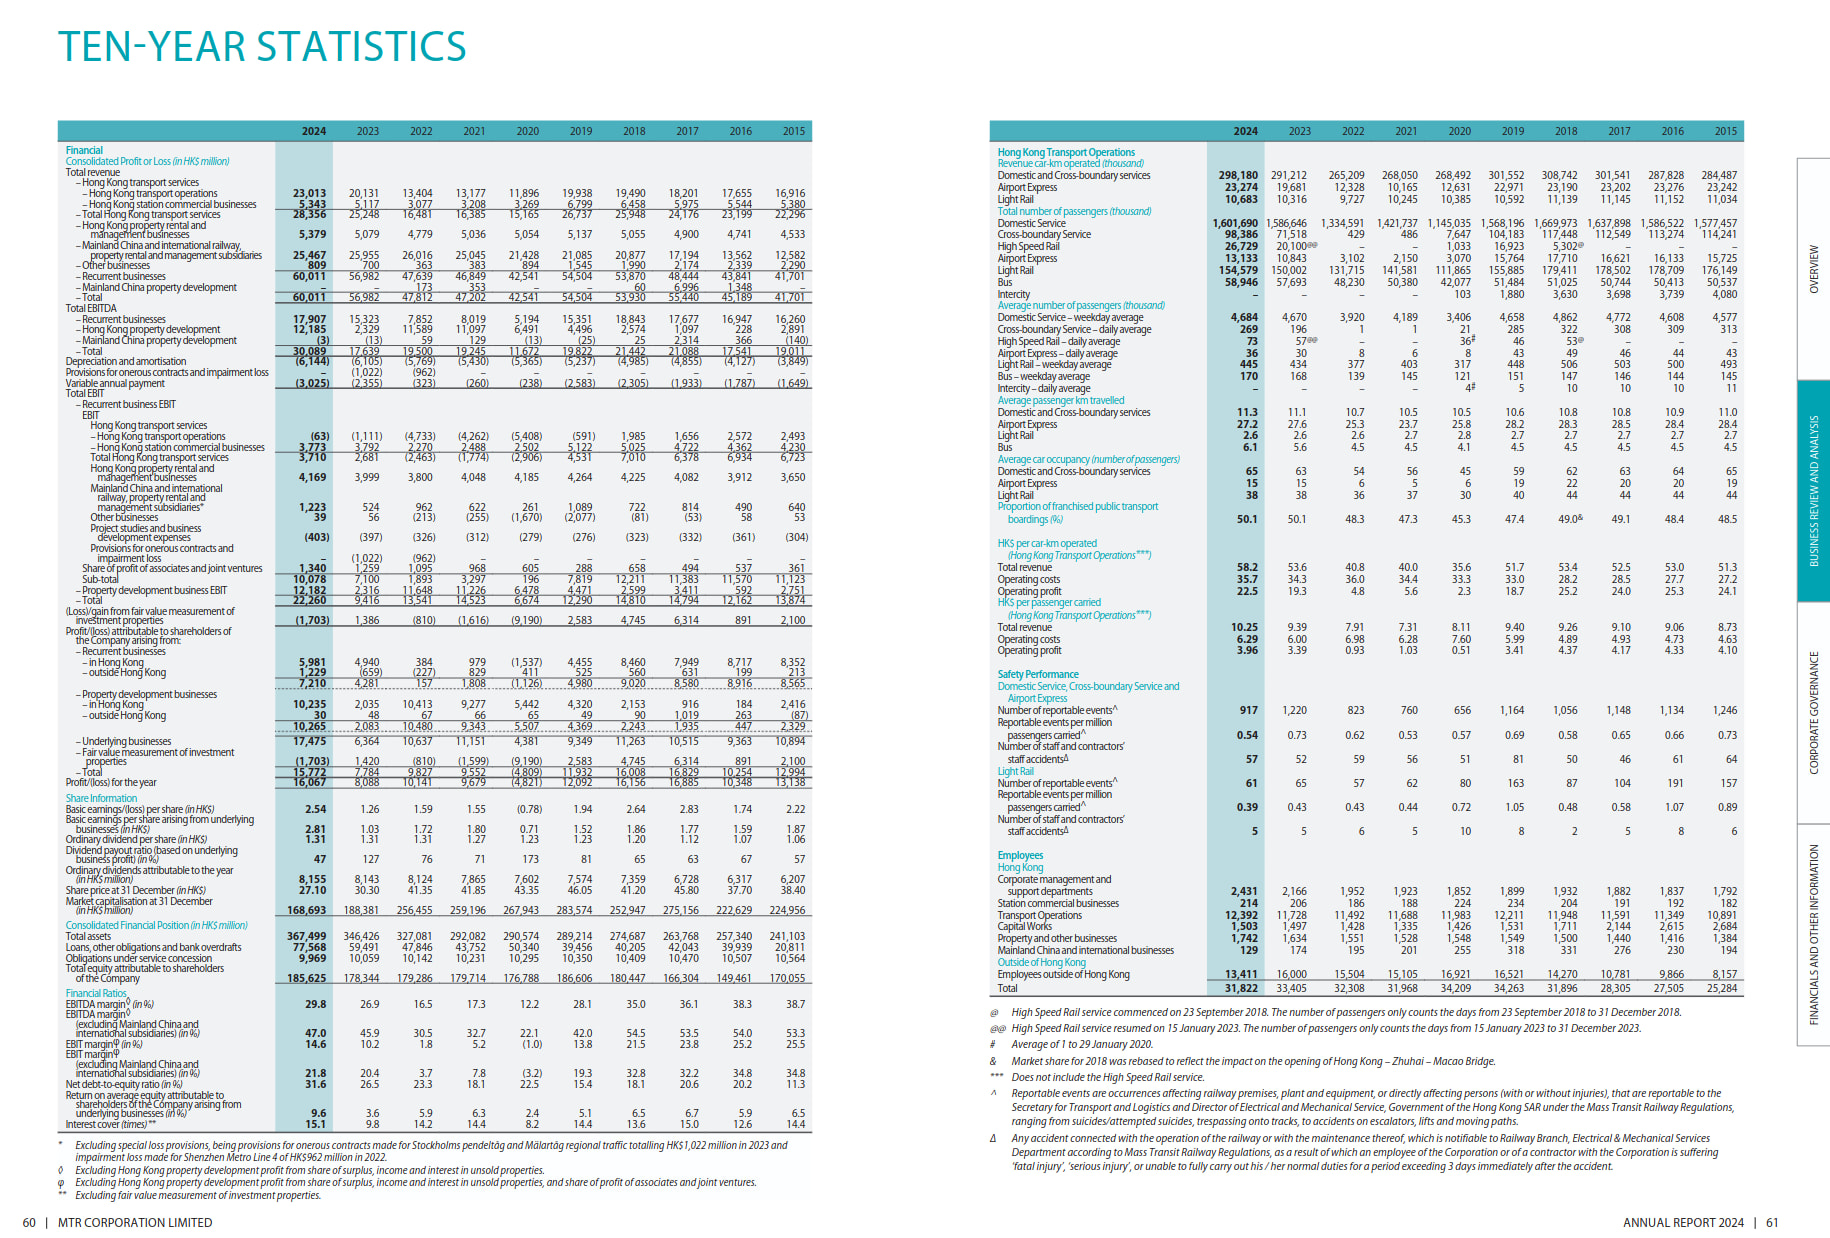
Takket være sin monopolstilling profilerer selskabet sig som en meget defensiv infrastrukturinvestering, omend der også er eksponering mod markedet for kommercielle ejendomme. Udbytteafkastet er i øjeblikket ca. 4 %, og udbyttebetalingsforholdet er ca. 57 %. Selskabets markedsværdi er i øjeblikket ca. 207 mia. HKD, hvilket svarer til ca. 22,5 mia. €.

Her er de økonomiske tal for 2015-2024 (sidste års årsrapport er endnu ikke offentliggjort, så 2025 er ikke med) – forstør billedet ved at klikke.

Selskabet kan handles på Hongkong-børsen under tickeren 0066.

4 Synes om

Nu hvor begge jernbanegiganter (UNP og CNR) har udgivet deres Q1-rapporter, er det et godt tidspunkt at sammenligne deres resultater. Selv om begge opererer i samme sektor, gik kvartalerne i ret forskellige retninger.

Union Pacific – overlegenhed og fusion

UNP leverede en stærk præstation. Volumen faldt en smule (-0,75 %), men prissætningskraft og effektivitet kompenserede mere end rigeligt for det.

  • Den justerede operating ratio (OR) på 59,9 % er en historisk bedrift — et niveau under 60 % er i jernbaneverdenen et tegn på, at maskineriet kører ekstremt optimeret.
  • Justeret EPS steg 9 % til 2,93 dollars. Udbyttet blev også hævet, og UNP har nu udbetalt udbytte uafbrudt i 127 år.

Kernen i investeringscasen er stadig fusionen med Norfolk Southern. Den korrigerede STB-ansøgning blev indsendt den 30. april, og handlen forventes gennemført i løbet af første halvår af 2027 (H1 2027). Fusionen ville skabe USA’s første kyst-til-kyst-jernbane. Aktietilbagekøb er sat på pause under fusionen.

Canadian National – pengestrøm og tilbagekøb

CN’s kvartal var operationelt blødere, selvom der stadig findes kvalitet under motorhjelmen. Justeret EPS faldt 3 % (1,80 CAD), og den justerede OR blev forværret til 64,2 % — mere end fire procentpoint efter UNP. Resultatet blev tynget af omkostninger til vintersæsonen, ulykkesomkostninger og en højere skattesats. På volumensiden trak skovprodukter (-9 %), metaller (-7 %) og kul (-9 %) nedad.

Der er dog stadig lyspunkter. Det frie cash flow sprang 44 % til 900 mio. CAD, hvilket muliggjorde aktietilbagekøb for 869 millioner. Korn og gødning (+13 %) trak stærkt op — dette understreger CN’s defensive rolle i den nordamerikanske fødevarekæde. De operationelle nøgletal blev bredt forbedret: toghastighed +6 %, brændstofeffektivitet satte Q1-rekord, og produktivitet pr. medarbejder steg med 7,8 %. Udbyttet blev hævet med 3,1 % i januar, og CN har nu hævet sit udbytte 30 år i træk.

Resumé og tanker

UNP præsterer i øjeblikket i A-klassen ud fra en kvalitetsinvestors kriterier — effektivitet og prissætningskraft er misundelsesværdige. CN er billigere i prisfastsættelse og belønner aktivt ejerne med tilbagekøb, men de skal have den operationelle effektivitet tættere på konkurrenten.

For sektoren bliver de næste 12 måneder interessante. Fremdriften i UNP-NS-fusionen vil sandsynligvis fremtvinge modtræk — en alliance mellem CSX og BNSF eller CPKC er et af spekulationsemnerne.

4 Synes om

Greg Abel fortæller om BNSF’s sidste år og dette års første kvartal i BH’s generalforsamlingsvideo fra tidskoden 57:45 (den bør starte direkte derfra nedenfor). De er ikke helt tilfredse med selskabets resultatniveau i forhold til konkurrenterne, og målet er at forbedre effektiviteten og teknologisiden.

BNSF bliver omtalt yderligere mod slutningen af videoen fra 3:58:25.

2 Synes om