Ny partner med 4 500 anställda hittad i Spanien QPR Software och hiberus: Ett partnerskap skapat för att belysa vägen mot operativ excellens
6 gillningar
Mer partnerskap med polska konsulter.
Den sista avbetalningen på de räntebärande lånen betalas inom de närmaste dagarna, så i fortsättningen finns det 500k € mer pengar att använda per år. Det återstår att se hur pengarna kommer att användas under de kommande åren. Utdelning skulle åtminstone delvis kunna vara ett realistiskt sätt att använda pengarna, då det att slösa bort summan på resor eller annan marknadsföring och produktutveckling kanske skulle belasta resultatet onödigt mycket.
1 gillning
1 gillning
Blir det några affärer? Det har knappt synts till några nya avtal.
Attes förhandskommentarer inför att QPR presenterar sitt Q4-resultat på fredag den 13.2. 
Vi förväntar oss att bolagets omsättning har fortsatt att sjunka på grund av att vissa äldre avtal löpt ut, en försvagad dollar samt en i övrigt dämpad försäljningsprognos. Vi förväntar oss ett i stort sett stabilt resultat, understött av personalnedskärningar och permitteringar. I rapporten ligger huvudfokus på försäljnings- och tillväxtutsikterna för 2026. Bolaget informerade om flera affärer i slutet av året, men enligt vår bedömning krävs det ytterligare framgångar för att SaaS-tillväxten ska accelerera tydligt.
Vissa kundrelationer har åtminstone skapats med Cognitio Analytics enligt det senaste pressmeddelandet
2 gillningar
Här är Attes och Ronis kommentarer när QPR fördjupar sitt samarbete med Cognitio Analytics
Arrangemanget är en fortsättning på det samarbete som inleddes i juni 2024 och som redan har resulterat i de första gemensamma kundrelationerna. Nyheten är i linje med QPR:s strategi, där utvecklingen av partnerkanalen spelar en kritisk roll för att skala upp den internationella försäljningen.
1 gillning
QPR har tydligen börjat skicka ut pressmeddelanden dagligen. En affär på en halv miljon för QPR Metrics till Mellanöstern.
5 gillningar
Här är Attes kommentarer när QPR säljer de immateriella rättigheterna för programvaran QPR Metrics gällande Mellanöstern & vissa afrikanska länder till Leaders Solutions
QPR Software meddelade på torsdagen att man säljer de regionala immateriella rättigheterna för programvaran QPR Metrics i Mellanöstern och vissa afrikanska länder till sin långvariga partner Leaders Solutions. Affären ger ett för bolagets storlek betydande engångsintäktsflöde och stöder det strategiska fokuset på SaaS-lösningar inom process mining (prosessilouhinta). Vi beaktar affären i våra prognoser i samband med QPR:s Q4-uppdatering.
2 gillningar
VD Heikki Veijola intervjuades av Atte efter offentliggörandet av QPR:s Q4-resultat.
Ämnen:
00:00 Inledning
00:11 Sammanfattning av Q4
01:40 Utveckling av försäljningspipelinen
03:52 Utvecklingen för helåret och dess drivkrafter
04:57 Uppbyggnad av partnernätverket
10:15 Kassaflöde och finansiell ställning
11:17 AI-baserad rotorsaksanalys
13:50 AI:s hot och möjligheter
16:42 Utsikter och guidning
17:55 Investeringar i tillväxt
18:37 Marknadsutsikter
Här är en ny bolagsanalys om QPR från Atte och Roni baserat på Q4-resultatet.
Vi upprepar rekommendationen minska för QPR och justerar riktkursen till 0,55 euro (tidigare 0,58 EUR). Q4-siffrorna underskred tydligt våra förväntningar och tillväxtutsikterna för 2026 var också en besvikelse. Med våra sänkta prognoser förblir kombinationen av QPR:s tillväxt och lönsamhet svag under de kommande åren, i förhållande till vilket aktiens värdering (2026e EV/S 1,8x) är hög.
Här är Attes kommentarer om VD-bytet i QPR.
QPR Software meddelade på tisdagen att de har utsett Matti Erkheikki till bolagets nya verkställande direktör med omedelbar verkan. Han efterträder Heikki Veijola, som lämnar sin post som VD. VD-bytet kom i sig som en överraskning för oss, men i ljuset av QPR:s svaga tillväxttakt de senaste åren är bytet av ledare förståeligt.
1 gillning
Här är Attes och Ronis förhandskommentarer inför att QPR presenterar sitt resultat på fredag den 24 april.
Vi förväntar oss att bolagets omsättning och resultat har ökat tydligt från jämförelseperioden tack vare den IPR-försäljning av Metrics-mjukvaran som meddelades i februari. Utan engångsintäkten skulle siffrorna enligt vår prognos försvagas jämfört med jämförelseperioden. I rapporten fokuserar vi främst på utvecklingen av SaaS-försäljningen inom process mining samt på de första kommentarerna om bolagets situation från den nya vd:n Matti Erkheikki, som tillträdde i februari. Enligt vår bedömning kräver en hållbar resultatvändning alltjämt en betydligt starkare SaaS-tillväxt, för vilken QPR:s utsikter för helåret för närvarande är försiktiga.
2 gillningar
Här hittar du QPR:s nya vd Matti Erkheikkis syn på bolaget.
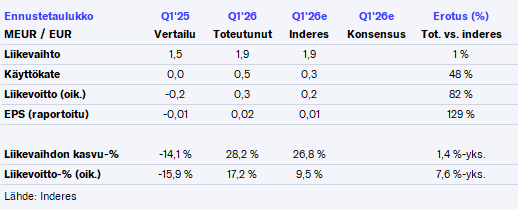
Q1-resultatet var bättre än våra förväntningar, då kostnadsstrukturen var något lättare än väntat. Det är också värt att notera att intäkterna relaterade till Metrics-arrangemanget (0,616 MEUR) bokfördes på en gång i Q1, medan vi i våra prognoser hade räknat med 0,5 MEUR i Q1 och resten under Q4’26 och 2027. Rensat för denna engångsintäkt var Q1:s operativa prestation ett snäpp svagare än våra förväntningar, och i synnerhet utvecklingen för SaaS-omsättningen (+3 % och -5 % jämfört med föregående kvartal) var blek. Mer detaljerade kommentarer följer i måndagens resultatuppdatering.
2 gillningar
Roni och Atte har skrivit en ny bolagsanalys om QPR
Vi upprepar rekommendationen minska för QPR och riktkursen 0,55 euro. Bolagets Q1-resultat överträffade våra förväntningar, men detta berodde delvis på periodiseringsfaktorer gällande engångsintäkten från Metrics-affären, utöver god kostnadskontroll. Utvecklingen av SaaS-omsättningen, som är central för bolagets värdeskapande, underskred förväntningarna och utsikterna för helåret är fortfarande svaga. Vid nuvarande värdering (2026e EV/S 2,0x) anser vi att QPR behöver få upp omsättningen på ett betydligt starkare tillväxtspår för att det ska finnas en motiverad uppsida i aktien.
Citat från rapporten:
QPR:s kassaflöde från den löpande verksamheten (Q1’26: 1,35 MEUR) var mycket starkt i början av året, vilket återspeglade den erhållna engångsintäkten samt, enligt vår bedömning, även inkasserade kundfordringar. QPR betalade i januari en amortering på 0,25 MEUR på sitt banklån, varav den sista posten på 0,25 MEUR förfaller till betalning i december. Balansräkningen är alltså nu enligt vår bedömning nettoskuldfri. Tack vare det starka kassaflödet har kassasituationen (Q4’25: 0,62 MEUR) förmodligen stärkts under Q1. Dessutom har bolaget en outnyttjad kreditfacilitet på 0,5 MEUR vid behov. Med nuvarande balansräkning kan QPR dock enligt vår bedömning inte väsentligt accelerera sina tillväxtsatsningar.
1 gillning
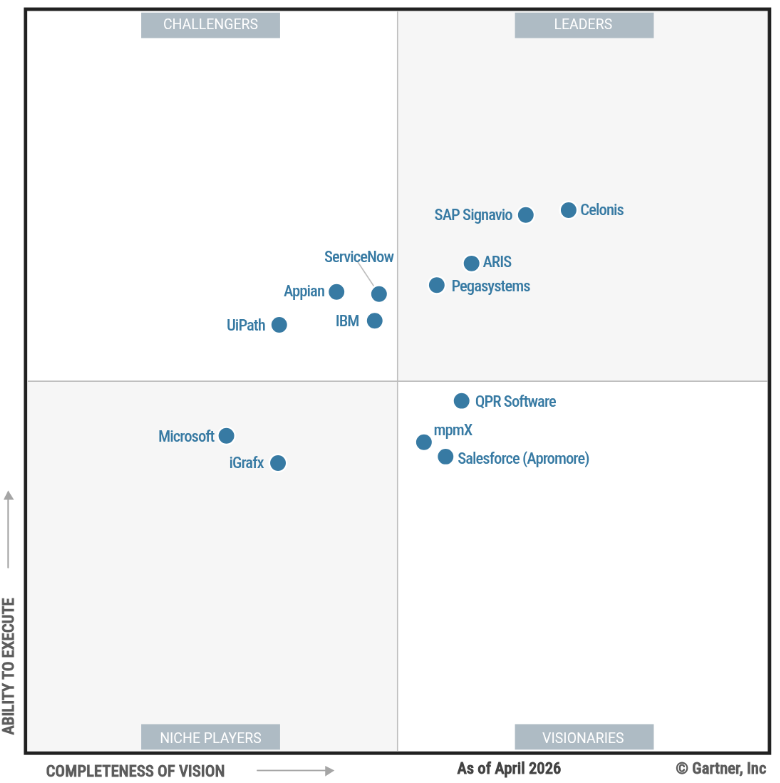
QPR för fjärde året i rad i visionärskategorin i Gartner Magic Quadrant:
Här är den senaste Quadrant-grafen från april:
Och motsvarande graf från december 2024:
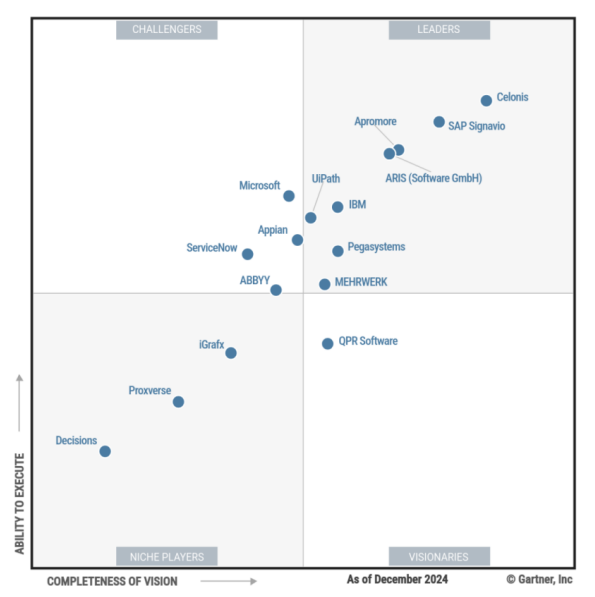
Man kan konstatera att fältet har tätnat och antalet “Leaders” har minskat. QPR har tagit ett steg uppåt i grafen, vilket kan tolkas som en positiv förflyttning. Här är QPR:s avsnitt citerat direkt från rapporten:
QPR Software
QPR Software är en visionär (Visionary) i denna Magic Quadrant.
Dess produkter QPR ProcessAnalyzer och QPR EnterpriseArchitect erbjuder processbrytning (process mining) samt processmodellering och analys på ett integrerat sätt, medan de förlitar sig på tredjepartspartners för aktivitetsanalys (task mining).
Verksamheten är främst fokuserad på EMEA och betjänar medelstora till stora företag, med koncentration på tillverkning och konsumentvaror, bank, finans och försäkring (BFSI) samt läkemedel och livsvetenskap.
QPR:s färdplan prioriterar möjliggörandet av agentbaserad AI-verksamhet genom att lansera ett MCP-gränssnitt för att säkert exponera processinsikter för autonoma AI-agenter, förena ärendecentrerade och OCPM-modeller, samt automatisera processmodellering från ostrukturerad data.
Styrkor
Inbyggd Snowflake-arkitektur: QPR:s plattform är byggd direkt på Snowflake, vilket möjliggör “zero-copy”-analys där data förblir säkert inom kundens miljö. Denna integration möjliggör processanalys utan manuell datareplikering eller ETL-pipelines. Plattformen är dock inte begränsad till Snowflake-kunder; organisationer kan även få tillgång till lösningen via QPR:s hanterade tjänster, AWS-värdtjänster och on-premise-konfigurationer.
OCPM: QPR var en tidig innovatör inom objektcentrerad processbrytning (OCPM). Plattformen genererar automatiskt objektcentrerade datamodeller från relationella scheman genom att identifiera relationer mellan objekt, vilket eliminerar mödosam manuell mappning. Ett inbyggt OCPM-flödesschema visualiserar flera interagerande processer såsom order, artiklar och leveranser i en och samma vy.
Förenad processbrytning och modellering: QPR integrerar sina verktyg för processbrytning och modellering av företagsarkitektur tätt. Användare kan upptäcka faktiska flöden (as-is) från händelseloggar, exportera dem till arkitekturarkivet i BPMN 2.0-format, redigera eller optimera dem och skicka tillbaka dem till processanalysatorn för automatiserad kontroll av efterlevnad (conformance checking).
Varningar
Processmodellering och analys: QPR:s modelleringsmiljö och simuleringsrapporter har ett föråldrat utseende och saknar modern design. Att sätta upp simuleringar kräver betydande teknisk expertis och saknar guidad eller AI-assisterad konfiguration, vilket gör onboarding utmanande för nya användare.
Geografisk koncentration och partnerberoende räckvidd: QPR fokuserar sin direktförsäljning och tillväxt på Europa. I andra regioner, som Latinamerika, Asien/Stilla havet och Mellanöstern, förlitar sig företaget på partners för implementering och support. Organisationer utanför Europa bör säkerställa att lokala partners har den expertis som krävs för driftsättning och långsiktig framgång.
Ingen inbyggd aktivitetsanalys (task mining): QPR har pensionerat sin egenutvecklade teknik för aktivitetsregistrering och förlitar sig nu på tredjepartspartners för detaljerad datainsamling på aktivitetsnivå. Organisationer som kräver integrerad process- och aktivitetsanalys måste anskaffa och hantera ett separat verktyg, vilket ökar friktionen vid inköp och komplexiteten vid driftsättning jämfört med enhetliga lösningar från konkurrenter.
2 gillningar
Ibland lite nyheter även på detta forum..
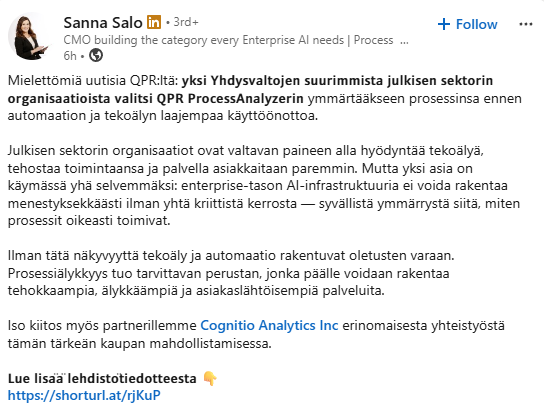
QPR:s programvara tas i bruk i en av USA:s största organisationer inom den offentliga sektorn QPR:n ohjelmisto käyttöön yhdessä Yhdysvaltojen suurimmassa julkishallinnon organisaatiossa | Kauppalehti
7 gillningar
Sanna har en bra kommentar om utvecklingen av artificiell intelligens som omfattar hela organisationens verksamhet.
4 gillningar
Här är Attes kommentarer om de senaste nyheterna från QPR
QPR Software meddelade på onsdagen att en av de största offentliga organisationerna i USA tar i bruk bolagets programvara QPR ProcessAnalyzer. Vi ser nyheten som en positiv signal, då den utgör ett viktigt strategiskt genombrott och är ett konkret bevis på att partnerskapsstrategin i Nordamerika fungerar. Det faktum att affären kommunicerades via ett pressmeddelande tyder på att den inte är omedelbart ekonomiskt mycket betydande. QPR har dock nu fått in en fot i den amerikanska offentliga sektorn, vilket under kommande år kan leda till nya affärer eller utökningar av det nuvarande avtalet. Nyheten föranleder inga omedelbara ändringar i våra prognoser, men den stöder våra förväntningar på tillväxt i SaaS-omsättningen.
6 gillningar
Negativ vinstvarning från QPR
Ny prognos för räkenskapsåret 2026
Baserat på den nuvarande orderstocken och marknadsutsikterna bedömer bolaget att SaaS-omsättningen under räkenskapsåret 2026 kommer att ligga under föregående räkenskapsårs nivå. Bolaget bedömer att SaaS-omsättningen för QPR ProcessAnalyzer kommer att ligga på samma nivå som föregående räkenskapsår.
Bolaget förutspår att rörelseresultatet före avskrivningar (EBITDA) kommer att vara positivt och bättre än under föregående räkenskapsår.
På grund av verksamhetens natur och långa försäljningscykler kan kvartalsvisa variationer vara betydande.
Bolagets operativa miljö förväntas under räkenskapsåret 2026 variera regionalt, och den ekonomiska tillväxten på flera marknadsområden förutspås vara måttlig. Geopolitiska spänningar, handelspolitiska risker samt politisk osäkerhet ökar osäkerheten i den internationella affärsmiljön.
Tidigare prognos för 2026 (avgiven 2026-02-13, upprepad 2026-04-24)
Baserat på den nuvarande orderstocken och marknadsutsikterna förväntar sig bolaget ingen betydande förändring i utvecklingen av SaaS-omsättningen under räkenskapsåret 2026. Bolaget förutspår att rörelseresultatet före avskrivningar (EBITDA) kommer att vara positivt och bättre än under föregående räkenskapsår.
På grund av verksamhetens natur och långa försäljningscykler kan kvartalsvisa variationer vara betydande.
Bolagets operativa miljö förväntas under räkenskapsåret 2026 variera regionalt, och den ekonomiska tillväxten på flera marknadsområden förutspås vara måttlig. Geopolitiska spänningar, handelspolitiska risker samt politisk osäkerhet ökar osäkerheten i den internationella affärsmiljön.
2 gillningar