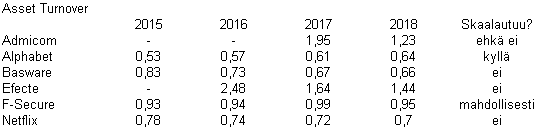Jag förstår inte investeringar i teknikföretag

Jag svarade på Inderes-enkäten om techföretag på förstasidan och jag var tvungen att gräva fram lite nyckeltal om företagen för att kunna svara. Nästan alla företag i enkäten var antingen olönsamma eller hade börsintroducerats vid kurstoppar. Det fanns ett par äldre företag bland dem: F-Secure var det enda som hade förblivit lönsamt på lång sikt, medan Basware hade visat att deras affärsverksamhet inte är lönsam.

Techföretagen verkar befinna sig i någon form av bubbla. När Admicom gör en vinst på 3,2 miljoner euro, värderar marknaden detta resultat till 190 miljoner. Och de olönsamma företagen? Om olönsamheten välvilligt tolkas som en satsning på tillväxt, vilken typ av investering är det inom branschen? Är ett techföretags investering inriktad på att uppnå ett monopol, eller måste företaget bara hålla jämna steg med den ständigt föränderliga tekniken? Min dators programvara uppdateras hela tiden och jag har aldrig förstått vilken betydelse något av Microsofts uppdateringspaket har i mitt liv. Man får sedan söka på nätet när en funktion som tidigare fungerade inte längre gör det.

Tekniken är inte framtiden, den är redan här hela tiden. E-handel och betalningssystem är inte längre något nytt. För varje företag måste man fråga sig vilket värde företaget skapar för sina intressenter. Jag bryr mig inte om ditt mål att skapa en plattform som konkurrerar med Steam eller Youtube, utan som konsument vill jag ha kompatibla standarder, låga sökkostnader och enkelhet. Investerare sätter en nolla efter den acceptabla värderingen när de hör ordet “plattform”.

Är ditt företag det bästa alternativet som finns? Om inte, fortsätt att utveckla, hoppas på det bästa och på investerarnas tålamod. Om du är det bästa alternativet, hur mycket bättre är du än dina konkurrenter? Detta bildar marginalen. Den globala konkurrensen är hänsynslös och tillfälligheter spelar också roll. Kan du bygga ett varumärke med något generiskt alternativ? Om tio år kommer världen att se helt annorlunda ut.

7 gillningar

Jag har Talenom (genererar rikligt kassaflöde, även om kursen har stigit med 200 % på drygt ett år, men min första investering vid 11 euro gav senast redan 5 % enbart i utdelning. Några års tillväxt och de senaste inköpen vid ca 31-32,1 euro genererar också ett skäligt kassaflöde).
Ni kanske säger att det är en revisionsbyrå, men jag ser det snarare som ett mjukvaruföretag som i princip skulle kunna bli ett separat mjukvaruföretag på lång sikt…

Qt group, saker har utvecklats väl, branschen är lite speciell, företaget har redan licensintäkter på 12 miljoner trots att det har sagts att licensintäkterna inte riktigt kommer att flöda förrän 2020. Jag antar att om det fortsätter att utvecklas väl, så kommer det förmodligen att finnas ett utdelningsflöde om några år, men de ursprungliga investeringarna gjorda till 6,6 och 6 euro har stigit med ca 100 % samtidigt (kanske skulle man kunna sälja om man vill ha kassaflöde?!).

F-Secure, om man tittar på den historiska lönsamheten och nu satsningen på företagssidan, som i princip verkar utvecklas, och tänker på ökningen av datamängden osv., så skulle jag kunna tänka mig att när man inte längre ser det som lönsamt att växa så snabbt, så kommer lönsamheten att visa sig. Det vill säga, om man har förvärvat sina aktier till nuvarande pris som jag har gjort.

Edit: jag har även lite Efecte (senaste kvartalet är redan mer lovande.. vi följer upp det.

Jag gillar det när man får pengar från bitar snarare än från möbler eller stål, där verkar man inte få lika bra.

På sätt och vis täcker Talenoms avkastning på ca 200 % och Qts avkastning på ca 100 % Efectes förlust på ca 10 % ganska bra?

2 gillningar

kanske beror synen också på inköpspriset?

Är Revenio ett programvaruföretag? Kul att de börjar sälja hemdata från sina HOME-enheter, så får man gratis avkastning :slight_smile:

Admicom (jag ägde det och gjorde min livs sämsta 30% avkastning), det kunde man få för cirka 10-11 euro för en stund sedan. Nu är priset 40 euro.

Skulle 11 euro kännas billigt, med nuvarande siffror och prognoser?

Efecte kunde man förresten ha fått för rejält under 4 euro i december.

ps jag har inte tittat på undersökningen, när den var och ursäkta om uttrycket är provokativt nu. Hungern kurrar.

Nu fyllde jag i den. t.ex. Basware, har det bra utsikter för resultatillväxt? Resultatet är ju nu helt på minus och den nya VD:n sparkar folk och lovade att göra företaget kassaflödespositivt senast i slutet av 2020? Resultatet växer alltså, men det är förmodligen inte absolut sett bra?

Jag ser investeringar i teknikföretag som en god grund på grund av att ett företag i praktiken mycket väl kan dominera hela sin verksamhetsmiljö i framtiden. Detta innebär i sin tur praktiskt taget en mycket hållbar vallgrav tills framtida teknik utför samma uppgift snabbare eller bättre än den befintliga lösningen. Å andra sidan får det dominerande företaget i många fall tillgång till denna nya teknik först på grund av sin storlek. Visst blir de flesta inte framgångshistorier som Salesforce eller Intuit, som helt dominerar sin bransch.

Dessutom, på grund av teknikföretagens extremt goda skalbarhet, är investerare villiga att acceptera fula förluster under en viss tid.

I min egen portfölj finns inga egentliga fullfjädrade teknikföretag, främst för att jag inte känner att jag nödvändigtvis förstår teknik och teknikutveckling tillräckligt väl, och för att konkurrensen mellan teknikföretag är extremt hård. Kanske i framtiden då.

1 gillning

Talenom var inte ett programvaruföretag i undersökningen :smiley: ? Uppenbarligen är det en redovisningsbyrå?

En lönsam investering fokuserar på framtida kassaflödesbaserade avkastningar för investeraren. Resten är spekulation, men jag säger inte att man inte kan bli rik genom spekulation. Jag granskar mina investeringar fundamentalt, men jag upptäcker varje gång att teknikföretag kategoriskt verkar vara dåliga investeringar. Medan värdeskapandet för konsumtionsvaruföretag är lätt att förstå – hur tyska tillverkare av kvalitetsbilar använder pengar för att bygga varumärken – är det svårare att förstå värdet av ett programmeringsspråk eller en specialutformad applikation.

Man försöker hårt berätta att det finns ett värde i att snoka i konsumenternas göranden. Det producerar data, immateriella tillgångar, som är mer värdefulla än guld. De som frågar efter kapital ses som fast i det förflutna. Investeraren borde acceptera osäker kredit i företagets berättelse. Det är naturligtvis inget fel med riskinvesteringar om man har nerver av stål. Vad händer om (andra) investerares tro tar slut? Jag är helt säker på att Nokian Renkaat fortsätter att sälja däck oavsett börskursen, men ett teknikföretag kan ha det svårt när ledningens bonusar, betalda som aktieemissioner, späder ut alla ägares andelar mer. Detta är hemligheten bakom även det mäktiga Amazons tillväxt.

Det är förstås möjligt att jag helt enkelt inte förstår hur teknikföretag genererar vinst. Jag hade inte heller kunnat gissa Outokumpus eller Finnairs vinst per aktie som överstiger en euro. Jag skapade den här tråden för att lära mig mer om teknik från dem som vet mer.

1 gillning

{“content”:“Jag tycker att man måste bekanta sig väl med objekten och ständigt övervaka framstegen. Själv har jag ökat insatserna när saker har gått åt rätt håll.\n\nJag skulle inte investera i vad som helst. Man måste titta minst 2-3 år framåt med dessa, anser jag.\n\nMen jag tycker inte att exempelvis min favorit Talenoms P/E kan vara på samma nivå som Nokian Tyres eller Outokumpu.\n\nPS. Jag har också Nokian Tyres och tycker att det är ett bra företag. Givetvis kommer lönsamheten att ha svårigheter ett tag till.”,“target_locale”:“sv”}

Utmärkt start. Jag förstår inte alltid själv heller.
Jag försökte verkligen förstå för typ 4-5 år sedan, när folk på Kauppalehtis diskussionsforum hypade ett företag som hette SSH och dess sinnesblåa framtid.

Jag tittade på siffrorna. Företaget gjorde förluster år efter år eller kämpade med noll lönsamhet. Ändå var kursen i en otrolig uppgång och multiplarna i taket.
Jag fattade inte. Eller jag fattade ju: hype. Investerare såg en möjlighet till ett stort språng, men ingen hot om att samma vanliga gång skulle fortsätta.

Jag skrev på forumet att företaget var obegripligt högt värderat med tanke på dess förlustförmåga, och att jag hellre skulle investera mina pengar i företag vars framtida intjäning och aktiens marknadspris hade någon begriplig koppling.

Jag fick en sådan skur av smuts över mig från de hajpade investerarna att det inte fanns något bättre. Huvudinnehållet i meddelandena var att jag var den som inte fattade. Och att SSH skulle göra alla till “miljonärer” inom några år. Aktien skulle raketera till tjugo euro och mer på ett ögonblick.
Klart det.

SSH-aktien kostade då på börsen över 4 euro.
Idag verkar den kosta lite över 1 euro.

Man skulle vilja fråga, att om det var jag som inte fattade,
vad gör det då med alla dem som “fattade”.

Jag har ett svar på det också.
Det är “fattigare”.

4 gillningar

Bra öppning. Jag måste först säga att om ni anser att prissättningen på teknikföretag är felaktig och att det finns en omotiverat massiv hype, då kommer ni att öka er sannolikhet att slå marknaden på lång sikt genom att avstå från att investera i teknikföretag. Framgångsrika motströmsimmar gör ju den största överavkastningen (och de misslyckade betalar sedan dyrt för sin envishet).

Här är snabbt med VeHi-metoden några särdrag som teknikföretag har jämfört med mer traditionella företag:

  1. Låga marginalkostnader
  2. Obegränsad eller nästan obegränsad kapacitet att sprida sina produkter på marknaden
  3. Särskilt för SaaS-företag: tjänstebaserad fakturering (Netflix säljer samma konto månadsvis)
  4. På flera branscher råder en “Winner Takes it All”-situation

Exempelvis Admicom, som Juipi nämnde i början, är ett bra exempel på var och en av dessa punkter. Jag äger inte Admicom.

  • Kostnaderna för en ny kund är minimala: ett webbaserat ERP kan enkelt levereras till företag.
  • Praktiskt taget varje potentiell kund kan betjänas, eftersom ingen produkt tillverkas i en fabrik vars kapacitet skulle ta slut. Om en internetbaserad produkt börjar strula, då går man och köper lite mer kapacitet.
  • Admicom ingår avtal för några år framåt, vilket ger utmärkt synlighet. Detta sänker företagets risknivå avsevärt.
  • Admicom har klokt valt sin marknadsnisch, där det ständigt blir mer dominerande. Företaget håller på att bli den enda härskaren inom de branscher de valt.

I Admicoms fall är det lätt att se varför man kan betala mycket för teknikföretag, eftersom företaget i bästa fall kan växa utan ytterligare investeringar extremt lönsamt till mångfaldig storlek. Å andra sidan är företagets risk begränsad baserat på dess befintliga lönsamhet. Av dessa skäl betalar man mycket för företag.

När det gäller Pika-Sissis exempel med SSH måste jag hålla med om att teknikföretag har enorma risker. Särskilt om företaget går med förlust, måste avkastningsförväntningarna för det mest sannolika scenariot vara extremt positiva för att det ska vara rationellt att investera i det. Teknikföretag är sällan några “all-in”-fall. Mångas fingrar har bränts, och det är alltid lärorikt att läsa dessa investerarberättelser på forum. Kom därför alltid ihåg måttlighet och den gyllene regeln om diversifiering.

Här är lite ström av tankar och motiveringar för mina egna teknikföretagsinvesteringar. På Shareville kan man undra över sammansättningen av min portfölj.

3 gillningar

{“content”:“Jag skulle också svara på den där undersökningen. Av företagen i undersökningen var det faktiskt bara Admicom & Efecte som var mest bekanta för mig.\n\nJag förstår Juips poäng angående dessa teknikföretag. Jag investerar själv baserat på fundamenta, och varje företag i undersökningen bör analyseras från fall till fall. Jag ville uttrycka min åsikt om Efectes lönsamhet, och företagets värdering är inte orimlig när man tittar på omsättningsmultipliceraren (ev/s ≈1,6). Jag ser Efecte som en ganska säker investering på lång sikt i slutändan, eftersom företaget sannolikt har mycket låg kundomsättning, intäkterna är återkommande (som i SaaS-företag i allmänhet) och produkterna har redan visat sig vara konkurrenskraftiga, t.ex. en stark position i Finland, positiva nöjdhetsundersökningar och att de vunnit stora kundavtal i Tyskland osv. Efecte skulle i praktiken säkert också kunna generera vinst redan nu utan stora försäljningsinsatser. Omsättningstillväxten har dock varit lite för blygsam. Men det är lugnt. När man tittar på företagen i undersökningen som helhet finns det en viss likhet mellan dem, t.ex. just den olönsamheten och/eller att de nyligen noterats på börsen. SSH som nämndes av Pika-Sissi skulle kunna vara ett sådant fall där det finns ett trevligt teknikpåslag inbakat i kursen. Jag har inte satt mig in i företaget och har inte heller tänkt göra det just nu.\n\nDen här tråden skulle kunna vara en där man tar upp t.ex. finska mjukvaruföretag/teknikföretag (och skjuter ner dem allteftersom :smiley: ) så skulle det kunna vara lättare att förstå när och vilket företag det handlar om :thinking: många teknikföretag är ändå halvt okända för mig.\n\nPS. Du fick en ny följare på Shareville, Niklas :+1:”,“target_locale”:“sv”}

1 gillning

Värderingen av SSH då baserades på patent. Till slut ogiltigförklarades dock patenten i domstol. Om man hade fått tjäna pengar på patenten, så hade det inte varit något överpris då. Fallet var inte alls klart, så patenten behövde ges ett pris baserat på antaganden. Nu när patenten inte kan monetariseras, har priset kontinuerligt sjunkit nedåt mot det värde som verksamheten har. Det är inte rimligt att jämföra SSH:s tidigare värdering med dess nuvarande.

1 gillning

Med Efecte tyckte jag att det senaste kvartalet verkligen var ljuset i slutet av tunneln, men lite mer tro behövs fortfarande. Den nya tyska kunden, som också fungerar som återförsäljare, verkade väldigt trevlig!

2 gillningar

Jag har över en tredjedel av min portfölj i tech, men tydligen handlar den här tråden främst om programvaruföretag, som jag för närvarande har väldigt få av. Jag har inte medvetet undvikit dem, utan jag har ansett att det funnits bättre investeringsmöjligheter inom tekniksektorn (främst på amerikanska börser).

F-Secure är för närvarande det enda programvaruföretaget som jag har inkluderat i min portfölj från Helsingforsbörsen. Jag tror på sektorns tillväxt långt in i framtiden, eftersom det snart kommer att vara svårt att hitta en produkt som inte har minst en dator inbäddad (med programvara och säkerhetsproblem i programvaran). F-Secure är en tillräckligt stor aktör inom sitt område, de har alltid haft konkurrenskraftiga produkter och i allmänhet en bra lång meritlista. De är också tillräckligt likvida (bara på detta villkor kan man avfärda en stor del av de små teknikbolagen i Helsingfors).

Kärnan i teknikföretag är produktutveckling, som är en ständig kapplöpning mot andra. Likaså är försäljning och marknadsföring en kontinuerlig verksamhet. Jag förstår inte de berättelser där antingen den ena eller den andra behandlas som en tillfällig satsning. Om man saktar ner, kommer andra att passera.

Även om du är först på marknaden betyder det inte nödvändigtvis någonting. Inte ens att du dominerar marknaden i ett tidigt skede betyder nödvändigtvis någonting. Till exempel gjorde Netscape den första riktigt bra webbläsaren. I mitten av 90-talet uppnådde Netscape över 90% marknadsandel. År 2006 var deras marknadsandel 1%, när Microsoft och många andra enkelt passerade dem.

Oftast kommer folk bara ihåg vinnarna. För varje vinnare finns det dock långa rader av misslyckade teknikföretag på teknikföretagens kyrkogård.

Efter att ha sett ganska många 1:a releaser av produkter kan jag säga att nästan alltid kräver den 1:a releasen betydande patchning senare. Ju fler parallella releaser/produkter som ska underhållas, desto större del av personalen går åt till underhåll av det gamla och är borta från att utveckla nytt. Sedan kan man dessutom lägga till kunder som kräver anpassning.

Teknikföretag låser sig lätt också till någon plattform/teknologi, som Nokia gjorde med Symbian på mobiltelefonsidan. Apple uppfann inte smartphonen, utan studerade marknaden under en tid och gjorde en mångfalt bättre. De hade ingen börda från det förflutna och hade gjort sin hemläxa utmärkt (deras 1:a release är notoriskt inte skräp – undantaget bekräftar regeln).

Särskilt stora företag har en sådan option som Apple använde med smartphones och Microsoft med webbläsare. Låt de små tränga sig fram med någon teknik och sedan antingen köper man upp dem, stämmer bort dem eller utvecklar en egen mycket bättre produkt för samma marknad.

Problemet med små företag är att de har mycket små organisationer för produktutveckling (och försäljning/marknadsföring). Ett stort företag kan sätta 10-100 gånger så många kunniga personer i arbete och ganska snabbt uppnå samma nivå. Dessutom hittar ett stort företag lätt en mängd patent som de kan använda för att motarbeta en mindre aktör (Motorola gick ju till attack mot Nokia så snart Nokias marknadsandel inom mobiltelefoner började vara “betydande”). Med små företag behöver man inte ens vinna tvisten – det räcker att det slukar pengar och resurser i åratal (som det stora företaget har, men det lilla kanske inte).

Ett teknikföretag kan enligt min mening uppnå en hållbar vallgrav endast genom stor storlek. Då har de vanligtvis ett bra varumärke, en stor patentportfölj, en stor produktutvecklingsavdelning, en stor försäljnings-/marknadsavdelning, flera framgångsrika produkter. Det vill säga, att replikera motsvarande börjar bli svårt.

Jag tror inte att alla nya bolag som nu är på frammarsch fortfarande kommer att vara självständiga aktörer om 20 år. På exakt samma sätt har det gått för de flesta som var på frammarsch 1999-2002 och överlevde bubblan (t.ex. Yahoo är inte längre en självständig aktör och innan de hamnade i Verizons ägo började de bara vara en skugga av den makt som Yahoo hade år 2000).

Utöver detta, till exempel inom halvledarteknikområdet, fördjupas vallgraven av produktionskompetens och det faktum att varje generations produktionslinje kostar mer än sin föregångare. För närvarande är man på en nivå där inte ens jättestora företag nödvändigtvis bygger en fabrik ensamma.

Visst finns det bra teknikbolag, men jag tror åtminstone inte längre på historier.
Det måste finnas bevis, storlek och likviditet.

4 gillningar

Om en sådan “omsättning utan ytterligare investeringar”-berättelse fungerar, revolutionerar den verkligen affärsverksamheten. Man kan undersöka hur väl berättelsen fungerar för varje företag med hjälp av nyckeltalet Asset Turnover. Det erhålls genom att dela omsättningen för räkenskapsåret med genomsnittet av balansräkningens slutsumma vid räkenskapsårets början och slut. Om hypotesen stämmer, bör talet stiga stadigt över tid. För många traditionella företag varierar talet med konjunkturcykler och efterfrågan. Omsättningen är dock mycket mindre volatil än de lägre raderna i resultaträkningen och är inte lätt att manipulera. Jag lade till siffrorna för några företag som nämndes i tråden i ett kalkylblad. Jag påstår alltså inte att företagen har väglett om omsättningstillväxt utan ytterligare satsningar. Nyckeltalet Asset Turnover säger heller inget om lönsamhet.

Om omsättningen inte växer automatiskt, befinner man sig bland de vanliga dödliga. Tillväxt kräver ytterligare satsningar, precis som i alla andra branscher. Ytterligare satsningar beror i sin tur på lönsam affärsverksamhet eller investerarnas lösa plånböcker.

3 gillningar

Jag var först lite vilsen om vad idén med den här tråden var, men det här är ganska tuff och tankeväckande text…

När man investerar i ett teknikföretag finns det oftast några saker som gör det svårt att analysera företaget eller hitta den framtida vinnaren; t.ex. nästan alltid hård konkurrens eftersom produkten förmodligen är eftertraktad, svårt att bestämma en korrekt värdering (och lätt att betala ett alldeles för högt pris) och överlag svårt att förstå framtiden, vem vinner vem förlorar spelet, beroende naturligtvis på företaget.

Därför är det skönt att investera i något som Harvia. Knappast någon hushållsmaskinsjätte som t.ex. LG eller Electrolux är intresserad av en sådan här ett par, tre miljarder stor, långsamt växande bastu- & kaminmarknad. :face_with_monocle:

Av Efectes balansräkning framgår att investerare har tillfört 10,6 miljoner euro i kapital till företaget. Av detta investerade kapital återstår endast 3,4 miljoner euro på grund av kontinuerliga förluster. Efecte är ingen säker investering, det är en tro på att företaget kommer att vända till vinst innan betalningssvårigheter och konkurs. Samtidigt betalar investerare 27,5 miljoner euro för bolaget. Traditionella företag som Stockmann och HKScan gör också förluster, men investerare är villiga att köpa aktier endast med en betydande balansräkningsrabatt. Fastighetsbolag som balanserar på lönsamhetens gräns, men är kassaflödespositiva, värderas också med en balansräkningsrabatt.

Värderingen av teknikföretag är helt orimlig. Hur stor avkastning måste Efectes 3,4 miljoner euro i kapital generera för att bli 27,5 miljoner euro? Giganten Google, där världens smartaste ingenjörer arbetar, har en avkastning på eget kapital på 18,6%.

2 gillningar

Visst. Masse investeringsskolas kapitel 3 börjar: “Det finns fundament som är väldigt svåra att manipulera, och så finns det det berömda sentimentet, som i vissa företag åtminstone tillfälligt bestämmer kursnivån”. Om man håller sig till fundamenten kan man inte bli fattig, men om man följer sentimentet finns det en risk att ens egna pengar försvinner.

Visst kan man försöka rida på uppgången i en techfirnas hype-sentiment och sälja i tid, men risken är då ganska stor även för en själv.

Masse, Finansiell rådgivare, portfölj med ganska stark fundamental grund (förutom Lehto) :toolbox::toolbox::toolbox:

2 gillningar

Efecte har verkligen gjort över 7 miljoner i förluster under sin historia. Förlusten för räkenskapsåret -18 var över -2,4 miljoner euro, vilket var ganska mycket. Förra året gav ingen anledning att fira.

Efecte har dock lyckats växa stadigt, ca 17% per år med hjälp av intäktsfinansiering innan noteringen i slutet av 2017. SaaS-tillväxten har varit stark från början men den kraftiga nedgången i engångslicenser har hållit den totala omsättningen måttlig. För närvarande tittar jag på företagets nuvarande resultat och omsättningstillväxt, snarare än att stirra på hur mycket företaget förlorade 2013.

Företaget samlade in 5,1 miljoner euro från emissionen, pengar som redan brann upp 2018 med -2,4 miljoner euro. Förra kvartalet var rörelseresultatet -0,5 miljoner euro. Om vi följer t.ex. Petris prognos, kommer årets EPS vara -0,22, nästa år -0,15, varefter det skulle finnas ungefär en halv miljon av emissionspengarna kvar, och 2021, efter denna strategiperiod, borde företaget redan göra vinst.

Det vill säga, företaget har inte för mycket pengar. Företaget hade dock likvida medel på 5,7 miljoner euro under förra Q1, och 6 miljoner euro under jämförelseperioden. Det har aldrig behövts ta lån. Kunderna har börjat betala bra för SaaS-tjänsterna, så jag antar att det värsta är över. Jag hoppas (och tror) att företaget klarar sig med dessa pengar. Företaget kommer sannolikt att hålla samma tillväxttakt även i framtiden, men någon gång borde denna tillväxt mata sig själv och därmed öka lönsamheten.

Jag var själv orolig vid något tillfälle för företagets kassa och storleken på tillväxtinvesteringarna i förhållande till omsättningstillväxten och resultatet. Företaget var nog det också. För närvarande är jag lite lugnare. Även om jag sa att jag anser detta vara en ganska säker investering på lång sikt, har företaget fortfarande något att bevisa. Finansieringen är det som fortfarande oroar mig mest, sedan tvivlar jag på företagets produkters konkurrenskraft. Jag tror dock att företaget har hittat en bra marknadsnisch (t.ex. är den stora aktören Servicenow inte intresserad av mindre företag såvitt jag förstår), har starka tillväxtutsikter och en konkurrenskraftig produkt. Så länge SaaS-tillväxten håller sig över 20% och resultatet stiger åtminstone nära prognosen, borde det inte vara någon fara. Jag hoppas bara att företaget vinner stora affärer.

Men nu ska jag titta på matchen —>

3 gillningar