Men ja, Apple som företag har också förändrats från dessa värderingsnivåer. Smartklockor, egen innehållsproduktion och liknande saker har blivit en del av Apples tillväxtsaga och därmed sträckt ut multiplarna.
Jag som netto-köpare av aktier skulle inte skrämmas av det där 2500 S&P. Jag skulle kasta hatten i luften om jag kunde köpa Apple och Microsoft till ett p/e på nio.
Hur mycket har det förändrats? Från 2011 till 2021:
Omsättningen har ökat med 13 % per år.
EBITDA har ökat med 13 % per år.
Nettoresultatet har ökat med 14 % per år.
Resultat per aktie har ökat med 19 % per år.
Marknadsvärdet har ökat med 23 % per år.
Det bakåtblickande P/E-talet hade tredubblats under denna period.
Årlig tillväxt CAGR
Omsättningen har vuxit enormt under en så lång tidsperiod, men långsammare än under åren 2009-2011. Lönsamheten har i stort sett förblivit densamma. Nettoresultatet är något högre på grund av lägre skattesatser. Dessa tidpunkter representerar ytterligheterna i värderingen under perioden, vilket indikerar skillnaden i sentiment. Man kan inte ens säga att Apple inte presterade starkt före 2011. Till exempel, under åren 2009-2011, växte omsättningen med 59 % per år och nettomarginalerna låg över 20 %, så man kan med all rätt tala om en mycket lönsam tillväxt.
Jag vet inte vilket mervärde detta bidrog med, men det var roligt att räkna med siffrorna. Siffrorna kommer från webbplatsen macrotrends.net.
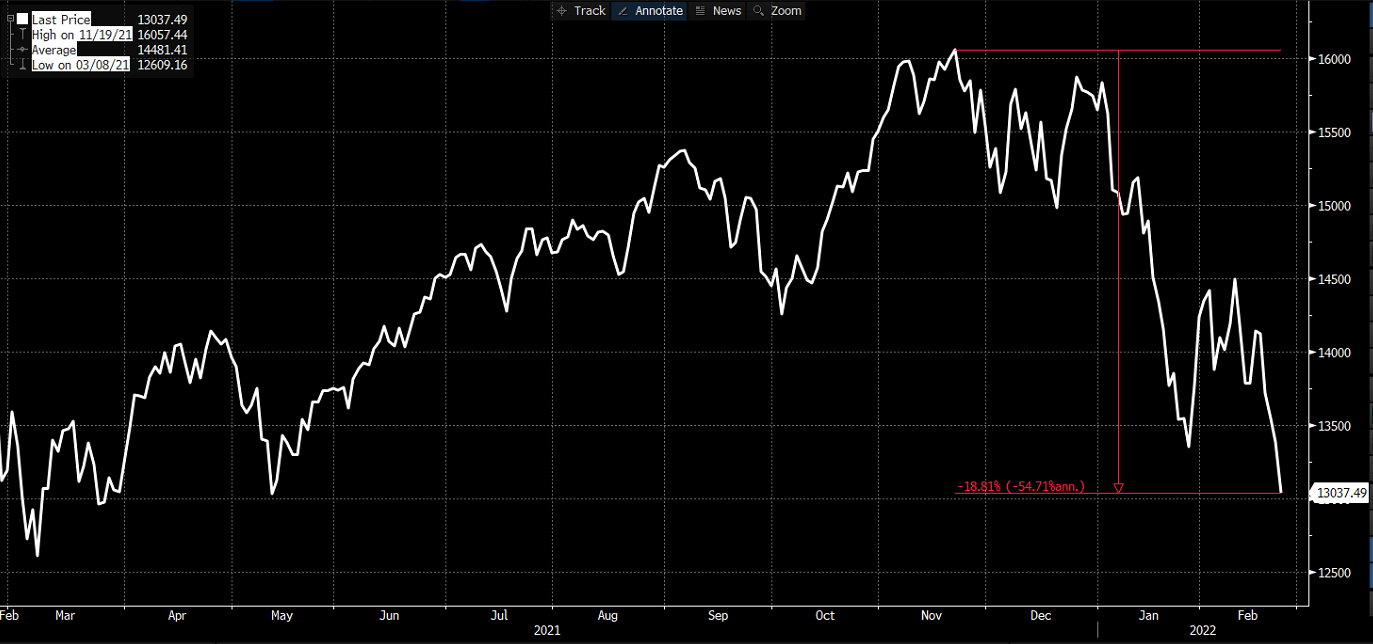
Jag justerar prognosen något, då krisen i Ukraina eskalerade mot förväntan. Jag tror att botten för huvudindexen var här, alltså ett par månader i förväg. Jag tror inte heller längre på FED:s räntehöjning med 0,5 procent nästa månad, så i juni kommer vi att ligga på en procent. Kursfallen på aktier fungerar också bra som inflationsdämpare
Manuset ändrades lite idag, men här är morgonens Kvartti (kvartalsrapport/insikt).
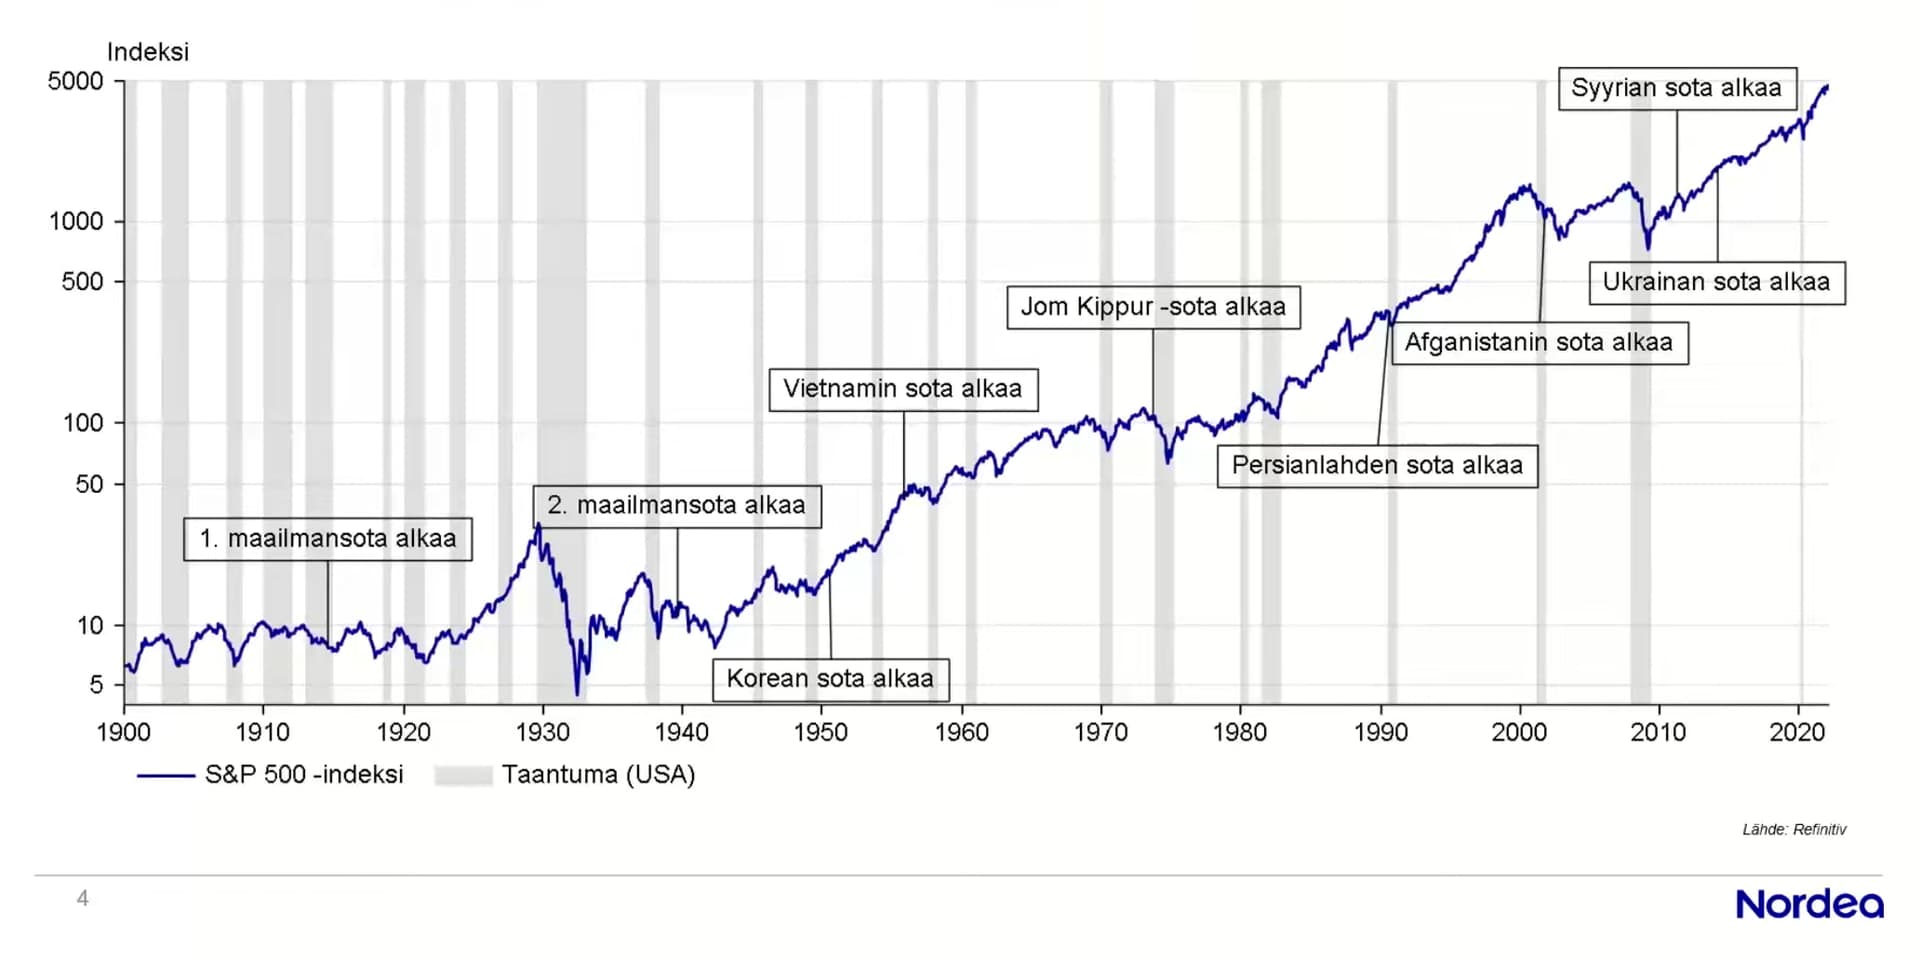
Jag påminner återigen om att börserna oftast inte sjunker långvarigt på grund av konflikter. Ett fullskaligt krig pågår i Ukraina, men åtminstone än så länge finns det inga indikationer på att det skulle sprida sig bredare. Det är förmodligen tydligt på lång sikt att ett nytt kallt krig har tillåtits att hetta upp mellan väst och Ryssland.
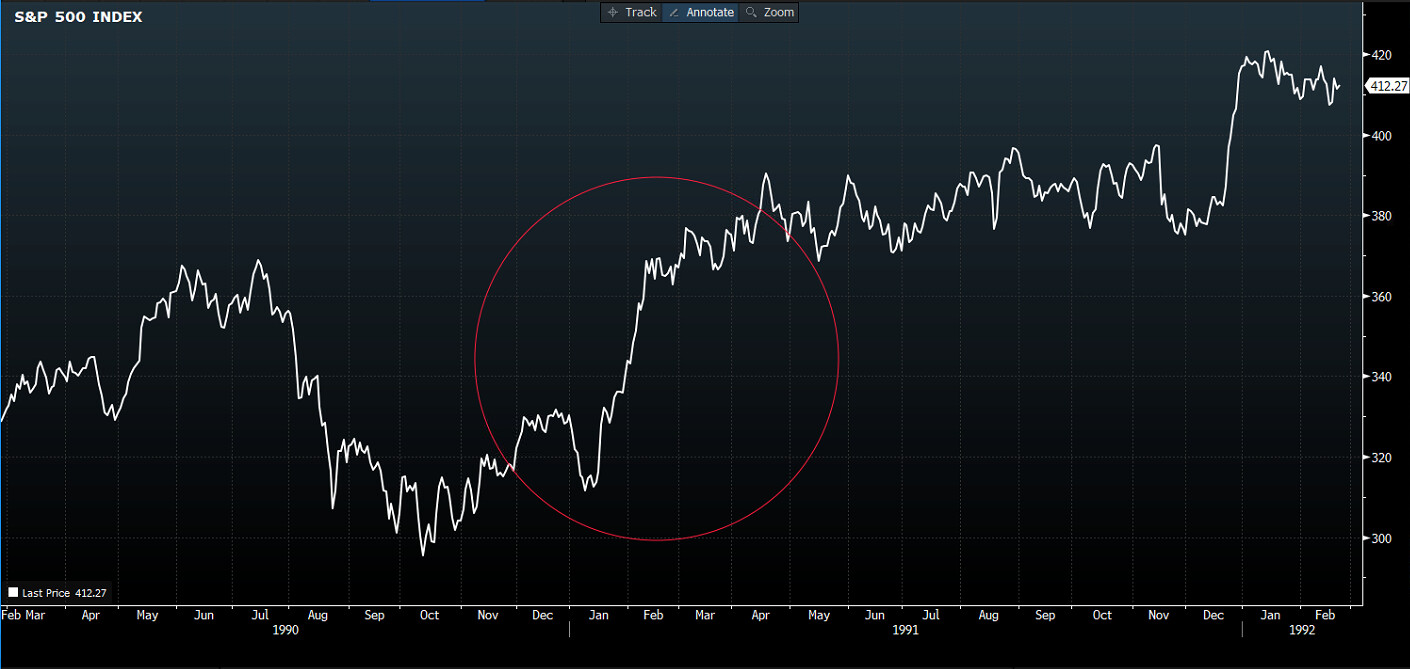
Ibland kan börserna till och med stiga när ett krig bryter ut. Till exempel i början av 90-talet kraschade börserna när Hussein ockuperade Kuwait och dess oljefält. I samma ögonblick som koalitionen inledde befrielseoperationen började börserna stiga.
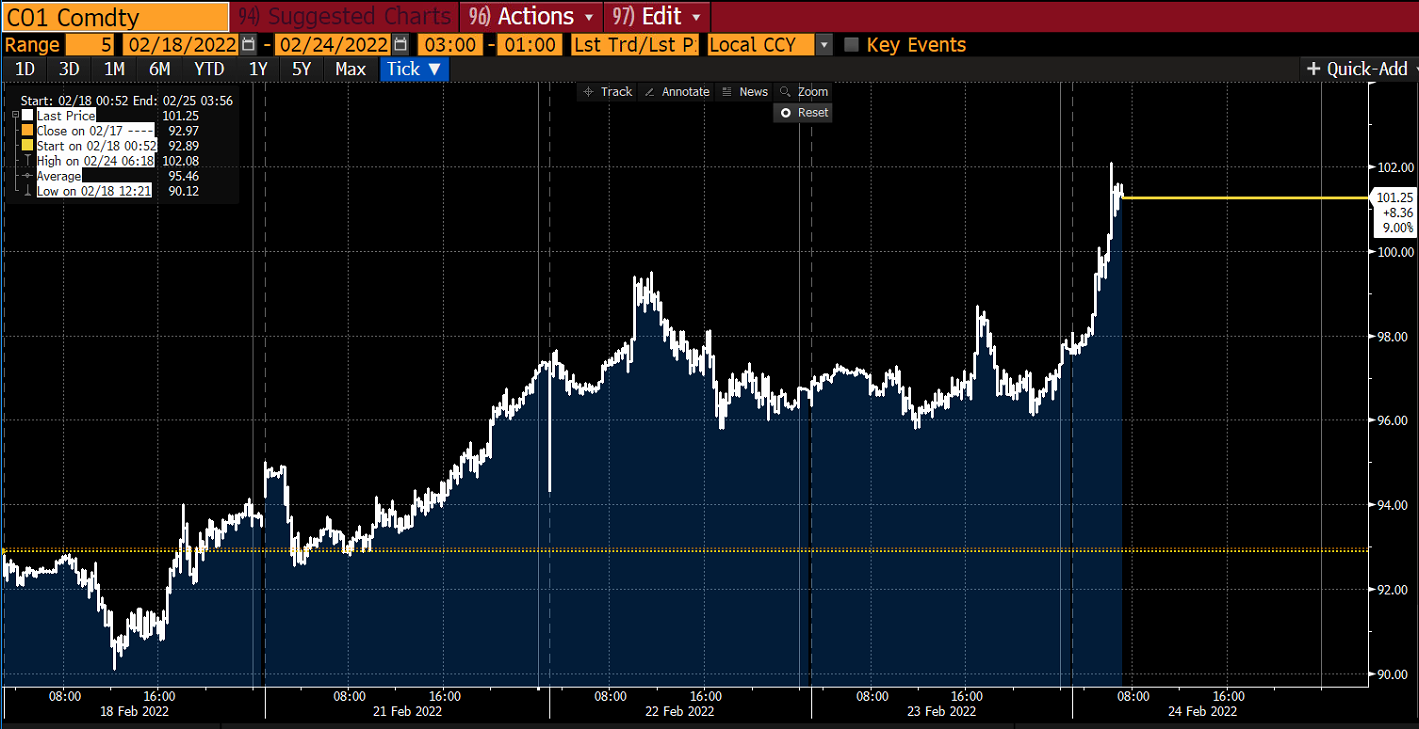
Som jag tidigare har lyft fram är själva konflikten inte nödvändigtvis så förödande för världsekonomin (alltså i ekonomisk mening, men i mänsklig mening ja). Däremot kommer oljeprisökningen att bromsa ekonomin rejält. Killarna på JP Morgan Chase (JP Morgan Chase) uppskattar att vid 150 dollar skulle den globala ekonomiska tillväxten stanna av och inflationen skulle skjuta i höjden till 7 %.
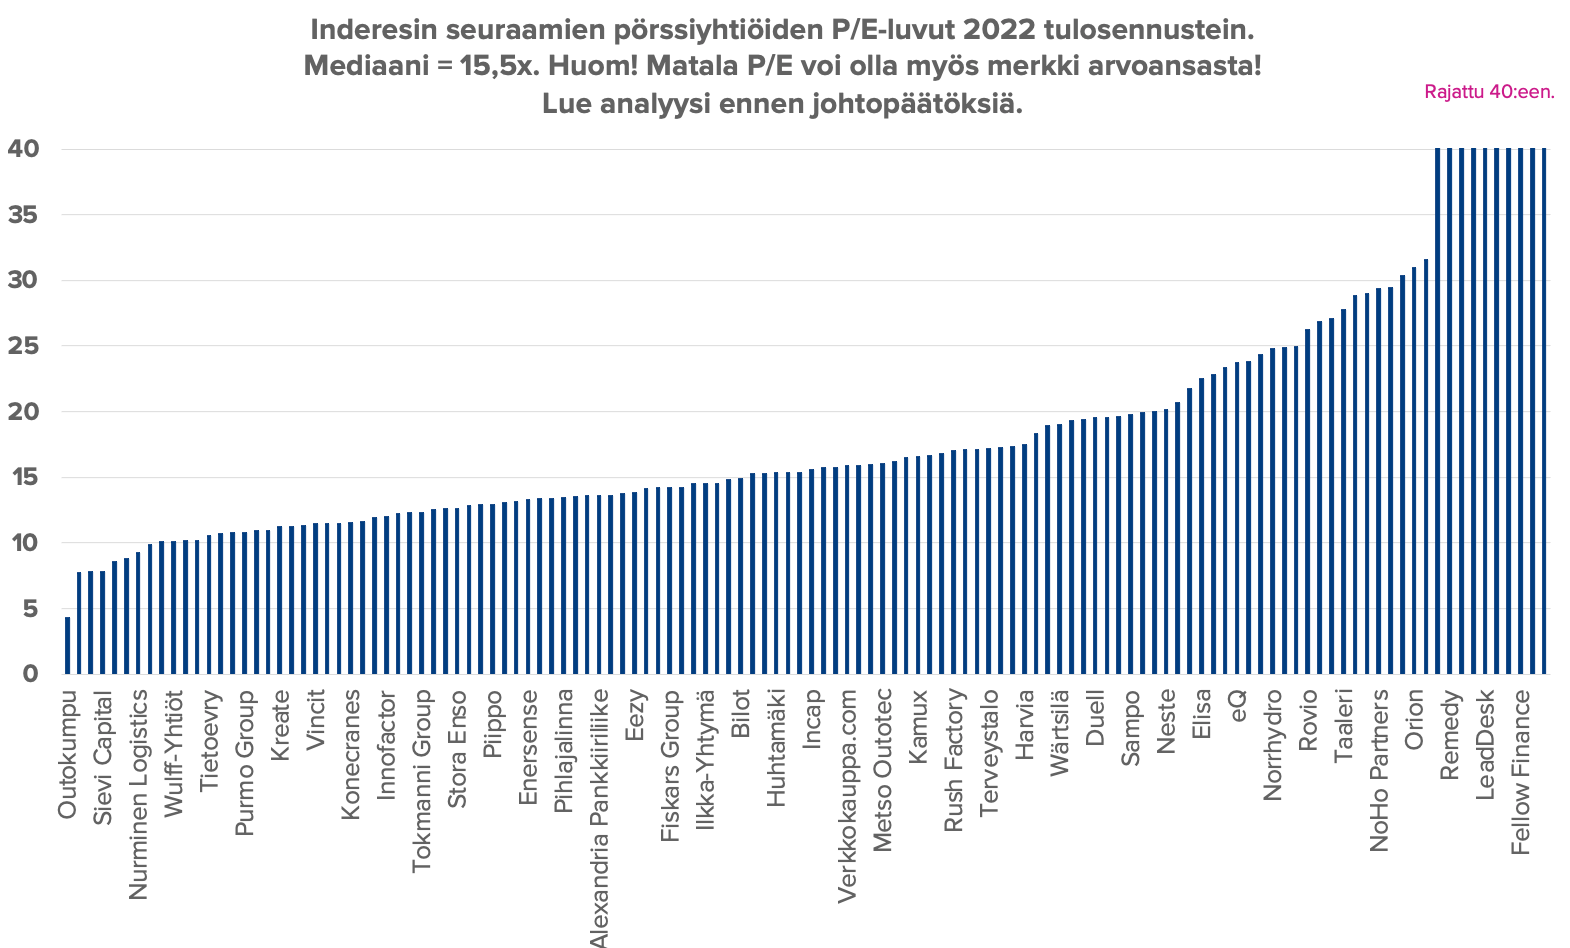
Trots de dystra nyheterna fortsätter livet, och investeringar. Jag kan inte låta bli att påminna om att den dåliga börsutvecklingen under det senaste året har lett till att allt fler företag har hamnat på rea. Median P/E 2022e för de cirka 140 företag som Inderes följer är över 15x. Självklart är prognoserna spända och det kan finnas nedgångstryck beroende på hur ekonomin utvecklas. Ändå finns det redan möjligheter för aktieplockaren på denna marknad.
Om man försöker se situationen objektivt är det svårt att bedöma “när det lönar sig att köpa” och när “vi har nått botten”. Ingen vet med säkerhet.
De som är klokare än jag kommer säkert att ge rådet att man ska följa sin egen investeringsplan, och till exempel sprida ut köpen över en lång tidsperiod. Det finns också bra diagram ovan som visar att krig egentligen inte kraschar börserna under lång tid.
Denna tråd är en mycket övergripande tråd, så vi diskuterar vanligtvis inte direkta aktieval här.
Att en aktie har fallit lite gör den inte till en bra investering. Eller mycket.
Vad som gör en aktie till en bra investering är att du köper ett kvalitetsföretag till en låg värdering så att risken och avkastningen är i ett fördelaktigt förhållande för dig.
Om dessa begrepp känns främmande, lönar det sig att läsa till exempel Investeringsskolan och analyser först i lugn och ro.
Det gällde inte Finland. Det var visserligen inte på något sätt kopplat till det kriget, men det var till viss del relaterat till kollapsen av ett visst östra rike.
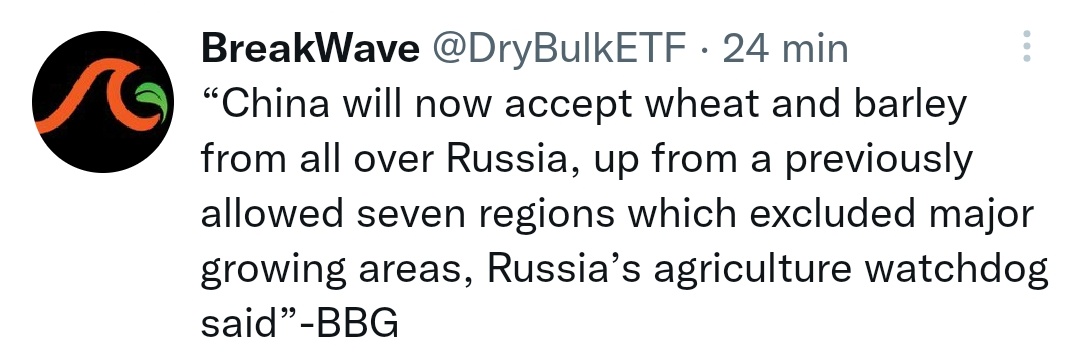
Kina accepterar praktiskt taget Rysslands agerande i Ukraina. Jag rekommenderar också alla investerare i Kina att tänka två gånger om de vill stödja denna diktatur och dess företag
Nordea publicerade ett aktuellt investerarwebinar om det allmänna marknadsläget och bl.a. effekterna av Ukrainakrisen på marknaden.
Och eftersom det handlar om Nordea och Antti Saari, tar vi gärna emot @musa_2:s invändningar.
“Situationen vid den ukrainska gränsen har skärpts avsevärt efter att Ryssland fört in betydande mängder trupper och utrustning nära gränsen. Spänningarna mellan Ryssland och väst har ökat och aktiekurserna har börjat falla. Vad innebär situationen för investerare? Vart är börserna på väg härnäst? Nordeas chefsstrateg Antti Saari svarar på dessa frågor.”
Höjdpunkter:
Börserna har sett en korrigering på cirka 10 %, vilket i genomsnitt sker en gång om året.
I USA har börsen fallit, men inte exceptionellt mycket.
Nervositeten beror inte enbart på Ryssland.
Marknaderna i USA anpassar sig snabbare till stramare penningpolitik.
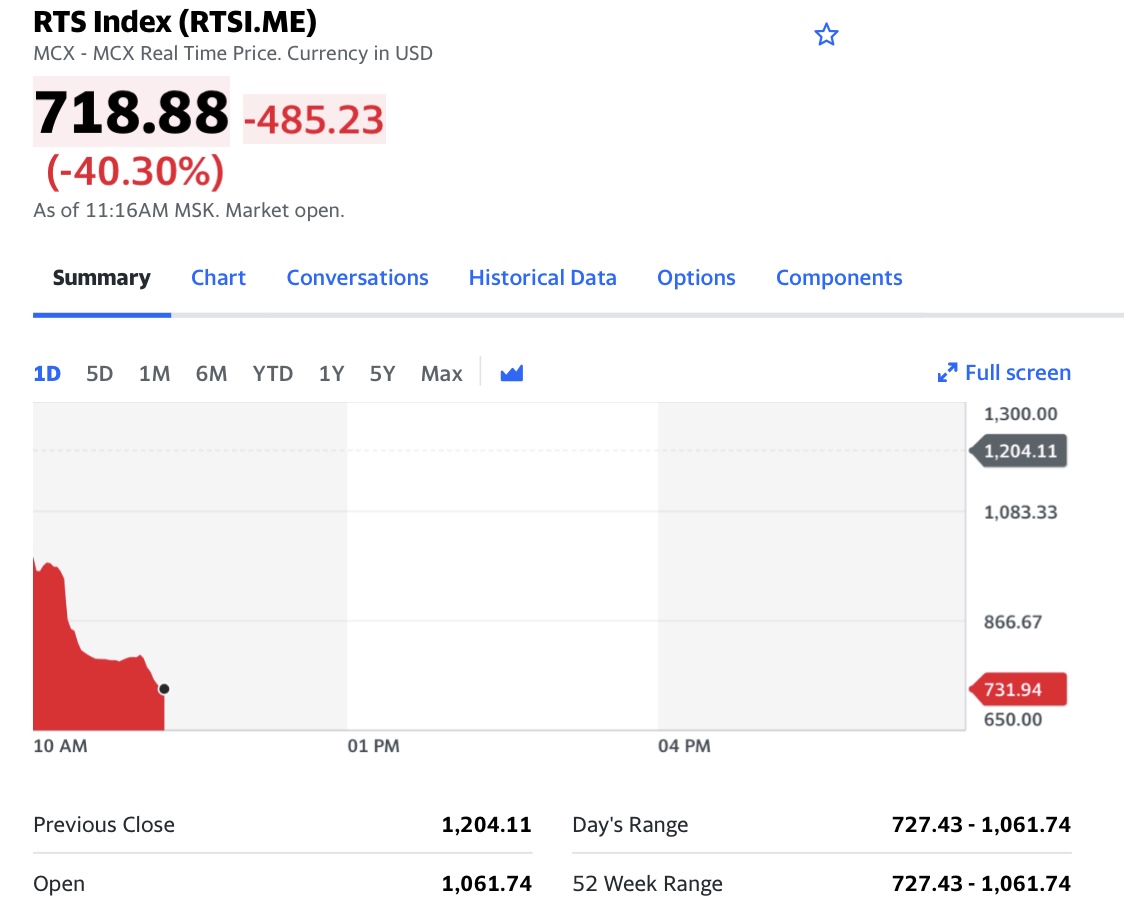
Rysslandsrisker påverkar i första hand den ryska börsen, andra marknader eventuellt bara tillfälligt.
Krig är obehagliga, men på marknaderna mäts inte deras effekter på lång sikt.
Även om Ryssland är större än sin storlek i vissa avseenden, bör dess betydelse inte överdrivas. Som energiproducent är Ryssland stort.
Sanktionerna är hittills blygsamma (Nord Stream 2-gasprojektet fryses, statsobligationsmarknaderna i väst stängs, tillgångar för nyckelpersoner i väst fryses, två ryska bankers verksamhet i väst förhindras). Fler sanktioner är säkert på väg.
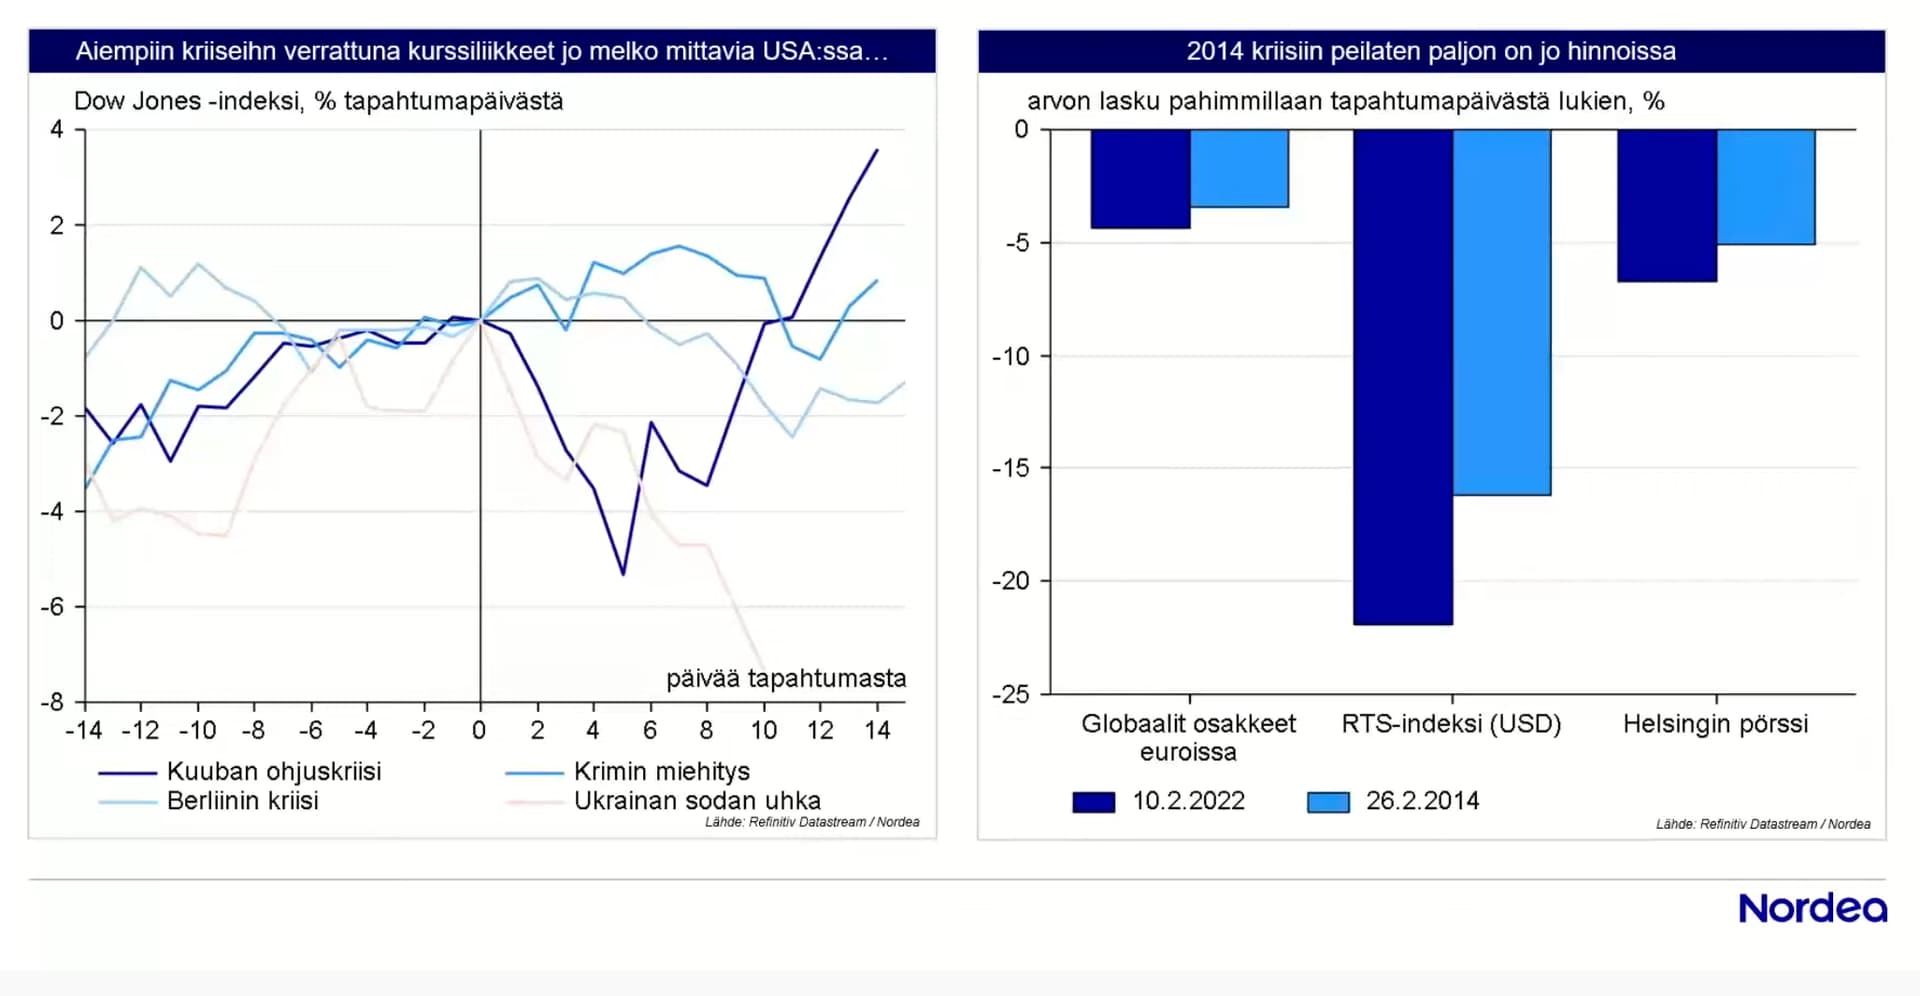
Krisen är redan till stor del inprisad i aktiekurserna.
Jämfört med tidigare kriser är kursrörelserna redan ganska betydande på USA:s börser. Överdrivet?
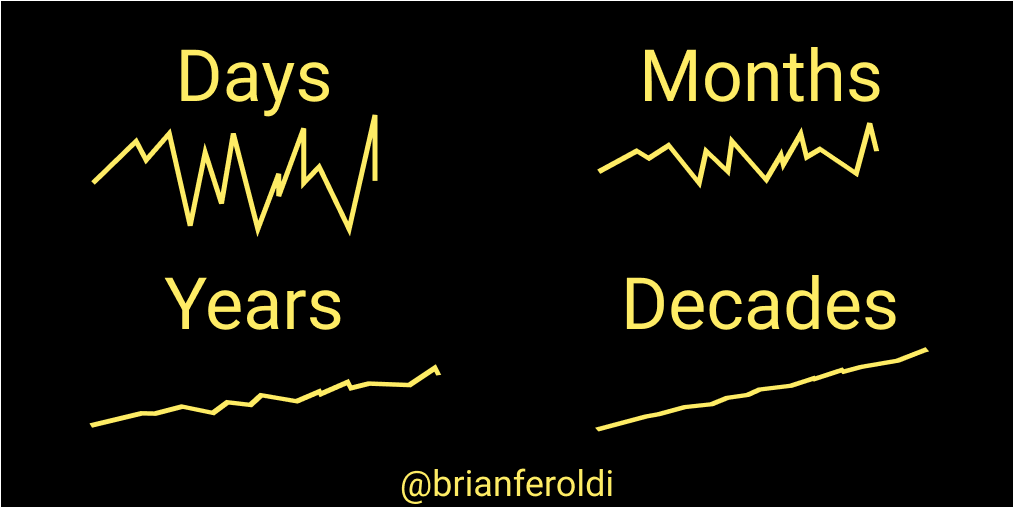
Kortsiktig kursvolatilitet skymmer helhetsbilden. Kursrörelserna har varit stora på sistone, men dagliga svängningar är på en allmän nivå “slantsingling”.
Anpassningen till krissituationer på börsen tar vanligtvis cirka 2-3 veckor. Ukrainakrisen har redan prisats in på börsen i ett par veckor.
Korrigeringen verkar överdriven, vilket skapar en bra grund för en framtida uppgång.
Riskerna prissätts för närvarande ganska högt, vilket ger börsen gott om utrymme för uppgång i år.
Återhämtande ekonomi och växande vinster stöder aktiemarknaderna.
Ekonomiska siffror är bättre än väntat.
Försämrad stämning ökar sannolikheten för en vändning uppåt.
Var modig när andra är rädda.
Grundläggande faktorer:
Aktier ännu starkare överviktade, obligationer ännu starkare underviktade, penningmarknaden i grundvikt.
Nordamerika överviktat, Europa underviktat, övriga regioner i grundvikt.
Statsobligationer en aning mer neutralt underviktade, företagsobligationer en aning mer neutralt överviktade, övriga obligationer i grundvikt.
Det är svårt att säga för hela gruppen, eftersom det också finns många nya företag där.
Men som till exempel Leaddesks resultat visade idag, har pandemiboosten för många företag lagts bakom oss och prognoserna faller eller kommer att falla kraftigt.
Dessutom ökar nu risken för en recession och en samtidigt inflationsstorm alltmer på grund av kriget i Ukraina, vilket är vad som verkligen rör börserna.
Därför betonade jag i videon, även om jag ville uppmuntra långsiktiga sparare att gräva i börsen eftersom det verkligen finns bra köptillfällen där, att det finns enormt mycket osäkerhet och värdefall.
Jag skulle bli förvånad om inte riktkurser och prognoser sjunker ytterligare för många företag inom den närmaste framtiden om ekonomin utvecklas åt fel håll.
Jag instämmer i tanken att det finns mycket information i aktiekurser. Tidigare idag har jag tittat på hur Finska tekno-företaget Qt har hållit sig ganska bra.
ARKs styrka kan också kommunicera att när det gäller teknikaktier har alla som ville komma ut ur dem redan kommit ut.
Självklart kan börserna återigen gå hur som helst, men åtminstone idag är reaktionen i USA grön för många aktier (jämför morgonens kommentar om börserna t.ex. 1990).
Detta kan naturligtvis delvis påverkas av den mildare förväntan på räntehöjningar du redan kommenterat, och det faktum att folk ser teknikföretag som säkra i denna geopolitiska situation. Om situationen inte eskalerar i Ukraina kommer investerarnas fokus sannolikt att flyttas tillbaka till räntor och vi kommer att se ytterligare nedgångar i “bumtse” (högt värderade tillväxtbolag). Med andra ord är situationen i Ukraina inte särskilt dåliga nyheter för just de företag som ARK äger.