Nasdaq rusade till nya rekord igen och lutningen på uppgången blir bara brantare på längre sikt. På denna marknad verkar ingen längre tro på en nedgång. Vem tror att detta var topparna och att vi skulle gå in i en mer långvarig nedgång? Säljer någon ens aktier för att förbereda sig för en nedgångsmarknad? Den enda chansen för en nedgång är att politiska risker realiseras, och då räcker inga skenbara tullavgifter 
5 gillningar
Politico rapporterade tidigare att USA:s president Donald Trump planerar att begränsa kinesiska investeringar i över tusen amerikanska företag.
Enligt publikationen förväntas den amerikanska regeringen tillkännage restriktionerna i slutet av nästa vecka.
Restriktionerna skulle gälla företag inom tekniksektorn och andra sektorer som den amerikanska regeringen anser vara avgörande för den nationella säkerheten.
Här övervägs redan hårdare åtgärder än importtullar… Kanske osäkerheten ökar kraftigt på grund av eventuella tullar på 200 miljarder och eventuella bojkotter…
1 gillning
Trump hotar med 20 procents amerikansk tull på bilimport från EU … Bara tomt hot eller får vi snart negativa besked från andra än Daimler…
2 gillningar
På något sätt har jag tappat tron på Trumps tal, eftersom de ändras flera gånger innan besluten fattas. Har inte dessa 20% tullar på bilar diskuterats flera gånger, men inga beslut har synts. Han har även lekt med Kina med obetydliga tullar. Marknaden reagerar inte heller nämnvärt på dem, så det är meningslöst prat om inga beslut kommer. Och då sådana beslut som inte avbryts innan de träder i kraft
Hur stor del av biltillverkarnas omsättning kommer från export till USA? Har inte nästan alla fabriker även i USA?
Jag skulle såklart önska att marknaden skulle börja skaka lite igen, så att det skulle finnas utrymme att stiga i framtiden också
Helsingforsbörsen verkar vara den mest defensiva nuförtiden Annanstans sjunker den ett par procent, medan Helsingfors sjunker en halv procent. Helsingfors har också varit märkligt stark på sistone. Är det de finländska småspararna som håller Helsingfors uppe, eller vad förklarar det? Är inte Helsingfors en av de dyraste börserna, och som en liten randmarknad borde den ha större risker om handelskriget verkligen börjar.
1 gillning
Vi har ännu inte sett ett riktigt handelskrig. Vänta bara, om ett sådant inträffar kommer HEX att tappa fotfästet för en stund…
Helsingforsbörsen är den näst starkaste i år efter Nasdaq, om man jämför med betydande börser:
Nasdaq  : +14 %
OMXH 25 : +7 %
Sensex30 : +7 %
SP500: +5 %
CAC 40 : +2 %
Nikkei 225 : -0 %
OMXS 30 : -1 %
DAX : -3 %
Shangai Comp : -15 %
Om utdelningar skulle inkluderas skulle vi redan vara över +10 %.
2 gillningar
Jag har räknat ut att av de företag som Inderes följer (>100 företag) är median P/E-talet för börsen ~16 med årets prognoser, och för 2019, som man redan börjar titta på, ~14. Det verkar inte dyrt. Förra årets oro för att börsen skulle rusa och värderingsmultiplarna skulle sträckas ut har planat ut i takt med vinsttillväxten. Förutsatt att resultaten är hållbara 
3 gillningar
Och hur är det med P/B? Har någon räknat på det?
Låga P/E-tal kan också indikera en konjunkturtopp. Ekonomin har under en tid vuxit över sin potential, så företagets resultat är för höga i förhållande till potentialen. P/E-talet ensamt säger ingenting, så det är meningslöst att dra slutsatser om börsens dyrhet utifrån det.
Börsen var förmodligen väldigt dyr 2009 när P/E-talen var höga och P/B-talet var lågt. Nu är situationen helt omvänd och börsen är billig. Enligt denna logik borde man alltså ha rusat för att sälja 2009. Om enskilda siffror isoleras från helheten kan man få saker att se ut som man vill.
P/B-talet säger mycket om värderingsnivån i förhållande till den långsiktiga potentialen. Visst är det högre nu på grund av räntenivån än normalt, men med dess hjälp kan man tolka den tillväxttakt som krävs för kapitalet för att investeringen ska vara förnuftig. P/B-jämförelser kan naturligtvis inte användas för att jämföra branscher och företag, men hela börsens P/B-tal beskriver väl om börsen är dyr eller billig.
2 gillningar
OMXH25:s P/B-tal är nu cirka 2,2. För bolagen i det indexet är P/B åtminstone tills vidare ett ganska praktiskt tal, och visst tyder det på att det börjar bli ganska dyrt. Eller har varit det ett tag.
Själv skulle jag i detta skede av cykeln inte kunna tänka mig att investera i till exempel verkstadsindustrin, vars P/E-tal med förra årets faktiska resultat ligger runt 20 eller högre. Och om man tittar på P/B-talen för basindustrins bolag, så får de inte dem att se billigare ut i alla fall…
1 gillning
Här är en ganska rolig länk för att följa index i olika länder: StarCapital stock market valuation.
Uppdateras en gång i månaden. För Finlands del i slutet av juni:
- Schiller CAPE: 22.3
- P/E 22.5
- P/B 2.3
Sedan beräknar de en “fair value corridor” som de jämför den nuvarande värderingen med:
German stock market trades slightly above Fair Value
Finland finns inte med separat i den länken, men till exempel Europa finns.
Edit: Jag skulle säga att vi inte är i någon bubbla, åtminstone inte här i Norden…
Bra funderingar här och bra länk Aston
P/B torde fortfarande vara ett relevant mått i Helsingfors, eftersom börsen är full av kapitalintensiva “oljiga kugghjul”-tillverkare, och det är lite högt.
Här är en möjlig ytterligare oro globalt: Yuanen har försvagats kraftigt, vilket orsakar konkurrenskraftsproblem för andra asiatiska ekonomier och luktar deflation för resten av världen https://www.investing.com/news/stock-market-news/asia-stocks-subdued-as-european-trade-fears-flare-trump-comments-hit-dollar-1537857
1 gillning
Mer bränsle till handelseldarna https://www.investing.com/news/economy-news/trump-threatens-china-with-500-billion-in-tariffs-1538246
Det är svårt att hämnas med samma mått, eftersom “Strategin bakom Trumps drag verkade vara att överträffa eventuella möjliga vedergällningar, då data från U.S. Census Bureau visade att USA endast exporterade varor för 129,9 miljarder dollar till Kina under 2017.”
1 gillning
P/B är förmodligen fortfarande en relevant mätare i Helsingfors, eftersom börsen är full av kapitalintensiva tillverkare av “oljiga kugghjul”, och den är ju något förhöjd.
Angående detta skulle jag vilja fråga varför P/B-talet inte skulle vara ett bra mått för icke-kapitalintensiva branscher? En aktieinvestering är en investering i företagets eget kapital, och när det egna kapitalet har ätits upp blir investeringen värdelös. Ett företag får eget kapital endast genom lönsam verksamhet och genom att samla in det från ägarna genom aktieemissioner. Även om ett mjukvaruföretags värde inte ligger i kontorsmöbler och datorer, är det ändå det som ägaren får behålla när nyckelpersonerna lämnar. Avkastningen på eget kapital (ROE) kan variera, men kapitalet är av en stabilare sort.
Det finns också en annan vinkel, nämligen att återköp av egna aktier betraktas som en metod för vinstutdelning, eftersom nyckeltalen för de återstående aktierna förbättras. Om förbättring av ägarvärdet inte betyder något, vad ska man då med dessa redovisningssiffror till? Är P/B 0,8 lika bra som P/B 2,0 beroende på sektor?
1 gillning
Uppenbarligen menar du att situationen kommer att förändras i framtiden. Det kommer inte att förändras nämnvärt. Om företagsverksamheten inte längre binder kapital i samma utsträckning som tidigare, innebär det att kapitalet återförs till aktieägarna. Detta leder i sin tur till att tillgången på pengar ökar på marknaden och orsakar inflation, och centralbankerna tvingas suga upp pengar från marknaden. Detta leder till en höjning av räntenivån och som en följd av detta sjunker aktiekurserna och en lägre P/B-nivå uppnås. P/B-nivån kommer även i fortsättningen att korrelera med inflation och räntenivå. Företagen kommer inte heller i fortsättningen att generera en betydligt högre avkastning på kapital än vad de gör idag.
1 gillning
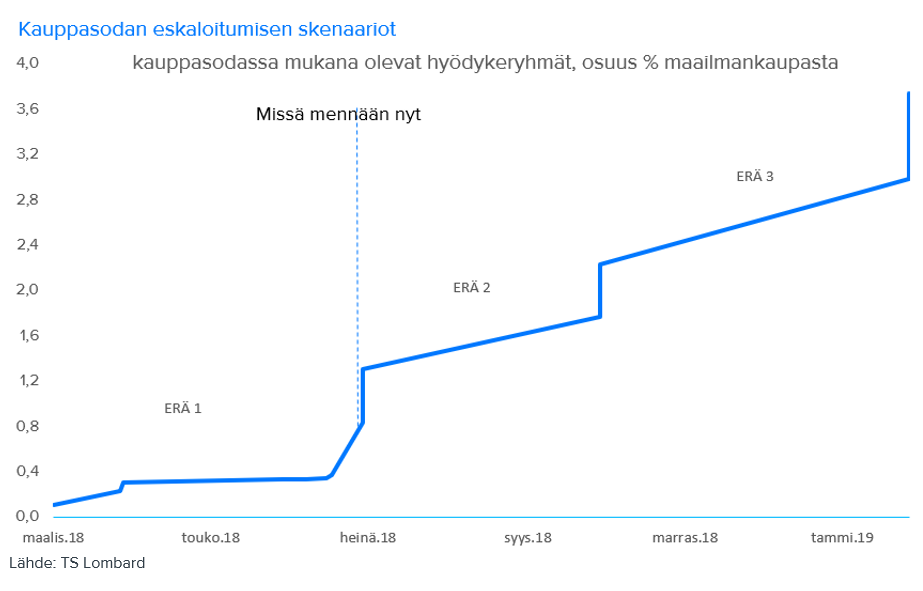
Marianne från makro 16.7. Jag måste spara tidsplanen för ett möjligt handelskrig här också… Det här kan påverka allas vår verksamhet i höst.
Fas II innebär förmodligen tullar på 200 miljarder och fas III tullar på 500 miljarder från Trumps sida.
1 gillning
Citat: “Jag skulle vilja fråga, varför skulle P/B-talet inte vara ett bra mått för icke-kapitalintensiva branscher? En aktieinvestering är en egenkapitalsbaserad investering i bolaget, och när eget kapital har förbrukats, blir investeringen värdelös. Ett bolag får eget kapital endast genom lönsam verksamhet och genom att samla in det från ägarna via aktieemissioner. Även om värdet av ett mjukvaruföretag inte ligger i inventarier och datorer, är detta ändå vad som blir kvar för ägaren när nyckelpersonerna lämnar. Avkastningen på eget kapital (ROE) kan variera, men kapitalet är av stabilare slag.”
I det egna kapitalet syns inte till exempel personalens kompetens, konkurrensfördelen som en etablerad plattform ger, nätverkseffekter, arbetskultur eller en struktur som ger en fruktbar grund för att lansera nya uppfinningar eller “moonshots” (jämför Amazons eller Supercells experimentkulturer som hyllar misslyckanden och har lett till lysande resultat) osv. I dessa fall kan du inte förlita dig på P/B, utan på mer kvalitativa och “mjukare” mått. Visst syns de ofta som en explosiv tillväxt i omsättning och resultat, och om de inte kommer, har aktien naturligtvis inte mycket värde. Där har du helt rätt! 
Som en intressant kuriositet har tobaksbolaget Philip Morris i åratal opererat med negativt eget kapital, och cigarettförsäljningen går fortfarande ganska bra…
Citat: “Tydligen menar du att situationen kommer att förändras i framtiden. Den kommer inte att förändras nämnvärt. Om företagsverksamheten inte längre binder kapital i samma utsträckning som tidigare, innebär det att kapitalet återgår till aktieägarna. Detta leder i sin tur till att tillgången på pengar ökar på marknaden och orsakar inflation, och centralbankerna tvingas suga upp pengar från marknaden. Detta leder till en höjning av räntenivån, och som ett resultat kommer aktiekurserna att falla och en lägre P/B-nivå kommer att uppnås. P/B-nivån kommer även i fortsättningen att korrelera med inflationen och räntenivån. Företagen kommer inte heller i fortsättningen att generera en betydligt högre avkastning på kapitalet än vad de gör idag.”\n\nInte nödvändigtvis i Finland omedelbart, men med tiden. Med tanke på hur kapitalintensiva branscher vi har på börsen, så håller jag inte andan. :)\n\nNu går det lite till nästa nivå: även om allt kapital skulle återbetalas till ägarna, förändrar det inte mängden pengar i hela systemet. Förmodligen kommer dessa pengar att återinvesteras i aktier, vars priser kommer att stiga. Från ett helhetsperspektiv är situationen i teorin “helt irrelevant”, om pengarna ligger på företagets konton eller på kontona hos de människor som äger dem.\n\nDetta orsakar dock inte en allmän prisökning. Pengarna skulle behöva gå till konsumtion för att höja priserna på varor och tjänster för att detta skulle ske.\n\nTillgången på pengar ökar om bankerna lånar ut mer och kreditexpansion uppstår. Det kan orsaka inflation om det blir brist på de varor som köpare efterfrågar och säljarna har möjlighet att höja priserna. Om produktionen är obegränsad är det svårt för inflationen att ta fart.\n\nJag håller med om förändringen i kapitalavkastningen; i aggregat, det vill säga totalt sett, har börsens ROE (avkastning på eget kapital) förblivit förvånansvärt stabil över tid, vilket i sig är som det ska. Det skulle tyda på ett totalt misslyckande för marknadsekonomin om en grupp börsbolag ständigt kunde tjäna onormalt mycket jämfört med andra utan att alla rusade för att konkurrera på samma område och sänka priserna! Se bilden nedan 35|690x442
\n\nHar du mer detaljerad data om hur P/B korrelerar med inflation och räntor? Dessa speglar förmodligen samma sak (ekonomin går bra → inflationen accelererar, räntorna stiger, P/B-talen sväller, ekonomin går dåligt vice versa).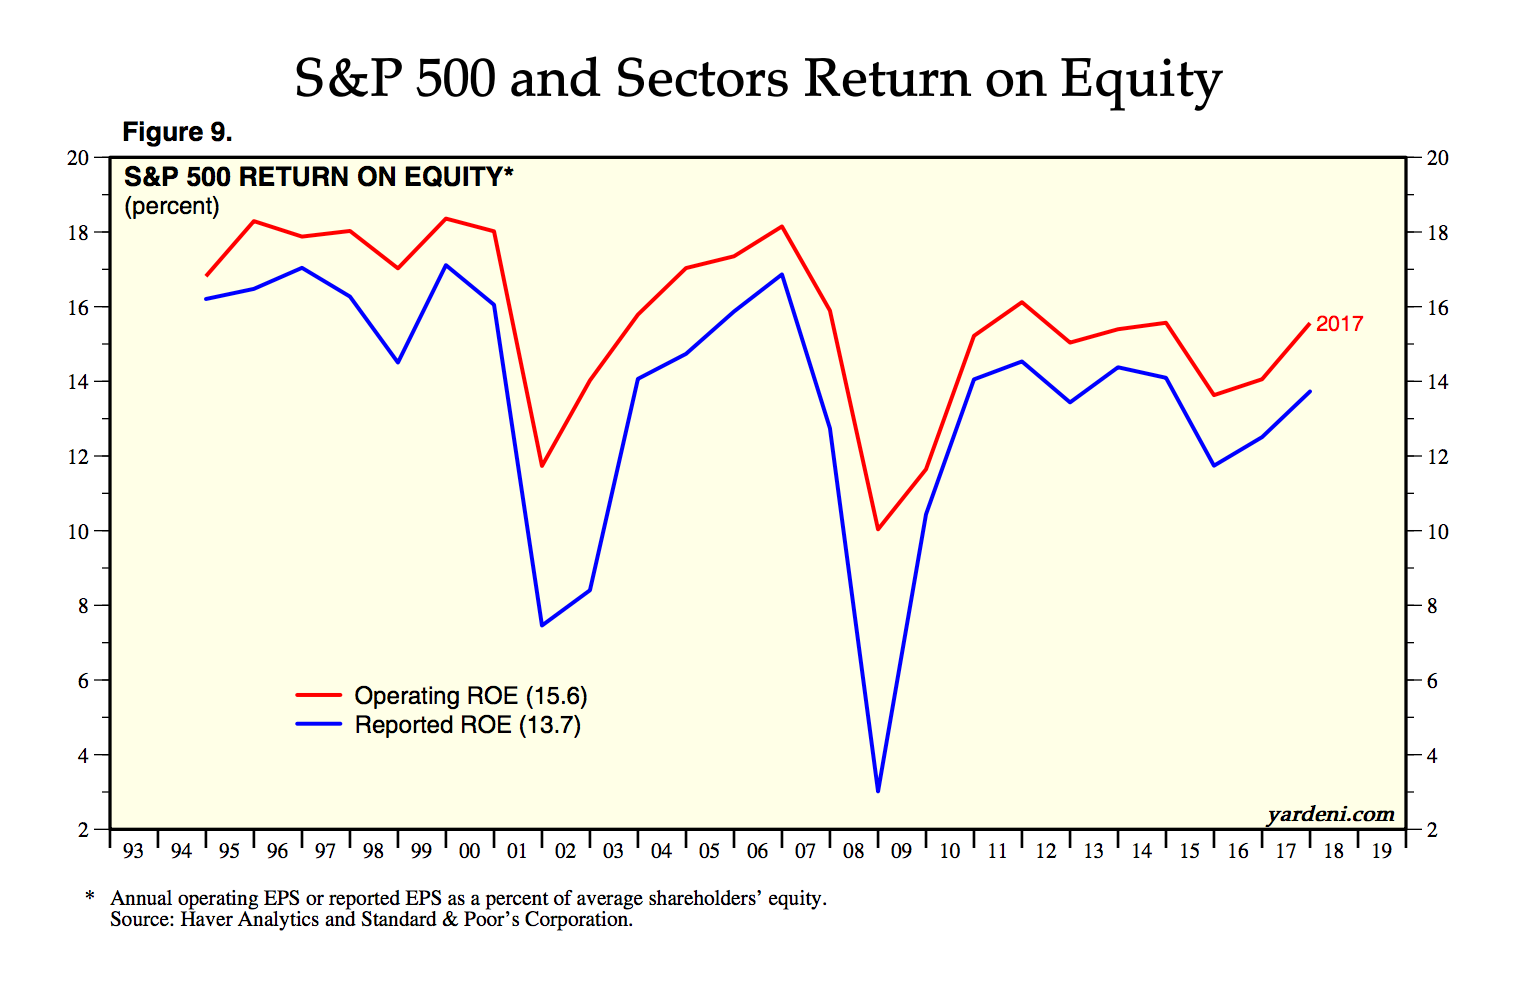

1 gillning
P/B är beroende av avkastningskravet. Om räntan är hög, är också avkastningskravet på eget kapital högt, vilket sänker P/B. Det är alltså en helt logisk följd.
Även penningmängdens omsättningshastighet påverkar prisnivån, inte bara räntan.
I verkligheten ligger de inte på kontot utan investeras för att generera avkastning. Pengarna dirigeras dit där de genererar något. Om ett företag distribuerar oförbrukade pengar till sina ägare, kommer det att leda till ökad efterfrågan på något sätt. Antingen direkt eller indirekt via finansmarknaderna.
Om vi nu kommer dit att vi i framtiden kan uppnå betydligt högre avkastning på eget kapital när teknologin utvecklas, så betyder det betydligt högre avkastningsprocenter. Detta sker inte utan ökad konkurrens, inflation och stigande räntor.
Om personalens kompetens, antal etc. blir en begränsande faktor, kommer det att höja priserna på dessa komponenter och sänka företagets resultat, vilket i slutändan leder till att man återigen hamnar i en situation där kapitalet kräver den specifika riskjusterade avkastningen.
1 gillning