Börsernas riktning (Del 1)

Nordeas översikt från företagssidan. # Veckan framåt: Ingen Jackson Hole in One

Veckan framåt

Artikel av [Mikael Sarwe]
Obalansen mellan bostäder, att ta och betala lån växer och bubblar i USA. Och andra viktiga saker. Förhoppningsvis öppnas den, det finns ingen betalvägg, men jag har prenumererat på översikterna.
(Nordea Corporate) och Andreas Steno Larsen

5 gillningar

\u003e Centralbankens stöd till stigande aktiekurser har kanske aldrig varit så ivrigt som idag. Tiderna då Greenspan och Bernanke ständigt upprepade att deras uppgift inte var att säkerställa aktieprisutvecklingen är nu avlägsen historia.

Det har hittills inte blivit klart för mig varför man skulle tro att centralbankernas modus operandi är att medvetet driva upp börskurserna. Såvitt jag förstår är målet att undvika en systemkris. Vågar jag säga att Inderes här saknar den saklighet jag är van vid att njuta av.

Även om lösningen att sprida likviditet kan anses vara grov, tvivelaktig och dess dimensionering kan kritiseras för att uppnå målet. Ett dåligt valt medel med dålig implementering säger ändå inget om avsikterna.

Ja, jag märkte den lilla friskrivningen efter texten att den inte representerar Inderes åsikter. Jag ger sådant ingen vikt. Om man officiellt publicerar någons åsikter på plattformen kan man inte samtidigt distansera sig från dem. Eller åtminstone är det inte ärligt :smiley:

5 gillningar

Obs! Skribenten är inte en Inderes-anställd, och inte anställd hos oss. Dessa artiklar är av det slaget, sensationella…

I vårt eget material borde det betonas vad centralbanken i första hand försöker uppnå med sina åtgärder…

Investerare bör komma ihåg att centralbanken är en vän så länge ekonomin inte går på högvarv och inflation inte är i sikte. Om dessa blir synliga kan vännens jacka vända snabbt.

6 gillningar

Moderna sade att de förhandlade med den japanska regeringen om att leverera 40 miljoner doser av Covid-19-vaccin, enligt ett uttalande från företaget.

Från rubrikerna kan man dra slutsatsen att det är realistiskt att förvänta sig att vaccinerna kommer fram inom den beräknade tidsramen. Moderna verkar i sin tur vara starka i kapplöpningen.

Aktiemarknaderna har starkt förutsett en normalisering av driftsmiljön. Och denna optimism verkar vara befogad.

7 gillningar

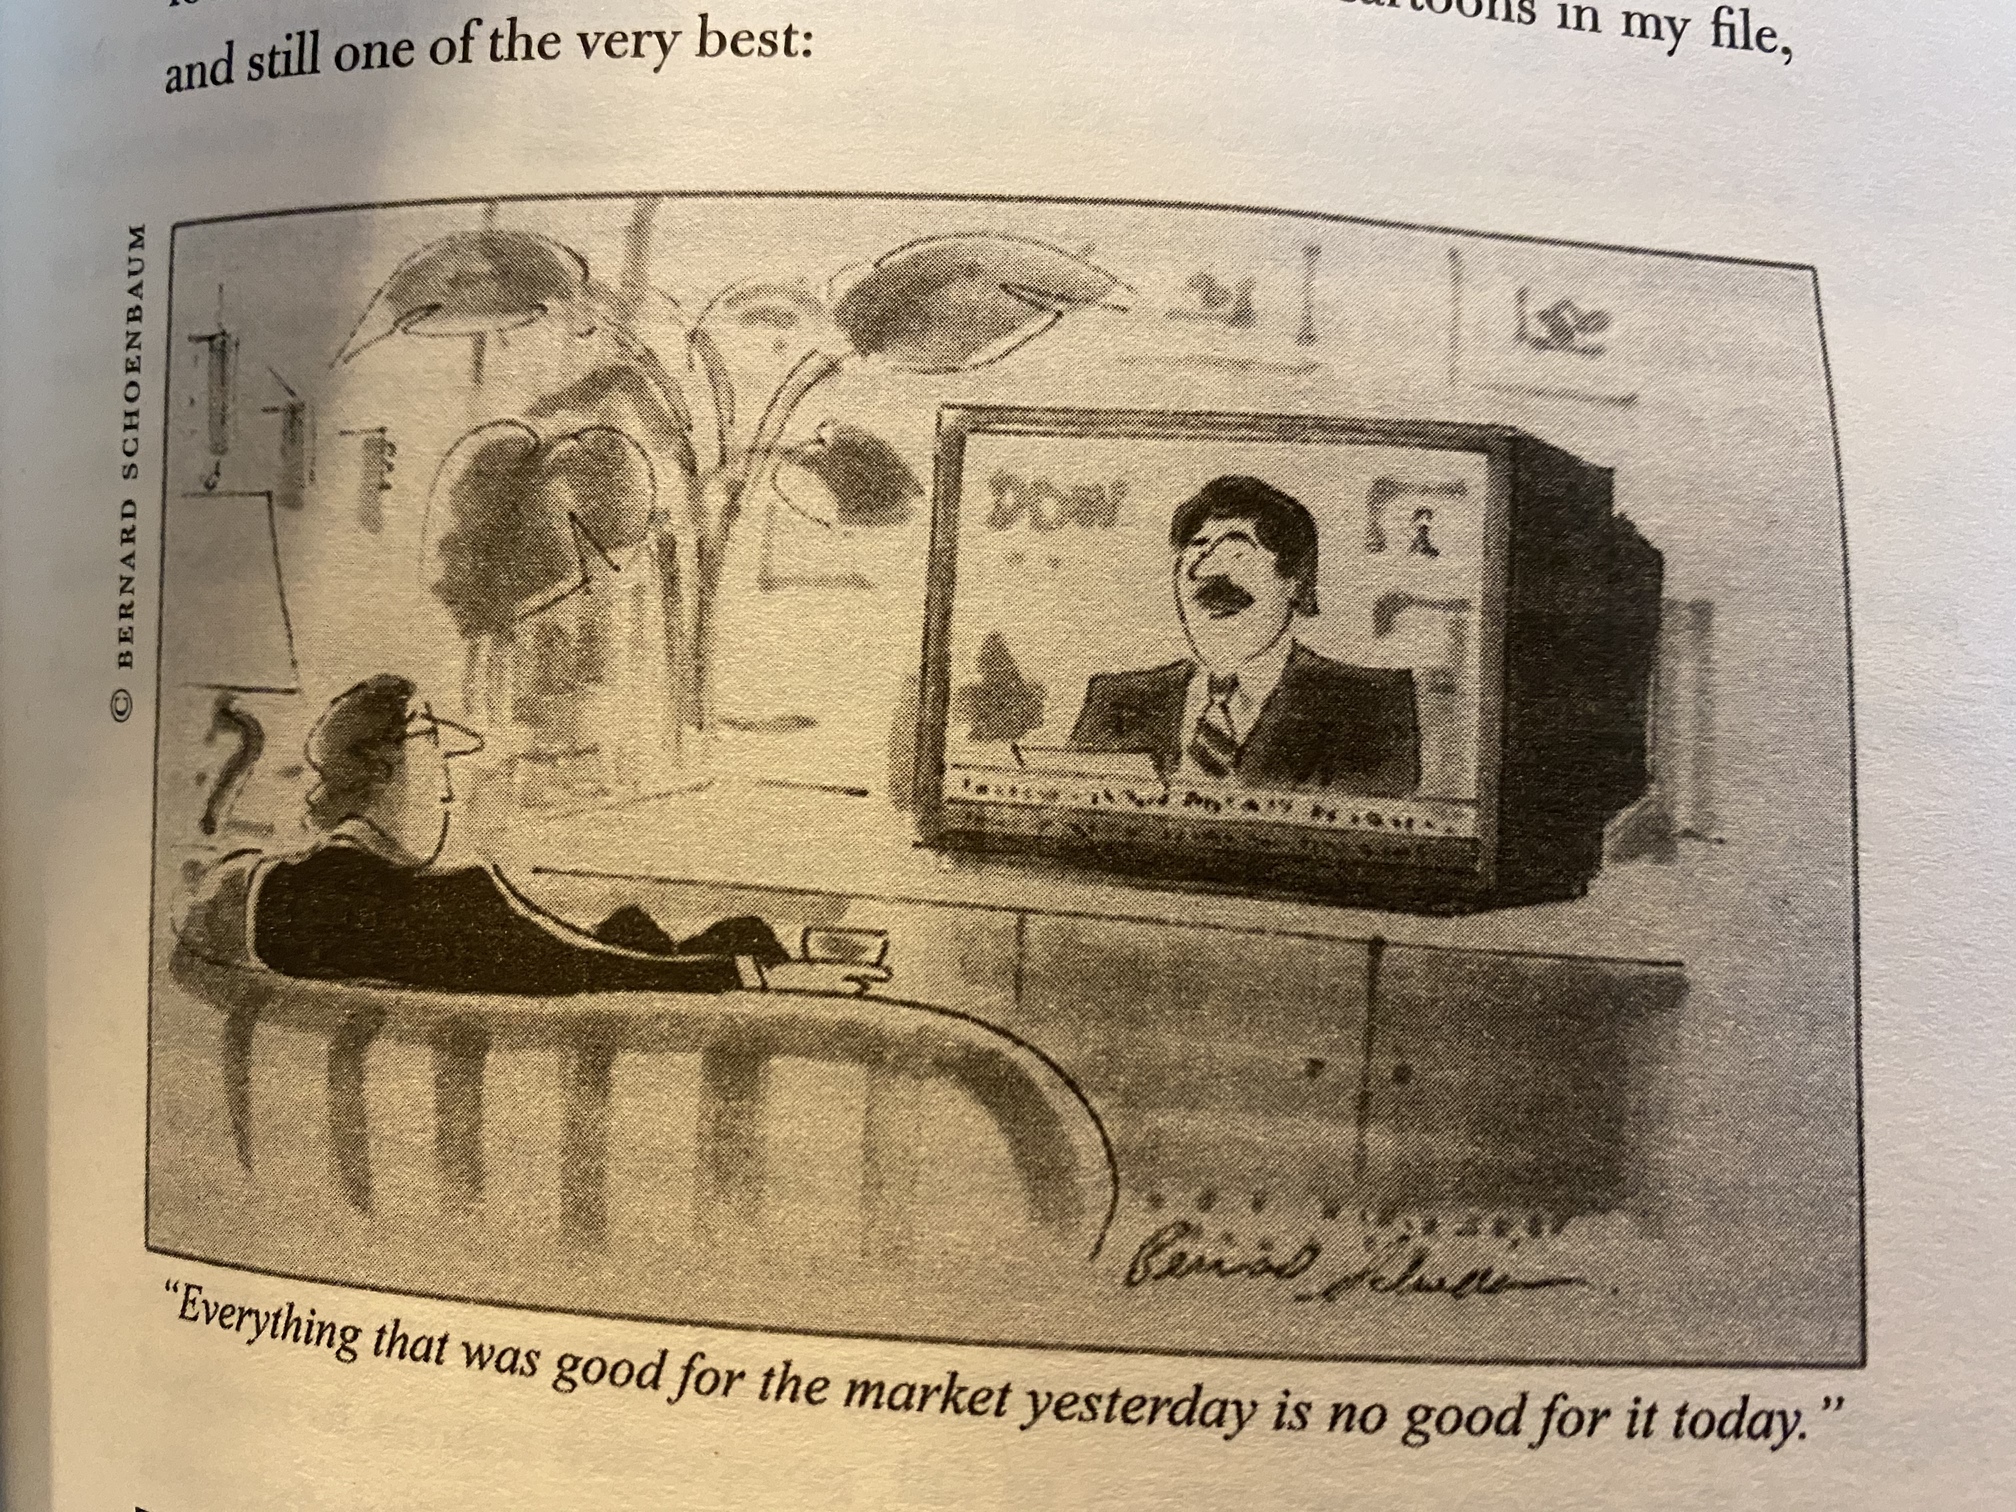
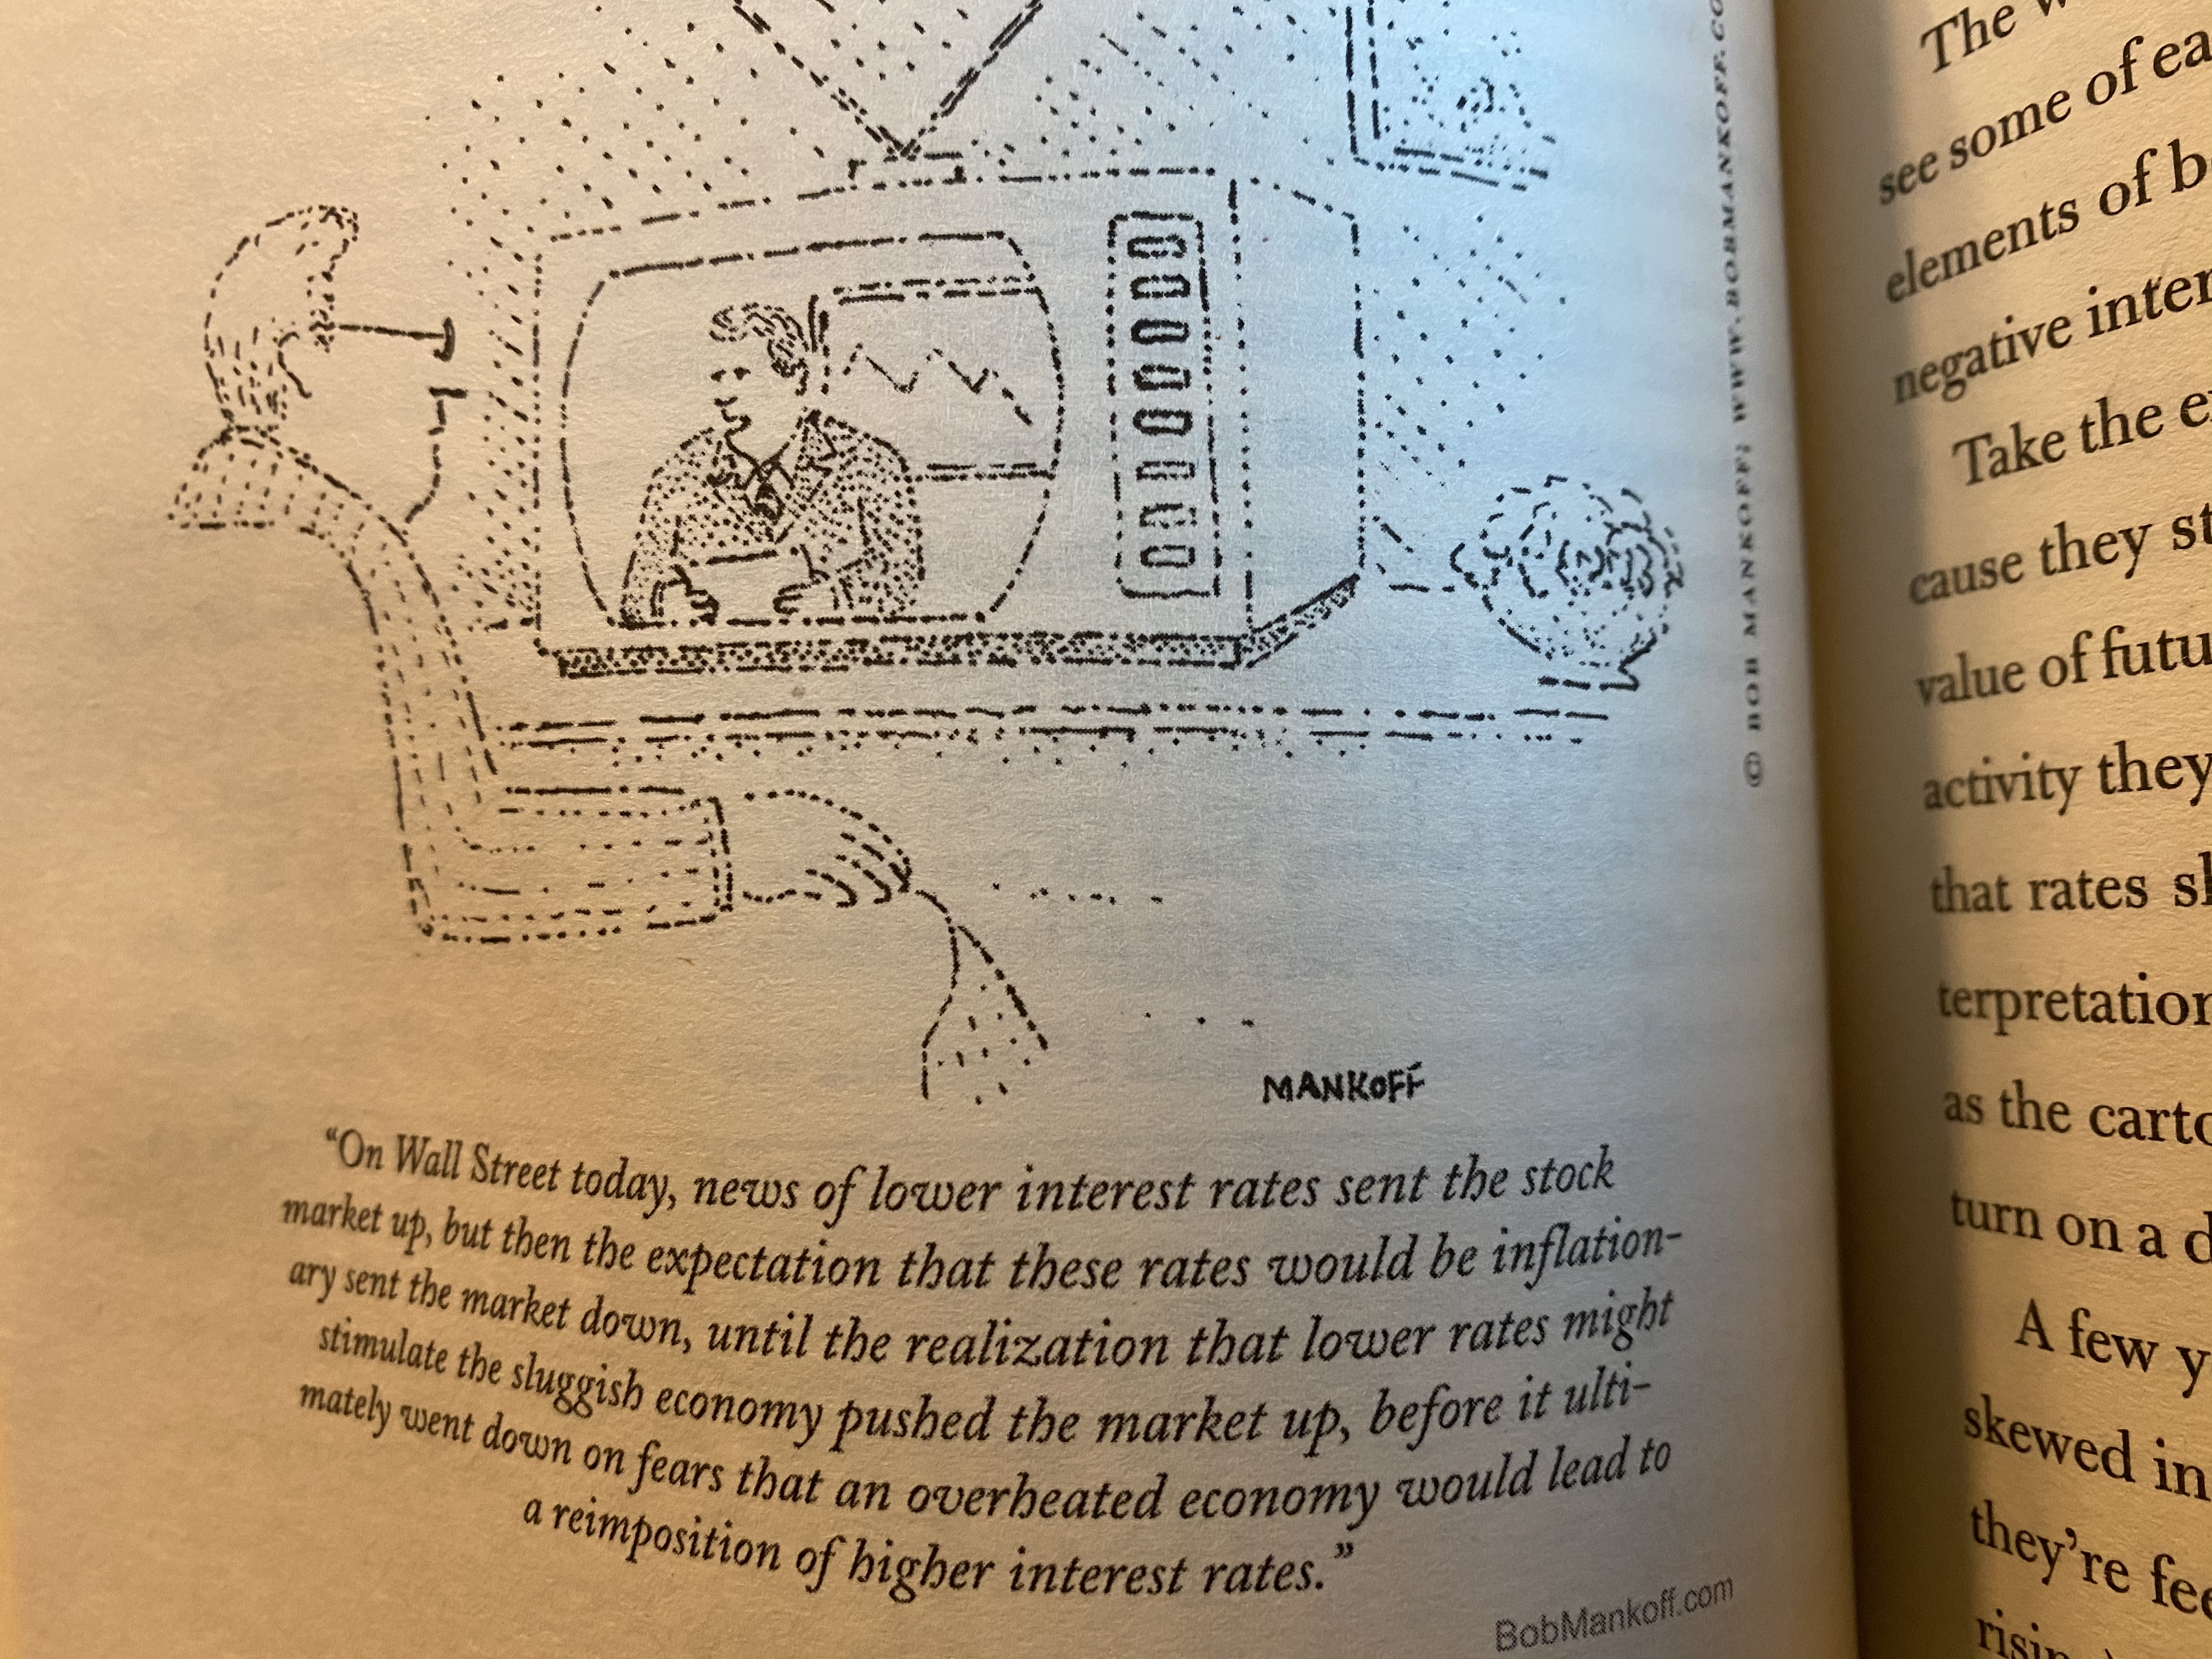
Jag läser Howard Marks bok Mastering The Market Cycle. I ett kapitel skriver Marks om hur det rådande investeringssentimentet färgar nyheterna som goda eller dåliga.

I media ser vi alltid kommentarer om varför marknaderna stiger eller faller på dag X, även om förstås kloka läsare på forumet vet att de underliggande orsakerna ofta är okända och mångfacetterade.

Dessa bilder sammanfattar budskapet väl:

Många investerare är troligen redan så berusade av rikedom att vårens 40-procentiga kollaps redan är bortglömd. Låt oss ändå komma ihåg att även under försäljningspaniken i februari-mars kom det goda nyheter (stark ekonomisk data som indikerade en ekonomisk återhämtning från handelskriget, snabba reaktioner från centralbankerna, snabba stödåtgärder från staterna), men de orkade inte räta ut nedgångsdagar på -10 %. Nu lyfter samma nyheter börsen dag efter dag, när osäkerheten har försvunnit och sentimentet har gått åt andra hållet.

51 gillningar

Jag lyssnade på boken på Storytel för drygt en vecka sedan på en arbetsresa till Sverige och det är onekligen ett bra verk. Enligt mig var bokens komprimerade kärna att investeraren har tillgång till historisk och aktuell information, utifrån vilken man bör kunna göra en grov uppskattning av var i cykeln man befinner sig. Ingen kan med säkerhet förutsäga cyklernas vändpunkt, varaktighet eller styrka, men genom att förstå var i cykeln man ungefär befinner sig kan investeraren bättre bestämma sina säkerhetsmarginaler. Marknadens “brus” förblindar oftast investerare och uppmärksamheten fästs för mycket vid kortsiktiga marknadsrörelser.

5 gillningar

Centralbankernas snabba reaktioner och nödräntesänkningar etc. mottogs nog mer med panik än något annat.

“Om de sänker räntorna på ett sådant här hittills osedvanligt sätt, så är allt säkert 100 gånger värre än någon ens vågar frukta!” osv.

Borde läsa igenom hela börskrasch-tråden någon gång.

5 gillningar

Skulle man kunna sammanfatta det för en långsiktig investerare ungefär så här: att det lönar sig att äga och öka innehavet i bra företag, oavsett vad marknaden tycker om den rådande situationen?

Jag är kanske själv förblindad av mantrat “börsen återhämtar sig förr eller senare”, men i en millennials ögon har det alltid fungerat så. För om något så grundläggande som EU:s kollaps, den amerikanska ekonomins totala kollaps, <välj en katastrof som har en betydande inverkan på den globala ekonomin> skulle inträffa, skulle det då spela någon roll om pengarna är i aktier eller på bankkontot :man_shrugging:

Långsiktig investering har vid snabb eftertanke ganska mycket gemensamt med religioner. Man tror att börsen kommer att återhämta sig från vad som helst, bara man är på marknaden och sparar samt sprider ut sina köp.

Hela denna känsla är verkligen intressant inom investeringar. Jag hade tidigare inte kunnat tro att teknikjättar till exempel skulle stiga +10% på en dag när de redan är på ATH-nivåer, bara för att media lyfter fram plasma från återhämtade patienter som en behandlingsmetod (som inte verkar ha bevisats fungera än).

2 gillningar

På sätt och vis, om det som skrämmer marknaden till nedgång inte är något som fundamentalt skulle förändra de företag som för närvarande anses vara bra (x). Annars finns det en risk att man drar en något tautologisk slutsats ”ett bra företag är alltid bra att köpa”; man måste alltid fundera över om företaget förblir bra även i den nya miljön. Och om man betalar för mycket för ett bra företag!

Price is what you pay, value is what you get…

Man kan dra nytta av det omgivande sentimentet i situationer där marknaden säljer allt utan att bry sig om pris eller kvalitet. Våren var unik i det avseendet, eftersom både Qt och Outokumpu sjönk med -30 % eller mer. I det skedet var det investerarens ansvar att utnyttja den unika dippen i kvalitetsföretag och hoppa över andra som tenderar att rasa lika mycket då och då.

I mars kunde erfarna rävarna konstatera att nu skulle de unga få lära sig att ”buy the dip” inte alltid fungerar. Men det gjorde det: det blev den bästa “buy the dip”-möjligheten någonsin och mantrat har fått ny kraft tack vare denna upplevelse.

Ändå känner historien till många tillfällen då de som köpte den första dippen brände sig rejält.. Den gången kommer säkert också någon gång, men tajming är ju svårt i vilket fall.

Kanske är det bättre att försöka förstå saker genom sannolikheter och fundamenta, inte bara baserat på att ”det kommer att återhämta sig”. Det finns många aktieindex som har legat stilla i årtionden, inklusive Helsingforsbörsen. :sweat_smile:

16 gillningar

Den första ovanliga sänkningen var onekligen ögonbrynshöjande, eftersom börsen har rasat de senaste gångerna efteråt. Så skedde även nu :sweat_smile:

Men vi håller med här: det lönar sig att plöja igenom den tråden (i den här tråden var linjen minns jag rätt ganska tråkigt konservativ).

Överhuvudtaget har jag funderat på sistone, hur unik förra vårens marknadsupplevelse var, och hur lite man i allmänhet talar om den upplevelsen i efterhand. Varför tro?

Våren erbjöd ju en fantastisk möjlighet att lära känna sig själv som investerare, hur nerverna håller, om man hade en färdig investeringsplan om aktierna hamnade på rea eller om portföljen tömdes i panik osv.

Tillägg: investerare är ju som bekant världens mest kortminniga grupp, och nya investerare marscherar fram med trummor när de återuppfinner hjulet. Kanske förblir ovanstående fundering i detta avseende ganska ensam. :sweat_smile:

17 gillningar

Att citera Hararis uttalanden kan redan vara lika klyschigt som Värnpliktiga Soldatens, men det får gå:

“Filosofer är mycket tålmodiga människor, men ingenjörer är betydligt mindre tålmodiga, och investerare är de minst tålmodiga av alla.”

Sant. Borde inte varje marknadsuppgång och -nedgång ha sin egen profet och katastrofdocent, som såg allt detta i förväg och vars ansikten och namn kommer att synas som uttalandeautomater i ”kommer det att stiga/krascha”-nyheter under de kommande åren?

Var händelsen för komplicerad eller för unik för att väcka diskussion? “Det var corona” och så var det med det. Eller var det allt? Det vore uppfriskande om man istället för ytliga förklaringar accepterade sanningens mer mångfacetterade natur – för att citera Harari igen:

Ju bättre man sätter sig in i en viss historisk epok, desto svårare blir det att förklara varför saker och ting utvecklades på ett visst sätt och inte på ett annat. De som bara ytligt känner till en viss epok fokuserar oftast bara på det alternativ som till slut förverkligades.

(Citatet från boken Sapiens handlade om historieforskning, men jag tillåter mig att vidga det till ekonomi. Även om marskraschen redan är nära historia.)

6 gillningar

På en generell nivå fick jag intrycket att centralbankerna lyckades lugna investerare med sin kladdighet. Detta skedde inte bara genom att praktiskt taget lova att “till varje pris” förhindra en nedåtgående spiral i ekonomin, utan dessutom pumpades en sådan mängd nya pengar från centralbankens balansräkning in i köpledningarna att det var omöjligt att stå utanför.

Eller åtminstone är det den berättelse jag själv utgår från.

Saker och ting kunde ha utvecklats annorlunda om centralbankerna inte hade gjort något. Därför tillskriver jag dem en betydande del av det som skett. Nu började uppgången så snabbt att det knappt ens blev några tvångsförsäljningar. Man kan inte heller ta ut pengar från fonder på en månad, så en del av försäljningstrycket från det hållet uteblev.

Detta kan förstås bara vara en mycket liten del av helheten, och den större sanningen kan vara att algoritmerna bestämde sig för att köpa med kraft när vi hade sjunkit till cirka 0,618-nivån från topparna i februari.

6 gillningar

Jag håller med dig om uppgångslogiken och det är utan tvekan en konsensusmodell. När centralbankerna öppnade fördämningarna fick de mer än bara en hand att täcka de nakenbadande ädelstenarna. (Den andra handen gav säljkommandon till telefonen.)

För mig var den mer intressanta delen av historien nedgångens styrka och dess orsaker. Det vill säga, varför körde centralbanken in i väggen när marknaden brakade mot avgrunden? Skuldsättning? Robot-handel? “Riskfria” optionskonstruktioner som underskattar svansrisken? Japp, buffén begränsas inte till detta.

Oavsett orsakerna bör man nu göra “något” åt dem, i den mån det är rimligt möjligt. När marknaden euforiskt seglar framåt i ett likviditetsmoln är det nu en bra tid att göra det. Men detta är allt från min sida, låt oss fortsätta i en tråd som är bättre lämpad för ämnet!

14 gillningar

Jag skulle säga att detta är just den typ av funderingar om börsernas riktning som hör hemma i tråden “Börsernas riktning”.

Robotnarrativet har enligt mig varit starkt, och det är sant att kvantfonder var den tyngsta säljaren jämfört med andra fondtyper. I den här tråden finns det också grafer om ämnet.

Skuldsättningen är också ett faktum. Världen har nominellt mer skuld än någonsin.

Ingen häftig derivathandel anklagades väl ändå, det är ju inte 2007.

Faktum är att detta enligt mig var en särskiljande faktor i skapandet av rädslan, det vill säga “detta är en annan situation när ekonomin stängs ner med ett beslut och konsumtionen förhindras helt” och sedan brakar det ihop när skulden faller över en. Alltså en storleksordning allvarligare än en “normal” ekonomisk kris.

7 gillningar

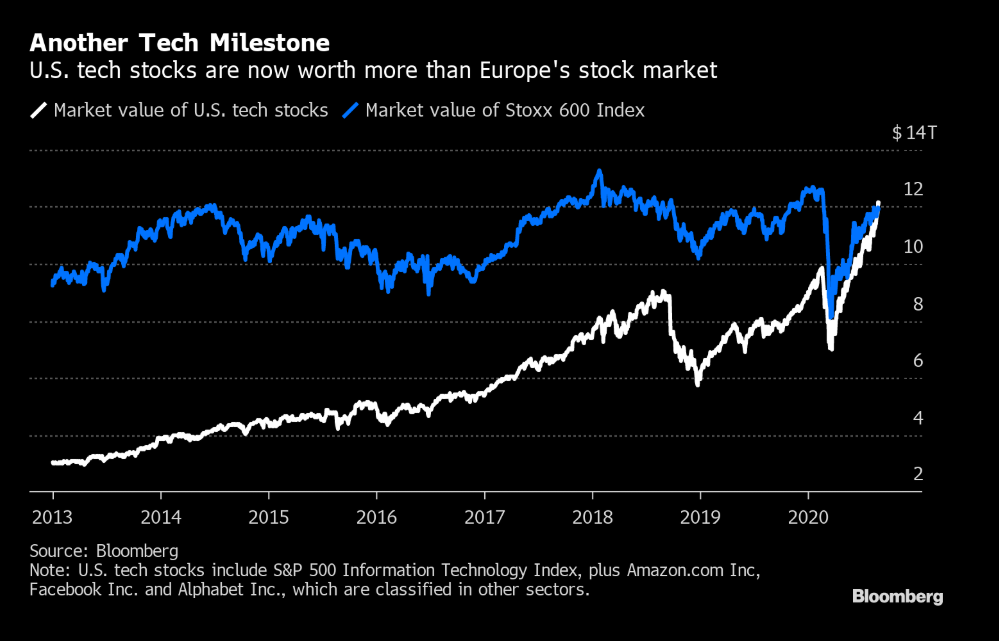
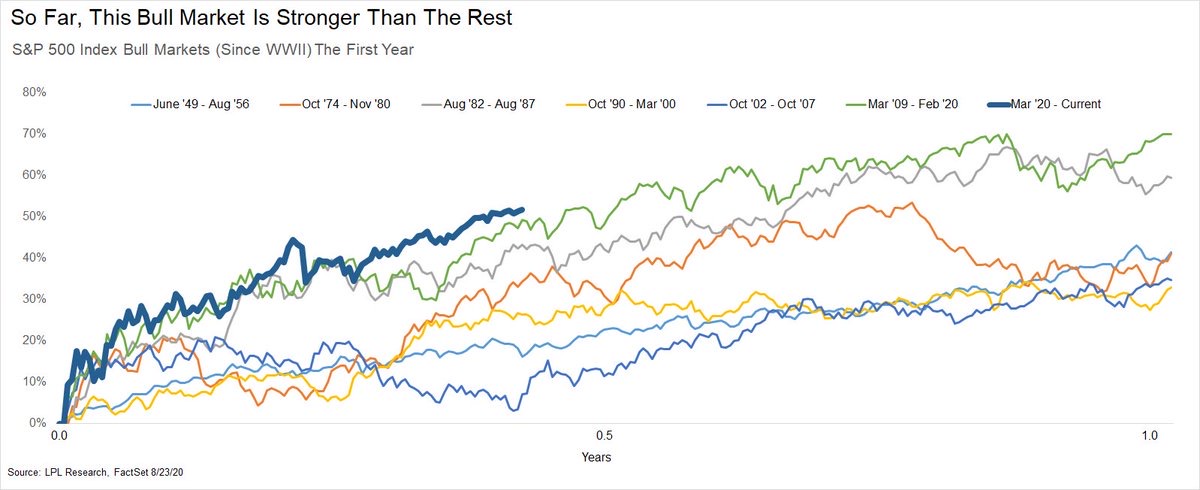
Här är några grafer från morgonens video.

USA:s teknikbolag är nu mer värdefulla än alla europeiska aktier tillsammans. Eller Stoxx 600, men det täcker förmodligen nästan hela marknadsvärdet i Europa eftersom det inkluderar de största företagen.

Teknik-IPO:er kommer som 1999. Den största är Alibabas Ant Financial.

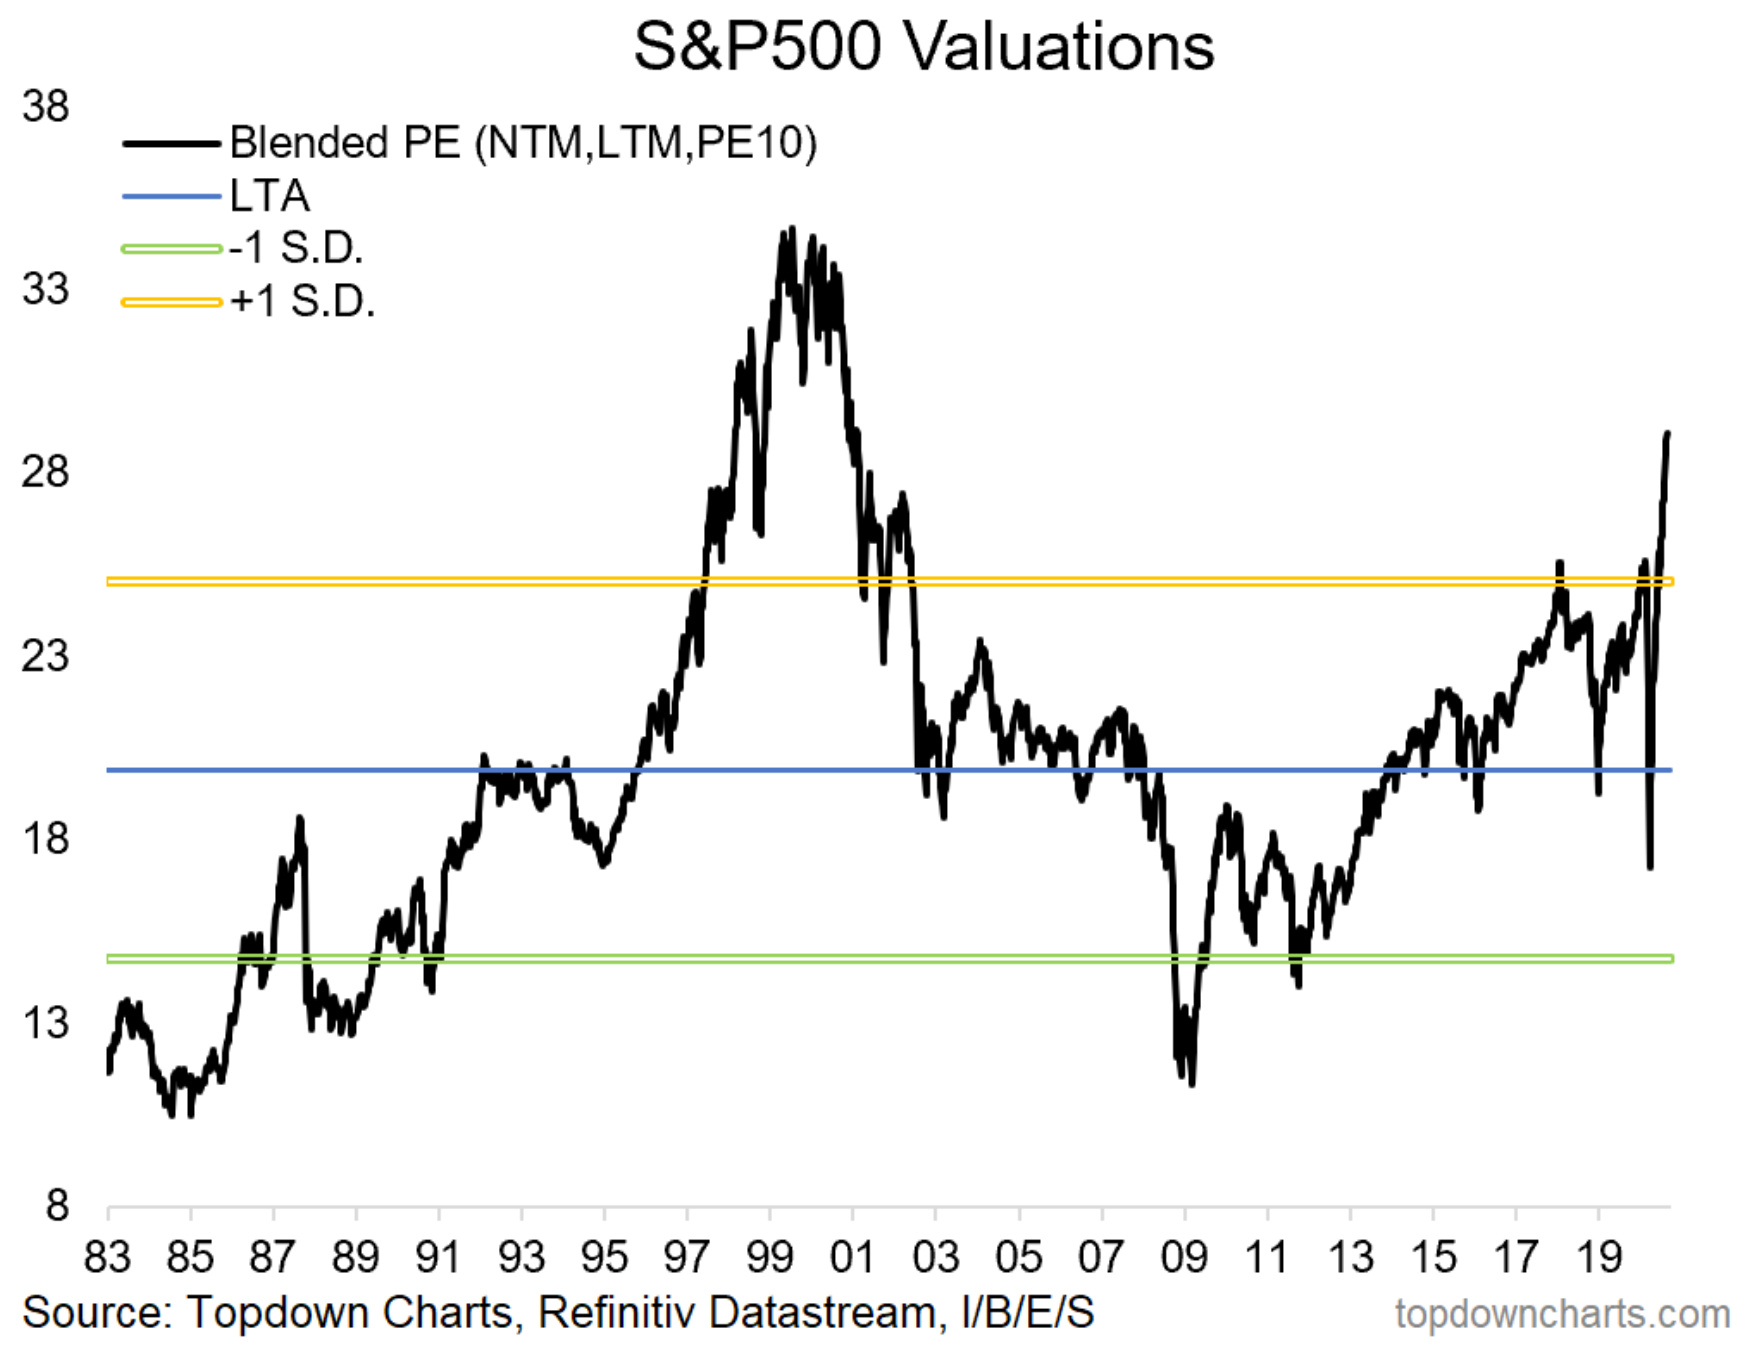
Börsen återhämtar sig lika starkt som sedan mars 2009…

…men man utgick inte från lika låga värderingsnivåer:

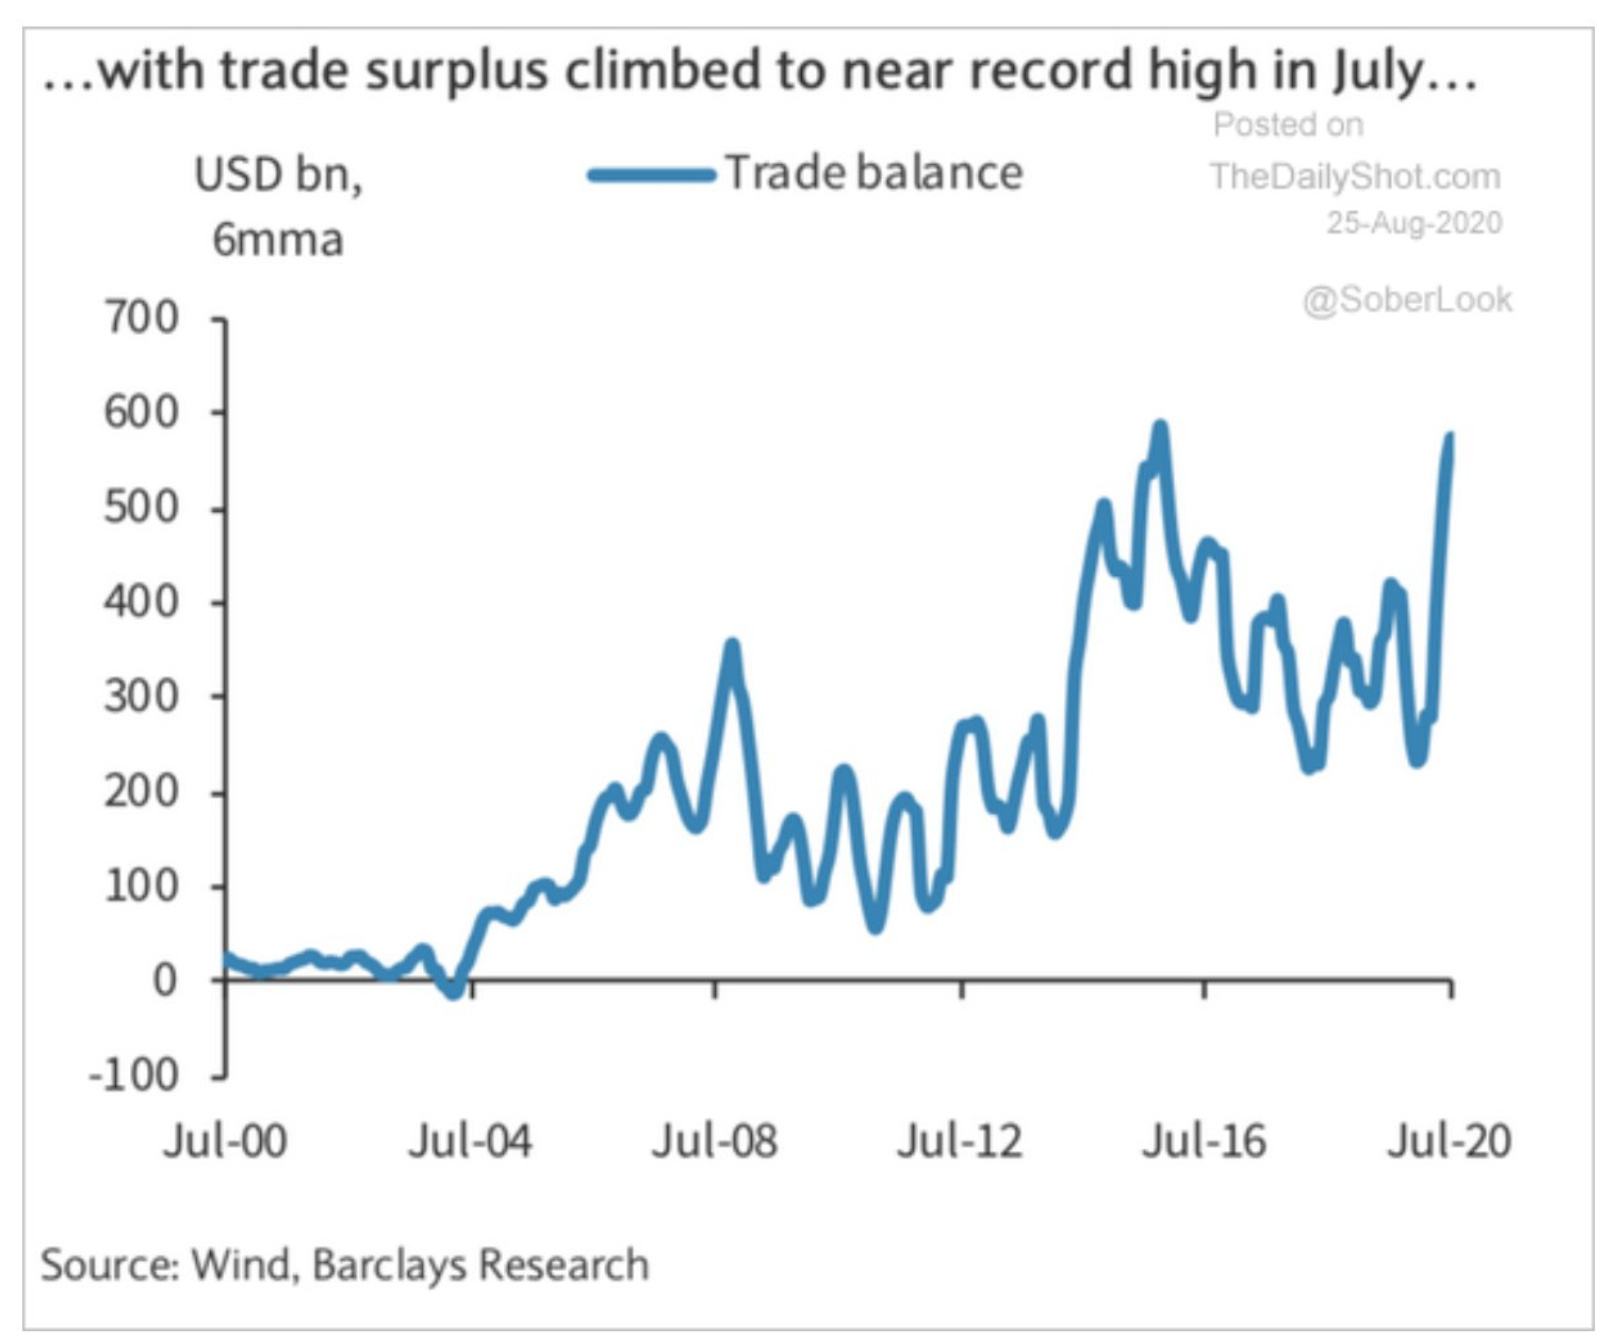
Kina återhämtar sig exportledande, vilket har fått bytesbalansen att skjuta i höjden i förhållande till resten av världen. Där har nästa president i USA något att fundera över…

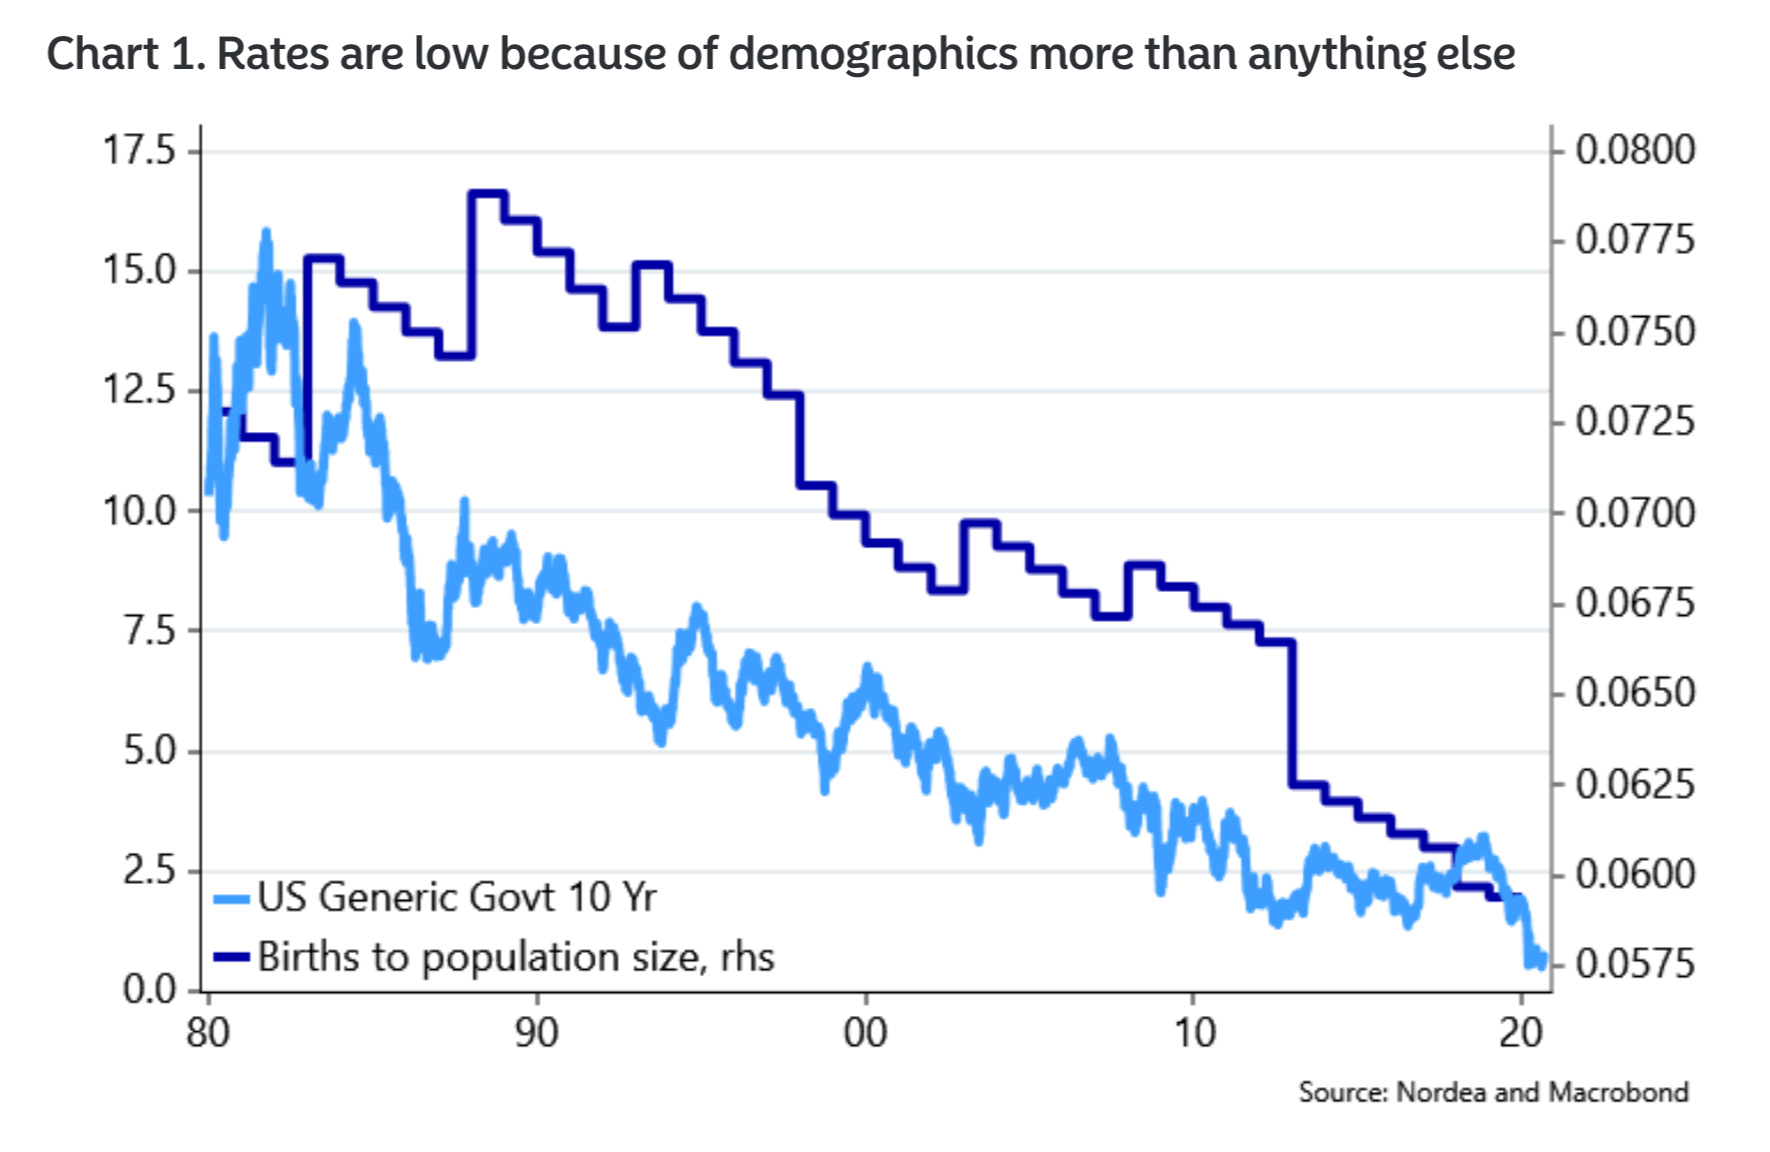
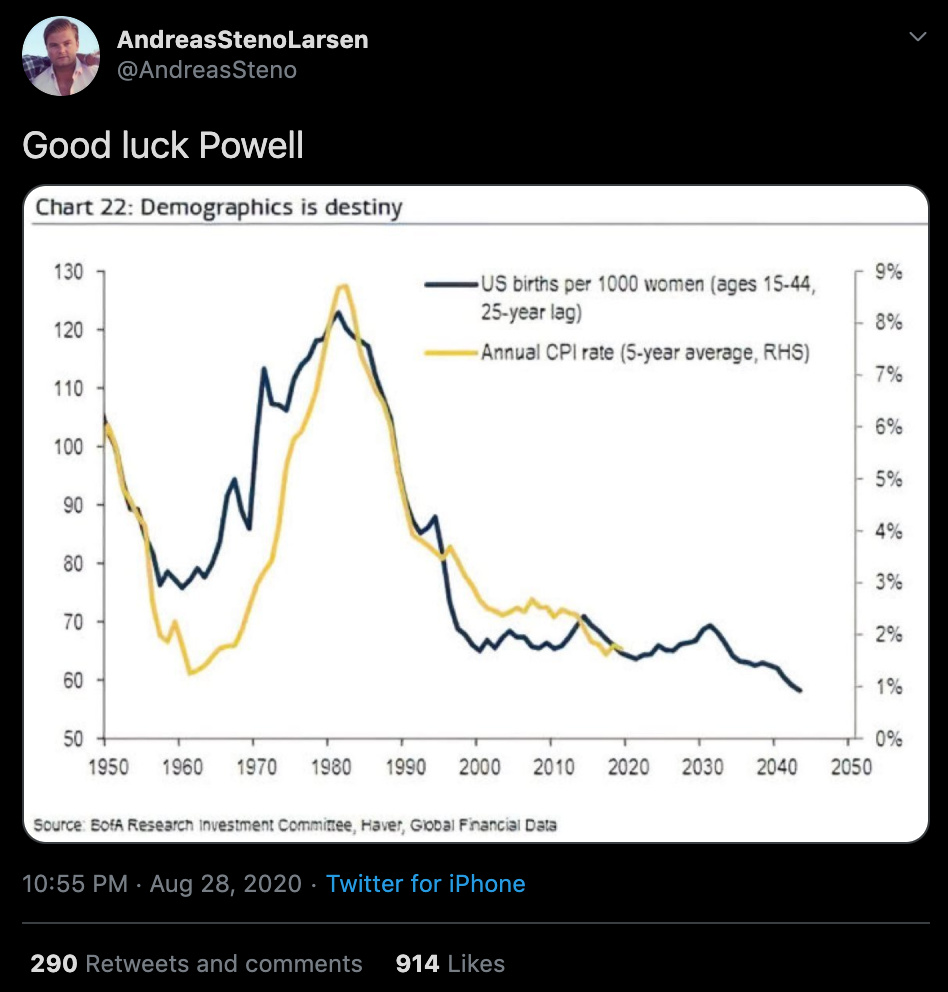
Powell vill stimulera inflationen, men att kämpa mot demografin är som att kämpa mot tyngdkraften.

18 gillningar

Jag gick igenom övervakningsrummet för börskraschen igår, från slutet av februari till slutet av mars, och återupplevde händelserna på det sättet.

I början av händelserna förmedlades på något sätt “förnekelsefasen”, där speciellt S&P 500 först höll sig på 3000-nivåerna och vägrade att röra sig nedåt, vilket delvis var förståeligt eftersom corona vid den tidpunkten mer var ett problem för Europa. Men från meddelandena och mina egna minnen då förmedlades ännu inte den större rädslan och paniken som började först en eller två veckor senare. Det var mer spekulation om hur detta skulle påverka, etc., och ett par veckor senare verkade den hetaste frågan vara om Sepes botten var 1000 eller 1500 :smiley:

Jag tycker att efteråt, när man går igenom händelserna, förmedlas verkligen den enorma betydelsen av psykologi och sentiment, som Verneri också talade om ovan. Inget annat verkade kunna stoppa nedgången förrän FED meddelade “unlimited QE” och Trumps tal om att ekonomin skulle öppnas igen till påsk. Kanske lärde man sig också mer om viruset, och smittopparna var åtminstone i Europa redan synliga. Den samlade effekten av dessa faktorer vände enligt mig sentimentet först i USA, vilket senare spred sig till Europa på optimismens sida, och detta stoppade nedgången. Tidigare Fed-injektioner fungerade bara för en del investerare som optimismsskapare, och då ritades ofta en lång grön stapel som dock vissnade ihop efter ett tag. Detta varade bara ett ögonblick eftersom ökande virusfall och alltmer införda restriktioner var rena giftet för investerarnas sinnen, och pessimismen förblev rådande.

Jag tycker att Lepikkö nämnde en lysande poäng i sitt senaste Traders Club-avsnitt som löd “nyheten i sig betyder inget, utan marknadens reaktion på den betyder något”, och här kommer vi till kärnan i psykologi och sentiment. Som jag redan nämnde ovan vände inte tidigare stödåtgärder en större grupps tro på optimism, och då ritades alltid bara en kort grön stapel, tills man igen begav sig ner i källaren. Först när de flesta investerare börjar tro på en bättre morgondag, rör man sig mot en röd stapel.

Från tråden minns jag några bra inlägg, och många hade rätt i sina prognoser, å andra sidan fanns det fortfarande gott om björngäng även efter beskedet om obegränsad QE.

En särskilt minnesvärd förutsägelse den 20 mars var att situationen snart skulle vända på grund av centralbankernas åtgärder, och att vi skulle se nya ATH-nivåer innan den bubbla som centralbankerna blåst upp slutligen sprack och vi skulle få se en verklig börskrasch. Det ska bli spännande att se om även den sista förutsägelsen blir sann.

Ett särskilt omnämnande går också till @Masse, som den 22-23 mars redan förkunnade att allt ont var inprisat och att de bästa reaförsäljningarna nu pågick. Den gamle farbrorn försökte hårt skaka sina yngre kamrater vakna ur panikens och rädslans grepp, men alla lyckades inte släppa sin björnmarknadsspekulation tillräckligt tidigt :smiley:

Jag tror att marknaden i modern tid är ännu mer manodepressiv än tidigare. Händelserna har accelererat, vilket lämnar mindre tid att analysera situationen. Försök att i lugn och ro och med förnuft reflektera över situationen när börsen sjunker över 10 % på en dag. Å andra sidan är uppgången också snabbare när sentimentet vänder.

I efterhand kan man naturligtvis konstatera att nedgången var en total överreaktion och att det inte bara spelade roll vad som hände runt omkring, utan också investerarnas humör och tro på en bättre morgondag.

Ytterligare ett roligt omnämnande som @Aston_Livingstone tog upp var att man i USA började spekulera i att stänga börsen, trots att S&P 500 inte ens hade sjunkit till nivåerna från december 2018 :smiley: Ja, så var det.

43 gillningar

Precis :wink: :wink: :wink:

Farbror Masse är gammal och pratar ibland om allt möjligt, men när man pratar om Masse finns alltid det där irriterande “sanningsfröet” gömt i hans prat. Så var fallet även i den situation Harri refererade till. En snabb analys av situationen, bestäm vilka företag som inte kommer att tillåtas gå i konkurs under några omständigheter (eller vilka som inte kommer att gå i konkurs) och slutligen inse att tekniken bara accelererade på grund av corona: resultatet blev en portfölj full av Forza, Kuutti, Kamux, Tokmanni och Sampo från ganska låga nivåer. Inte illa, skulle forumets ex-orakel säga :slight_smile:

Farbror Masse, FA, Warre: Happy Birthday to You :partying_face: :partying_face: :partying_face:

40 gillningar

Från Nordeas veckorapport: ”När ekonomin har gått in i återhämtningsfasen och riskerna har minskat något rekommenderar vi att öka andelen aktier i investeringsportföljerna. En liten korrigering kan mycket väl ses under de kommande veckorna, men det bör behandlas som ett köptillfälle.”

16 gillningar

Nordea erbjuder sina investeringsrekommendationer (konstnärens rekonstruktion):

51 gillningar

Jag läste samma sak. Nordeas senaste veckorapport är ganska optimistisk:

[…] räntehöjningar behöver inte befaras på länge än. […] vi rekommenderar att ni ökar vikten för aktier […] Läkemedels- och teknikföretag lever som om hela krisen inte existerade, medan industrin och många tjänstesektorer står inför betydande utmaningar som sannolikt kommer att fortsätta ett tag till. Här ligger dock också möjligheten till en positiv överraskning: utsikterna har bara förbättrats inom sektorer som har klarat sig bra genom pandemin. När situationen slutligen lugnar sig är det de sektorer som har drabbats värst som står på tur. Med deras hjälp kan marknaden fortsätta i god takt till nya toppar. […] aktievärderingen har fortfarande gott om utrymme att stiga om återhämtningen fortsätter, även om det skulle uppstå tillfälliga bakslag. […] eventuella korrigeringar kommer sannolikt att bli mycket korta, då investerare som missat tåget kommer att försöka hoppa på när tillfälle ges.

15 gillningar