Förändringsförhandlingar inleds, sannolika permitteringar.
7 gillningar
Här är Aapels tankar om Ponsses kommande förändringsförhandlingar.
Bolaget meddelade att det inleder förändringsförhandlingar som berör nästan hela personalen i Finland gällande möjliga permitteringsbehov för nästa år på grund av den försämrade marknadssituationen. Förändringsförhandlingarna kom inte som en betydande överraskning, med tanke på det snabbt försämrade nyhetsflödet inom den inhemska skogssektorn under hösten samt helhetsbilden från Ponsses Q3-rapport. Nyheten har ingen omedelbar inverkan på våra prognoser eller vår syn på bolaget.
3 gillningar
Ovan finns något om John Deeres resultat, om någon är intresserad i denna tråd. 
Enligt uppgift växte skogsmaskinsdelen starkt och företaget förväntar sig att den förblir stabil nästa år
Bygg- och skogssektorn verkar och verkade hålla stånd, även om Deeres jordbruksdel sedan sackade.
Skogsmaskinsmarknaden verkar inte avta åtminstone inte alltför illa, efterfrågan är fortfarande stabil och tydligen stöder även Deeres konkurrenters utsikter detta. 
4 gillningar
Här är mer ordentliga kommentarer från Aapeli om Deeres resultat.
Världens ledande tillverkare av jordbruks- och skogsmaskiner, Deere, publicerade igår sin Q4-rapport och kommenterade samtidigt marknadsutsikterna för räkenskapsåret 2026. Företaget förväntar sig att den globala skogsmaskinsmarknaden kommer att förbli stabil jämfört med räkenskapsåret 2025, medan den europeiska jordbruksmaskinsmarknaden förväntas förbli stabil eller växa något. Därmed är det fortfarande svårt att se större tecken på uppgång på marknaden för de inhemska jämförbara bolagen, Ponsse och Kesla.
1 gillning
Detta kan eventuellt vara kopplat till något avtal i Brasilien. Jag hörde ett rykte om att de gjorde ett stort avtal för en stor massafabrik i Brasilien. Om den leveransen omfattar till exempel 200 maskiner, påverkar det ett år väldigt mycket. Marknaden är så pass svag att jag själv skulle tro att det handlar om just en sådan stor leverans som får verksamheten att se bra ut. Ponsse har, om jag minns rätt, en fullservice för 160 maskiner i Brasilien, så jämfört med det är ett paket med cirka 200 maskiner inte omöjligt.
2 gillningar
Här är Aapelis förhandskommentarer när Ponsse presenterar sitt Q4-resultat på tisdag.
Vi förväntar oss att bolagets omsättning och resultat har sjunkit från jämförelseperioden i linje med den försvagade orderstocken. Det största intresset i rapporten riktas mot guidningen för innevarande år samt ledningens kommentarer om marknadsutsikterna.
3 gillningar
Oktober–december:
- Omsättningen var 219,5 (223,5) miljoner euro
- Rörelseresultatet var 11,4 (17,6) miljoner euro och rörelsemarginalen 5,2 (7,9) %
Januari–december:
-
Omsättningen var 749,9 (750,4) miljoner euro
-
Rörelseresultatet var 41,6 (36,8) miljoner euro och rörelsemarginalen 5,6 (4,9) %
-
Periodens resultat var 30,5 (12,5) miljoner euro
-
Resultat per aktie var 1,09 (0,45) euro
-
Orderstocken var 141,4 (188,6) miljoner euro vid rapportperiodens slut
-
Kassaflödet från den löpande verksamheten var 23,3 (85,0) miljoner euro
-
Soliditeten var 59,5 (58,7) procent vid rapportperiodens slut
-
Styrelsens utdelningsförslag 0,55 (0,50) euro per aktie
-
Bolagets rörelseresultat i euro bedöms under 2026 ligga på samma nivå som under 2025 (41,6 miljoner euro).
Marknadsläget förblev utmanande under hela året. Under årets sista kvartal var orderingången dock rimlig med tanke på situationen, och de erhållna orderna uppgick till cirka 197,7 (213,0) miljoner euro. Bolagets orderstock vid rapportperiodens slut var 141,4 (188,6) miljoner euro.
6 gillningar
Marknaden är utmanande. Företaget har utmärkta produkter och stor potential. Det lär väl bli bakslag idag igen.
Det kan dröja ett år eller två innan resultatet börjar förbättras.
4 gillningar
Länk till robokommentaren
3 gillningar
Aapeli har gjort en ny bolagsanalys om Ponsse efter att Q4-resultatet offentliggjorts
Ponsses Q4-resultat underskred våra förväntningar något trots en stark omsättningsutveckling. Guidningen för det innevarande året blev däremot en tydlig besvikelse i förhållande till våra förväntningar. Bakgrunden till detta är den låga orderstocken, som i dagsläget skapar utmaningar för utvecklingen under åtminstone början av året. Med tanke på helhetsbilden sänkte vi våra prognoser tydligt. Vi ser aktiens värdering som dyr för i år, medan den på längre sikt är neutral. Mot bakgrund av detta upprepar vi rekommendationen minska, men sänker vår riktkurs till 24,0 euro (tidigare 25,0 euro).
Citerat från rapporten:
Prognoserna fortsatte nedåt
Med tanke på det fortsatt osäkra marknadsläget sänkte vi våra orderprognoser något, men vi förväntar oss fortfarande att orderingången vänder till tillväxt från och med Q2’26. Med hänsyn till guidningen och den låga orderstocken vid årets slut sänkte vi dock våra omsättningsprognoser för början av året betydligt. I linje med omsättningsutvecklingen var även våra resultatprognoser under tydlig press, och i likhet med bolagets kommentarer förutspår vi att detta kommer att återspeglas i resultatet, särskilt under början av året. Vi bedömer dock att en stramare kostnadsdisciplin och de större fördelarna av förändringen i verksamhetsmodellen kommer att stödja marginalutvecklingen. Baserat på den nuvarande lägesbilden sänkte vi även våra prognoser för de närmaste åren betydligt, där osäkerheten också delvis beror på omsättningsbortfallet till följd av att det brasilianska avtalet upphör, även om detta är olönsamt. De bakomliggande drivkrafterna för de långsiktiga prognoserna är dock oförändrade och har gåtts igenom mer i detalj i vår omfattande rapport.
2 gillningar
Här är Aapelis förhandskommentarer inför Ponsses Q1-rapport som publiceras tisdagen den 21.4.
Vi förväntar oss att bolagets omsättning och resultat har sjunkit tydligt från jämförelseperioden, i linje med den minskade orderstocken och de kommentarer bolaget gav i samband med Q4-resultatet. I rapporten ligger det största intresset på orderingångens utveckling samt ledningens mer detaljerade kommentarer om marknadsutsikterna.
2 gillningar
Aapeli har publicerat en ny bolagsanalys efter Q1.
Ponsses Q1-rapport var tudelad då orderingången och omsättningen överträffade våra förväntningar, medan resultatet sjönk tydligt under vår prognos. Bolagets marknadskommentarer var däremot positiva enligt vår mening. Ponsse upprepade sin guidning som pekar mot förra årets resultatnivå, även om det krävs en uppryckning för att nå detta på grund av utvecklingen i början av året. Till följd av den faktiska utvecklingen gjorde vi negativa justeringar i våra resultatprognoser för de kommande åren, men vi förväntar oss ändå att bolaget når sin guidning för innevarande år. Vi anser att aktien i det stora hela är ganska rätt prissatt för tillfället, och i ljuset av detta upprepar vi vår minska-rekommendation samt vår riktkurs på 24,0 euro.
2 gillningar
Här kommer det ännu på det här sättet
PONSSE ABP, BÖRSMEDDELANDE 21.4.2026 KL. 9.00
JANUARI–MARS:
- Orderingången uppgick till 193,3 (184,5) miljoner euro.
- Orderstocken var 167,9 (187,7) miljoner euro vid rapportperiodens slut.
- Omsättningen uppgick till 166,8 (185,4) miljoner euro.
- Rörelseresultatet var 1,5 (13,2) miljoner euro och rörelsemarginalen var 0,9 (7,1) procent.
- Periodens resultat var 2,5 (14,4) miljoner euro.
- Resultat per aktie var 0,09 (0,51) euro.
- Kassaflödet från den löpande verksamheten var 7,7 (15,9) miljoner euro.
- Soliditeten var 62,4 (60,7) procent vid rapportperiodens slut.
RESULTATPROGNOS FÖR ÅR 2026 OFÖRÄNDRAD
Bolagets rörelseresultat i euro beräknas under 2026 vara på samma nivå som under 2025 (41,6 miljoner euro).
5 gillningar
Ponsses främsta konkurrenter Deere Co och Komatsu har båda presterat betydligt bättre under de senaste 10 åren. Å andra sidan, som Aapeli försvarade i videon idag, är detta inte en helt rättvis jämförelse, eftersom dessa bolag även har mycket annan affärsverksamhet. Det diskuterades också om kursgrafen skulle se annorlunda ut om Ryssland inte hade invaderat Ukraina och om Full Service-avtalet i Brasilien aldrig hade ingåtts.
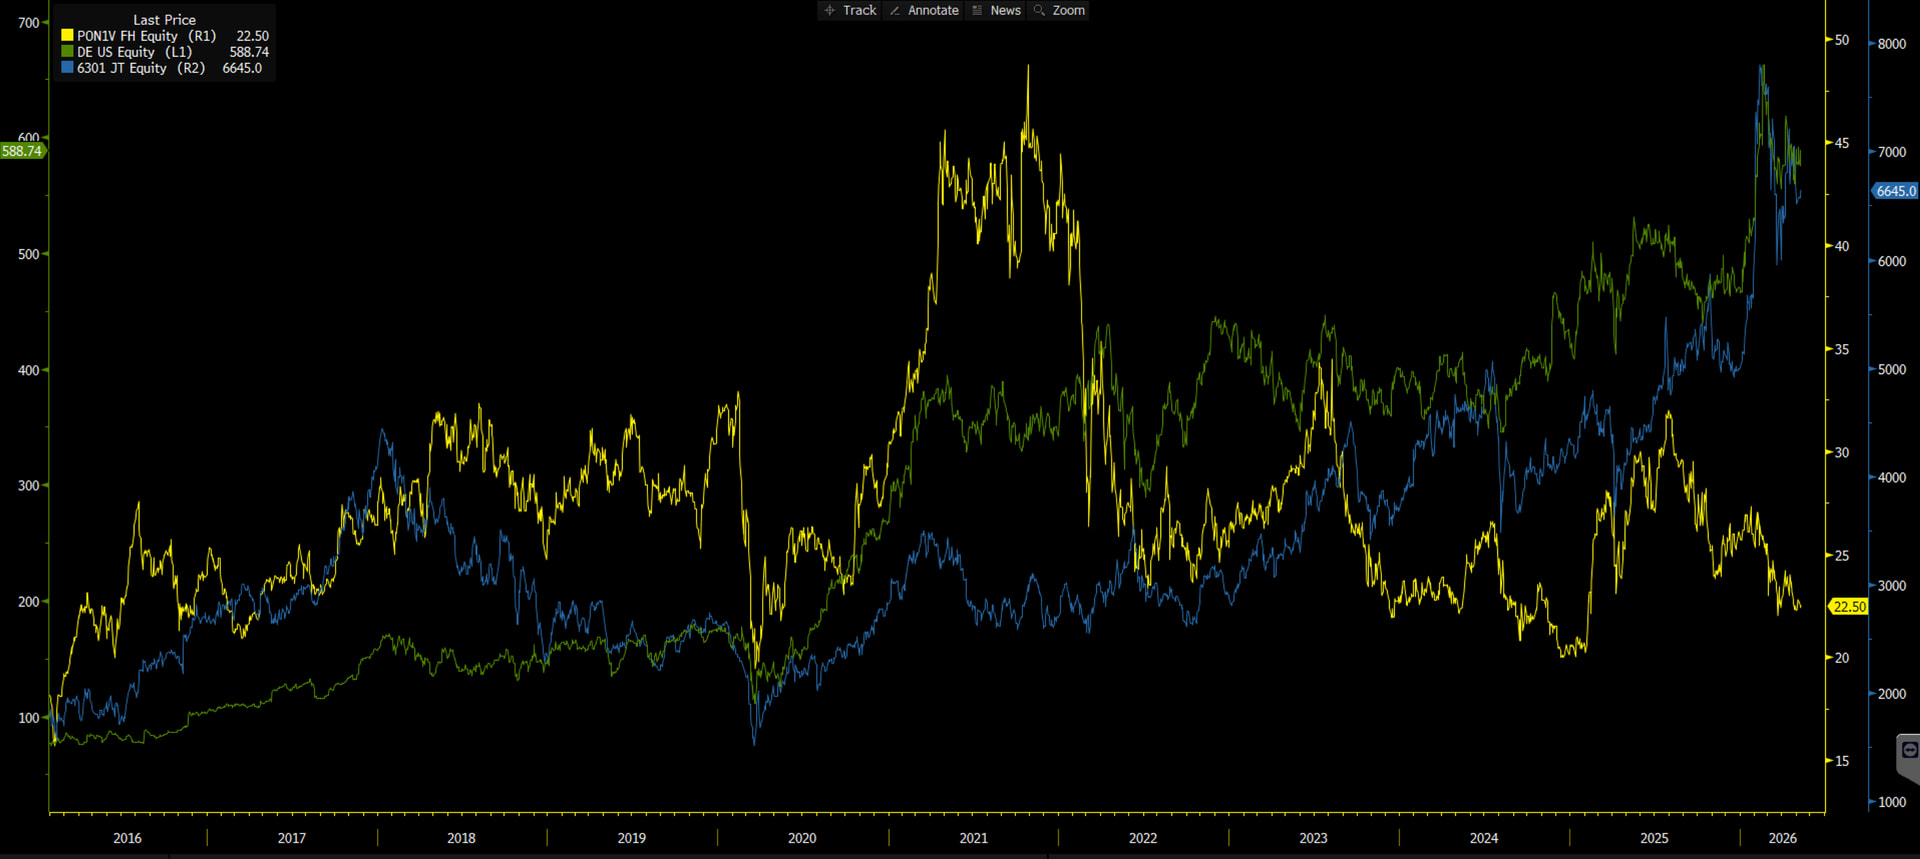
Och man måste förstås också komma ihåg att Ponsse har betalat ut utdelningar och presterade utmärkt före denna senaste 10-årsperiod. Nu skulle det dock behövas lite draghjälp från en marknadsåterhämtning. Om och när marknaden återhämtar sig kan korrektionsrörelsen till en början bli mycket snabb och kraftfull.
Mer om detta i videon som spelades in idag:
Ponsses aktie har stampat på stället (mörnit) de senaste 10 åren, då motvind har kommit från både Ryssland och Brasilien. Är bolagets konkurrenskraft fortfarande intakt eller håller de främsta konkurrenterna på att köra om? Analytiker Aapeli Pursimo funderar över detta i videon.
Ämnen:
00:00 Aktien har stampat på stället i 10 år
03:20 Är Ponsses produkter fortfarande konkurrenskraftiga?
08:47 Utsikter för resten av året
10:43 Marknadens återhämtning i nyckelroll
15:21 Värderingen på en neutral nivå
17:09 Är Ponsse fortfarande ett kvalitetsbolag?
10 gillningar
Här är Aapelis förhandskommentarer inför Ponsses Q2-resultat som presenteras nästa tisdag
Vi förväntar oss att bolagets omsättning och resultat har ökat något jämfört med jämförelseperioden, understött av ett piggt orderingångsflöde under årets början. I rapporten ligger vårt fokus särskilt på marknadsutsikter, utvecklingen av lager för inbytesmaskiner samt kommentarer kring avslutandet av serviceavtalet i Brasilien.
2 gillningar
Här är bolagsrapporten om Ponsse efter Q2 från Aapeli
Ponsses Q2-rapport motsvarade våra förväntningar ganska väl vad gäller huvudtalen, men resultatet stöddes av en upplösning av en avsättning för ett avslutat serviceavtal i Brasilien. Marknadskommentarerna var mer försiktiga än under början av året, men bolaget upprepade ändå sin prognos som pekar mot ett stabilt resultat. Efter det första halvåret har bolaget en del att ta igen för att nå detta, och vi anser att det krävs framgångsrik försäljning samt en stramare kostnadskontroll för att nå prognosen. Trots riskerna förväntar vi oss att bolaget når sin prognos. Då den osäkra marknadssituationen fortsätter har vi sänkt våra prognoser för de kommande åren, vilket gör att vi justerar vår riktkurs till 23,0 euro (tidigare 24,0 €). Relativt helhetsbilden anser vi att aktien är fullvärderad och vi upprepar vår rekommendation att minska.
1 gillning
Den finländska expertisen inom släckning av skogsbränder fick stor uppmärksamhet i Belgien när Firefighter-systemet, som är byggt på chassit av en skotare från Ponsse, tilldelades huvudpriset för innovation vid mässan Démo Forest i Bertrix i slutet av juli.
8 gillningar
På morgonen observerades 19 Ponsse på ett tåg i Egentliga Tavastland på väg söderut.
12 gillningar
Här är Aapelis kommentarer när Deere inledde omställningsförhandlingar.
Vi ser nyheten som en negativ signal för efterfrågeutsikterna på kort sikt för hela skogsmaskinsmarknaden, vilket även återspeglas i Deeres främsta konkurrent Ponsse.
1 gillning
Här är Aapelis förhandskommentarer inför att Ponsse presenterar sitt Q3-resultat nästa veckas tisdag
Vi förväntar oss att bolagets omsättning har legat kvar på samma nivå som jämförelseperioden, men att resultatet har förbättrats tack vare en mer fördelaktig omsättningsstruktur och kostnadsdisciplin. I rapporten riktas vårt intresse särskilt mot orderingången samt marknadskommentarerna, som är under lupp i och med konkurrenten Deeres omställningsförhandlingar.