Pharming Group - Sjælden mulighed med sjældne lægemidler

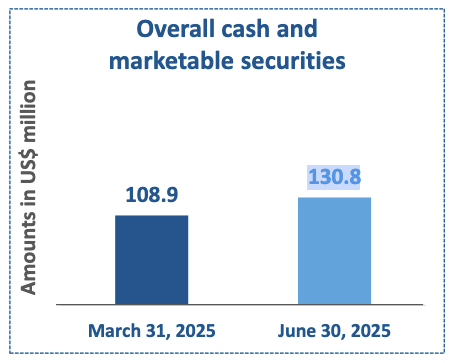
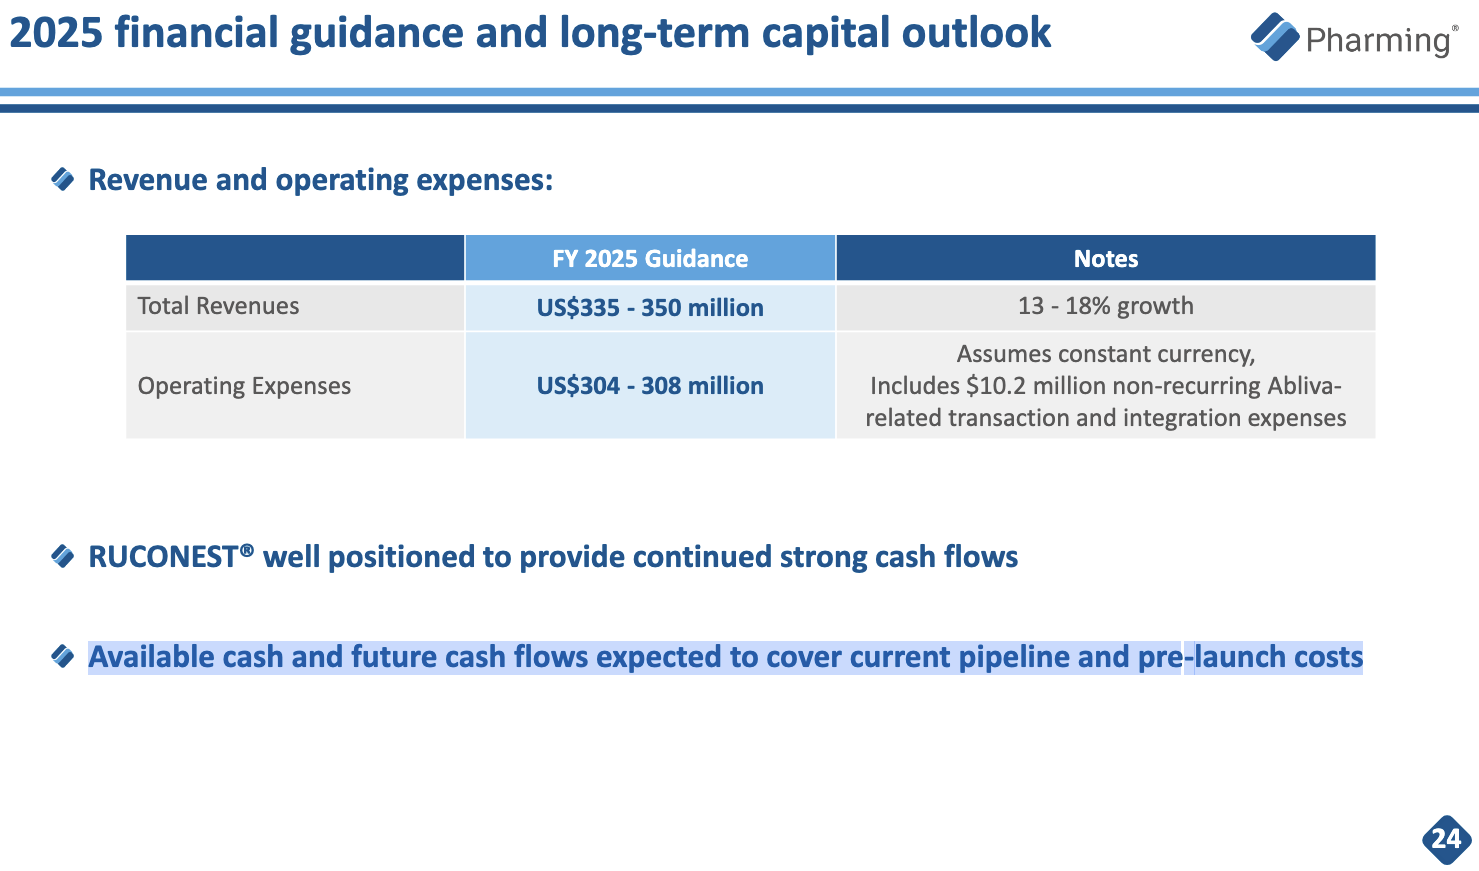
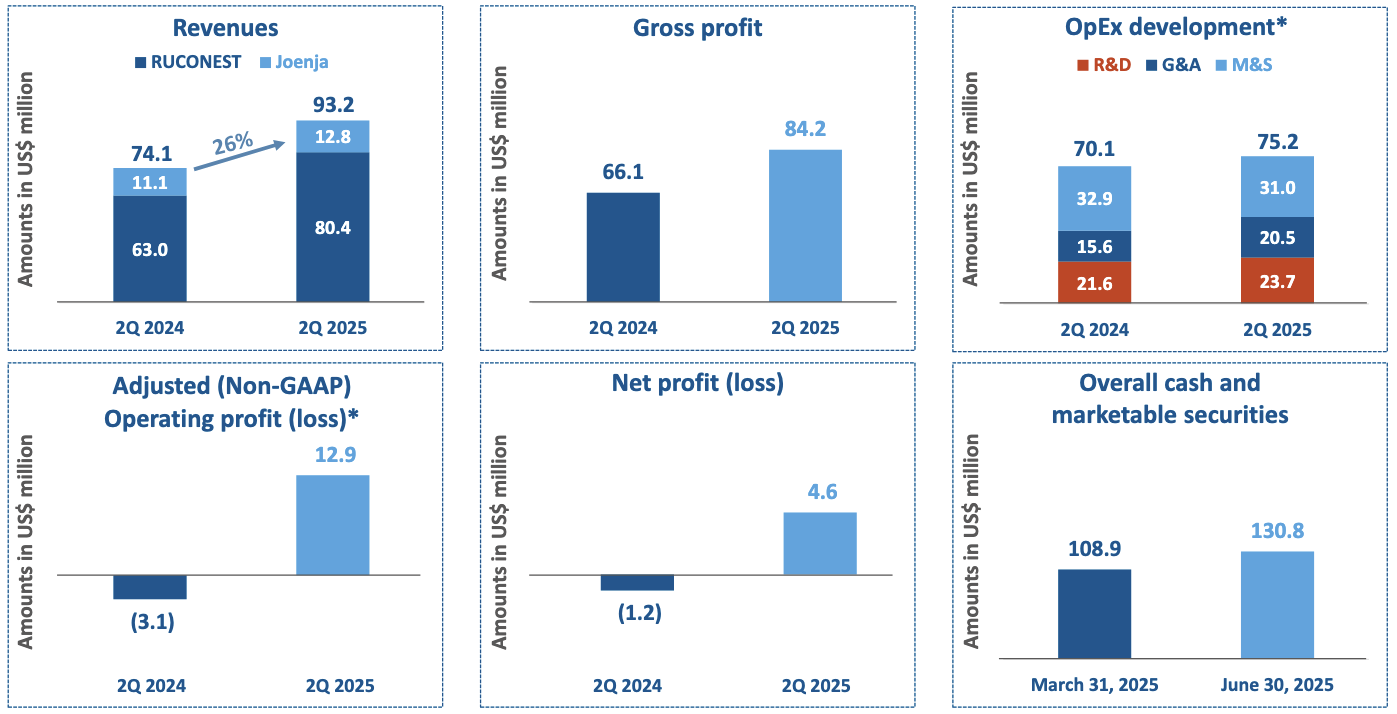
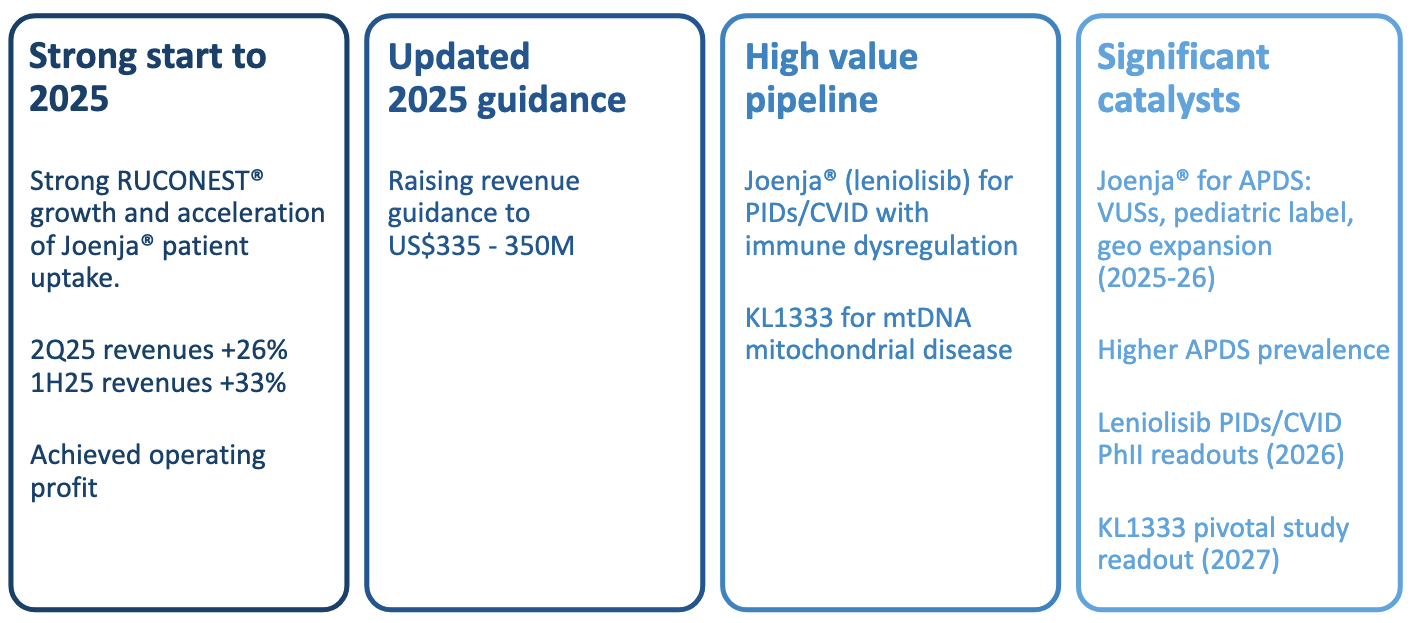
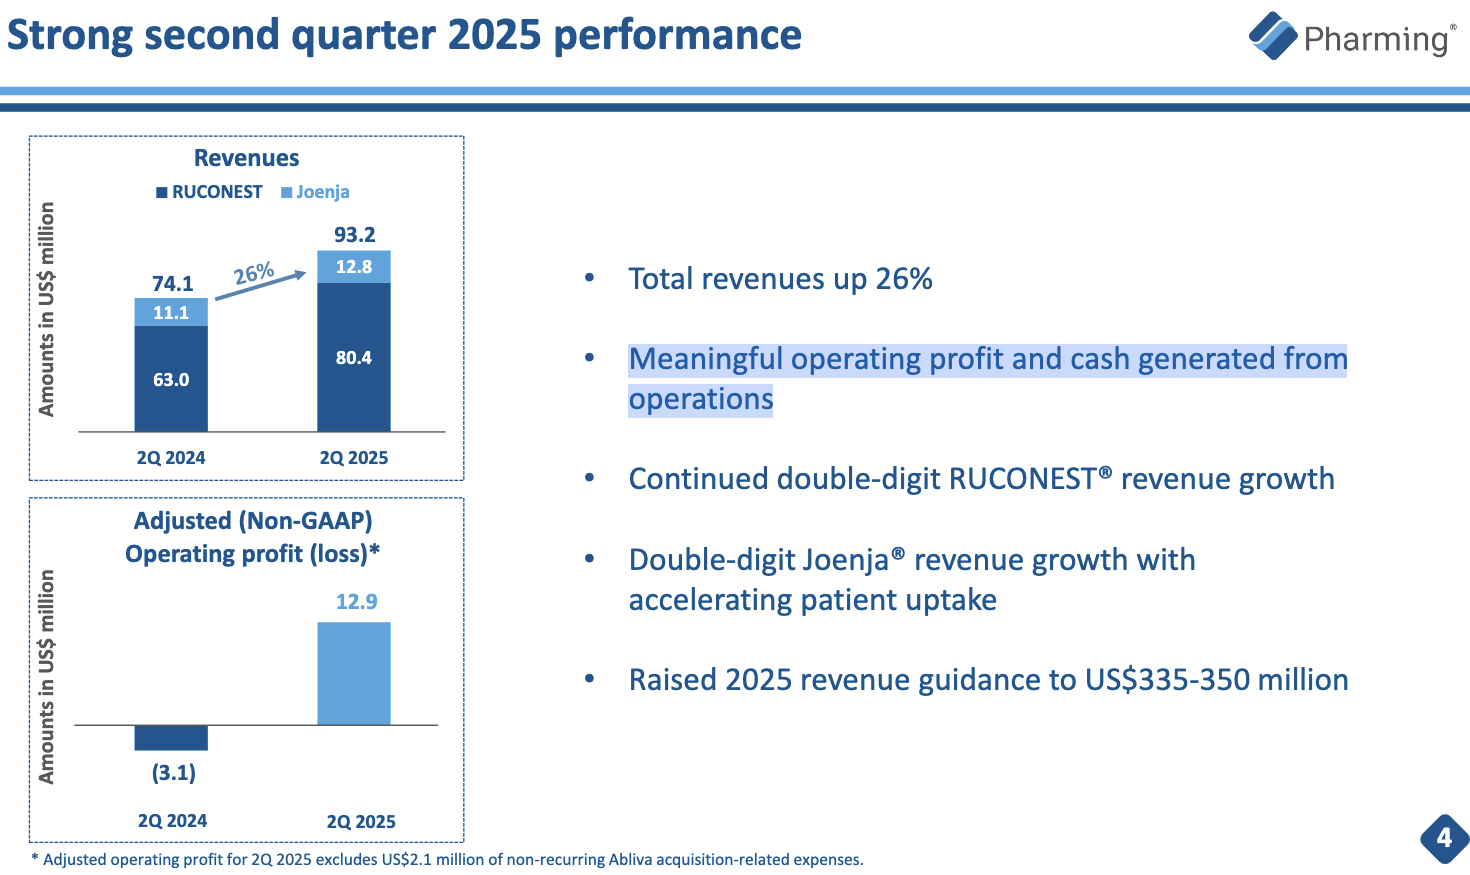
Pharming Group er et lille hollandsk medicinalfirma, der i sin lægemiddeludvikling fokuserer på medicin mod meget sjældne sygdomme. I modsætning til et typisk udviklingsselskab har Pharming udover fremtidige løfter også ægte lægemiddelprodukter til salg, som giver det betydelig vækstpræget omsætning og pengestrøm. Efter årets positive resultatforventning forventes omsætningen at nå hundreder af millioner dollars, og selskabet havde ved udgangen af juni en solid krigskasse på 131 MUSD i kontantreserver og tilsvarende aktiver. De nuværende kontantbeholdninger og pengestrømmen fra salget forventes at være tilstrækkelige til at finansiere udviklingen af fremtidige produkter, så investorerne behøver ikke at tigge om penge, og selskabet leder faktisk snarere efter lovende opkøbsmål på markedet.
Selskabet har tre primære lægemiddelprodukter til salg og/eller under forskning, som jeg vil gennemgå mere detaljeret nedenfor, én ad gangen.
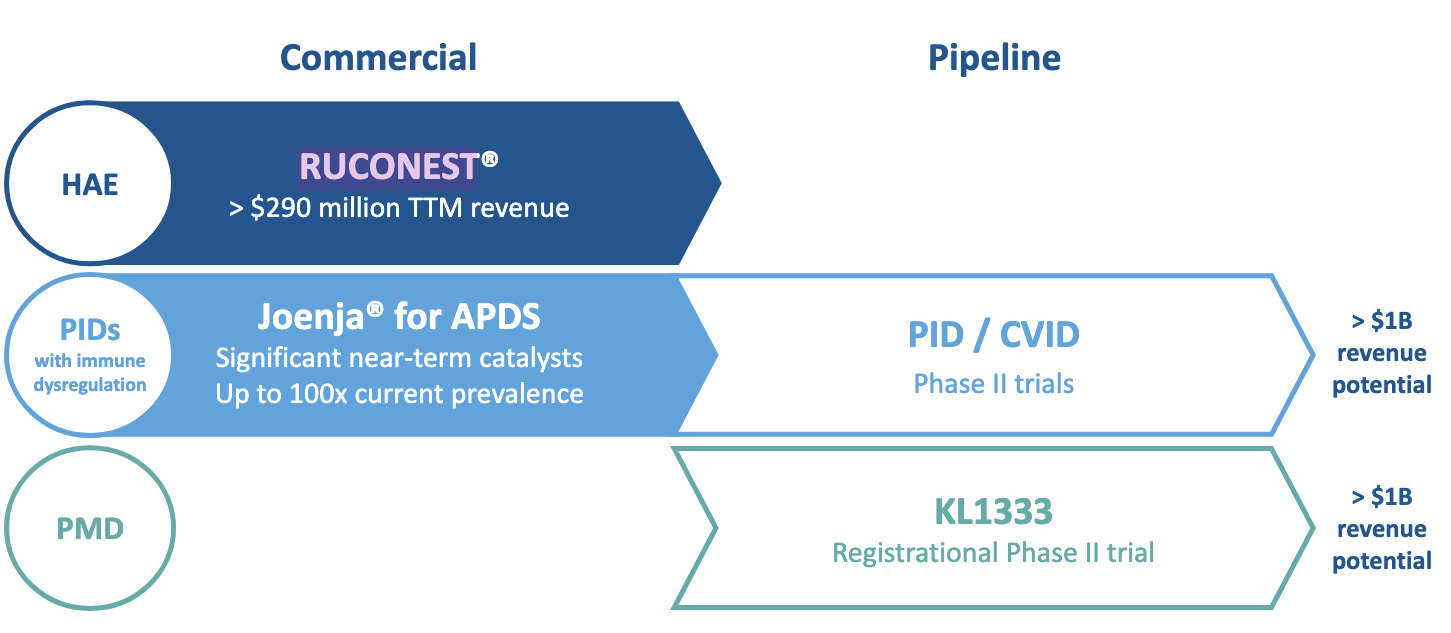
Ruconest

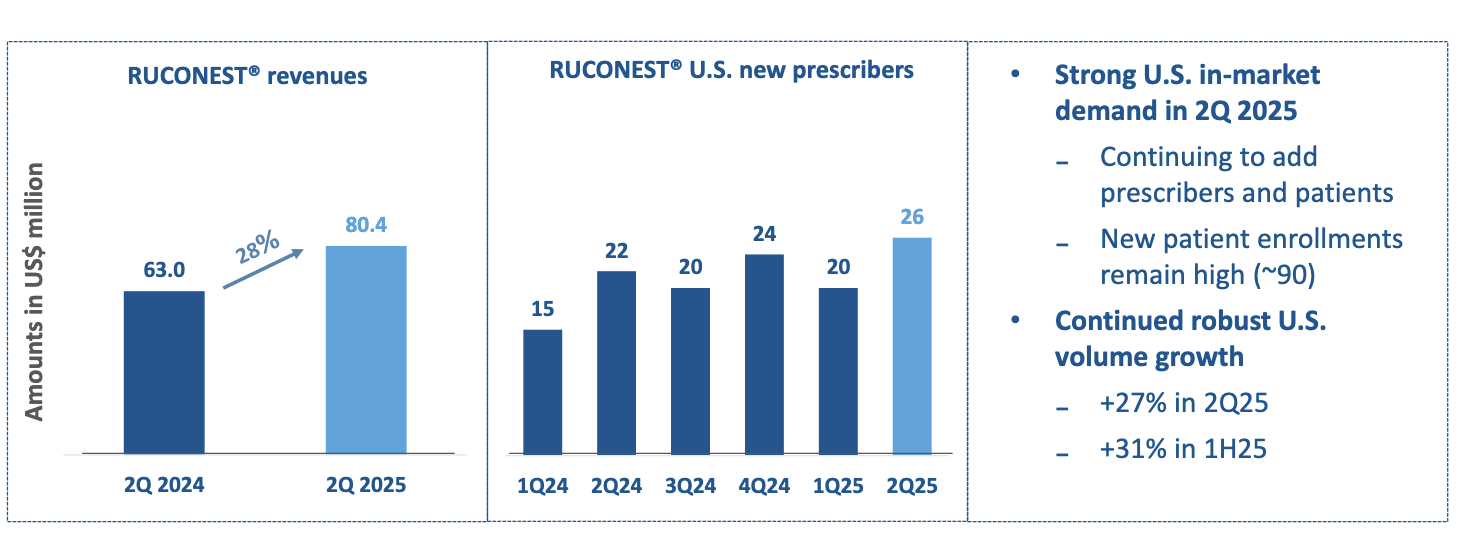
Ruconest er et præparat fremstillet af mælk fra en transgen kanin, som anvendes til behandling af akut alvorligt arveligt angioødem, dvs. en form for hævelse af hud og slimhinder forårsaget af en allergisk reaktion. Dette dyre lægemiddel anvendes kun i de mest alvorlige tilfælde og skal bruges til at behandle anfald, der varer dage, så hver enkelt ny kunde genererer en indtægtsstrøm på titusinder til hundredtusinder for selskabet årligt.

Selvom antallet af nye brugere kun stiger med en langsom hastighed på omkring tyve pr. kvartal, har Ruconest genereret næsten 300 MUSD i omsætning for selskabet i løbet af de seneste 12 måneder. Den amerikanske FDA har dog for nylig godkendt konkurrerende lægemidler (f.eks. KalVistas Ekterly) til markedet, så der er visse spørgsmålstegn ved produktets holdbarhed. Indtil videre er salg og indtægter dog stadig stigende, og det tager altid tid for konkurrenter at slå igennem, så i den nærmeste fremtid kan koen stadig malkes godt.
Joenja

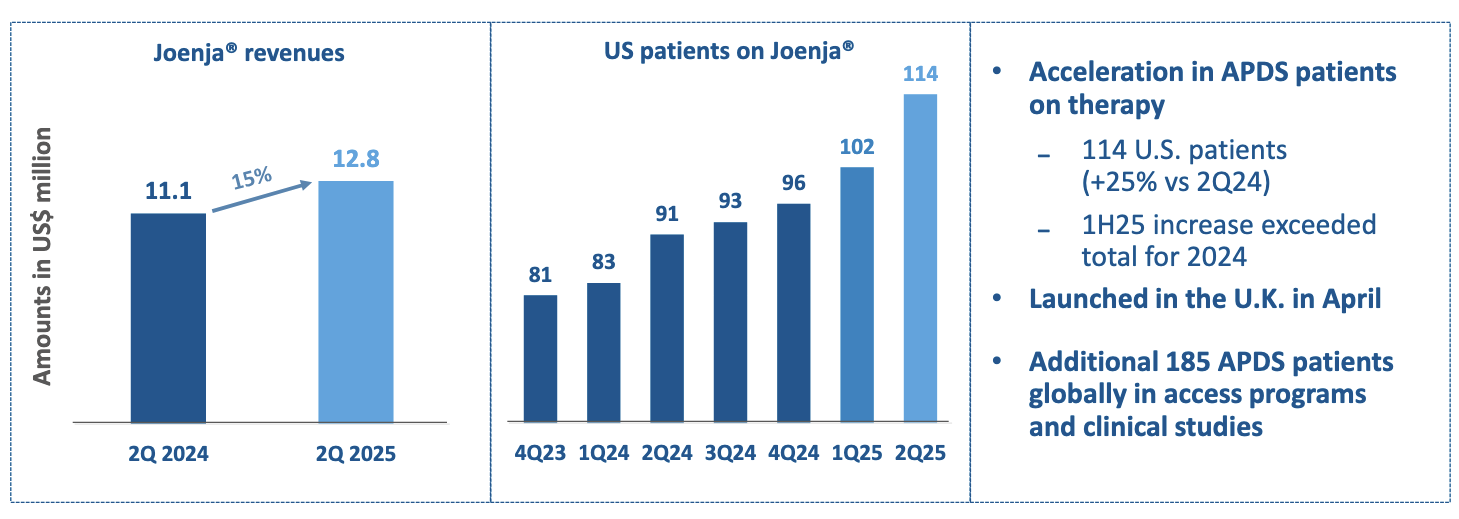
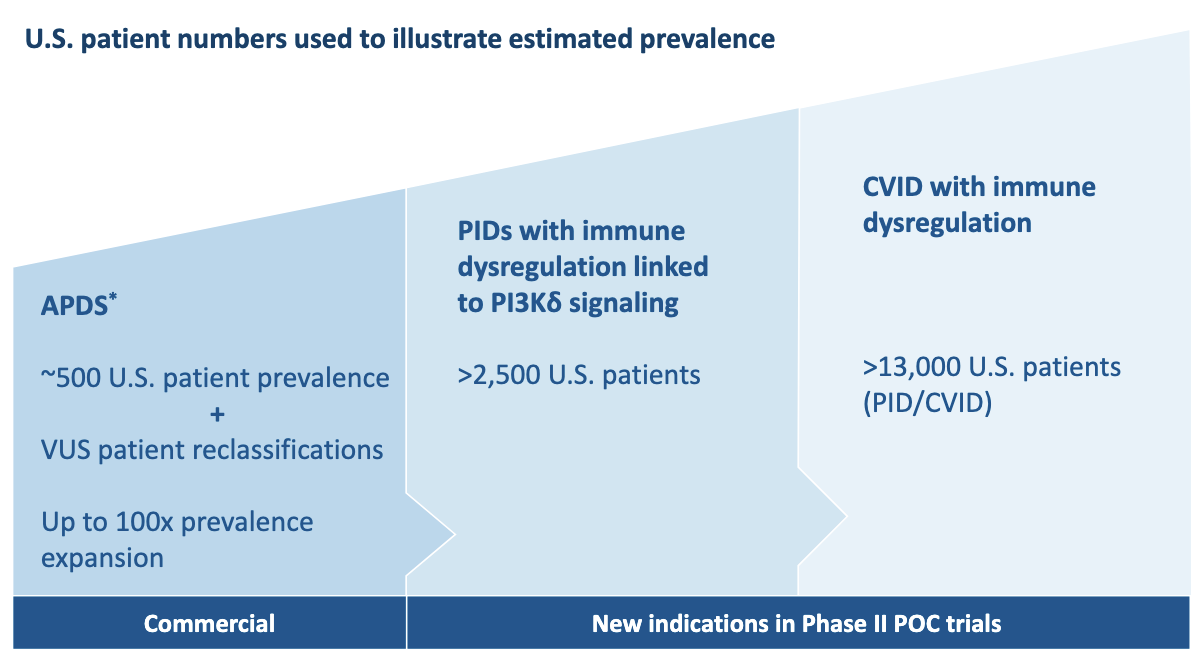
Joenja bruges til at behandle en sjælden primær immundefekttilstand kaldet APDS (Activated PI3K delta syndrome). Primær immundefekt er en tilstand, hvor kroppens immunsystem genetisk ikke er i stand til at forsvare sig mod infektioner. Joenja hæmmer PI3Kδ hyperaktivitet og forbedrer derved patientens immunsystemfunktion. Der er i øjeblikket over hundrede patienter, der bruger medicinen i Amerika, ud af i alt fem hundrede mulige patienter. Antallet lyder måske lille, men hver enkelt af dem er guld værd og genererer en omsætning på omkring 400 kUSD om året for selskabet.

Joenja har dog stadig en yderligere mulighed for at udvikle sig til et ægte hitlægemiddel, fordi der globalt er såkaldte VUS-patienter (Variant of Uncertain Significance), som ifølge nye studier kan vise sig at være APDS-relaterede, og takket være hvilke udbredelsen af APDS kan være betydeligt større end tidligere antaget. Med de seneste undersøgelser forventer selskabet, at omklassificeringen af VUS-patienter til APDS-patienter og dermed brugere af Joenja vil begynde at afspejle sig i omsætningsvæksten allerede i slutningen af året.

Der er også igangværende geografiske udvidelser til Europa samt yderligere forskning i introduktionen af lægemidlet til 4-11-årige, hvilket, hvis det lykkes, vil udvide kundebasen for det værdifulde lægemiddel betydeligt. Derudover undersøges det som en joker, om Joenja også kan behandle andre immundefekttilstande. Det vides endnu ikke, hvor stor en succes dette vil blive, men der er klare muligheder for et milliardlægemiddel, og hvis alt går vel, taler vi allerede om et salg på flere milliarder. Man behøver dog ikke vente længe på information om den mulige succes, da der forventes en betydelig strøm af meddelelser om disse muligheder allerede i år og næste år.
KL1333

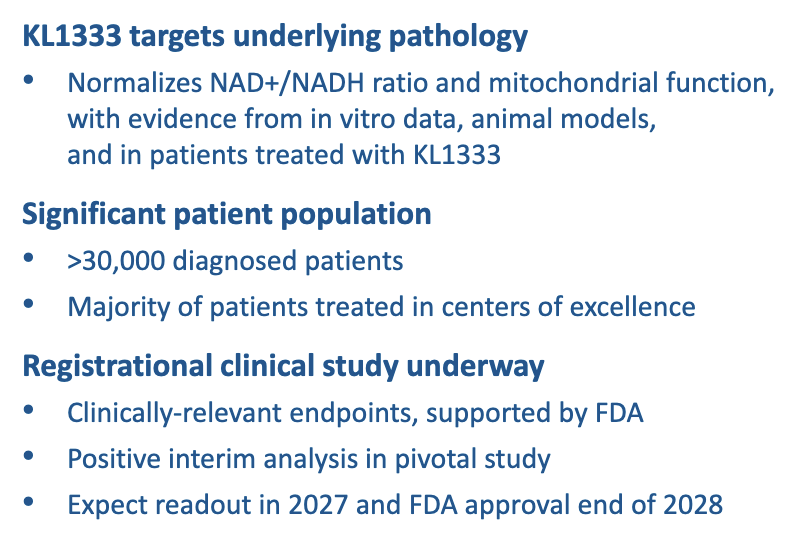
I 2024 meddelte Pharming, at de ville købe det svenske selskab Abliva AB for 66,1 MUSD for at erhverve en meget lovende lægemiddelkandidat til primær mitokondriel dysfunktion. Der er tale om en arvelig genfejl, hvor cellerne ikke får tilstrækkeligt med energirige forbindelser, hvilket blandt andet kan forårsage muskelsvaghed og hjertesvigt. Over 30.000 er diagnosticeret globalt, så der er efterspørgsel efter lægemidlet, og hvis det lykkes, vil dette give Pharming endnu et milliardlægemiddel i porteføljen allerede inden for de nærmeste år.
Der er kun 21 ejere på Nordnet på tidspunktet for tekstens skrivning, så der er stadig god tid til at komme med, og med en konstant strøm af nyheder og en rentabel, stigende omsætning er det let at smile som ejer af Pharming.
Det oprindelige indlæg blev skrevet til forumets pitch-konkurrence:

31 Synes om

Antallet af ejere steg kun med seks efter pitchen, så min besked forårsagede tilsyneladende ikke en storm af forum-investorer ind i aktien.

Analytiker Simon Scholes fra First Berlin kom for et par dage siden med en ret solid kursmål for aktien, hvilket i praksis udelukkende er baseret på salgspotentialet for de nuværende produkter og tager ikke engang hensyn til KL1333-optionen, som, hvis den lykkes, kan tilføje milliarder til salget.

Rating: KØB (BUY)
Kursmål: €2,40 (tidligere €2,30)
Afkastpotentiale: 129 %
Risiko: Høj

Derfor ville det være interessant at høre meningen fra forumets mest aktive medicindiskutanter @Clark_kent og @Vino_Pino, samt forumlægerne @JNivala og @Johannes_Sippola om virksomheden, hvis I har tid og interesse i at sætte jer ind i selskabet. Er der en hund begravet her, som undertegnede eller analytikeren ikke har bemærket?

13 Synes om

Hvordan ville du svare dig selv på disse teser med Pharming-tanken? At man ville se rosinerne fra bollen, i sandhedens navn, hele beskeden også.

Hele beskeden: Faron Pharmaceuticals - Innovatiivisia lääketieteen ratkaisuja (Osa 1) - #7847 käyttäjältä Pohjolan_Eka

Besked: Faron Pharmaceuticals - Innovatiivisia lääketieteen ratkaisuja (Osa 1) - #7838 käyttäjältä Pohjolan_Eka

Besked: https://forum.inderes.com/t/faron-pharmaceuticals-innovatiivisia-laaketieteen-ratkaisuja/2655/7838?u=vino_pino

Besked: https://forum.inderes.com/t/faron-pharmaceuticals-innovatiivisia-laaketieteen-ratkaisuja/2655/7829?u=vino_pino

Portteoriens læresætninger er i øvrigt blevet draget i tvivl, korrelation er ikke kausalitet.

Er den hund, du leder efter, beskrevet i dine beskeder? ”Milliarder af lægemidler snart - en sjælden mulighed” og næsten ingen køber aktien. Jeg dumper ikke investeringsobjektet, da jeg ikke er dybt inde i det, jeg hang bare fast i de hundehår.

12 Synes om

Oho, hvis tidligere beskeder i Faron-tråden har sat sig så slemt fast, kan vi selvfølgelig også fortsætte diskussionen som en privat samtale :smiley:

Generelt er der grund til at betragte disse juniorlægemiddeludviklingsselskaber (som det Faron, du nævner) kritisk netop af den grund, at udviklingen af et helt nyt lægemiddel er ekstremt dyrt og i gennemsnit ødelæggende for ejerværdien. Pharmings forskellighed som investeringsobjekt sammenlignet med for eksempel Faron fremgår dog efter min mening allerede af den anden sætning i åbningsindlægget:

I modsætning til et typisk udviklingsselskab har Pharming ud over fremtidige løfter også ægte lægemiddelprodukter til salg, som giver selskabet betydelig vækstpræget omsætning og pengestrøm.

Det betyder, at for disse pengestrømsgenererende lægemidler er de enorme binære risici ved at gennemføre faserne og selskabets konkurs allerede overvundet, og selskabet har i princippet ikke længere behov for at søge ekstern finansiering, men kan finansiere den videre udvikling af nuværende og nye produkter fuldt ud med egne midler og forhandle med andre aktører fra en meget stærk position. Jeg forstår det sådan, at det nu mere handler om, hvor meget kundebasen og salget af produkterne kan udvides, hvilket er en klart mindre risikabel opgave end at udvikle et nyt lægemiddel helt fra bunden til salg.

kuva
kuva
kuva

19 Synes om

Nå ja, rigtigt. Der er ikke behov for en privat udredning, lad os gennemgå det åbent og ærligt og forsøge at lære af os selv og hinanden på samme tid.

Hvis vi begynder at sammenligne med Faron, så udvikler de bestemt ikke et lægemiddel fra bunden lige nu. Fase 3 er planlagt med FDA. Vi venter bare på en betaler :smiley:. På tidspunktet for de beskeder, jeg konfronterede, var fase 2 i gang.

Det er sandt, at Pharming har et godkendt produkt, men hvor meget af den næsten milliard USD i markedsværdi er begrundet med ønskede yderligere indikationer eller helt nye initiativer, som der endnu ikke er beviser for? Dine beskeder passer derfor til Pharming. Eksisterende omsætning lyder sikkert, men nettoresultatet er sandsynligvis i minus, og omkostningerne falder ikke, hvis pipelinen øges. Det kan gå rigtig godt, men hvor godt det begrunder værdien, overlader jeg til andre at spekulere over.

HAE er et konkurrencepræget område. Derfor usikker omsætning fra den indikation. Hvordan mon en kaninmalkemaskine ser ud. Tilsyneladende virker det ikke i en fermentor, men kræver en pattedyrsmælkekirtel, dette lægemiddel?

4 Synes om

Kl1333’s virkningsvej via NQ01 er på et eller andet niveau allerede de-risket, da idebenon, der virker via samme vej, har godkendelse til mitokondriesygdommen LHON. Kl1333-studierne er af høj kvalitet og placebokontrollerede allerede fra fase 1. Jeg skrev om dette i lægemiddelselskabstråden, da nogen nævnte Abliva. Abliva virkede dengang som et godt mål, og buyout-prisen til Pharming kunne betragtes som en god handel.

Pharmings strategi har noget til fælles med det en størrelsesorden større SOBI. Disse sygdomme, som Pharming fokuserer på, er nok endnu mere eksotiske. Dette kræver forskning.

9 Synes om

Absolut al saglig kritik er velkommen, og jeg er spændt på at høre, om forumets hårde nysere finder en fundamental svaghed her, der kan forklare den nuværende lave markedsværdi.

Jeg synes, det er rimeligt at beskrive, at udvikling af et nyt lægemiddel i fase tre uden sikret finansiering er en helt anden kategori af risikotagning, fordi fiasko i finansieringen eller i fase tre let forårsager et tab på -90% for investoren, og selv med succes kan der være en overraskende lang vej, før lægemidlet genererer omsætning og cash flow.

HAE er et enormt konkurrencepræget område, men konkurrerende produkter har indtil videre vist sig at være utilstrækkelige. Så vidt jeg forstår, er dette det mest potente produkt på markedet, og kunderne prøver først konkurrerende lægemidler, og når de ikke virker, ender de til sidst med Ruconest. Når en kunde først er vundet, og effektiviteten er bevist, er der en enorm tærskel for at skifte væk fra lægemidlet. Efter min mening har omsætningsudviklingen vist Ruconests stabilitet og konkurrencefordele, og selvom det er klart, at pengemaskinen ikke maler i det uendelige, har væksten i kundebehov og omsætning indtil videre været mere end rimelig efter min mening:

Ruconests omsætning:
2021 198,9 MUSD
2022 205,6 MUSD
2023 227,1 MUSD
2024 252,2 MUSD
1Q25 Ruconest voksede +49 %
2Q25 Ruconest voksede +28 %

Bruttomarginen for lægemidlet er omkring 90 %, så omsætningsvæksten skalerer endda usædvanligt pænt til cash flow.

For Joenja (leniolisib), det eneste APDS-lægemiddel på markedet, sker der en geografisk udvidelse (Japan, EU og Canada) og en udvidelse af indikationerne til 4-11-årige, hvilket på alle måder er projekter med betydeligt lavere risiko, da de retter sig mod et lægemiddel, der allerede er godkendt på markedet og har vist sig effektivt gennem studier.

Nu i sommer kom der endnu en nyhedsbombe, som markedet efter min mening slet ikke har reageret på.
Walsh Z.H. et al. offentliggjorde en undersøgelse Scalable generation and functional classification of genetic variants in inborn errors of immunity to accelerate clinical diagnosis and treatment

https://www.cell.com/cell/abstract/S0092-8674(25)00624-5

I denne undersøgelse konstateres det, at VUS-patienter kan omdefineres som APDS-patienter, dvs. Joenja-brugere, ved at genfortolke eksisterende laboratoriedata. Denne undersøgelse i sig selv mangedobler Joenjas kundepotentiale fra det nuværende niveau, uden behov for nye ansøgninger om godkendelse, og Pharming forventer, at det vil begynde at afspejle sig i omsætningen allerede i slutningen af dette år. Nye lignende undersøgelser er angiveligt på vej, så Joenjas kundetal kan stadig vokse markant fra det nuværende niveau, uden at skulle gennem den ekstremt tunge godkendelsesproces.

I denne nyhed er den samme information forsøgt opsummeret i en lettere forståelig form:

Min egen fremhævelse:

Only a few hundred Americans are thought to have APDS, but based on a search of hundreds of thousands of genomes, the new study suggests that APDS could be magnitudes of order more common than previously estimated, possibly affecting one in every 10,000 Americans.

Da Joenja (leniolisib) er det eneste APDS-lægemiddel på markedet, og hver ny amerikansk patient genererer omkring 400.000 USD i omsætning om året, bør betydningen af denne opdagelse efter min mening ikke undervurderes. En ud af ti tusind amerikanere er 34.200 mennesker, og selvom det skulle vise sig at være en overdrivelse, er forskellen til de nuværende højst omkring 500 amerikanske patienter en utrolig forbedring af salgspotentialet for et så dyrt lægemiddel, for ikke at tale om det øgede globale salgspotentiale.

Ud over alt dette kommer Joenjas yderligere fase II-studier og KL1333, som efter min mening fungerer som en gratis, men for investoren ekstremt indbringende option, hvis de lykkes.

Selskabet er allerede dybt profitabelt, men det afspejles ikke i resultatet, da pengene i øjeblikket bruges på produktinvesteringer, hvilket betyder, at indtægterne vil ligge omkring nul eller lidt i minus i et par år.

Med analytikerens forudsagte lave tocifrede vækst når vi 2029e
Omsætning 580,3
Bruttomargin 525,8
Bruttomargin % 90,6 %
Forskning & udvikling –140,0
Salg & administration –289,5
EBIT 96,3
EBIT-margin % 16,6 %
Nettoresultat 82,1
EPS (USD) 0,10

Hvis du anvender en normal fire-gange værdiansættelsesmultiplikator på den omsætning, så er 872 MUSD MCAP → 2321 MUSD MCAP alene baseret på resultatopgørelsen. Hvis KL1333 desuden lykkes, bevæger vi os ind i helt andre sfærer. Er dette ikke et helt usædvanligt selskab inden for lægemiddeludviklingens juniorfelt, når man normalt skal satse vildt på et udviklingsselskab i sen fase eller et enkeltlægemiddel-mirakel og derved tage en enorm binær risiko.

For mig lykkes sådanne enkeltkort-mirakler i hvert fald aldrig, da jeg ikke er født under en heldig stjerne :frowning:

14 Synes om

Er det realistisk at holde prisen næsten så høj, hvis markedet udvidede sig på den måde. Betalerne (fra offentlige midler eller forsikringsselskaber) kan gøre modstand.

1 Synes om

Buffett sagde noget i retning af If you don’t understand the business, you don’t know what it’s worth.
Man kan forstå ideen med at sælge saunaovne og endnu bedre, ideen med at sælge brugte biler. Og hey, disse kan skaleres til Sverige, Tyskland osv.

Når man så går til at forstå selskabets fundamenter i tilfældet Faron eller Pharming, forståelse af cancerimmunologi (Faron laver faktisk også videnskab og anvender den ikke kun) eller forståelse af mekanismerne bag sjældne sygdomme, samtidig med at man forstår deres betydning for individet og for samfundet, som ofte betaler omkostningerne, og om man kan tjene penge på dem, sætter en grænse.

En Pharming-investor vil næppe blive overbevist af ”Scalable generation and functional classification of genetic variants in inborn errors of immunity to accelerate clinical diagnosis and treatment” eller ”Kl1333’s virkningsmekanisme via NQ01 er på et vist niveau allerede de-risket, da idebenon, der virker via samme vej, er godkendt til mitokondriesygdommen LHON. Kl1333-studierne er af høj kvalitet, placebokontrollerede, allerede fra fase 1”.

Du beskrev det således

Hvis en investor føler, at de bliver en passager på grund af et svært forståeligt emne, kan det forårsage en smule paranoia. Eller investeringen kaldes for lotteri. I så fald investerer man måske, når den anden også investerer, eller investerer i aktien, ikke i selskabet. Eller for at spille lotto. Måske er der derfor ikke sket et investorstormløb endnu?

Hos Pharming handler det forenklet sagt om at give et manglende protein, f.eks. et enzym, på grund af en genetisk årsag. Man skal forstå, hvad sygdommen er og dens mekanismer, hvordan patienter findes, hvordan genfejlen konstateres, hvordan proteinet tilføres kroppen, hvordan det produceres og til hvilken pris, hvad man er villig til at betale for behandlingen, og hvor længe der tjenes penge, og hvem man konkurrerer med.

Vil genterapi i sidste ende tage markedet, hvis en dyr ”erstatningsbehandling” bliver kumulativt dyrere (medicin, administrationsomkostninger) Proteinet er defekt, så dets koder i mennesket korrigeres. Pharming har allerede overført genet til en kanin, og den malkes.

Genterapi lyder simpelt, er komplekst, men vil sandsynligvis blive mere udbredt og billigere. F.eks. Roctavian til hæmofili. Nu koster det stadig millioner.

Pharming har dog år til at tjene penge på sine erstatningsbehandlinger, før et permanent fald via genterapier. Her tænkte jeg ikke engang på arvelig forandring endnu, men individuelle behandlinger. Hvor mange år bør man regne med, at der er til det, for at investeringen er berettiget? @jerej er sandsynligvis bedst opdateret på genterapi.

3 Synes om

Disse lægemidler, der fokuserer på sjældne sygdomme (såkaldte orphan drugs), har normalt fuldstændig uhyrlige priser, fordi udviklingen af et nyt succesfuldt lægemiddel sagtens kan koste over en milliard, og hvis du har potentielle patienter i verden, f.eks. et par tusinde mennesker, så vil en simpel division vise, at det ikke kan betale sig uden en voldsom erstatningspris til medicinalvirksomheden. Den risiko, du nævner vedrørende virksomhedens erstatninger, er dog relevant, da f.eks. Trump kan omvælte markederne på en uforudsigelig måde både med toldafgifter og ved at forsøge at sænke de udbetalte erstatninger generelt:

Denne genterapi er vel ikke en ægte relevant trussel inden for de næste 10 år? Man kan selvfølgelig altid male fanden på væggen og sige, hvordan fremtidens mirakelteknologier vil fortrænge nuværende produkter, men udbredelsen og implementeringen af disse tager ofte lang tid sammenlignet med dokumenteret effektive løsninger.

Med Ruconest vil der helt sikkert komme konkurrence nu med det nyligt godkendte Ekterly (sebetralstat), og i de kommende kvartaler vil vi se, hvor hårdt det rammer væksten i Ruconests medicinsalg. Ruconest er et biologisk lægemiddel, og jeg er ikke bekendt med nogen projekter til udvikling af en biosimilar, så ‘lignende produkter’ vil sandsynligvis heller ikke komme på markedet for at skabe priskonkurrence med det originale produkt.

For Joenja og KL1333 er der så vidt jeg ved ingen alternative behandlinger på markedet, så indtil videre er vi sikre mod konkurrence, og i øjeblikket er størstedelen af virksomhedens værdi efter min mening i Joenja, hvor Ruconest fungerer som en pengemaskine, der finansierer disse igangværende enorme forhåndsinvesteringer i udvidelsen af Joenjas markeder og anvendelsesområder.

Jeg vil også høfligt bede dig om at stoppe med at trolle. Jeg pingede dig ind i tråden, fordi jeg troede, at du som en erfaren investor i medicinalvirksomheder ville være i stand til at give saglige og skarpe kommentarer om virksomhedens forretning til gavn for alle, der læser forummet. Nu ser det lidt ud til, at du har en personlig vendetta i gang på grund af mine tidligere Faron-indlæg. Hvis du føler, at jeg har fornærmet dig eller på anden måde skrevet upassende eller forkert i en anden tråd, er jeg villig til at diskutere sagen via private beskeder og om nødvendigt undskylde. Jeg vil gerne tro, at du kan gøre det bedre.

6 Synes om

Jeg ville i dette tilfælde ikke se genterapi som en reel trussel endnu. Dit eksempel med hæmofili er efter min mening en ret god sammenligning. Hæmofili behandles så vidt jeg forstår i øjeblikket primært med rekombinante proteiner, men der findes også forskellige AAV-baserede genterapier til behandling af det, som har fået markedsføringstilladelser.

Case Sangamo Therapeutics fra årsskiftet er et godt eksempel på et problem forbundet med genterapier: https://www.fiercebiotech.com/biotech/pfizer-cuts-losses-near-approval-hemophilia-gene-therapy-adding-troubled-sangamos-woes. Sangamo udviklede sammen med Pfizer en AAV-genterapi til behandling af hæmofili A og var allerede meget tæt på godkendelse, da Pfizer opsagde samarbejdsaftalen. Årsagen var en revurdering af markedssituationen og en konstatering af, at lægemidlet ikke var kommercielt rentabelt. Der er vist to af disse hæmofili A AAV-terapier godkendt i øjeblikket, og Sangamos lægemiddel ville have været det tredje på markedet. Jeg kiggede dog på salget af disse på tidspunktet for nyheden, og markeds nummer to, Bio Marins AAV-lægemiddel, havde solgt præcis ét eksemplar i det foregående kvartal til en pris af 800.000 $. Det dækker ikke udviklingsomkostningerne særlig hurtigt.

Hvis Pharmings protein kan produceres billigt i kaniner, kan det være meget svært at introducere en konkurrerende, kommercielt rentabel genterapi på markedet.

5 Synes om

Jep, erstatningsbehandlinger for disse enzymmangler og hæmofili kan koste hundredtusinder om året. Godt for Pharming. Men, hvis og når genterapi kommer, er selv den nuværende omkostning på et par millioner lille.

Hver kan regne ud, hvor længe de tror, det vil vare, før en erstatningsbehandling kommer. 5-10-15 år? På den anden side holder patenter på almindelige lægemidler heller ikke meget længere end det, så pengene skal tjenes inden for den tid. Det ville således ikke være en særlig usædvanlig risiko. Jeg kan ikke lige nu komme i tanke om andre særligt dramatiske risici for Pharming, men jeg har altså ikke sat mig dybt ind i det, heller ikke for at investere.

Først, hvis det at fremsætte dine egne generaliserende udtalelser om bioteknologi i en bioteknologi-tråd er trolling, så er det godt, at du forstod din besked som trolling. Jeg ved, at this time this case is different. Fred og kærlighed :heart_hands:t2::handshake:

2 Synes om

På EU-niveau ser den politiske vilje ud til at være mod bedre identifikation og behandling af sjældne sygdomme. https://www.eesc.europa.eu/en/news-media/press-releases/rarediseases-eu-action-plan-must-step-european-national-cooperation

Dette var jeg nødt til at gribe fat i. Hvis man leder efter et rent medicinalfirma, der allerede har produkter i kommerciel fase samt kandidater, så man stadig kan opnå betydelig eksponering mod afkast/risiko fra udviklingsfasens kandidater, virker der ikke til at være mange helt tilsvarende udover Pharming. Jeg forsøgte at screene dem på Benzinga. Især hvis man også sætter spirende rentabilitet som kriterium. IOVANCE værdisættes til nogenlunde det samme, og de har 2 kommercielle produkter, men taber mange penge. Inden for Medtech er der flere, der ligger på samme bane med hensyn til omsætning og værdiansættelse.

Men det afhænger jo af, hvilken type investering man leder efter. Hvis man hader binæritet, kan man her stadig opnå betydelig eksponering mod udviklingen af kandidater, men den nuværende kommercielle del fungerer som et rygstød. Forholdet ændrer sig naturligvis, jo større biotekvirksomheder man ser på. Hos Big Pharma vil et fejlslagent aktiv i én indikation normalt ikke længere flytte kursen mere end den normale variation.

Den publikation i Cell-tidsskriftet og dermed betydningen af genvurderingen af VUS-sager er dog vanskelig. En grundvidenskabsmand som mig kan ikke hurtigt danne sig en mening om det, og jeg undrer mig slet ikke over, hvorfor markedet ikke reagerede. Markedet er effektivt til at tolke tal. Men med kvalitativ information famler det i blinde. Her er der måske alpha at hente for den flittige investor.

8 Synes om

Tässä kun kurssi on mukavasti noussut pitchauksen jälkeen ja lähestytään jo miljardin dollarin rajapyykkiä, niin kirjoitin auki osien summaa ja miksi mielestäni 2 miljardia dollaria tullaan rikkomaan, eli ainakin 100% noustaan vielä seuraavan 12kk aikana.

Ruconest: 500 MUSD
Otetaan hyvin konservatiiviset odotukset Ruconestin lähiaikojen myynnille, että tänä vuonna jäädään myynnissä 300 MUSD, ensi vuonna tehdään sama 300 MUSD ja siitä lähtee myynnin vuosittainen -11% alenema vuoteen 2035 saakka, jolloin myynti loppuu. EBIT 50% ja WACC 10%.

Mikäli myynti osoittautuu kestävämmäksi, niin koko nykyvaluaatio voidaan perustella Ruconestilla. Toisaalta jos tulee pian jokin vahvasti kilpaileva lääke markkinoille ja myynti syöksyy rajummin, niin ei päästä edes puoleen miljardiin. Lähtisin siis tuosta 500 MUSD liikkeelle ja adjusteeraisin sitä tulevien kvartaalitulosten mukaisesti. Erityisesti Ekterlynn myyntiä ja sen vaikutusta Ruconestiin on hyvä seurata.

KL1333: 0 - 5300 MUSD

Alalaita KL1333 osalta on helppo arvioida nollaksi mikäli se ei mene tutkimuksista lävitse, mutta muuten menee aikamoiseksi hakuammunnaksi. Jos oletetaan 2028 jenkkilaunchi ja 2029 muu maailma, 3,1 miljardin dollarin huippumyynti 2033, niin päästään maksimissaan tuohon 5,3 miljardin valuaatioon (WACC 10%, 50% EBIT). Potilaita oletin löytyvän Pharmingin markkinoilta noin 36 tuhatta, joista 16,5 tuhatta Amerikassa. Hinnan osalta on valtavasti epävarmuutta, mutta Jenkkeihin arvasin nettona 300 k$ / vuosi ja muualle maailmaan (UK, EU, Kanada, Australia) nettona 150 k$ / vuosi. Rojalteja pitää maksella Yungjinille korkeista yksinumeroisista mataliin kaksinumeroisiin prosentteihin, eikä Japaniin tai Etelä-Koreaan päästä myymään.

Tuo ylälaita nyt tietysti jäänee saamatta, mutta vaikka tähän arpoisikin ikäviä todennäköisyyksiä epäonnistua faasi II ja faasi III -kokeissa, niin mielestäni vaikuttaa hankalalta uskottavasti perustella, että miksi KL1333 valuaation pitäisi perusskenaariossa olla alle puoli miljardia dollaria. Onnistuessa tuosta pitäisi tulla nopeasti miljardilääke, ellei sitten kilpailijan Sonlicromanol (KH176) onnistu isosti ja puukota myyntiä.

Joenja: 300 - 8600 MUSD

Joenjan pohjaskenaario millä lääkettä alun perin lähdettiin myymään vaikuttaa aika tylsältä, koska APDS on niin harvinainen tauti, ettei lääkkeen arvo nouse mitenkään kovin suureksi. Jos oletaan Jenkipotilaasta tulevan 400 K$ /vuosi ja muun maailman potilaista 150 K$ / vuosi ja vain yli puolet potilaista päätyvän aktiiviseen hoitoon ja Joejan käyttäjäksi, niin myynti saattaisi jäädä tuonne 140 M$ tasolle ja lääkkeen arvo olisi säälittävät 300 M$. Novartikselle menee rojalteja kaksinumeroiset prosenttiluvut.

Kesän VUS –\u003e APDS uutinen oli siinä mielessä merkittävä, että mikäli käytetään Pharmingin omia lukuja, niin se melkein tuplaa saavutettavan potilasmäärän ja sitä kautta lääkkeen arvon. Cellin tutkimuksesta voidaan myös haarukoida hurja potentiaali mikäli oletetaan, että APDS yleisyys onkin monikymmenkertaisesti yleisempää kuin aiemmin on luultu, jolloin potilaita saadaan helposti esimerkiksi 12 000 kappaletta lisää ja myynti pomppaa 3,5 miljardiin dollariin ja valuaatio 7,65 miljardiin dollariin.

Koska Pharming aloittaa nyt lisätutkimusten tekemisen uudelleenmäärittelystä, niin todennäköisesti päädytään johonkin tämän välittömän VUS –\u003e APDS myyntipotentiaalin lisäyksen ja ääripotentiaalin välimaastoon.

Mikäli PID -tutkimus hyväksytään ja saadaan se myyntiin 2031, niin konservatiivisesti arvioiden potilaita saataisiin varmaankin 1500 kpl, jolloin myyntiä saataisiin 390 M$ vuosi ja valuaatioksi 200 M$

CVID toisi varmaankin konservatiivisesti 8600 potilasta ja jos myynti lähtee käyntiin vuonna 2032, 2100 M$ huippumyynnillä, niin tämän päivän arvo tälle onnistumiselle olisi 750 M$.

Näistä lähtökohdista asiaa tarkastellen markkina mielestäni aliarvioi Joenjan lukuisien eri optioiden arvon ja itse antaisin lääkkeelle noin miljardin valuaation tässä vaiheessa, mikä kylläkin nojaa vahvasti siihen, että markkina ei ole sisäistänyt tuon kesän tutkimuksen VUS –\u003e APDS -putken täyttä arvoa. Jos sinäkään et välittömästi asiaa sisäistä, niin ei kyllä kukaan piensijoittajakaan tuosta ymmärrä hölkäsen pöläystä, joten pitäisin markkinavirhettä hyvinkin mahdollisena.

Yhteenveto:

Tietysti tässä on vielä valtavasti epävarmuuksia ja arvioinnissa täytyy käyttää mielikuvitusta ja ottaa rohkea näkemys tarkan tiedon puutteesta huolimatta, kuten kaikissa hyvissä tulevaisuuden kasvua ja kannattavuuden arviointia vaativissa sijoitustapauksissa. Uskon, että markkinat pureskelevat tiedon seuraavan vuoden ajan ja kun kohta KL1333 ja Joenjan tutkimusten uutisvirta alkaa lähestymään, niin sijoittajien perehtyneisyys ja ymmärryskin sitä mukaan kasvaa ja kurssi jatkaa positiivista liikehdintää kakkosen yläpuolelle. Sen jälkeen täytyykin jo alkaa suorittamaan, mikäli halutaan ottaa seuraavia askeleita.

15 Synes om

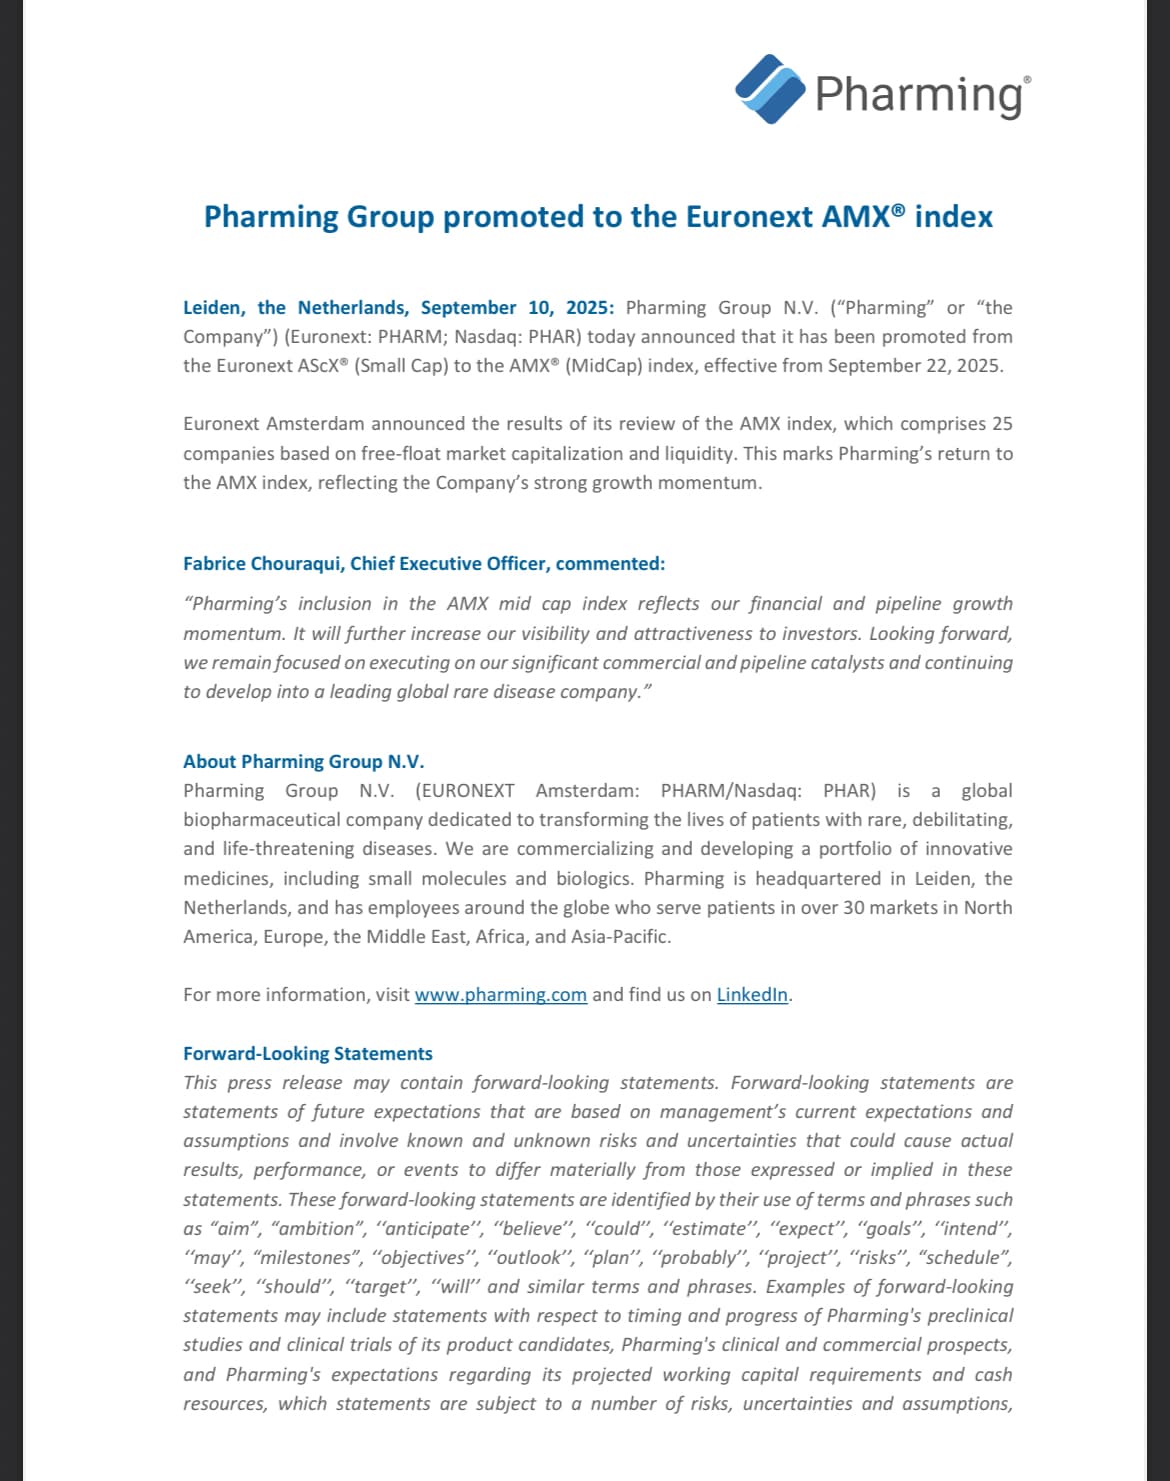
Dette var selvfølgelig allerede kendt for dem, der følger virksomheden tættere, men det ser ud til, at virksomheden besluttede at informere om det. Der har til tider været en voldsom omsætning i aktien, og det vil sandsynligvis ikke falde med dette.

dvs. fra small cap til mid cap indeks.

IMG_9840

10 Synes om

Sandsynligvis en ret god start med Ekterly:

https://ir.kalvista.com/news-releases/news-release-details/kalvista-pharmaceuticals-provides-operational-update-and-7

“På bare otte uger efter godkendelsen har vi modtaget 460 patientstartformularer, hvilket repræsenterer næsten fem procent af den rapporterede HAE-patientpopulation i USA. Denne tidlige efterspørgsel har overgået vores forventninger og validerer både det presserende udækkede behov, som EKTERLY adresserer, og dets potentiale til at omdefinere behandlingen af HAE. Med en stærk balance og et team i verdensklasse er vi godt positioneret til at maksimere den globale mulighed for, at EKTERLY kan blive den grundlæggende terapi for mennesker, der lever med HAE.”

3 Synes om

Donald Trump announces 100% tariff on branded pharmaceutical products

Aktien har i dag reageret på toldnyhederne. Har andre information om, hvor omfattende dette vanskeliggør salget af medicin til sjældne sygdomme, hvor alternative behandlinger er få? Dette kan selvfølgelig undgås ved at bygge en fabrik i USA.

2 Synes om

Man ved aldrig med den orange vindfløj, men jeg tror på dette: https://www.reuters.com/business/healthcare-pharmaceuticals/eu-japan-express-confidence-in-capped-us-tariffs-drugs-2025-09-26/

Det vil sige, at nogen fra EU-Kommissionen har kommenteret, at de tror på, at de tidligere aftalte 15 % tariffer holder.

…og jeg købte mere på faldet.


(ABM FN-Dow Jones) Pharming får 97 procent af sin omsætning fra USA, så det er ikke underligt, at aktiekursen var under pres fredag, efter at USA’s præsident Donald Trump meddelte, at han ønskede en 100 procents importtold på patenterede lægemidler. Dette udtalte analytiker Lucy Codrington fra investeringsbanken Jefferies.

Men om suppen i sidste ende bliver spist så varm, er ifølge analytikeren stadig uvist. I sin rapport skrev hun, at europæiske lægemidler falder ind under handelsaftalen mellem EU og USA, hvor toldloftet er 15 procent.

Ifølge Codrington afhænger meget i sidste ende af indførelsen af toldsatserne. Og det er simpelthen stadig uklart.

At flytte produktionen af Ruconest til USA er ifølge analytikeren praktisk talt umuligt. I stedet anser hun det for muligt, at Pharming hurtigt kan opbygge et stort lager i USA for at modstå “toldstormen” i det mindste midlertidigt.

Også for Joenja skulle opbygning af lagre i USA ifølge banken lykkes. I dette tilfælde ville en flytning af produktionen være mulig på længere sigt, vurderer Codrington – muligvis ved hjælp af en CDMO (Contract Development and Manufacturing Organization), altså en producent, der kunne fremstille molekylet på Pharmings vegne.

Jefferies har en købsanbefaling for Pharming og et kursmål på 1,40 euro. Aktien faldt fredag 12,7 procent til 1,11 euro.

Copyright: ABM Financial News / info@abmfn.nl

4 Synes om

Pharming Group annoncerer amerikanske FDA’s accept og prioritetsbehandling af supplerende ansøgning om godkendelse af nyt lægemiddel for leniolisib til børn med APDS i alderen 4 til 11 år

den amerikanske Food and Drug Administration (FDA) har accepteret virksomhedens supplerende ansøgning om godkendelse af nyt lægemiddel (sNDA), der søger godkendelse af leniolisib, en oral, selektiv phosphoinositid 3-kinase delta (PI3Kδ) hæmmer, som behandling til børn i alderen 4 til 11 år med aktiveret phosphoinositid 3-kinase delta syndrom (APDS), en sjælden primær immundefekt. Ansøgningen har fået tildelt prioritetsbehandling og er blevet tildelt en måldato for Prescription Drug User Fee Act (PDUFA) den 31. januar 2026.

5 Synes om

Wow, Pharmings Q3 i morgen!!!

Fortsætter rækken af gode regnskaber, eller er der skuffelse i vente?

Vil EKTERLY ødelægge Ruconest allerede i de første måneder som kongemedicinen mod HAE-akutte anfald?

Stopper væksten i Joenjas brugere, eller vil vi se god udvikling?

Kursen er desværre gledet ned fra det vilde rally efter Q2. Er elastikken spændt til det yderste, og går vi mod månen i morgen, eller knækker snoren endeligt, og hele firmaet flyver til bunden af kløften?

Junkbondkings tro vakler ikke, jeg forventer stadig mindst en vild multibagger herfra inden 2035! (Ikke en investeringsanbefaling)

Hvorfor? Jo, fordi Junkböndking forventer følgende katalysatorer (bemærk den rasende chat GBD-prompting):

År Begivenhed / Katalysator Anslået ny omsætning/år Anslået “bundlinje”
H2 2025 :microscope: Omklassificering af VUS-patienter (USA) +$30–50 M +$20–35 M
H1 2026 :baby: FDA-godkendelse til pædiatriske (4–11 år) +$16–27 M +$11–19 M
2025–2026 :united_kingdom: Storbritannien: NICE-anbefaling & refusion +$10–13 M +$6–8 M
2026 :globe_showing_europe_africa: EU / Japan / Canada lanceringer +$33–55 M +$20–35 M
2026+ :dna: Sjældne immundefekter (PID) +$70–135 M +$50–95 M
2026+ :brain: CVID med immundysregulering +$210–500 M +$150–350 M
2027–2028 :high_voltage: KL1333 – mitokondrielle sygdomme (forskning) TBD TBD

:bar_chart: Overblik (Joenja + Ruconest)

Tidsramme Omsætning Nettoresultat
2025 (nuværende tilstand) \~$340 M \~$90 M
2026 (katalysatorer 1–4) \~$450 M \~$160 M
2028+ (alle katalysatorer) \~$700–800 M \~$350 M+

Så! Til de 350 millioner smider vi en (moderat for et orphan drug-medicinfirma) 15-faktor på, og Pharming er pludselig et firma på over 5 milliarder! Og vi er kun i år 2028, og KL1333333333 (også et milliardmarked) er endnu ikke slået igennem.

Man gnider sig

8 Synes om