Biopharmaselskabet Nektar har det mest interessante setup, jeg nogensinde har set - årsagen til, at aktien i øjeblikket er så billig, findes i en usædvanlig historik og en igangværende retssag mod Eli Lilly, som Nektar anklager for bevidst sabotage af deres lægemiddels kliniske data, hvilket førte til, at selskabet på et tidspunkt var tæt på konkurs, og hele lægemidlet var ved ikke at nå markedet. Her er en præsentation af Nektar:
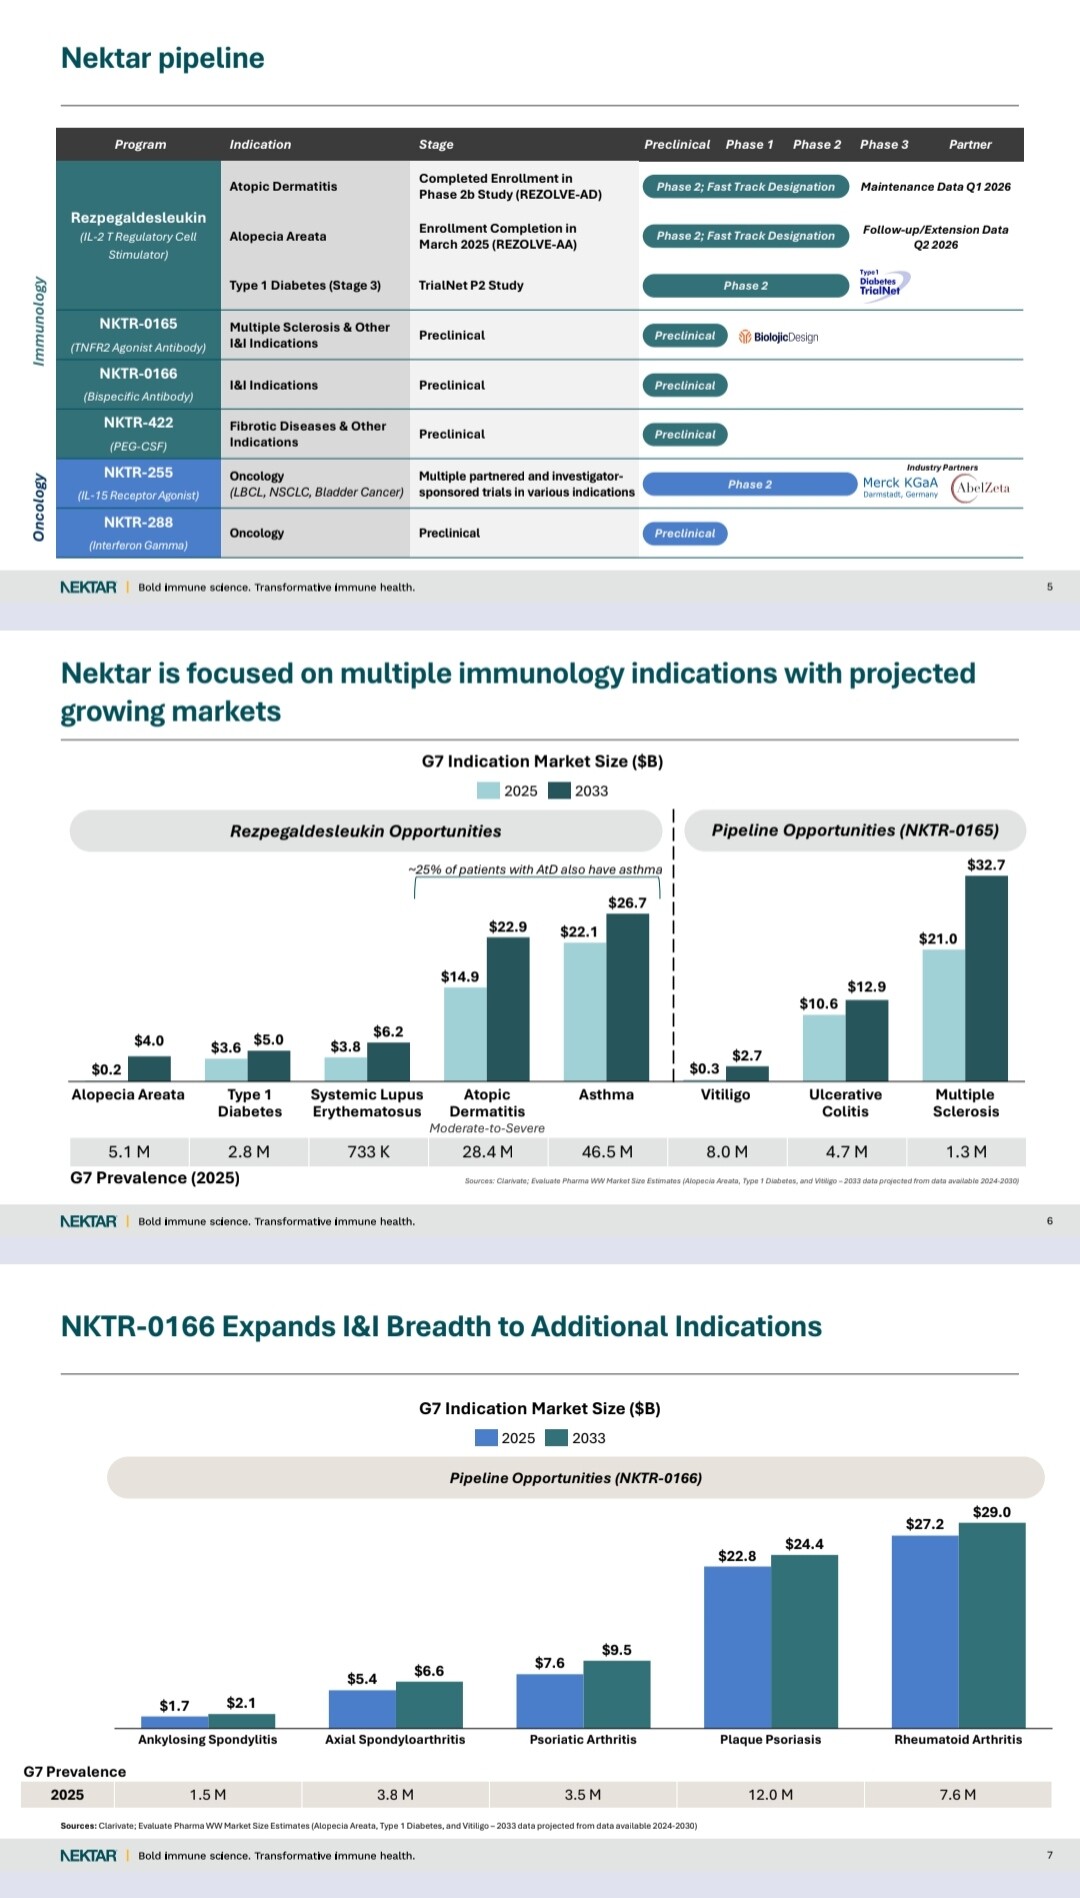
Nektar Therapeutics udvikler et lægemiddel kaldet rezpegaldesleukin (Rezpeg), som er baseret på aktivering og ekspansion af kroppens egne regulatoriske T-celler (Treg). Treg-celler er en central del af immunsystemets balance, og deres betydning i behandlingen af autoimmune sygdomme anses for at være en af de mest lovende tilgange i branchen - i 2025 gik Nobelprisen i medicin til Treg-forskere.
Rezpeg har allerede gennemført kliniske fase 2b-studier i to forskellige I&I-indikationer (immunologi og inflammation) – atopisk eksem (Atopic Dermatitis) og alopecia areata (pletvis hårtab) – og har vist lovende resultater for både effekt og sikkerhed. Selskabets primære mål er at udvikle Rezpeg som en ny generation af behandling til flere autoimmune sygdomme, og programmet udvides i øjeblikket også til blandt andet type 1-diabetes, hvor et fase 2-studie er i gang. Derudover har selskabet kommunikeret deres interesse i at udvide udviklingsprogrammet til astma, da man i studierne af atopisk eksem så lovende tegn på forbedring af symptomer hos patienter, der også led af astma.
* Atopisk eksem er et enormt og underbetjent marked (>80 millioner patienter) med betydeligt færre behandlingsmuligheder end ved tilsvarende sygdomme.
* Markedet anslås at vokse til over 50 milliarder dollars, hvilket gør det til en af de største muligheder inden for immunologi.
* De nuværende standardbehandlinger tilbyder begrænset effekt og varighed, hvilket betyder, at størstedelen af patienterne stadig lider af symptomer.
* Der er et betydeligt hul i sikre og effektive alternativer efter førstelinjebehandlinger, og der findes ingen klar standardbehandling til andenlinje.
* Rezpeg tilbyder en ny virkningsmekanisme baseret på Treg-celler, som adskiller sig fra konkurrenter, der udnytter IL-4/13-vejen.
* Kliniske resultater viser konkurrencedygtig effekt og en stærk position blandt ikke-IL4/13-behandlinger.
* Rezpeg har en ren sikkerhedsprofil uden væsentlige sikkerhedsproblemer i en stikprøve på over 1.000 patienter.
* Lægemidlet muliggør dosering hvert kvartal (4 indsprøjtninger om året), hvilket er betydeligt mere praktisk end nuværende behandlinger.
* Resultaterne fra vedligeholdelsesfasen tyder på langvarige og med tiden dybere behandlingsresponser, hvilket kan øge lægemidlets værdi betydeligt.
* Patienter med atopisk eksem skifter ofte behandling, hvilket skaber et gunstigt markedsmiljø for nye og differentierede lægemidler.
* NKTR’s nuværende værdiansættelse på ca. 2 milliarder dollars virker lav i forhold til lægemidlets potentielle salgspotentiale på mange milliarder dollars samt sammenlignelige selskaber.
* Rezpeg har desuden potentiale for udvidelse til mange andre I&I-indikationer.