IDEXX dukker op en gang imellem i forskellige tråde på forummet, men der er endnu ikke blevet oprettet en dedikeret tråd til denne sundhedsvirksomhed for kæledyr, så lad os få rettet op på det. Åbningsindlægget kan måske virke en smule vidtløftigt og ikke helt så stramt komponeret, som man kunne ønske sig, da dette samtidig har fungeret som mit eget analysearbejde af virksomheden, og tingene er derfor blevet undersøgt lidt løbende på kryds og tværs. Jeg er hverken dyrlæge eller anden form for fagekspert på området, så jeg kender ikke IDEXX’ produkter og tjenester dybere end det, jeg har kunnet læse mig til og forstå via IDEXX’ hjemmeside, rapporter og andre artikler. Jeg håber derfor, at teksten ikke indeholder alt for mange faktuelle fejl, men hvis der er nogen, må I meget gerne påpege dem.
IDEXX tilbyder løsninger til diagnostik for smådyr, kvæg, fjerkræ, mejeriprodukter og humanmedicin samt vandtest. Hovedparten af virksomhedens fokus ligger på veterinærområdet. Med egne ord er virksomhedens formål at hjælpe kæledyr med at leve længere og mere fyldestgørende liv ved at give dyrlæger værktøjerne og teknologien til at få de svar, de har brug for.

Forretningsområder
IDEXX opdeler sin forretning i tre segmenter (samt “Other”):
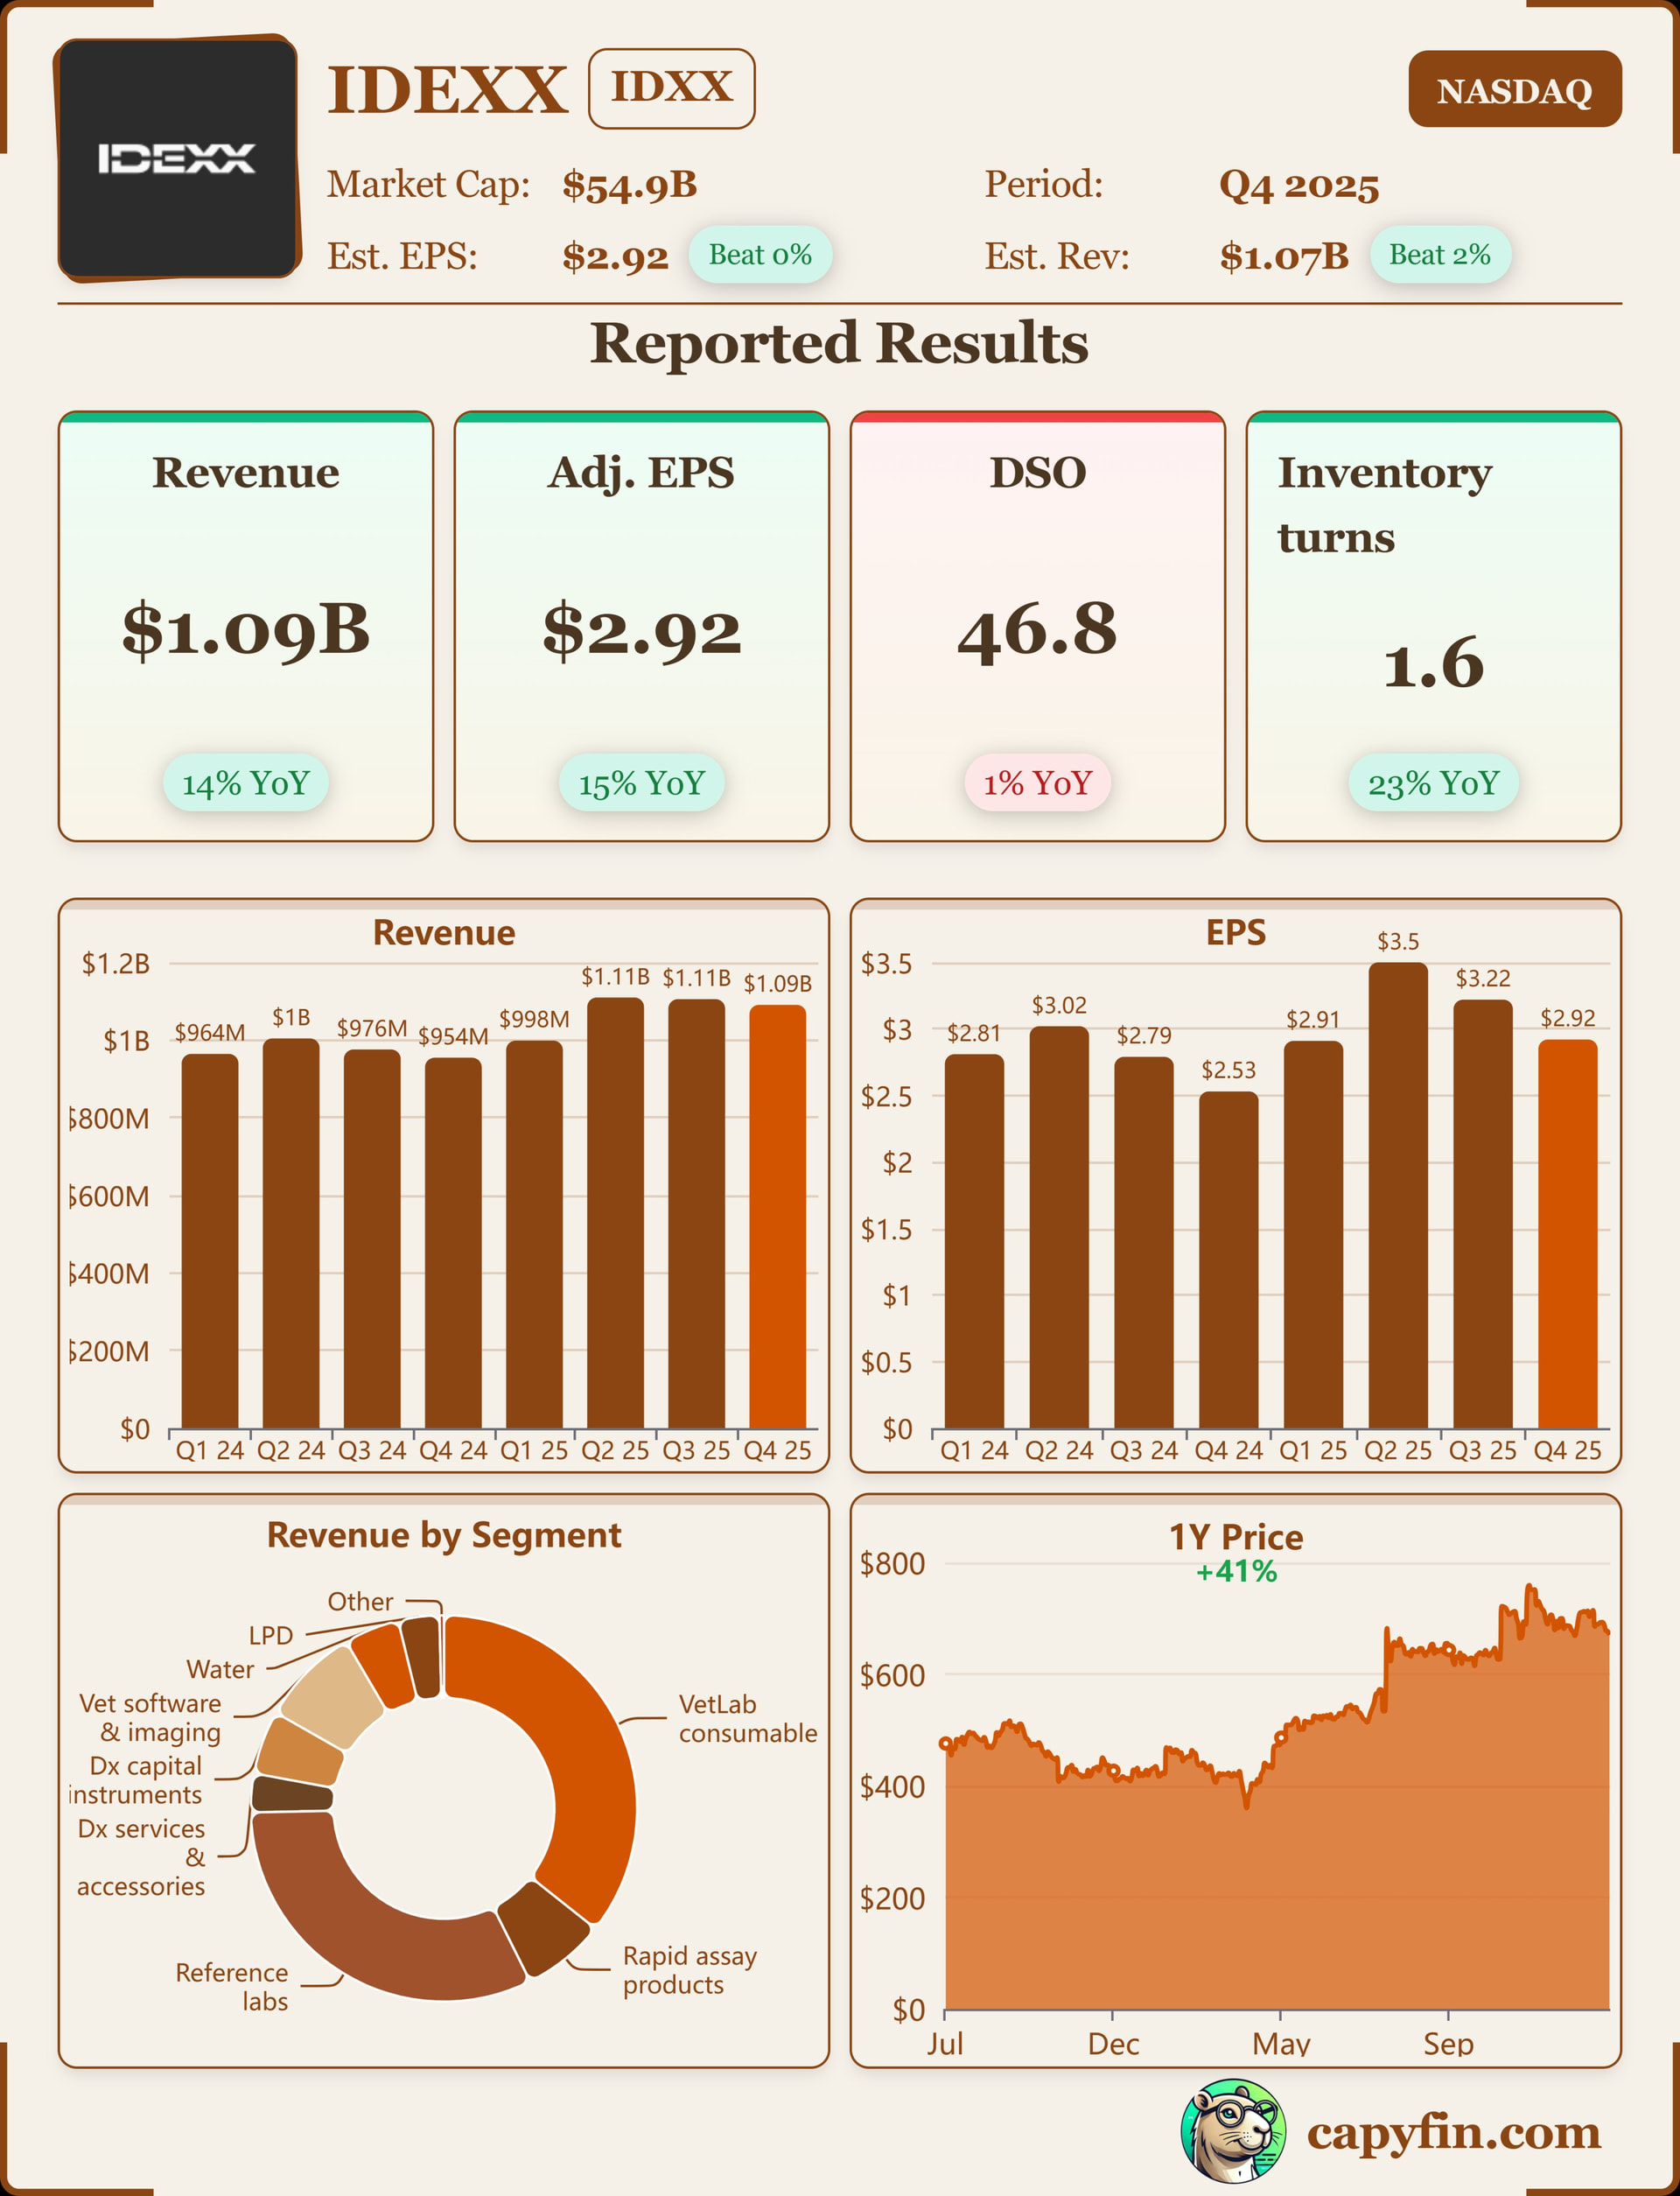
Companion Animal Group (CAG): CAG leverer produkter og tjenester til kæledyrsdiagnostik samt praksisstyringssystemer til dyrlægeklinikker. Dette segment genererede sidste år en omsætning på 3.352 MUSD og var dermed IDEXX’ absolut største segment (91,5 % af helheden). Faktisk er resten af segmenterne i øjeblikket af en ret ubetydelig størrelse, og jeg har ikke tænkt mig at fokusere synderligt på dem. EBIT-marginen var i 2023 på 30,2 %.
Water quality products: Inden for denne forretningsenhed tilbyder IDEXX testløsninger til detektion og analyse af forskellige mikrobiologiske parametre. De primære produkter er Colilert- og Colisure-testene, som kan påvise vandforurening fra fækalier. IDEXX’ test anvendes til at sikre sikkert drikkevand for op mod 2,5 milliarder mennesker, og testene benyttes af vandværker samt diverse laboratorier, der regelmæssigt tester drikkevandskvaliteten. Derudover anvendes testene til blandt andet at teste procesvand i læske- og lægemiddelproduktion, flaskevand, spildevand og vand fra private brønde. Denne forretningsdel omsatte sidste år for 168 MUSD med en EBIT-margin på 44,2 %.
Livestock, Poultry and Dairy (LPD): Test, tjenester og instrumenter til overvågning af besætningssundhed samt kvalitetskontrol af mejeriprodukter. Kvægrelaterede test omfatter bl.a. test for bovin virusdiarré (BVD), luftvejssygdomme og afrikansk svinepest. Inden for mejeriprodukter udbydes hurtigtest til at påvise antibiotikarester i mælk. Omsætningen nåede sidste år op på 121 MUSD med en EBIT-margin på 8,2 %.
Other: Humanmedicinske løsninger. Omsætningen udgjorde sidste år 18 MUSD med en EBIT-margin på 0,4 %.
I det følgende vil fokus primært ligge på CAG. IDEXX underopdeler i sin egen rapportering dette forretningsområde på følgende måde (i parentes omsætning for 2023 samt andel af CAG’s samlede omsætning):
CAG Diagnostics capital – instruments (137 MUSD / ~4%)
Diagnostiske produkter til dyreklinikker, f.eks. til analyse af blod, urin og blodsygdomme. Blod- og urinanalysatorer måler koncentrationer af specifikke enzymer og andre stoffer, hvorved man kan følge dyrets helbredstilstand og understøtte diagnosticeringen. Nedenfor ses et illustrativt billede af en biokemianalysator.

CAG Diagnostics recurring revenue (2.935 MUSD / ~88%)
- IDEXX VetLab consumables (1.188 MUSD / ~35%)
Blod- og urinanalysatorer og dertilhørende processer anvender forskellige forbrugsartikler af engangskarakter eller med kort levetid til analyserne, såsom reagenspakker, teststrimler, prøverør, filtre osv. Det er fra disse forbrugsvarer, at størstedelen af IDEXX’ omsætning fra “VetLab consumables” stammer. En kontinuerligt voksende installeret base genererer altså i sig selv engangsomsætning i form af produktsalg og tilbagevendende omsætning fra forbrugsartiklerne. - Rapid assay products (344 MUSD / ~10%)
Engangshurtigtest, der kan anvendes selvstændigt eller i kombination med bestemte analysatorer. - Reference laboratory diagnostic and consulting services (1.278 MUSD / 38%)
Ved siden af forbrugsartiklerne er referencelaboratorierne det andet store ben at stå på; IDEXX tilbyder laboratorietjenester til dyreklinikker, som indsender prøver til IDEXX, hvorefter IDEXX typisk leverer testresultaterne samme eller næste dag efter modtagelsen. På IDEXX’ laboratorier kan man naturligvis udføre alle de test, der klares ude på klinikkerne, men også en række mere specialiserede undersøgelser. Der er cirka 80 laboratorier på verdensplan, hvoraf godt 50 ligger i USA. - CAG Diagnostics services and accessories (124 MUSD / ~4%)
Tjenester og tilbehør relateret til den installerede base af udstyr.
Veterinary software, services and diagnostic imaging systems (279 MUSD / ~8%)
- Recurring revenue (214 MUSD / ~6%)
- Systems and hardware (64 MUSD / ~2%)
Veterinary Software and Services & Diagnostic Imaging Systems omfatter praksisadministrationssoftware, hvor dyrlæger styrer deres mest centrale processer som journalføring, tidsbestilling, kundekommunikation, fakturering og lagerstyring – altså klassiske ERP-opgaver. Her kan man især fremhæve de cloud-baserede systemer ezyVet og IDEXX Neo, hvor førstnævnte så vidt jeg forstår tilbyder samtlige tænkelige funktioner til større klinikker, mens sidstnævnte er en mere skrabet model til mindre klinikker. Diagnostic Imaging Systems leverer røntgenløsninger.
Nøgletal
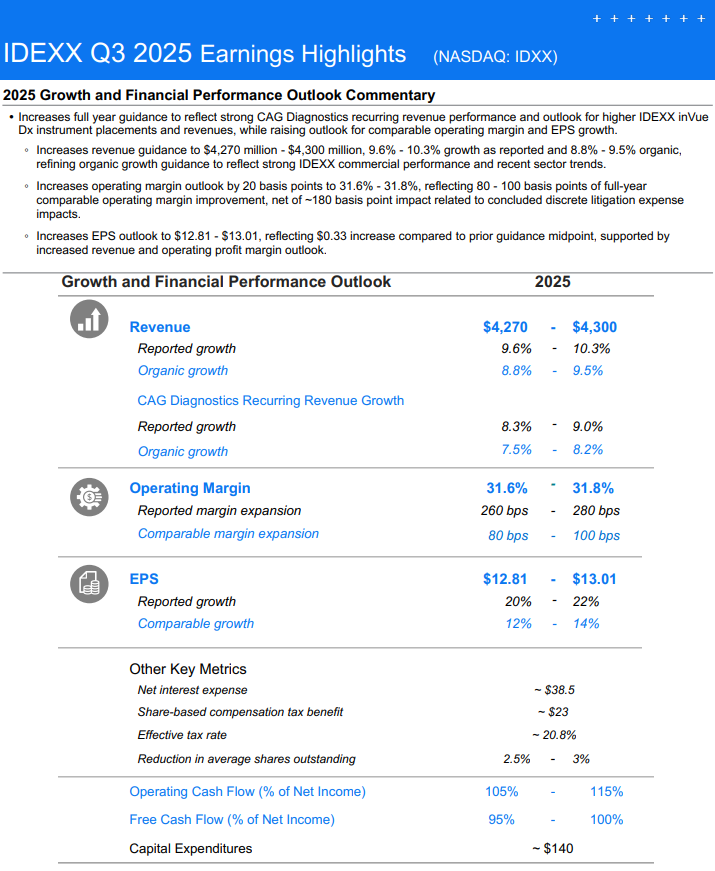
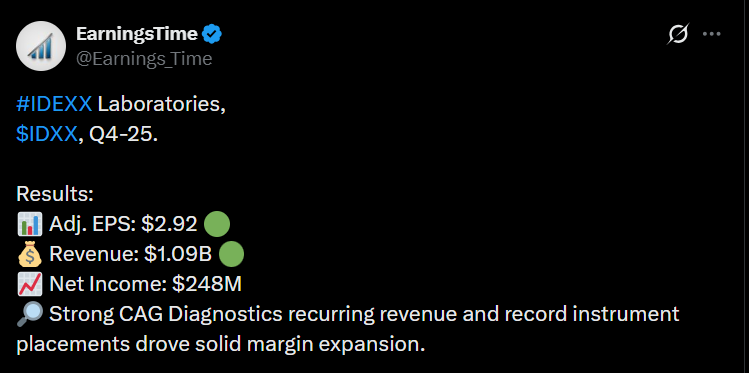
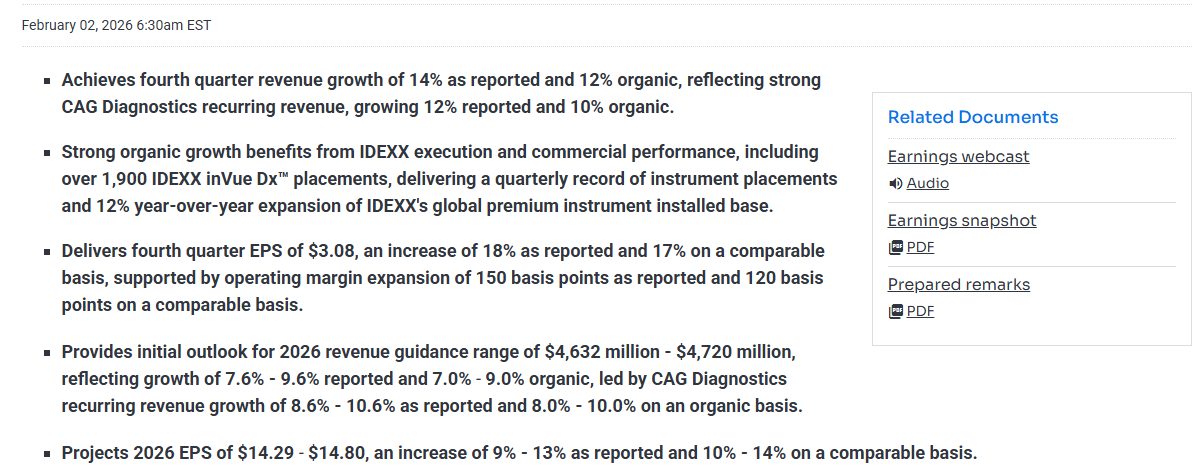
Omsætningshistorikken er overordentlig stabil; hos de færreste virksomheder stiger salget år efter år i et så jævnt tempo. Fra 2010 og frem til Q2 2024 er TTM-omsætningen vokset med 8,8 % om året. EPS er ganske vist ikke vokset helt så stabilt, men den årlige vækst i samme periode er endnu mere imponerende på 15,9 %.


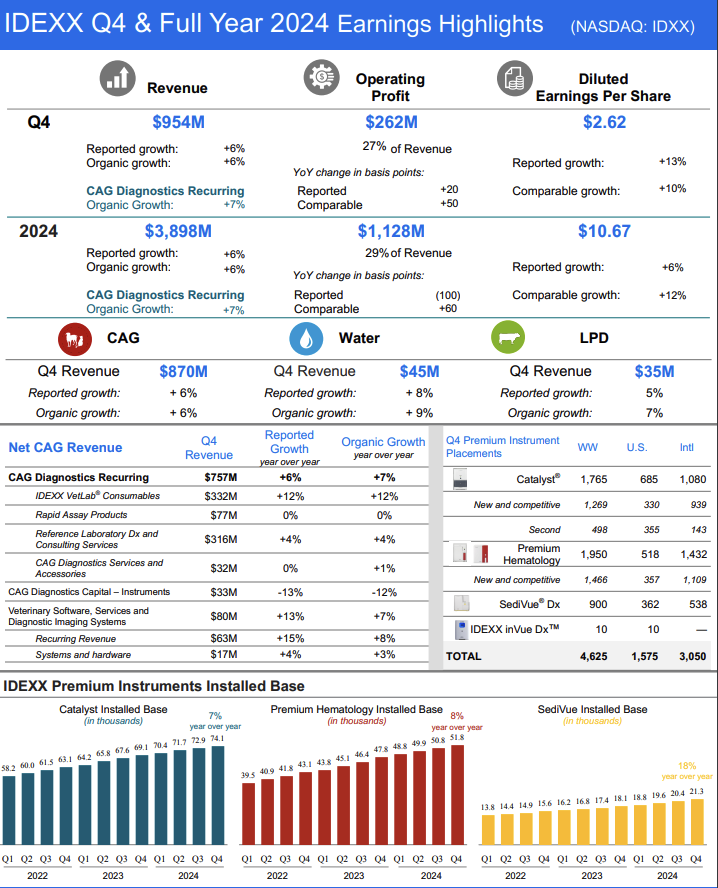
Den installerede base er vokset i de seneste år, hvilket genererer både engangsomsætning og tilbagevendende omsætning.

I 2023 stammede cirka 65 % af IDEXX’ omsætning fra USA og resten fra de internationale markeder. Hvorvidt det vidner om, at der stadig er masser af vækstpotentiale i resten af verden, eller om det indikerer, at ekspansion uden for USA slet ikke er så let, er et godt spørgsmål. Karakteristisk er det i hvert fald, at det næststørste enkeltmarked efter USA er Canada (Tyskland ligger nogenlunde side om side), som kun udgør ~4 % af IDEXX’ omsætning. Den internationale vækst har været langsommere over både de seneste tre år og de seneste 10 år:
År: USA vækst-% vs. International vækst-%
2023: 9,5 % vs. 7,6 %
2022: 8,5 % vs. 5,5 %
2021: 16,9 % vs. 15,5 %
Nedenfor ses en oversigt over de tre hovedregioner og deres omsætning i 2013, 2023 samt den årlige vækstrate (CAGR) i denne periode:
Americas: 899 MUSD → 2.625 MUSD = 11,3 % CAGR
Europe, Middle East and Africa: 326 MUSD → 716 MUSD = 8,2 % CAGR
Asia Pacific Region: 151 MUSD → 319 MUSD = 7,8 % CAGR
Man kunne måske have ønsket sig det omvendte, for med den nuværende hastighed bliver det amerikanske markeds betydning blot endnu mere udtalt.
Blandt andre udvalgte nøgletal kan nævnes en bruttomargin (GM%) på ~60 % og en EBIT-margin på ~30 %. Forretningen er kapitallat; over de seneste fem år har afskrivningernes andel af det operationelle cash flow (ud fra tanken om, at afskrivninger nogenlunde svarer til vedligeholdelses-capex) i gennemsnit udgjort 16 %, og der er i gennemsnit blevet genereret et frit cash flow svarende til 17 % af omsætningen. Gælden er relativt lav (Debt/EBITDA = 0,82), og afkastet på den investerede kapital (ROIC) ligger på omkring 30 %. Ud fra tallene at dømme ser virksomheden ud til at have stærke konkurrencefordele. Det frie cash flow geninvesteres til en vis grad i egen forretning, men størstedelen sendes tilbage til aktionærerne via aktietilbagekøb. Selskabet har aldrig udbetalt udbytte. Ifølge årsrapporten afhænger omfanget af aktietilbagekøb af andre investeringsbehov, aktiekursen samt renteniveauet. Man kan så gætte på, hvad ledelsens syn på aktiens indre værdi er. Med aktietilbagekøb skal man også passe på i en situation, hvor værdiansættelsen er til den høje side. Tilbagekøbene modvirker desuden udvandingen fra de aktiebaserede incitamentsprogrammer, som udgjorde 1,6 % af omsætningen i 2023.
Markedet
IDEXX’ forretning understøttes af en voksende og aldrende kæledyrsbestand. Desuden lever kæledyr i gennemsnit længere, og ejernes krav til den pleje, kæledyrene modtager, er stigende. Det styrkede bånd mellem kæledyr og ejer spiller utvivlsomt en stor rolle her, og ifølge IDEXX er en betydelig del af kæledyrsejerne mere tilbøjelige til at spare på egne udgifter frem for udgifter relateret til kæledyrets sundhed.
Efter selskabets egen vurdering er der masser af uudnyttet potentiale i markedet fremover. Nedenstående billede er fra IDEXX’ investordag i 2024. Man bør nok altid tage denne type investordag-hype med et gran salt, men jeg tror bestemt på, at markedet vil vokse i et pænt tempo. I lyset af de faldende fødselstal – i hvert fald i den vestlige verden – vil vi formentlig se et støt stigende antal kæledyrsejere i fremtiden (mit eget gæt), og der vil blive investeret mere i dyrenes trivsel.

På investordagen var der også et interessant slide om, hvordan antallet af blodprøver i forhold til dyrlægebesøg er steget gennem de seneste ~15 år, og hvordan diagnostikdelen har været det stærkest voksende omsætningsområde for dyreklinikkerne.


Strategi
Jeg syntes, det var lidt svært at finde en krystalklar opsummering af strategien, men som jeg forstår det, udgør følgende elementer kernesøjlerne:
Innovation: IDEXX investerer markant i innovation samt F&U for at videreudvikle eksisterende og nye diagnostiske platforme. Et eksempel på dette er screening for lymfekræft, som frigives til salg i 2025. IDEXX tilstræber at forudse markedets behov og skabe intuitive og enkle løsninger til disse.
Kundefokus: Forbedring af kundernes produktivitet, engagement og uddannelse samt videndeling inden for fagområdet. Gennem dette engagement er målet at skabe langvarige og gensidigt givende partnerskaber.
Formålsbestemt integration: Integration af diagnostiske løsninger, data og software med henblik på at forenkle og ensrette arbejdsgangene.
Geografisk ekspansion: Som nævnt burde der være betydelige vækstmuligheder under forudsætning af, at IDEXX har konkurrencefordele inden for teknologi, ekspeditionstid og generelt evnen til at vækste kundernes forretning.
Ledelse
I ledelsen er der flere, der er tiltrådt deres stillinger i år, men til gengæld har mange af dem en solid historik i IDEXX bag sig. Det virker til, at IDEXX har formået at rekruttere til ledelsen internt, hvilket altid er positivt. Flere ledelsesmedlemmer ejer desuden en betydelig mængde aktier i virksomheden. Jeg ved selvsagt ikke, hvor stor en del af deres samlede formue disse IDEXX-aktier repræsenterer, men især CEO’ens store aktiebeholdning indgyder tillid til, at ledelsens og aktionærernes interesser er afstemte. Jeg fandt ikke oplysninger om ejerandele for alle medlemmer af ledelsen.
| Stilling | Navn | Startede i rollen / hos IDEXX | IDEXX-ejerskab (antal) |
|---|---|---|---|
| CEO | Jay Mazelsky | 2019 / 2012 | 81 733 |
| CFO | Brian P. McKeon | 2014 / 2014 | 30 932 |
| General Counsel and Corporate Secretary | Sharon E. Underberg, | 2021 / 2019 | 5 112 |
| CTO | Martin Smith | 2021 / 2021 | 510 |
| General Manager, Point of Care Diagnostics and Telemedicine | Mike Erickson | 2024 / 2011 | 10 657 |
| Strategy, Sector Development, and Global Operations | Tina Hunt | 2023 / 2006 | ? |
| CHRO | Michael P. Johnson | 2024 / 2022 | 183 |
| General Manager, Reference Laboratories and Information Technology | Michael Lane | 2020 / 1997 | 6 443 |
| General Manager, Veterinary Software and Services, Corporate Accounts and Customer Experience | Michael Schreck | 2024 / 2020 | 913 |
| CRO | George J. Fennell | 2024 / 2011 | 6 920 |
| Commercial Finance and Sales Operations | Jeffery D. Chadbourne | 2024 / 2011 | ? |
| Corporate and CAG Finance | Andrew Emerson | 2024 / 2015 | ? |
| Global Operations | John Hart | 2017 / 2008 | ? |
| CIO | Ken Grady | 2016 / 2014 | ? |
| General Manager, Reference Laboratories | Dan Janson | 2020 / 2016 | ? |
| Research and Development | Murthy Yerramilli | 2020 / 1997 | ? |
Konkurrenter
Inden for diagnostiske løsninger til kæledyr konkurrerer IDEXX især med følgende selskaber og deres datterselskaber. Desværre er Mars ikke et børsnoteret selskab, så det er lidt vanskeligt at sammenligne f.eks. omsætning. Antech med datterselskaber samt Zoetis ser dog ud til at være de største konkurrenter på globalt plan. Uden for Nordamerika er markedet formentlig mere fragmenteret.
- Mars Inc: Ud over chokoladebarer konkurrerer denne koncern hårdt inden for kæledyrsfoder og dyresundhed, og under forretningsområdet Mars Petcare finder man et par af IDEXX’ hovedkonkurrenter. Så vidt jeg forstår, stammer størstedelen af Petcares omsætning fra dyrefoder (?), mens diagnostikkens andel forblev lidt uklar.
- Antech Diagnostics: I 2017 opkøbte Mars Antech Diagnostics, som ifølge egen hjemmeside har Nordamerikas største netværk af referencelaboratorier med over 70 laboratorier i USA (til sammenligning har IDEXX over 50). I Europa har Antech over 20 laboratorier, 2 i Storbritannien og 2 i Asien. Følgende fakta giver også et indtryk af omfanget af Antechs laboratoriedrift:
- Over 17.000 kunder globalt med tilstedeværelse i over 1.000 byer (IDEXX oplyser, at deres godt 80 laboratorier servicerer over 50.000 dyreklinikker som kunder – er IDEXX’ laboratorier altså markant større på trods af et lavere antal?)
- Gennemsnitligt 50.000 analyserede prøver om dagen
- Heska: I 2023 købte Mars virksomheden Heska, som for så vidt angår testinstrumenter henvender sig til præcis det samme marked som IDEXX. På Antechs hjemmeside markedsføres denne portefølje som “Most comprehensive in‑clinic diagnostics portfolio on the market”
- Asia Veterinary Diagnostics: Leverer diagnostiske løsninger primært i Hongkong, Singapore og har for nylig ekspanderet til Malaysia og resten af Sydøstasien.
- Scil: Tysk virksomhed med fokus på diagnostisk udstyr, som foruden Tyskland opererer i Frankrig, Italien, Spanien og Malaysia.
- Antech Diagnostics: I 2017 opkøbte Mars Antech Diagnostics, som ifølge egen hjemmeside har Nordamerikas største netværk af referencelaboratorier med over 70 laboratorier i USA (til sammenligning har IDEXX over 50). I Europa har Antech over 20 laboratorier, 2 i Storbritannien og 2 i Asien. Følgende fakta giver også et indtryk af omfanget af Antechs laboratoriedrift:
Derudover ejer Mars både direkte og via datterselskaber mange andre brands, hvis betydning jeg ikke kan udtale mig om.
- Zoetis: Zoetis’ primære omsætningskilde ligger et andet sted end i IDEXX’ kerneforretning. Zoetis henter størstedelen af sin omsætning fra parasitmidler, vacciner, hudplejeprodukter osv. Veterinær diagnostik udgør kun 4 % af omsætningen, men i kraft af selskabets samlede størrelse svarer det alligevel til 376 MUSD. De konkurrerer med IDEXX i hvert fald gennem datterselskabet Abaxis Inc.
- Fujifilm Holdings Corporation: Fujifilms Healthcare-segment fokuserer primært på humandiagnostik, men har også løsninger til veterinærmarkedet.
- Arkray: Japansk selskab med analysatorer til urinprøver samt hurtigtest.
- BioNote: Rendyrket dyresundhedsvirksomhed, der tilbyder diagnostiske løsninger. Opererer tilsyneladende udelukkende i USA.
- Samsung Electronics
- Mindray
En Seeking Alpha-artikel fra for et par år siden nævner, at IDEXX har en markedsandel på 60 %+ inden for dyrlægers diagnostiske udstyr, Zoetis (gennem Abaxis) 30 % og Heska 6-9 %. På referencelaboratorieområdet udgør IDEXX og Antech Diagnostics i praksis et duopol på det amerikanske marked.
Hvad angår vand, husdyr og mejeriprodukter, konkurrerer IDEXX med både mindre, specialiserede spillere og milliardkoncerner. På softwaresiden er den største konkurrent Covetrus, og herudover findes der i dette segment en lang række mindre, fokuserede aktører.
Konkurrencefordele
Inden for diagnostiske produkter er vigtige parametre ifølge IDEXX bl.a. testhastighed, diagnosepålidelighed, produktkvalitet, bredden af produkt- og serviceudbuddet, integrerbare teknologier, prissætning og adgang til medicinsk rådgivning. Ret indlysende faktorer.
Skifteomkostninger (Switching costs): Ifølge den førnævnte artikel fra Seeking Alpha kan man i IDEXX’ analysatorer udelukkende benytte IDEXX’ egne engangsprodukter (her tænkes formentlig på reagenspakker). Vælger kunden IDEXX’ analysatorer, vokser den tilbagevendende omsætning via engangsprodukterne, og situationen ændrer sig reelt kun, hvis kunden senere vælger at udskifte udstyret med en konkurrents produkt. Værd at huske på er, at selve udstyrssalget for IDEXX slet ikke er nær så afgørende som salget af forbrugsvarer. Den samme fordel formoder jeg dog, at IDEXX’ konkurrenter også nyder godt af. Skifteomkostninger gør sig ligeledes gældende på softwaresiden.
Patenter: IDEXX har væsentlige patenter inden for bl.a. nedenstående områder:
- “Catalyst consumables”, hvis patent begyndte at udløbe i 2020 og løber frem til 2035. Catalyst-produktfamiliens installerede base er IDEXX’ mest udbredte, så jeg vil antage, at de tilhørende forbrugsvarer er betydelige omsætningsmæssigt, og dette patent beskytter formodentlig mod alternativer fra tredjeparter.
- “Catalyst instruments”, hvis patent begynder at udløbe i 2026 og løber frem til 2032.
- Reagenser og metoder til påvisning af bugspytkirtellipase hos hunde. Patentet udløber i 2026.
- Reagenser og metoder til test af nyrefunktion, hvis patent begynder at udløbe i 2029 og løber frem til 2037.
Omkostningsfordel: IDEXX og Antech Diagnostics råder globalt over de mest omfattende netværk af referencelaboratorier, hvilket giver dem en klar stordriftsfordel og dermed en omkostningsfordel, især i USA.
Adgangsbarrierer: Patenter, årtiers F&U-arbejde, peer-reviewede studier vedrørende produkternes præcision og pålidelighed, brandværdi og akkumuleret viden kombineret med kundernes tillid til IDEXX skaber ganske stærke adgangsbarrierer – eller som minimum barrierer for at opnå succes i branchen.
I nedenstående grafer fremhæver IDEXX, at klinikker, der samarbejder med dem, vokser hurtigere end andre. Stikprøven ser ud til at have en fin størrelse til en statistisk analyse, men man kan spørge sig selv, om den opfylder kriterierne for en repræsentativ stikprøve, og endnu vigtigere: viser dette en korrelation eller en reel kausalitet? De NPS-grafer, IDEXX præsenterer, er også flatterende, men der mangler jo en skala. Så jeg ville tage disse visualiseringer med et gran salt, men IDEXX mener i hvert fald selv, at deres konkurrencefordele afspejler sig i disse resultater.


Risici
Et voksende marked med mulighed for et højt afkast af den investerede kapital tiltrækker naturligvis konkurrence, og på den front bliver situationen næppe lettere fremover. En konsolidering blandt konkurrenter og kunder kan lægge pres på marginerne som følge af svækket prissætningskraft. Dyrlægeklinikmarkedet konsolideres med høj fart, og en markant drivkraft er netop konkurrenten Mars Petcare (hvis brands bl.a. omfatter Mars Veterinary Health, Banfield Pet Hospital, Blue Pearl og VCA). De klinikker, Mars opkøber, må formodes primært at overgå til at anvende Mars-ejede laboratorietjenester (Antech) og diagnostiske instrumenter (Heska, Asia Veterinary Diagnostics, Scil osv.). Hvordan kan IDEXX reagere på dette, og hvad bliver den langsigtede effekt på IDEXX’ forretning?
Og hvordan vil lovgivningen på området ændre sig? Situationen er givetvis mere lempelig i veterinærsektoren end på humanmedicinsiden. Den største risiko er dog nok, om IDEXX formår at opretholde innovationen i sine produkter og tjenester, så de fortsat skaber merværdi og forbliver markedets spydspids. Et teknologisk forspring er trods alt måske den svageste voldgrav af alle. På den anden side understøttes IDEXX af sin skala; de færreste konkurrenter har ressourcer til at investere i produktudvikling på samme niveau.
I indeværende år har IDEXX hensat en engangsomkostning på 62 MUSD til retsomkostninger og erstatning i forbindelse med en verserende retssag. Der er tale om en kontraktstrid, hvor det hævdes, at virksomheden underbetalte royalties i årene 2004–2017 i henhold til en udløbet patentlicensaftale. Oprindeligt havde IDEXX hensat 27,5 millioner dollars, men selskabet øgede hensættelsen med 61,5 millioner dollars, hvorved den samlede forpligtelse nåede op på 89 millioner dollars. Jeg kender ikke detaljerne herudover, om det mon er den eneste verserende sag.
Værdiansættelse
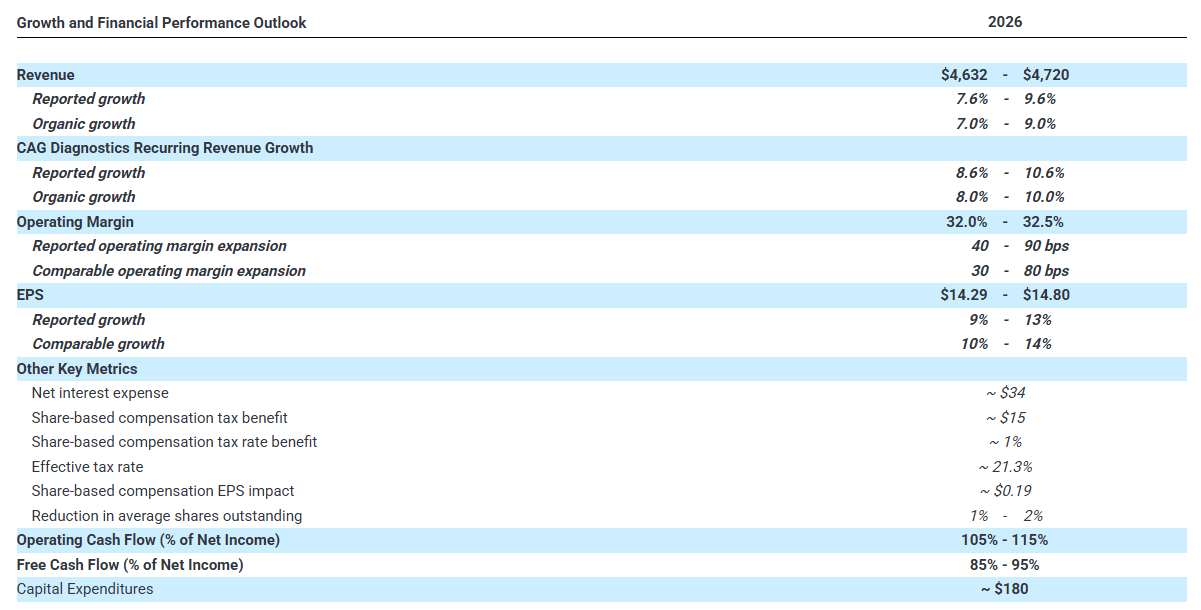
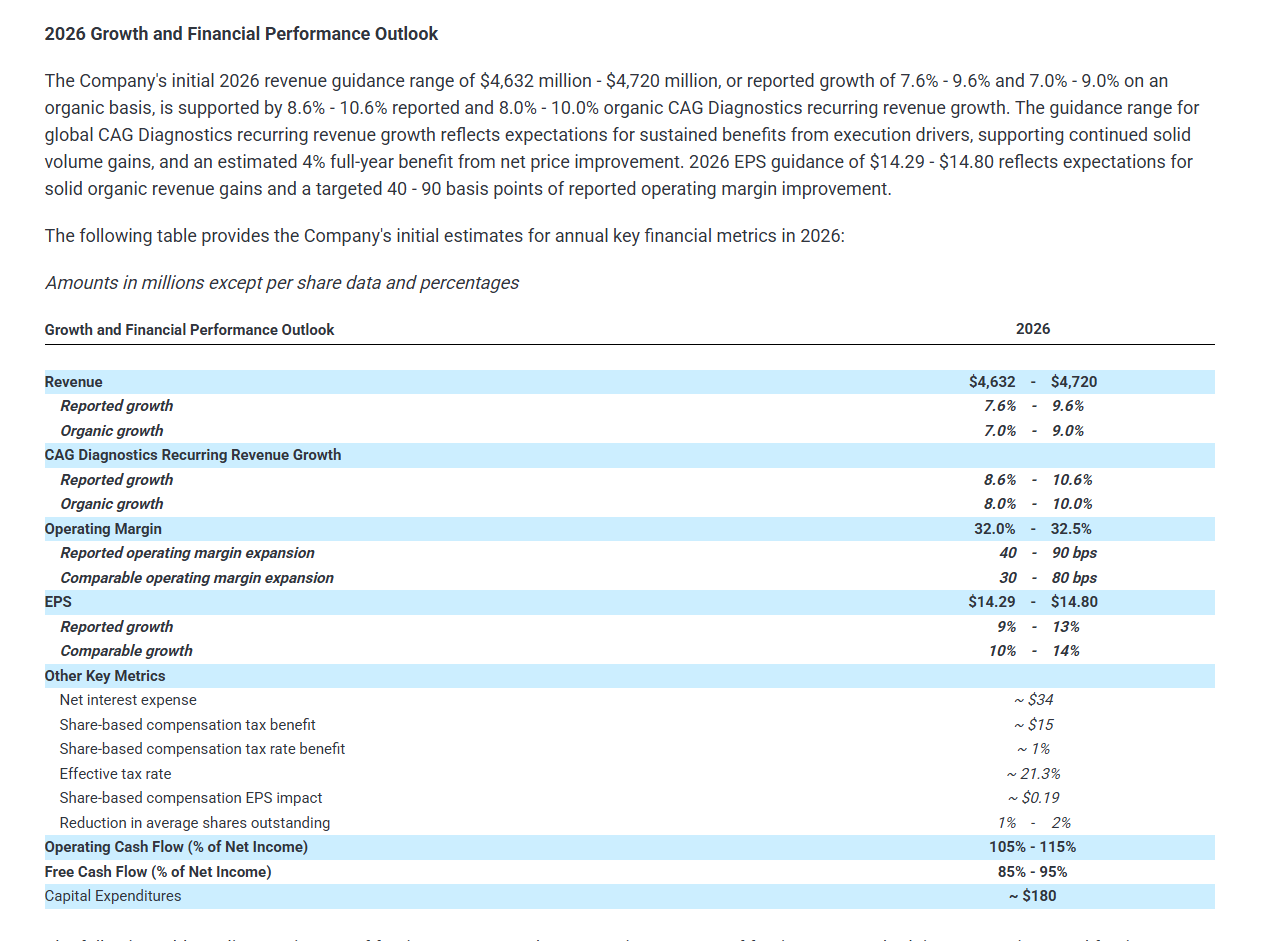
I øjeblikket ligger TTM P/E og P/FCF omkring 45, så der er indregnet en markant vækst i kursen. Nedenfor ses estimater for de kommende år fra Stock Analysis.

P/E-multiplen begyndte at stige kraftigt omkring 2014 og har ligget på et højt niveau de seneste syv år, så man kan formentlig glemme alt om at købe op på P/E 30-niveauer, medmindre der sker en markant forværring i selskabet. I forhold til de seneste fem år kunne aktien endda betragtes som rimeligt eller moderat prissat. Et tocifret årligt afkast vil dog kræve en fortsat særdeles stærk vækst.

En af årsagerne til multipeludvidelsen er naturligvis den kontinuerlige marginvækst, IDEXX formår at levere; selskabet lader til at besidde solid forhandlingsstyrke over for kunder og/eller leverandører, og forretningen skalerer formentlig også til en vis grad.

Spørgsmål
Til slut en række strøtanker i form af spørgsmål.
Hvilke tanker vækker IDEXX hos jer andre på forummet? Jeg bekymrer mig som udgangspunkt ikke synderligt om investeringsobjekters etiske profil, men IDEXX efterlader alligevel en ret varm fornemmelse – på trods af at være en stor koncern – netop på grund af deres produkter til fremme af dyrevelfærd.
Hvor holdbare er IDEXX’ voldgrave og konkurrencefordele egentlig? Hvilke synspunkter har I på markedets vækst og i særdeleshed IDEXX’ evne til at accelerere den internationale vækst? Vil de store spillere opkøbe de små i et stadigt hurtigere tempo? Et interessant aspekt er i mine øjne netop denne konsolideringstendens i kundeleddet, dvs. dyrlægeklinikkerne.
Hvilke nøglepunkter følger I tættest i IDEXX’ drift? Hvilke risici bør en investor frygte mest, hvis de materialiserer sig? Er der nogen, der allerede har IDEXX i porteføljen? Kan man på lang sigt stadig opnå et bedre afkast end S&P 500-indekset og/eller ligefrem et tocifret årligt afkast, eller er værdiansættelsen løbet for langt forud for realiteterne?
Jeg formoder, der også findes dyrlæger her på forummet, så jeg hører meget gerne, om I kender IDEXX’ løsninger, og om I har eventuelle observationer omkring IDEXX isoleret set eller i forhold til konkurrenterne.
Til sidst må jeg sige, at det var virkelig sjovt at skrive dette indlæg, og samtidig lærte jeg en hel masse nyt om en virksomhed, jeg har fulgt i flere måneder. Forhåbentlig kan selskabet afføde en god og livlig debat herinde!
 Jeg ved ikke, hvor meget denne video giver til dem, der har fulgt selskabet tæt, men for mig var det en helt okay video, da selskabet ikke er så kendt for mig.