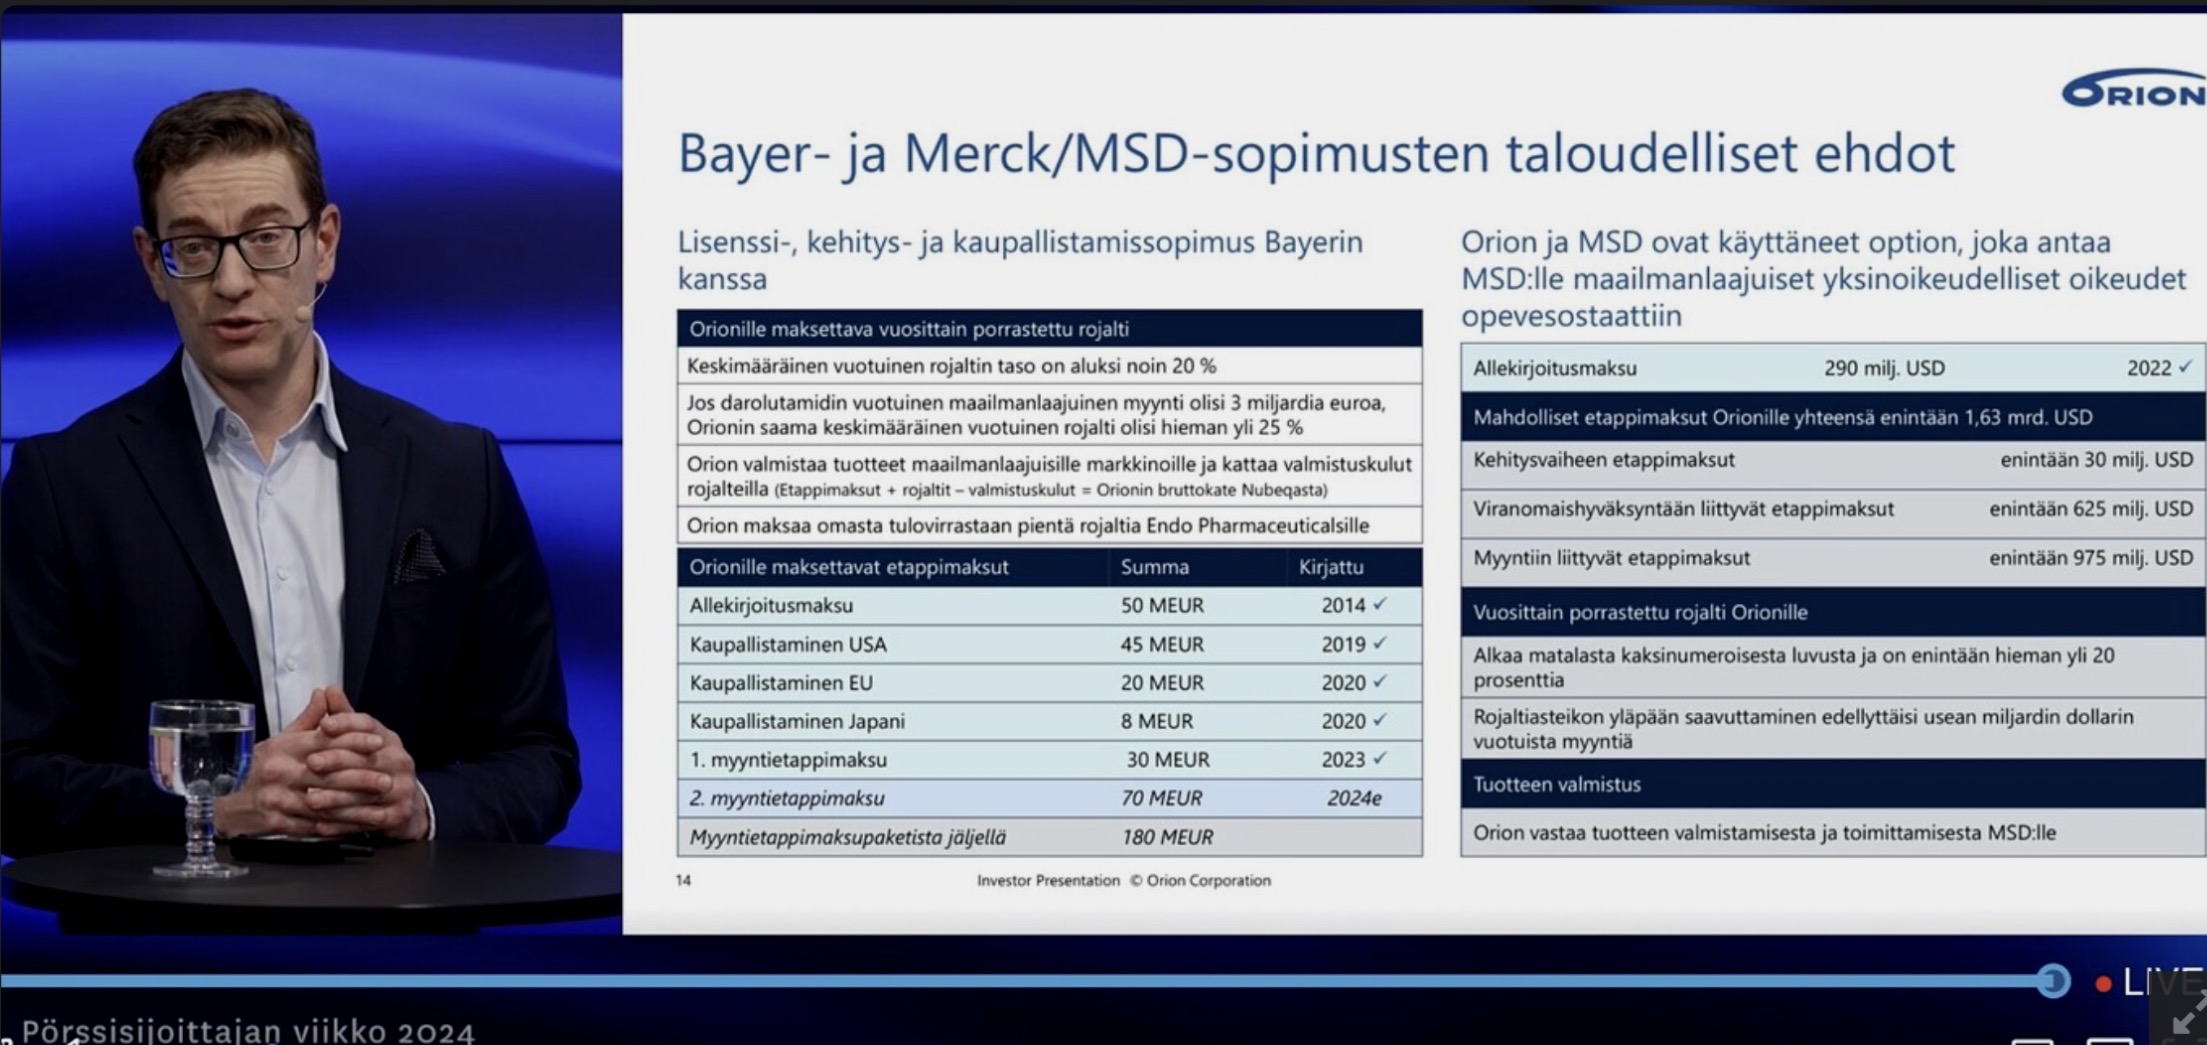
På den där sliden finns royalties. Nubeqa och sedan MSD:s läkemedel. För Nubeqa stannar det inte vid 20 % för den del som överstiger 3 miljarder, utan stiger till 25 %. Och tillverkningskostnaderna nämns också vid beräkningen av marginalen.
8 gillningar
Tack! Här finns bra information. Nu har vi passerat tröskeln och delmålsbetalningarna är redan i hamn. Det ser allt starkare ut som att Orion håller på att bli ett mycket lönsamt bolag.
1 gillning
Orions vd Liisa Hurme diskuterade Q3-resultatet och andra aktuella teman med Antti 
Ämnen:
(00:00) Inledning
(00:11) ”Ett utmärkt kvartal”
(00:23) Nubeqa bakom det starka resultatet
(01:25) Organisationsförändring
(04:07) Tillverkning av den aktiva substansen i Nubeqa
(05:08) DASL-HiCaP-studien
(05:44) Biosimilarernas betydelse
(07:23) Framsteg för ODM-216
(08:29) Långsiktiga utsikter
4 gillningar
Här är en bolagsrapport om Orion från Siltanen gällande Q3 :)\n\n> Orions Q3 var återigen starkt. Resultatet överträffade våra prognoser med god marginal och omsättningen landade i linje med förväntningarna. Bakom det starkare resultatet låg en oväntat stark utveckling för Nubeqas högmarginaliga royalties. Vi höjer våra resultatprognoser för de närmaste åren då Nubeqa uppnår sin potential snabbare än väntat. De långsiktiga prognoserna förblir dock i stort sett oförändrade, eftersom de redan innehåller ett antagande om en betydande framgång för Nubeqa. Vi justerar riktkursen till 90 euro (tidigare 87 €) i enlighet med prognosändringarna och upprepar rekommendationen Minska, eftersom aktiens värdering enligt vår mening redan prissätter merparten av potentialen för de kommande åren.\n\nOrion Q3'26: Jälleen vahva tulosneljännes - Inderes
3 gillningar
 Tack för den färska rapporten, @Antti_Siltanen.
I den bedömer du att konkurrenternas lägre priser kan sätta prispress på Nubeqa från och med år 2028. Xtandis förhandlade Medicare-pris gäller dock redan från den 1 januari 2027 och ligger på 7 004 dollar / 30 dagar. Det är 48 % under 2024 års listpris, alltså inte det nuvarande nettopriset.
Vad baserar sig tanken om 2028 på? Skulle effekten kunna synas redan 2027? Även försäkringsbolagen styr ju läkemedelsvalet. Räcker Nubeqas fördelar och patienttillväxten till för att kompensera för prisnedgången?
- CMS ursprungliga publikation, pristabell på sidan 2: https://www.cms.gov/files/document/fact-sheet-negotiated-prices-ipay-2027.pdf
Hej, riktigt bra och relevanta frågor med tanke på investeringscaset! Jag tänker att en viss mindre effekt kan komma redan 2027, men den torde till sin storleksordning fortfarande vara så pass liten att den överskuggas av Nubeqas helhet. Jag drog alltså resonemanget lite väl långt i ordvalet. Skäl till varför jag bedömer effekten som liten under '27:
- Läkarna har nog i många fall lätt att motivera Nubeqa med lindrigare biverkningar.
- Nuvarande patienters medicinering kan enligt min uppfattning inte bytas ut, eftersom cancerläkemedel är ”skyddade” inom Medicare. Effekten gäller alltså främst nya patienter.
- Lanseringen av generisk enzalutamid påverkar enligt min förståelse försäkringsbolagens riktlinjer först från och med 2028. Prisförhandlingarna för Nubeqas del förs enligt min uppfattning under våren 2027.
I vår prognos fortsätter Nubeqa till stor del med nuvarande starka momentum under nästa år. Lite extra hävstång kommer fortfarande av att den högsta royaltystegen nås återigen lite tidigare. År 2028 saktar tillväxten sedan in av ovannämnda skäl och 2029 stannar den av till följd av IRA. Från 2030 och framåt blir det sedan tillväxt igen från indikationsutvidgningar, tills Nubeqa-omsättningen vänder nedåt från och med 2033 till följd av att patent löper ut.
I de där Orion-siffrorna finns för kommande år även modellerat t.ex. milstolpar för opevesostat med 50 % sannolikhet, varför det som nämns ovan inte syns helt rakt av i prognoserna på koncernnivå.
Den bästa uppskattningen för Nubeqas år 2027 får vi säkert från Bayers guidning, som förmodligen ges i samband med Q4-rapporten i februari.
9 gillningar