IDEXX dyker upp då och då i foruminlägg i olika trådar, men någon egen tråd har inte öppnats för detta hälsovårdsbolag för sällskapsdjur, så låt oss åtgärda det. Startinlägget kan bli en aning spretigt och kanske inte så koncist som man kunde önska, eftersom detta samtidigt har fungerat som min egen kartläggning av bolaget och ämnet har därför undersökts lite pö om pö. Jag är varken veterinär eller någon annan expert inom området, så jag känner inte till IDEXX produkter och tjänster mer ingående än vad jag har kunnat läsa mig till och förstå från IDEXX webbplats, rapporter och andra artiklar. Jag hoppas därför att texten inte innehåller alltför många sakfel, men om sådana finns hoppas jag att de påpekas.
IDEXX har lösningar för diagnostik av smådjur, boskap, fjäderfä, mejeriprodukter och humanmedicin samt vattentester. Huvuddelen av bolagets fokus ligger på veterinärmedicinska sidan. Bolagets syfte är, enligt dem själva, att hjälpa husdjur att leva längre och fylligare liv genom att ge veterinärer verktygen och teknologin för att få de svar de behöver.

Affärsområden
IDEXX delar in sin verksamhet i tre delar (plus ”Other”):
Companion Animal Group (CAG): CAG erbjuder produkter och tjänster för diagnostik av sällskapsdjur samt affärssystem för veterinärkliniker. Detta segment omsatte 3 352 MUSD förra året och var därmed IDEXX överlägset största segment (91,5 % av helheten). Faktum är att resten för närvarande är ganska obetydliga i storlek och jag tänker inte fokusera närmare på dem. EBIT-marginalen var 30,2 % år 2023.
Water quality products: Inom denna verksamhet erbjuder IDEXX testlösningar för detektering och testning av olika mikrobiologiska parametrar. Huvudprodukterna är Colilert- och Colisure-testerna, som kan upptäcka fekal vattenförorening. IDEXX tester används för att säkerställa säkert dricksvatten för upp till 2,5 miljarder människor, och testerna används av vattenverk samt olika laboratorier som regelbundet testar dricksvattenkvaliteten. Dessutom används testerna för att kontrollera bland annat vatten som används i tillverkningsprocesser för drycker och läkemedel, buteljerat vatten, avloppsvatten och vatten från privata brunnar. Denna verksamhet omsatte 168 MUSD förra året och EBIT-marginalen var 44,2 %.
Livestock, Poultry and Dairy (LPD): Tester, tjänster och instrument för övervakning av boskapshälsa samt kvalitetskontroll av mejeriprodukter. Boskapsrelaterade tester inkluderar bland annat tester för bovin virusdiarré, respiratoriska syndrom och afrikansk svinpest. Inom mejeriprodukter erbjuds snabbtester för att upptäcka antibiotikarester i mjölk. Omsättningen var 121 MUSD förra året och EBIT-marginalen var 8,2 %.
Other: Humanmedicinska lösningar. Omsättningen var 18 MUSD förra året och EBIT-marginalen var 0,4 %.
I det följande är avsikten att fokusera mer ingående på CAG. IDEXX delar i sin egen rapportering in denna verksamhet vidare enligt följande (inom parentes omsättning 2023 och andel av CAG:s totala omsättning):
CAG Diagnostics capital – instruments (137 MUSD / ~4 %)
Diagnostikprodukter för veterinärkliniker för analys av exempelvis blod, urin och blodsjukdomar. Blod- och urinanalysatorer analyserar nivåerna av vissa enzymer och andra substanser, och på så sätt följs djurets hälsotillstånd upp och underlättar ställandet av diagnos. Nedan en illustrativ bild av en biokemisk analysator.

CAG Diagnostics recurring revenue (2 935 MUSD / ~88 %)
- IDEXX VetLab consumables (1 188 MUSD / ~35 %)
Blod- och urinanalysatorer och relaterade processer använder vid analys olika förbrukningsartiklar av engångskaraktär eller med kort livslängd, såsom reagenskit, testremsor, provrör, filter etc. Från dessa förbrukningsvaror genereras lejonparten av IDEXX omsättning inom ”VetLab consumables”. Den ständigt växande installerade basen genererar alltså i sig engångsintäkter genom produktförsäljning och återkommande intäkter genom förbrukningsartiklar. - Rapid assay products (344 MUSD / ~10 %)
Snabbtester av engångstyp som kan användas fristående eller tillsammans med vissa analysatorer. - Reference laboratory diagnostic and consulting services (1 278 MUSD / 38 %)
Vid sidan av förbrukningsartiklarna är referenslaboratorietjänster det andra stora benet att stå på. IDEXX erbjuder laboratorietjänster till veterinärkliniker som skickar prover för analys till IDEXX, vilka i sin tur vanligtvis kan leverera testresultaten samma dag eller dagen efter att proverna mottagits. I IDEXX laboratorier kan man givetvis utföra alla tester som görs på veterinärkliniker, men även en rad mer specialiserade tester. Till antalet finns det cirka 80 laboratorier, varav drygt 50 i USA. - CAG Diagnostics services and accessories (124 MUSD / ~4 %)
Tjänster och tillbehör kopplade till den installerade instrumentbasen.
Veterinary software, services and diagnostic imaging systems (279 MUSD / ~8 %)
- Recurring revenue (214 MUSD / ~6 %)
- Systems and hardware (64 MUSD / ~2 %)
Veterinary Software and Services & Diagnostic Imaging Systems omfattar klinikhanteringssystem (PMS), genom vilka veterinärer hanterar sina viktigaste processer såsom journalföring, tidsbokning, kundkommunikation, fakturering och lagerhantering, dvs. grundläggande ERP-funktioner. Bland dessa kan särskilt nämnas de molnbaserade ezyVet och IDEXX Neo, där det förstnämnda såvitt jag förstår erbjuder allt tänkbart för större kliniker och det sistnämnda är en mer avskalad modell för mindre kliniker. Diagnostic Imaging systems erbjuder i sin tur röntgenlösningar.
Finansiella siffror
Omsättningshistoriken är verkligen extremt harmonisk; få företag har en försäljning som bara växer år efter år på ett så här jämnt sätt. Från 2010 fram till Q2 2024 har TTM-omsättningen vuxit med 8,8 % per år. EPS har inte vuxit riktigt lika jämnt, men den årliga tillväxten under samma period är desto mer imponerande med 15,9 %.


Den installerade basen har vuxit de senaste åren och genererat både engångs- och återkommande intäkter.

År 2023 kom cirka 65 % av IDEXX omsättning från USA och resten från internationella marknader. Huruvida det tyder på att det fortfarande finns enormt med tillväxtpotential runt om i världen eller på att expansion utanför USA inte är så lätt kan diskuteras. Belysande är att den näst största enskilda marknaden efter USA är Kanada (Tyskland ligger ungefär jämsides), vars andel av IDEXX omsättning endast är ~4 %. Den internationella tillväxten har varit långsammare både de senaste tre åren och de senaste 10 åren:
År: USA tillväxt-% vs internationell tillväxt-%
2023: 9,5 % vs 7,6 %
2022: 8,5 % vs 5,5 %
2021: 16,9 % vs 15,5 %
Nedan en sammanfattning av de tre huvudregionerna och deras omsättning 2013, 2023 samt årlig tillväxt under denna tidsperiod.
Americas: 899 MUSD → 2 625 MUSD = 11,3 % CAGR
Europe, Middle East and Africa: 326 MUSD → 716 MUSD = 8,2 % CAGR
Asia Pacific Region: 151 MUSD → 319 MUSD = 7,8 % CAGR
Man kunde kanske önska att det vore tvärtom, eftersom USA-marknadens betydelse i nuvarande takt bara förstärks ytterligare.
Bland andra punkter värda att lyfta från de finansiella siffrorna kan nämnas GM% ~60 % och EBIT% ~30 %. Verksamheten är kapitallätt; under de senaste fem åren har avskrivningarnas andel av det operativa kassaflödet (dvs. tanken att avskrivningar är ungefär lika med underhållscapex) i genomsnitt varit 16 %, och fritt kassaflöde har i genomsnitt utgjort 17 % av omsättningen. Bolaget har ganska lite skuld (Debt/EBITDA = 0,82) och avkastningen på investerat kapital är runt 30 %. I ljuset av siffrorna verkar det alltså som att bolaget har starka konkurrensfördelar. Fritt kassaflöde återinvesteras till viss del i den egna verksamheten, men merparten återförs till aktieägarna via aktieåterköp. Bolaget har aldrig betalat utdelning. Enligt årsredovisningen beror omfattningen av aktieåterköpen på andra investeringsbehov, aktiekursen samt räntenivån. Vad ledningens egen syn på aktiens verkliga värde är återstår att se. Med återköp får man också vara försiktig nu när värderingen är ganska hög. Genom återköpen kvittar man även utspädningen från aktierelaterade incitamentsprogram, vilken uppgick till 1,6 % av omsättningen 2023.
Marknad
IDEXX verksamhet stöds av en växande och åldrande sällskapsdjurspopulation. Dessutom lever husdjur i genomsnitt längre och ägarnas krav på den vård deras djur får ökar. Den stärkta relationen mellan husdjur och ägare har säkerligen stor betydelse här, och enligt IDEXX är en betydande del av husdjursägarna snarare beredda att dra ner på sina egna utgifter än på kostnader relaterade till husdjurets hälsa.
Enligt bolagets bedömning finns det gott om marknadsandelar att ta i framtiden. Bilden nedan är från IDEXX investerardag 2024. Nåväl, denna investerardagshype bör man alltid ta med en nypa salt, men jag tror absolut att marknaden kommer att växa i god takt. Med sjunkande födelsetal åtminstone i mer utvecklade länder kommer vi i framtiden förmodligen att få se stadigt fler husdjursägare (min egen gissning) och det satsas mer på deras välbefinnande.

På investerardagen fanns det också en intressant bild om hur antalet blodprover i förhållande till veterinärbesök har ökat under de senaste ~15 åren och hur diagnostikdelen har varit det starkast växande området av veterinärklinikernas omsättning.


Strategi
Jag tyckte det var lite svårt att hitta en tydlig sammanfattning av strategin, men såvitt jag förstår är följande punkter kärnpelarna.
Innovation: IDEXX satsar avsevärt på innovation och FoU för att utveckla befintliga och nya plattformar för diagnostikprodukter. Ett exempel på detta är lymfomscreening, som släpps till försäljning 2025. IDEXX strävar efter att förutse marknadens behov och skapa intuitiva och enkla lösningar på dessa.
Kundfokus: Förbättring av kundernas produktivitet, engagemang och utbildning samt delning av specialistkompetens. Genom engagemang är syftet att skapa långsiktiga och ömsesidigt fördelaktiga partnerskap.
Ändamålsenlig integration: Integrering av diagnostiklösningar, data och mjukvara för att förenkla och förena arbetsflödet.
Geografisk expansion: Som nämnts borde det finnas betydande tillväxtmöjligheter förutsatt att IDEXX har konkurrensfördelar inom teknik, servicens snabbhet och överlag i förmågan att utveckla kundernas affär.
Ledningsgrupp
I ledningsgruppen finns det flera som tillträtt sina poster i år, men å andra sidan har flera en lång IDEXX-historik bakom sig. Det verkar som att IDEXX har lyckats rekrytera till ledningsgruppen ganska väl inifrån huset, vilket alltid är positivt. Dessutom har flera ledningsgruppsmedlemmar ett betydande ägande i bolaget. Jag vet förstås inte hur stor del av deras totala förmögenhet som IDEXX-innehavet utgör, men i synnerhet vd:ns stora aktieinnehav inger förtroende för att ledningsgruppens och aktieägarnas intressen sammanfaller. Jag hittade inte information om innehav för alla i ledningsgruppen.
| Position | Namn | Tillträdde posten / på IDEXX | IDEXX-innehav (st) |
|---|---|---|---|
| CEO | Jay Mazelsky | 2019 / 2012 | 81 733 |
| CFO | Brian P. McKeon | 2014 / 2014 | 30 932 |
| General Counsel and Corporate Secretary | Sharon E. Underberg | 2021 / 2019 | 5 112 |
| CTO | Martin Smith | 2021 / 2021 | 510 |
| General Manager, Point of Care Diagnostics and Telemedicine | Mike Erickson | 2024 / 2011 | 10 657 |
| Strategy, Sector Development, and Global Operations | Tina Hunt | 2023 / 2006 | ? |
| CHRO | Michael P. Johnson | 2024 / 2022 | 183 |
| General Manager, Reference Laboratories and Information Technology | Michael Lane | 2020 / 1997 | 6 443 |
| General Manager, Veterinary Software and Services, Corporate Accounts and Customer Experience | Michael Schreck | 2024 / 2020 | 913 |
| CRO | George J. Fennell | 2024 / 2011 | 6 920 |
| Commercial Finance and Sales Operations | Jeffery D. Chadbourne | 2024 / 2011 | ? |
| Corporate and CAG Finance | Andrew Emerson | 2024 / 2015 | ? |
| Global Operations | John Hart | 2017 / 2008 | ? |
| CIO | Ken Grady | 2016 / 2014 | ? |
| General Manager, Reference Laboratories | Dan Janson | 2020 / 2016 | ? |
| Research and Development | Murthy Yerramilli | 2020 / 1997 | ? |
Konkurrenter
Inom diagnostiklösningar för sällskapsdjur konkurrerar IDEXX framför allt med följande bolag och deras dotterbolag. Tråkigt nog är Mars inte ett börsnoterat företag, så jämförelser blir lite svåra vad gäller exempelvis omsättning. Antech med dotterbolag samt Zoetis verkar dock vara de främsta konkurrenterna på global nivå. Utanför Nordamerika är marknaden förmodligen mer fragmenterad.
- Mars Inc: Förutom chokladkakor konkurrerar detta bolag hårt även inom djurmat och djurhälsa, vilket innebär att några av IDEXX främsta konkurrenter återfinns under affärsområdet Mars Petcare. Såvitt jag förstår kommer merparten av Petcares omsättning från djurmat (?), diagnostikens andel förblev lite oklar.
- Antech Diagnostics: År 2017 förvärvade Mars Antech Diagnostics, som enligt sin egen webbplats har Nordamerikas största referenslaboratorienätverk med över 70 laboratorier i USA (jämför med IDEXX drygt 50 st). I Europa har Antech drygt 20 lab, i Storbritannien 2 och i Asien 2. Skalan på Antechs laboratorieverksamhet hjälper följande fakta också att åskådliggöra:
- Över 17 000 kunder globalt, närvaro i mer än 1 000 städer (IDEXX uppger att deras drygt 80 lab har fler än 50 000 veterinärkliniker som kunder, vilket innebär att IDEXX lab är betydligt större trots färre till antalet?)
- I genomsnitt 50 000 analyserade prover per dag
- Heska: År 2023 köpte Mars ett bolag vid namn Heska, som när det gäller testinstrument fokuserar starkt på samma marknad som IDEXX. På Antechs webbplats marknadsförs denna portfölj som ”Most comprehensive in‑clinic diagnostics portfolio on the market”.
- Asia Veterinary Diagnostics: Erbjuder diagnostiklösningar främst i Hongkong, Singapore och har nyligen expanderat även till Malaysia och övriga Sydostasien.
- Scil: Tyskt bolag fokuserat på diagnostikutrustning som förutom i Tyskland är verksamt i Frankrike, Italien, Spanien och Malaysia.
- Antech Diagnostics: År 2017 förvärvade Mars Antech Diagnostics, som enligt sin egen webbplats har Nordamerikas största referenslaboratorienätverk med över 70 laboratorier i USA (jämför med IDEXX drygt 50 st). I Europa har Antech drygt 20 lab, i Storbritannien 2 och i Asien 2. Skalan på Antechs laboratorieverksamhet hjälper följande fakta också att åskådliggöra:
Dessutom äger Mars, både direkt och genom sina dotterbolag, många andra varumärken vars betydelse jag inte kan uttala mig om.
- Zoetis: Zoetis huvudsakliga intäktskälla finns på annat håll än i IDEXX honungsburk. Zoetis får lejonparten av sin omsättning från antiparasitära medel, vacciner, dermatologiska produkter osv. Djurdiagnostik utgör endast 4 % av omsättningen, men med deras större storlek är även det 376 MUSD. Konkurrerar med IDEXX åtminstone via sitt dotterbolag Abaxis Inc.
- Fujifilm Holdings Corporation: Fujifilms Healthcare-segment har huvudfokus på humandiagnostik, men lösningar finns även för veterinärsidan.
- Arkray: Japanskt bolag som har analysatorer för urinanalys samt snabbtester.
- BioNote: Renodlat djurhälsobolag som erbjuder diagnostiklösningar. Verkar enbart vara aktivt i USA.
- Samsung Electronics
- Mindray
En Seeking Alpha-artikel från för några år sedan uppger att IDEXX har en marknadsandel på 60 %+ inom veterinärmedicinsk diagnostikutrustning, Zoetis (via Abaxis) 30 % och Heska 6–9 %. På referenslaboratoriesidan bildar IDEXX och Antech Diagnostics i praktiken ett duopol på den amerikanska marknaden.
Gällande vatten, boskap och mejeriprodukter konkurrerar IDEXX med både små nischade aktörer och miljardbolag. På mjukvarusidan är den största konkurrenten Covetrus, och utöver det finns det även i detta segment ett brett spektrum av små fokuserade aktörer.
Konkurrensfördelar
Inom diagnostikprodukter är viktiga egenskaper enligt IDEXX bland annat testhastighet, diagnosens tillförlitlighet, produktkvalitet, bredd i produkt- och tjänsteutbudet, integrerbar teknik, prissättning och tillgång till medicinsk konsultation. Ganska självklara saker.
Byteskostnader: Enligt ovannämnda Seeking Alpha-artikel kan man i IDEXX analysatorer endast använda IDEXX egna engångsprodukter (det handlar alltså förmodligen om reagenskit). När kunden väl väljer IDEXX analysatorer växer de återkommande intäkterna i takt med förbrukningsvarorna, och situationen skulle egentligen bara förändras om kunden senare väljer att byta ut maskinen mot en konkurrents produkt. Värt att komma ihåg är att själva instrumentförsäljningen för IDEXX inte på långa vägar är lika betydande som försäljningen av förbrukningsvaror. Samma fördel torde förstås gälla även för IDEXX konkurrenter. Byteskostnader blir också påtagliga på mjukvarusidan.
Patent: IDEXX har betydande patent inom bland annat följande områden:
- ”Catalyst consumables”, vars patent började löpa ut 2020 och fortsätter fram till 2035. Instrumentbasen för Catalyst-produktfamiljen är IDEXX mest omfattande, så jag antar att även tillhörande engångsartiklar är betydande omsättningsmässigt och detta patent skyddar enligt min uppfattning mot alternativ från tredje part.
- ”Catalyst instruments”, vars patent börjar löpa ut 2026 och fortsätter fram till 2032.
- Reagenser och metoder för att detektera pankreaslipas hos hundar. Patentet löper ut 2026.
- Reagenser och metoder för att testa njurfunktion, vars patent börjar löpa ut 2029 och fortsätter fram till 2037.
Kostnadsfördel: IDEXX och Antech Diagnostics har de globalt mest omfattande referenslaboratorienätverken, vilket ger dem en tydlig kostnadsfördel genom större skalfördelar, särskilt i USA.
Inträdesbarriärer: Patent, decennier av FoU-arbete, fackgranskade studier om produkternas precision och tillförlitlighet, varumärkesvärde och ackumulerad kunskap kombinerat med kundernas förtroende för IDEXX skapar relativt starka inträdesbarriärer, eller åtminstone hinder för att lyckas i branschen.
I bilderna nedan framhåller IDEXX att kliniker som samarbetar med dem växer snabbare än andra. Urvalet där ser ut att vara av tillräcklig storlek för att göra en statistisk analys, men frågan är om det uppfyller kriterierna för ett slumpmässigt urval och, ännu viktigare: visar detta på korrelation eller ett orsakssamband? Även NPS-graferna som IDEXX redovisar är smickrande, men skalan saknas förstås. Jag skulle alltså ta dessa grafer med viss försiktighet, men IDEXX anser uppenbarligen att deras konkurrensfördelar avspeglas i dessa resultat.


Risker
En växande marknad där det är möjligt att uppnå god avkastning på kapital drar naturligtvis till sig konkurrens, och på denna punkt lär läget knappast bli lättare framöver. En konsolidering av konkurrens- och kundlandskapet kan sätta press på marginalerna till följd av försvagad prissättningskraft. Veterinärklinikmarknaden konsolideras i snabb takt och en betydande aktör här är även konkurrenten Mars Petcare (vars varumärken omfattar bland annat Mars Veterinary Health, Banfield Pet Hospital, Blue Pearl och VCA). De veterinärkliniker som Mars köper upp övergår förmodligen till att huvudsakligen använda laboratorietjänster (Antech) och diagnostikinstrument (Heska, Asia Veterinary Diagnostics, Scil osv.) som ägs av Mars. Hur kan IDEXX bemöta detta och vad blir den långsiktiga effekten på IDEXX verksamhet?
Och hur förändras lagstiftningen som berör branschen? Situationen är förvisso enklare inom veterinärmedicinsektorn än inom humanläkemedelsområdet. Den största risken torde dock vara hur väl IDEXX förmår upprätthålla innovationen i sina produkter och tjänster så att de skapar mervärde och förblir marknadsledande även i fortsättningen. Ett teknologiskt försprång är förmodligen den svagaste typen av vallgrav. Samtidigt gynnas IDEXX av sin storlek; få konkurrenter har resurser att satsa på FoU på samma sätt.
För innevarande år har IDEXX bokat en engångskostnad för rättegångskostnader på 62 MUSD relaterad till en pågående rättstvist. Det rör sig om en avtalstvist där det hävdas att bolaget betalade för låga royaltybetalningar under åren 2004–2017 baserat på ett utgånget patentlicensavtal. Ursprungligen hade IDEXX reserverat 27,5 miljoner dollar, men utökade avsättningen med 61,5 miljoner dollar, vilket innebär att det totala ansvaret steg till 89 miljoner dollar. Jag känner inte till bakgrunden mer i detalj än så, och vet inte om det är det enda pågående fallet.
Värdering
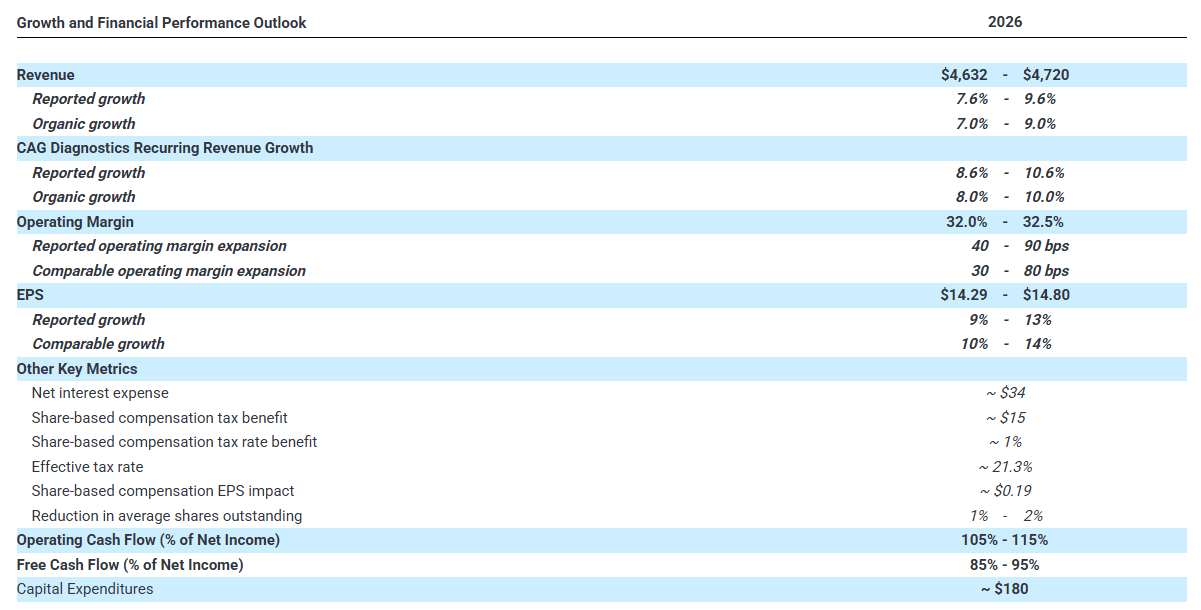
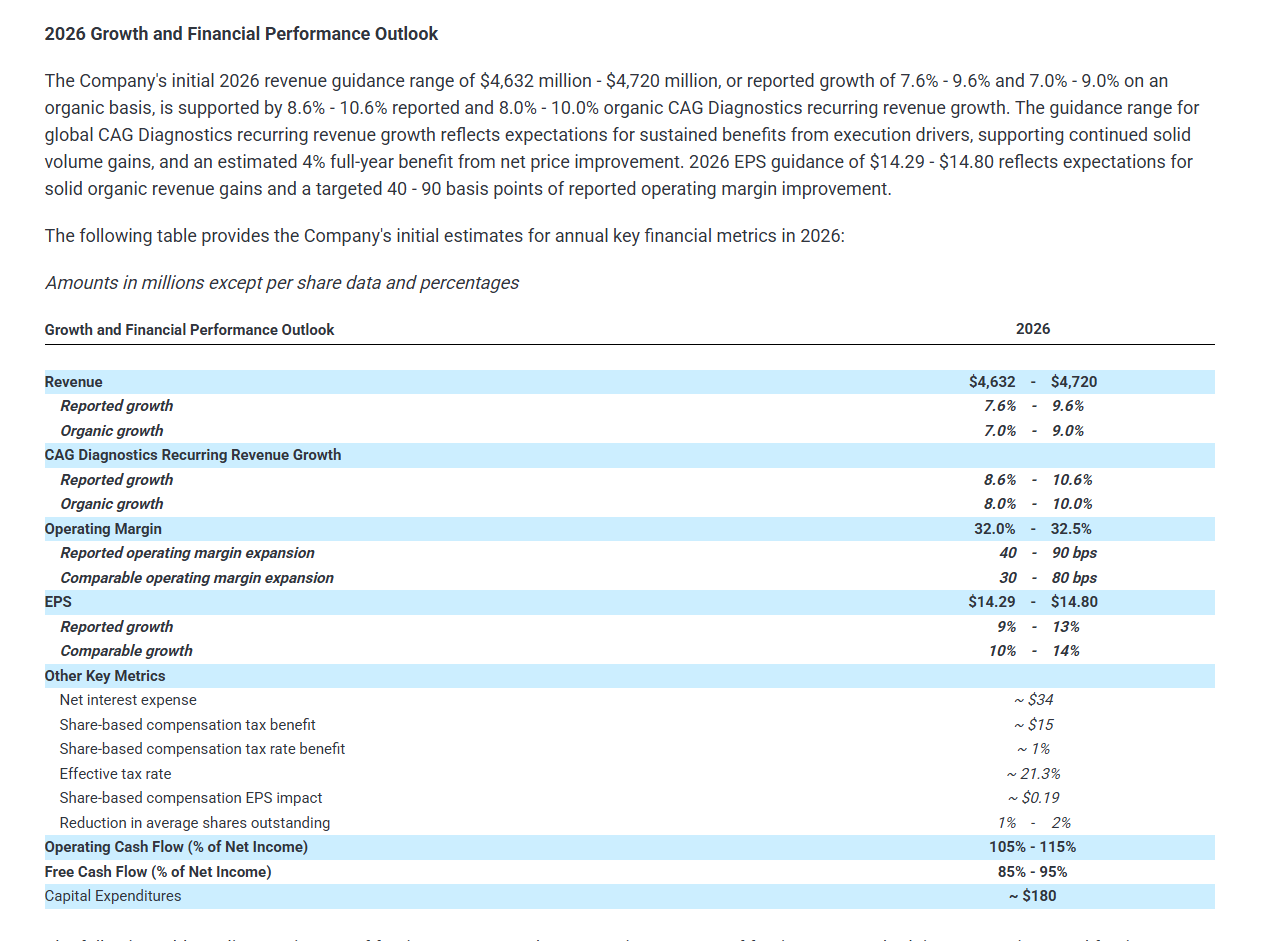
För närvarande rör sig TTM P/E och P/FCF däromkring 45, så det är rejält med tillväxt inprisat. Nedan visas prognoser för de kommande åren från sajten Stock Analysis.

P/E-talet började stiga kraftigt runt 2014 och har legat på en förhöjd nivå under de senaste sju åren, så det är nog dags att glömma köp på P/E 30-nivåer om inte bolaget råkar ut för en kraftig vändning till det sämre. I relation till de senaste fem åren skulle aktien till och med kunna betraktas som förmånlig eller rimligt värderad. En tvåsiffrig årlig avkastning kräver dock verkligen fortsatt mycket stark tillväxt framöver.

En anledning till de expanderande värderingsnivåerna är förstås den kontinuerliga marginalexpansion som IDEXX lyckas leverera, vilket tyder på att bolaget har gott om förhandlingsstyrka gentemot kunder och/eller leverantörer och att verksamheten förmodligen även skalar till viss grad.

Frågor
Avslutningsvis lite tankespjärn i form av frågor.
Vilka tankar väcker IDEXX hos övriga forumanvändare? Jag bryr mig i grunden inte särskilt mycket om etik vid investeringar, men jag får ändå en ganska varm känsla av IDEXX – trots att det är ett stort storföretag – just på grund av produkterna som främjar djurens välbefinnande.
Och hur hållbara är IDEXX konkurrensfördelar? Vilka synpunkter finns kring marknadens tillväxt och i synnerhet IDEXX förmåga att växla upp den internationella tillväxten? Kommer storspelarna att köpa upp de mindre i en allt snabbare takt? En intressant aspekt enligt mig är just konsolideringen av kundbasen, det vill säga veterinärklinikerna.
Vad följer ni mest i IDEXX operativa verksamhet? Vilka risker bör en investerare vara mest orolig för att ska realiseras? Finns IDEXX möjligen i någons portfölj? Går det på lång sikt fortfarande att få bättre avkastning än S&P 500-indexet och/eller till och med tvåsiffrig årlig avkastning, eller har värderingen sprungit iväg för högt?
Jag misstänker att det även finns veterinärer här på forumet, så jag hör gärna om IDEXX lösningar är bekanta och om det finns några insikter kring antingen IDEXX i sig eller i relation till konkurrenterna.
Måste avsluta med att säga att det var väldigt roligt att skriva detta, och samtidigt lärde jag mig en hel del nytt om bolaget som jag har följt under flera månader. Förhoppningsvis väcker bolaget en livlig diskussion även bland övriga forummedlemmar.
 Jag vet inte hur mycket den här videon ger någon som har följt företaget länge, men för mig var den helt okej eftersom företaget inte är så bekant för mig.