Trods sin lille størrelse begyndte der at komme så meget snak om Nextcell-selskabet i Diamyd Medical-tråden, og Diamyd betragter ikke længere selskabet som et tilknyttet selskab, så jeg besluttede at oprette en separat tråd til dette formål.
Nordnet: Nextcell (NXTCL )
Nextcell Pharma Home
Det svenske life science-selskab NextCell Pharma er altså en bioteknologivirksomhed i den kliniske fase, hvis hovedfokus er at udvikle stamcellebehandlinger mod autoimmune og inflammatoriske sygdomme. Selskabet har i skrivende stund en mikroskopisk markedsværdi på 10 mio. € - men det er netop derfor, jeg finder det så interessant. Selskabet er efter min mening absurd billigt i forhold til sit potentiale.
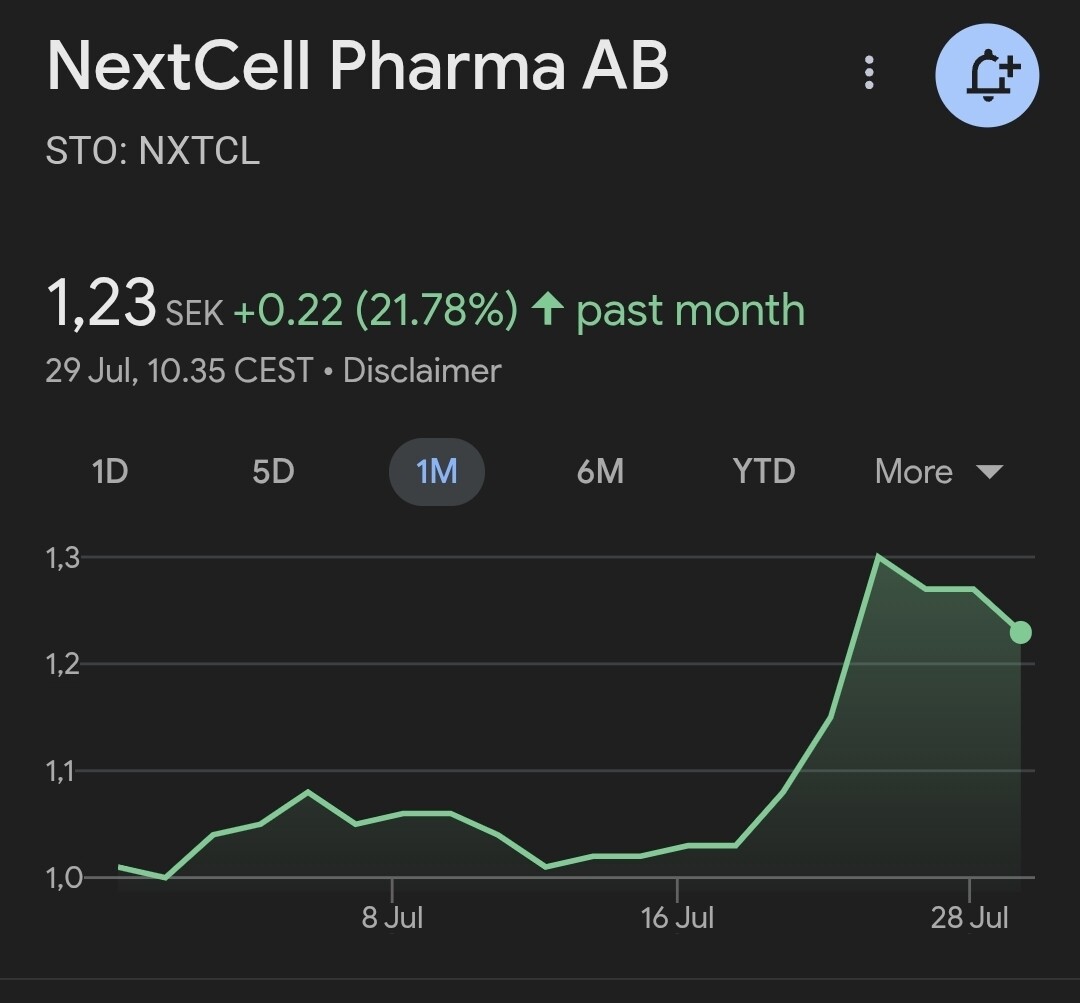
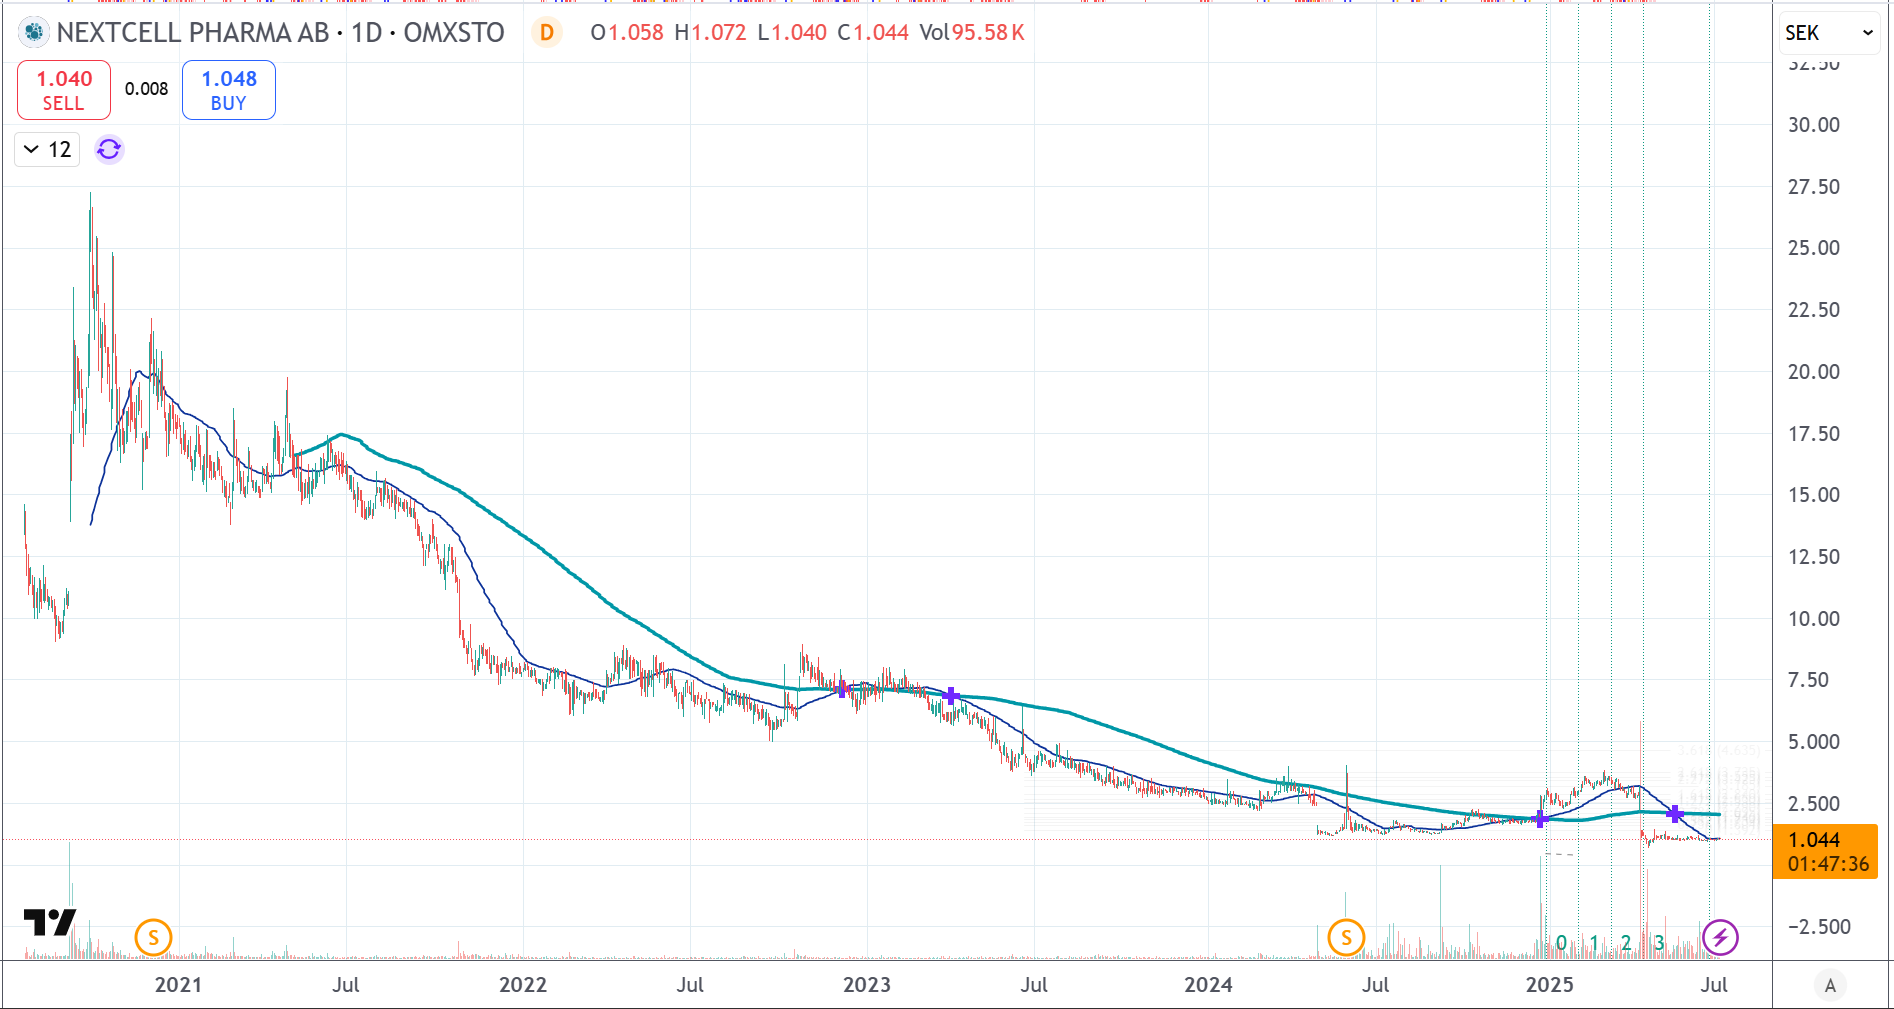
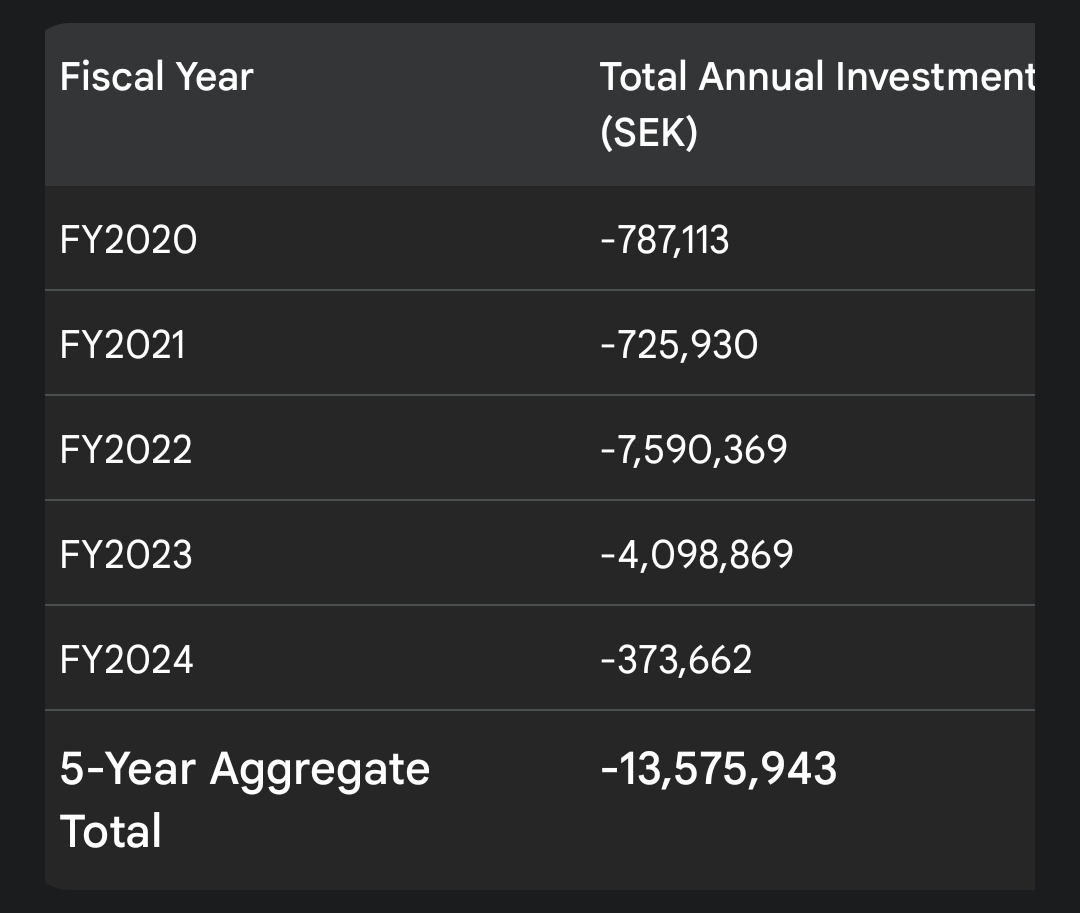
Før vi fortsætter, er det værd at understrege, at som aktiens historik viser, kan det – i lighed med typiske small cap-biotekvirksomheder – også være en fantastisk mulighed for at brænde sine penge af, hvis rejsen fortsætter på samme måde:
Protrans-stamcellebehandling
Kernen i Nextcells behandlinger er Protrans-stamcellebehandlingen, som først bliver piloteret til behandling af type 1-diabetes. På sin vis er der altså tale om en konkurrent til Diamyd Medical, selvom tilgangen adskiller sig en smule. Desuden kan det nævnes, at Diamyd Medical ejer en ret betydelig del af Nextcells aktiekapital.
Nextcells produkt Protrans er som produkt væsentligt mere generisk og har potentiale til at fungere som behandling af en række autoimmune og inflammatoriske sygdomme, hvor T1D blot er det første i forskningspipelinen. NextCell Pharmas ProTrans-celleterapi er baseret på mesenkymale stromale celler (MSC), som er udvalgt ved hjælp af Nextcells algoritme baseret på deres optimale immunmodulerende aktivitet. MSC-celler har brede antiinflammatoriske og immunsystemmodulerende egenskaber, hvilket gør dem til en potentiel behandlingsform for flere andre sygdomme ud over diabetes. For eksempel støtter et studie udgivet i Nature i maj 2025, at den behandlingsmetode, som Nextcell anvender, også kunne have potentiale i f.eks. behandlingen af Alzheimers. Nextcell har da også indgivet en patentansøgning om brugen af ProTrans til behandling af centralnervesystemet (CNS) og neurodegenerative sygdomme flere år før Nature-artiklen blev udgivet. Denne patentansøgning er efter sigende stadig under behandling i en række lande, herunder Australien, Canada, Europa, Hongkong og USA.
NextCell har også tidligere nævnt, at de udvikler stamcelleprodukter, som kan muliggøre og øge accepten af organ- og vævstransplantationer, såsom nyretransplantationer, i kroppen. Stamcellernes immunmodulerende evne kan hjælpe med at forhindre afstødningsreaktioner. Generelt bliver MSC-celler bredt udforsket inden for regenerativ medicin med henblik på at reparere og regenerere væv. Selvom NextCells primære fokus er immunmodulering, kan ProTrans-celler i teorien også understøtte vævsreparation ved mange skader eller sygdomme, men dette ser ikke ud til at være Nextcells fokus i øjeblikket.
Stamceller er jo helt sikkert i front inden for fremtidens medicin, og der findes allerede rigeligt med dokumentation for stamcellers behandlingspotentiale. Man kan dog ikke patentere stamceller i sig selv, men Nextcell er lykkes med at opbygge en flertrins patentbeskyttelse omkring sit produkt. I Protrans-behandlingen er der tale om en cellekomposition, som er udvalgt, renset og fremstillet ved hjælp af NextCells algoritmiske metode, og som bruges til behandling af visse autoimmune sygdomme. Nextcells patentbeskyttelse dækker:
Produktpatenter: Selve ProTrans-cellepræparatet, som er defineret gennem sin unikke cellekomposition.
Metodepatenter (Method): Den industrielle proces, hvorved ProTrans-præparatet produceres (den såkaldte “udvælgelsesalgoritme”).
Anvendelsespatenter (Use): Brugen af ovenstående produkt til behandling af visse sygdomme, såsom type 1-diabetes.
Selskabets struktur og forretningsområder
Lad os se nærmere på, hvilke andre byggesten helheden består af. Lægemiddeludviklingen er pakket ind i moderselskabet Nextcell, men i modsøtnje til dusinvis af biotekvirksomheder har selskabet også en voksende kerneforretning, som allerede genererer et vis cash flow. EBITDA er naturligvis stadig negativt, og resultatet pr. aktie (EPS) er i minus. Dette må forventes på dette tidspunkt, da de største pengestrømme først kommer i forbindelse med eventuelle lægemiddelgodkendelser og partnerskaber.
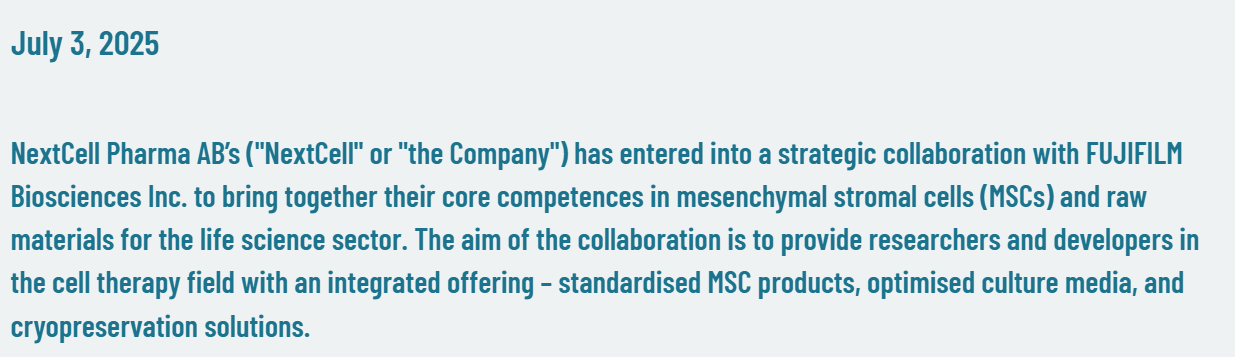
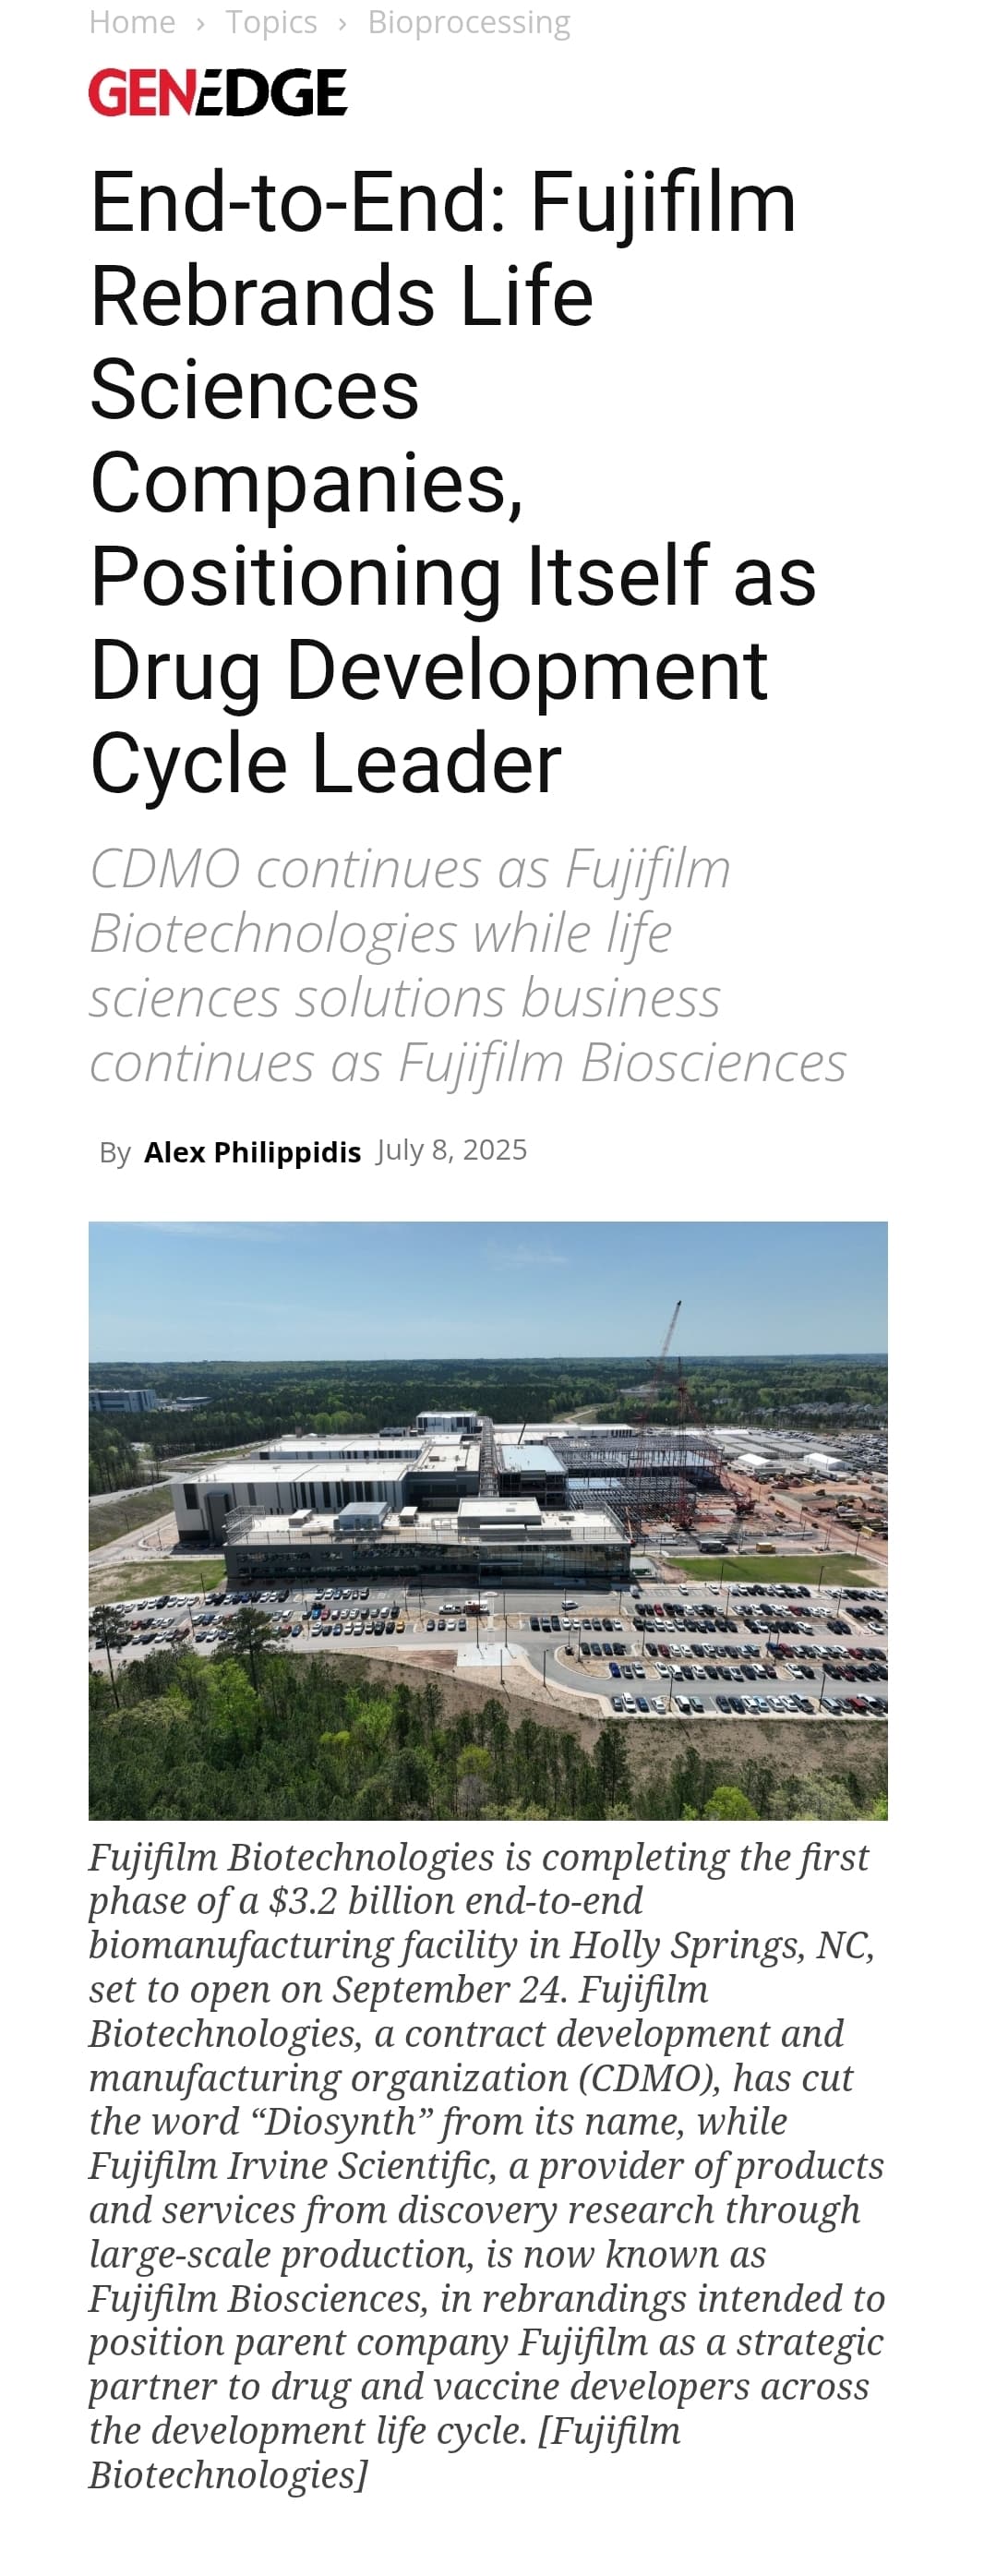
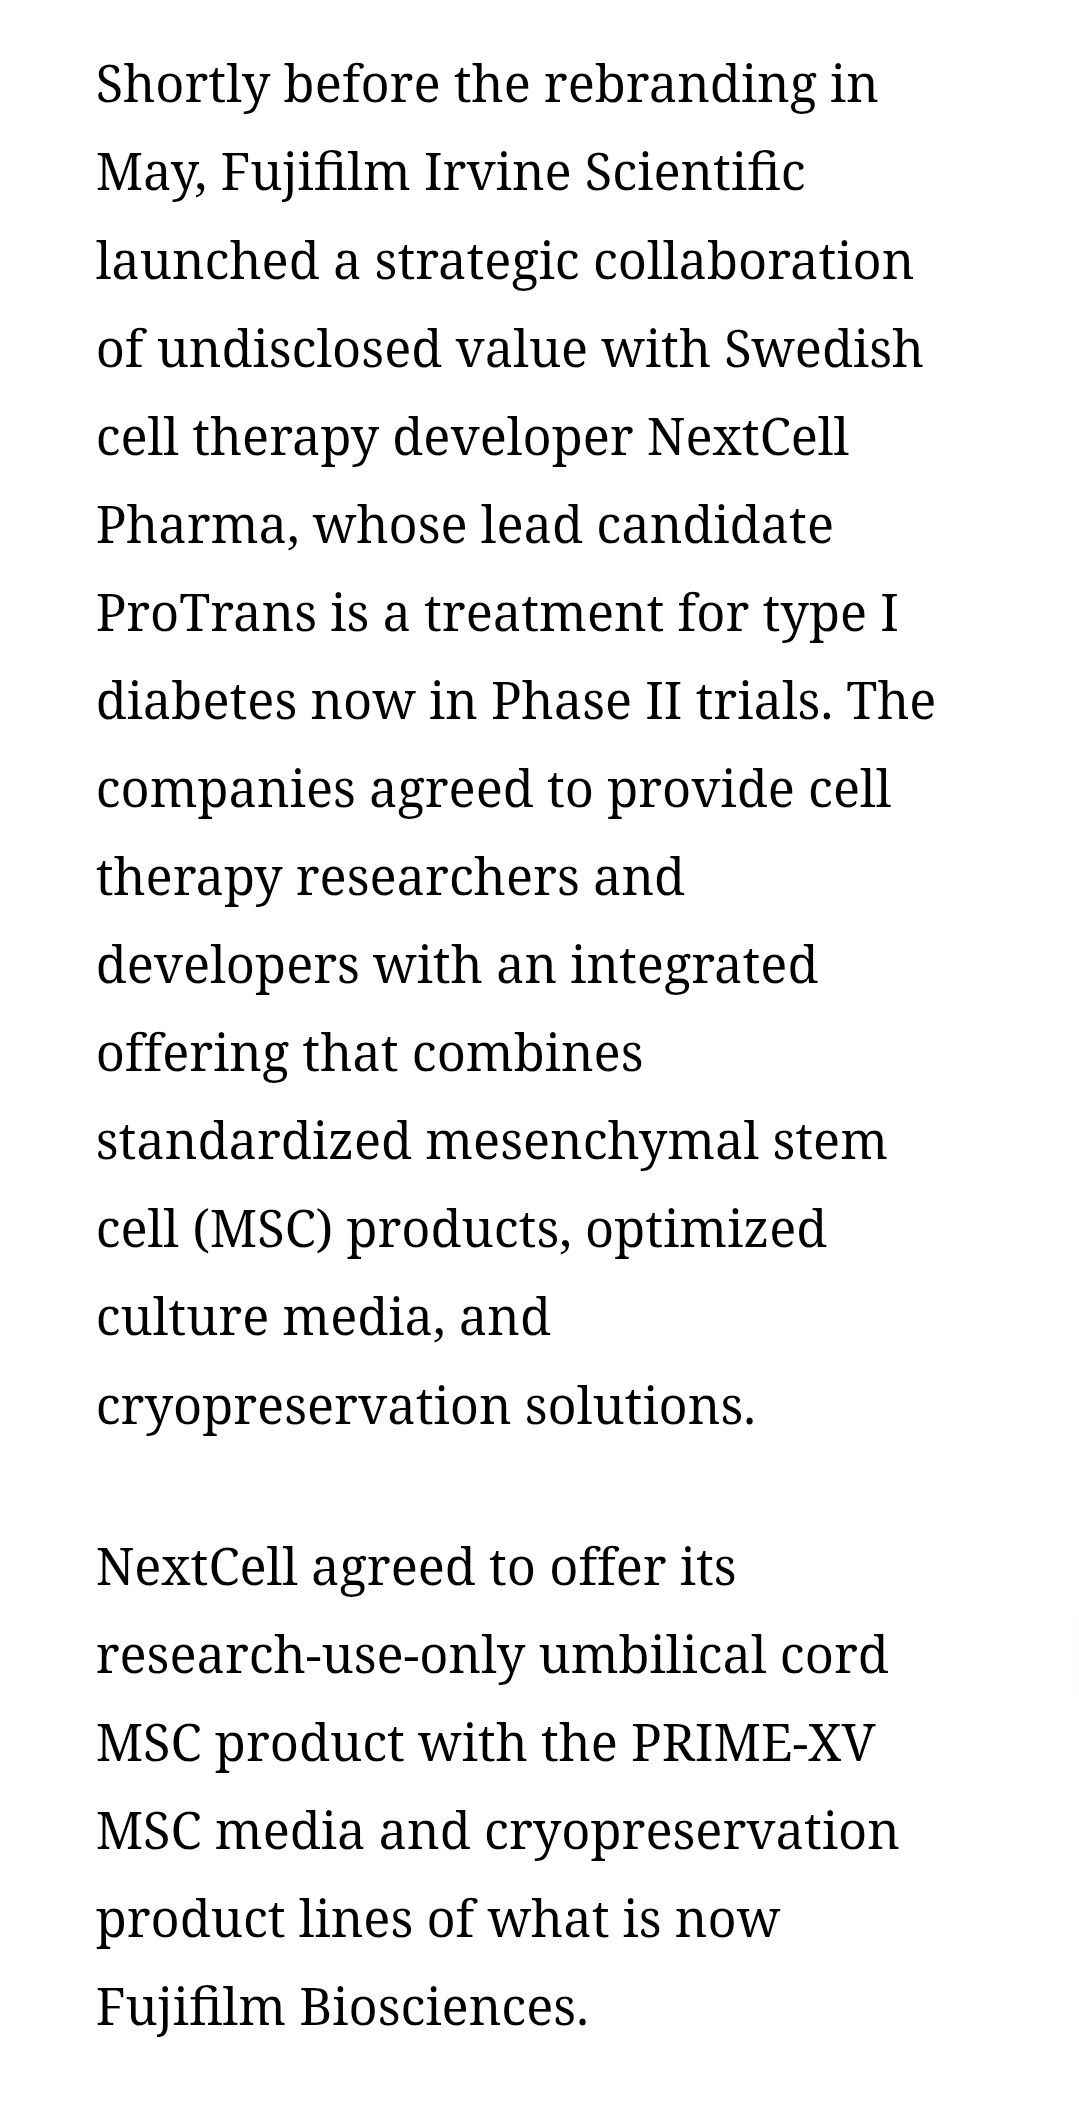
Nye forretningsområder: NextCell Pharma har for nylig annonceret et “strategisk samarbejde” med FUJIFILM Irvine Scientific (nu en del af FUJIFILM Bioscience). Målet med dette samarbejde er at tilbyde forskere og aktører i branchen en integreret løsning, der understøtter udviklingen og valideringen af nye celle- og genterapier. Der er altså tale om et nyt vertikalt forretningsområde.
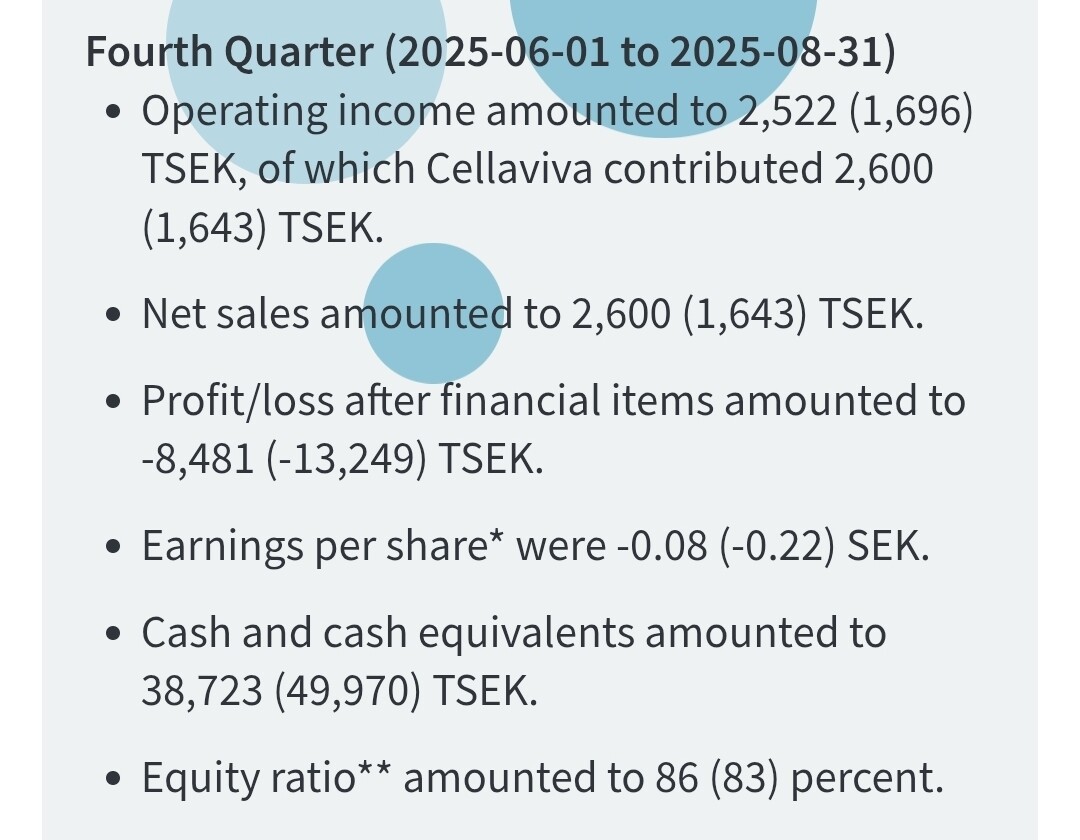
Datterselskabet Cellaviva: Dette er Nordens største familie-stamcellebank, hvilket vil sige, at de opbevarer stamceller indsamlet fra navlestreng og væv i forbindelse med fødslen til fremtidig brug. Dette tilfører et cash flow og fungerer som et støtteben for forskningen. I fremtiden kan Cellaviva udvide sine tjenester eller endda fungere som en platform for kommercialisering af visse stamcellebehandlinger. Hvad angår status, fungerer dette relativt stabilt og leverer allerede løbende indtægter. I det seneste kvartal var salget på blot 3,2 mio. SEK, men med en vækst på 39 % år-til-år. Selve cellebankvirksomheden kan blive enormt værdifuld i fremtiden, selv hvis Protrans som behandling ikke slår igennem.igennem.
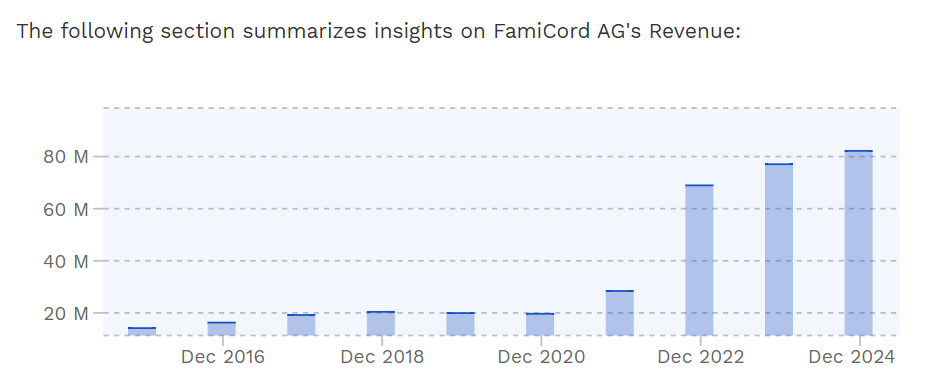
Derudover ejer NextCell en ejerandel på 8,5 % af FamicordTX, som er en startup-virksomhed med fokus på CAR-T-celleveterapi og specialiseret i kræftbedelser. FamicordTX er et datterselskab af det polske FamiCord AG, som til gengæld driver Europas største cellebank med høje vækstrater:<, som også understøtter Cellavivas forretningspotentiale
Qvance AB: Et 100 % ejet datterselskab stiftet i slutningen af 2024, hvis opgave er at fungere som kvalitetskontroltjeneste (Quality Control, QC) og analysetjeneste for celle- og genterapier samt andre biologiske lægemidler. Dette var et svar på et eksisterende behov, da de nordiske lande mangler tilstrækkelige laboratorietjenester på området. Qvance forventes at generere omsætning allerede i løbet af 2025 og har allerede nu en eksisterende partnerskabsaftale med bioMérieux. Qvance stiler efter en GMP-licens i den nærmeste fremtid, hvilket vil gøre det muligt at udvide forretningen til kontraktfremstilling. Et kontraktlaboratorium, der betjener Big Pharma, kunne i sig selv dække hele Nextcells markedsværdi om få år, da der er meget få konkurrenter i Norden.
Det er derfor yderst positivt, at der udvikles et bredt repertoire af forretningsaktiviteter som en del af Nextcell, hvilket signalerer, at ledelsen har tillid til, at de dyre lægemiddelstudier vil bære frugt og dermed ikke vælter hele resten af foretagendet.
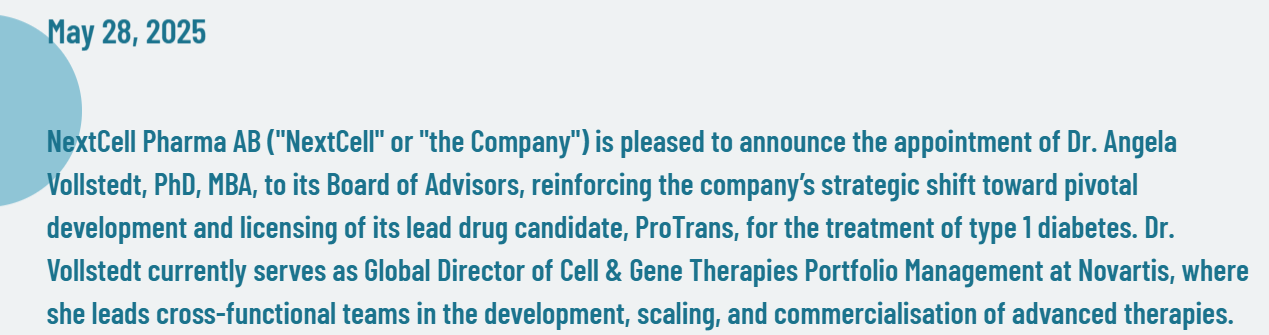
NextCell har også et stærkt rådgivende udvalg (Advisory Board), som i den seneste tid har udnævnt rigtig stærke navne med dybe rødder i Big Pharma-verdenen i giganter som f.eks. Novartis, Eli Lilly, Sanofi eller AstraZeneca. Faktisk er Novartiskes nuværende siddende internationale porteføljedirektør for nylig blevet udnævnt til det rådgivende udvalg. Dette rejser spørgsmålet: Har Novartis fået øje på Nextcell?
Rejsen mod en godkendelse vil tage år, og der er betydelig usikkerheid omkring fasernes succes, men når det potentielle peak-salg alene for TD1-behandling beregnes i milliarder, og en aftale, der finansierer fase 3, potentielt kunne være hundredvis af millioner værd, kan der være tale om en yderst indbringende lottoseddel i den nærmeste fremtid, hvor virksomhedens markedsværdi blot ligger på omkring 10 mio. €.\n\n\nProtrans-studier
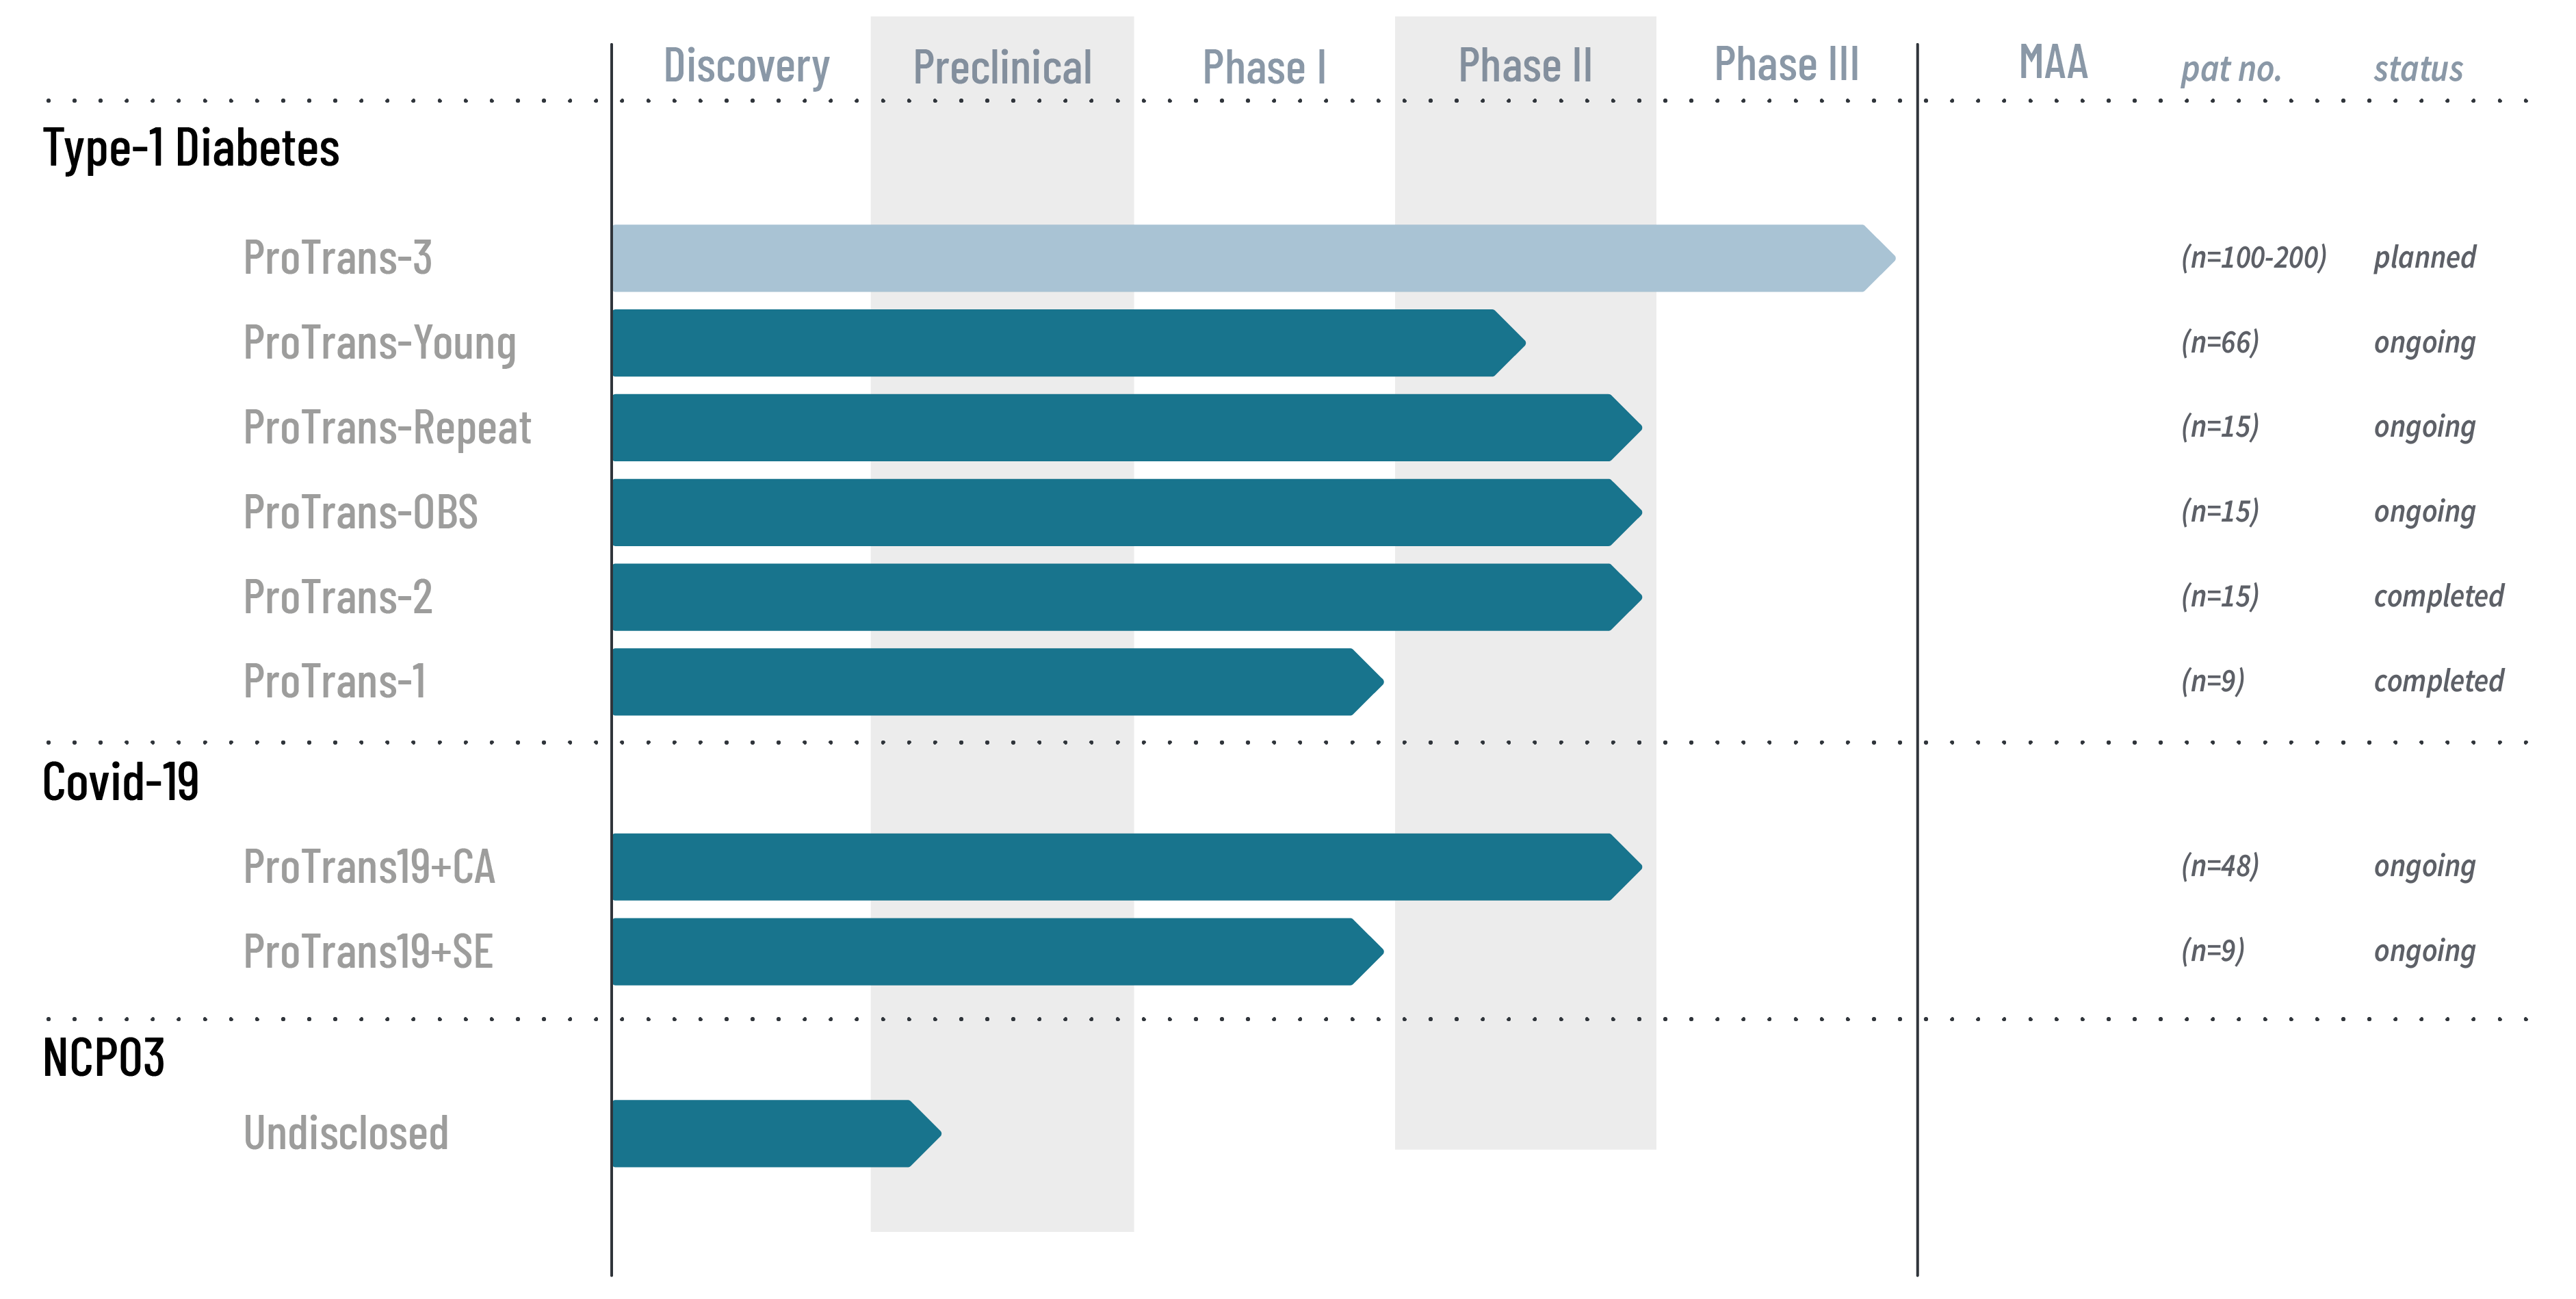
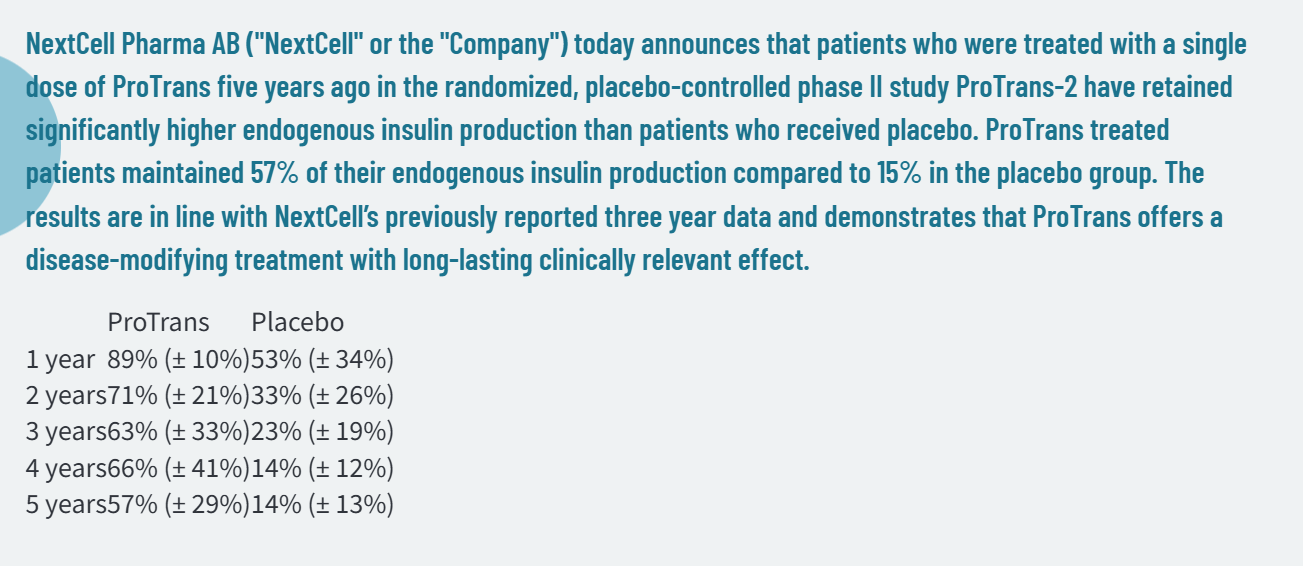
Selskabet har gennemført flere små studier, og resultaterne har været lovende, selvom udvalgene har været små. For eksempel bevarede ProTrans-behandlede patienter i det Protrans-2-studie, der blev offentliggjort i 2023, i gennemsnit 90 % af deres egen insulinproduktion et år efter behandlingen, mens det tilsvarende tal for the placebogruppe var 53 %. Resultatet er ekstremt stærkt sammenlignet med andre tilsvarende. Oplysninger fra 5-års opfølgningsstudiet, der blev offentliggjort i maj 2024, viste, at patienterne i ProTrans-gruppen i gennemsnit bevarede 57 % af deres insulinproduktion efter fem år, mens det tilsvarende tal i placebogruppen var 14 %. Det drejede sig om en enkelt behandling: Protrans-repeat viste, at gentagen behandling kan bevare og endda forbedre insulinproduktionen i seks år. Specifikt bevarede de patienter, der fik den højeste dosis, i gennemsnit 91 % af deres insulinproduktion seks år efter den første dosis.
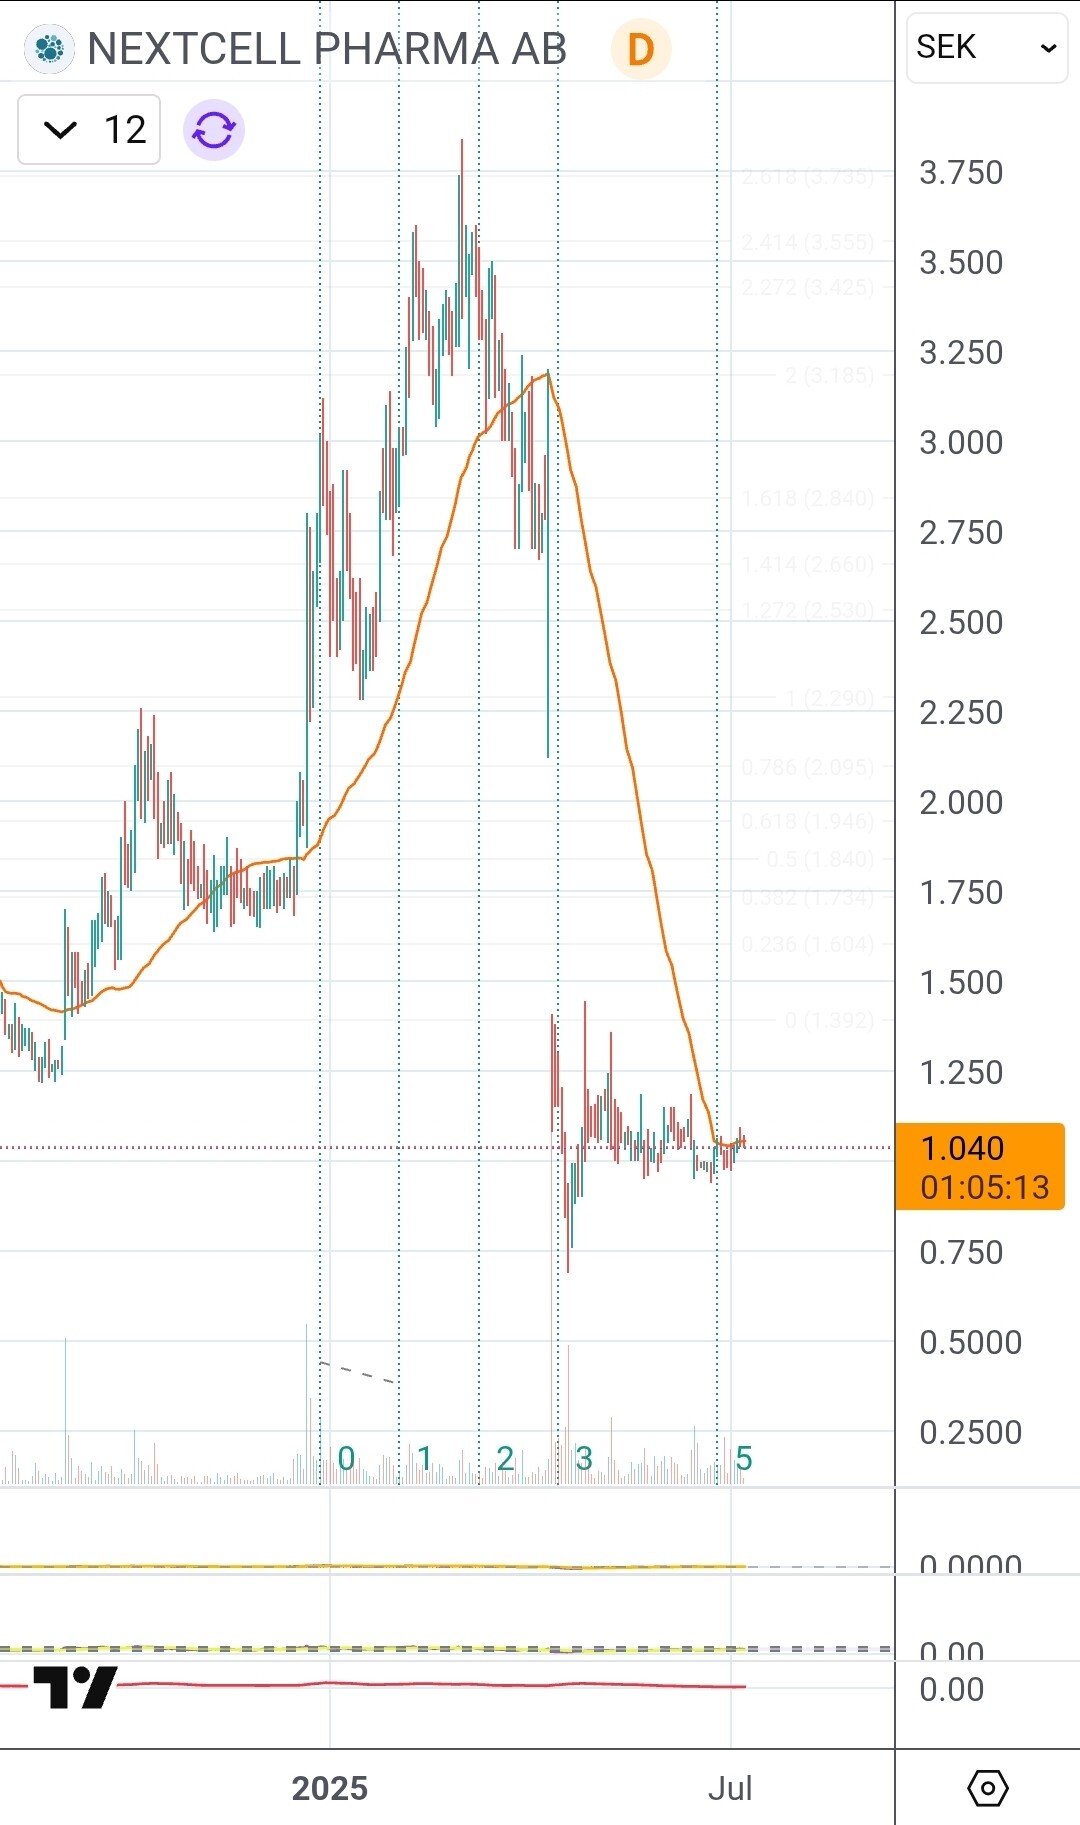
I efteråret/foråret 2025 blev 1-års studieresultaterne fra et studie rettet mod en yngre gruppe offentliggjort, og aktien oplevede et brutalt fald på 70 %, da det ikke lykkedes at opnå statistisk signifikans inden for 1-års tidsvinduet. Jeg konkluderede dog straks, at dette var en total overreaktion på 1-års resultaterne, da resultaterne alligevel viste en stærk tendens, og der er yderst velbegrundede årsager til de afvigende resultater i ungdomsgruppen på grund af tidspunktet i forhold til diagnosen og den unge alder (diabetes’ kendte retentionsfase). Hele Protrans-young-studiet er dog et femårigt studie. Senere offentliggjorde selskabet også en meddelelse, hvor resultaterne blev analyseret, og man landede i vid udstrækning på de samme konklusioner som mine egne foreløbige tanker. Resultaterne er også blevet uddybet i den seneste kvartalsrapport.
Aktie og værdiansættelse
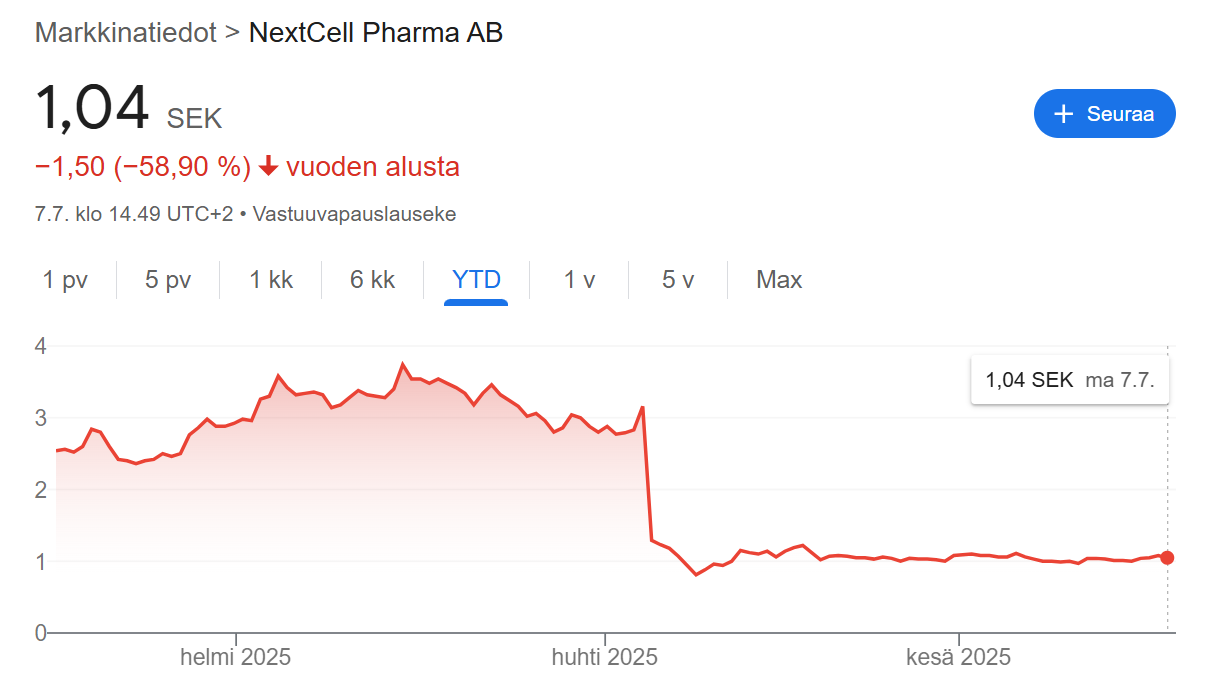
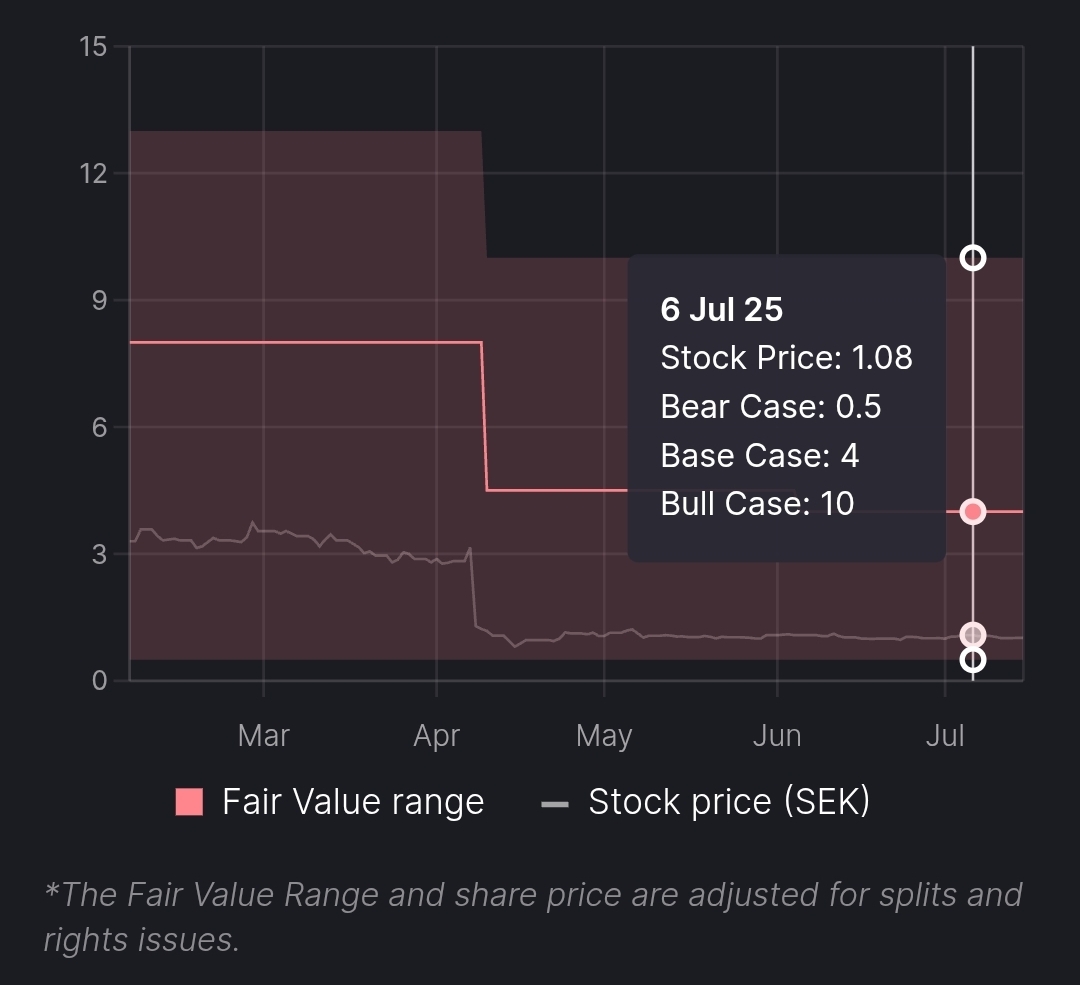
Markedet er dog endnu ikke kommet sig over dette fald fra foråret 2025, og aktien er billig til tider, selvom sandsynligheden for succes i fase 2 er meget god baseret på tidligere forskningsbeviser. Hvis vi f.eks. bruger de parametre, der blev brugt i Redeyes værdiansættelse på 4,5 SEK (4,5 SEK) for en markedsføringsaftale til en værdi af 650 mio. $ i 2027, ville dette indikere, at markedet prissætter sandsynligheden for en vellykket fase 2 til en absurd dårlig sandsynlighed på 10-15 %, hvilket dog ikke kan begrundes ud fra studieresultaterne.
Aktien har været højest i 2022 på omkring 20 SEK, hvilket er næsten 2000 % højere, når der tages højde for udvandingca. 5 gange så stor markedsværdi.
Kortsigtede drivere
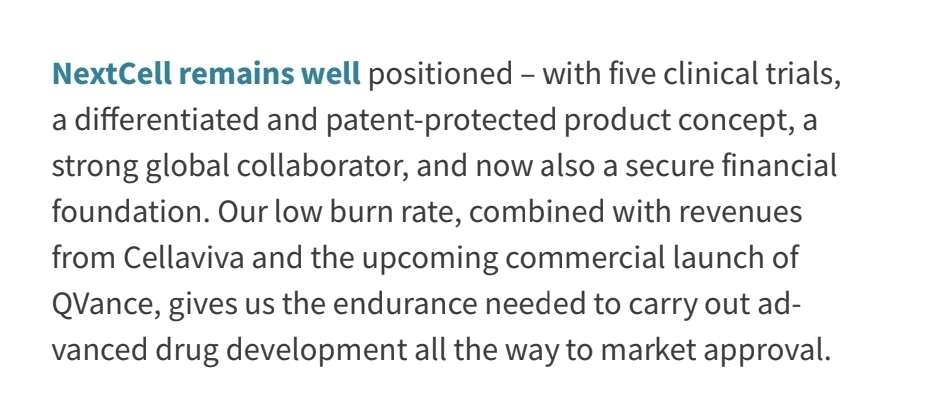
Selvom Redeye taler om en aftale i 2027, har selskabet meldt ud, at det sigter efter at få en stor partner i løbet af fase 2, hvilket også signaleres af satsningerne på rådgiverteamet. Nextcell gennemførte for nylig en emission i løbet af Q2 2025, hvilket har fået den administrerende direktør til at oplyse, at selskabet er finansieret indtil udgangen af 2026. Risikoen for eventuelle nye verwasser-udvanding (dilutioner) er naturligvis høj, men jeg tror ikke, den vil materialisere sig før mindst foråret eller sommeren 2026. I et godt scenarie indgår selskabet en partnerskabsaftale inden da. Man kan kun gætte på sandsynlighederne for dette, men en partnerskabsaftale ville let sende selskabet op i en mindst en størrelsesorden større klasse. På den anden side kan man blive nødt til at vente på partneraftalen, indtil det fulde 1-årige midtveisresultat fra ProTrans-Young-studiet foreligger efter sommeren 2026. På det tidspunkt vil et udvalg af 7-11-årige også være inkluderet. I løbet af 2025 kan man dog som minimum forvente udmeldinger om opstart og certificering af Qvances forretning, produktudvikling med Fujifilm samt nyheder om fremdriften i patentansøgningerne.
Jeg opdaterer indholdet med tiden.
 Jeg skulle have gennemgået Sabios resultater og sammenlignet dem med Diamyd, men jeg nåede det ikke endnu.