Diamyd Medical - Verdens første diabetesvaccine

Diamyd Medical - Udvikling af præcisionsbehandlinger for type 1-diabetes

Nordnet - Diamyd Medical B (DMYD B)
Nordnet - DMYD TO4B warrant

Diamyd Medical er et svensk First North-noteret medicinalfirma, hvis hovedprodukt er Diamyd-vaccinen, som er beregnet til behandling af type 1-diabetes. Diamyd-vaccinen er en immunterapeutisk behandling, der sigter mod at bremse eller stoppe sygdommens progression. Det er angiveligt verdens eneste lægemiddel, der adresserer den grundlæggende årsag til type 1-diabetes.

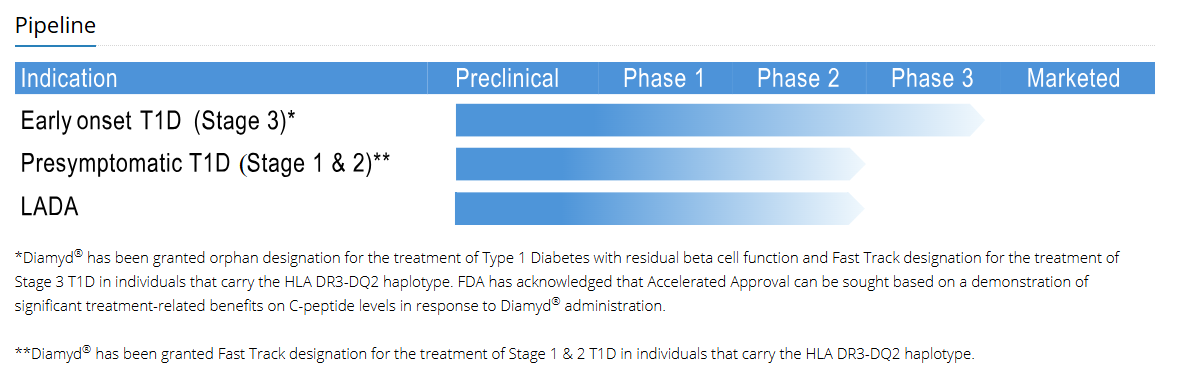
Virksomheden har tre lægemiddelbehandlinger under udvikling, hvoraf vaccinen, der bremser diabetesprogression, er i fase 3. Resultater fra studiet forventes i foråret 2026, hvorefter der er mulighed for en hurtig markedsintroduktion, da lægemidlet har alle de “fast track”-designationer, som FDA tildeler: Orphan Drug, Fast Track og Breakthrough.

Historie:
Udviklingen har stået på i et par årtier, og virksomheden nåede fase 3 for første gang for omkring 15 år siden. Til skuffelse blev der dog ikke observeret statistisk signifikans, og derfor blev en milliard-aftale med J&J annulleret. Forskere bemærkede dog, at selvom der ikke blev opnået statistisk signifikans i den samlede population, reagerede nogle patienter bemærkelsesværdigt godt, og insulinproduktionen blev opretholdt stærkere med kun et par vacciner. Diamyd smed ikke lægemidlet ud, men fortsatte forskningen, som afslørede, at en specifik genotyp af type 1-diabetes reagerede stærkt på lægemidlet. Denne genotyp findes hos omkring 40% af diabetikere.

Min egen mavefornemmelse er, at den tidligere fase 3 lige akkurat ikke opnåede statistisk signifikans. Hvis man dengang havde kunnet afgrænse målgruppen til den valgte genotyp, ville resultatet have været meget tydeligt positivt. Desuden blev det senere observeret, at effekten er bedre, hvis vaccinen gives direkte i en lymfeknude. Derudover har det været muligt at øge vaccinedosis, da der er akkumuleret langvarig dokumentation for dens sikkerhed.

Nu er en ny fase 3 i gang, som jeg med min mavefornemmelse forudser vil lykkes med stor sandsynlighed. Da der simpelthen ikke er andre behandlingsmuligheder, og der ikke er observeret bivirkninger i årtiers forskning, ville selv svag statistisk evidens sandsynligvis være tilstrækkelig til en markedsføringstilladelse.

Lægemiddeludviklingspipeline
Screenshot 2025-02-18 123337

Aktiehistorie
Screenshot 2025-02-18 122919

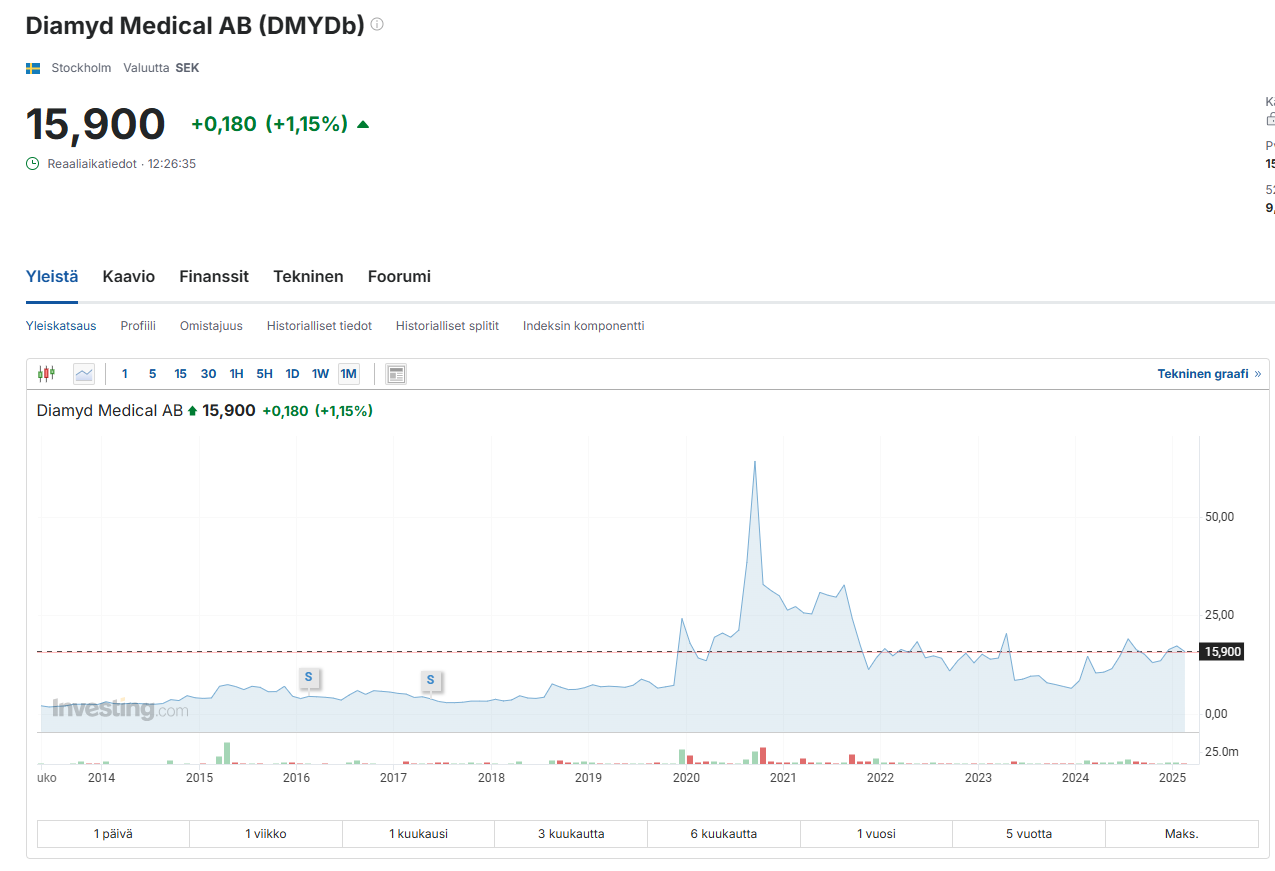
Aktiens markedsværdi er på skrivende tidspunkt omkring 140 millioner. Groft estimeret har virksomheden midler til måske et år, men den modtager løbende forskellige tilskud og grants. Derudover er der i øjeblikket 4TOB-warrants på markedet, hvorfra der kan hentes omkring 10M €. Det er dog efter min mening ret klart, at virksomheden har brug for en markedsførings- og distributionsaftale inden for det næste år. Også sidst i 2010 blev en distributionsaftale indgået omkring et år før fase 3-resultaterne.

Patenter:
Virksomheden har flere patenter under ansøgning samt godkendte patenter.

  • Insulinbaseret antigenbehandling: Diamyd Medical har patenter for brugen af insulinbaserede antigener til behandling af autoimmun type 1-diabetes hos patienter med specifikke genetiske markører (HLA DR4-DQ8). Dette patent, som er tildelt i Sydkorea og er gyldigt indtil 2035, er et betydeligt skridt mod præcisionsmedicin inden for diabetesbehandling.
  • GAD-autoantigen: Patenter beskytter brugen af GAD-autoantigen til behandling eller forebyggelse af autoimmun type 1-diabetes, især hos personer med HLA DR3-DQ2-genet. GAD er en central del af Diamyd®, deres antigenspecifikke immunterapi.
  • Intralymfatisk administration: Patenter dækker en specifik metode til administration af Diamyd® direkte i en overfladisk lymfeknude. Denne administrationsvej anvendes i deres igangværende Fase III DIAGNODE-3-studie.
  • GAD i diabetesbehandling: Diamyd Medical har eksklusive rettigheder fra UCLA i USA til et patent, der er gyldigt indtil 2032, for behandling af diabetes med GAD.

Andre højdepunkter:

  • Virksomheden har egen fabrik i Sverige, som forventes at kunne producere lægemiddelstoffet til global efterspørgsel, da doserne er i nanogram-størrelsesordenen.
  • Ifølge virksomhedens markedsanalyser er markedspriserne for behandlingen hele 150.000 - 200.000 USD, så selv med en lille kundebase kunne pengestrømmen nå milliardklassen.
  • Talrige Fase II-analyser viste signifikante behandlingsresponser. I princippet skal fase 3 altså blot gentage tidligere resultater.
  • Hvis en nærstående er blevet diagnosticeret med type 1-diabetes inden for 6 måneder, kan vedkommende få gratis adgang til fase 3-studiebehandling: Diagnode-3 Diabetes Trial

Links til forskningspublikationer:
Intralymfatisk GAD-Alum (Diamyd®) forbedrer glykæmisk kontrol ved type 1-diabetes med HLA DR3-DQ2 | The Journal of Clinical Endocrinology & Metabolism | Oxford Academic
Sammenhæng mellem behandlingseffekt på C-peptidbevarelse og HbA1c i metaanalyse af glutaminsyredecarboxylase (GAD)-alum immunterapi ved nyopstået type 1-diabetes - Nowak - 2022 - Diabetes, Obesity and Metabolism - Wiley Online Library
# Intralymfatisk glutaminsyredecarboxylase med D-vitamintilskud ved nyopstået type 1-diabetes: Et dobbeltblindt, randomiseret, placebokontrolleret fase IIb-studie

25 Synes om

Enormt interessant firma; tak for at lave tråden!

Hvor godt er du bekendt med konkurrenternes produkter, for eksempel Sana Biotechnology?

image

https://ir.sana.com/news-releases/news-release-details/sana-biotechnology-announces-positive-clinical-results-type-1

4 Synes om

Sana bio udvikler ikke en diabetesvaccine, så det er efter min mening ikke en særlig god sammenligning for dette.

Sanas teknologi er baseret på modifikation af øer fra kadaverdonorer til at være immunsuppressive, og i fremtiden måske produktion af stamcelleafledte immunsuppressive betaceller med samme teknologi. Den diabetesvaccine sigter mod at påvirke sygdommen på et tidligere stadie, når patienterne stadig har fungerende betaceller tilbage. Betacelletransplantationer kommer ind i billedet på et senere stadie, når patientens egne betaceller allerede er ødelagt.

Udover Sana arbejder for eksempel også Vertex Pharma og CRISPR Tx med stamcelleafledte betacelleterapier. Af disse udvikler CRISPR Tx også immunsuppressive betaceller, men CRISPR Tx’s teknologi bygger på knockout af B2M-genet og overførsel af det transgene HLA-E-gen til transplantationsceller, hvorimod Sanas suppression bygger på knockout af B2M-genet og transgent CD47.

9 Synes om

Hvor godt er du bekendt med konkurrenternes produkter, for eksempel Sana Biotechnology?

God pointe, som jeg kan give et par tanker om i lyset af min egen mavefornemmelse. Jeg har i nogen grad forsøgt at sætte mig ind i T1D-området og Diamyds forhold til andre behandlinger. Der findes ingen hårde fakta om dette, så det bør ikke tages som et medicinsk faktum.

Efter min opfattelse har denne type cellebaserede behandlinger et enormt potentiale for T1D-behandling. Problemet er dog, at selvom insulinproduktionen kan genoprettes ved stamcelle- eller øcelletransplantation, fjerner det ikke nødvendigvis det oprindelige problem, som er forbundet med en autoimmun reaktion, der langsomt ødelægger kroppens egne celler.

Diamyds medicin undertrykker denne autoimmune reaktion. Det betyder, at et tidligt diagnosticeret forstadie til T1D måske kan holdes fuldstændig under kontrol, og udviklingen af diagnosticeret T1D kan bremses eller stoppes. I princippet er det muligt, at kroppen på lang sigt også kunne genoprette insulinproduktionen, men der er ingen beviser for langvarig gentagen dosering, og det er sandsynligvis en medicinsk alment accepteret sandhed, at kroppens insulinproducerende Beta-celler generelt ikke regenererer.

Sandsynligvis vil behandlingen af type 1-diabetes i fremtiden derfor baseres både på undertrykkelse af immunreaktionen og på cellebaseret insulinproducerende regenerativ behandling, og den konkurrent, du nævner, kan gå hånd i hånd med Diamyd. Jeg gætter på, at det netop er derfor, at Diamyds grundlægger faktisk også er involveret i et selskab kaldet Nextcell Pharma, som udvikler stamcellebehandlinger. Diamyd ejede også 20% af det pågældende selskabs aktier sidste år, selvom ejerskabet tilsyneladende er blevet reduceret på det seneste.

Hvad angår Sana Biotechnologys situation, så er den triste sandhed nok, at virksomheden endnu ikke har en eneste fase 1-3 undersøgelse på plads. Dette betyder, at en mulig markedsadgang optimalt set ville være 10 år ude i fremtiden.

5 Synes om

SANA kom med foreløbige gode data fra et fase 1-forsøg i sidste måned, men ellers ja, vejen til at blive et lægemiddel er stadig lang for dem. Kurssien ja niiden muutosten kyselyt, kauhistelut ja hehkuttelut (Osa 3) - #8464 käyttäjältä jerej - Sijoittaminen - Inderes forum

1 Synes om

Den eneste egentlige konkurrent er Provention Bios Teplizumab, som dog kun lige akkurat klarede sig igennem fasen, men fik markedsføringstilladelse, fordi der ikke er noget bedre. Det pågældende selskab blev solgt til big pharma i 2023 for omkring 3 milliarder. Teplizumab har kun lægemiddelgodkendelse til “delay of onset”-behandling. Diamyd søger som den første godkendelse til “Early onset TD1”-behandling, dvs. at bremse udviklingen af sen diabetes, og to andre er i en tidligere fase. Udover Diamyd er der så vidt vides ikke et eneste fase 3-lægemiddel til den grundlæggende årsag til type 1-diabetes i forskningspipelinen i hele verden.

Denne “delay of onset”-effekt er kun blevet undersøgt med Diamyd i en lille population. Men hvis resultaterne er tilsvarende i et stort udvalg, vil Teplizumab ryge i skraldespanden, i hvert fald for dem med HLA DR3-DQ2-haploidtypen, som lægemidlet virker på.

Her ses Teplizumabs forsinkende effekt. Den forsinker altså udviklingen af stadium 2-diabetes til stadium 3 med omkring to år. I studiet fik patienterne daglig IV-infusion i to uger. Det er nok klart, at denne type behandling ikke kan udføres år efter år. Mediantiden til diagnose for dem, der fik lægemidlet, var 59,6 måneder, og 27,1 måneder for placebo.
Russell_DrugDelaysT1D_graphic

Tilsvarende blev der i Diamyd-tilfældet givet to injektioner, og mediantiden for dem, der fik lægemiddelbehandling, var endda syv år længere. Dog var udvalget her meget lille, så usikkerhederne er store.
Screenshot 2025-02-18 171103

Diamyd har dog også klaret sig bedre på kortere sigt (niveauet af c-peptid, der beskriver insulinproduktionen, 1-2 år efter behandlingen), som anvendes i “Early onset TD1”-behandlingen.

Ja, i studierne skrider sygdommen frem på trods af medicinen. Men alene dette har et enormt markedspotentiale. Her skal det dog tages i betragtning, at studierne fokuserer på at måle effekten af 1-3 vacciner et par år senere. På trods af studiedesignet udelukker intet indtil videre, at medicinen f.eks. kunne gives regelmæssigt igen og dermed potentielt holde diabetes væk hele livet. Det samme er nok ikke lige så nemt med Teplizumab, på grund af administrationsmåden og alvorlige bivirkninger, herunder leverfunktionsforstyrrelser og cytokinfrigivelsessyndrom. Der er endnu ikke konstateret nogen væsentlige bivirkninger med Diamyd.

7 Synes om

Og om markedspotentialet: Selvom Teplizumab kun har en moderat effekt på vedligeholdelsen af beta-celler, selvom behandlingsformen med en 14-dages infusion er besværlig og svært tilgængelig, og selvom den kun har markedsgodkendelse i USA og kun til “delay onset”-behandling, forventes den at sælge for 390 millioner dollars i 2027… selvom patenterne udløber allerede i 2026.

image

Kilde: 2023_Drugs-to-Watch-Report.pdf

2 Synes om

I øjeblikket kan virksomhedens bekymring være udnyttelsen af 4TOB-warranterne. De ville indbringe omkring 100 mio. SEK, hvis udnyttelsesgraden forbliver god, og virksomheden har dog brug for penge på kort sigt. Disse 4TOB-warranter blev udstedt allerede for et år siden, hvor også 3 TOB-warranter blev distribueret, som udløb i efteråret 2024. For disse var udnyttelsesgraden fremragende på 95%.

De tidligere warranter havde dog en strike på 12 SEK. Men 4TOB’s strike-pris er forudbestemt til 16 SEK, og af en eller anden mærkelig grund kræves der to warranter pr. aktie for indløsning. Aktiekursen er dog faldet til omkring 16 SEK, og warranterne udløber om 6 uger. Warranterne har altså kun tidsværdi, og uret tikker.

Virksomhedens grundlægger nævnte dog i et interview for et par uger siden, at “vi har partnerforhandlinger i gang, som muliggør det [indsamling af 100 mio. SEK fra warranterne]”. Insight Direkt-Dagen: bolagspresentation av styrelseordförande Anders Essen-Möller

Ved 26.07 nævner Ulf Hannelius også: “absolutely have an interest in entering into a partner agreement BEFORE the reading, so that the partner can be part of the preparations”. Det vil sige, at Diamyd stræber efter at indgå et partnerskab før de foreløbige resultater af fase 3.

Dette ville svare til tidligere praksis i 2010, da partnerskabet blev indgået et år før fase 3-resultaterne. Nu er vi på samme punkt, hvilket gør warranterne til meget attraktive risikopapirer: Hvis Diamyd annoncerer en big pharma-partner som distributør, ville de rene engangsbeløb fra aftalen sandsynligvis være mange gange virksomhedens markedsværdi, plus royalties oveni. Hvis det sker før warranternes udløb, vil warranterne til 0,5 SEK øjeblikkeligt blive til guld. Men hvis det ikke sker, kan warranterne med stor sandsynlighed udløbe værdiløse.

Der er et tip til gamblere.

4 Synes om

Det ser ud til at være sandt. Det ser ud til kun at være den første patients 4-ugers aflæsning… og en samlet prøve på 2 patienter. Fase 1 virker også ret kort, og slutter allerede til sommer i år.

Jeg vidste ikke engang, at så korte og små faser var mulige, selvom det kun er fase et. Undersøgelsen af den reelle respons og holdbarhed kræver dog år og hundredvis af patienter.

På grund af FDAs særlige designationer har Diamyd en usædvanlig kort fase 3, og markedsføringstilladelse kan søges allerede efter 18 måneders aflæsning fra 180 patienter. De 18 måneder er fulde i marts 2026, og ifølge de seneste oplysninger blev patientrekrutteringen afsluttet til tiden for at nå dette tidsplanmål.

4 Synes om

Startpositionen er på plads. Lad det modne og udvikle sig som gode drikkevarer. Risikoen er stor, men hvad nu hvis tingene går som smurt…
Bare det at investere i Helsinki-børsen opfylder nok kriterierne for risikoinvestering, så det ændrer vel ikke noget.

2 Synes om

Ja ja, mon ikke denne her vinder, selvom den ender i rødt.

I går kom der en nyhed, ifølge hvilken CFO’en bliver udskiftet.

Diamyd Medical meddelte i dag, at Anna Styrud, CFO, har besluttet at træde tilbage fra sin stilling. I løbet af sine 15 år som CFO har hun succesfuldt navigeret på de finansielle markeder og spillet en nøglerolle i at forme virksomhedens nuværende strategiske position.

En let negativ kursreaktion kan observeres.

1 Synes om

Korrektion af en væsentlig faktuel fejl i et tidligere indlæg:
Screenshot 2025-02-20 132941

Mere præcist er der altså ikke tale om “suppression” af immunforsvaret. Suppression ville betyde, at patienten konstant skulle tage medicin, der undertrykker immunforsvaret. Dette henviser normalt til en omfattende suppression af hele immunforsvaret. Disse bruges for eksempel som afstødningsforebyggende medicin ved organtransplantationer, og bivirkningerne er alvorlige.

Diamyd er ikke et suppressivt middel, men en medicin, der modificerer immunologien af et specifikt antigen, hvilket muliggør langvarige virkninger. Da jeg har brugt tid på dette, og det at rode med medicinsk tekst er en tidskrævende affære, kunne jeg lige så godt forsøge at forklare min forståelse af virkningsmekanismen i et enkelt sprog:

  • Ved type 1-diabetes bliver enzymet GAD65, produceret af menneskets insulinproducerende beta-celler, til et autoantigen, hvilket får immunforsvaret til fejlagtigt at angribe det, hvilket fører til ødelæggelse af beta-cellerne.
  • Selvom et bestemt protein kemisk set i princippet altid er nogenlunde den samme sekvens af aminosyrer, er proteiner dog ikke identiske, fordi proteinet gennemgår post-translationelle modifikationer. Proteinet foldes altså på forskellige måder, og forskellige forbindelser kan bindes til det (Glykosylering, fosforylering, acetylering…), som påvirker proteinets funktion og genkendelighed. På denne måde kan kroppens producerede proteiner folde sig forkert og danne strukturer, som immunforsvaret tolker som fremmede.
  • Omkring halvdelen af vestlige mennesker har HLA-DR3-2 haplotypen, hvilket medfører
  • Immunforsvaret er dog ikke statisk, men har evnen til for eksempel at genkende nye trusler (dannelse af immunitet fra en vaccine) eller tilpasse sig visse nye proteiner. Denne “introduktion” af T-celler til fremmede stoffer sker via cellernes HLA-system, som transporterer aminosyrekæder, der er identificeret som en trussel, i stykker til T-cellerne, hvorefter T-cellerne lærer at genkende dem.
  • HLA DR3-DQ2 haplotypen er en genmutation, som bæres af omkring en fjerdedel af den vestlige befolkning og halvdelen af type 1-diabetikere. Mutation forårsager ændringer i den proces, hvor HLA-systemet præsenterer kroppens interne og eksterne proteiner for T-cellerne. Derfor forårsager mutationen ikke kun type 1-diabetes, men også f.eks. cøliaki og sarkoidose.
  • For eksempel har bærere af denne haplotype i Finland 45 gange større risiko for at udvikle type 1-diabetes.
  • Diamyds medicin indeholder et GAD65-protein, der er identisk i sin aminosyrekæde, men som er en version af GAD65-proteinet, der er produceret i laboratoriet med ingeniørmæssig præcision og kontrol, og som ligesom “introducerer” T-cellerne til individets egne naturlige GAD65-variationer.
  • Udover proteinet indeholder Diamyd, ligesom vacciner, et adjuvans, der aktiverer immunforsvarets processer for at fremskynde virkningen.
  • På grund af denne virkning kaldes Diamyd en “vaccine”, og derfor har den evnen til at påvirke kroppens immunforsvar langvarigt.

Forskellen til Teplizumab er betydelig:

  • Teplizumab er noget mellem et traditionelt suppressivt middel og en modificerende medicin.
  • Virkningen er baseret på, at medicinen binder sig til en specifik CD3-receptor på T-cellerne, hvilket delvist reducerer dens aktivitet. Der er altså i princippet tale om et “målrettet suppressivt middel”.
  • Den pågældende CD3-receptor er ansvarlig for TD1 autoimmunreaktionen, men den er også ansvarlig for mange andre immunreaktioner. Målretningen fungerer altså som et haglgevær.
  • Som forventet har medicinen dog bredere bivirkninger relateret til svækkelse af immunforsvaret på kort sigt. Alle patienter oplevede nogle bivirkninger, og en betydelig del (75%) af patienterne fik midlertidig lymfopeni, dvs. mangel på hvide blodlegemer (se billede nedenfor).
  • 14,3% af medicinbrugerne afbrød behandlingen på grund af alvorlige bivirkninger i studiet.
  • Endnu værre: CD3-receptoren deltager også i bekæmpelsen af kræftceller. Det er altså muligt, at medicinen øger risikoen for visse typer kræft på lang sigt.

Screenshot 2025-02-20 142132

11 Synes om

Interessant selskab og produkt, jeg har måske ikke dybere indsigt i denne eller anden medicinalbranche, men jeg har af en eller anden grund et synspunkt om behandlingen af den pågældende sygdom.

Jeg overvejede den business case, der var i det indledende indlæg, og virksomhedens markedsanalyse, hvis produktets pris virkelig er i størrelsesordenen 150-200k$ per dosis. Jeg overvejede altså produktets markedspotentiale med den case, at behandlingen udskyder sygdommens egentlige udbrud, der kræver insulinbehandling, men ikke er en kur.

For den enkelte patient er der uden tvivl tale om en behandling, der forbedrer livskvaliteten i flere år, men når man tænker på alternativomkostningerne ved insulinbehandling i forhold til den opnåede fordel, så tvivler jeg lidt på produktets pris. Selvfølgelig er forsikringsselskabet betaleren af behandlingen, og de har lavet deres egne beregninger og prissætninger baseret på, om behandlingsomkostningerne giver mening. Jeg har selvfølgelig kun en mavefornemmelse af de samlede omkostninger ved insulinbehandling, men jeg tror, at vi taler om priser i en helt anden liga end hundredtusinder i det tidsperspektiv.

Hvis man tænker på Finland og vores sundhedsvæsen, så ser jeg ikke, at en sådan behandling kunne tilbydes via det offentlige sundhedsvæsen, netop med tanke på de samlede omkostninger.

Men jeg vil med interesse følge med i, hvad der sker med dette firma og produkt :slight_smile:

4 Synes om

Man kan drage konklusioner fra salgsvolumen, bl.a. fra salgstallene for det dårligere lægemiddel Teplizumab.

De samlede omkostninger i USA vs. i Finland er sandsynligvis helt forskellige. Da Diamyd i 2010 indgik en aftale med J&J, bevarede de også særskilt eneretten til at markedsføre og distribuere lægemidlet i Norden. Sammenlign f.eks. det faktum, at en bypassoperation i USA nemt koster 120.000 USD, mens man i Finland kan få den til en tiendedel af prisen, selv privat.

1 Synes om

Diamyd har for nylig været involveret i statsfinansierede projekter, hvor der bl.a. blev foreslået national screening for type 1-diabetes i et tidligt stadie.

https://www.inderes.fi/en/releases/diamyd-medical-ab-conference-on-the-future-of-type-1-diabetes-screening-organized-as-part-of-the-asset-partnership-coordinated-by-diamyd-medical&ved=2ahUKEwiDkvvt3tKLAxWxIRAIHcYeFmoQFnoECB0QAQ&usg=AOvVaw0tIa5SgeywqIAPb8uo2-WD

Screenshot_20250220_185755_LinkedIn

Ifølge en LinkedIn-opdatering for 2 timer siden har det svenske statsejede selskab APL besøgt fabrikkerne.

APL producerer og pakker bl.a. lægemidler for andre parter. De har betydelig aktivitet i Umeå og besluttede for nylig at investere 4 mio. i at øge produktionskapaciteten. Tilfældigvis ligger Diamyds fabrik også i Umeå.

1 Synes om

Screenshot_20250220_183447_Chrome

I dag fik vi også patentnyheder.

3 Synes om

Man skal heller ikke kun se på “alternativomkostningen ved insulinbehandling”.

Type 1-diabetes er betydeligt sværere end type 2-diabetes. En person med type 1 er nødt til at leve fuldstændig omkring injektion af insulin og kulhydrattælling. Alternativt skal man bruge en automatisk insulinpumpe, som er fastgjort til kroppen 24/7, og den koster også noget i retning af 5000-10.000 $ om året med sensorer, producentens egne insuliner og udstyr.

Jeg overvejer altså produktets markedspotentiale i det tilfælde, at behandlingen udskyder sygdommens egentlige udbrud, der kræver insulinbehandling, men ikke er en kur.

På dette punkt skal man også bemærke, at undersøgelserne er udført med metoden “3 stk. 4 nanogram-injektioner med en måneds mellemrum og opfølgende målinger efter 15 måneder”. I dette tilfælde var effekten at udskyde sygdommen, og det var også hele formålet med undersøgelsen, hvilket er tilstrækkeligt til markedsgodkendelse. Det betyder dog ikke, at gentagen dosering eller højere doser ikke ville give en bedre behandlingsrespons. I små forsøg er det også blevet observeret, at gentagen dosering efterfølgende er sikker og ikke forårsager komplikationer, og stadig har en god positiv respons.

Intet udelukker faktisk, at medicinen faktisk kunne bruges i fremtiden, for eksempel således at medicinen injiceres hver 6. måned med højere doser. Eller at for eksempel en års intensiv injektionsbehandling ikke kunne stoppe sygdommens progression fuldstændigt. Praksis sætter begrænsninger for dette:
-Hvis Diamyd ville ansøge om godkendelse til “at stoppe” eller “forebygge” diabetes, skulle fase 1-3 studierne også designes med dette endepunkt for øje
-Resultaterne ville ikke kun være betydeligt mere risikable, fordi de er sværere at opnå, og studierne ville sandsynligvis vare år længere. En sådan undersøgelse ville være markant dyrere
-I fase 3 kan man ikke bruge højere doser eller et større antal injektioner, end hvad der er fundet sikkert under fase 1-2

Efter min opfattelse er det altså ret almindeligt, at fase 3 først fastsættes til en behandling og et formål, der maksimerer sandsynligheden for markedsadgang omkostningseffektivt, og ikke således at resultaterne maksimeres. Efter en succesfuld fase 3 skal der derefter udføres nye undersøgelser, hvor behandlingsresponsen fra yderligere doser bevises. Virksomheden kan på dette tidspunkt rekruttere den samme population, der modtog medicinen under undersøgelsen, eller dem, der allerede har modtaget medicin fra markedet, til en opfølgende undersøgelse, som i praksis skal svare til en fase 3-undersøgelse i sine metoder, hvilket gør den billigere at udføre end tidligere.

4 Synes om

Og faktisk er det præcis, hvad Diamyd ser ud til at gøre.

Clinical Trials Register - Redosing with Intralymphatic GAD-Alum in the Treatment of Type 1 Diabetes: The DIAGNODE-B Pilot Trial

Diagnode-B er et fase 1-2 studie, der undersøger sikkerheden ved re-dosering, og patienterne blev rekrutteret til fortsættelse fra tidligere DIAGNODE-studier. I dette tilfælde betyder re-dosering kun administration af én 4 nanogram vaccine. Positive resultater blev offentliggjort for et par måneder siden.. Da man først undersøger sikkerheden, og da der tilsyneladende er mildere kriterier for opfølgende studier, var stikprøven kun 6 personer. Derfor, hvis Diagnode-3 lykkes, antager jeg, at Diagnode-3B vil blive startet baseret på den population, hvor fokus vil være på at bevise den kliniske respons af re-dosering med en stor stikprøvestørrelse.

Det kan være, at når behandlingsresponsen først er vist med enkeltbehandlinger i Diagnode-3, og derefter re-dosering af en enkelt vaccine er vist at være sikker og effektiv i Diagnode-3B, åbner det mulighed for markedsføringstilladelse til kontinuerlig årlig re-dosering. På dette tidspunkt fortsættes studierne normalt i den såkaldte fase 4, hvor et lægemiddel, der har opnået markedsføringstilladelse, overvåges for dets effektivitet og sikkerhed, mens det er i aktiv klinisk brug.

2 Synes om

Jeg anser alternativomkostningen for meget relevant for forretningscasen, ud fra et perspektiv om, hvem der betaler for behandlingen, samt under hensyntagen til risikoen for, om behandlingen overhovedet hjælper alle med genmarkøren, da de nuværende fase-undersøgelser faktisk bygger på at udskyde sygdommens udbrud. Det er helt i orden at spekulere i, om dette produkt er en permanent kur mod sygdommen, det ville være fantastisk, men i lyset af den nuværende viden ser jeg personligt ikke et vidensgrundlag for denne spekulation.

Jeg undersøgte hurtigt omkostningerne ved type 1-behandling på det amerikanske marked og fandt et par forskellige kilder, der taler om en gennemsnitlig behandlingspris på 12k$-18k$ inklusive insulin, behandlingsudstyr og klinikbesøg relateret til sygdomsbehandlingen. F.eks. Estimation of Annual Health Care Costs for Adults with Type 1 Diabetes in the United States - PMC og Insulin Cost and Pricing Trends - AAF

Der findes i øjeblikket to modeller af insulinpumpebehandling: en mere traditionel pumpe, som er en engangsinvestering på omkring 10k$ for at starte behandlingen, samt naturligvis løbende omkostninger til insulin og andre forsyninger. En anden ny pumpetype er en engangs-patch-pumpe, som brugeren anvender i gennemsnit 3 dage og skifter til en ny; denne har ikke en stor initial investering, men en betydeligt højere løbende brugsomkostning end den traditionelle pumpe. Og disse omkostninger dækkes generelt af forsikringen i USA.

Men for at vende tilbage til kernen i mit budskab, mener jeg, at det for forretningscasen for dette lægemiddel eller firma er afgørende, at der findes en betaler for behandlingen og en væsentlig fordel sammenlignet med nuværende behandlingsformer og -omkostninger. Som lægmand ville jeg se risici både i behandlingens effektivitet (hvilket nu undersøges og valideres i fase 3), behandlingens generaliserbarhed og fordel for patienten (markedets størrelse for produktet og antallet af betalende kunder med den angivne pris → opnået fordel versus omkostning og alternativomkostning). Og alt dette baseret på, at det drejer sig om at udskyde starten på insulinbehandling, ikke at sygdommens udbrud forhindres for resten af livet. Hvis denne udskydelse havde langsigtede fordele, f.eks. en dokumenteret reduktion af omkostninger fra diabeteskomplikationer, ville det helt sikkert øge den samfundsøkonomiske fordel ved at betale for behandlinger, men i øjeblikket synes behandlingens primære fordel “kun” at være en midlertidig forbedring af patientens livskvalitet.

Med disse medicinalfirmaer er det let at fortabe sig i den tekniske medicinske “hype” og de finesser, der er opfundet, og glemme helheden og andre perspektiver indimellem.

3 Synes om

1736862716580 (1)

I dag startede en tre-dages konference for en lille gruppe i Boston. Diamyd var en af hovedtalerne. Big Pharma er meget bredt repræsenteret. Store kanoner fra virksomheder som Pfizer, Eli Lilly, Astra Zeneca, Novartis, Abbvie, Moderna, GSK samt en lille gruppe små firmaer er med. Et fantastisk sted at forhandle partnerskaber.

Ifølge programmet offentliggør Diamyd også nye data i morgen. Vi får se hvad.

1 Synes om