Jag öppnar tråden “Metso Outotec” med anledning av dagens stora nyhet. Det verkade inte finnas någon separat tråd för något av dem, och denna kombination är verkligen en mycket betydande och intressant aktör inom bland annat gruvindustrin, där man väntar på nästa investeringsboom efter en lång torrare period.
Jag upprepar här de viktigaste punkterna i den föreslagna affären:
Metso Minerals och Outotec går samman
Det nya företagets namn blir “Metso Outotec”
Metsos återstående verksamhet, Metso Flow Control, blir ett oberoende börsbolag som fokuserar på flödeskontroll. Dess namn blir Neles.
Sammanslagningen arrangeras så att Metsos aktieägare får 4,3 nya Outotec-aktier för varje Metso-aktie.
Metsos ägare skulle äga majoriteten, 78 procent, av det nya bolaget. Dessutom behåller Metsos aktieägare sina nuvarande Metso-aktier, som blir Neles-aktier.
Jag äger själv båda. Jag har varit ägare i Metso länge, och Outotec är ett nyare förvärv. Att döma av Outotecs kursreaktion verkar marknaden anse att denna affär är mer attraktiv för Outotecs ägare jämfört med gårdagens slutkurser.
Metso har varit en ganska tråkig ägare de senaste åren. Detsamma kan inte sägas om Outotec, åtminstone inte baserat på kursförändringarna. Förhoppningsvis får kombinationen ordentlig vind i seglen och positivt drama är att vänta…
Detta är mycket goda nyheter för ägarna. Företagen var konkurrenter inom gruvsektorn. Bakom kulisserna har det talats om denna sammanslagning i åratal, men det största hindret verkar ha varit Outotecs dåliga resultat. Jag känner inte till den nuvarande situationen, men uppenbarligen begränsar sammanslagningen åtminstone inte längre konkurrensen på ett sätt som skulle vara ett problem för myndigheterna.
Metsos Flow Control var redan nästan ett eget självständigt företag inom Metso, så att separera det är mycket enkelt. Neles är också ett mycket känt varumärke i världen, så att välja det som företagsnamn var inte heller en överraskning.
Sammanslagningen gör Metso Outotec ganska konjunkturkänsligt. Förhoppningsvis orkar gruvsektorn tuffa på, annars blir det problem. Det nya företaget kommer förmodligen inte att redovisa fördelarna med sammanslagningen före 2021, men kostnader kommer det däremot att bli.
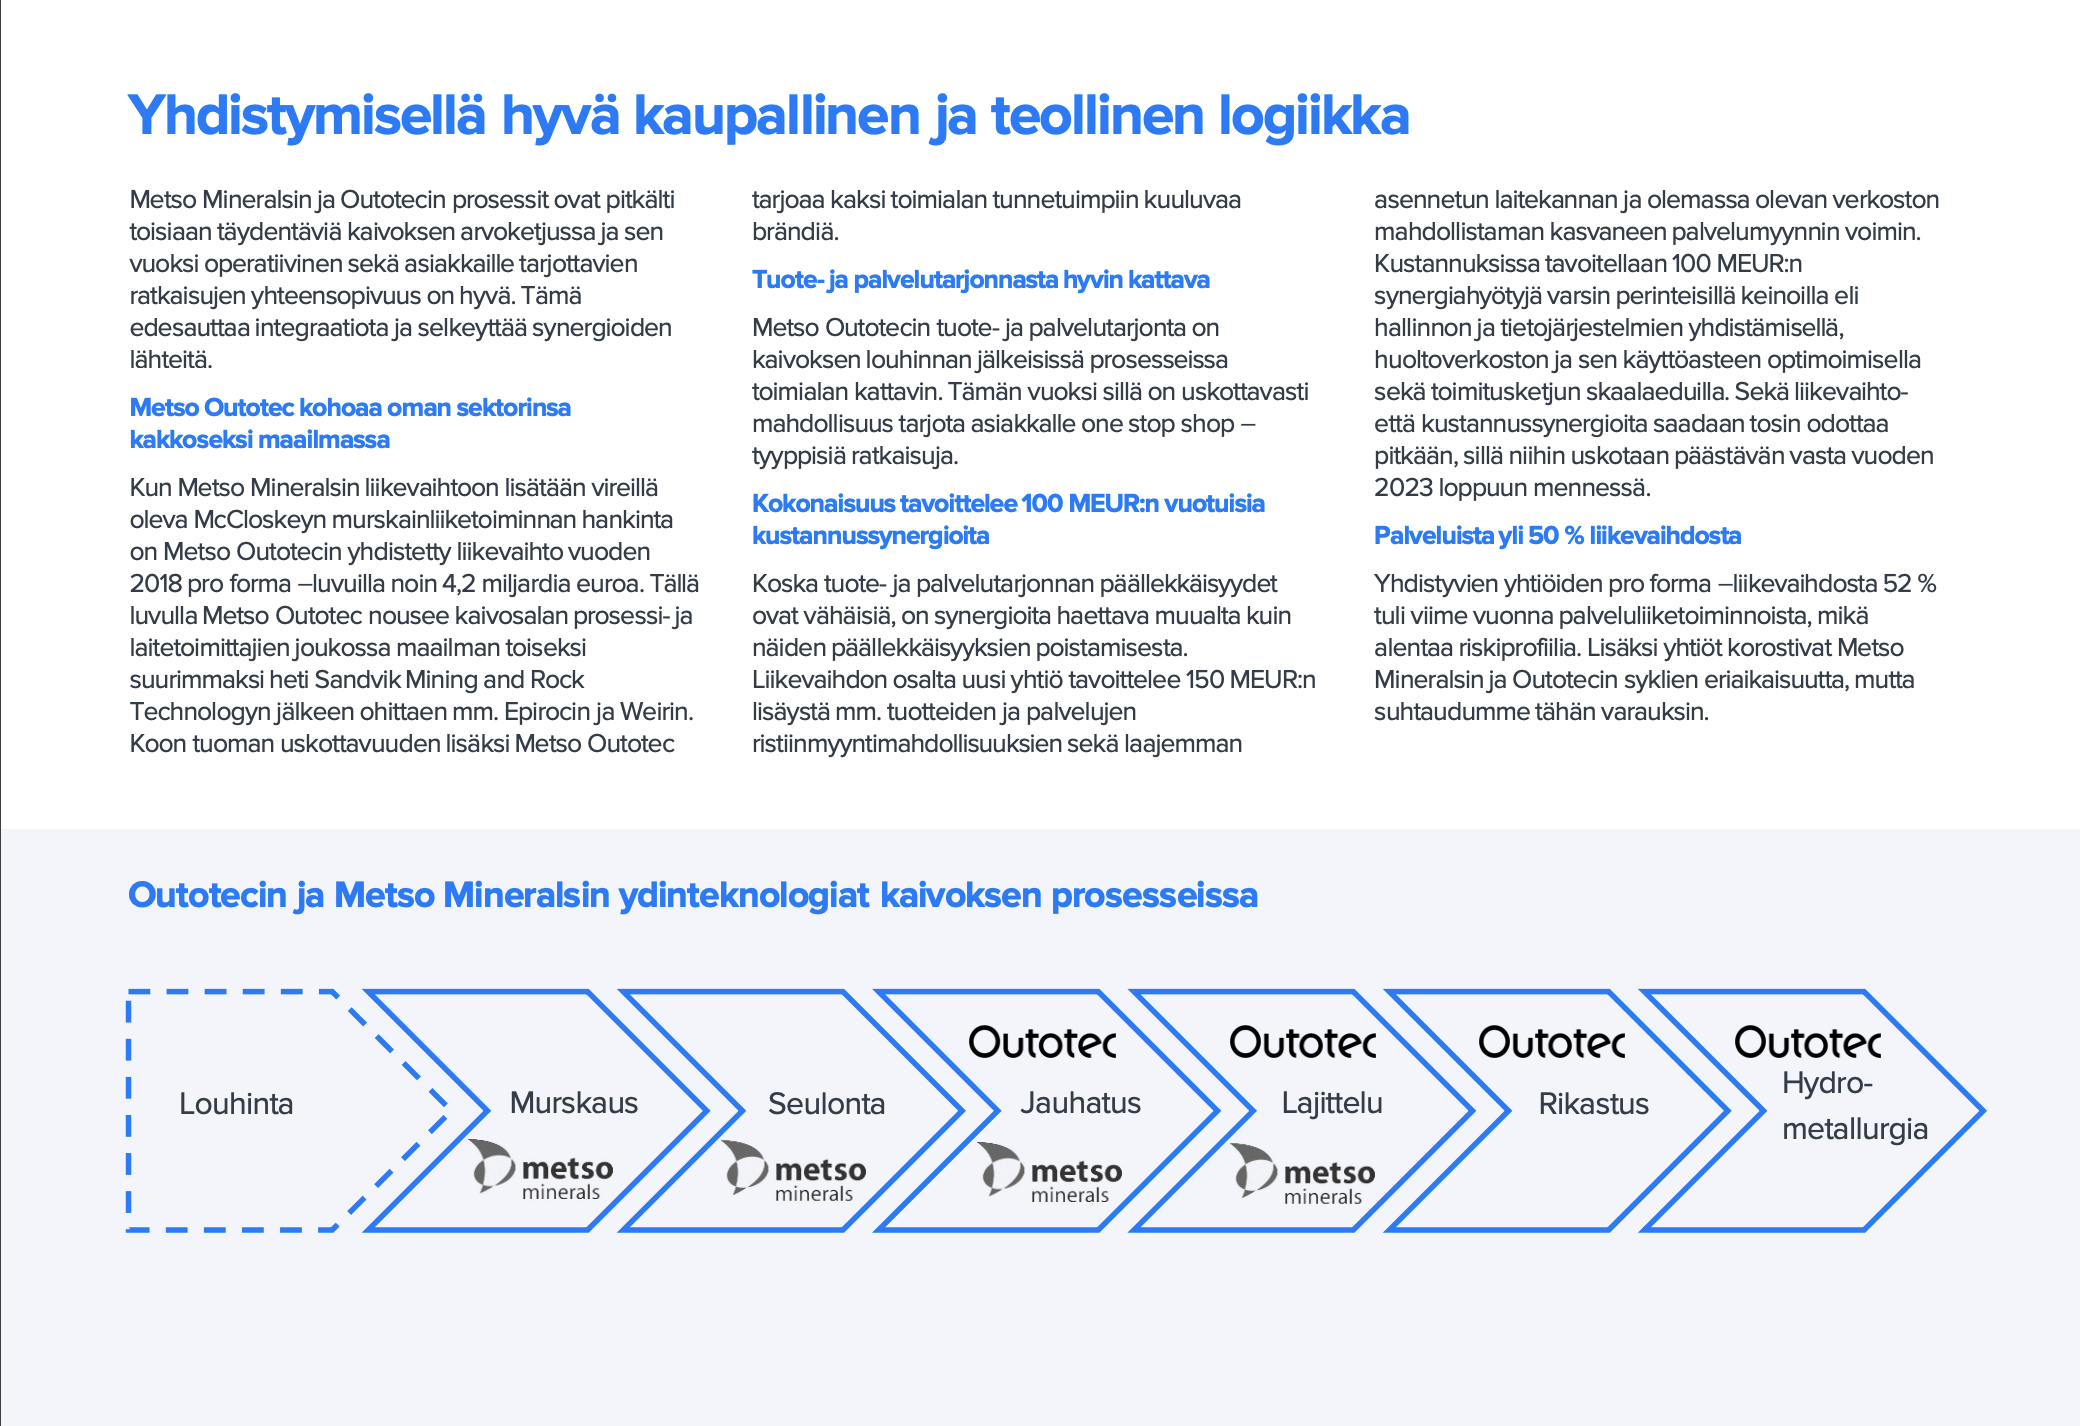
Av de 4 miljarder i kombinerad omsättning skulle hälften vara tjänsteverksamhet (2018, Outotec 500m + Metso Minerals 1500m). Man skulle tro att det inte skulle vara så konjunkturkänsligt?
Hälften av Outotecs Minerals Processings omsättning på 700m är tjänsteverksamhet. Rörelseresultatet för MP 2018 var 10,4%, jämfört med Metso Minerals 2018 på 10,3%. Outotecs MP är alltså i OK resultatläge.
Outotecs återstående verksamhet inom Metals, Energy, Water är däremot dålig. 500m i omsättning och förlustbringande. Tjänsteverksamhetens andel är ca 150m.
Jag tycker att denna sammanslagning är goda nyheter. Om de bara kunde göra Metals, Energy, Water lönsamt på något sätt. Eller skulle man kunna avyttra det?
Maskinernas utnyttjandegrad påverkar servicebehovet och under lågkonjunkturer minskar servicebehovet. Samtidigt ökar konkurrensen och marginalerna minskar.
För maskinverkstäder är maskinservicen till stor del oberoende av konjunkturer. Service av hissar/rulltrappor måste, såvitt jag förstår, utföras lagstadgat med vissa intervaller i stora delar av länderna.
Precis. Det finns alltså många olika typer av serviceföretag. Metso’s försäljning av förbrukningsvaror och reservdelar minskar snabbt under nedgången i gruvindustrin, eftersom behovet av förbrukningsvaror och reservdelar för krossar minskar.
Har ni beräknat premien för Outotec-aktien från denna fusion, och med vilken metod?
Jag beräknade med en förenklad formel att den föreslagna aktiefördelningen skulle ge Outotec-aktien en premie på ca 30%. Detta bekräftade marknaden också vid öppningen, men sedan sjönk Outotecs 30% uppgång till 20%.
Så, anser andra att detta nu är ett köpläge för Outotec-aktien, eller har ni en annan åsikt om premien?
Jag ser affären från den synvinkeln att den inte kommer att genomföras förrän 2020 och att det fortfarande finns en stor osäkerhet kring dess genomförande (konkurrenssituation/EU). Aktiefördelningen skapar naturligtvis vissa ramar för affären och prissättningen för båda aktierna, men det är fortfarande en lång väg kvar till målet. Så mycket kan fortfarande hända i båda företagens verksamhet.
Om man fattar ett investeringsbeslut baserat på detta meddelande, måste man vara beredd på att kurserna för båda kan svalna.
Dessutom finns det alltid en stor risk med sådana företagssammanslagningar hur de lyckas i praktiken och hur olika företagskulturer “smälter samman” både på ledningsnivå och medarbetarnivå. Styrelsens synvinkel är ganska långt ifrån denna realitet.
Men detta är en intressant situation i finsk skala
Hesari skrev igår att (natur)sand håller på att ta slut i världen. T.ex. Kina har 2010-2014 använt mer sand till byggande än USA under hela förra århundradet. Saharas sand duger inte till betongtillverkning, eftersom den är för slät slipad av vinden och man får ingen stark betong av den. Nya “sandkällor” kan eventuellt hittas på Grönland…
Metsos krossverksamhet hette en gång Mining and Construction, men i praktiken är det gruvdriften som har dikterat hur verksamheten går. Att sanden tar slut är kanske lite dramatiserat, men att krossa ger utmärkt råmaterial för betong, och precis i den storlek man vill ha. Jag vet inte, men jag gissar att krossmaterial redan nu görs speciellt för krävande betongkvaliteter.
Krossning är förmodligen inte särskilt konkurrenskraftigt under normala förhållanden om färdig sand kan erhållas från närområdena. Att sanden tar slut skulle vara en annan sak. För väg- och banunderlag är rätt typ av krossmaterial enligt min uppfattning nödvändigt för att underlaget ska bli stabilt.
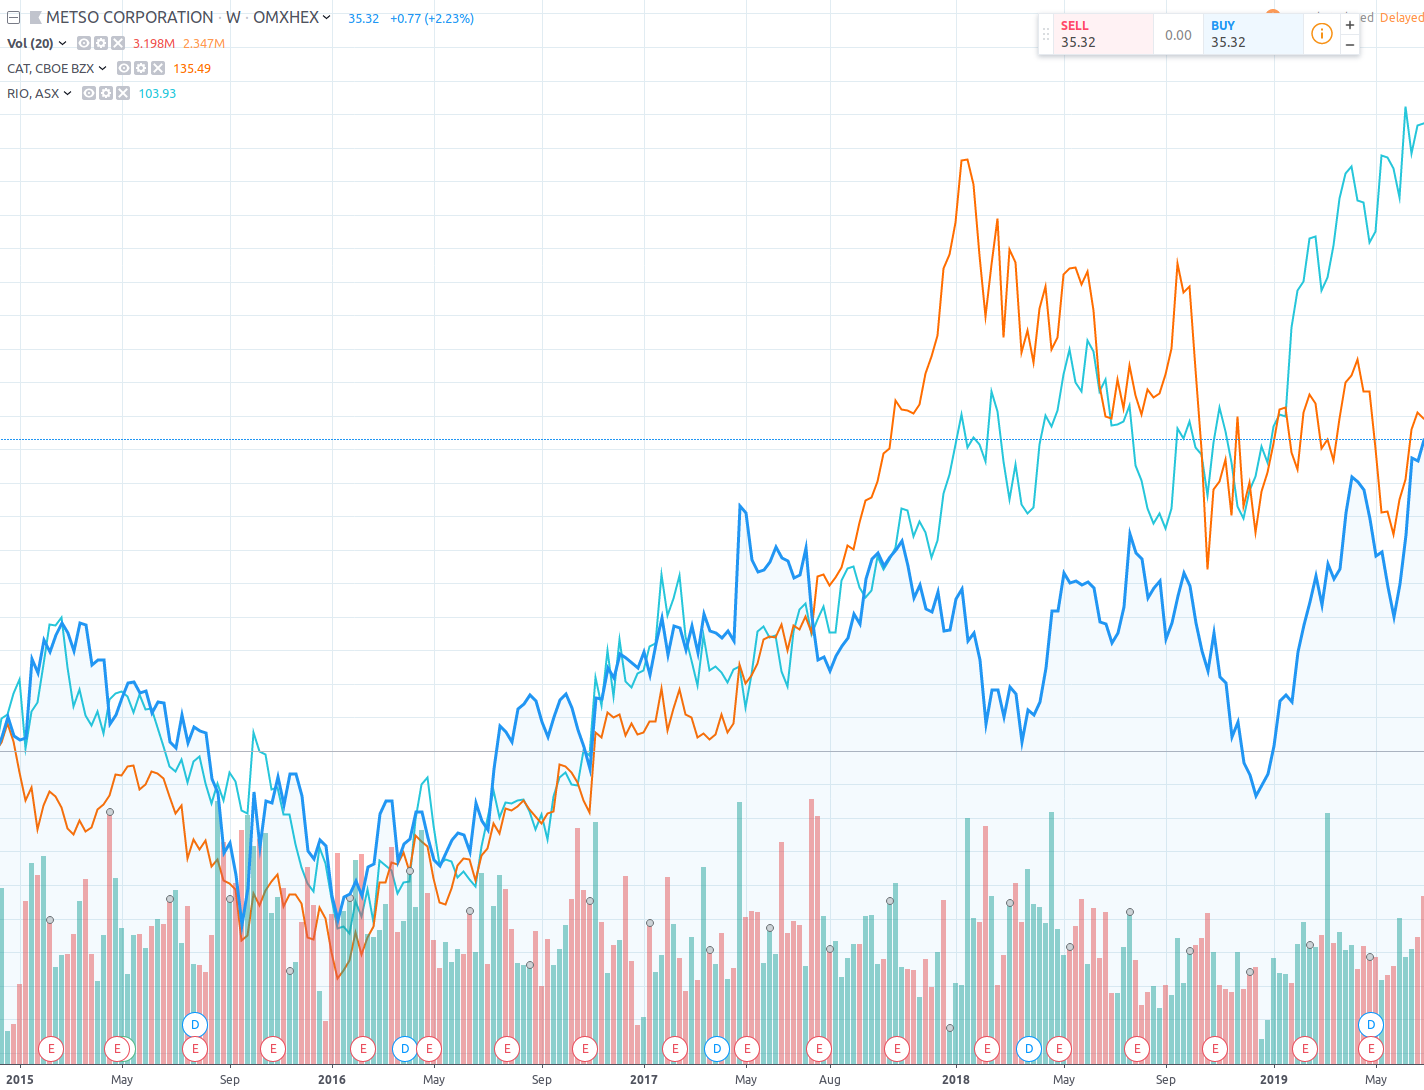
Metso är enligt min åsikt en mycket bra långsiktig investering och finns på min köplista när priset är rätt. Metso har varit en blue chip länge, det vill säga har inte gått med förlust i mannaminne. I bifogad bild syns Metso, Rio Tinto (gruvor) och Caterpillar under 5 år. Båda dessa har alltid väl speglat Metsos utveckling. Metso är lägst och Rio Tinto högst.
Caterpillars kunder inom gruvindustrin är till stor del desamma som för kommande Metso Outotec, även om produkterna skiljer sig åt. Rio Tintos aktiekurva beskriver väl situationen inom gruvindustrin, vilken jag förväntar mig kommer att försvagas. Råvarupriserna påverkar avgörande alla tre. Globala handelsstörningar kan fortfarande påverka kraftigt åt båda håll. Om ett år kommer Metso Outotec inte längre ha mycket mindre konjunkturkänsliga Neles-ventilaffären som balanserar – det oroar mig lite. Men om man köper nu får man det på köpet.
Metso ventilenheten går återigen under namnet Neles, vilket fick mig att tänka på en liten kuriosa som kanske inte alla känner till.
Från Tom Clancys bok Dead or Alive finns följande ganska smickrande beskrivning av Metsos “praktiskt taget oförstörbara” Neles-ventiler →
“Anläggningens hundratals reglerventiler (officiellt kända som ESD:er; eller nödstoppsanordningar), som reglerade flödet av kemikalier till labyrinten av destillationskolonner, fraktioneringstorn, krackningsenheter samt blandnings- och lagringstankar, var praktiskt taget osårbara, då de nyligen hade försetts med något som kallades ett Neles ValvGuard-system, som i sin tur reglerades från raffinaderiets kontrollcentral, som de från sina tidigare rekognosceringsturer visste låg under jord och var kraftigt befäst.”
Arrow Street Capital har minskat sina korta positioner i Outotec enligt följande:
2019-08-29 0,91 netto kort position, %
2019-09-16 0,77
2019-09-27 0,69
Det fanns inget oroande i Outotecs konferenssamtal med analytiker. De nämnde att efterfrågan inom gruvsektorn har förbättrats, särskilt inom anriknings- och hydrometallurgi (Outotecs starka områden). Stora order i Saudiarabien (Ma’aden) och Ryssland (Baikal Mining) kommer snart att reflekteras i omsättning och resultat (Q4/19, Q1-Q2/20?). Problemen med ilmenitugnarna har fått en något för stor roll i nyhetsrapporteringen nyligen och lämpliga avsättningar har gjorts.
Fusionen mellan Metso och Outotec är inte heller så långt borta längre (våren 2020) och ett nytt starkt företag kommer att starta. Yo_Gongs powerpoint tidigare i tråden beskriver väl vad det nya företaget kommer att vara.
Ja, en match made in heaven.
Handelsbanken gav båda köprekommendationer.
De flesta rekommenderar att man köper Outotec, men Handelsbanken berömde också Neles utöver Metso. De säger att produkterna är i gott skick och uppskattar att det kommer att locka utländska investerare. Nordea verkar vara mer av åsikten att priset på Neles kommer att vara för högt: “Metsos aktie är dyr enligt traditionella mått och den beräknade värderingen av Neles, som ska noteras separat i Metso Outotec-koncernen, är för hög.” Nordea är känt för att vara mycket strikta i sina rekommendationer.
Baserat på dessa anmälningsdatum (transaktioner gjorda dagen innan) har Arrow Streets blankning misslyckats grovt, så det man mest kan dra slutsatsen från detta är att de har tvingats stänga på grund av misslyckandet. Eftersom de inte har kunnat (orkat?) stänga alla tillräckligt snabbt, så kan det naturligtvis vara så att de förlitar sig på en recession och håller dem öppna.
Dessa kan också bero på derivat.
Nu börjar Metso återigen röra sig som gamla goda Metso. Fusionen försvårar ordentligt tidpunkten för ett eventuellt köp, även om Outotec verkar hålla ut än så länge. 28 euro som gräns för första köpomgången av Metso. Om oscillatorn nu startade kan det hända att jag sänker gränsen ytterligare. Jag tror dock att jag kommer att återigen bli ägare till Metso inom några månader.