Jag funderade också på alternativet att om Metso sjunker till lämpliga priser skulle jag köpa nästa parti Outotec-aktier genom dem, eftersom Neles intresserar mig. Neles verkar vara ett högt värderat företag som tillverkar kvalitetsprodukter. Risken här är förmodligen att sammanslagningen inte skulle ske eller att den skulle försenas.
1 gillning
På något sätt har jag förstått att risken för att konkurrensmyndigheten skulle ingripa i affären är mycket liten. Och å andra sidan klarar företagen sig bra även som självständiga enheter och kursnivån för ingen av dem är på något sätt orimlig ens efter offentliggörandet av fusionsplanerna.
2 gillningar
Jag ser också risken att Neles värderas för högt i euro om sammanslagningen sker. Jag tog den enklaste vägen och krånglade inte. Jag köpte bara Outotec.
2 gillningar
Det är vad andra kloka människor säger också. Jag kan inte alls uppskatta värdet av något företag, så jag försöker bara dra slutsatser från den nuvarande kursen och de angivna utdelningsandelarna. När Outitec är närmare 5 euro, får Neles ganska mycket värde. Om det är för mycket eller för lite kan jag inte säga. Kanske borde man titta på hur jämförbara företag prissätts globalt och jämföra med det?
Vad händer om du köper Neles när det är en egen aktie på börsen, så behöver du inte spekulera med Metso?
3 gillningar
Neles har varit en mycket stabil vinstgenerator som en del av Metso, och det finns ingen anledning att betvivla att Neles inte skulle fortsätta vara det i framtiden. Metso Minerals och Outotec rör sig däremot till stor del med gruvindustrins cykler. Nu finns det stora risker i Kina, och gruvbolagen har redan sjunkit kraftigt när Kina-risken ökar. Man kan behöva vänta ett tag på återhämtning.
Tillägg:
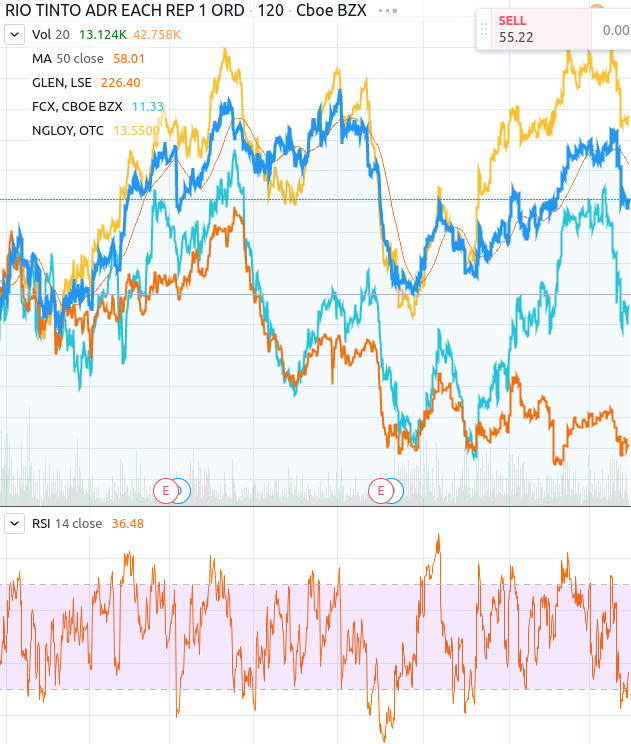
Jag tittade för skojs skull på kursrörelserna för några stora gruvbolag (Glencore, Anglo American, Freeport MCM, Rio Tinto). Man ser ganska tydligt Kinas betydelse. Det verkar dock som om många av dessa är över sålda just nu.
3 gillningar
Ja, gruvbolagen påverkas av marknadspriset på den råvara som bryts, vilket för många har varit ganska lågt under en lång tid.
3 gillningar
Rädsla för försvagad efterfrågan och därmed sjunkande priser, som DaytraderXL konstaterade.
Samma fenomen ses i oljepriset. Det är dock lättare att reglera med Opecs beslut (produktionsbegränsningar) än metaller.
1 gillning
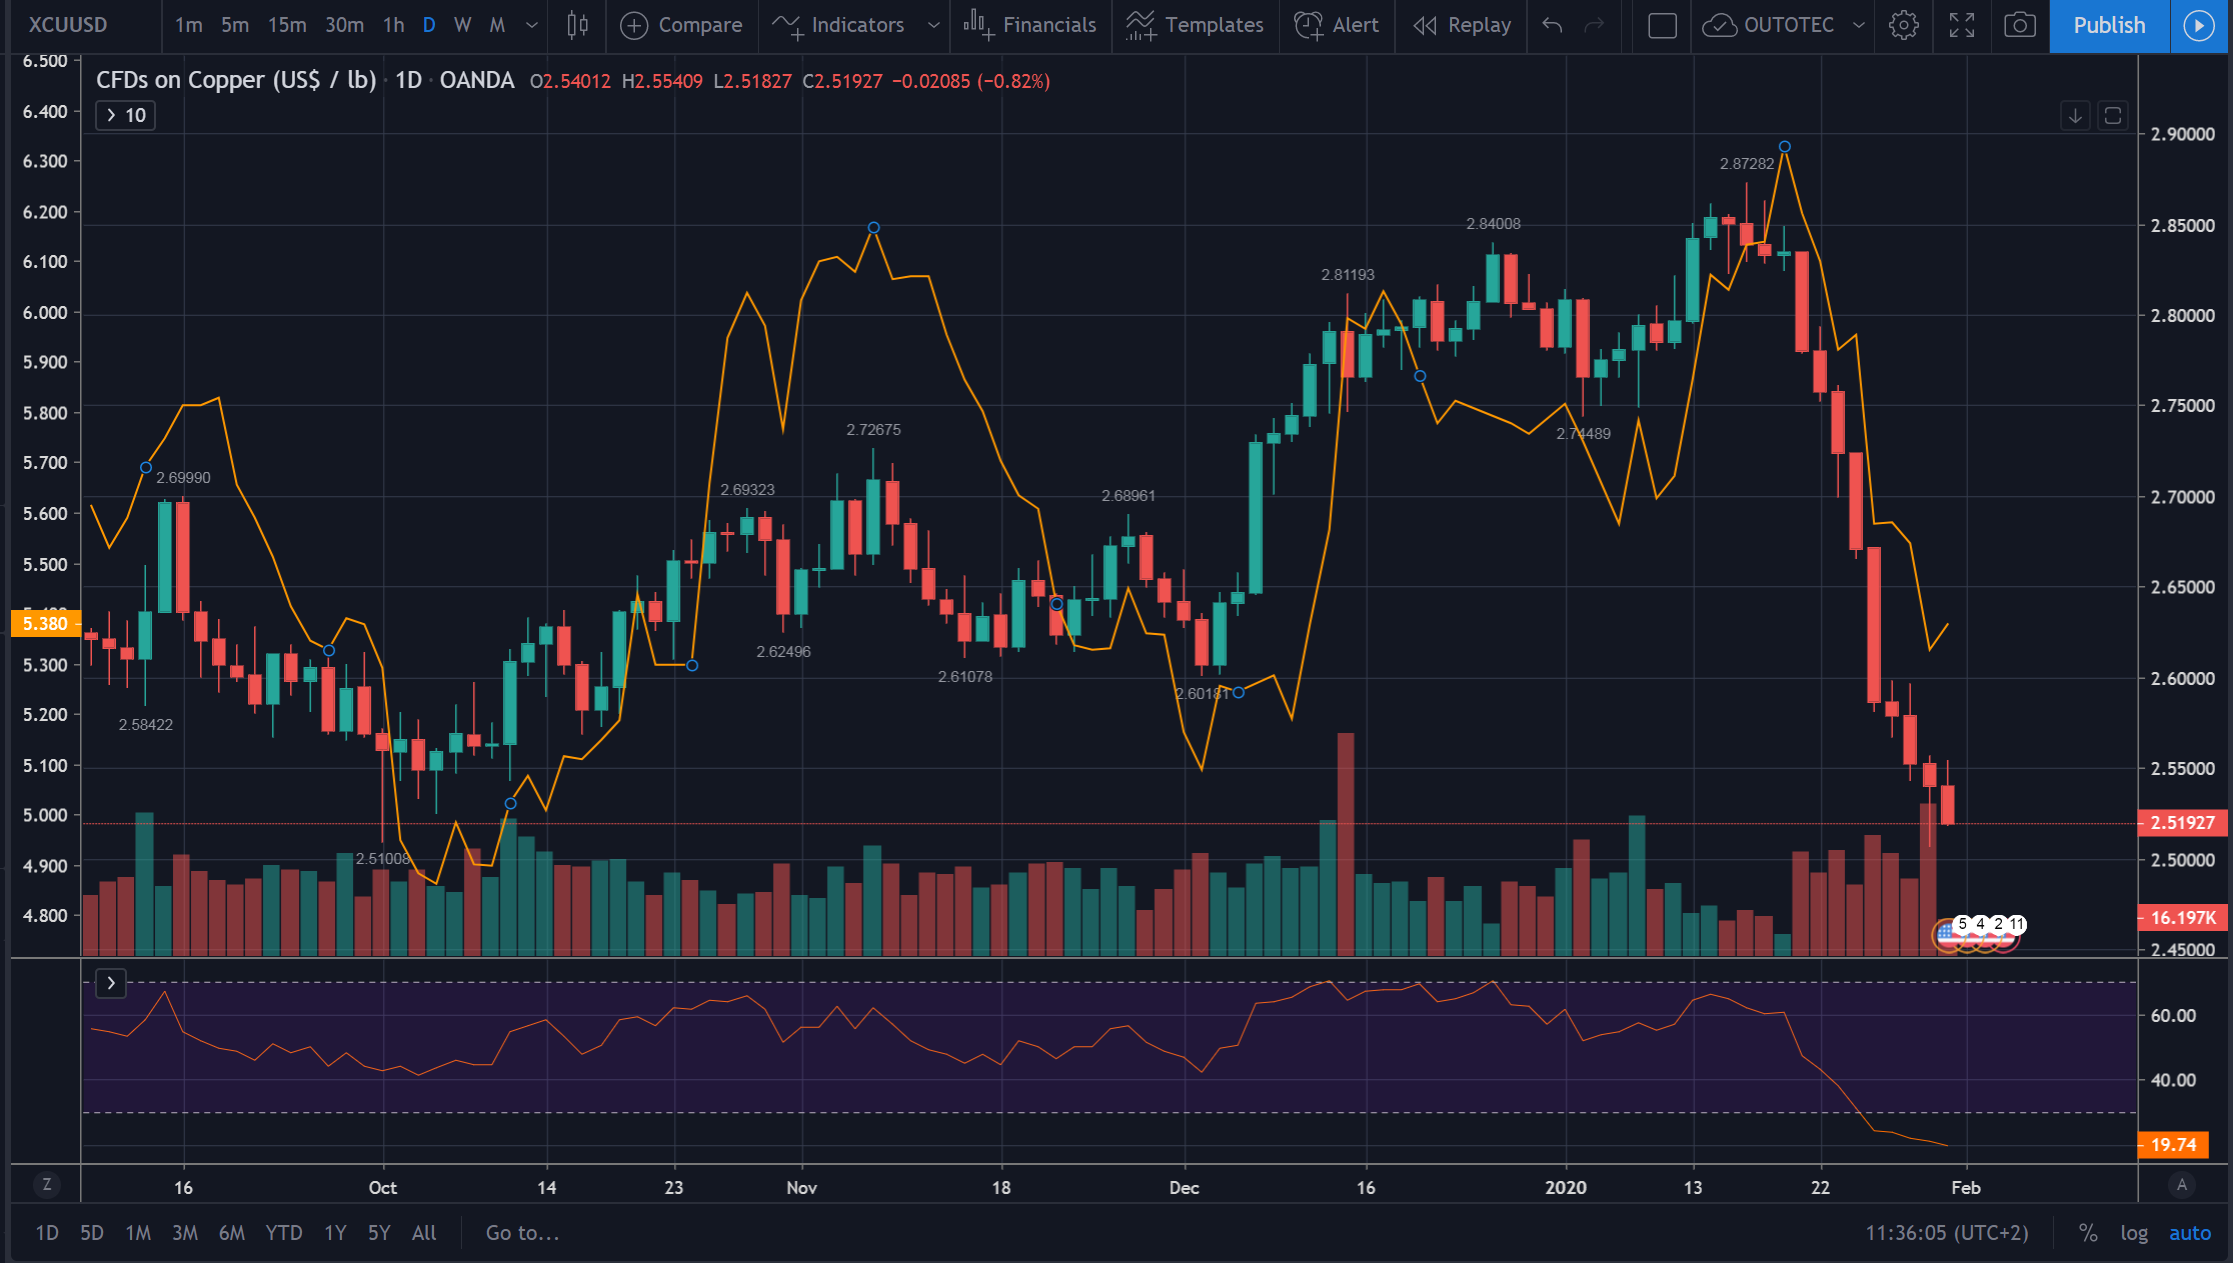
Nedan är ett exempel på koppar, som jag bland annat följer i Outotec-affärer. Korrelation finns, men är den alltid rationell… Psykologi har en stor inverkan.
4 gillningar
Koppar verkar Outotecs kunder gräva i betydande utsträckning, därifrån kommer största delen av omsättningen. Kina är å andra sidan en stor konsument av gruvindustriprodukter, t.ex. koppar (Är det till och med världens största?). Efterfrågan på att öka kundernas nya anrikningskapacitet och underhålla och förnya befintlig kapacitet kan försvagas under ett längre statligt stopp. Men psykologi verkar driva marknaden för närvarande. I Kina finns det också mycket gruvindustri och kemiindustri där Outotecs utrustning också borde vara starkt representerad. När maskinerna inte snurrar, förbrukas inte heller reservdelar.
2 gillningar
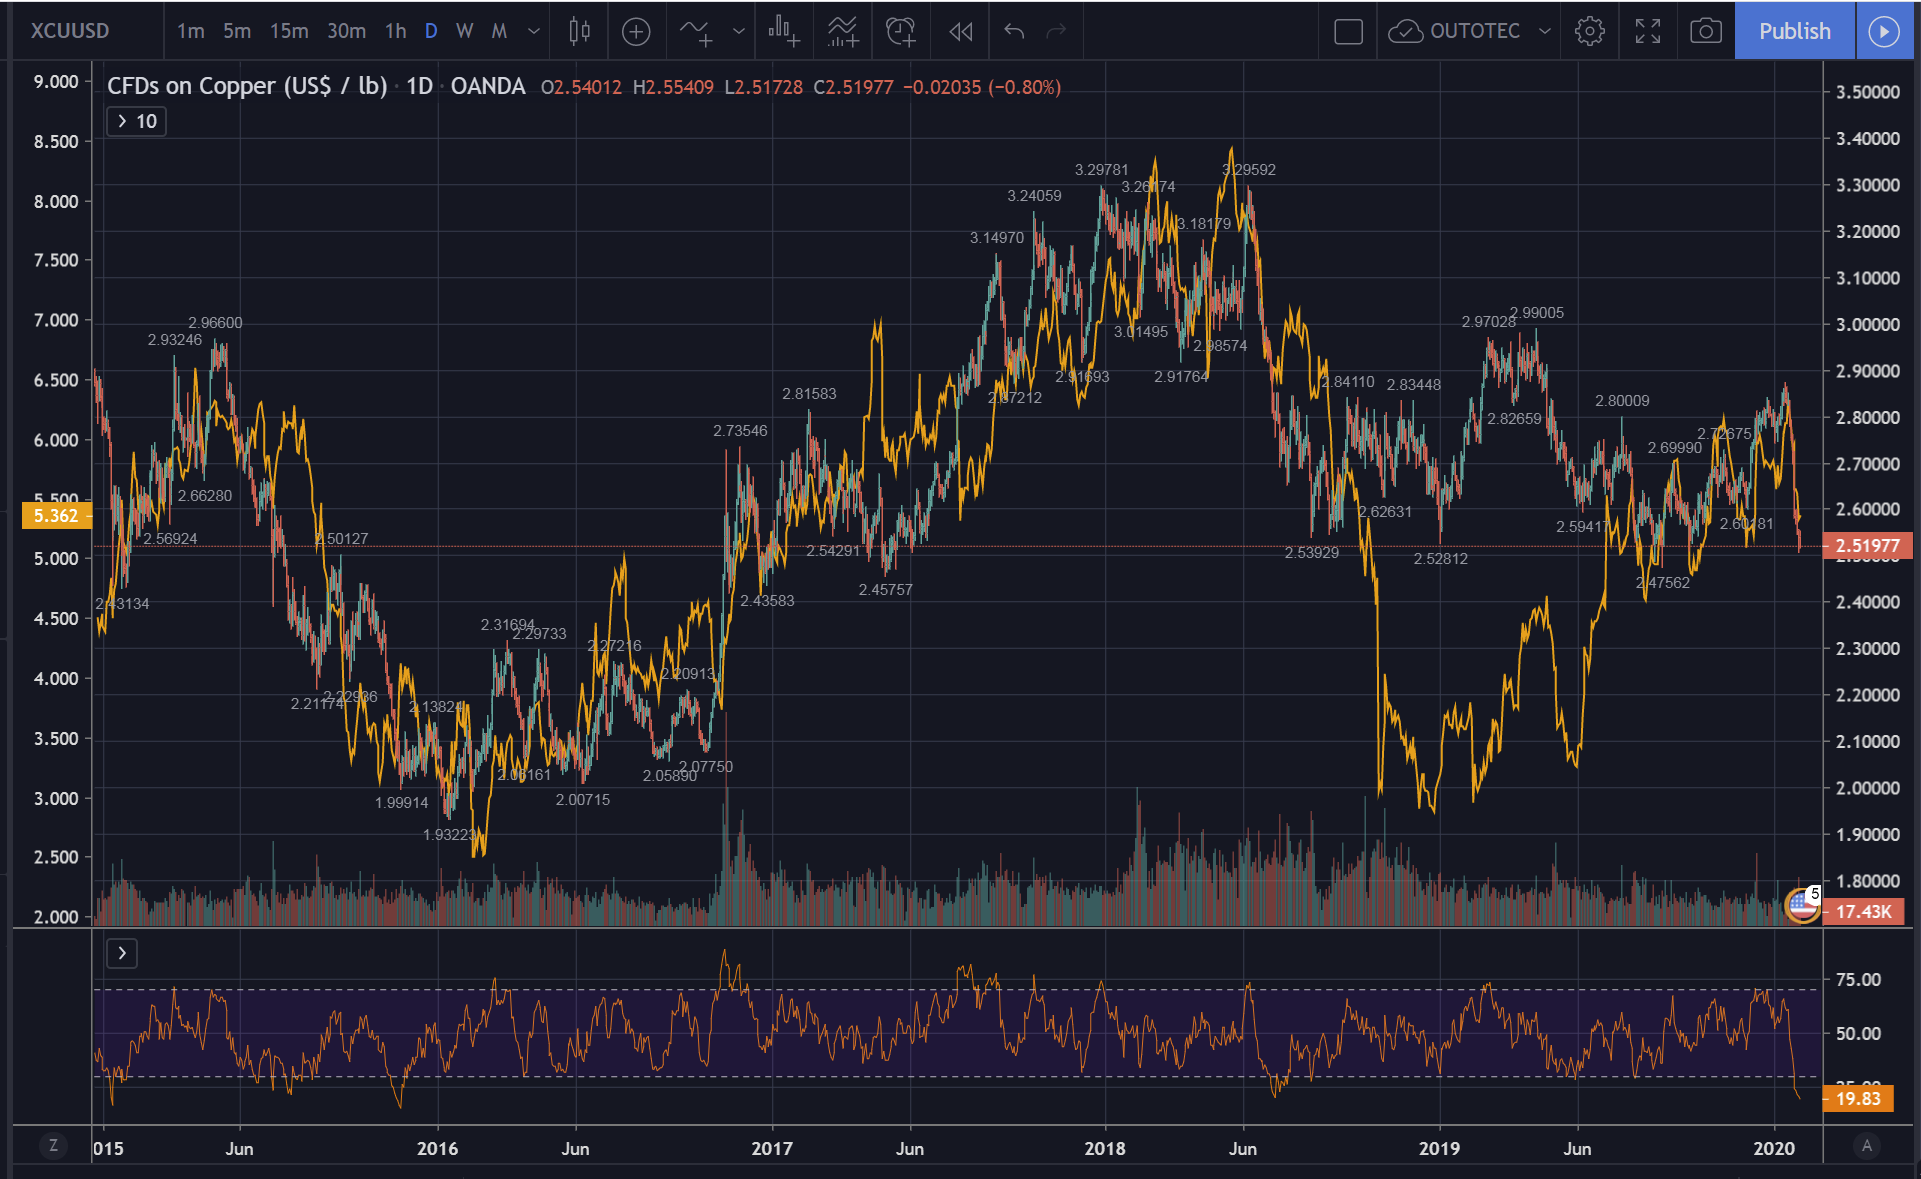
Jag ska lägga till. Om du till exempel tror att situationen blir dystrare för varje dag, att viruset kommer att rasa under de kommande månaderna/åren, att den nuvarande situationen är permanent, att rubrikerna samt sociala medier och Youtube-nyheter påverkar ditt liv negativt, att gruvindustrin kommer att kollapsa, att den pågående trenden kommer att vända, att Kina kommer att hamna i en recession, att Kinas industri kommer att förbli stängd under lång tid, och att till exempel efterfrågan på koppar kommer att sjunka till nivåer som inte setts på 2-3 år, och du inte tror att kurserna kommer att återhämta sig snabbt, då bör du överväga att sälja Outotec. Om du å andra sidan tror på att viruset kommer att besegras inom rimlig tid, på masspsykologin på aktiemarknaderna, på spekulation, på att trenden fortsätter, på teknisk analys och till exempel stödnivåer, på fördelarna med Metso/Outotec-fusionen, på analytikernas föränderliga riktkurser, om du investerar/handlar på lite längre sikt, tror på korrigeringar och inte panikerar lätt, då skulle jag kanske stanna kvar i Outotec ett tag till. Börsvärlden är full av stimuli, splittrad korrelerande information, kombinationer av dem och gissningar.
Kopparprisutveckling. Den gula kurvan är Outotec, större avvikelser är vanligtvis relaterade till nyheter eller ett misslyckat projekt.
13 gillningar
Bra sammanfattning
1 gillning
En bra sammanfattning av lite mer än bara Outotec.
Till något annat. Jag hävdade tidigare att Outotec endast blir attraktivt i och med Metso, med hänvisning till fusionen i våras. Här är några skäl till mitt påstående:
Outotec:
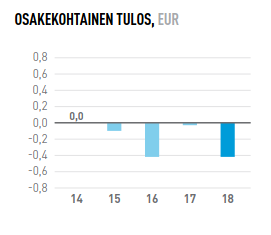
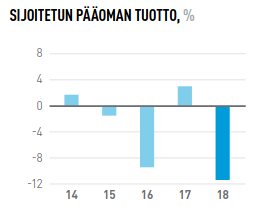
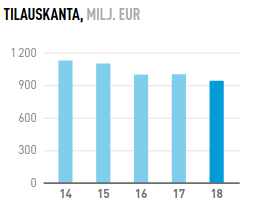
Metsos siffror är bättre och Metso är dyrt. 
5 gillningar
Javisst, Tecci börjar vara på inköpspriser igen. Min förra trade var 5,2e - 6,2e.
4 gillningar
Man bör komma ihåg den 100 miljoner euro stora avsättningen för smältverksprojektet från förra årets EPS (vinst per aktie). Resultatet för 2019 är tydligt positivt (prognosen var visst 0,45 euro).
1 gillning
Nu kan jag för en gångs skull säga att jag är glad att jag inte läste igenom bokslutet, jag hade nog inte vågat köpa en enda aktie 
Köpebeslutet baserades helt på att jag hört positivt kommenterande kring den kommande ”Metsotec”-fusionen. Och inte bara från hästhandlarnas nyhetsbyrå. Neles har fått mycket beröm. Någon sa nog att det blir ett andra Kone-liknande företag. Får se.
4 gillningar
Sant. Outotec har inte fått några större beställningar på ett tag. Det kan också påverka kursen.
Det är intressant att Neles och egentligen Metso som aktie och företag har blivit nedvärderat i olika usla medier (det finns inte många bra), trots att dess resultat förra året är häpnadsväckande. Marginalen är i toppklass, omsättningen växer som med en linjal och det är ett fruktansvärt gnäll från olika håll om Neles.
Jag tror själv starkt att detta är diamant i ämnet och att det på lång sikt är ett fantastiskt case, för att inte tala om att sannolikheten för att det avnoteras från börsen i och med spin-offen gör att vi i stort sett bara kan gissa datumet och vem som kommer att köpa ut det.
4 gillningar
Outotecs orderstock var i slutet av det tredje kvartalet på sin högsta nivå på fem år, 1,23 miljarder euro. Det borde lova gott för år 2020.
6 gillningar
Jag tror jag ska gå till köpsidan imorgon 