Enligt ett rykte från Hästmäns Nyhetsbyrå skulle Andritz vara intresserade av att köpa Neles?
Jag själv har jobbat på Metso i flera år för länge sedan, och från den tiden minns jag att det gick väldigt bra för Neles, affärerna gick oavsett cykler och det är ju så att om man vill hålla en processanläggning igång måste ventilerna fungera. Visst finns det många konkurrenter på ventilmarknaden, det finns alla möjliga leverantörer och ventiler att tillgå beroende på processerna.
Jag har haft fel med Metso tidigare, men jag tror inte på dessa hästmän. Neles är, enligt vad jag har hört, helt redo att bli ett självständigt börsbolag och, som du nämnde, har det varit en del av Metso som genererat god avkastning år efter år. Jag fick nyligen veta att den internationella konkurrensen inom ventiler skiljer sig från många andra branscher. Särskilt inom oljeraffineringsindustrin är man tydligen inte beredd att lita på en kinesisk kopia, eftersom man måste ha 100% förtroende för ventilen. Detta förklarar delvis varför ventiltillverkning fortfarande finns i huvudstadsregionen.
Andritz däremot är en konkurrent till Valmet och Metso (Neles) är Valmets hovleverantör av ventiler. Valmet var för bara fem år sedan en del av Metso. Kanske Valmet skulle vara mer intresserade av att köpa. Vem vet.
Jag vill också tillägga att ägarna säkert tror att de kommer att få en bättre avkastning om Neles åtminstone börjar som ett självständigt börsbolag. Jag tror detsamma, även om jag inte är och inte kommer att bli ägare till dessa priser.
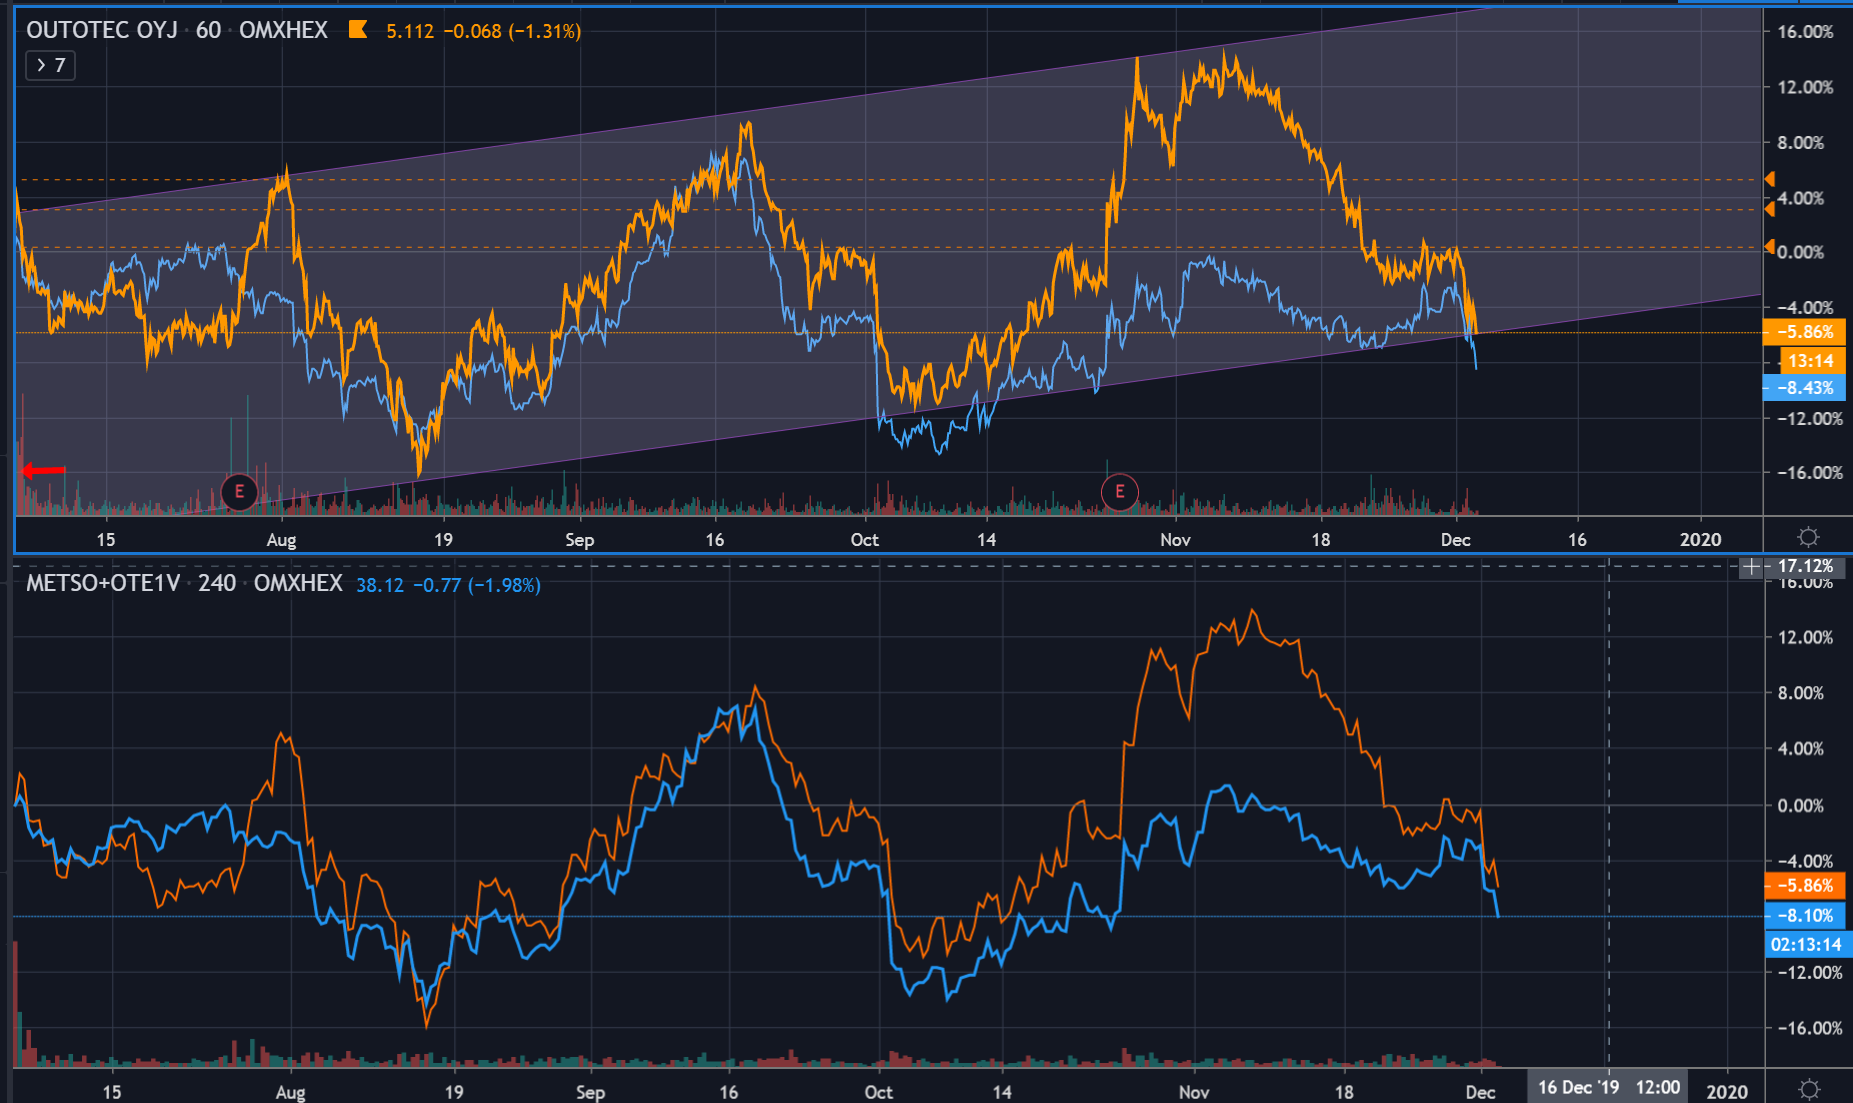
Den intressanta situationen i Outotecs och Metsos aktier fortsätter. Outotecs aktiekurs, som drar nytta av cykliska trender, har sjunkit i flera veckor och korrigeringarna på den amerikanska marknaden började igår. Marknaden svajar och Outotec, som har låg omsättning, befinner sig på botten av en begynnande sinuskurva.
Det oberoende Neles har nu ett marknadsvärde på 33,20 % av Metso och 10,96 €/aktie. Fördelningsförhållandena och mina egna beräkningar skulle indikera ett lägre värde för Neles, och därmed framstår Outotec som en bättre partner om man ens vill äga Metsotec. Metsos aktie borde alltså sjunka ytterligare och Outotec stiga, eller båda borde sjunka i olika takt eller båda stiga, men inte lika mycket. Ett oproportionerligt par och deras barn, som producerar kvalitetsventiler, kommer att fortsätta att erbjuda många möjligheter och garanterar säkert spänning på kort och medellång sikt, åtminstone fram till våren. Jag köpte Outotec igen.
Vi är väl vana vid överraskningar, t.ex. 100m reservationer 5 minuter före publicering
Jättebra att dålig affärsverksamhet läggs ner om den helt enkelt inte kan fixas och ägarna betalar. Det här antydde jag redan i somras. Närmar vi oss en justerad EBIT på 10% på koncernnivå redan i år?
Det enda som saknades var att det skulle ha varit en fredag. På något sätt är det alltid lika konstigt att dessa inte kan meddelas under börsens stängningstider.
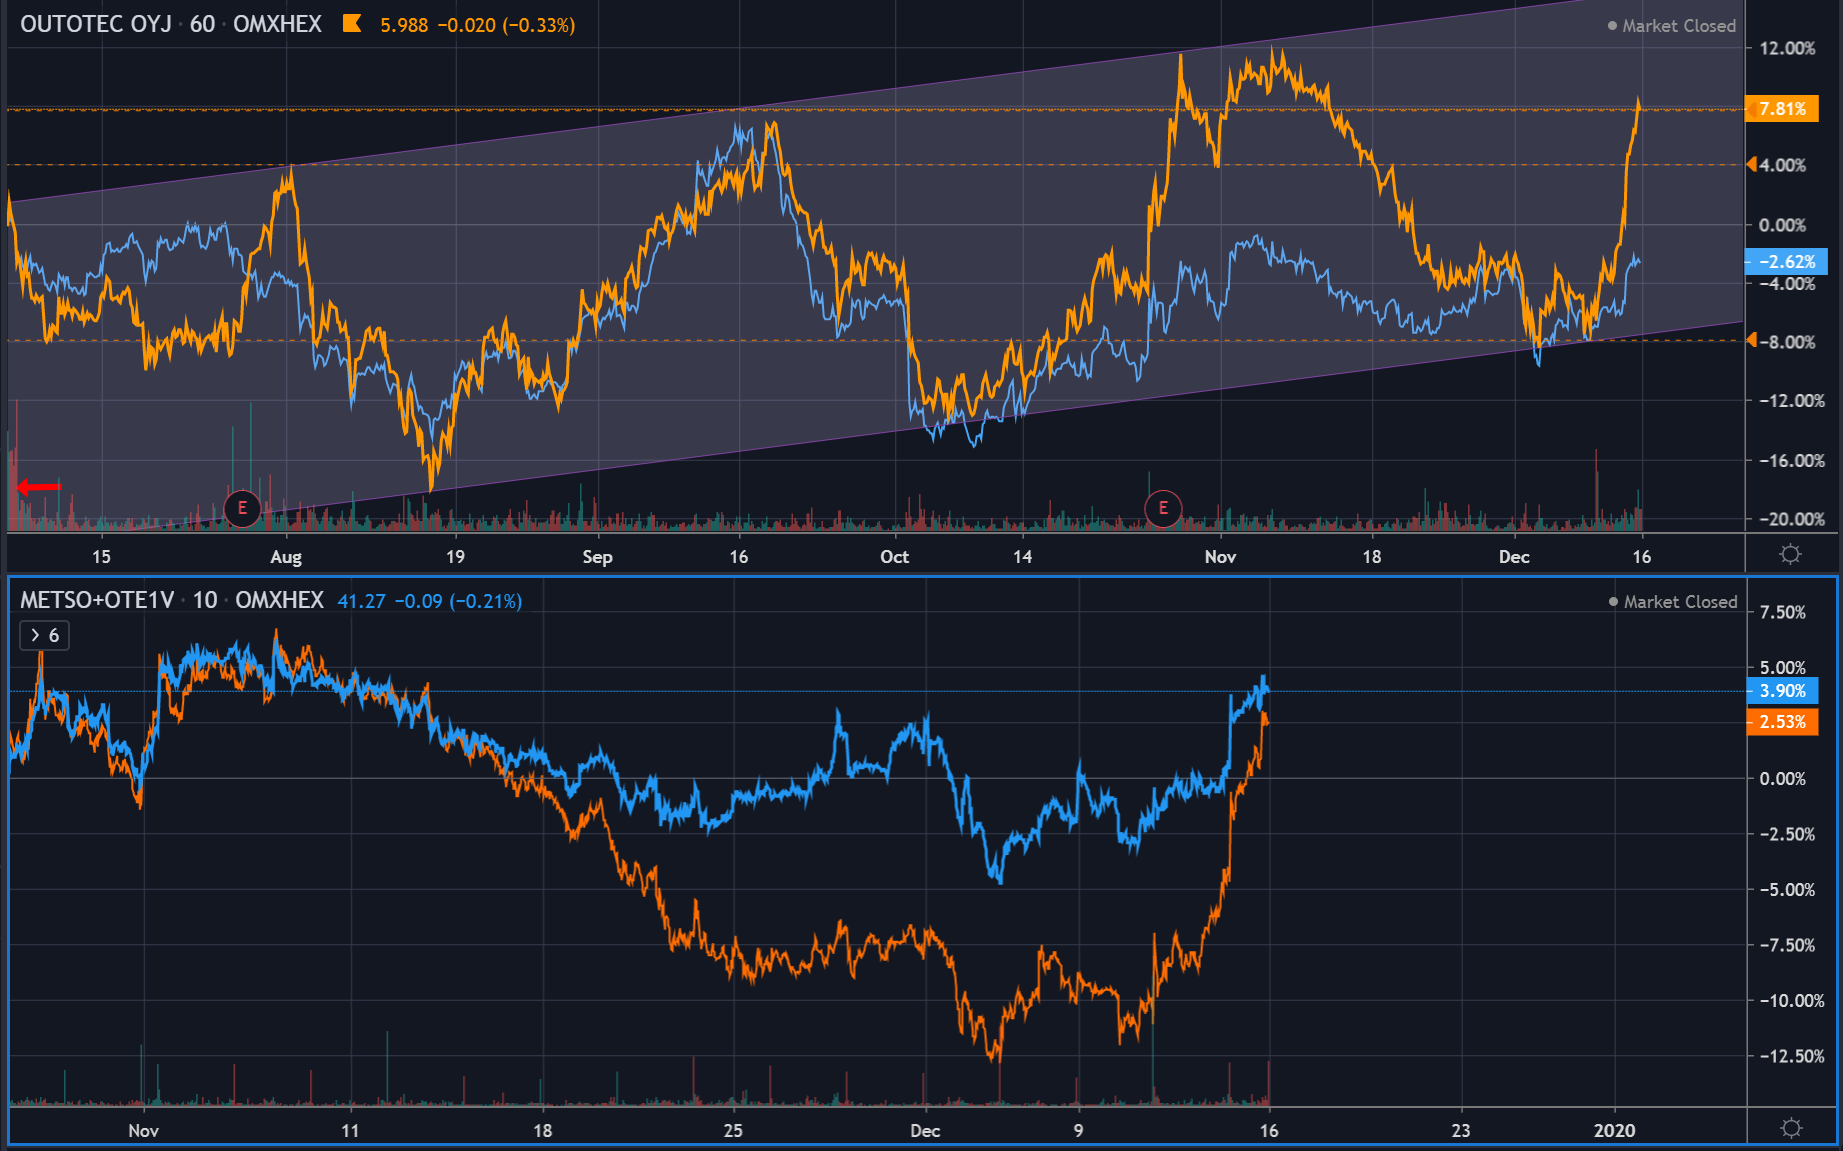
Spänningen varade inte länge, då Outotec:s värderingsfel smälte bort på ett ögonblick. Förra veckans plötsliga stora kursökning var dock enligt mig motiverad. Eller förmodligen lika motiverad som den föregående veckornas jämna nedgång. Jag sålde de sista resterna av den handelsportfölj jag förvärvat den 3.12. och denna vecka till @5,100-5,272 priser på fredagen den 13.12. @5,980 och lättade på vägen upp. Uppgången kom för snabbt, och jag har inte fått någon speciell glädje eller nytta av eventuella överraskningstweets under helgerna under det gångna året. Jag höll mig till planen för en gångs skull, och en kursökning på cirka +17% fick räcka, särskilt när maskinerna som används av handlarna förmodligen står för hälften av alla affärer. Med ett visst avkastningsmål kan det dessutom vara svårt att äga cykliska aktier som förvärvats halvvägs med tanke på handel, särskilt om den självuppfyllande recessionprognosen som nyhetsrubrikerna och diagrammen målar upp realiseras hösten 2020 eller ännu tidigare. Jag betalar inte heller nästan så mycket skatt för detta år som jag skulle ha velat.
Neleks värde är för närvarande 27,02% av Metsos pris, dvs. 9,53€/aktie. Aktierna börjar vara nästan rimligt prissatta i förhållande till varandra. Jag ser fortfarande Outotec:n som ett bättre alternativ, eftersom jag sällan vill köpa två aktier med ett enda knapptryck. Om Outotec:s värdering gör mystiska bottenkänningar, kommer jag tillbaka till köpsidan. Det är annars trevligt att köpa tillfälligt översålda aktier under en längre stigande trend. Teknisk analys för Outotec är lite svår att använda på dagsbasis, men den korta Parallel Channel som började med sammanslagningsnyheten är till och med misstänkt tydlig.
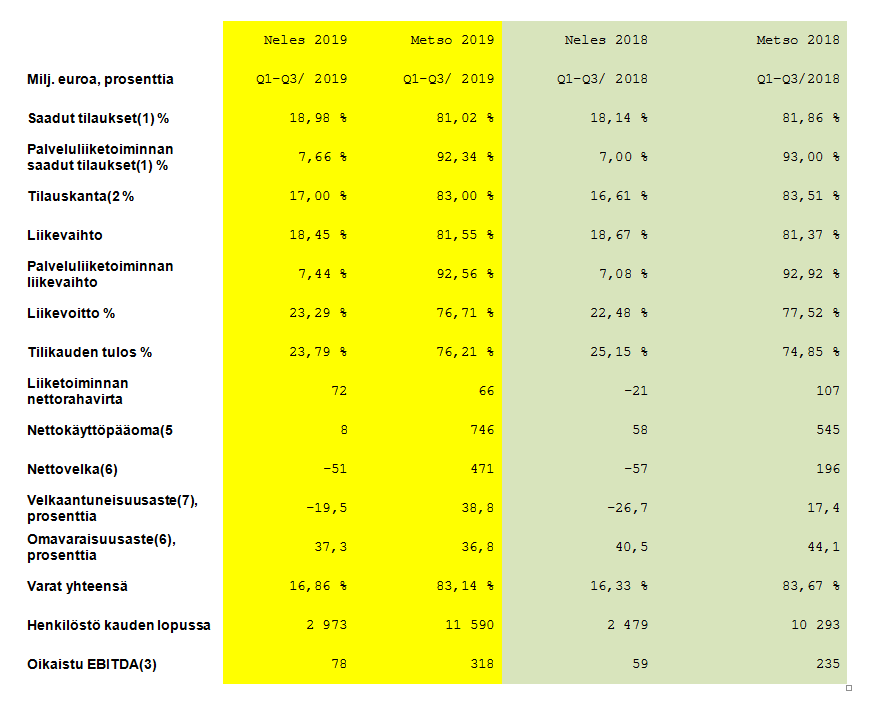
Andelen av framtida Metsotec:s tjänsteverksamhet i omsättningen ligger på en respektabel nivå på cirka 55-58% och verkar fortfarande vara i tillväxt (Neles cirka 21,5-22%). Storleken på framtida synergier och tiden det tar att uppnå dem är fortfarande svåra att uppskatta, men nyttan kommer förmodligen att vara ganska betydande i slutändan. Avyttringsnyheten var förmodligen bra på lång sikt, men för mig var den en alltför utmanande nio minuters huvudräkningsuppgift.
Hej Teisho, så här går det för sig: Metsos aktieägare får 4,3 Outotec-aktier som vederlag per Metso-aktie. Metso Flow Control / Neles fortsätter sin verksamhet utan Metso Minerals. Hälsningar, Eki
Som någon annan redan nämnde så drabbar alla problem relaterade till Kina Outotec först av alla. Så det kan vara att den kommer att falla ännu mer, men på lång sikt är den enligt mig en säker och kvalitativ aktie. Så snart botten är nådd och kursen börjar grönas igen (och det värsta är över i Kina) kommer jag att köpa mer. En aktie avsedd för långt innehav.
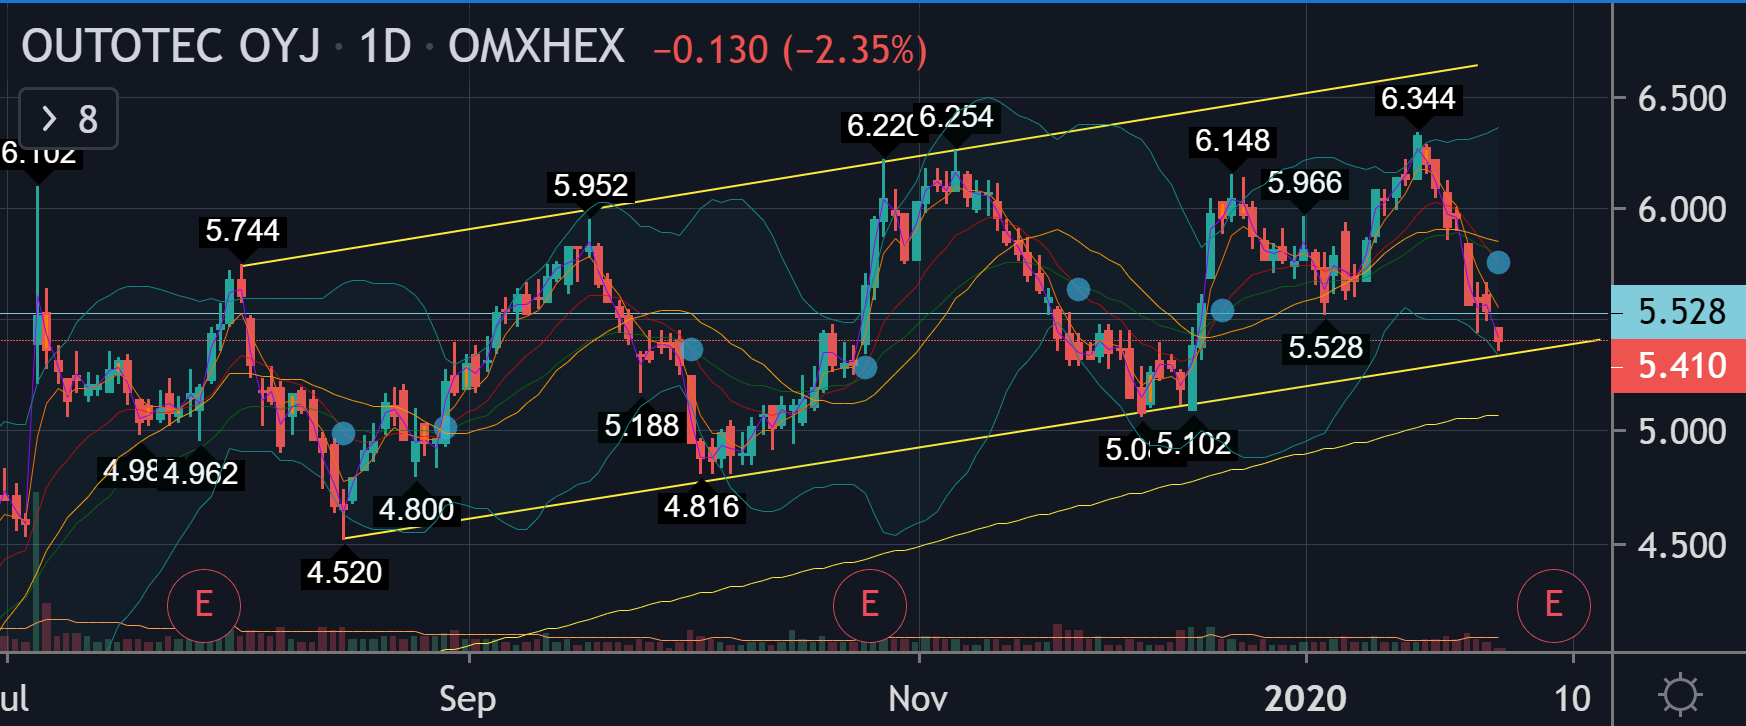
Jag har precis fiskat första satsen av Outotec och imorgon fiskar jag andra satsen från en möjlig nedgång, bara vi är säkert på botten av Parallel Channel. Jag ger morgondagens köp lite svängrum, då det verkar finnas förvånansvärt många virusrädda människor som inte är rädda för förlustförsäljningar. Dock inte på denna tråd.
Jag tycker att det enda som gör Outotec attraktivt är att man får Metso Minerals och Neles med det. Jag måste snart själv fundera på om jag ska öppna en position. Just nu ser det kommande MetsoOutotecs innevarande år inte särskilt lovande ut, men ett år är ju inget…
Aha, så var det. Neles har värde, så det lönar sig att ta Metso som medresenär om man vill ha Outotec. Neles har tillverkning främst i USA och Finland, så problemen i Asien biter inte heller nämnvärt.
Jag känner inte Outotec så väl som företag, men jag har en liten del av det och kommer också att köpa mer när jag får lön på kontot och kursen är lämplig.
På morgonen kom ett trevligt e-postmeddelande, jag hoppas det bådar gott när vi kommer igenom denna virusepidemi.
Outotec har för närvarande en kort position på 1,61 % i York Capital, och jag har följt den dagligen, och det verkar som att de ökar sin position varje gång priset stiger lite. De verkar få hjälp av den allmänna marknadsnedgången, och någon annan säljer också aggressivt när priset faller ganska jämnt.
Jag tänkte ta en position här de närmaste dagarna om marknaden i övrigt stabiliserar sig, men det ser inte riktigt ut så nu. Tyska DAX förlorade sin uppåtgående trend och i USA sjunker det också, så jag är inte så sugen på att handla just nu. Imorgon får vi se säkert, men man får vara försiktig just nu.
Idag köpte jag Outotec för första gången, det kunde också vara vettigt att köpa Metso i ungefär motsvarande mängd för att få tillgång till Neles i samband med fusionen utan extra funderingar. Som småsparare är jag realist och sannolikheten att kunna dra nytta av att bara välja det ena eller det andra är extremt liten
Tillägg: Ett par veckor före den officiella fusionen (under Q2!?) och sammanslagningen av aktieserierna kommer de stora pengarna att definiera de “rätta” kursnivåerna för både Metso och Outotec, och fram tills dess är detta bara civiliserade gissningar. Någonstans minns jag dock att jag läst att det kunde finnas mer dolt värde i Neles än vad man tror.
Jag har inte sett eller gjort några analyser eller beräkningar, men i västerländsk processindustri är Neles vad jag har hört det främsta valet för ventiler. Neste hade, om jag minns rätt, ett längre 5-årigt underhållsstopp på grund av kinesiska ventiler. De fungerade inte enligt specifikationerna, och det tog en stund innan de kunde bytas ut mot Neles-kvalitet.



 Jag måste snart själv fundera på om jag ska öppna en position. Just nu ser det kommande MetsoOutotecs innevarande år inte särskilt lovande ut, men ett år är ju inget…