Utmärkta reflektioner. Du satte bra ord på saker som jag också har funderat över. Här är några tankar om sektorn som jag har vridit och vänt på den senaste tiden.
Enligt min mening pågår just den här pivoteringen på strategisk nivå i bolaget. En betydande utmaning är den naturliga friktion som den befintliga affärsmodellen medför samt det faktum att intäkterna bygger på hur många kundtjänstmedarbetare kundföretagen har. Och Olli lyfte också i intervjun att kunderna vill ha ett fast månadsbelopp för tjänsten. Jag tror inte att detta kommer att förändras, eftersom ren användningsbaserad fakturering fortfarande känns som en ganska svår idé. Jag tror att prissättningen kommer att bli någon form av kombination av detta och att mjukvaruföretagen måste kunna bevisa (precis som tidigare) värdeskapandet för kunden.
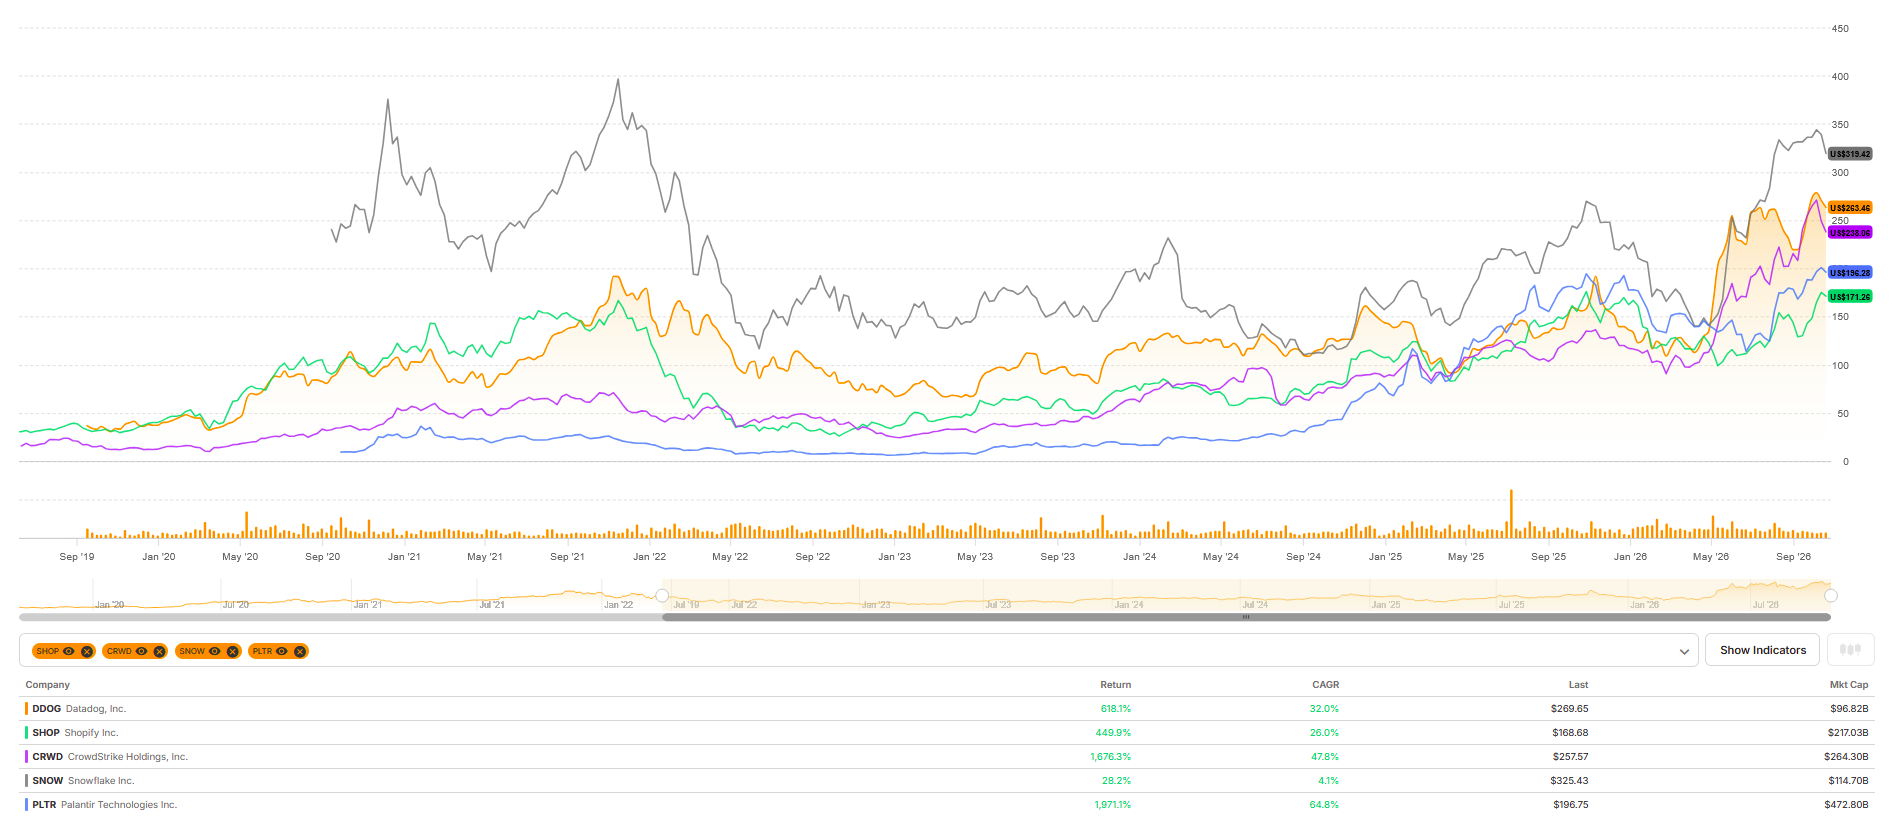
En mycket svår fråga är sedan hur man i detta skede ska bedöma värdeskapandepotentialen i denna AI-verksamhet ur ett investerarperspektiv. Under de senaste knappa tio åren gjorde många inom SaaS-sektorn otrolig överavkastning när de lyckades bedöma bolagens tillväxtpotential, enhetsekonomi (unit economics) som leder till ökad lönsamhet över tid samt affärsmodellens konkurrensfördelar korrekt. Under 2020-talet sköt värderingarna å andra sidan över rejält och hela sektorns EV/S-nivåer steg till fullständigt ohållbara nivåer. Lite lustigt nog har just några av de allra dyraste bolagen klättrat tillbaka till ”bubbelpriser”, eftersom de av goda skäl var väldigt högt värderade. T.ex. CrowdStrike och Palantir, men även Datadog, Snowflake, Shopify.
Nu kräver investerare konkreta bevis i siffrorna på ett framgångsrikt AI-värdeskapande inom tekniksektorn, eftersom en stor del av bolagen inte kommer att lyckas med denna pivotering och/eller inleder den för sent. Jag anser att CCaaS-sektorn är en av de mest intressanta sektorerna ur just denna synvinkel, då både de potentiella affärsfördelarna med AI och den disruptering det medför är lätta att skissa upp på papper och förändringen sker redan i snabb takt. Till exempel har Twilio (huvudverksamhet CPaaS, det vill säga LeadDesks Teletjänster) blivit en av investerarnas vinnande AI-hästar och värderingen har återigen stigit kraftigt. Bolaget har genom sin historia framgångsrikt introducerat AI-tjänster och även andra funktioner ovanpå sin röst- och meddelandeinfrastruktur. Den organiska tillväxten accelererade under Q2 till 17 % och lönsamheten har hängt med.
Några höjdpunkter från Twilios Q2’26-rapport:
- Rösttrafikens tillväxt accelererade till över 20 %, drivet av Branded Calling och Conversational Intelligence.
- Rösttrafiken i självbetjäningskanalen växte med över 50 % på årsbasis, och AI-native-kunder växer snabbt. Till exempel har en kund inom konversations-AI vuxit till en årstakt på 6 MUSD och ett annat vertikalt AI-bolag till en kund på 9 MUSD.
- Twilio positionerar sig som ett neutralt ”Schweiz” som fungerar med vilken språkmodell som helst, och lanserade ett nytt konversationslager (bland annat Conversation Memory och Relay).
- Helårsprognosen för den organiska tillväxten höjdes till 13–13,5 % (tidigare 9,5–10,5 %).
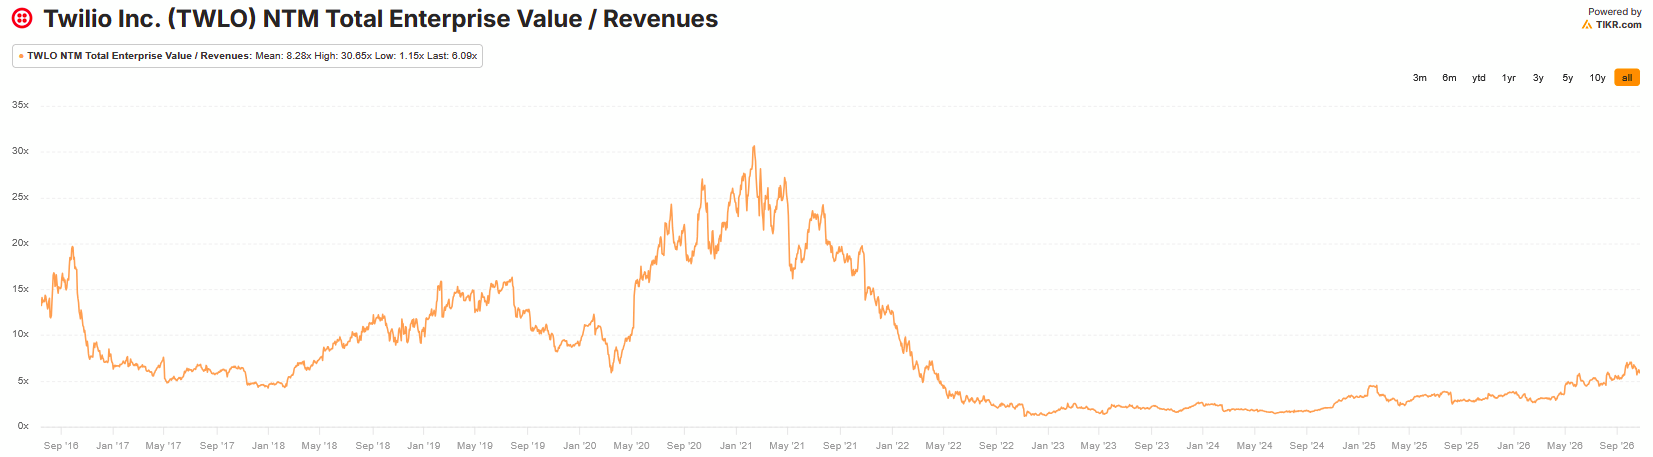
Ett annat bolag som verkar ha bottnat i aktiekursen, och som är ett renodlat CCaaS-bolag, är Five9. Bolagets tillväxt har accelererat kvartal för kvartal, och den verkliga lönsamheten har förbättrats tydligt. Värderingen var som lägst nere på EV/S <1x. Båda dessa bolag har också stegvis minskat saker som är skadliga för ägarna, såsom orimligt höga aktiebaserade incitamentsprogram, och jagar helt klart inte längre tillväxt på bekostnad av lönsamhet.
Ett exempel från andra sidan, som investerare för tillfället placerar i samma fack som LeadDesk, är 8x8 – en av sektorns mer traditionella aktörer som historiskt sett har varit lägre värderad. Även hos 8x8 ser siffrorna ut att utvecklas helt rimligt, men investerarnas förtroende för framtida vinsttillväxt är lågt. LeadDesk och 8x8 har enligt mig i viss mån fallit ner till att bli traditionella värdebolag. Värderingsnivåerna är låga i förhållande till omsättningen och bolagens verkliga värde vore enkelt att motivera högre än dagens värdering. Det kräver dock åtgärder för att realisera detta. I LeadDesks fall kräver investerarna rent ut sagt bevis på resultattillväxt.
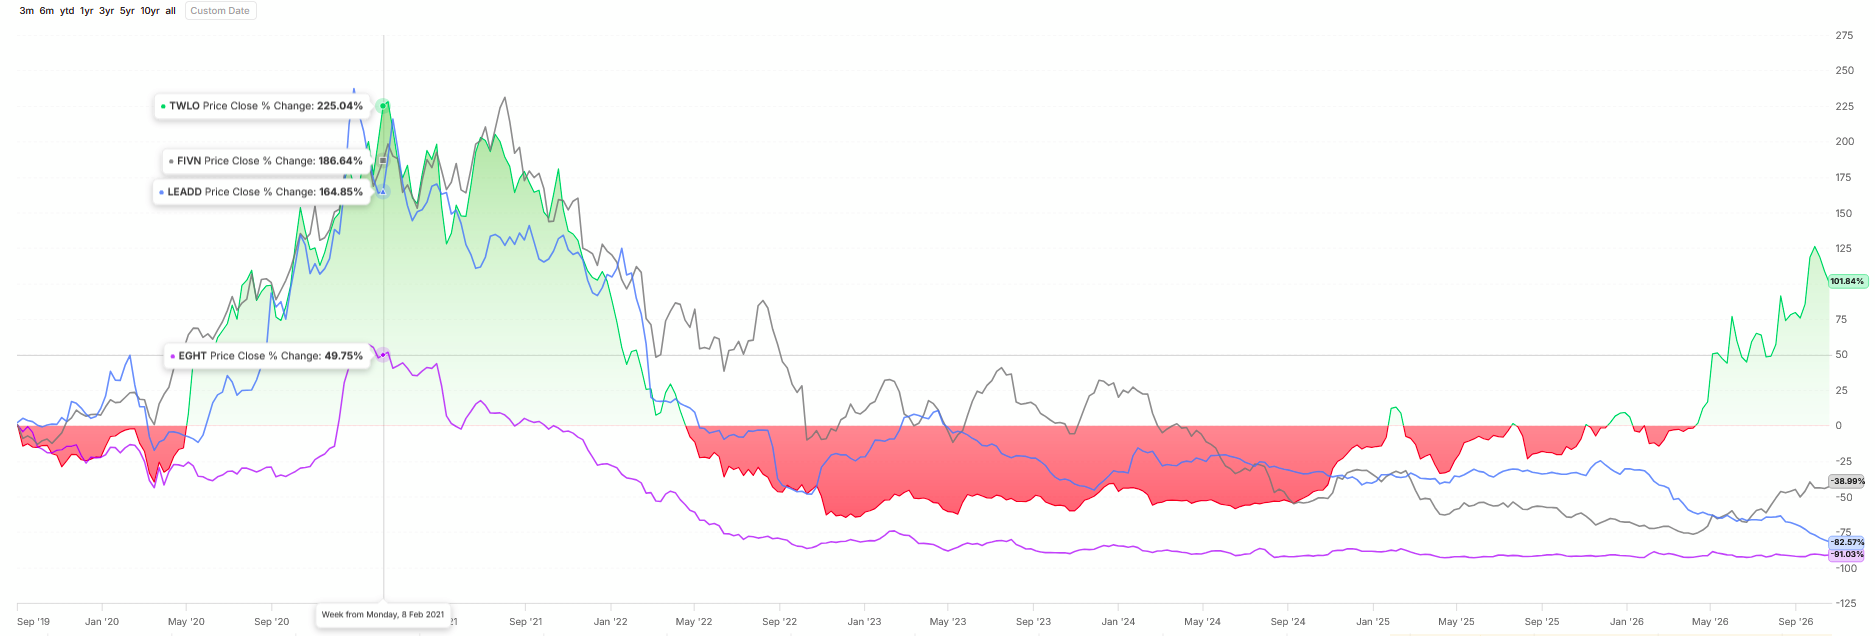
Här är kursutvecklingen för dessa 4 bolag från före pandemin fram till idag
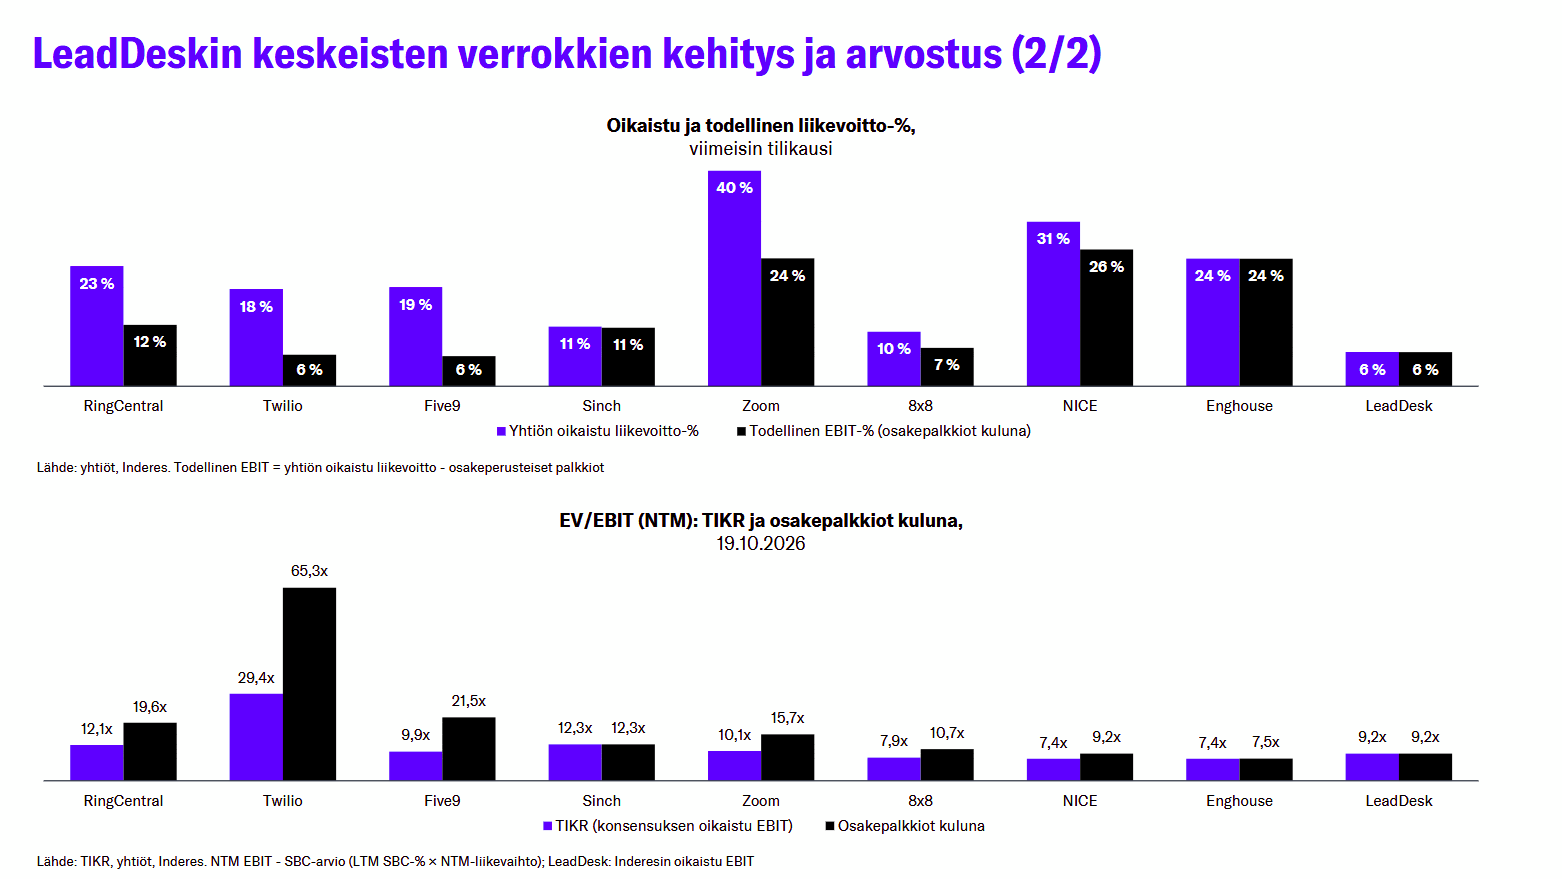
Data är så värdefullt vid träning av AI-modeller, och högkvalitativ data blir allt svårare att hitta mer av, att det har förts vilda diskussioner (anekdotiska förvisso) om att vissa teknikbolag skulle kunna vara mer värda ”döda” jämfört med nuvarande värdering om de sålde sin befintliga interna data och kunddata. Detta är också ett väldigt traditionellt värdebolagstänk. För de bolag där oron för disruptering är störst rör sig EV/EBIT-nivåerna kring 8–10x. Dessa är måttliga, men högst motiverade nivåer om resultattillväxt uteblir. Här är de SBC-justerade värderingsnivåerna som jag uppskattat för bolagen från LeadDesks förhandskommentar (obs. LeadDesks nivå är före Q3’26-rapporten).